62
Финансовый анализ показал низкие показатели финансовой
устойчивости, ликвидности и рентабельности компании, а также высокий риск
банкротства, что свидетельствует о низком уровне финансового управления
организацией и несостоятельности финансового планирования. Также было
выявлено значительное отклонение фактических показателей выручки,
коммерческих и управленческих расходов и чистой прибыли от
запланированных показателей.
Всё это свидетельствует о необходимости разработки и внедрения мер
по совершенствованию системы управления финансовым планированием в
организации.
63
ГЛАВА 3. СОВЕРШЕНСТВОВАНИЕ СИСТЕМЫ ФИНАНСОВОГО
ПЛАНИРОВАНИЯ РОССИЙСКИХ АКЦИОНЕРНЫХ ОБЩЕСТВ
3.1. Особенности и проблемы реализации финансового планирования в
российских акционерных обществах
Одним из факторов успеха любой коммерческой организации является
эффективная система финансового планирования. Именно благодаря ней
руководство компании может адекватно оценивать возможности и потенциал
компании, внешние и внутренние риски, с которыми она может столкнуться в
будущем, распределять финансовые и другие ресурсы в целях достижения
поставленных финансовых планов.
Огромное значение финансовое планирование имеет также и в
акционерных обществах. Согласно определению ст. 96 п. 1 Гражданского
кодекса РФ, акционерное общество – это «хозяйственное общество, уставный
капитал которого разделен на определенное число акций; участники
акционерного общества (акционеры) не отвечают по его обязательствам и
несут риск убытков, связанных с деятельностью общества, в пределах
стоимости принадлежащих им акций¬ [1].
В связи с тем, что в получении максимально возможной прибыли и
достижении финансовой стабильности и устойчивости компании
заинтересовано несколько лиц – держателей акций АО, создание эффективной
системы финансового планирования должно быть одной из главных задач
руководства.
Одним из инструментов эффективного контроля деятельности
исполнительных органов общества со стороны акционеров является годовой
финансово-хозяйственный план. Процедуры согласования операций,
выходящих за рамки финансово-хозяйственного плана, должны обязательно
регламентироваться внутренними документами акционерного общества.
Данное положение настолько важно, что при его несоблюдении не

64
рекомендуется включать ценные бумаги такого предприятия в котировальный
список организаторов торговли.
Помимо контрольной функции финансово-хозяйственный план
выполняет функцию организации взаимодействия с заинтересованными в
прибыли или деятельности компании лицами – стейкхолдерами.
Стейкхолдерами могут быть инвесторы, акционеры, кредиторы, работники
организации, местные сообщества и др. Финансово-хозяйственный план
является основой финансового планирования акционерного общества и
содержит основные показатели, которые должны быть достигнуты в процессе
осуществления деятельности компании в целом и его структурных
подразделений в частности.
Эти показатели должны включать в себя не только важные для самого
предприятия показатели (показатели выручки, прибыли, расходов и доходов,
объемов продаж и пр.), но и показатели, необходимые для соблюдения
интересов заинтересованной стороны – стейкхолдеров. Таким образом,
финансовый план в АО выполняет еще и информационную функцию. К
примеру, кредиторы компании заинтересованы в показателях,
характеризующих платежеспособность компании, так как благодаря их
анализу кредиторы могут определить кредитную платежеспособность. В
случае, если она находится на крайне низком уровне, кредиторы могут
предпринять определенные действия для того, чтобы снизить риски
невыплаты кредитов или перестать выдавать дальнейшие займы компании.
Аналогичным образом и инвесторы, анализируя запланированные
финансовые результаты компании, делают выводы о целесообразности
инвестирования в это АО.
Кроме того, финансово-хозяйственный план может облегчить
последующий контроль и оценку деятельности исполнительных органов, как
со стороны собственника, так и других заинтересованных сторон.
Показатели, представленные в финансовом плане акционерного
общества и важные для заинтересованных стороны, варьируются от
65
предприятия к предприятию – нет единого стандарта или перечня этих
показателей. Компания устанавливает их на основании результатов
переговоров со стейкхолдерами.
При этом показатели должны отражать не только финансовую сторону
деятельности компании, но и социальную и экологическую стороны. В
настоящее время мы живем в мире, где от компаний требуется не только
выполнение налоговых и других обязательств, но и где они должны заботиться
о своих сотрудниках, обеспечивая их комфортными, безопасными и
отвечающими ТК РФ условиями труда, предоставляя больничные выплаты и
пр.
Таким образом, каждое акционерное общество должно иметь
эффективную систему финансового планирования, от которой зависит не
только внутренняя деятельность компании (по максимизации прибыли и
продаж, минимизации расходов, распределения производственных,
финансовых, кадровых и других ресурсов и пр.), но и воздействие на
компанию стейкхолдеров:
– выдача кредитов по наиболее выгодным условиям;
– осуществление инвесторами финансовых вложений;
– покупка акций и пр.
При этом анализ и оценка эффективности системы финансового
планирования на примере ОАО «Благовещенский комбинат молочных
продуктов¬ позволил выявить ряд достоинств и недостатков, что требует
более детального рассмотрения в целях разработки мер по
совершенствованию системы финансового планирования акционерного
общества.
Для начала рассмотрим достоинства системы финансового
планирования. Наглядно они представлены на рисунке 12.
Во-первых, в компании наблюдается соблюдение этапности
финансового планирования. Это значит, что финансовое планирование
осуществляется в соответствии со следующими этапами:
66
1) на первом этапе в акционерном обществе проводится экономический
анализ выполнения финансовых показателей за отчетный период и
финансовый анализ деятельности компании.
Рисунок 12 – Достоинства системы финансового планирования акционерного
общества
В АО проводится вертикальный и горизонтальный анализы
бухгалтерского баланса, оценка финансовых результатов и движения
финансовых потоков, расчет коэффициентов финансовой устойчивости,
ликвидности, рентабельности, производительности и пр. Благодаря данному
анализу возможно выявление сильных и слабых сторон в финансовом
состоянии компании, факторов и причин, которые оказали влияние на
выполнение или невыполнение финансового плана в прошлый период,
возможные резервы финансовых ресурсов, обосновать планы на будущие
периоды, определить недостатки в работе финансового отдела и пр.;
2) на втором этапе осуществляется прогнозирование будущих условий
осуществления деятельности компании, определяются важнейшие для
компании показатели для планирования;
3) на третьем этапе осуществляется разработка финансового плана,
которая включает в себя расчет производственных показателей, определение
Достоинства системы финансового
планирования АО
Соблюдение этапности
финансового
планирования
Использование методов
финансового
планирования
Осуществление финансового
планирования с помощью
цифровых технологий
Разделение обязанностей при
финансовом планировании
между субъектами
Наличие внутренней
документации и регламентов
для финансового
планирования
67
направлений капитальных и финансовых вложений в плановом периоде и
расчет потребности дополнительных финансовых средств, обобщение
рассчитанных показателей и планирование параметров финансового плана;
4) четвертый этап – это корректировка и конкретизация финансового
плана после его сопоставления и согласования с другими планами
организации;
5) пятый этап – это реализация финансового плана и контроль за его
выполнением.
Во-вторых, достоинством финансового планирования акционерного
общества является использование различных методов финансового
планирования (метода экономического анализа, расчётно-аналитического
метода, бюджетного планирования, балансового метода и др.). Данные методы
позволяют сформировать полную картину о финансовом состоянии компании,
проанализировать и оценить имеющиеся в компании ресурсы и потенциал, а
также выявить слабые места, на которые необходимо обратить внимание при
формировании финансовых планов.
В-третьих, в акционерных обществах активно используются цифровые
технологии для осуществления финансового планирования. В первую очередь,
они позволяют сократить сроки планирования за счет автоматизации всех
расчетных и прогнозных процессов. Для человека оценка и анализ больших
массивов данных является достаточно трудоемким процессом, а
автоматизированные программы могут выполнять данные функции намного
быстрее и без ошибок. Также автоматизированное планирование позволяет
повысить точность планов за счет осуществления более качественного и
точного прогнозирования и планирования, основанного на различных методах
и достичь целевых показателей прибыльности за счет инструментов
прогнозной аналитики.
В-четвертых, в акционерных обществах на примере ОАО
«Благовещенский комбинат молочных продуктов¬ осуществляется разделение

68
обязанностей при финансовом планировании между главным бухгалтером,
финансовым директором, генеральным директором и собранием акционеров.
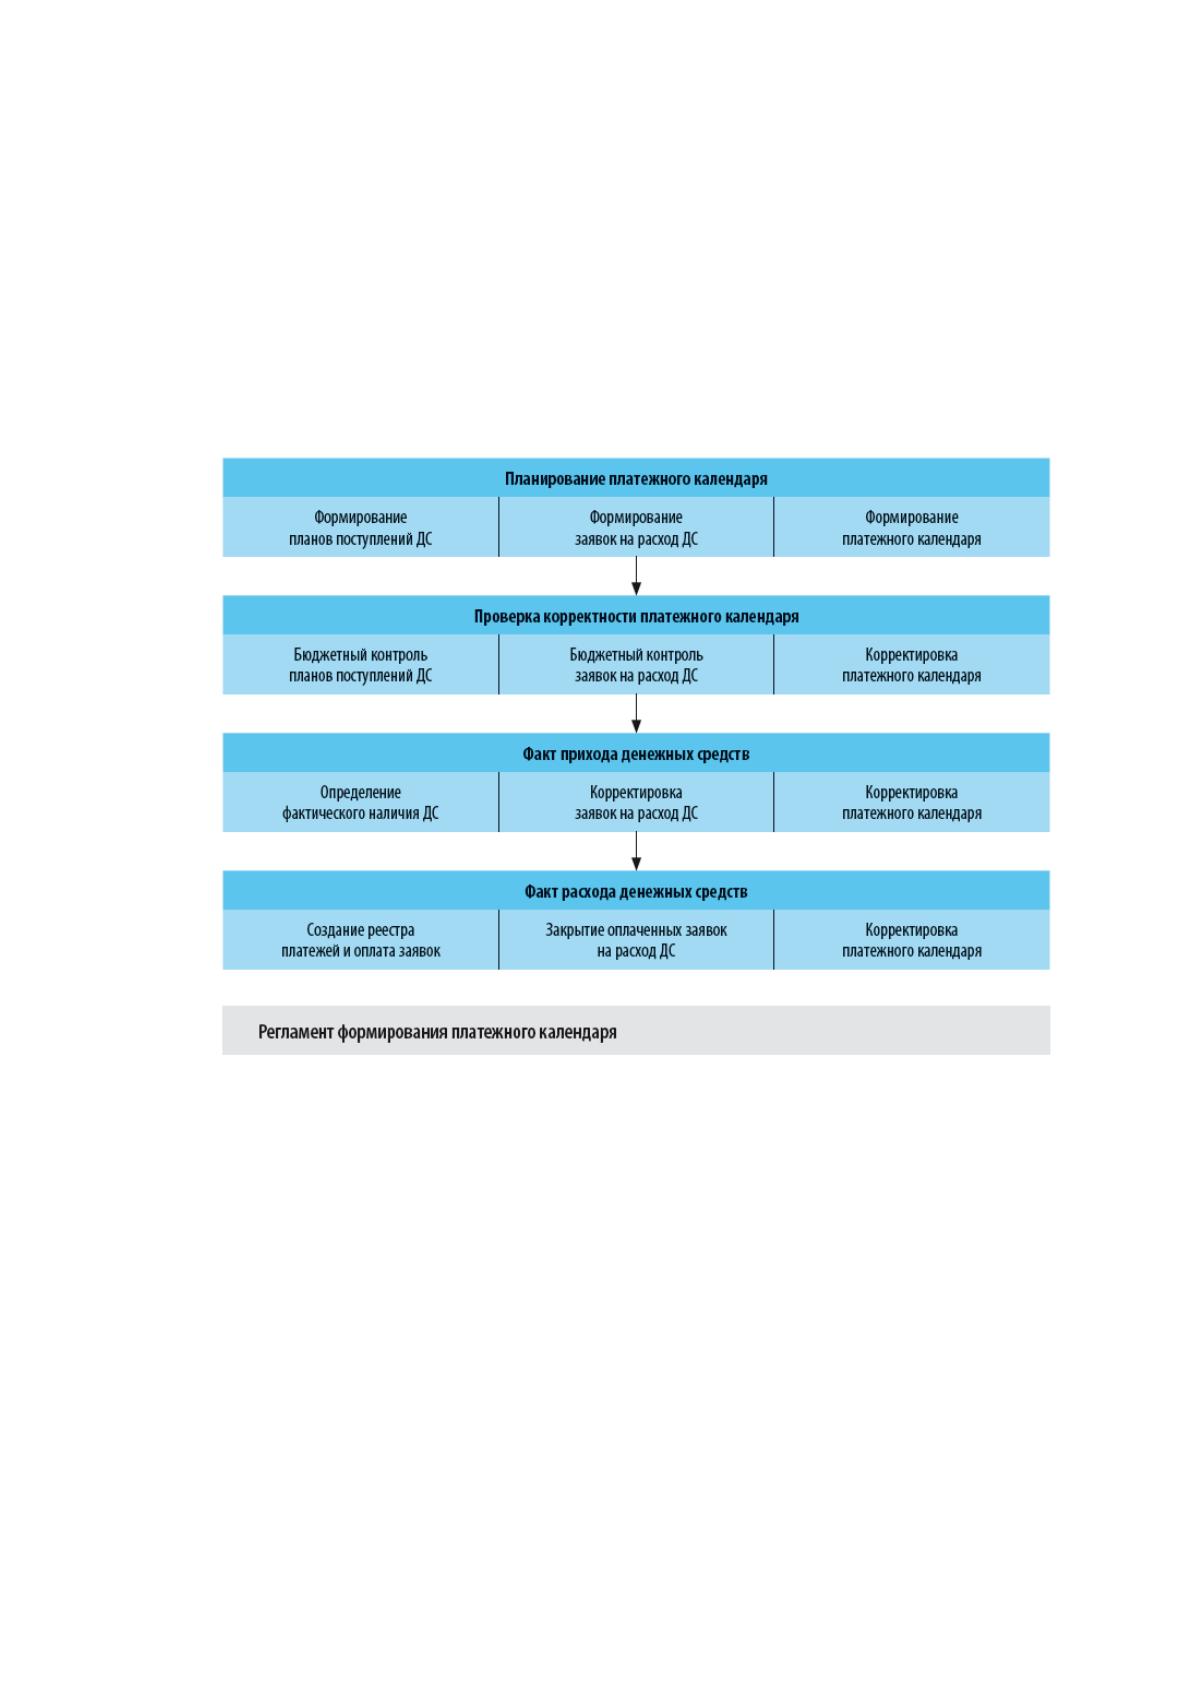
В-пятых, финансовое планирование акционерного общества
осуществляется на основании внутренней документации и регламентов для
финансового планирования. На рисунке 13 представлен пример регламента
формирования платежного календаря в акционерном обществе.
Рисунок 13 – Пример регламента формирования платежного календаря в
акционерном обществе
При этом было выявлено значительно больше недостатков системы
финансового планирования акционерного общества на примере ОАО
«Благовещенский комбинат молочных продуктов¬. Выявленные недостатки
представлены на рисунке 14.
69
Рисунок 12 – Недостатки системы финансового планирования акционерного
общества
Первый недостаток системы финансирования акционерного общества на
примере ОАО «Благовещенский комбинат молочных продуктов¬ – это
нереальность формируемых финансовых планов из-за неточных данных и
отсутствия анализа и учета факторов риска. Это значит, что фактические
значения показателей значительно (более 10 %) отклоняются от заданных
плановых значений. Так, в предыдущей главе в результате оценки
эффективности системы финансового планирования в ОАО «Благовещенский
Недостатки системы финансового
планирования АО
Нереальность формируемых финансовых планов из-за неточных данных и
отсутствия анализа и учета факторов риска
Формальная ориентация планирования на достижение финансового
результата и несогласованность целей финансового планирования с целями
управления компанией
Разобщенность структурных подразделений и отделов, принимающих
участие в составлении планов
Отсутствие системы оценки качества финансовых планов
Незаинтересованность подразделений или отделов к выполнению
поставленных планов
Формальная ориентация планирования на улучшение финансового
состояния
Отсутствие четкой системы подготовки и передачи информации о
составленном плане для согласования с вышестоящим отделом или
руководством
Неоперативный характер составления финансовых планов
Отсутствие стратегического планирования
70
комбинат молочных продуктов¬ было выявлено, что отклонение по
показателям выручки, прибыли, расходов составляет от 23,4 % до 64,7 %, что
является крайне высоким отклонением.
Причинами подобного несоответствия фактических значений плановым
являются следующие:
– низкая квалификация лиц, ответственных за составление финансовых
планов или недостаток опыта в сфере финансового планирования;
– неумение прогнозировать ситуацию на рынке;
– недостаток базы для проведения оценки и анализа плановых и
фактических показателей за предыдущие периоды и прогнозирования на
будущее;
– непринятие во внимание внутренних и внешних рисков, которые могут
негативным образом сказаться на деятельности компании.
Особо стоит выделить отсутствие эффективной системы оценки и
прогнозирования рисков на предприятии. В настоящее время осуществление
любой предпринимательской деятельности неразрывно сопряжено с высоким
уровнем неопределенности и нестабильности. На деятельность компаний
влияет множество факторов внешней среды:
– политическая обстановка в стране и в мире;
– перепады спроса на продукцию и цен на сырье из-за высокой
волатильности курса рубля по отношению к доллару и евро;
– санкционная политика западных стран против России и пр.
Следующий недостаток системы финансового планирования в
акционерном обществе – это формальная ориентация планирования на
достижение финансового результата и несогласованность целей финансового
планирования с целями управления компанией. Финансовое планирование и
бюджетирование должны не просто номинально значиться в системе
управления финансами компании и формально исполняться, они должны быть
тщательно продуманными, все планы должны быть согласованы друг с другом
и с другими планами компании (кадровыми, производственными,
71
инвестиционными, инновационными и др.) и должны быть согласованы с
общими целями компании.
Третий недостаток – это разобщенность структурных подразделений и
отделов, принимающих участие в составлении планов и их несогласованность.
Из-за отсутствия четкого регламента по работе различных подразделений в
процессе осуществления финансового планирования каждый отдел подает
необходимую для планирования документацию и аналитические отчеты в
разное время или в неполном объеме. В результате это приводит к четвертому
недостатку – неоперативному финансовому планированию. Оно заключается
в том, что финансовое планирование занимает длительное время (2-3 месяца),
что приводит к дополнительным временным, трудовым и финансовым
расходам.
Так, к примеру, при финансовом планировании важным элементом
является анализ внешней среды и рыночных тенденций, прогнозирование
изменений спроса и предложений на рынке, анализ конкурентной среды и пр.
Для осуществления подобного анализа необходима соответствующая
информация от маркетингового отдела, который занимается маркетинговыми
исследованиями. Однако при несогласованности подразделений компании и
отсутствии четкого регламента предоставления документации и отчетности, а
также их содержания происходит задержка предоставления материалов, а
также недостаток определенной информации в них. В свою очередь,
дополнение информации требует еще времени, что делает процесс подготовки
материалов для анализа чрезмерно растянутым во времени. И подобная
ситуация наблюдается в отношении других подразделений.
Пятый недостаток – это отсутствие системы оценки качества
финансовых планов. Каждый человек может совершить ошибку, не учесть
какие-то важные факторы, ошибиться в расчетах, полагаться на свое
субъективное мнение, а не на цифры и рыночные тенденции и пр. Все это
приводит к завышению или значительному занижению показателей
финансовых планов, что негативно отражается на деятельности компании. В