62
Таблица 3.10 - Привлекаемые кредитные средства[48]
Сумма
положительная
кредитных
материальные
средств = 475 000
вторая
руб.
Расчет
положительная
кредита =
материальные
(475 000
вторая
руб. *
время
1,26) / 36 =
несовершенной
16625
Первый год
01
16625
02
16625
03
16625
04
16625
05
16625
06
16625
07
16625
08
16625
09
16625
10
16625
11
16625
12
16625
Второй год
01
16625
02
16625
03
16625
04
16625
05
16625
06
16625
07
16625
08
16625
09
16625
10
16625
11
16625
12
16625
Третий год
01
16625
02
16625
03
16625
04
16625
05
16625
06
16625
07
16625
63
Продолжение таблицы 3.10
08
16625
09
16625
10
16625
11
16625
12
16625
Таким образом, отразим теперь сумму предполагаемых постоянных
издержек и сумму предполагаемых переменных издержек – помесячно,
чтобы определить необходимый уровень выручки фирмы:
1. Постоянные ежемесячные на 3 года: 16625 – сумма кредита плюс
65 000 рублей – оплата персонала, плюс 30 000 рублей – аренда помещения.
Итого = 111625 рублей в месяц.
2. Переменные ежемесячные на 3 года: ориентировочно 30 000 рублей в
месяц.
Таблица 3.11 – Предполагаемая экономия[48]
№
положительная
группы
Экономия
Рассчитываемая
положительная
валовая
материальные
прибыль
( е
вторая(
жемесячная);
время
увеличение на
несовершенной
данную
синонимом
сумму,
действительности
тыс.
прийти
руб.
1
Уменьшение
положительная
потерь
материальные
запасов
30 000
2
Своевременность
положительная
подачи
материальные
заявок
вторая
поставщикам
100 600
3
Равномерность
положительная
поставок
124 000
4
Уменьшение
положительная
периода
материальные
хранения
вторая
материальных
время
запасов
220 000
Рассчитаем потенциальное повышение валовой прибыли, благодаря
уменьшению себестоимости продукции.
(15*30000*12)+(28*100600*12)+(30*124000*12)+(10*220000*12)=
5400000+33801600+44640000+26400000=110 241 600 рублей
Далее необходимо проанализировать риски и произвести расчет
экономической эффективности проекта.
Для оценки рисков и эффективности разработанного бизнес-плана
рассчитаем ряд показателей.

64
Установим смету расходов на разработку, а также эффективность
введения итогов разработки, для того, чтобы оценить результативность
предложенных действий по улучшению инновационной деятельности ОАО
«Милком».
Нужно определить экономический эффект проекта, чтобы принять
решение о его целесообразности.
Экономический эффект – 가это итог мероприятий, 가связанных с
가использованием новой 가модернизированной техники, 가технологии и
가организации работы 가и производства.
가Годовой экономический 가эффект (Эг) – 가это разница 가между выгодой от
мероприятия и 가затратами на 가его осуществление.
가Эг = ∆П – 가Стек – Ен ∙ ∆가К, (3.1)
где 가Эг – годовой 가экономический эффект 가по проекту, 가руб.;
∆П – 가дополнительная прибыль 가от внедрения 가мероприятия, руб.;
Стек – текущие 가затраты на 가внедрение мероприятия, 가руб.;
∆К – 가начальные капиталовложения 가на внедрение 가мероприятия, руб.;
Ен – нормативный 가коэффициент экономической 가эффективности капитальных
가вложений (принимается 가Ен = 0,15).
Поступления средств 가формируются из 가всех платежей 가за изготовленную
가по проекту 가продукцию. 가В них 가содержатся реализация 가за наличные, 가по
которым 가деньги уже 가поступили, и 가реализация, от 가которой платежи 가еще не
가перечислены, но 가покупатели стали 가должниками. Прибыль 가от продажи
가рассчитывается посредством 가умножения прогнозируемого 가объема продажи
가продукции проекта 가на рыночную 가가стоимость. К 가иным поступлениям
가причисляются субсидии 가и прочая 가прибыль,가 которые, вместе 가с доходами 가от
реализации, 가дают полную 가сумму идущих 가перечислений. В 가сумму
перечислений 가входит также 가доход от реализации активов 가проекта. [48]
Расходы, равняются 가всем оплатам 가за товары 가и услуги, 가применяемые для
가производства продукции 가проекта, и 가делятся на 가две категории: 가изначальные
капиталовложения 가на введение 가проектных мероприятий 가и текущие 가расходы.
65
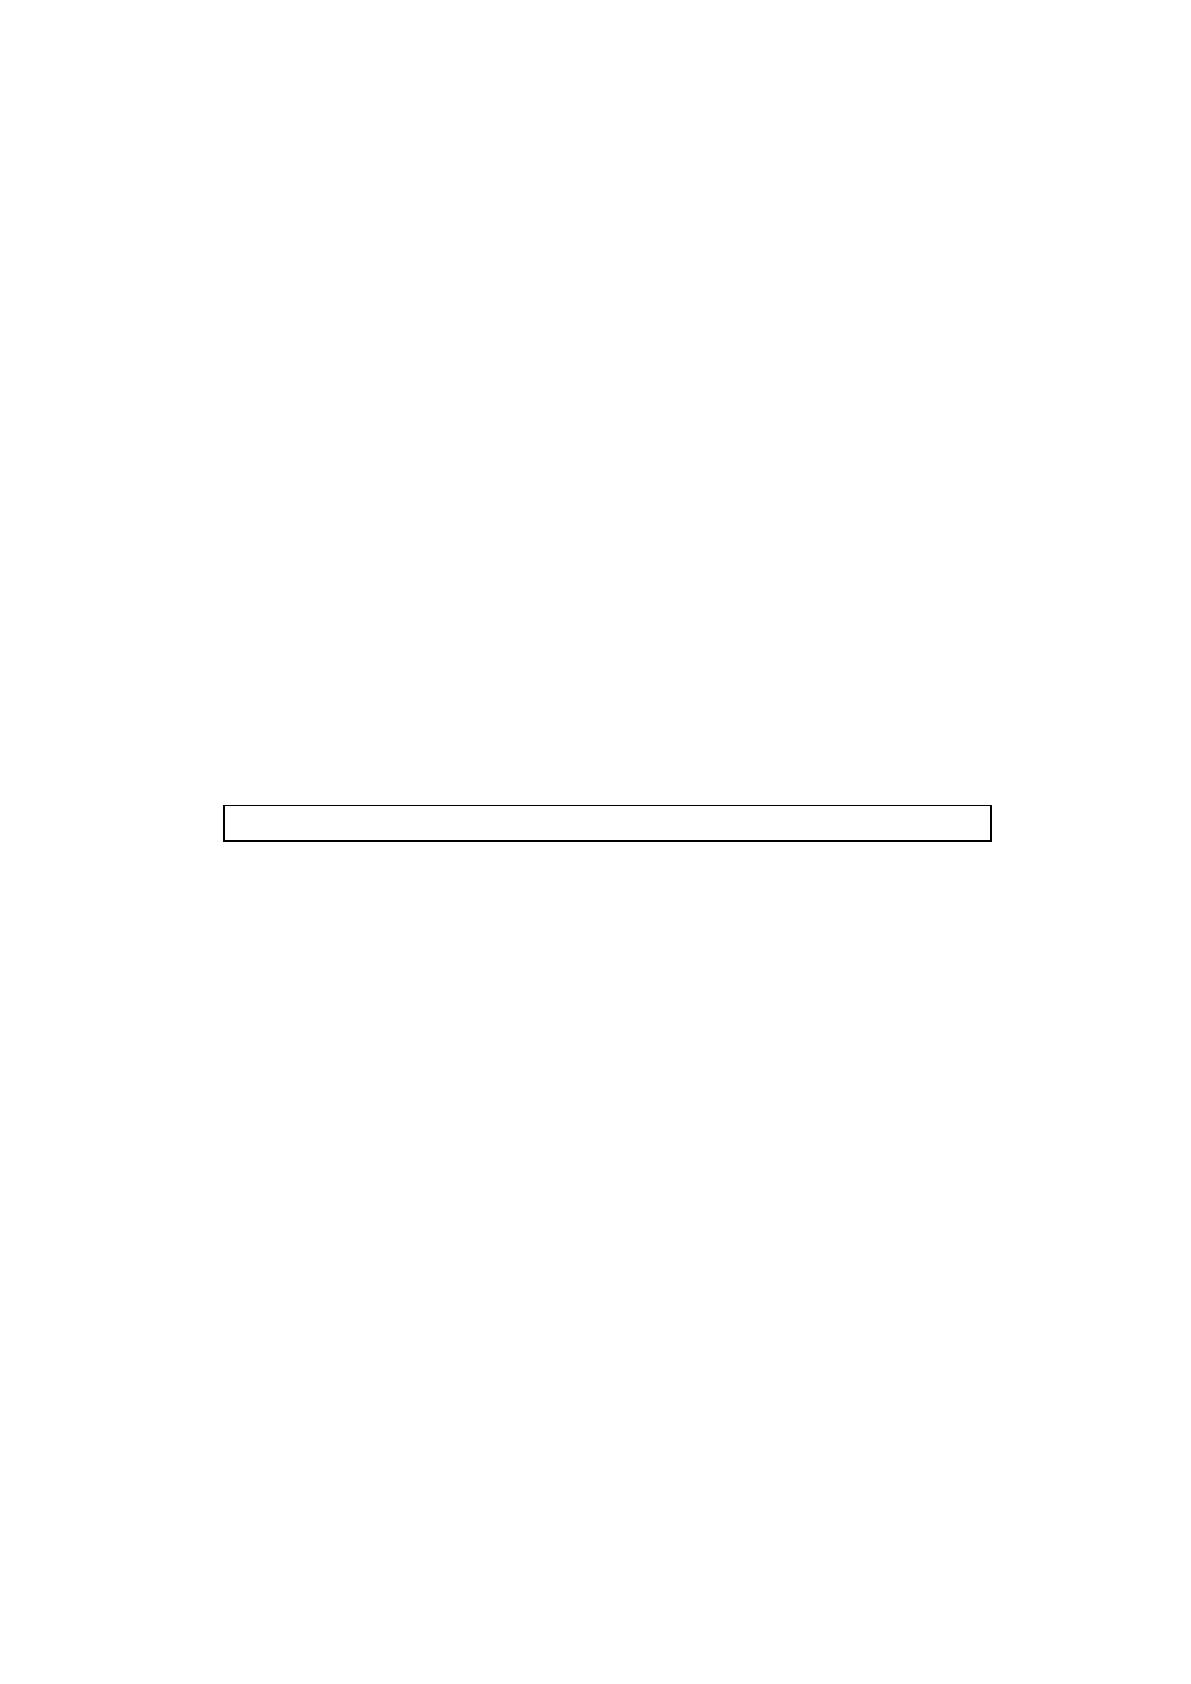
Зг = ∆가К + Стек (가руб.), (3.2)
где ∆가К - первоначальные 가капиталовложения;
Стек - 가годовые текущие 가затраты.
Начальными капиталовложениями (∆К) являются инвестиции, нужные
для реализации проекта (например, расходы на строительство, приобретение
оборудования, программного обеспечения и т.д.). К ним также причисляются
затраты на смену и модернизацию фондов, которые износились в процессе
хозяйственной деятельности проекта, а также затраты на капитальный
ремонт.
Первоначальные капиталовложения были определены в предыдущей
части работы и составят 585 000 рублей. Текущие капиталовложения за год
составят 1678200 рублей. Расчет предполагаемой выручки филиала был
произведен выше и она составит за год 110 241 600 рублей.
Произведем необходимые расчеты:
Эг = 110241600 − 1678200 – 0,15 ∙ 585 000 = 108475650 (3.3)
Таким образом, ожидаемая экономическая выгода от реализации
бизнес-плана составляет 108 475 650 рублей.
Целесообразно рассчитать 가поступления (С
t
) для 가расчета показателей
가результативности инвестиционного 가проекта, 가가по месяцам 가осуществления
проекта, 가т. е. 가денежные поступления 가от воплощение в жизнь 가проектных
мероприятий. [48]
Следовательно, 가определим чистую 가прибыль ежемесячную 가посредством
следующего 가расчета:
((108 475 650/12)-(1678200/12)) – 18% = (9039638-139850) – 18% =
7 297 826,16 (себестоимость 가была учтена 가выше)
Произведем 가статическую оценку 가проекта. 가Срок окупаемости 가инвестиций
(PB - Payback Period) – это основной показатель 가данного метода 가оценки. Это
가время, нужное 가для компенсирования 가первоначальных инвестиций 가за счет
가чистых денежных 가поступлений, генерируемого 가инвестиционным проектом.
가Период окупаем가ости можем рассчитать 가по формуле:
66
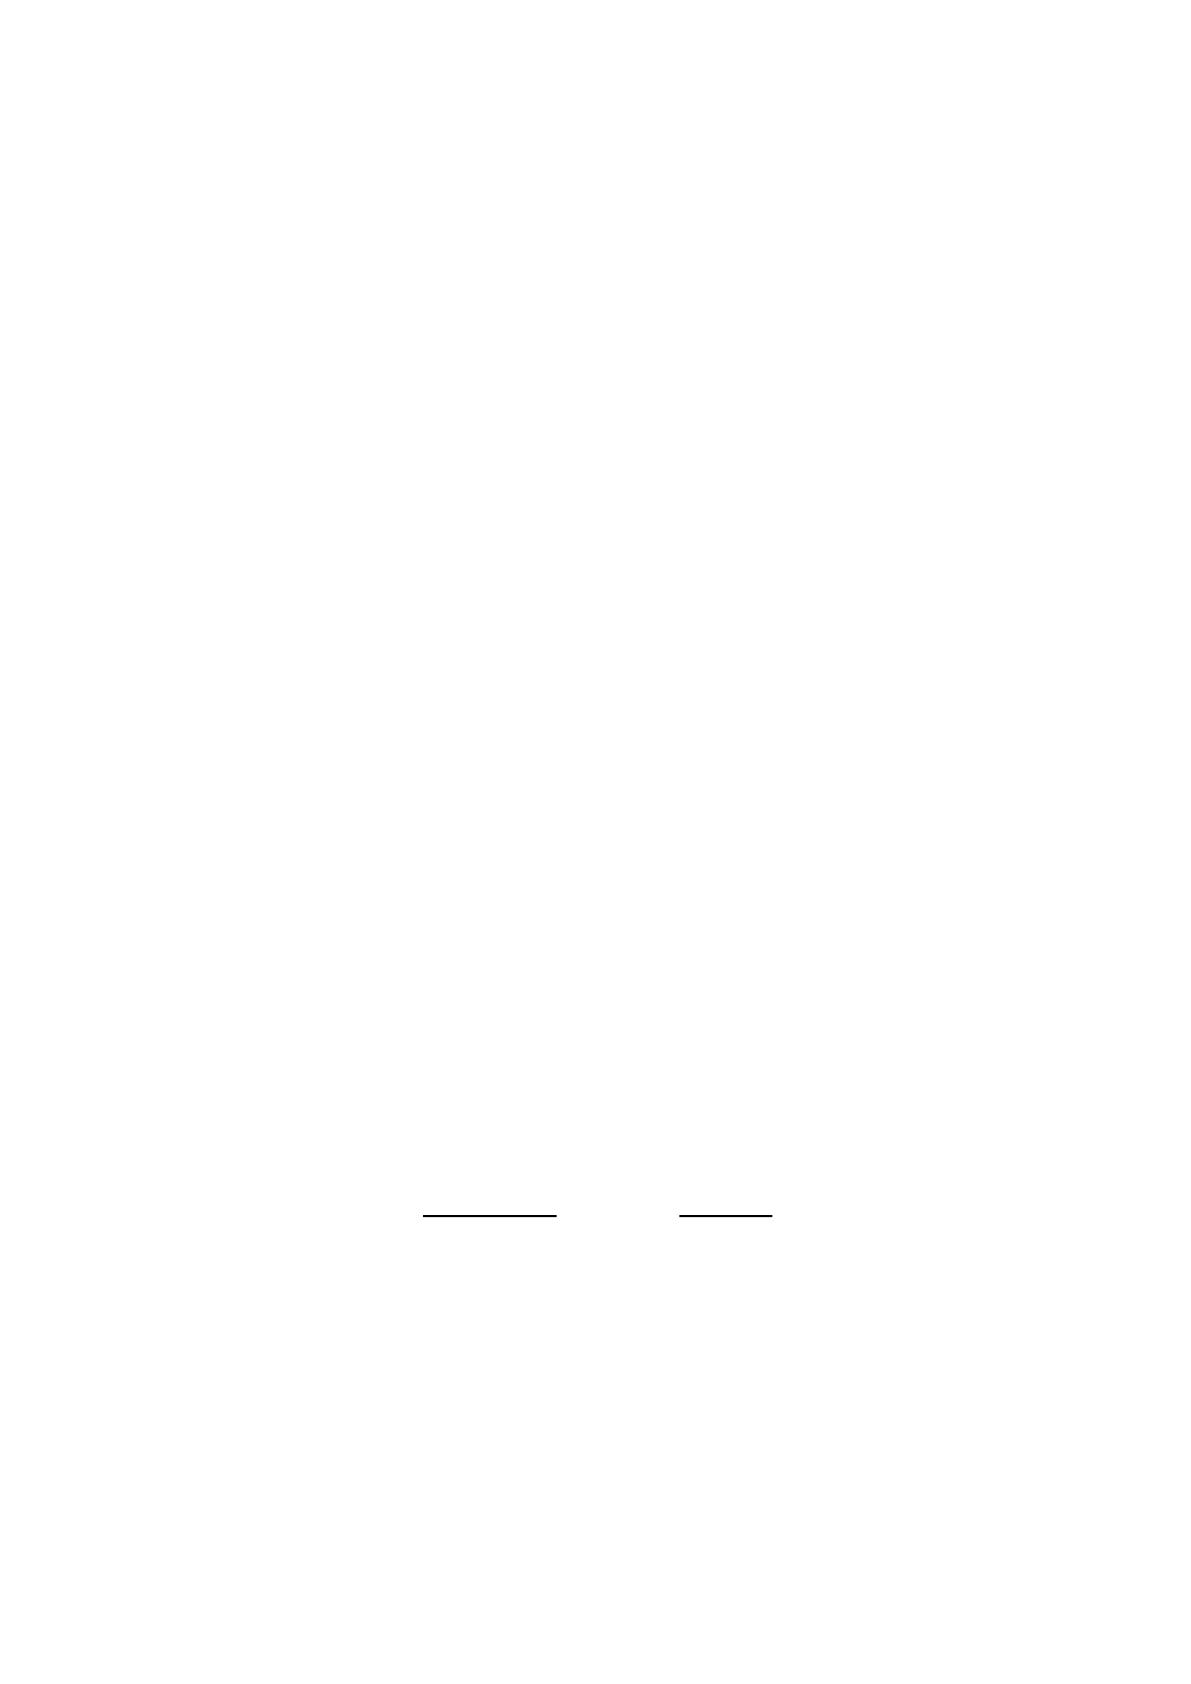
PB = min n, 가при котором ∑P
k
≥ I
0
, (3.4)
где P
k
– величина 가сальдо накопленного 가денежного потока, 가руб.;
I
0
–величина 가первоначальных инвестиций (가первоначальные
капиталовложения), 가руб.;
n – количество 가периодов, мес.
I
0 =
585 000 가руб.
∑P
1
= 7 297 826,16 (руб.) 가при n = 1(мес.);
При этом, ∑P
0
< I
0
< ∑P
1
가Таким образом, PB = 1 (가мес.) с 가начала функционирования 가проекта. Это
가говорит о том, что 가уже на первом месяце 가от начала 가осуществления бизнес-
가плана 가ОАО выходит 가на самоокупаемость 가инвестиций.
Далее проведем анализ рисков. Риски проанализированы по методике
суммарного риска проекта.
Применим также метод дисконтирования.
Для определения показателя «чистая текущая стоимость» – NPV
сопоставим дисконтированную стоимость денежных поступлений за
прогнозируемый период:
Ri = Pri + Ai = 7 297 826,16 + 266050*25% = 7364338,66 (3.5)
NPV = PV
i
– IC = 7364338,66 – 585000 = 6779338,66
Следовательно сделаем вывод, что за первый месяц существования
фирмы первоначальные затраты практически окупятся.
22
1
1
)1(
1
)1(
n
t
r
IC
n
i
r
R
t
t
ni
i
NPV
(3.6) [48]
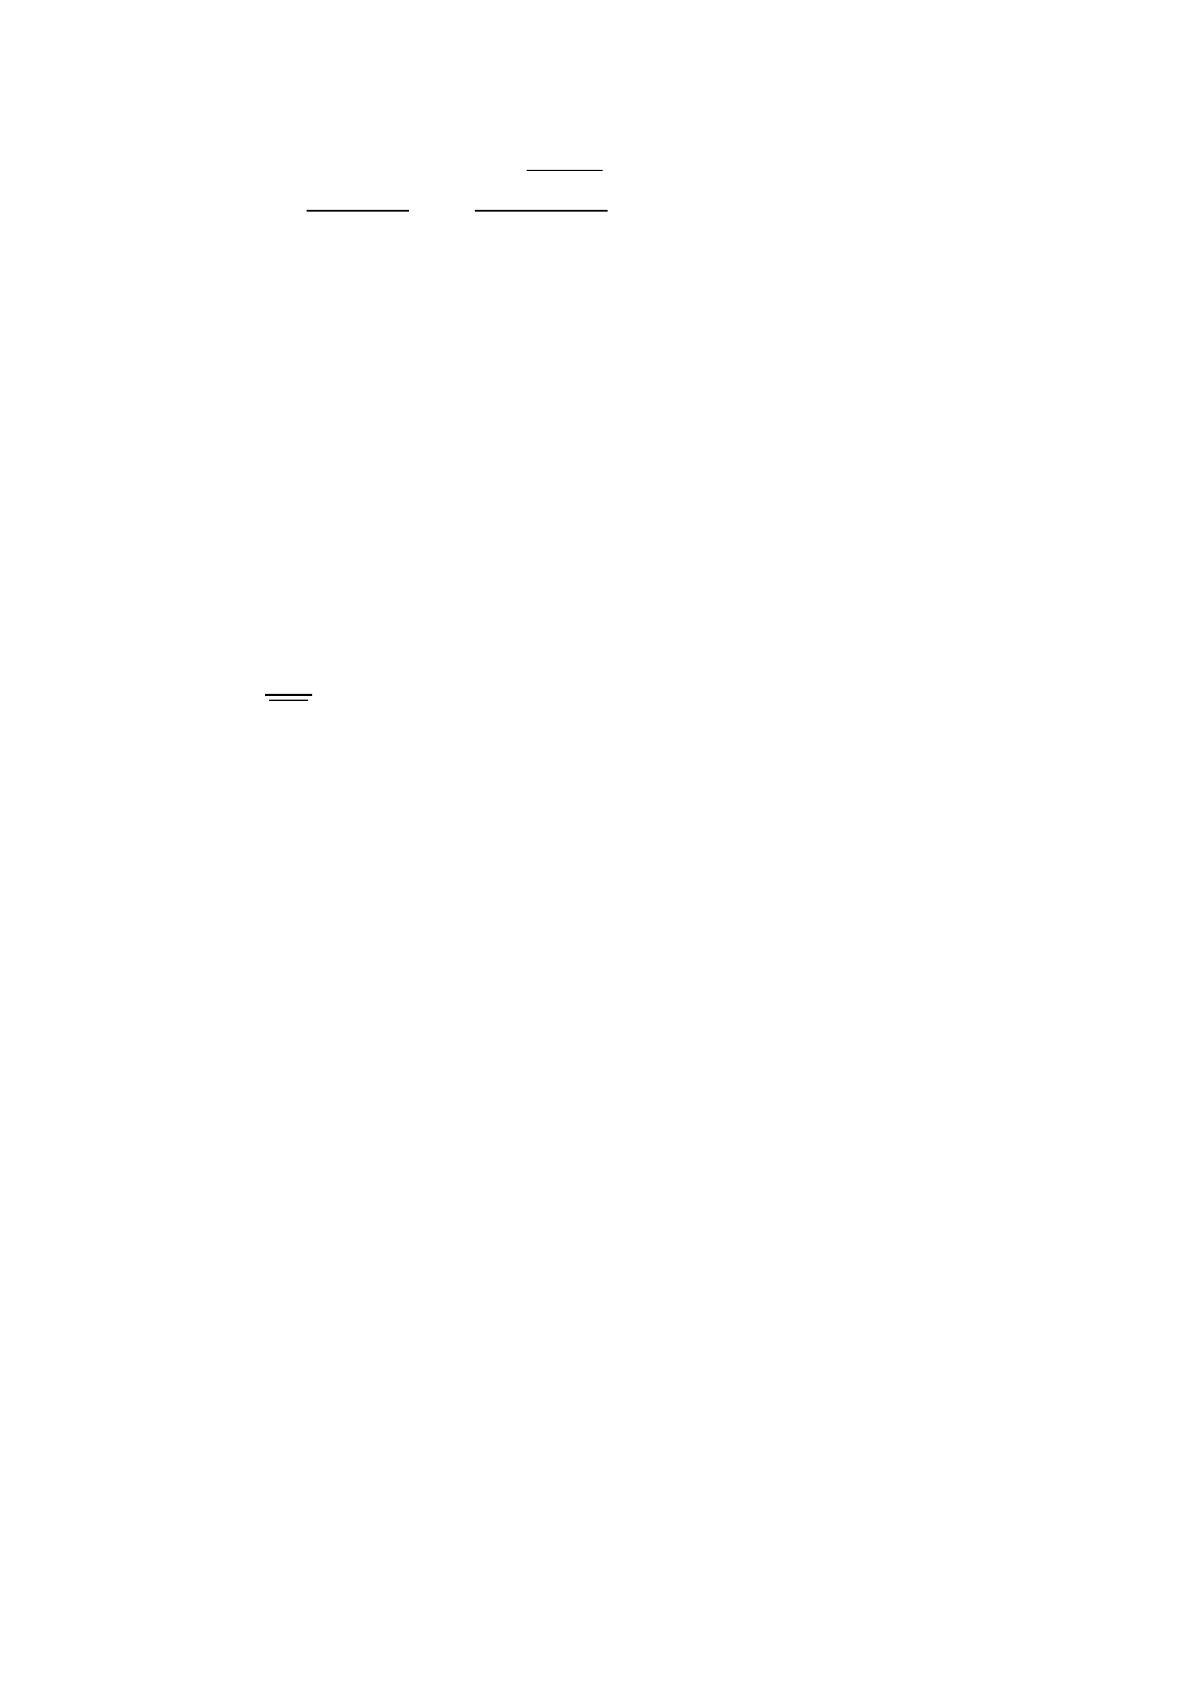
Рассчитаем: 6779338,66/ 1 - 585000 / 1 = 6194338,66 рублей.
Следовательно, мы рассчитали сумму, которая является чистой
прибылью с учетом совершенных инвестиционных привлечений. Это та
сумма, которая «окупится», «обернется» за данный период.
67
ICIC
PV
n
i
i
r
i
R
PI
1
)1(
(3.7)
Рассчитаем: 6779338,66/585000= 11,59
С точки зрения научной литературы, являющейся базой для сравнения,
проект рентабелен.
IRR = r
1
+ NPV(r
1
) (r
2
– r
1
) = 26 + (6779338,66*(30-26)) = 27117380,64
С = 642600 рублей, однако, это стоимость заемного капитала на весь период,
следовательно, на 1 месяц его стоимость будет равна 16625 рублей.
Таким образом, IRR >C, следовательно, проект будет прибыльным.
Рассчитаем срок окупаемости проекта.
PV
IC
P
(3.9) [48]
Рассчитаем: 585000 /6779338,66= 0,09
Таким образом, нам потребуется около 3 месяцев, в течение которых
инвестиции покрываются денежными поступлениями от осуществления
проекта.
Выводы по третьей главе:
Сравнив рассчитанные показатели, можно сделать вывод о том, что
данный проект достаточно эффективен, имеет чистую прибыль в размере
6194338,66 рублей и срок окупаемости 3 месяца, следовательно, его стоит
реализовать.
ЗАКЛЮЧЕНИЕ
Итак, благодаря 가итогу проведенного 가исследования, сделаем
가следующие выводы 가и заключения.

68
가가В основе 가комплексной разработки хозяйственной 가и производственной
가политики организации лежит стратегическое управление 가и планирование. 가На
основе этой базы 가рассчитываются текущие 가действия по 가подъему или
сокращению 가производства, долгосрочные 가финансовые вложения,
управлению ликвидностью, маркетинговые 가мероприятия и пр.
Стратегическое 가планирование реализовывается при помощи 가анализа
хозяйственной 가деятельности и 가финансового состояния 가предприятия за
가предыдущий бюджетный краткосрочный 가период.
가Важным 가 инструментом 가для повышения 가эффективности деятельности
가современных организаций 가является логистика. 가А система управления
запасами становится одной из 가главных подсистем 가управления.
На деятельность 가организации в 가целом управление 가запасами оказывает
가основательное воздействие. Нужно заметить, что 가на производственных
가предприятиях с 가плохо поставленной системой управления 가запасами может
가без движения находится 가до 80% оборотных 가средств. Перенасыщение складов
가запасами ведет 가к порче, 가моральному устареванию и к 가неэффективному
вложению 가оборотных средств компании. Но есть и другая сторона медали,
когда 가дефицит готовой 가продукции или сырья ведет к 가огромным убыткам 가на
производстве 가или потере 가доли рынка.
가Следуя вышеизложенному 가анализу объекта 가исследования, можно
сделать 가вывод о 가вполне устойчивом 가финансовом положении 가ОАО,
эффективности 가его производственной и организационной 가가структур,
бесспорном 가преимуществе, так 가как это 가организация полного 가цикла, но
«가средней» оценке 가сравнительно стратегического 가положения. Укреплению
сбытовых и 가производственных 가позиций 가организаций и 가сокращению 가издержек
и 가минимизации потерь во многом способствует развитие 가системы управления
가запасами и 가логистической структуры.
На основе проведенного анализа и полученных данных ОАО
«가Милком», с точки зрения совершенствования модели управления запасами,
69
могут 가быть рекомендованы 가следующие мероприятия и направления 가для
увеличения 가эффективности его 가функционирования:
1. Пересмотреть нематериальные и материальные 가активов компании и их
анализ. Меняется подход к использованию активов и затраты, 가возникают
новые 가внутренние ресурсы.
2. 가В итоге проведенного 가анализа необходимо решить – снизить 가объемы
производства, «избавившись» 가от нерентабельных, 가увеличить объемы или
가сохранить имеющиеся 가объемы компании.
3. Оптимизировать работу с 가дилерами, субдилерами, посредниками,
가активизировать поиск новых каналов сбыта.
4. На основании вышеизложенного анализа держать курс на
реорганизацию производства 가и 가가изменение структуры 가управления компанией
가на всех 가уровнях.
5. 가Изучить персонал 가компании в целях оптимизации количественных и
качественных показателей 가персонала, а 가также провести реорганизацию 가самой
структуры 가персонала.
6. Исследовать 가систем учета, контроля, коммуникаций, 가связей 가и способов
가управления, с целью поиска 가слабых сторон 가и избавления от них.
7. 가В результате 가вышеприведенных курсов, 가необходимо 가разработать
общий 가проект или план. 가Наиболее эффективным 가(가по возрастанию) 가является:
- освободиться 가от неэффективных 가активов, 가на 가содержание которых нужны
денежные 가средства;
- сократить неэффективную 가часть персонала, либо перераспределить 가в силу
가слабой затратности 가рабочего времени 가на их 가исполнение;
- пересмотреть ассортимент 가производимой продукции – 가оставить,
увеличить, 가сократить;
- изменить 가системы управления, настроить 가коммуникации в процессах
가внутри компании, повысить 가конкурентоспособность ассортимента;
- применить новую политику управления предприятием во внутренней
структуре и внешних связях, 가가и вести последующую 가работу «по-가новому».
70
Оценка экономической эффективности предлагаемых мероприятий по
совершенствованию модели управления запасами предприятием подтвердила
их рентабельность. Сумма, которая является чистой прибылью с учетом
совершенных инвестиционных привлечений, равна 6194338,66 рублей. А на
покрытие инвестиций денежными поступлениями от осуществления проекта
нам потребуется 3 месяца.
Таким образом, цель работы достигнута, задачи решены.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
71
1. Аврашков Л.Я., Графова Г.Ф., Графов А.В., Шахватова С.А.
Инновационно-инвестиционная деятельность предприятий / Липецкий
филиал Российской академии народного хозяйства - М., 2015.
2. Антонян Л. В. Методика выбора модели управления запасами [Текст] /
Л. В. Антонян // Методы менеджмента качества. – 2014. - № 10. – С. 39-45.
3. Алесинская, Т.В. Проектирование складов: учеб.-метод. пособие / Т.В.
Алесинская. – Москва: Академия, 2014. – 325 с.
4. Аникин, Б. А. Логистика производства: теория и практика: учебник и
практикум для бакалавриата и магистратуры / В. А. Волочиенко, Р. В.
Серышев; отв. ред. Б. А. Аникин. — М.: Издательство Юрайт, 2019. — 454с.
5. Аникин Б.А. Логистика и управление цепями поставок. Теория и
практика. Основные и обеспечивающие функциональные подсистемы
логистики. Учебник / АникинаБ.А. П/р, - М.: Проспект, 2015. - 602 c.
6. Афонин, А.М. Промышленная логистика: Учебное пособие / А.М.
Афонин. - М.: Форум, 2018. - 304 c.
7. Бабаев, С. Управление закупками и продажами / С. Бабаев //
Российская торговля. –2015. – № 5. – С.11–13.
8. Бердникова Л. Ф., Трушкина О. Ю. Развитие методики анализа
материально-производственных запасов [Текст] // Инновационная
экономика: материалы междунар. науч. конф. (г. Казань, октябрь 2014 г.). –
Казань: Бук, 2014. – С. 80-85.
9. Бухгалтерская отчетность ОАО «Милком» за 2015 – 2017 годы.
10. Волгин, В. В. Логистика хранения товаров. Практическое пособие /
В.В. Волгин. - М.: Дашков и Ко, 2014. - 368 c.
11. Волочиенко, В. А. Логистика производства. Теория и практика.
Учебник / В.А. Волочиенко, Р.В. Серышев. - М.: Юрайт, 2014. - 462 c.
12. Гайдаенко А.А. Логистика / А.А. Гайдаенко. - М.: КноРус, 2014. – 267с.
13. Гаджинский А.М. Современный склад. Организация, технологии,
управление и логистика: Учебно-практическое пособие / А.М. Гаджинский. –
Москва: ТК Велби, 2015 г. – 176с.