33
Несоблюдение представленных на рисунке 2.5 факторов содержит в себе
риски потери заказчиков, ухудшения деловой репутации предприятия.
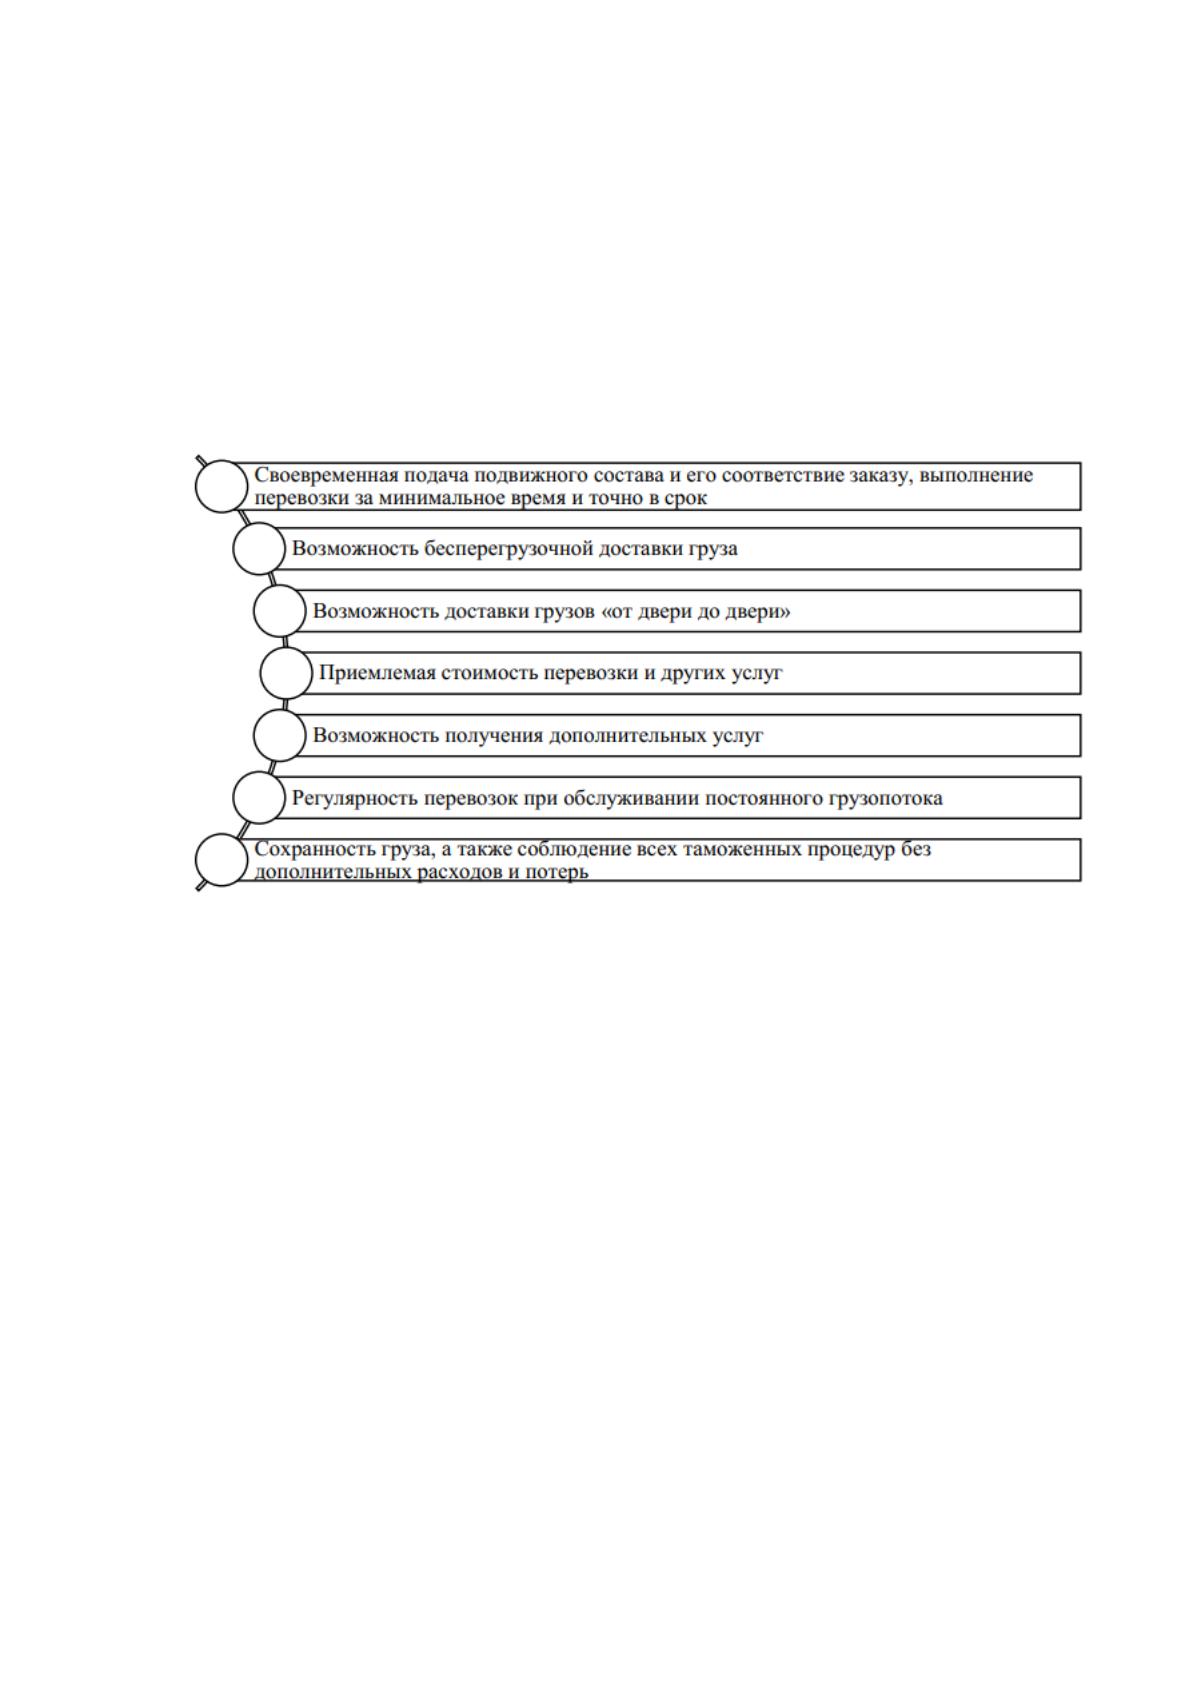
Кроме того, при организации деятельности транспортно-
экспедиционной компании необходимо иметь четкое представление об
основных требованиях заказчиков к транспортно-экспедиционным услугам,
которые сводятся к следующему их набору, отраженному на рисунке 2.6.
Рисунок 2.6. Базовый набор требований заказчиков к услуге транспортно-
экспедиционной компании, определяющий ее выбор клиентом
Только всестороннее исследование обозначенных факторов и выявление
проблем и достижений в деятельности компании в контексте данных
критериев и факторов способно обеспечить эффективную систему управления
рисками на предприятии.
Для осуществления перевозок грузов предприятие располагает
большегрузными автопоездами в составе автомобилей-тягачей и
универсальных полуприцепов. В ОДО ∇СМАРУСКОМ∈ по состоянию на
начало 2023 г. в наличии имеется 81 единица транспортных средств,
выполняющих перевозки грузов. Данные по транспортным средствам
предприятия представлены в таблицах 2.3 и 2.4.
34
Таблица 2.3
Транспортные средства ОДО ∇СМАРУСКОМ∈ на 01.01.2023 г.
Марка транспортных средств
Количество
транспортных средств
Тягачи
IVECO
21
DAF XF 95
18
Полуприцепы
п/п KoegelSN 24
24
Шмитц
18
Из таблицы 2.3 видно, что у предприятия имеется 39 тягачей, а также –
в наличии имеются полуприцепы Koegel и Шмитц общим числом в 42
единицы.
В таблице 2.4 можно увидеть характеристику имеющихся транспортных
средств с позиций марки транспортных средств и года выпуска каждого авто.
Таблица 2.4
Характеристика транспортных средств ОДО ∇СМАРУСКОМ∈ на 01.01.2023
г. по сроку эксплуатации
Тип / марка
транспортных средств
Год выпуска
Количество,
ед.
Уд. вес, %
Тягачи IVECO
до 2018 г.
14
35,9
2018-2022
7
17,9
Тягачи DAF XF 95
до 2018 г.
9
23,1
2018-2022
9
23,1
Всего
-
39
100,0
Полуприцепы Koegel SN 24
до 2018 г.
13
31,0
2018-2022
11
26,2
Полуприцепы Шмитц
до 2018 г.
7
16,7
2018-2022
11
26,2
Всего
-
42
100,1
Как видно из данных таблицы 2.4, 40,1 % от общего числа тягачей
предприятия приходятся на тягачи до 5 лет. Доля полуприцепов предприятия
не старше 5 лет в общем их количестве – 52,4 %.

35
Таким образом, проведенный анализ развития ОДО ∇СМАРУСКОМ∈ в
2020-2022 гг. показывает наличие неоднозначной тенденции и результатов
работы организации. С одной стороны, можно отметить незначительное
наращивание штата, оптимизацию затрат и рост прибыли и рентабельности
работы организации, высокий уровень обеспеченности транспортно-
хозяйственной деятельности организации относительно новым транспортным
парком. Однако, с другой стороны, в организации прослеживается явное
снижение эффективности использования основных экономических ресурсов,
что нашло свое выражении в снижении производительности труда и
фондоотдачи, а также в замедлении оборачиваемости оборотных активов. Это
требует более углубленного исследования организации финансовой работы и
планирования финансовой деятельности организации.
2.2 Анализ организации планирования финансовой деятельности в
организации
В ОДО ∇СМАРУСКОМ∈ функции и задачи оперативного планирования
хозяйственной деятельности организации возложены на следующие
структурные подразделения:
экономическое бюро (главный экономист);
бухгалтерия (главный бухгалтер) и финансовый отдел (главный
экономист);
отдел развития (директор по развитию).
В таблице 2.5 представлена характеристика распределения функций
между данными подразделениям ОДО ∇СМАРУСКОМ∈, участвующими в
осуществлении оперативного планирования и контроля финансовой и в целом
хозяйственной деятельности организации. Как видно из данных таблицы,
основным структурным подразделением, осуществляющим оперативное
планирование в ОДО ∇СМАРУСКОМ∈, является финансовый отдел
36
(совместное с экономическим бюро), а также отделы бухгалтерии и развития
организации.
Таблица 2.5
Распределение функций и задач оперативного планирования финансовой и
сопутствующей деятельности между функциональными подразделениями
ОДО ∇СМАРУСКОМ∈
Под-
разде-
ление
Выработка и
принятие
решения
Организация и
координация
исполнения
решения
Мотивация
Учет и анализ
исполнения
решения
Контроль
исполнения
решения
Дирек-
тор
Инициирует
процесс
планирова-
ния и
контроля
Разработка
и утвержде-
ние
целевых
показателей
Принимает
отчеты и
предложения
Проводит
контроль за
исполнением
обязанностей
подчинен-
ными
Бухгал-
терия
Проводит
контроль по
целевым
показателям
Разрабатывает
текущий
бюджет
Принимает
участие в
разработке
финансового
плана
Проводит
бухгалтерскую
проверку
Контроли-
рует
поступление
и
расходование
средств
Эконо-
мичес-
кое
бюро
Финан-
совый
отдел
Принимает
участие в
разработке
финансового и
стратегичес-
кого плана
развития
Принимает
участие в
разработке
целевых
показателей
Проводит
финансовую
проверку
денежных
потоков и
проверку
выполнения
планов
производства
Отдел
разви-
тия
Проводит
контроль за
выполнением
хозяйственных
планов
Принимает
участие в
разработке
плана развития
Принимает
участие в
разработке
целевых
показателей
Обеспечивает
выполнение и
проводит
проверку
выполнения
планов развития
37
Директор ОДО ∇СМАРУСКОМ∈ осуществляет инициирующую и
контролирующую функции, а также утверждает и согласовывает программу
развития и финансовую политику организации, в разработке отдельных частей
которых принимают участие финансовый отдел, экономическое бюро,
бухгалтерия и отдел развития.
В таблице 2.6 отразим распределение должностных обязанностей между
структурными подразделениями и отдельными должностями совокупности
функциональных обязанностей при осуществлении оперативного
финансового планирования в ОДО ∇СМАРУСКОМ∈.
Таблица 2.6
Распределение должностных обязанностей между подразделениями и
специалистами при осуществлении оперативного финансового планирования
в ОДО ∇СМАРУСКОМ∈
Работник
Реализуемая функция
Директор
1. Инициирует проведение оперативного планирования и утверждает
разрабатываемые программы развития, финансовые планы
2. Осуществляет контрольную проверку выполнения планов,
программы развития и финансовой дисциплины в организации
3. Отчитывается о выполнении программы развития и финансовых
планов перед учредителями и акционерами
Гл. бухгалтер
1. Осуществляет бухгалтерскую проверку документов и платежей
2. Предоставляет актуальную информацию о текущем финансовом
состоянии предприятия
3. Осуществляет участие в разработке финансового плана, бюджета,
платежного календаря
Специалист отдела
развития
1. Осуществляет разработку программы развития
2. Предоставляет актуальную информацию о ходе выполнения
текущих планов по развитию
Экономист
экономического
бюро
Специалист
финансового
отдела
1. Осуществляет разработку финансового плана
2. Разрабатывает предложения и обоснования целевых показателей
развития
3. Проводит контроль и проверку финансово-экономических и
коммерческих показателей деятельности предприятия
Как видно из таблицы 2.6, основная часть работы по организации и
проведению как оперативного, так и стратегического финансового
планирования в ОДО ∇СМАРУСКОМ∈ приходится на специалистов
38
финансового отдела и экономического бюро, находящихся в подчинении у
заместителей директора и осуществляющих согласованную с бухгалтерией и
отделом развития работу по финансовому планированию в организации.
Недостатком сформированной системы финансового планирования можно
отметить то, что фактически принимающие участие в финансовом
планировании специалисты находятся в подчинении у трех разных
руководителей второго звена (заместители директора и главный бухгалтер),
что приводит к усложнению взаимодействия между ними.
Информация об оценке реализации принципов планирования в ОДО
∇СМАРУСКОМ∈ представлена в таблице 2.7.
Таблица 2.7
Оценка реализации принципов планирования в ОДО ∇СМАРУСКОМ∈
Принцип
Отметка о
реализации
Подходы к реализации принципа в организации
1. Принцип
интегрированности
+ / –
Разработан годовой план развития, однако в данном
плане отсутствуют показатели-∇якоря∈, позволяющие
оценить долгосрочную стратегию развития
организации
2. Принцип
комплексного
характера принятия
решений
+
В процессе составления плана развития и его
реализации финансовый отдел и бухгалтерская служба
активно обмениваются информацией с другими
подразделениями и центрами ответственности
организации
3. Принцип
высокого динамизма
–
Разработка, анализ и контроль текущих
управленческих решений, особенно в части
управления финансовыми потоками и материального
обеспечения, производятся без четкой связи с
динамически изменяющейся средой и без внесения
изменений в текущий план развития
4. Принцип
вариативности
подходов
+ / –
Разрабатываемые на предприятии годовые планы
развития имеют поверхностную оценку рисков, без
моделирования развития альтернативных вариантов
5. Принцип
ориентации на
стратегические цели
+ / –
В ОДО ∇СМАРУСКОМ∈ отсутствует стратегический
(на период от 3 лет) план развития
Уровень
реализации, %
(0,5 + 1 + 0
+ 0,5 + 0,5)
/ 5 х 100 =
50,0 %
—
Как показывают полученные в таблице 2.7 данные, уровень реализации

39
базовых принципов управления планированием в ОДО ∇СМАРУСКОМ∈
составляет 50,0 %. Несмотря на то, что фактически по всем принципам
наблюдается проведение определенной работы и организация
управленческого процесса с ориентацией на соблюдение этих принципов, в
полной мере принципы не реализованы, что является негативным аспектом в
работе ОДО ∇СМАРУСКОМ∈ по организации планирования финансовой
деятельности.
Основное текущее планирование в ОДО ∇СМАРУСКОМ∈ сводится к
организации финансового планирования на предприятии, которое
осуществляется посредством составления финансовых планов разного
содержания и назначения в зависимости от задач и объектов планирования. В
ОДО ∇СМАРУСКОМ∈ текущее финансовое планирование и прогнозирование
деятельности осуществляют бухгалтер и директор:
бухгалтер, согласованно с финансовым отделом, – осуществляет
разработку краткосрочных планов и составление ежемесячных бюджетов
организации (бюджетирование);
финансовый отдел, согласованно с бухгалтерией, отделом развития,
экономическим бюро, – разрабатывает укрупненные планы-прогнозы
развития организации на год.
Задачи финансового планирования ОДО ∇СМАРУСКОМ∈ отражены на
рисунке 2.7.
Рисунок 2.7. Задачи финансового планирования в ОДО ∇СМАРУСКОМ∈
Определение наиболее рациональных направлений развития организации,
обеспечивающих в планируемом периоде наибольшую прибыль
Выявление резервов увеличения доходов организации и способов их мобилизации
Эффективное использование финансовых ресурсов
Увязка финансовых ресурсов с показателями общего плана развития организации
Обеспечение оптимальных финансовых взаимоотношений с бюджетом, банками и
другими финансовыми структурами
40
Особое внимание, особенно со стороны бухгалтера
ОДО ∇СМАРУСКОМ∈, уделяется бюджетированию, то есть в применении к
ОДО ∇СМАРУСКОМ∈ – планированию движения финансовых средств на
текущий месяц. Основу бюджетирования в ОДО ∇СМАРУСКОМ∈ составляет
анализ, и составление краткосрочных прогнозов на базе проведенного анализа
доходов и расходов организации, подготавливаемого финансовым отделом
совместно с экономическим бюро.
На основании имеющегося плана развития ОДО ∇СМАРУСКОМ∈ на
2022 год с учетом национальных и международных требований к порядку
разработки и содержанию бизнес-планов проведем оценку эффективности и
полноты бизнес-планирования на предприятии (таблица 2.8).
Таблица 2.8.
Оценка полноты и эффективности бизнес-планирования, как составляющей
планирования финансовой деятельности, в ОДО ∇СМАРУСКОМ∈
Раздел бизнес-плана
Информация о наличии и подготовке на предприятии
Оценка в
баллах (5-
бальная
шкала)
Характеристика и
общая стратегия
развития
Отсутствует четкая стратегия
Информация частично приведена по тексту
имеющегося плана развития
2
План маркетинга
Фактически не дана оценка рынка и положение на
рынке организации
Отсутствует оценка стратегической конкурентной
позиции, стратегический анализ, бюджет маркетинга
2
Финансовый план
Отсутствует в виде отдельной финансовой модели, за
исключением отдельных годовых прогнозных планов
продаж по видам услуг и формирования прибыли и
налогов. Нет плана денежных потоков
3
Организационный
план
Отсутствует полностью
1
Инвестиционный
план
Частично упомянуты возможные направления вложе-
ний в будущее развитие, без указания источников
финансирования и оценки эффективности вложений
3
Оценка рисков
деятельности
Отсутствует полностью
1
Итого
–
12 / (6 х 5)
= 0,4
(40,0 %)
41
Как видно из полученных данных, фактический уровень задействования
инструмента бизнес-планирования на предприятии составляет всего 40,0 %,
причем отдельные виды планов (оценка рисков, характеристика стратегии
организации, организация и управление бизнесом) отсутствуют практически
полностью, а по таким существенным направлениям бизнес-планирования,
как финансы, инвестиции и маркетинг информация представлена в
обобщенном и не полном виде. На рисунке 2.8 в графическом виде отобразим
полученные результаты о полноте и степени задействования инструмента
бизнес-планирования в ОДО ∇СМАРУСКОМ∈.
Рисунок 2.8. Уровень и полнота задействования инструмента бизнес-
планирования в ОДО ∇СМАРУСКОМ∈
Сложившаяся ситуация свидетельствует о низкой эффективности
бизнес-планирования в ОДО ∇СМАРУСКОМ∈ и требует реализации
направлений совершенствования процесса бизнес-планирования на
предприятии.
Таким образом, наличие негативных трендов в показателях
использования ресурсов обусловило необходимость углубленного
исследования организации и эффективности планирования финансовой
Описание и стратегия
Маркетинг и продажи
Финансы
Управление и орагнизация
Инвестиции
Оценка рисков
42
деятельности ОДО ∇СМАРУСКОМ∈, по результатам которого можно
отметить высокий уровень организации данного процесса – имеются
специализированные подразделения, между ними установлены четко
регламентированные связи и в целом проведено распределение решаемых
функций, задач и обязанностей в области планирования и прогнозирования.
2.3 Оценка эффективности планирования финансовой деятельности в
организации
Далее для оценки эффективности реализации финансовой работы и
результативности планирования финансовой деятельности в организации
проанализируем ликвидность баланса ОДО ∇СМАРУСКОМ∈ за 2020-2022 гг.
Для этого на основании общепринятой методики расчета ключевых
коэффициентов ликвидности составлена таблица 2.9, содержащая результаты
расчетов трех коэффициентов и оценку их динамики за исследуемый период и
отклонений от общепринятых нормативных значений по каждому из
рассматриваемых показателей.
По данным таблицы 2.9 можно сделать следующие выводы:
– значение коэффициента абсолютной ликвидности демонстрирует
снижение в 2021 г. и, несмотря на некоторый рост в 2022 г., за анализируемый
период снизилось на 0,010 пункта до 0,015 пункта на конец 2022 г., что при
нормативе в 0,2 пункта устойчиво не удовлетворяло предъявляемому
критерию, – это не позволяет сделать выводы об абсолютной ликвидности
баланса организации, то есть об отсутствии у ОДО ∇СМАРУСКОМ∈
гарантированной возможности за счет текущих поступлений финансовых
ресурсов обеспечить погашение наиболее срочных обязательств;
– при этом по промежуточному коэффициенту покрытия наблюдается
более положительная динамика – увеличившись за три года на 0,092 пункта до
1,136 пункта на 31.12.2022 г., значение коэффициента удовлетворяло
критерию, что позволяет сделать вывод о наличии у организации