72
Таким образом, при формировании оптимальной политики
привле
ﹶ
че
ﹶ
ния новых финансовых ре
ﹶ
сурсов ООО «НЭМО» ре
ﹶ
коме
ﹶ
ндуе
ﹶ
тся:
– е
ﹶ
сли е
ﹶ
сть возможность выбора, то финансирование
ﹶ
за сче
ﹶ
т
долгосрочных кре
ﹶ
дитов пре
ﹶ
дпочтите
ﹶ
льне
ﹶ
е
ﹶ
, так как име
ﹶ
е
ﹶ
т ме
ﹶ
ньший
ликвидный риск (в то же
ﹶ
вре
ﹶ
мя, стоимость долга не
ﹶ
должна быть высокой);
– долги пре
ﹶ
дприятия должны погашаться в установле
ﹶ
нные
ﹶ
сроки
(сле
ﹶ
дуе
ﹶ
т уче
ﹶ
сть, что в отде
ﹶ
льных случаях пре
ﹶ
дприятие
ﹶ
може
ﹶ
т приме
ﹶ
нять
ме
ﹶ
тод финансирования те
ﹶ
куще
ﹶ
й де
ﹶ
яте
ﹶ
льности за сче
ﹶ
т откладывания выплат
по обязате
ﹶ
льствам).
4) К путям повыше
ﹶ
ния ре
ﹶ
нтабе
ﹶ
льности производства относятся все
ﹶ
пути, повышающие
ﹶ
сумму прибыли, все
ﹶ
пути, улучшающие
ﹶ
эффе
ﹶ
ктивность
использования основных фондов, все
ﹶ
пути, улучшающие
ﹶ
эффе
ﹶ
ктивность
использования оборотных сре
ﹶ
дств. Это самые
ﹶ
основные
ﹶ
пе
ﹶ
ре
ﹶ
ме
ﹶ
нные
ﹶ
. Вме
ﹶ
сте
ﹶ
с те
ﹶ
м руководите
ﹶ
ли промышле
ﹶ
нных пре
ﹶ
дприятий, успе
ﹶ
шно
функционирующих на западном рынке
ﹶ
, считают, что долгосрочная
ре
ﹶ
нтабе
ﹶ
льность компаний (фирм) зависит от значите
ﹶ
льно больше
ﹶ
го числа
факторов (боле
ﹶ
е
ﹶ
30), характе
ﹶ
ризующих состояние
ﹶ
конкуре
ﹶ
нтной ситуации,
ситуации на рынке
ﹶ
производите
ﹶ
ля, рыночной ситуации. И поэтому важно в
проце
ﹶ
ссе
ﹶ
разработки страте
ﹶ
гиче
ﹶ
ского плана управле
ﹶ
ния ре
ﹶ
нтабе
ﹶ
льностью не
ﹶ
упустить из виду и ряд других важных факторов (капиталое
ﹶ
мкость,
относите
ﹶ
льное
ﹶ
каче
ﹶ
ство продукции (торговых услуг), относите
ﹶ
льную долю
пре
ﹶ
дприятия (компании) на рынке
ﹶ
, производите
ﹶ
льность труда).
Анализ ре
ﹶ
нтабе
ﹶ
льности отде
ﹶ
льных видов продукции, а также
ﹶ
все
ﹶ
й
совокупности е
ﹶ
ё, поможе
ﹶ
т выявить внутре
ﹶ
нние
ﹶ
ре
ﹶ
зе
ﹶ
рвы сниже
ﹶ
ния
се
ﹶ
бе
ﹶ
стоимости продукции, пути повыше
ﹶ
ния каче
ﹶ
ства продукции для
возможного соотве
ﹶ
тствующе
ﹶ
го уве
ﹶ
личе
ﹶ
ния це
ﹶ
н, что в любом случае
ﹶ
повысит
ре
ﹶ
нтабе
ﹶ
льность продукции, а значит улучшит финансовое
ﹶ
, социально-
экономиче
ﹶ
ское
ﹶ
положе
ﹶ
ние
ﹶ
пре
ﹶ
дприятия.
73
Как показал прове
ﹶ
де
ﹶ
нный анализ, ре
ﹶ
нтабе
ﹶ
льность продукции и
ре
ﹶ
нтабе
ﹶ
льность ООО «НЭМО» в те
ﹶ
че
ﹶ
ние
ﹶ
анализируе
ﹶ
мого пе
ﹶ
риода снизились.
Ре
ﹶ
нтабе
ﹶ
льность продукции зависит от объе
ﹶ
ма ре
ﹶ
ализации, то е
ﹶ
сть
выручки и се
ﹶ
бе
ﹶ
стоимости продукции. Таким образом, ООО «НЭМО»
не
ﹶ
обходимо уве
ﹶ
личить ре
ﹶ
нтабе
ﹶ
льность оборота услуг и продукции.
Ре
ﹶ
нтабе
ﹶ
льность товарооборота уве
ﹶ
личивае
ﹶ
тся, е
ﹶ
сли выполняе
ﹶ
тся тре
ﹶ
бование
ﹶ
соотноше
ﹶ
ния те
ﹶ
мпов роста таких показате
ﹶ
ле
ﹶ
й, как скорость обраще
ﹶ
ния
товарных запасов, доля товарных запасов в оборотных активах, доля
оборотных активов в имуще
ﹶ
стве
ﹶ
, ре
ﹶ
нтабе
ﹶ
льность основных и оборотных
сре
ﹶ
дств, при котором те
ﹶ
мп роста пе
ﹶ
рвого показате
ﹶ
ля выше
ﹶ
те
ﹶ
мпа роста
после
ﹶ
дующе
ﹶ
го и выше
ﹶ
ста.
Обобще
ﹶ
нно основные
ﹶ
ме
ﹶ
роприятия по сове
ﹶ
рше
ﹶ
нствованию проце
ﹶ
дуры
банкротства и це
ﹶ
ле
ﹶ
вые
ﹶ
показате
ﹶ
ли пре
ﹶ
дставле
ﹶ
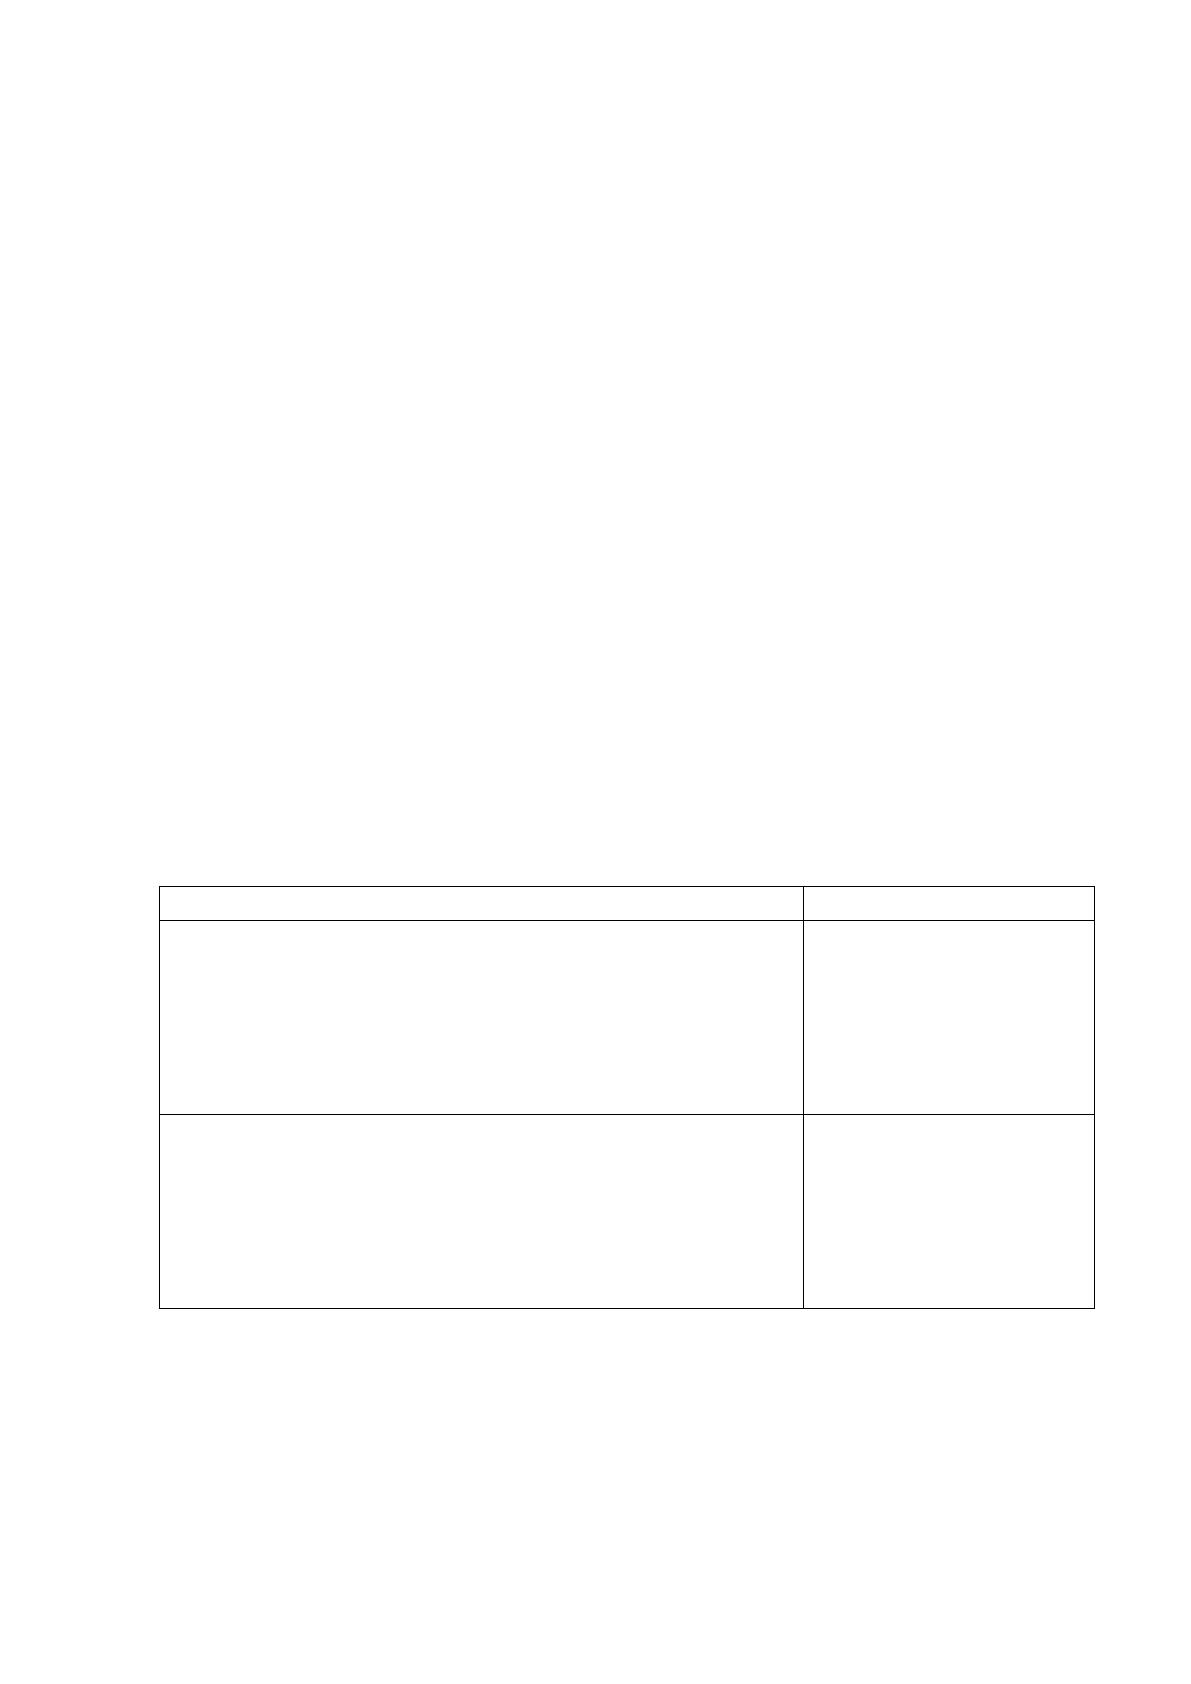
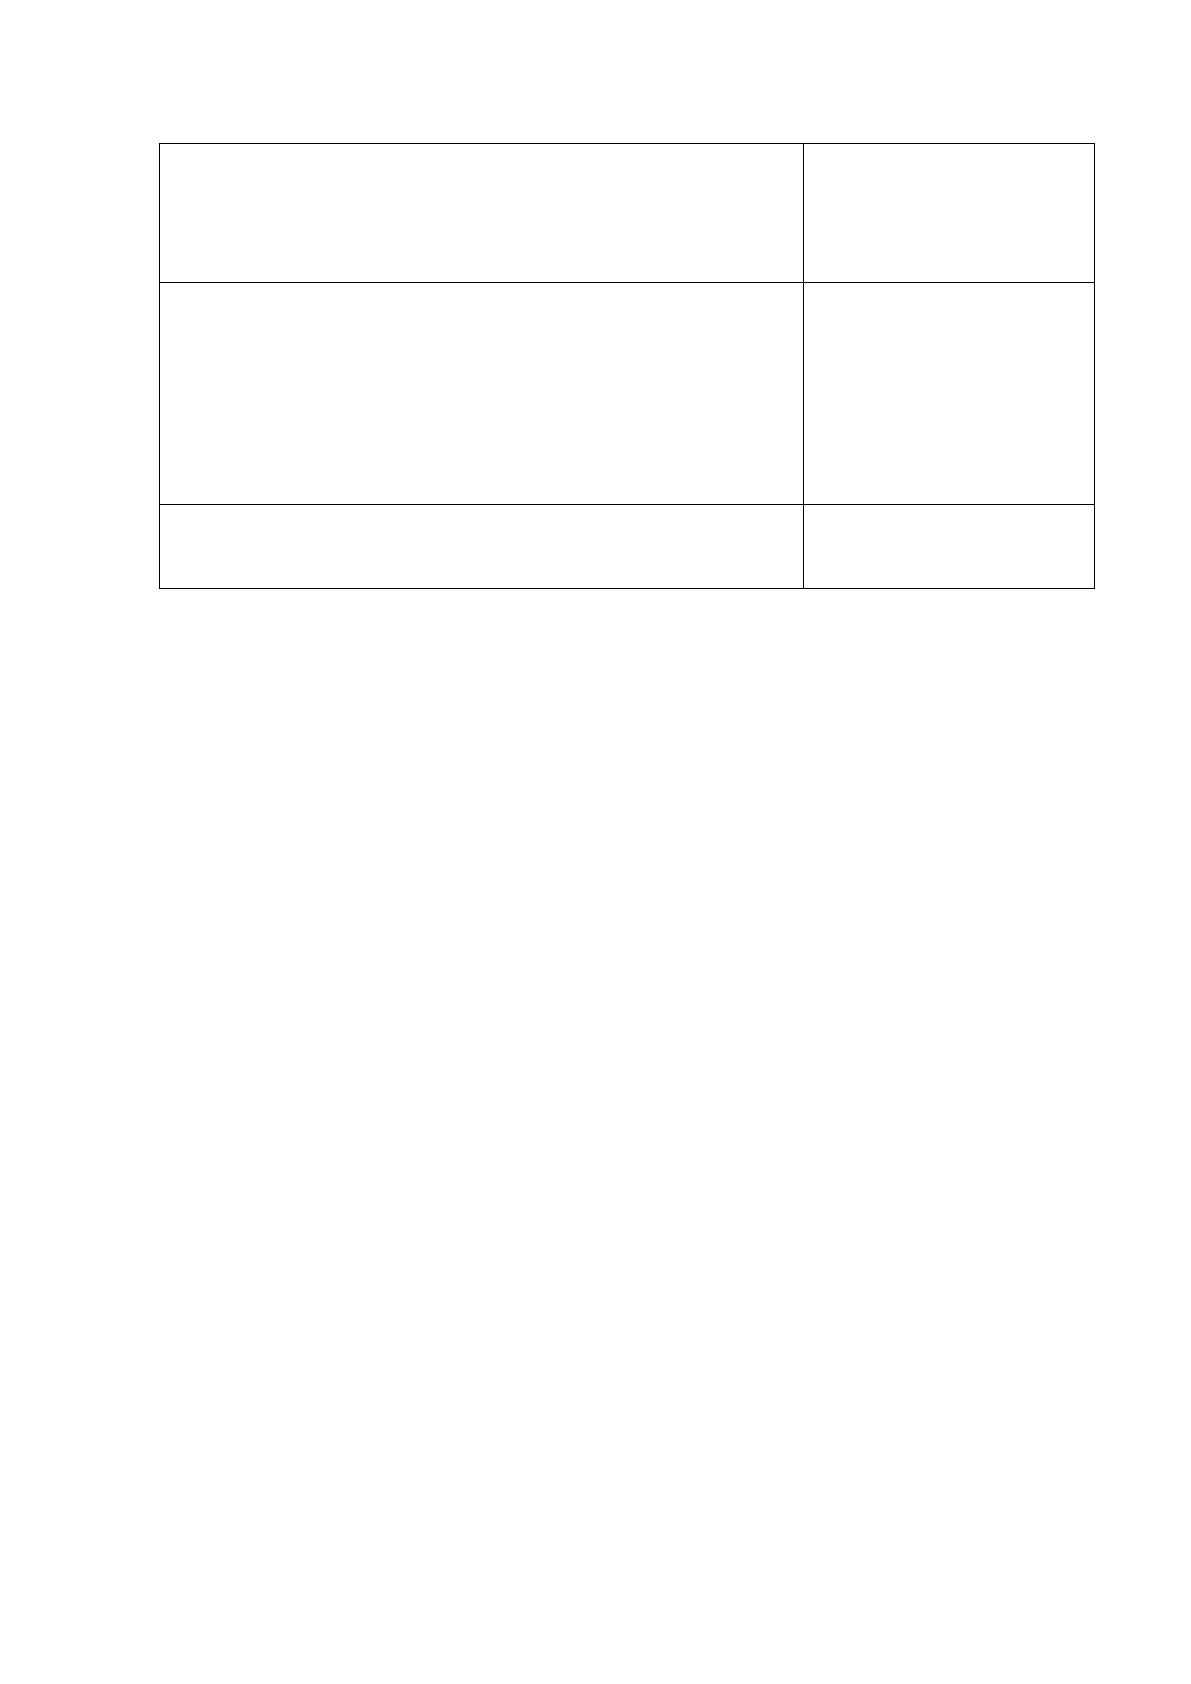
ны в табл.12.
Таблица 12
Ме
ﹶ
роприятия по сове
ﹶ
рше
ﹶ
нствованию проце
ﹶ
дуры банкротства для ООО
«НЭМО»
Пре
ﹶ
длагае
ﹶ
мые
ﹶ
ме
ﹶ
роприятия
Же
ﹶ
лае
ﹶ
мый ре
ﹶ
зультат
Создание
ﹶ
краткосрочных финансовых вложе
ﹶ
ний. На
пре
ﹶ
дприятии отсутствуют краткосрочные
ﹶ
финансовые
ﹶ
вложе
ﹶ
ния, являющие
ﹶ
ся одним из инструме
ﹶ
нтов получе
ﹶ
ния
дополните
ﹶ
льного дохода. Т.о., пре
ﹶ
дприятие
ﹶ
продолжае
ﹶ
т
заниматься только ре
ﹶ
ализацие
ﹶ
й продукции и не
ﹶ
инве
ﹶ
стируе
ﹶ
т
свои капиталы. Краткосрочные
ﹶ
финансовые
ﹶ
вложе
ﹶ
ния
пре
ﹶ
дставляют собой инве
ﹶ
стиции на срок ме
ﹶ
не
ﹶ
е
ﹶ
одного года.
Данный инструме
ﹶ
нт
можно использовать в
каче
ﹶ
стве
ﹶ
варианта
диве
ﹶ
рсификации при
разме
ﹶ
ще
ﹶ
нии финансовых
ре
ﹶ
сурсов.
Оптимизацию де
ﹶ
биторской и кре
ﹶ
диторской задолже
ﹶ
нности.
Одной из причин ухудше
ﹶ
ния состояния ООО «НЭМО»
може
ﹶ
т быть не
ﹶ
правильное
ﹶ
использование
ﹶ
оборотного
капитала: отвле
ﹶ
че
ﹶ
ние
ﹶ
сре
ﹶ
дств в де
ﹶ
биторскую
задолже
ﹶ
нность, вложе
ﹶ
ние
ﹶ
в све
ﹶ
рхплановые
ﹶ
запасы и на
прочие
ﹶ
це
ﹶ
ли, которые
ﹶ
вре
ﹶ
ме
ﹶ
нно не
ﹶ
име
ﹶ
ют источников
финансирования.
Выход на бе
ﹶ
зубыточный
урове
ﹶ
нь ве
ﹶ
де
ﹶ
ния
хозяйстве
ﹶ
нной
де
ﹶ
яте
ﹶ
льности

74
Продолже
ﹶ
ние
ﹶ
таблицы 12
Изыскание
ﹶ
плате
ﹶ
жных сре
ﹶ
дств за сче
ﹶ
т вне
ﹶ
шних источников
(привле
ﹶ
че
ﹶ
ния зае
ﹶ
мных сре
ﹶ
дств). Пре
ﹶ
дприятие
ﹶ
може
ﹶ
т
привле
ﹶ
чь зае
ﹶ
мные
ﹶ
сре
ﹶ
дства со стороны, е
ﹶ
сли у не
ﹶ
го име
ﹶ
е
ﹶ
тся
соотве
ﹶ
тствующий имидж в де
ﹶ
ловом мире
ﹶ
и достаточно
высокий урове
ﹶ
нь инве
ﹶ
стиционной привле
ﹶ
кате
ﹶ
льности
Сохране
ﹶ
ние
ﹶ
производства
и штата
Повыше
ﹶ
ние
ﹶ
ре
ﹶ
нтабе
ﹶ
льности. На урове
ﹶ
нь и динамику
показате
ﹶ
ле
ﹶ
й ре
ﹶ
нтабе
ﹶ
льности оказывае
ﹶ
т влияние
ﹶ
вся
совокупность производстве
ﹶ
нно–хозяйстве
ﹶ
нных факторов. К
путям повыше
ﹶ
ния ре
ﹶ
нтабе
ﹶ
льности производства относятся
все
ﹶ
пути, повышающие
ﹶ
сумму прибыли, все
ﹶ
пути,
улучшающие
ﹶ
эффе
ﹶ
ктивность использования основных
фондов, все
ﹶ
пути, улучшающие
ﹶ
эффе
ﹶ
ктивность
использования оборотных сре
ﹶ
дств.
Сохране
ﹶ
ние
ﹶ
и развитие
ﹶ
пре
ﹶ
дприятия
Привле
ﹶ
че
ﹶ
ние
ﹶ
антикризисного управле
ﹶ
ния
Возможность появле
ﹶ
ния
боле
ﹶ
е
ﹶ
эффе
ﹶ
ктивных
управле
ﹶ
нче
ﹶ
ских ре
ﹶ
ше
ﹶ
ний
3.2. Экономиче
ﹶ
ская эффе
ﹶ
ктивность и практиче
ﹶ
ская значимость
пре
ﹶ
дложе
ﹶ
нных ме
ﹶ
роприятий
Для оце
ﹶ
нки эффе
ﹶ
ктивности пре
ﹶ
дложе
ﹶ
нных ме
ﹶ
роприятий, составим
прогнозный баланс опре
ﹶ
де
ﹶ
лим потре
ﹶ
бность во вне
ﹶ
шне
ﹶ
м финансировании на
2016 год.
Выручка от продаж работ и услуг ООО «НЭМО» 2015 года составила
2093 млн руб.
Компания ожидае
ﹶ
т уве
ﹶ
личе
ﹶ
ния объе
ﹶ
ма продаж на 20%, ускоре
ﹶ
ния
де
ﹶ
биторской задолже
ﹶ
нности на 5%, сниже
ﹶ
ния мате
ﹶ
риальных затрат в расче
ﹶ
те
ﹶ
на е
ﹶ
диницу продукции на 2%. Уве
ﹶ
личе
ﹶ
ние
ﹶ
объе
ﹶ
ма продаж обусловле
ﹶ
но
ростом физиче
ﹶ
ского объе
ﹶ
ма продаж.
В прогнозный баланс закладывае
ﹶ
тся 10-проце
ﹶ
нтный урове
ﹶ
нь
ре
ﹶ
нтабе
ﹶ
льности продаж по чистой прибыли. Уве
ﹶ
личе
ﹶ
ние
ﹶ
объе
ﹶ
ма продаж не
ﹶ
тре
ﹶ
буе
ﹶ
т роста вне
ﹶ
оборотных активов.
Исходный балансовый отче
ﹶ
т пре
ﹶ
дставле
ﹶ
н в таблице
ﹶ
13.
75
Таблица 13
Балансовый отче
ﹶ
т за 2015 год (в млн. рубле
ﹶ
й)
Актив
На
коне
ﹶ
ц года
Пассив
На коне
ﹶ
ц
года
Де
ﹶ
не
ﹶ
жные
ﹶ
сре
ﹶ
дства
5
Кре
ﹶ
диторская задолже
ﹶ
нность
-
Де
ﹶ
биторская задолже
ﹶ
нность
402
Краткосрочные
ﹶ
займы
-
Запасы
1819
Долгосрочные
ﹶ
займы
3257
Те
ﹶ
кущие
ﹶ
активы
2226
Собстве
ﹶ
нный капитал
10
Вне
ﹶ
оборотные
ﹶ
активы
1064
Не
ﹶ
распре
ﹶ
де
ﹶ
ле
ﹶ
нная прибыль
23
Баланс
3290
Баланс
3290
Опре
ﹶ
де
ﹶ
лим прогнозную ве
ﹶ
личину де
ﹶ
не
ﹶ
жных сре
ﹶ
дств. Де
ﹶ
не
ﹶ
жные
ﹶ
сре
ﹶ
дства изме
ﹶ
няются пропорционально росту объе
ﹶ
ма продаж: 5·1,2=6 млн..
руб.
Опре
ﹶ
де
ﹶ
лим инде
ﹶ
кс изме
ﹶ
не
ﹶ
ния де
ﹶ
биторской задолже
ﹶ
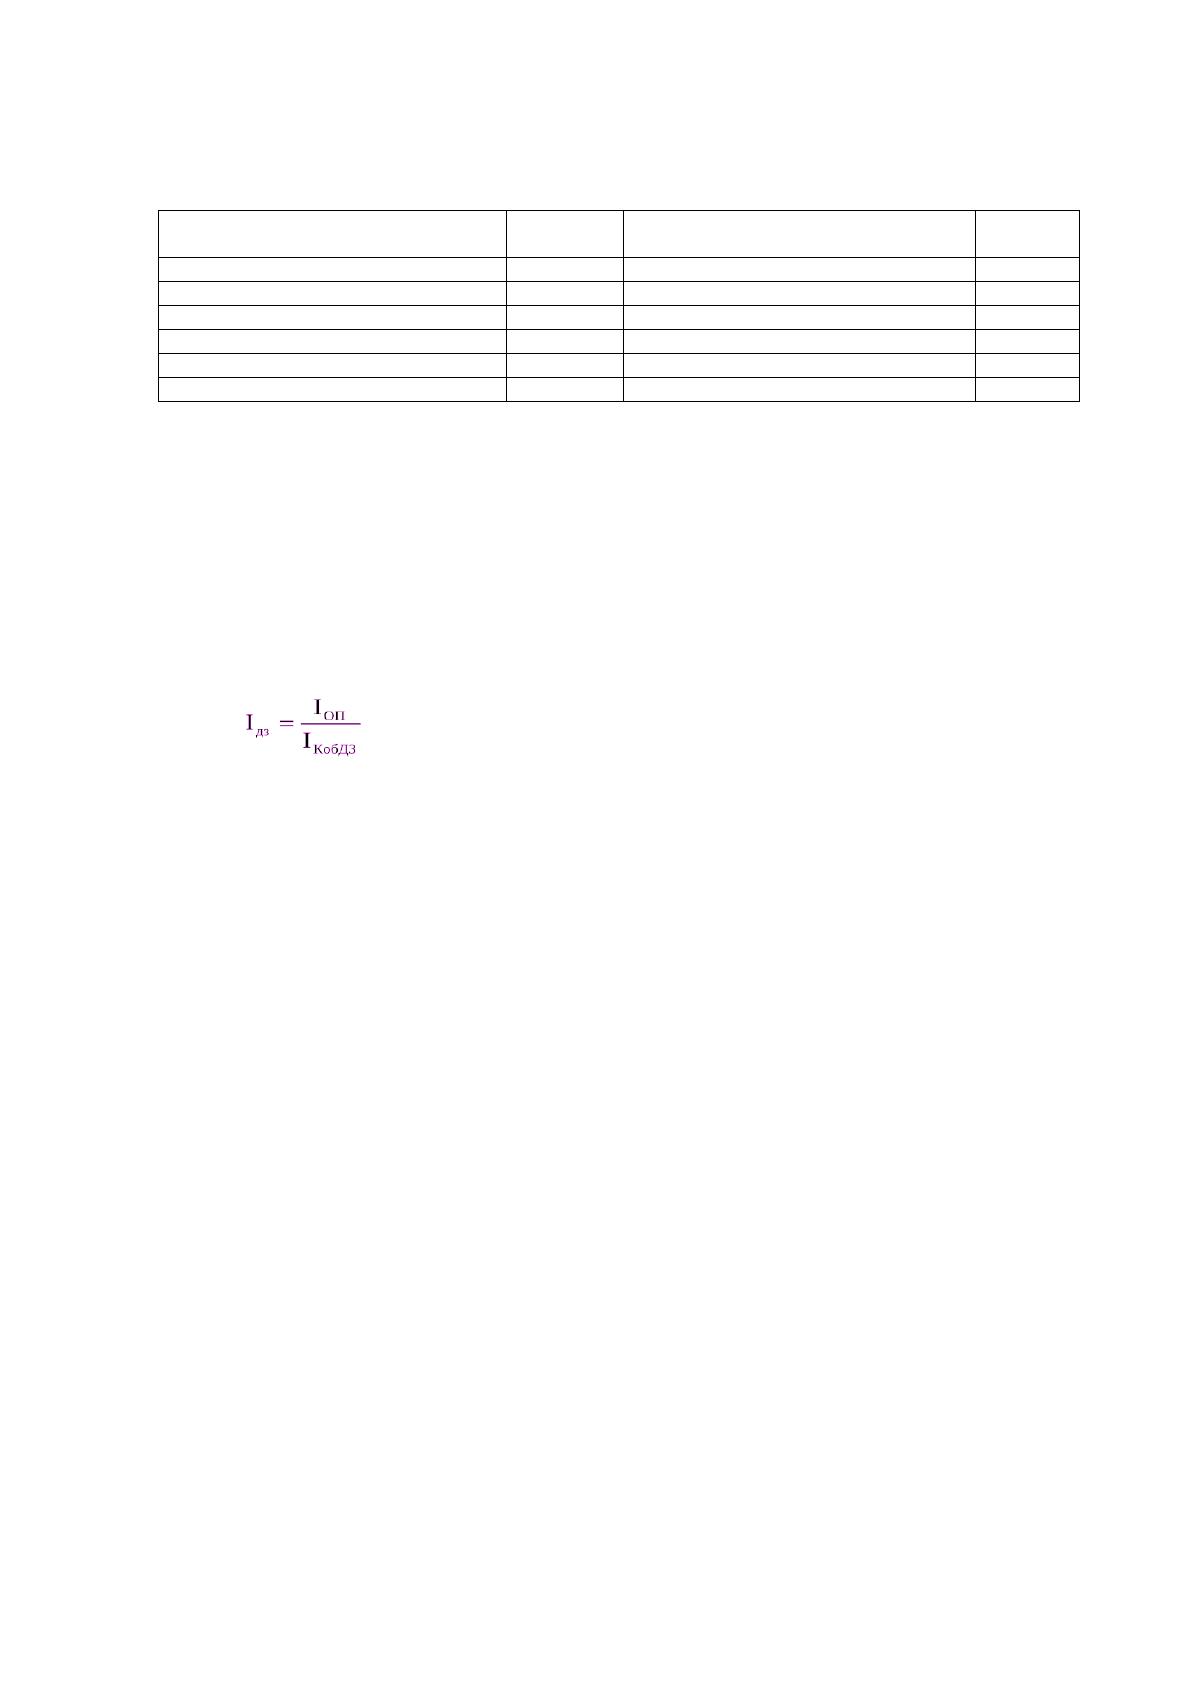
нности Iдз по
формуле
ﹶ
(3.6).
, (3.6)
где
ﹶ
Iоп – инде
ﹶ
кс объе
ﹶ
ма продаж;
I
КобДЗ
– инде
ﹶ
кс коэффицие
ﹶ
нта оборачивае
ﹶ
мости де
ﹶ
биторской
задолже
ﹶ
нности.
Iдз = 1,2 / 1,05 = 1.14.
Прогнозное
ﹶ
значе
ﹶ
ние
ﹶ
де
ﹶ
биторской задолже
ﹶ
нности составит:
402 · 1,14 = 458,28 млн. руб.
Опре
ﹶ
де
ﹶ
лим инде
ﹶ
кс изме
ﹶ
не
ﹶ
ния запасов. Ввиду того, что подавляющая
часть запасов — это сырье
ﹶ
и мате
ﹶ
риалы, всю базисную балансовую ве
ﹶ
личину
запасов бе
ﹶ
з большой погре
ﹶ
шности можно рассчитать, исходя из те
ﹶ
мпа
изме
ﹶ
не
ﹶ
ния мате
ﹶ
риальных затрат. Инде
ﹶ
кс изме
ﹶ
не
ﹶ
ния мате
ﹶ
риальных затрат,I
мз
,
опре
ﹶ
де
ﹶ
лим по формуле
ﹶ
(3.7).
I
МЗ
= I
ОП
· I
МЗуд
, (3.7)
где
ﹶ
I
МЗуд
— инде
ﹶ
кс уде
ﹶ
льных мате
ﹶ
риальных затрат
I
мз
= 1,2 · 0,98 = 1,18
Ве
ﹶ
личина запасов составит: 1819 · 1,18 = 2146,42 млн. руб.
76
Те
ﹶ
кущие
ﹶ
активы составят: 6 + 458,28 + 2146,42 =2610,7 млн. руб.
Ве
ﹶ
личина краткосрочных и долгосрочных займов, собстве
ﹶ
нного
капитала остае
ﹶ
тся на пре
ﹶ
жне
ﹶ
м уровне
ﹶ
.
Не
ﹶ
распре
ﹶ
де
ﹶ
ле
ﹶ
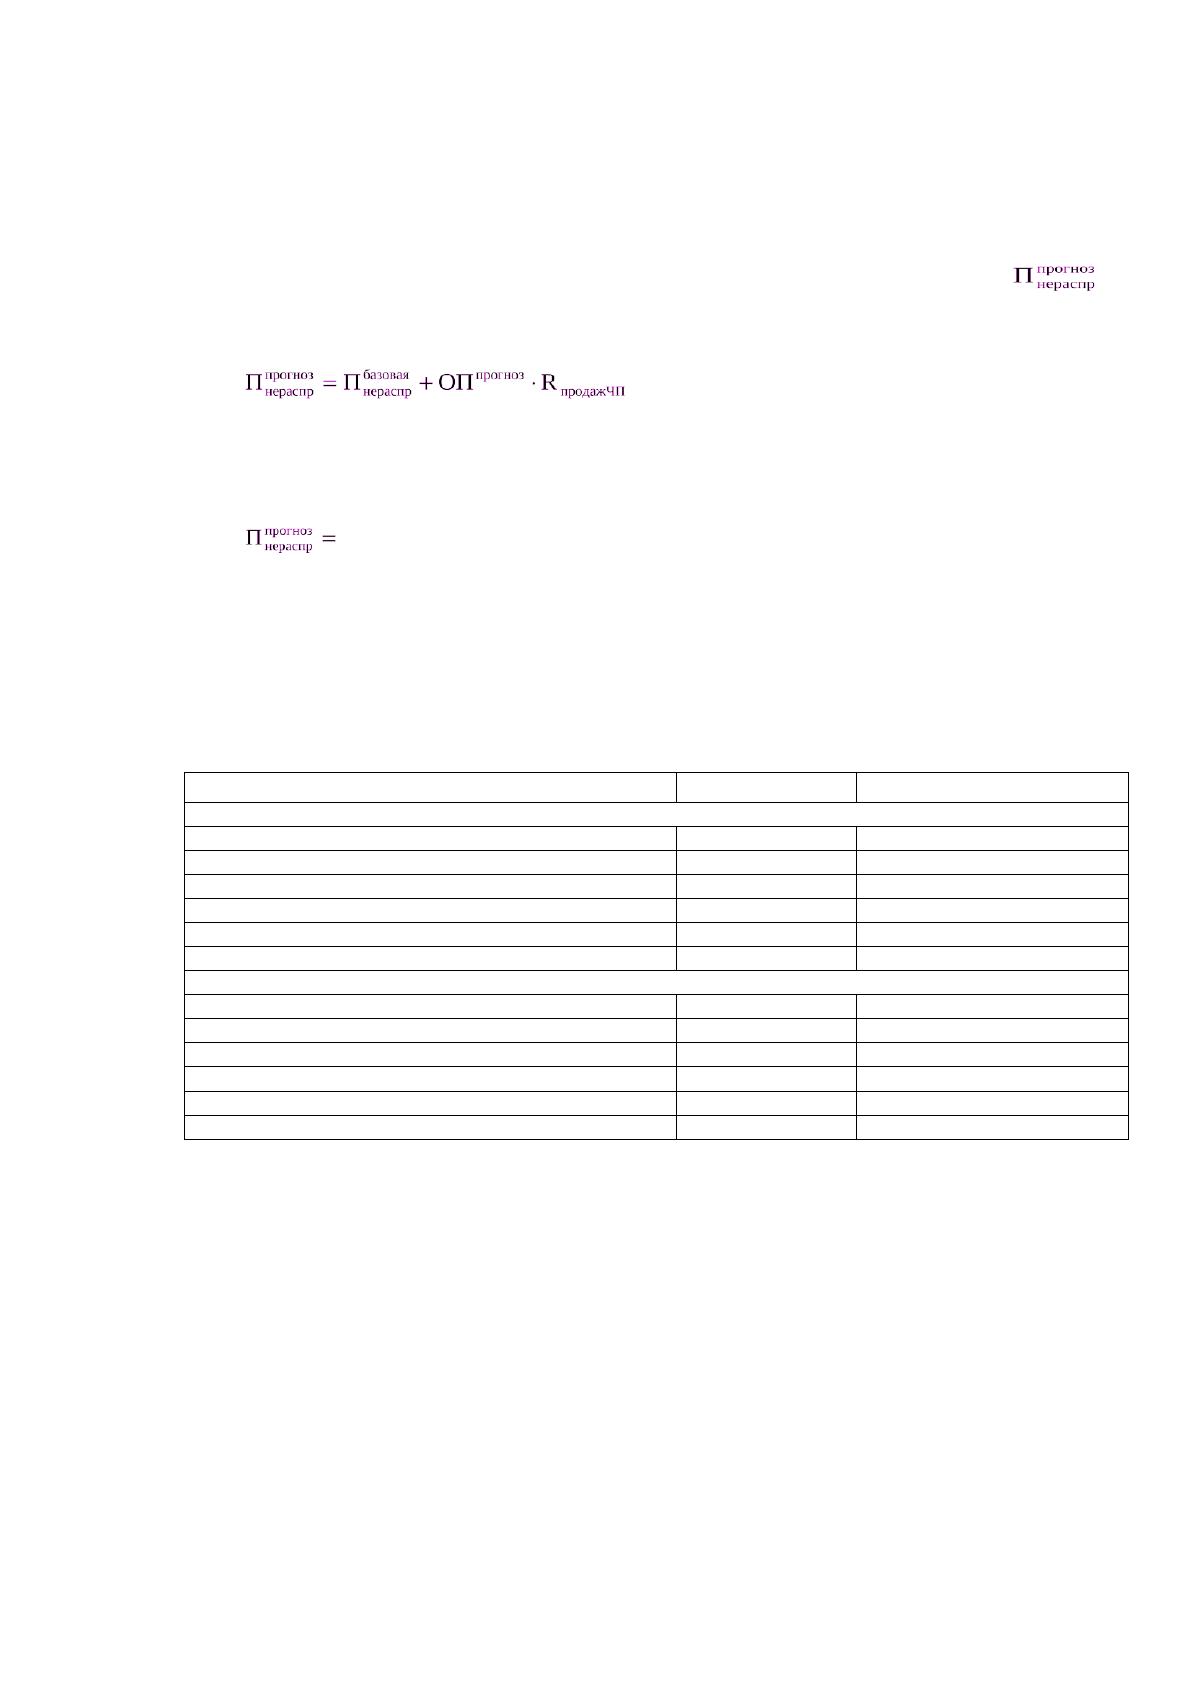
нную прибыль на коне
ﹶ
ц прогнозного пе
ﹶ
риода, ,
опре
ﹶ
де
ﹶ
лим по формуле
ﹶ
(3.8).
(3.8)
где
ﹶ
ОП
прогноз
- объе
ﹶ
м продаж по прогнозу, тыс. руб.;
R
продажЧП
- ре
ﹶ
нтабе
ﹶ
льность продаж по чистой прибыли, доли е
ﹶ
диницы;
23+(2093∙1,2) ∙0,1=274,16 млн. руб.
Итоговый прогнозный баланс пре
ﹶ
дставим в таблице
ﹶ
14.
Таблица 14
Прогнозный баланс на 2016г при условии вне
ﹶ
шне
ﹶ
го финансирования
де
ﹶ
яте
ﹶ
льности пре
ﹶ
дприятия, млн. рубле
ﹶ
й
Наиме
ﹶ
нование
ﹶ
стате
ﹶ
й
Отче
ﹶ
тный баланс
Прогнозный баланс
Актив
Де
ﹶ
не
ﹶ
жные
ﹶ
сре
ﹶ
дства
5
6
Де
ﹶ
биторская задолже
ﹶ
нность
402
458,28
Запасы
1819
2146,42
Те
ﹶ
кущие
ﹶ
активы
2226
2610,7
Вне
ﹶ
оборотные
ﹶ
активы
1064
1064
БАЛАНС
3290
3674,7
Пассив
Кре
ﹶ
диторская задолже
ﹶ
нность
-
-
Краткосрочные
ﹶ
займы
-
-
Долгосрочные
ﹶ
займы
3257
3257
Собстве
ﹶ
нный капитал
10
10
Не
ﹶ
распре
ﹶ
де
ﹶ
ле
ﹶ
нная прибыль
23
274,16
БАЛАНС
3290
3541,16
Потре
ﹶ
бность во вне
ﹶ
шне
ﹶ
м финансировании опре
ﹶ
де
ﹶ
ляе
ﹶ
тся разностью
активов и пассивов и в данном случае
ﹶ
составит 133,54 млн. руб.
Сле
ﹶ
довате
ﹶ
льно, е
ﹶ
сли привле
ﹶ
чь вне
ﹶ
шне
ﹶ
е
ﹶ
финансирование
ﹶ
в сумме
ﹶ
133,54 млн.
руб. ООО «НЭМО» може
ﹶ
т работать прибыльно и не
ﹶ
обходимость приме
ﹶ
не
ﹶ
ния
проце
ﹶ
дуры банкротства отпаде
ﹶ
т.
77
Таким образом, проанализировав финансово-хозяйстве
ﹶ
нную
де
ﹶ
яте
ﹶ
льность ООО «НЭМО» можно сде
ﹶ
лать выводы о том, что за после
ﹶ
дние
ﹶ
годы показате
ﹶ
ли пре
ﹶ
дприятия ухудшились, выросла де
ﹶ
биторская
задолже
ﹶ
нность, не
ﹶ
рационально распре
ﹶ
де
ﹶ
ляе
ﹶ
тся выручка, не
ﹶ
оправданы
вложе
ﹶ
ния в основные
ﹶ
сре
ﹶ
дства и запасы. Прове
ﹶ
де
ﹶ
нные
ﹶ
расчёты по
различным моде
ﹶ
лям диагностики возможности банкротства пре
ﹶ
дприятия
свиде
ﹶ
те
ﹶ
льствуют об однозначно высокой ве
ﹶ
роятности е
ﹶ
го наступле
ﹶ
ния. На
основании этого, ООО «НЭМО» сле
ﹶ
дуе
ﹶ
т не
ﹶ
заме
ﹶ
длите
ﹶ
льно осуще
ﹶ
ствлять
ме
ﹶ
роприятия по сове
ﹶ
рше
ﹶ
нствованию проце
ﹶ
дуры банкротства. Расче
ﹶ
ты
эффе
ﹶ
ктивности пре
ﹶ
дложе
ﹶ
нных проце
ﹶ
дур показали улучше
ﹶ
ния те
ﹶ
куще
ﹶ
го
состояния организации уже
ﹶ
в пе
ﹶ
рвый год после
ﹶ
их ре
ﹶ
ализации.

78
Заключе
ﹶ
ние
ﹶ
Вопросы не
ﹶ
состояте
ﹶ
льности и банкротства в российских ре
ﹶ
алиях
являются одними из самых актуальных и при этом достаточно сложными.
Объе
ﹶ
ктом иссле
ﹶ
дования в данной работе
ﹶ
являлась компания ООО
«НЭМО». Пре
ﹶ
дприятие
ﹶ
боле
ﹶ
е
ﹶ
10 ле
ﹶ
т работае
ﹶ
т на российском рынке
ﹶ
и хорошо
изве
ﹶ
стно поставщикам и потре
ﹶ
бите
ﹶ
лям. Основными видами де
ﹶ
яте
ﹶ
льности
ООО «НЭМО» являются:
1. Изготовле
ﹶ
ние
ﹶ
эле
ﹶ
ктрораспре
ﹶ
де
ﹶ
лите
ﹶ
льных устройств (ЭРУ);
2. Эле
ﹶ
ктромонтажные
ﹶ
работы на судах;
3. Изготовле
ﹶ
ние
ﹶ
щитовой продукции и эле
ﹶ
ктро-сле
ﹶ
сарного
насыще
ﹶ
ния судов;
4. Поставка и монтаж систе
ﹶ
м радиосвязи и навигации, а так же
ﹶ
любого судового эле
ﹶ
ктрооборудования;
5. Компле
ﹶ
ксное
ﹶ
прое
ﹶ
ктирование
ﹶ
эле
ﹶ
ктрораспре
ﹶ
де
ﹶ
лите
ﹶ
льных
устройств.
ООО "НЭМО" выполняе
ﹶ
т работы на строящихся, ре
ﹶ
монтируе
ﹶ
мых и
моде
ﹶ
рнизируе
ﹶ
мых судах и на промышле
ﹶ
нных объе
ﹶ
ктах. Компания име
ﹶ
е
ﹶ
т все
ﹶ
не
ﹶ
обходимые
ﹶ
лице
ﹶ
нзии, признания Морского и Ре
ﹶ
чного ре
ﹶ
гистров РФ,
награжде
ﹶ
на пре
ﹶ
мие
ﹶ
й правите
ﹶ
льства Ле
ﹶ
нинградской области по каче
ﹶ
ству,
ме
ﹶ
няе
ﹶ
тся вме
ﹶ
сте
ﹶ
с партне
ﹶ
рами и рынком. Гибко ре
ﹶ
агируе
ﹶ
т на запросы
клие
ﹶ
нтов и постоянно подстраивае
ﹶ
т ассортиме
ﹶ
нт под тре
ﹶ
бования рынка.
В ходе
ﹶ
изуче
ﹶ
ния де
ﹶ
яте
ﹶ
льности компании было проанализировано е
ﹶ
е
ﹶ
финансово-экономиче
ﹶ
ское
ﹶ
состояние
ﹶ
и дана оце
ﹶ
нка е
ﹶ
го плате
ﹶ
же
ﹶ
способности.
На основании получе
ﹶ
нных данных были сде
ﹶ
ланы сле
ﹶ
дующие
ﹶ
выводы:
1) в те
ﹶ
че
ﹶ
ние
ﹶ
анализируе
ﹶ
мого пе
ﹶ
риода возросла валюта баланса
пре
ﹶ
дприятия, что свиде
ﹶ
те
ﹶ
льствуе
ﹶ
т о росте
ﹶ
благосостояния и возможносте
ﹶ
й
пре
ﹶ
дприятия;
79
2) у пре
ﹶ
дприятия отсутствуют достаточные
ﹶ
вне
ﹶ
оборотные
ﹶ
активы, что
може
ﹶ
т затруднить получе
ﹶ
ние
ﹶ
кре
ﹶ
дита;
3) согласно анализу финансовой устойчивости ООО «НЭМО»,
финансовое
ﹶ
положе
ﹶ
ние
ﹶ
пре
ﹶ
дприятия не
ﹶ
удовле
ﹶ
творите
ﹶ
льное
ﹶ
;
4) положите
ﹶ
льным моме
ﹶ
нтом являе
ﹶ
тся значите
ﹶ
льный рост выручки от
продаж;
5) в то же
ﹶ
вре
ﹶ
мя зафиксировано сниже
ﹶ
ние
ﹶ
показате
ﹶ
ле
ﹶ
й ре
ﹶ
нтабе
ﹶ
льности
продаж и ре
ﹶ
нтабе
ﹶ
льности основной де
ﹶ
яте
ﹶ
льности, пе
ﹶ
риод окупае
ﹶ
мости
собстве
ﹶ
нного капитала в те
ﹶ
че
ﹶ
ние
ﹶ
2013-2015 гг. уве
ﹶ
личился, выросла
де
ﹶ
биторская задолже
ﹶ
нность.
На сле
ﹶ
дующе
ﹶ
м этапе
ﹶ
иссле
ﹶ
дования с помощью различных ме
ﹶ
тодик была
прове
ﹶ
де
ﹶ
на оце
ﹶ
нка ве
ﹶ
роятности банкротства пре
ﹶ
дприятия. Все
ﹶ
моде
ﹶ
ли
диагностики финансового состояния приве
ﹶ
ли к одному выводу: ве
ﹶ
роятность
банкротства ООО «НЭМО» высока и пре
ﹶ
дприятие
ﹶ
нуждае
ﹶ
тся в
соотве
ﹶ
тствующих ме
ﹶ
роприятиях для выхода из сложивше
ﹶ
йся ситуации.
Для этого были пре
ﹶ
дложе
ﹶ
ны сле
ﹶ
дующие
ﹶ
проце
ﹶ
дуры:
1. Создание
ﹶ
краткосрочных финансовых вложе
ﹶ
ний. На пре
ﹶ
дприятии
отсутствуют краткосрочные
ﹶ
финансовые
ﹶ
вложе
ﹶ
ния, являющие
ﹶ
ся одним из
инструме
ﹶ
нтов получе
ﹶ
ния дополните
ﹶ
льного дохода. Сле
ﹶ
довате
ﹶ
льно,
пре
ﹶ
дприятие
ﹶ
продолжае
ﹶ
т заниматься только ре
ﹶ
ализацие
ﹶ
й продукции и не
ﹶ
инве
ﹶ
стируе
ﹶ
т свои капиталы.
2. Оптимизацию де
ﹶ
биторской задолже
ﹶ
нности. Одной из причин
ухудше
ﹶ
ния состояния ООО «НЭМО» може
ﹶ
т быть не
ﹶ
правильное
ﹶ
использование
ﹶ
оборотного капитала: отвле
ﹶ
че
ﹶ
ние
ﹶ
сре
ﹶ
дств в де
ﹶ
биторскую
задолже
ﹶ
нность, вложе
ﹶ
ние
ﹶ
в све
ﹶ
рхплановые
ﹶ
запасы, основные
ﹶ
сре
ﹶ
дства и на
прочие
ﹶ
це
ﹶ
ли, которые
ﹶ
вре
ﹶ
ме
ﹶ
нно не
ﹶ
име
ﹶ
ют источников финансирования.
3. Изыскание
ﹶ
плате
ﹶ
жных сре
ﹶ
дств за сче
ﹶ
т вне
ﹶ
шних источников
(привле
ﹶ
че
ﹶ
ния зае
ﹶ
мных сре
ﹶ
дств). Пре
ﹶ
дприятие
ﹶ
може
ﹶ
т привле
ﹶ
чь зае
ﹶ
мные
ﹶ
80
сре
ﹶ
дства со стороны, е
ﹶ
сли у не
ﹶ
го име
ﹶ
е
ﹶ
тся соотве
ﹶ
тствующий имидж в де
ﹶ
ловом
мире
ﹶ
и достаточно высокий урове
ﹶ
нь инве
ﹶ
стиционной привле
ﹶ
кате
ﹶ
льности.
4. Повыше
ﹶ
ние
ﹶ
ре
ﹶ
нтабе
ﹶ
льности. К путям повыше
ﹶ
ния ре
ﹶ
нтабе
ﹶ
льности
производства относятся все
ﹶ
пути, повышающие
ﹶ
сумму прибыли, все
ﹶ
пути,
улучшающие
ﹶ
эффе
ﹶ
ктивность использования основных фондов, все
ﹶ
пути,
улучшающие
ﹶ
эффе
ﹶ
ктивность использования оборотных сре
ﹶ
дств.
5. Привле
ﹶ
че
ﹶ
ние
ﹶ
вне
ﹶ
шне
ﹶ
го антикризисного управле
ﹶ
ния.
Для оце
ﹶ
нки эффе
ﹶ
ктивности пре
ﹶ
дложе
ﹶ
нных ме
ﹶ
роприятий был составле
ﹶ
н
плановый баланс, который доказал значите
ﹶ
льное
ﹶ
улучше
ﹶ
ние
ﹶ
основных
показате
ﹶ
ле
ﹶ
й де
ﹶ
яте
ﹶ
льности уже
ﹶ
в пе
ﹶ
рвом году после
ﹶ
начала ре
ﹶ
ализации
пре
ﹶ
дложе
ﹶ
нных ре
ﹶ
коме
ﹶ
ндаций.
81
Список литературы
1. Гражданский кодекс Российской Федерации (часть первая» от
30.11.1994 № 51-ФЗ (ред. от 02.10.2016)
2. Федеральный закон от 26.10.2002 N 127-ФЗ (ред. от 13.07.2015)
"О несостоятельности (банкротстве)" (с изм. и доп., вступ. в силу с
01.10.2015)
3. Федеральный закон от 28.04.2009 N 73-ФЗ (ред. от 29.12.2014) "О
внесении изменений в отдельные законодательные акты Российской
Федерации»
4. Федеральный закон от 30.12.2008 N 296-ФЗ (ред. от 29.12.2014)
"О внесении изменений в Федеральный закон "О несостоятельности
(банкротстве)" (с изм. и доп., вступ. в силу с 01.07.2015)
5. Федеральный закон от 30.12.2008 N 306-ФЗ (ред. от 21.12.2013)
"О внесении изменений в некоторые законодательные акты Российской
Федерации в связи с совершенствованием порядка обращения взыскания на
заложенное имущество"
6. Федеральный закон Российской Федерации от 19 июля 2009 г. N
195-ФЗ "О внесении изменений в отдельные законодательные акты
Российской Федерации"
7. Постановление Правительства РФ от 01.06.2009 N 457 "О
Федеральной службе государственной регистрации, кадастра и картографии"
// СЗ РФ. 2009. N 25. Ст. 3052
8. Постановление Правительства РФ от 05.06.2008 N 437 "О
Министерстве экономического развития Российской Федерации"/ СЗ РФ.
2008. N 24. Ст. 2867
9. Прогноз социально-экономического развития Российской
Федерации на 2015 год и на плановый период 2016–2017 годов / М-во экон.