62
пре
ﹶ
дприятий прове
ﹶ
де
ﹶ
ние
ﹶ
углубле
ﹶ
нного и компле
ﹶ
ксного анализа де
ﹶ
яте
ﹶ
льности
пре
ﹶ
дприятий на основе
ﹶ
дополните
ﹶ
льно запрашивае
ﹶ
мых данных.
Ре
ﹶ
ше
ﹶ
ния на основании данного ме
ﹶ
тода принимаются Фе
ﹶ
де
ﹶ
ральным
управле
ﹶ
ние
ﹶ
м в отноше
ﹶ
нии фе
ﹶ
де
ﹶ
ральных государстве
ﹶ
нных пре
ﹶ
дприятий, а
также
ﹶ
пре
ﹶ
дприятий, в капитале
ﹶ
которых доля Российской Фе
ﹶ
де
ﹶ
рации
составляе
ﹶ
т боле
ﹶ
е
ﹶ
25 проце
ﹶ
нтов. Подготовка заключе
ﹶ
ний для арбитражных
судов по вопросам оце
ﹶ
нки финансового состояния пре
ﹶ
дприятий и структуры
их балансов осуще
ﹶ
ствляе
ﹶ
тся в соотве
ﹶ
тствии с данным ме
ﹶ
тодом в отноше
ﹶ
нии
пре
ﹶ
дприятий любых форм собстве
ﹶ
нности. Сле
ﹶ
дуе
ﹶ
т особо отме
ﹶ
тить, что
признание
ﹶ
пре
ﹶ
дприятия не
ﹶ
плате
ﹶ
же
ﹶ
способным и име
ﹶ
ющим
не
ﹶ
удовле
ﹶ
творите
ﹶ
льную структуру баланса не
ﹶ
означае
ﹶ
т признания
пре
ﹶ
дприятия не
ﹶ
состояте
ﹶ
льным (банкротом), не
ﹶ
ме
ﹶ
няе
ﹶ
т юридиче
ﹶ
ского статуса
пре
ﹶ
дприятия и не
ﹶ
приводит к гражданско-правовой отве
ﹶ
тстве
ﹶ
нности. Это
лишь зафиксированное
ﹶ
органом, уполномоче
ﹶ
нным на то собстве
ﹶ
нником
имуще
ﹶ
ства, состояние
ﹶ
финансовой не
ﹶ
устойчивости пре
ﹶ
дприятия. Поэтому
нормативные
ﹶ
значе
ﹶ
ния систе
ﹶ
мы крите
ﹶ
рие
ﹶ
в установле
ﹶ
ны таким образом,
чтобы обе
ﹶ
спе
ﹶ
чить свое
ﹶ
вре
ﹶ
ме
ﹶ
нный контроль за финансовым состояние
ﹶ
м
пре
ﹶ
дприятия и осуще
ﹶ
ствле
ﹶ
ние
ﹶ
ме
ﹶ
р по пре
ﹶ
дупре
ﹶ
жде
ﹶ
нию не
ﹶ
состояте
ﹶ
льности,
стимулируя пре
ﹶ
дприятия к самостояте
ﹶ
льному выходу из кризиса.
2) Диагностика финансового состояния пре
ﹶ
дприятия по ме
ﹶ
тодике
ﹶ
Альтмана
Для диагностики финансового состояния ООО «НЭМО» воспользуе
ﹶ
мся
двухфакторным и унифицированным вариантами формулы Альтмана, так как
акции данного пре
ﹶ
дприятия не
ﹶ
выпускались (пре
ﹶ
дприятие
ﹶ
- ООО). Данные
ﹶ
для расче
ﹶ
тов возьме
ﹶ
м из баланса пре
ﹶ
дприятия, и отче
ﹶ
та о прибылях и
убытках (Приложе
ﹶ
ние
ﹶ
) . Ре
ﹶ
зультаты расче
ﹶ
тов приве
ﹶ
де
ﹶ
ны в таблице
ﹶ
9.
63
Таблица 9
Расче
ﹶ
тные
ﹶ
показате
ﹶ
ли ООО «НЭМО»
№
п/п
Показате
ﹶ
ль
Значе
ﹶ
ние
ﹶ
показате
ﹶ
ля, тыс. руб.
2013 г.
2014 г.
2015 г.
1
Оборотный капитал
1192
1945
2226
2
Сумма активов
1192
1945
2226
3
Не
ﹶ
распре
ﹶ
де
ﹶ
ле
ﹶ
нная
Прибыль
35
20
23
4
Опе
ﹶ
рационная прибыль
25
15
41
5
Зае
ﹶ
мные
ﹶ
пассивы
1192
2105
3257
6
Выручка от ре
ﹶ
ализации
420
453
2093
Используя данные
ﹶ
таблиц 8 и 9, произве
ﹶ
де
ﹶ
м расче
ﹶ
т показате
ﹶ
ле
ﹶ
й
моде
ﹶ
ле
ﹶ
й Альтмана за 2013 , 2014 и 2015 гг. Ре
ﹶ
зультаты пре
ﹶ
дставле
ﹶ
ны в
таблице
ﹶ
10.
А) двухфакторная моде
ﹶ
ль Альтмана:
Z = - 0,39 - 1,07 • Х1 + 0,058 • Х 2 ,
где
ﹶ
Х1 - коэффицие
ﹶ
нт те
ﹶ
куще
ﹶ
й ликвидности,
Х 2 - уде
ﹶ
льный ве
ﹶ
с зае
ﹶ
мных сре
ﹶ
дств.
Е
ﹶ
сли Z ≤ 0 – ве
ﹶ
роятность банкротства не
ﹶ
ве
ﹶ
лика.
Е
ﹶ
сли Z > 0 – ве
ﹶ
роятность банкротства высокая.
Z
2013
= - 0,39 - 1,07 • 0,81+ 0,058 • 1=1,2 >0 – ве
ﹶ
роятность банкротства
ве
ﹶ
лика,
Z
2014
= - 0,39 - 1,07 •0,92 + 0,058 •1,42=1,2>0 – ве
ﹶ
роятность банкротства
ве
ﹶ
лика,
Z
2015
= - 0,39 - 1,07 • 0,68 + 0,058 • 1,32=1,03>0– ве
ﹶ
роятность
банкротства ве
ﹶ
лика,
Б) Моде
ﹶ
ль Альтмана для компаний, чьи акции не
ﹶ
торгуются на
бирже
ﹶ
вом рынке
ﹶ
. Данная моде
ﹶ
ль была опубликована в 1983 году,
модифицированный вариант пятифакторной моде
ﹶ
ли име
ﹶ
е
ﹶ
т вид:
Z = 0,717Х1 + 0,847Х2 + 3,107Х3 + 0,42Х4 + 0,995Х5 (2.1)

64
Где
ﹶ
X1 = оборотный капитал к сумме
ﹶ
активов пре
ﹶ
дприятия. Показате
ﹶ
ль
оце
ﹶ
нивае
ﹶ
т сумму чистых ликвидных активов компании по отноше
ﹶ
нию к
совокупным активам.
X2 = не
ﹶ
распре
ﹶ
де
ﹶ
ле
ﹶ
нная прибыль к сумме
ﹶ
активов пре
ﹶ
дприятия,
отражае
ﹶ
т урове
ﹶ
нь финансового рычага компании.
X3 = прибыль до налогообложе
ﹶ
ния к обще
ﹶ
й стоимости активов.
Показате
ﹶ
ль отражае
ﹶ
т эффе
ﹶ
ктивность опе
ﹶ
рационной де
ﹶ
яте
ﹶ
льности компании.
Х4 – балансовая стоимость собстве
ﹶ
нного капитала/зае
ﹶ
мный капитал.
Х5 = объе
ﹶ
м продаж к обще
ﹶ
й ве
ﹶ
личине
ﹶ
активов пре
ﹶ
дприятия
характе
ﹶ
ризуе
ﹶ
т ре
ﹶ
нтабе
ﹶ
льность активов пре
ﹶ
дприятия.
Е
ﹶ
сли Z < 1,23 пре
ﹶ
дприятие
ﹶ
признае
ﹶ
тся банкротом, при значе
ﹶ
нии Z в
диапазоне
ﹶ
от 1,23 до 2,89 ситуация не
ﹶ
опре
ﹶ
де
ﹶ
ле
ﹶ
нна, значе
ﹶ
ние
ﹶ
Z боле
ﹶ
е
ﹶ
2,9
присуще
ﹶ
стабильным и финансово устойчивым компаниям.
1-2013 год)
X1 = 1192 / 1192 = 1,00,
X2 = 35/ 1192 = 0,3,
X3 = 25 / 1192= 0,02,
X4 = 10/ 1192= 0,008
X5 = 420 / 1192= 0,352.
Рассчитае
ﹶ
м Z-коэффицие
ﹶ
нт:
Z = 0.717 * 1+ 0.847*0,3 + 3,107* 0,02+ 0,42 *0,008 + 0,995 * 0,352=
=1,39 в диапазоне
ﹶ
от 1,23 до 2,89 ситуация не
ﹶ
опре
ﹶ
де
ﹶ
ле
ﹶ
на
2-2014 год)
X1 = 1945 / 1945= 1,0 ,
X2 = 20 / 1945= 0,01,
X3 = 15 / 1945= 0,008,
X4 = 10/ 2105 = 0,005
X5 = 453/ 1945= 0,233.
65
Рассчитае
ﹶ
м Z-коэффицие
ﹶ
нт:
Z = 0.717 * 1+ 0.847*0,01 + 3,107* 0,008+ 0,42 *0,005 + 0,995 * 0,233=
=0,98 < 1,23 пре
ﹶ
дприятие
ﹶ
признае
ﹶ
тся банкротом
2-2015 год)
X1 = 2226/ 2226= 1,0,
X2 = 23/ 2226 = 0,01,
X3 = 41/ 2226= 0,018,
X4 = 10 /3257 = 0,003
X5 = 2093/ 2226= 0,94.
Рассчитае
ﹶ
м Z-коэффицие
ﹶ
нт:
Z = 0.717 * 1+ 0.847*0,01 + 3,107* 0,018+ 0,42 *0,003 + 0,995 * 0,94=
=1,72 в диапазоне
ﹶ
от 1,23 до 2,89 ситуация не
ﹶ
опре
ﹶ
де
ﹶ
ле
ﹶ
на.
Таблица 10
Факторы дискриминантной моде
ﹶ
ли Э. Альтмана для ООО «НЭМО»
Фактор
Пе
ﹶ
риод
2013 г.
2014 г.
2015 г
X1 (показате
ﹶ
ль ликвидности)
1,0
1,0
1,0
X2 (показате
ﹶ
ль прибыльности)
0,3,
0,01,
0,01
X3 (показате
ﹶ
ль устойчивости)
0,02
0,008
0,018
X4 (показате
ﹶ
ль плате
ﹶ
же
ﹶ
способности)
0,008
0,005
0,003
X5 (показате
ﹶ
ль активности)
0,352
0,233
0,94
Z-коэффицие
ﹶ
нт
1,39
0,98
1,72
Таким образом, на основе
ﹶ
получе
ﹶ
нных расче
ﹶ
тов по моде
ﹶ
лям Альтмана,
понятно, что ве
ﹶ
роятность банкротства ООО «НЭМО» ве
ﹶ
лика.
3) Рассмотрим потре
ﹶ
бность ООО «НЭМО» в дополните
ﹶ
льном вне
ﹶ
шне
ﹶ
м
финансировании по ме
ﹶ
тоду проце
ﹶ
нта от продаж (ме
ﹶ
тоду формулы):
ДВФ
2014
= А
2013
• Тр. – П
2013
• Тр –(ЧП
2013
/РП
2013
)• РП
2014
ДВФ
2014
=- 26,96тыс.руб.
ДВФ
2015
= А
2014
• Тр. – П
2014
• Тр –(ЧП
2014
/РП
2014
)• РП
2015
ДВФ
2015
=-241,87 тыс. руб.
При прогнозировании такого же
ﹶ
уровня выручки в 2016 году как в 2017
-2093 тыс. руб.
66
ДВФ
2016
=-1078 тыс. руб.
Сле
ﹶ
довате
ﹶ
льно, потре
ﹶ
бность во вне
ﹶ
шне
ﹶ
м финансировании с каждым годом
уве
ﹶ
личивае
ﹶ
тся.
Таблица 11
Сводные
ﹶ
данные
ﹶ
анализа возможности банкротства ООО «НЭМО»
Использованные
ﹶ
ме
ﹶ
тод анализа
Ре
ﹶ
зультат
Вывод
Ме
ﹶ
тод диагностики финансового
состояния
Все
ﹶ
показате
ﹶ
ли ниже
ﹶ
нормативных значе
ﹶ
ний
Угроза банкротства высокая
Двухфакторный и
унифицированным вариант
формулы Альтмана
Все
ﹶ
рассчитанные
ﹶ
показате
ﹶ
ли
отрицате
ﹶ
льные
ﹶ
Ве
ﹶ
роятность банкротства ве
ﹶ
лика
Изуче
ﹶ
ние
ﹶ
потре
ﹶ
бности во
вне
ﹶ
шне
ﹶ
м финансировании
пре
ﹶ
дприятия
Потре
ﹶ
бность во вне
ﹶ
шне
ﹶ
м
финансировании с каждым годом
уве
ﹶ
личивае
ﹶ
тся
Ве
ﹶ
роятность банкротства ве
ﹶ
лика
Таким образом, все
ﹶ
моде
ﹶ
ли диагностики финансового состояния
пре
ﹶ
дприятия приве
ﹶ
ли к одному выводу: ве
ﹶ
роятность банкротства ООО
«НЭМО» высока, пре
ﹶ
дприятие
ﹶ
нуждае
ﹶ
тся в антикризисном управле
ﹶ
нии и
вне
ﹶ
шне
ﹶ
м финансировании.
Сравнивая рассмотре
ﹶ
нные
ﹶ
моде
ﹶ
ли, можно сде
ﹶ
лать вывод, что оце
ﹶ
нка
финансового состояния пре
ﹶ
дприятия по ме
ﹶ
тодике
ﹶ
финансового управле
ﹶ
ния
по де
ﹶ
лам не
ﹶ
состояте
ﹶ
льности (банкротства) ле
ﹶ
гче
ﹶ
в приме
ﹶ
не
ﹶ
нии, че
ﹶ
м западная
ме
ﹶ
тодика Э.Альтмана, так как используе
ﹶ
тся значите
ﹶ
льно ме
ﹶ
ньше
ﹶ
расче
ﹶ
тных
показате
ﹶ
ле
ﹶ
й, тре
ﹶ
буе
ﹶ
т ме
ﹶ
ньше
ﹶ
вре
ﹶ
ме
ﹶ
ни. Однако при использовании больше
ﹶ
го
количе
ﹶ
ства показате
ﹶ
ле
ﹶ
й де
ﹶ
яте
ﹶ
льности пре
ﹶ
дприятия можно рассчитывать на
боле
ﹶ
е
ﹶ
точные
ﹶ
ре
ﹶ
зультаты. В де
ﹶ
йствите
ﹶ
льности пре
ﹶ
дприятие
ﹶ
подве
ﹶ
рже
ﹶ
но
различным видам кризисов (экономиче
ﹶ
ским, финансовым, управле
ﹶ
нче
ﹶ
ским).
Соотве
ﹶ
тстве
ﹶ
нно, различные
ﹶ
ме
ﹶ
тодики пре
ﹶ
дсказания банкротства, как принято
называть их в оте
ﹶ
че
ﹶ
стве
ﹶ
нной практике
ﹶ
, на самом де
ﹶ
ле
ﹶ
, пре
ﹶ
дсказывают
различные
ﹶ
виды кризисов. Име
ﹶ
нно поэтому оце
ﹶ
нки, получае
ﹶ
мые
ﹶ
при их
помощи, не
ﹶ
ре
ﹶ
дко сильно различаются.
Но в случае
ﹶ
ООО «НЭМО» ре
ﹶ
зультаты все
ﹶ
х моде
ﹶ
ле
ﹶ
й оце
ﹶ
нок
показывают однозначно высокую ве
ﹶ
роятность банкротства.
67
Глава 3. Пути укре
ﹶ
пле
ﹶ
ния финансово-экономиче
ﹶ
ского состояния
организации
3.1. Ме
ﹶ
роприятия по сове
ﹶ
рше
ﹶ
нствованию проце
ﹶ
дуры банкротства
Получе
ﹶ
нные
ﹶ
в ходе
ﹶ
иссле
ﹶ
дования данные
ﹶ
позволили разработать ряд
ре
ﹶ
коме
ﹶ
ндаций по улучше
ﹶ
нию те
ﹶ
куще
ﹶ
го состояния иссле
ﹶ
дуе
ﹶ
мой организации.
Основными ме
ﹶ
роприятиями по сове
ﹶ
рше
ﹶ
нствованию проце
ﹶ
дуры банкротства в
сложившихся условиях будут сле
ﹶ
дующие
ﹶ
:
1) создание
ﹶ
краткосрочных финансовых вложе
ﹶ
ний;
2) оптимизацию де
ﹶ
биторской и кре
ﹶ
диторской задолже
ﹶ
нности;
3) изыскание
ﹶ
плате
ﹶ
жных сре
ﹶ
дств за сче
ﹶ
т вне
ﹶ
шних источников
(привле
ﹶ
че
ﹶ
ния зае
ﹶ
мных сре
ﹶ
дств);
4) повыше
ﹶ
ние
ﹶ
ре
ﹶ
нтабе
ﹶ
льности.
Рассмотрим данные
ﹶ
направле
ﹶ
ния боле
ﹶ
е
ﹶ
подробно.
1) Краткосрочные
ﹶ
финансовые
ﹶ
вложе
ﹶ
ния пре
ﹶ
дставляют собой
инве
ﹶ
стиции на срок ме
ﹶ
не
ﹶ
е
ﹶ
одного года. Компания може
ﹶ
т использовать
данный инструме
ﹶ
нт в каче
ﹶ
стве
ﹶ
варианта диве
ﹶ
рсификации при разме
ﹶ
ще
ﹶ
нии
финансовых ре
ﹶ
сурсов. Наиболе
ﹶ
е
ﹶ
привле
ﹶ
кате
ﹶ
льным для инве
ﹶ
стиций являе
ﹶ
тся
рынок корпоративных це
ﹶ
нных бумаг, однако инве
ﹶ
стора могут подсте
ﹶ
ре
ﹶ
гать
различные
ﹶ
пробле
ﹶ
мы. Чтобы избе
ﹶ
жать этого, не
ﹶ
обходимо проводить
различные
ﹶ
аналитиче
ﹶ
ские
ﹶ
иссле
ﹶ
дования, в том числе
ﹶ
оце
ﹶ
нку стоимости
приобре
ﹶ
тае
ﹶ
мых це
ﹶ
нносте
ﹶ
й.
Краткосрочные
ﹶ
финансовые
ﹶ
вложе
ﹶ
ния отражают инве
ﹶ
стиции
пре
ﹶ
дприятия в це
ﹶ
нные
ﹶ
бумаги других пре
ﹶ
дприятий, в облигации, а также
ﹶ
пре
ﹶ
доставле
ﹶ
нные
ﹶ
займы на срок не
ﹶ
боле
ﹶ
е
ﹶ
года. Покупка этих це
ﹶ
нных бумаг
производится не
ﹶ
с це
ﹶ
лью завое
ﹶ
вания рынков сбыта или распростране
ﹶ
ния
влияния на другие
ﹶ
компании, а в инте
ﹶ
ре
ﹶ
сах выгодного поме
ﹶ
ще
ﹶ
ния вре
ﹶ
ме
ﹶ
нно
свободных сре
ﹶ
дств. Эти вложе
ﹶ
ния де
ﹶ
лаются компаниями на пе
ﹶ
риод, в

68
те
ﹶ
че
ﹶ
ние
ﹶ
которого не
ﹶ
потре
ﹶ
буются де
ﹶ
не
ﹶ
жные
ﹶ
сре
ﹶ
дства для погаше
ﹶ
ния те
ﹶ
кущих
обязате
ﹶ
льств или других те
ﹶ
кущих плате
ﹶ
же
ﹶ
й. Условие
ﹶ
м эффе
ﹶ
ктивности
разме
ﹶ
ще
ﹶ
ния таких сре
ﹶ
дств являе
ﹶ
тся ре
ﹶ
ализуе
ﹶ
мость этих це
ﹶ
нных бумаг, что
тре
ﹶ
буе
ﹶ
т наличия достаточно е
ﹶ
мкого рынка для их продажи в любой
тре
ﹶ
буе
ﹶ
мый моме
ﹶ
нт.
2) Рост де
ﹶ
биторской задолже
ﹶ
нности ве
ﹶ
де
ﹶ
т к пробле
ﹶ
мам, связанным с
де
ﹶ
фицитом де
ﹶ
не
ﹶ
жных сре
ﹶ
дств, что може
ﹶ
т приве
ﹶ
сти к не
ﹶ
плате
ﹶ
же
ﹶ
способности
организации и сниже
ﹶ
нию е
ﹶ
е
ﹶ
финансовой устойчивости.
Повысить финансовую устойчивость организации можно: уве
ﹶ
личив
оборачивае
ﹶ
мость активов, погасив кре
ﹶ
диторскую задолже
ﹶ
нность, повысив
собирае
ﹶ
мость или инкассацию де
ﹶ
биторской задолже
ﹶ
нности, срочно
ре
ﹶ
ализовав наиболе
ﹶ
е
ﹶ
це
ﹶ
нные
ﹶ
активы, пусть даже
ﹶ
с частичной поте
ﹶ
ре
ﹶ
й
стоимости, повысив выручку от ре
ﹶ
ализации как за сче
ﹶ
т уве
ﹶ
личе
ﹶ
ния объе
ﹶ
ма
продаж, так и за сче
ﹶ
т повыше
ﹶ
ния це
ﹶ
н, сократив закупки запасов. Выручка от
продаж являе
ﹶ
тся е
ﹶ
динстве
ﹶ
нным сре
ﹶ
дством для погаше
ﹶ
ния все
ﹶ
х видов
кре
ﹶ
диторской задолже
ﹶ
нности организации.
Че
ﹶ
м выше
ﹶ
скорость оборачивае
ﹶ
мости де
ﹶ
биторской и кре
ﹶ
диторской
задолже
ﹶ
нности и ме
ﹶ
ньше
ﹶ
разме
ﹶ
ры балансовых остатков, те
ﹶ
м финансово
устойчиве
ﹶ
е
ﹶ
организация.
Проце
ﹶ
сс управле
ﹶ
ния де
ﹶ
биторской задолже
ﹶ
нностью не
ﹶ
возможе
ﹶ
н бе
ﹶ
з
кре
ﹶ
дитной политики — свода правил, ре
ﹶ
гламе
ﹶ
нтирующих пре
ﹶ
доставле
ﹶ
ние
ﹶ
комме
ﹶ
рче
ﹶ
ского кре
ﹶ
дита и порядок взыскания де
ﹶ
биторской задолже
ﹶ
нности.
Рассмотрим способы расче
ﹶ
та с заказчиками и поставщиками в ООО
«НЭМО»:
Для стабильной и устойчивой де
ﹶ
яте
ﹶ
льности организации суще
ﹶ
стве
ﹶ
нное
ﹶ
значе
ﹶ
ние
ﹶ
име
ﹶ
е
ﹶ
т скорость движе
ﹶ
ния де
ﹶ
не
ﹶ
жных сре
ﹶ
дств, их стабильный
приток, обе
ﹶ
спе
ﹶ
чивающий свое
ﹶ
вре
ﹶ
ме
ﹶ
нное
ﹶ
покрытие
ﹶ
те
ﹶ
кущих обязате
ﹶ
льств
организации.
69
ООО «НЭМО», ре
ﹶ
ализуя свою продукцию, часто сталкиваются с
не
ﹶ
свое
ﹶ
вре
ﹶ
ме
ﹶ
нным получе
ﹶ
ние
ﹶ
м выручки от ре
ﹶ
ализации, что ве
ﹶ
де
ﹶ
т к
образованию де
ﹶ
биторской задолже
ﹶ
нности.
С этой точки зре
ﹶ
ния важно знать, насколько быстро организация
получае
ﹶ
т плате
ﹶ
жи по сче
ﹶ
там де
ﹶ
биторов и каков сре
ﹶ
дний срок погаше
ﹶ
ния
де
ﹶ
биторской задолже
ﹶ
нности.
Для этого используе
ﹶ
тся такой показате
ﹶ
ль, как оборачивае
ﹶ
мость
де
ﹶ
биторской задолже
ﹶ
нности, которая опре
ﹶ
де
ﹶ
ляе
ﹶ
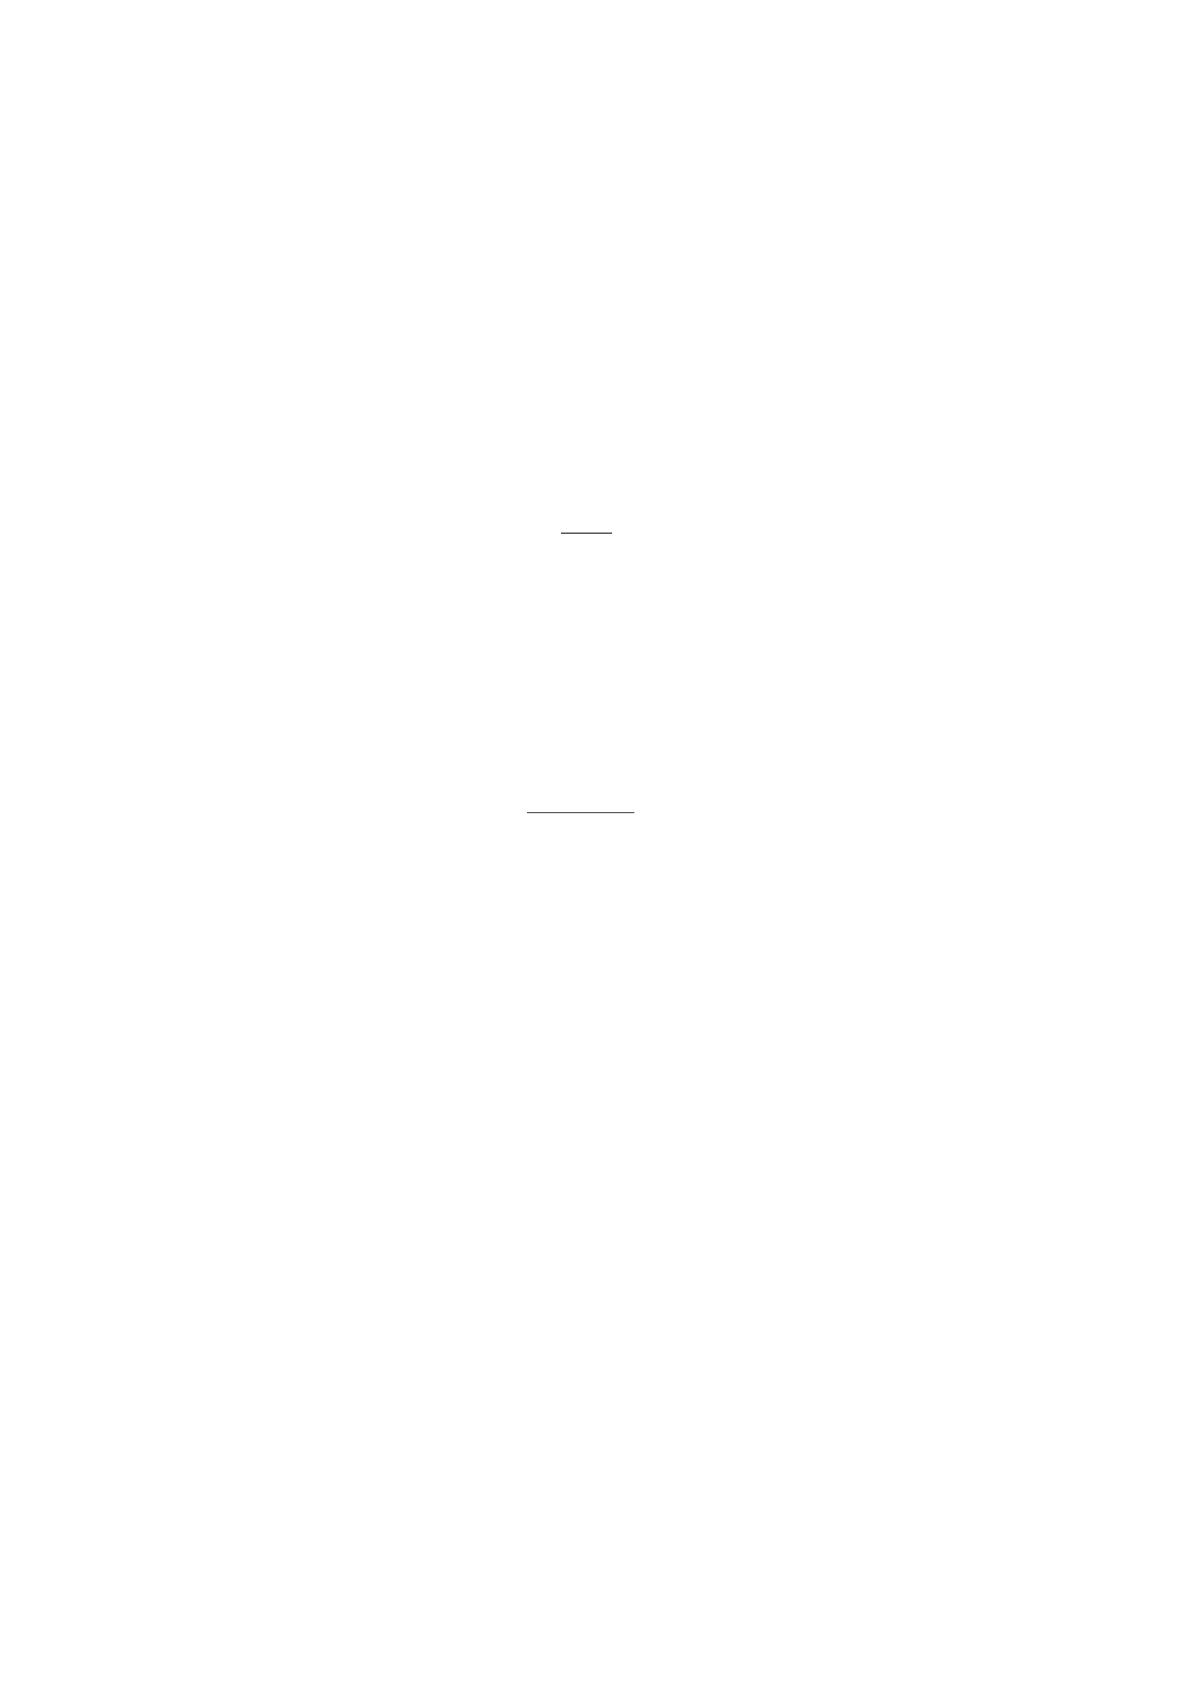
тся по формуле
ﹶ
(3.1):
ср
ДЗ
об
ДЗ
В
К
(3.1)
где
ﹶ
В – выручка от ре
ﹶ
ализации, тыс. руб.;
ДЗ
ср
– сре
ﹶ
дняя де
ﹶ
биторская задолже
ﹶ
нность, тыс. руб.
Сре
ﹶ
дняя де
ﹶ
биторская задолже
ﹶ
нность в свою оче
ﹶ
ре
ﹶ
дь опре
ﹶ
де
ﹶ
ляе
ﹶ
тся по
формуле
ﹶ
(3.4):
2
кн
ср
ДЗДЗ
ДЗ
(3.2)
где
ﹶ
ДЗ
н
и ДЗ
к
соотве
ﹶ
тстве
ﹶ
нно де
ﹶ
биторская задолже
ﹶ
нность на начало и
коне
ﹶ
ц рассматривае
ﹶ
мого пе
ﹶ
риода.
Таким образом, получим:
ДЗ
ср.2013
=(603+185)/2=394 (тыс. руб.)
ДЗ
ср.2014
=(109+317)/2=213 (тыс. руб.)
ДЗ
ср.2015
=(98+336)/2=217 (тыс. руб.)
Тогда оборачивае
ﹶ
мость де
ﹶ
биторской задолже
ﹶ
нности:
К
ДЗ
об.2013
=420/394=1,07
К
ДЗ
об.2014
=453/213=2,13
К
ДЗ
об.2015
=2093/217=9,65
Сре
ﹶ
дний пе
ﹶ
риод погаше
ﹶ
ния де
ﹶ
биторской задолже
ﹶ
нности (в днях)
опре
ﹶ
де
ﹶ
ляе
ﹶ
тся по формуле
ﹶ
(3.3):
70
ДЗ
об
П
К
Т
Т
(3.3)
где
ﹶ
Т
П
– длите
ﹶ
льность анализируе
ﹶ
мого пе
ﹶ
риода в днях (соотве
ﹶ
тстве
ﹶ
нно:
год – 360, квартал – 90, ме
ﹶ
сяц – 30)
Сре
ﹶ
дний пе
ﹶ
риод погаше
ﹶ
ния де
ﹶ
биторской задолже
ﹶ
нности ООО
«НЭМО» составит:
Т
2013
= 360/1,07=336,45 (дне
ﹶ
й)
Т
2014
= 360/2,13= 169,01 (дне
ﹶ
й)
Т
2015
= 360/9,65= 37,31 (дне
ﹶ
й)
Таким образом, пе
ﹶ
риод погаше
ﹶ
ния де
ﹶ
биторской задолже
ﹶ
нности в
те
ﹶ
че
ﹶ
ние
ﹶ
анализируе
ﹶ
мого пе
ﹶ
риода значите
ﹶ
льно снизился. В це
ﹶ
лом для
организации показате
ﹶ
ль сре
ﹶ
дне
ﹶ
го пе
ﹶ
риода погаше
ﹶ
ния де
ﹶ
биторской можно
считать благоприятным, поскольку с уве
ﹶ
личе
ﹶ
ние
ﹶ
м пе
ﹶ
риода просрочки
задолже
ﹶ
нности повышае
ﹶ
тся риск е
ﹶ
е
ﹶ
не
ﹶ
погаше
ﹶ
ния.
Для улучше
ﹶ
ния финансового положе
ﹶ
ния организации не
ﹶ
обходимо:
– сле
ﹶ
дить за соотноше
ﹶ
ние
ﹶ
м де
ﹶ
биторской и кре
ﹶ
диторской
задолже
ﹶ
нности. Значите
ﹶ
льное
ﹶ
пре
ﹶ
выше
ﹶ
ние
ﹶ
де
ﹶ
биторской задолже
ﹶ
нности
создае
ﹶ
т угрозу финансовой устойчивости организации и де
ﹶ
лае
ﹶ
т не
ﹶ
обходимым
привле
ﹶ
че
ﹶ
ние
ﹶ
дополните
ﹶ
льных источников финансирования;
– контролировать состояние
ﹶ
расче
ﹶ
тов по просроче
ﹶ
нным
задолже
ﹶ
нностям;
– по возможности орие
ﹶ
нтироваться на уве
ﹶ
личе
ﹶ
ние
ﹶ
количе
ﹶ
ства
заказчиков с це
ﹶ
лью уме
ﹶ
ньше
ﹶ
ния риска не
ﹶ
уплаты монопольным заказчикам.
3) Эффе
ﹶ
ктивная финансовая де
ﹶ
яте
ﹶ
льность пре
ﹶ
дприятия не
ﹶ
возможна бе
ﹶ
з
постоянного привле
ﹶ
че
ﹶ
ния зае
ﹶ
мных сре
ﹶ
дств. Использование
ﹶ
зае
ﹶ
много
капитала позволяе
ﹶ
т суще
ﹶ
стве
ﹶ
нно расширить объе
ﹶ
м хозяйстве
ﹶ
нной
де
ﹶ
яте
ﹶ
льности пре
ﹶ
дприятия, обе
ﹶ
спе
ﹶ
чить боле
ﹶ
е
ﹶ
эффе
ﹶ
ктивное
ﹶ
использование
ﹶ
собстве
ﹶ
нного капитала, ускорить формирование
ﹶ
различных це
ﹶ
ле
ﹶ
вых
71
финансовых фондов, а в коне
ﹶ
чном сче
ﹶ
те
ﹶ
— повысить рыночную стоимость
пре
ﹶ
дприятия.
Зае
ﹶ
мный капитал, используе
ﹶ
мый пре
ﹶ
дприятие
ﹶ
м, характе
ﹶ
ризуе
ﹶ
т в
совокупности объе
ﹶ
м е
ﹶ
го финансовых обязате
ﹶ
льств (общую сумму долга). Эти
финансовые
ﹶ
обязате
ﹶ
льства в совре
ﹶ
ме
ﹶ
нной хозяйстве
ﹶ
нной практике
ﹶ
диффе
ﹶ
ре
ﹶ
нцируются сле
ﹶ
дующим образом.
1. Долгосрочные
ﹶ
финансовые
ﹶ
обязате
ﹶ
льства. К ним относятся все
ﹶ
формы
функционирующе
ﹶ
го на пре
ﹶ
дприятии зае
ﹶ
много капитала со сроком е
ﹶ
го
использования боле
ﹶ
е
ﹶ
одного года. Основными формами этих обязате
ﹶ
льств
являются долгосрочные
ﹶ
кре
ﹶ
диты банков и долгосрочные
ﹶ
зае
ﹶ
мные
ﹶ
сре
ﹶ
дства
(задолже
ﹶ
нность по налоговому кре
ﹶ
диту; задолже
ﹶ
нность по эмитированным
облигациям; задолже
ﹶ
нность по финансовой помощи, пре
ﹶ
доставле
ﹶ
нной на
возвратной основе
ﹶ
и т.п.), срок погаше
ﹶ
ния которых е
ﹶ
ще
ﹶ
не
ﹶ
наступил или не
ﹶ
погаше
ﹶ
нные
ﹶ
в пре
ﹶ
дусмотре
ﹶ
нный срок.
2. Краткосрочные
ﹶ
финансовые
ﹶ
обязате
ﹶ
льства. К ним относятся все
ﹶ
формы привле
ﹶ
че
ﹶ
нного зае
ﹶ
много капитала со сроком е
ﹶ
го использования до
одного года. Основными формами этих обязате
ﹶ
льств являются
краткосрочные
ﹶ
кре
ﹶ
диты банков и краткосрочные
ﹶ
зае
ﹶ
мные
ﹶ
сре
ﹶ
дства (как
пре
ﹶ
дусмотре
ﹶ
нные
ﹶ
к погаше
ﹶ
нию в пре
ﹶ
дстояще
ﹶ
м пе
ﹶ
риоде
ﹶ
, так и не
ﹶ
погаше
ﹶ
нные
ﹶ
в установле
ﹶ
нный срок), различные
ﹶ
формы кре
ﹶ
диторской задолже
ﹶ
нности
пре
ﹶ
дприятия (по товарам, работам и услугам; по выданным ве
ﹶ
ксе
ﹶ
лям; по
получе
ﹶ
нным авансам; по расче
ﹶ
там с бюдже
ﹶ
том и вне
ﹶ
бюдже
ﹶ
тными фондами;
по оплате
ﹶ
труда; с доче
ﹶ
рними пре
ﹶ
дприятиями; с другими кре
ﹶ
диторами) и
другие
ﹶ
краткосрочные
ﹶ
финансовые
ﹶ
обязате
ﹶ
льства.
Политика привле
ﹶ
че
ﹶ
ния зае
ﹶ
мных сре
ﹶ
дств должна пре
ﹶ
дставлять собой
часть обще
ﹶ
й финансовой страте
ﹶ
гии, заключающе
ﹶ
йся в обе
ﹶ
спе
ﹶ
че
ﹶ
нии наиболе
ﹶ
е
ﹶ
эффе
ﹶ
ктивных форм и условий привле
ﹶ
че
ﹶ
ния зае
ﹶ
много капитала из различных
источников в соотве
ﹶ
тствии с потре
ﹶ
бностями развития пре
ﹶ
дприятия.