3
СОДЕРЖАНИЕ
ВВЕДЕНИЕ 4
ГЛАВА 1. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ УПРАВЛЕНИЯ СИСТЕМОЙ
БЕЗНАЛИЧНЫХ РАСЧЕТОВ В ОРГАНИЗАЦИИ МАЛОГО БИЗНЕСА 6
1.1.
Сущность и виды денежного обращения. Формы расчетов 6
1.2.
Нормативно-правовые основы системы безналичных расчетов 13
ГЛАВА 2. ОЦЕНКА УПРАВЛЕНИЯ СИСТЕМОЙ БЕЗНАЛИЧНЫХ
РАСЧЕТОВ В ООО «СТЕЛЛАР» 22
2.1.
Организационная характеристика ООО "Стеллар" 22
2.2.
Анализ основных экономических показателей деятельности
предприятия 26
2.3.
Анализ эффективности управления системой безналичных
расчетов в ООО "Стеллар" 28
ГЛАВА 3. СОВЕРШЕНСТВОВАНИЕ УПРАВЛЕНИЯ СИСТЕМОЙ
БЕЗНАЛИЧНЫХ РАСЧЕТОВ В ОРГАНИЗАЦИИ МАЛОГО БИЗНЕСА 36
3.1.
Создание специального подразделения по управлению
безналичных расчетов в ООО "Стеллар"
36
3.2.
Внедрение системы казначейства в ООО "Стеллар" 44
3.3.
Оценка эффективности внедрения мероприятий по
управлению денежными потоками в ООО "Стеллар" 55
ЗАКЛЮЧЕНИЕ 63
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ 69
4
ВВЕДЕНИЕ
Движение любых товарно-материальных ценностей, трудовых и
материальных ресурсов, сопровождается образованием и расходованием
денежных средств. Поэтому динамика и структура денежных средств
хозяйствующего субъекта отражает все стороны его производственно-
торговой деятельности.
Одним из основных условий финансового благополучия предприятия
является приток денежных средств, обеспечивающий покрытие его
обязательств. Отсутствие такого минимально необходимого запаса денежных
средств свидетельствует о его серьезных финансовых затруднениях.
Организации при осуществлении расчетов могут использовать
бумажные деньги, кредитные деньги, электронные деньги (пластиковые
карты), депозитные счета.
В Российской Федерации и в развитом государстве имеется денежная
система, т.е. это установленное и регулируемая законами страны система
денежного обращения.
Денежное обращение - это движение наличных денег в процессе
реализации, продажи товаров, услуг и совершении других платежей, в том
числе безналичным путем.
Финансово устойчивым является то предприятие, которое за счет
собственных средств покрывает средства вложенные в активы (основные
средства, нематериальные активы, оборотные средства), не допускает
неоправданной дебиторской задолженности, кредиторской задолженности и
расплачивается в срок по своим обязательствам.
Основной финансовой устойчивости является рациональная
организация учета и использования оборотных средств, в частности,
денежных средств.
Правильное управление безналичными расчетами и полнота отражения
в учете операций по их движению является залогом успеха по управлению

5
денежными потоками, так как ошибочные проводки, неполнота отражения
всей информации, а также незнание нормативных документов по учету
движения денежных средств приводят к неправильному формированию
объемов налогооблагаемой прибыли и определенным финансовым потерям.
Целью выпускной квалификационной работы является
совершенствование управления системой безналичных расчетов в
организации малого бизнеса - в ООО «Стеллар», осуществляющего свою
деятельность на территории г. Ростова-на-Дону.
Для раскрытия темы в работе ставятся и решаются следующие задачи:
- изучить нормативные акты и экономическую литературу по теме
исследования;
- исследовать сущность и виды денежного обращения;
- представить организационно-экономическую характеристику
объекта исследования;
- провести анализ эффективности управления системой безналичных
расчетов;
- сделать выводы по итогам проведенных исследований и внести
предложения по совершенствованию управления системой безналичных
расчетов в изучаемой организации.
Период исследования охватывает 2014-2016 годы.
Выпускная квалификационная работа состоит из введения, трех глав,
заключения, списка использованных источников и приложений.
Теоретической и методологической основой исследования послужили
труды ученых, нормативные акты, а также данные по управлению системой
безналичных расчетов организации в области исследования.
При выполнении работы использованы такие методы аналитического
исследования, как: группировки, сравнения, комплексной взаимоувязки
показателей, цепных подстановок, индексный метод и другие.
6
ГЛАВА 1. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ УПРАВЛЕНИЯ СИСТЕМОЙ
БЕЗНАЛИЧНЫХ РАСЧЕТОВ В ОРГАНИЗАЦИИ МАЛОГО БИЗНЕСА
1.1 Сущность и виды денежного обращения. Формы расчетов
Организации в процессе своей производственной, коммерческой,
посреднической и иной деятельности вступают в различные расчетные
взаимоотношения с большим количеством предприятий, организаций,
учреждений и лиц.
Главный бухгалтер и бухгалтер расчетного отдела должны не только
точно и своевременно вести учет расчетов со всеми юридическими и
физическими лицами, но и документально правильно оформлять расчетные
операции, не допускать наличие большой дебиторской и кредиторской
задолженности, принимать меры к недопущению пропуска сроков исковой
давности, периодически проводить сверку расчетов
1
.
Расчеты между организациями могут производится по разному:
- наличными – выдачи (получения) денежных средств из кассы или
через подотчетных лиц;
- с применением безналичных форм расчетов, т.е. путем перечисления
денежных средств со счета плательщика на счет получателя;
- путем обмена одних видов ценностей на другие по договору мены.
Товарное обращение невозможно без денег, которые выполняют роль
всеобщего эквивалента, выступают посредником в обмене товаров.
Эквивалент измеритель. Деньги имеют товарное происхождение, сначала в
процессе обмена один товар выражал свою стоимость в другом.
Развитие товарного производства или обмена из товарного мира
выделили отдельные товары выполнявшие на местном рынке роль главного
эквивалента. В дальнейшем роль эквивалента стали выполнять драгоценные
1
Брызгалин А.В., Берник В.Р., Головкин А.Н. Схемы бухгалтерских проводок типовых хозяйственных
операций. - "Налоги и финансовое право", 2016 г.
7
металлы - золото, серебро. В мировой экономике в настоящее время роль
всеобщего эквивалента выполняет деньги.
В настоящее время используются различные формы безналичных
расчетов, при которых применяются различные банковские расчетные
документы: платежные поручения; платежные требования; аккредитивы;
расчетные чеки. Формы расчетов между плательщиком и получателем
денежных средств определяются договором или соглашением
2
.
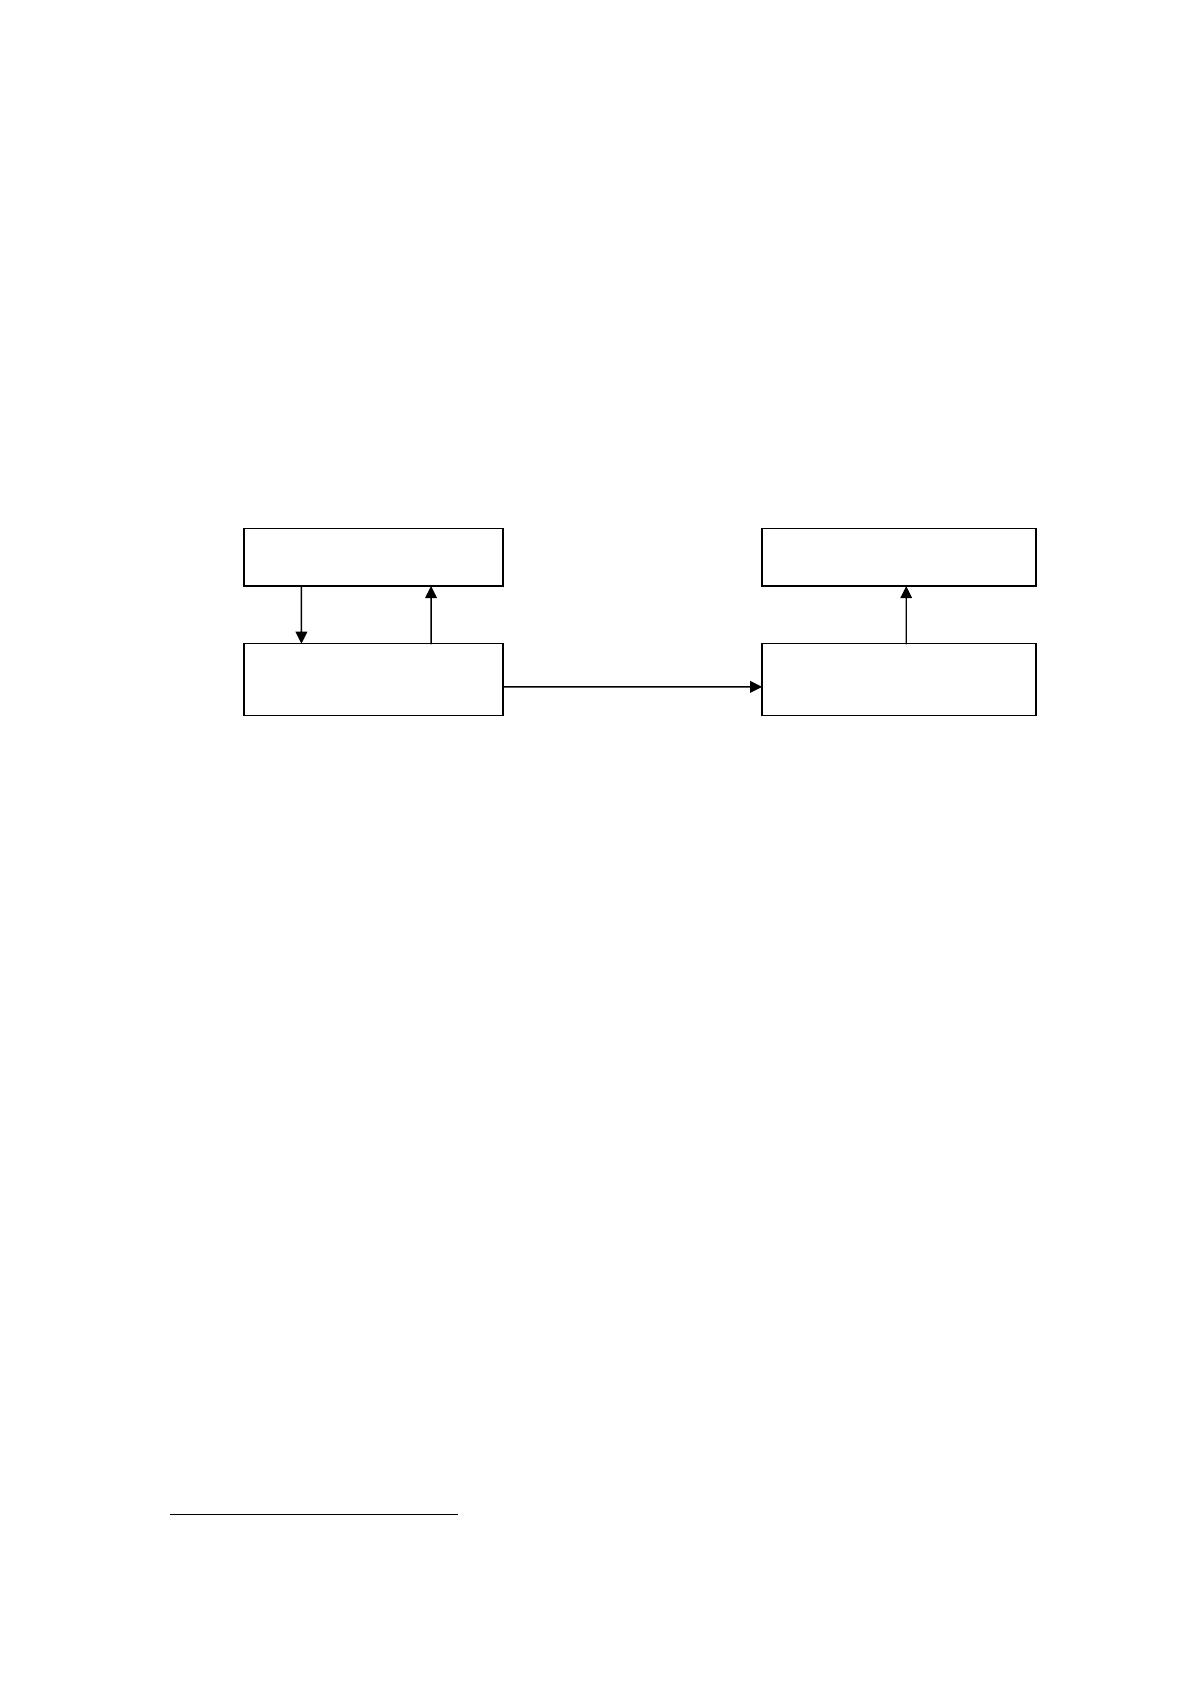
Рассмотрим схему расчетов при помощи платежных поручений.
1 3 3
2
Рисунок 1 - Схема расчетов с использованием платежных
поручений
1. Плательщик относит в банк платежное поручение.
2. Банк плательщика перечисляет денежные средства в банк получателя.
3. Банки выдают своим клиентам выписки с расчетного счета о
зачислении и снятии денег на расчетных счетах.
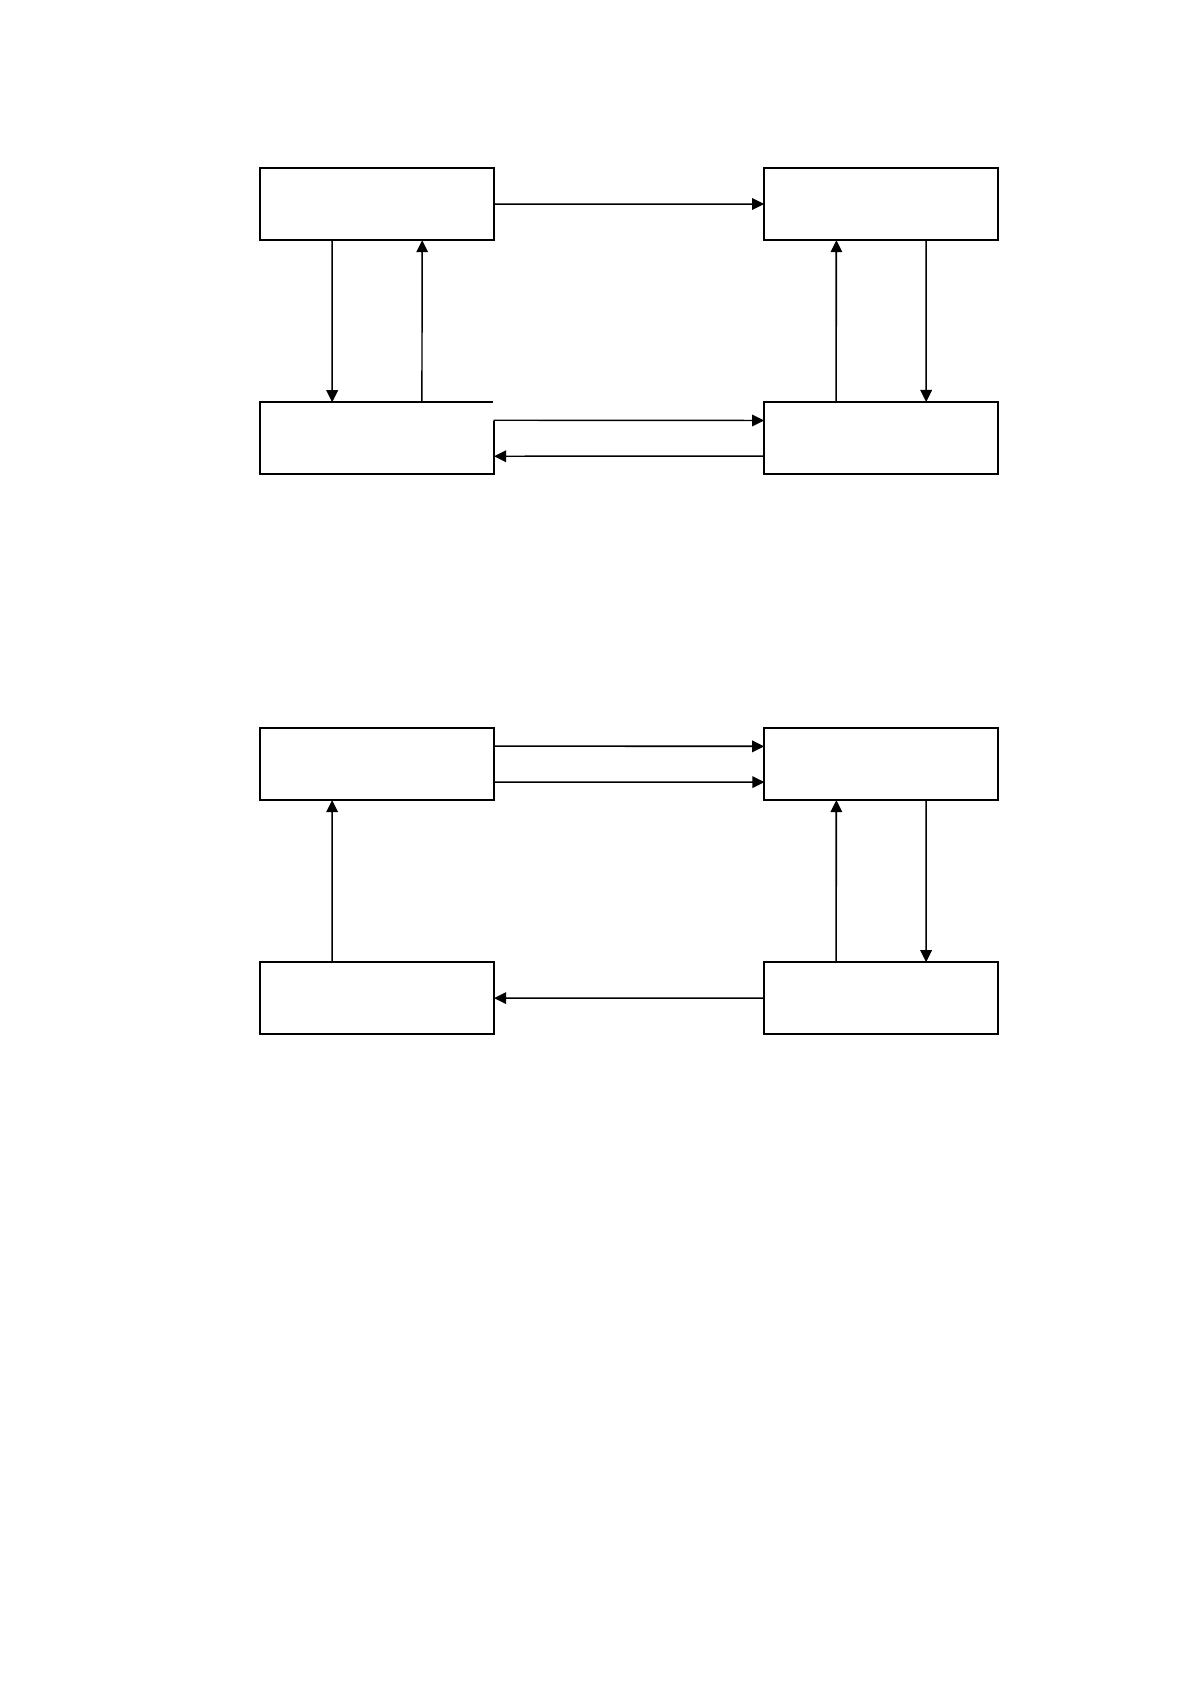
Платежное требование применяется при акцептной (или инкассовой)
форме расчетов. Сущность этой формы расчетов состоит в том, что
поставщик вслед за отправкой товаров покупателю передает
соответсвующие документы в свое учреждение банка на инкассо, то есть
доверяет своему банку получить деньги от покупателя при наличии его
акцепта (согласия на оплату).
2
Денежные средства и расчеты: учет, анализ, аудит. Учеб. пособие для вузов / под ред. проф. В.А. Пипко. –
Ростов н/Д: «Феникс», 2015. – 416 с.
Плательщик Получатель
Банк плательщика Банк получателя
8
Рисунок 2 - Схема расчетов платежными требованиями
Рисунок 3 - Схема расчетов при прямом направлении платежного
требования плательщику
Инкассо – вид банковской операции, заключающейся в получении
банком денег по различным документам (векселям, чекам, платежным
требованиям и т.п.) от имени и за сет своих клиентов.
Для того, чтобы воспользоваться акцептно-инкассовой формой
расчетов поставщик составляет документы на отпуск товаров покупателю
(счета – фактуры, накладные и прочее) и от транспорной организации (при
1
Материальные ценности,
работы, услуги
Поручение на
перечисление денег
Платежное
требование с
отгрузочными
документами
Акцептованное
требование
Выписка с
расчетного счета
о списании
денежных
средств
3 1
6
Выписка с
расчетного счета
о зачислении
средств
Поставщик
(Получатель денег)
Покупатель
(Плательщик)
Банк поставщика Банк покупателя
4
2
1
Материальные ценности,
работы, услуги
Платежное требование с
отгрузочными
документами
6
Зачисление
суммы платежа
Акцептованное
требование
Платежное
требование для
акцепта
4 5
Извещение об оплате
покупателем требования
2
7
Платежное
требование
Поставщик
(Получатель денег)
Покупатель
(Плательщик)
Банк поставщика Банк покупателя
3

9
отправке товаров) должен получить транспорные документы (железно-
дорожные и другие квитации)
3
.
На основании составленных и полученных документов поставщик
выписывает платежное требование.
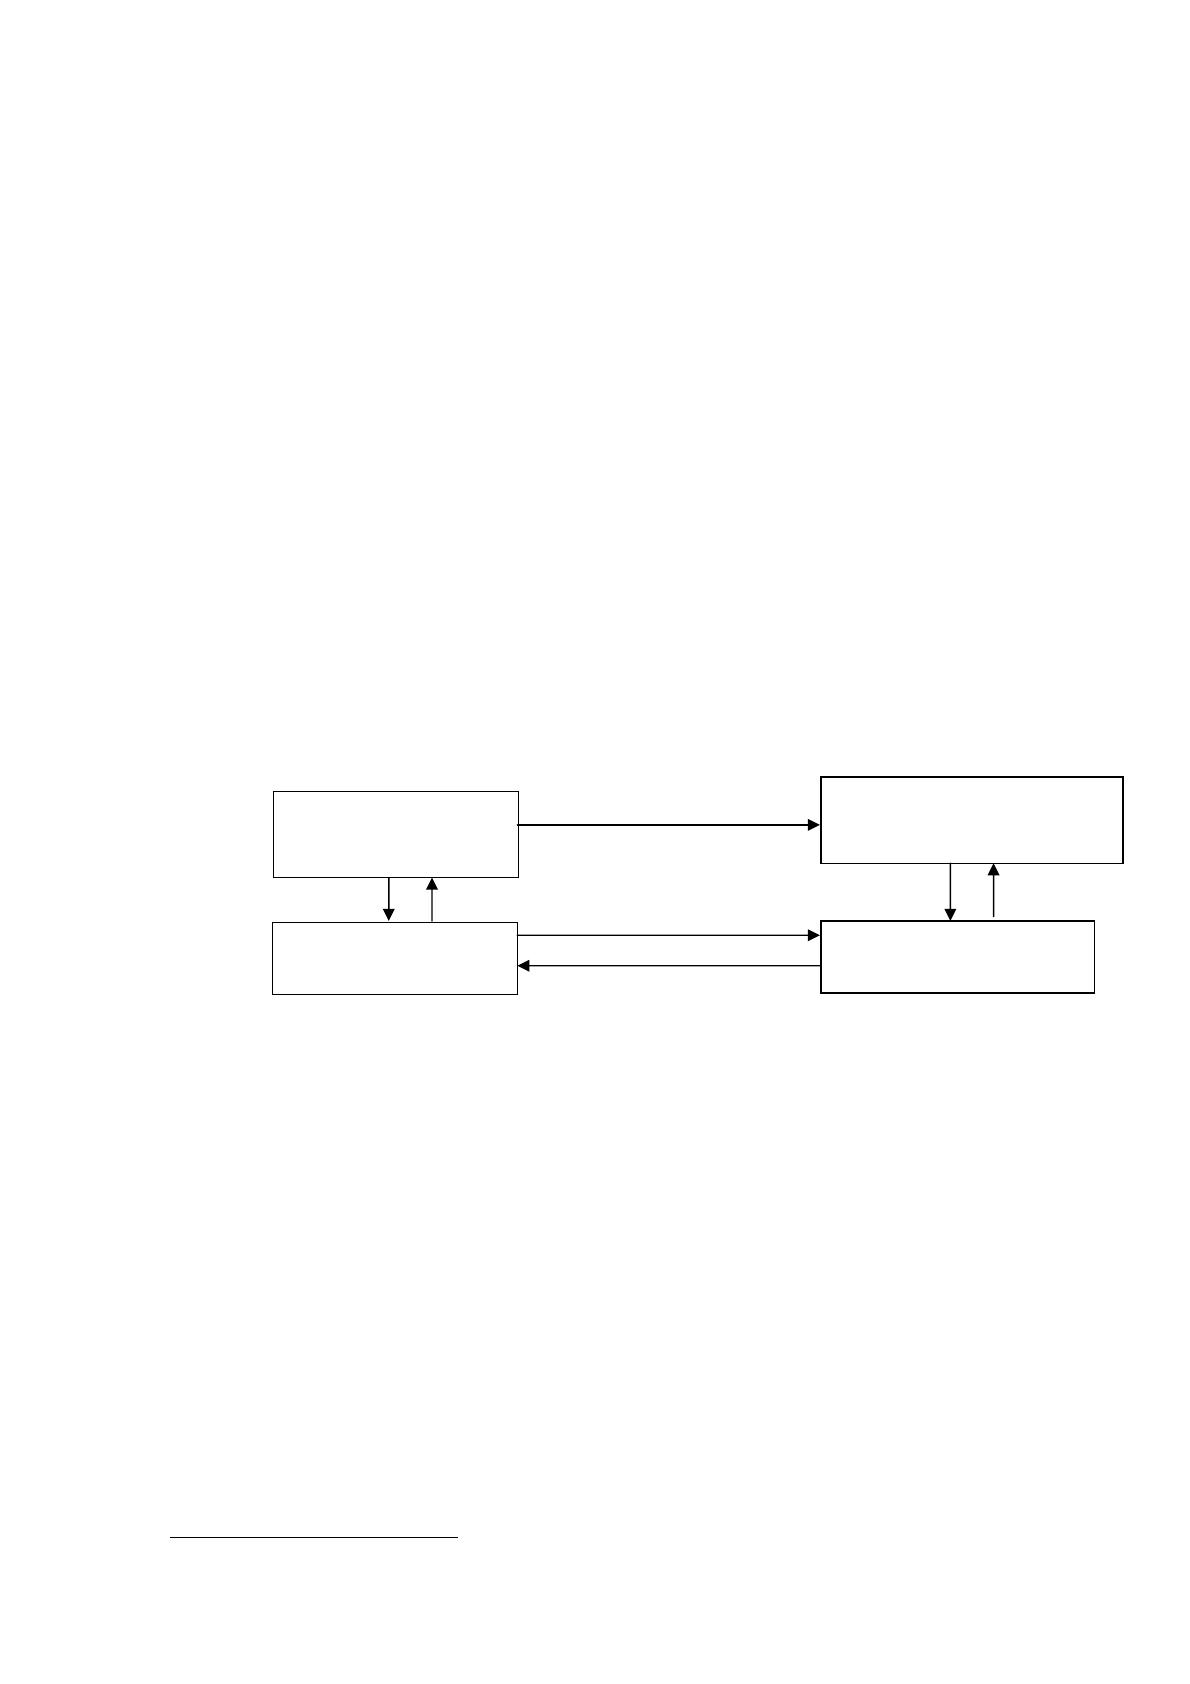
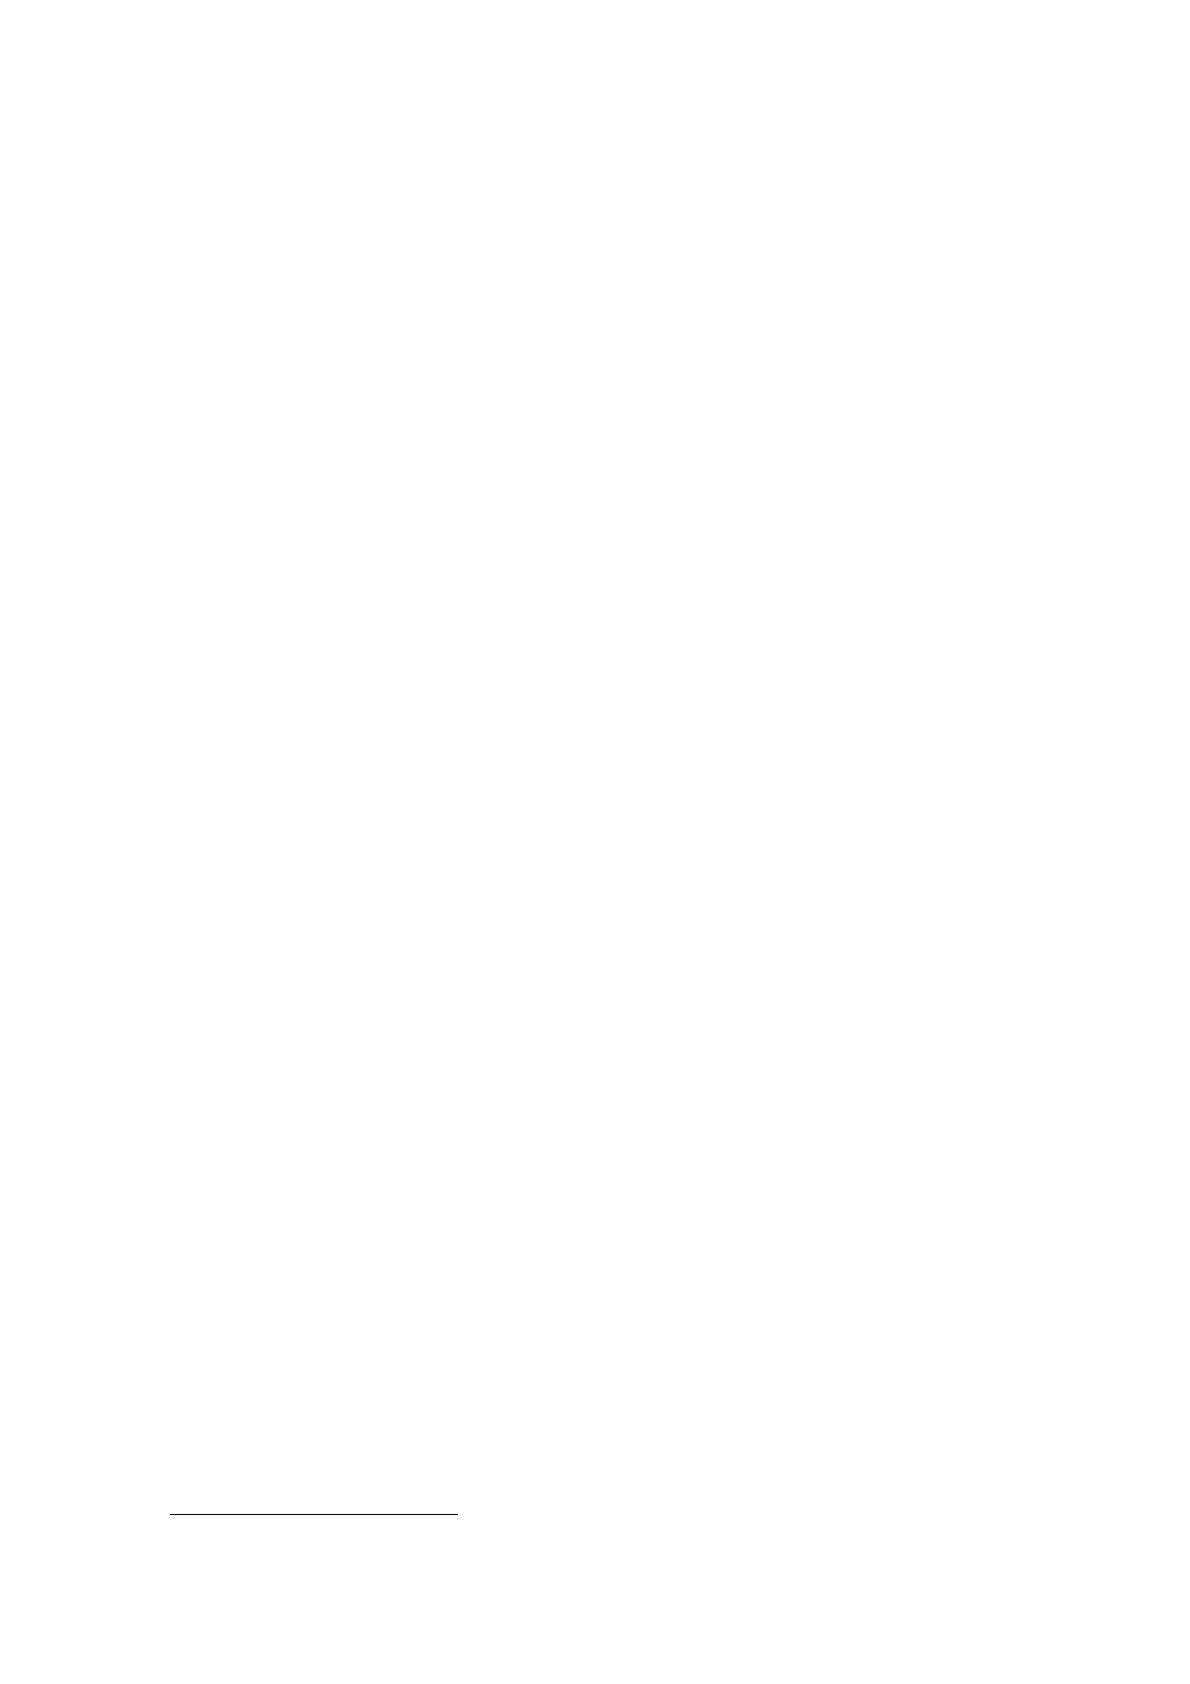
Рассмотрим схему акцептно-инкассовой формы расчетов.
1. Поставщик передает покупателю товар.
2. Поставщик передает платежное требование в обслуживающий банк,
который возвращает клиенту последний экземпляр платежного требования с
отметкой о приеме документов на инкассо.
3. Полученное платежное требование банк, обслуживающий
поставщика, персылает в банк, обслуживающий плательщика или оставляет у
себя, если счета поставщика и плательщика находятся в одном банке.
1
2 7 3 5 4
6
Рисунок 4 - Схема акцептно-инкассовой формы расчетов
4. Банк покупателя извещает клиента о поступившем требовании.
5. Покупатель дает акцепт на оплату.
6. Банк покупателя перечисляет денежные средства в банк поставщика.
7. Банки выдают своим клиетам выписки с расчетных счетов.
В составе безналичных платежей основной используемой формой
расчетов являются расчеты при помощи платежных поручений, что
указывает на высокий процент соблюдения законодательства организацией и
3
Терехов А.А. Аудит: перспективы развития. – М.: Финансы и статистика, 2015 – 279 с.
Поставщик
Банк поставщика
Плательщик
(покупатель)
Банк покупателя
10
на своевременность расчетов
4
.
Поступление иностранной валюты, как и ее расходование может
производится двумя путями: наличными и безналичными.
Международные расчеты осуществляются, прежде всего, во внешней
торговле, а также по услугам и некоммерческим операциям, кредитам и
движению капиталов между странами.
К основным формам международных расчетов относятся банковский
перевод, инкассо, аккредитивы, расчеты с использованием векселей, чеков и
некоторые другие.
Рассмотрим одну из наиболее распространенных форм безналичных
расчетов – банковский перевод.
Банковский перевод – это поручение одного банка другому выплатить
определенную сумму определенному лицу за счет банка перевододателя. При
подписании контракта оговаривается, через какие банки – корреспонденты
будут совершаться расчеты банковскими переводами.
Плательщик (как правило импортер) дает банку заявление на перевод,
то есть поручает банку произвести снятие денег со своего счета и
перечисление их на счет контрагента, отгрузившего (отпустившего) ему
товар. В роли такого контрагента обычно выступает практике получателя
денежных средств называют также «бенефециар»
5
.
По операциям на валютном счете при международных расчетах
используются банковские переводы, а внутри страны по экспортно-
импортным и другим операциям большей частью применяются платежное
поручения.
Следует отметить, что формы безналичных расчетов и реквизиты
расчетных банковских документов, применяемые при международных
расчетах, имеют значительные отличия от используемых при расчетах
внутри страны. [18]
4
Денежные средства и расчеты: учет, анализ, аудит. Учеб. пособие для вузов / под ред. проф. В.А. Пипко. –
Ростов н/Д: «Феникс», 2015. – 416 с.
11
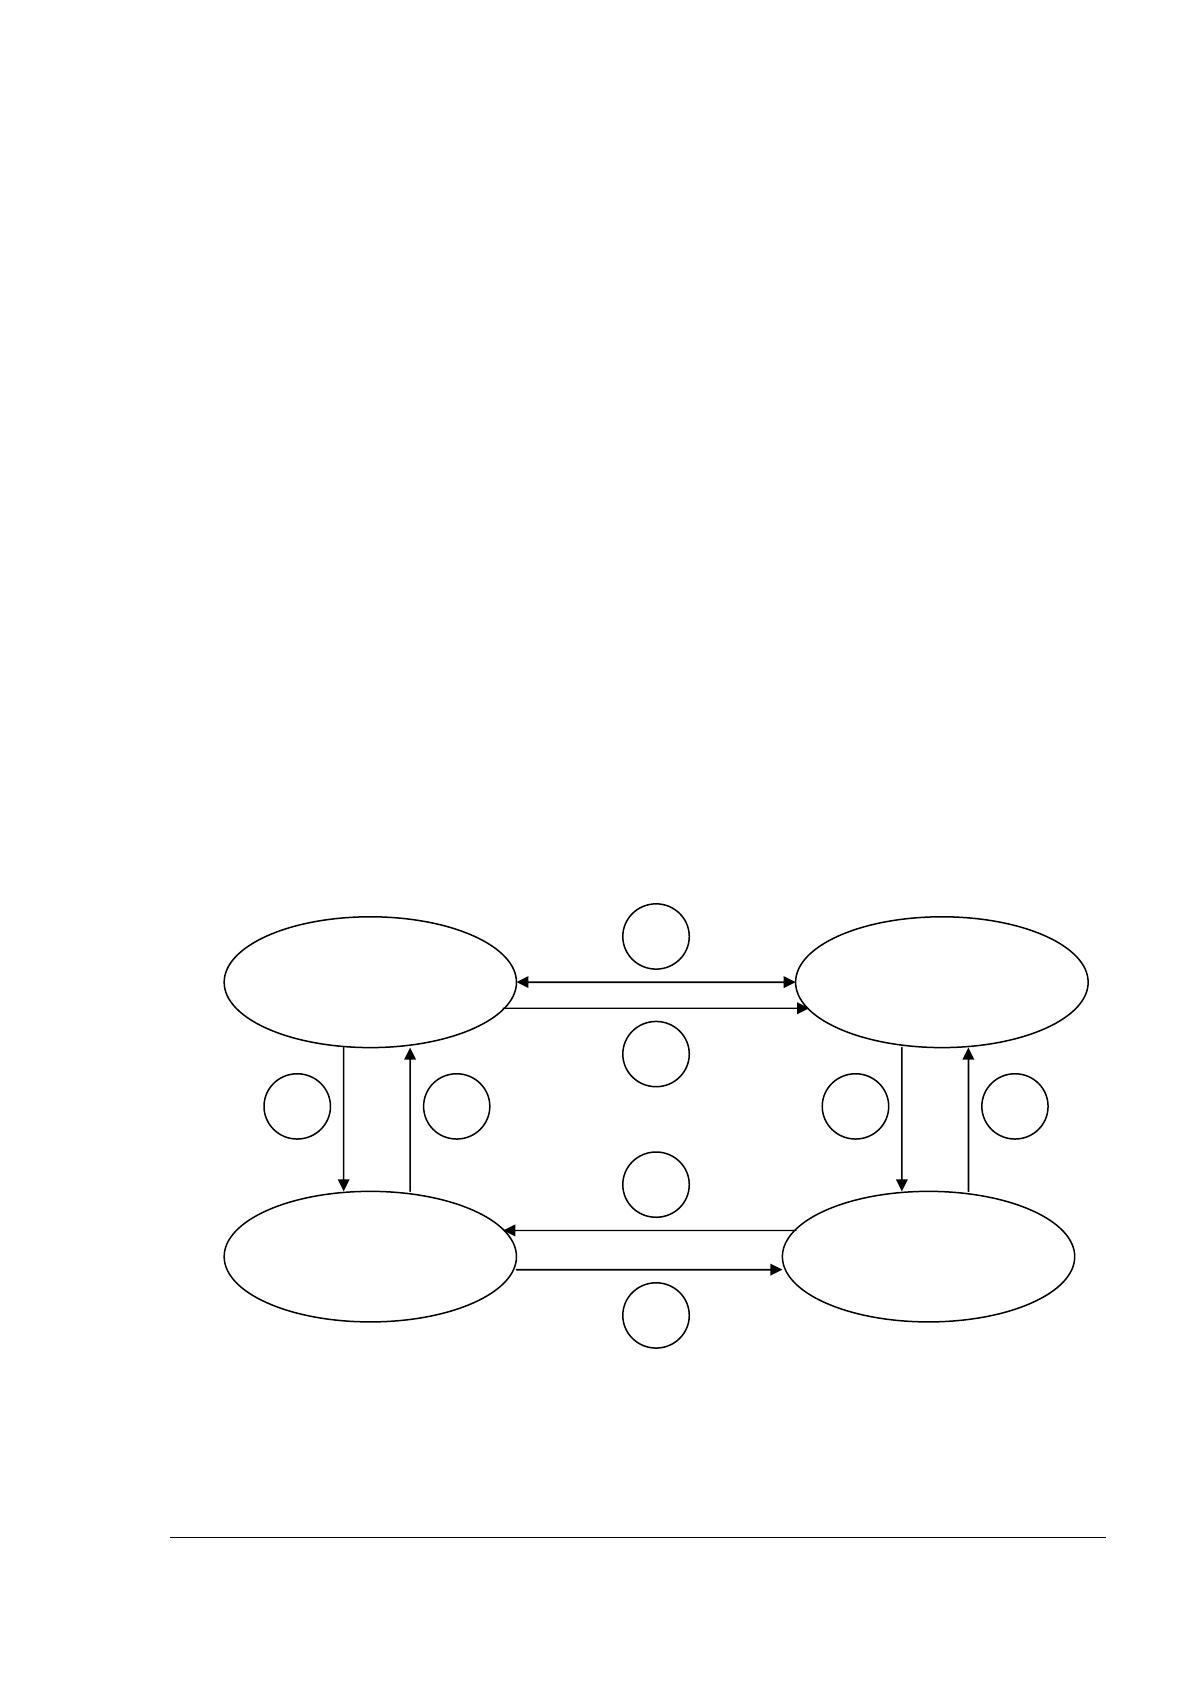
Аккредитив представляет собой условное денежное обязательство
банка, выдаваемое по поручению клиента в пользу его контрагента по
договору, по которому банк, открывший аккредитив (банк-эмитент), может
произвести поставщику платеж или предоставить полномочия другому банку
производить такие платежи при условии представления им документов,
предусмотренных в аккредитиве, и при выполнении других условий
аккредитива. Для того, чтобы воспользоваться аккредитивом как формой
расчетов, аккредитиводатель подает в свое отделение банка заявление на
открытие аккредитива, в котором указывается: номер договора, на основании
которого открывается аккредитив, срок действия аккредитива, наименование
поставщика, наименование банка поставщика, место исполнения
аккредитива.
Полное и точное наименование документов, против которых банк
может производить выплаты по аккредитиву, вид аккредитива, сумма
аккредитива и т.д.
Рисунок 5 - Схема аккредитивной формы расчетов
5
Баканов М.И., Шеремет А.Д. Теория экономического анализа: Учебник.-4-е изд., доп. и перераб.- М.:
Покупатель
Поставщик
(бенефиц
и
ар
Банк
покупателя
(банк-эмитент)
Банк поставщика
(исполняющий
банк)
6
1
2
3
8
5
7
4
12
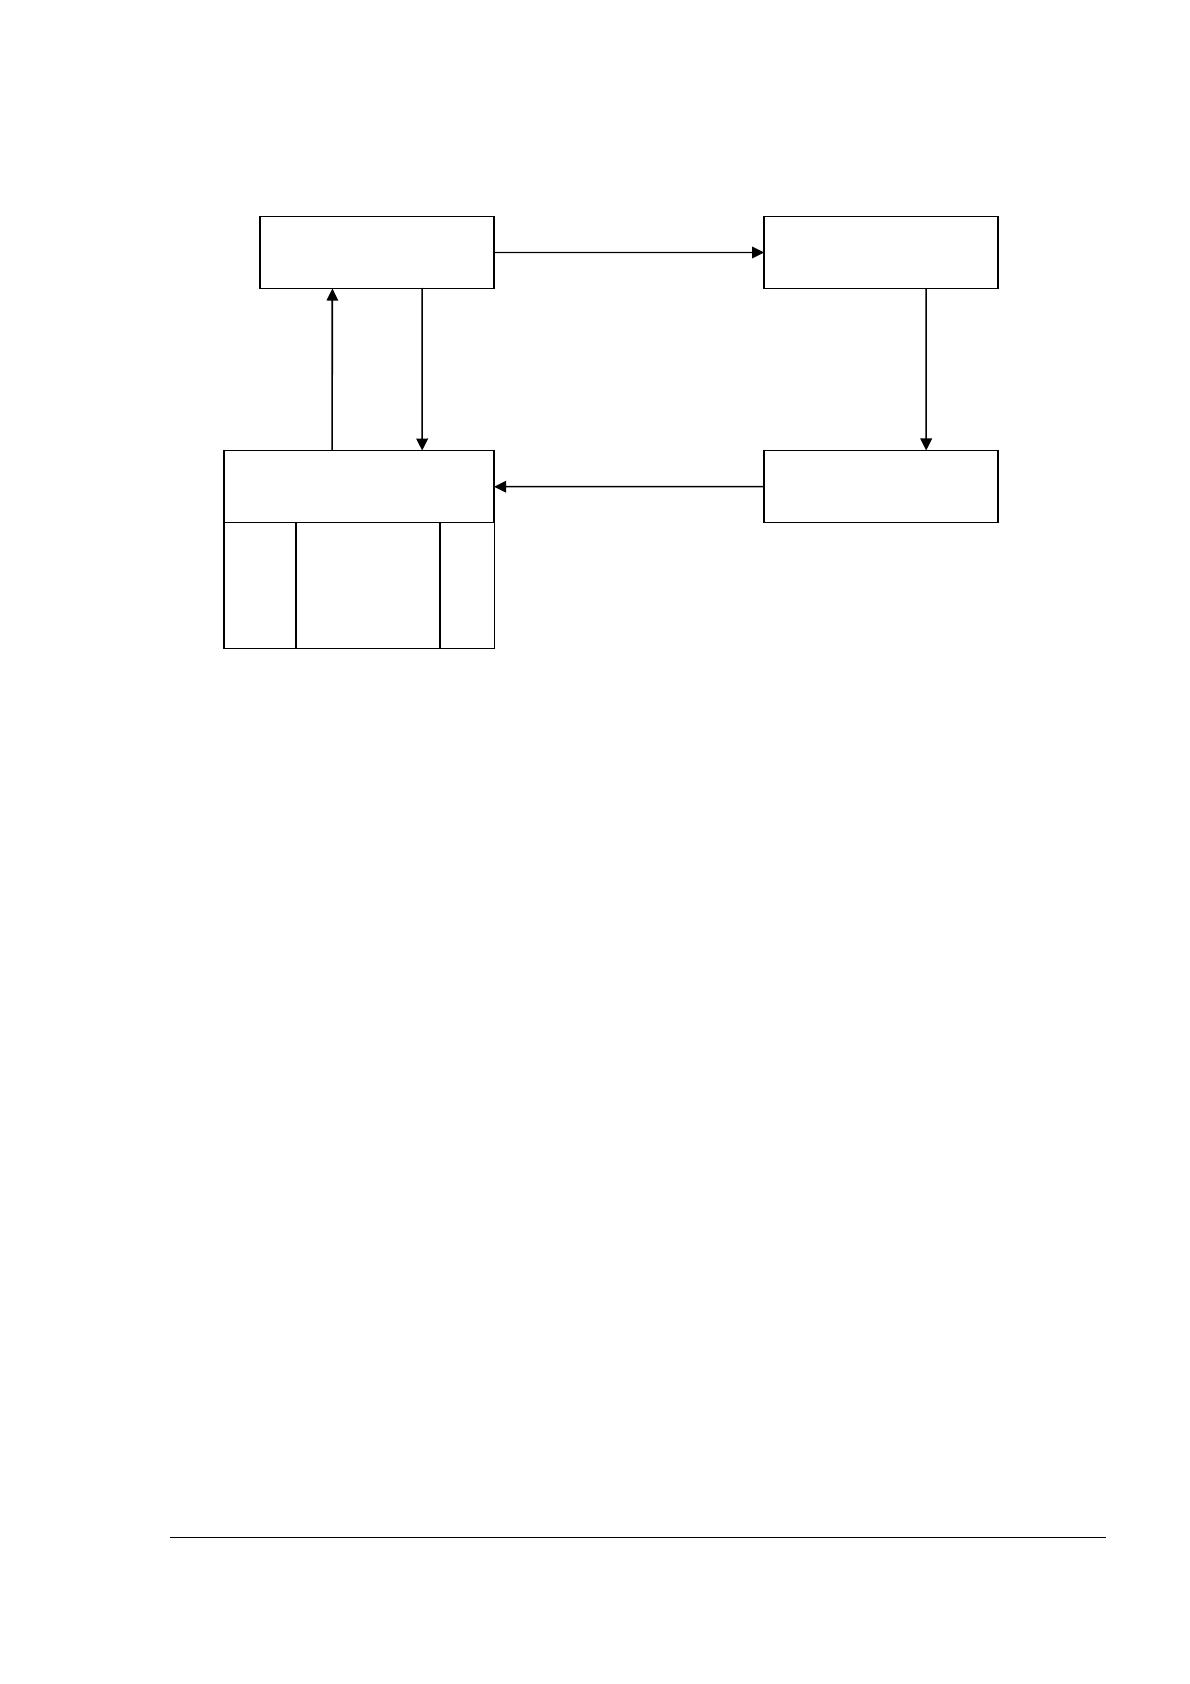
Рисунок 6 - Схема документооборота при
аккредитивной форме расчетов
Завершает эту цепочку процедур доставка товара покупателю в обмен
на предъявление транспортных документов. В основной договор могут быть
включены иные условия, касающиеся порядка расчетов по аккредитиву.
При закрытии счета его владелец обязан представить в банк заявление
и приложить к нему чековые книжки с оставшимися неиспользованными
чеками и корешками, в которых указываются номера чеков. [11]
Финансы и статистика, 2010. – 416с.
4
Материальные ценности,
работы, услуги
Извещение об
открытии
аккредитива
Поручение на открытие
аккредитива
Подтверждающие
документы
Документы,
подтверждающи
е отгрузку
Заявление на
аккредитив
1
3 5
Поставщик
(Получатель денег)
Покупатель
(Плательщик)
Банк покупателя
2
6 Банк поставщика
Расчетный
счет
Аккредитив
Зачисление
денег на
расчетный
счет