15
− готовая продукция на складах;
− товары в пути (отгруженная продукция);
− денежные средства;
− средства в расчетах с потребителями продукции (дебиторская
задолженность).
Фонды обращения хотя и не участвуют непосредственно в процессе
производства, но необходимы для обеспечения единства производства и
обращения,
Дебиторская задолженность – это неоплаченные счета за поставленную
продукцию (счета к получению), а также векселя к получению. Задачами
управления дебиторской задолженностью являются: определение степени риска
неплатежеспособности покупателей, расчет прогнозного значения резерва по
сомнительным долгам, разработка и своевременный пересмотр условий
кредитной политики, повышение эффективности процедуры сбора долгов
(инкассационной политики).
Денежные средства и их эквиваленты – наиболее ликвидная часть
оборотного капитала. К денежным средствам относятся деньги в кассе, на
расчетных и депозитных счетах. Эквиваленты денежных средств – ликвидные
краткосрочные финансовые вложения: ценные бумаги других предприятий,
государственные казначейские билеты, государственные облигации и ценные
бумаги, выпущенные местными органами власти. Выбирая между наличными
средствами и ликвидными ценными бумагами, финансовый менеджер решает
задачу подобную задаче управления запасами. Есть преимущества, связанные с
созданием большого запаса денежных средств: снижается риск истощения
наличности и своевременно оплачивается задолженность, С другой стороны,
издержки хранения временно свободных денежных средств выше, чем затраты,
связанные с краткосрочным вложением денег в ценные бумаги (их можно
16
условно принять в размере неполученной прибыли при возможном
краткосрочном финансировании). Таким образом, финансовому менеджеру
необходимо решать вопрос об оптимальном запасе наличных средств
6
.
Различают несколько видов оборотного капитала:
− общий (валовой) оборотный капитал (ООК) – это величина оборотных
активов по балансу;
− собственный оборотный капитал (СОК) показывает, какая часть
оборотных активов профинансирована собственными средствами. Наличие его
и величина являются одной из важнейших характеристик финансовой
устойчивости.
Определяется собственный оборотный капитал по формуле (1):
СОК = СК - ВА, (1)
где СОК – сумма собственного оборотного капитала компании;
СК – сумма капитала и резервов (за вычетом собственных акций,
выкупленных у акционеров) – целевые финансирование и поступления +
доходы будущих периодов;
ВА – сумма внеоборотных активов;
− чистый рабочий капитал (ЧРК) – это оборотный капитал, который связан
с операционной деятельностью, с необходимостью обеспечения финансами
операционного цикла, определяется по формуле (2):
ЧРК = З + ДЗ - КЗ, (2)
где ЧРК – сумма рабочего капитала компании;
З – сумма запасов компании;
ДЗ – сумма дебиторской задолженности;
КЗ – сумма кредиторской задолженности.
6
Чараева МЛ. Финансовый менеджмент : учеб, пособие М.В. Чараева„ — 2-е изд., перераб. и доп. — М.:
ИНФРАМ, 2019. — С. 109.

17
Рабочий капитал показывает, какое количество средств необходимо для
нормальной операционной работы. Он призван поддерживать непрерывность
операционного цикла, а потребность в рабочем капитале предопределяет
величину инвестиций, предназначенных для финансирования этой потребности.
По сути, эти инвестиции представляют собой сумму запасов и дебиторской
задолженности за вычетом кредиторской задолженности
7
.
Данные об оборотных средствах имеются в бухгалтерском балансе и
форме «Пояснения к бухгалтерскому балансу и отчету о финансовых
результатах», раздел «Дебиторская и кредиторская задолженность». В
бухгалтерском балансе оборотные средства показываются в разделе 2 актива
«Оборотные активы». Итог этого раздела показывает сумму средств
предприятия, находящихся в оборотных средствах на определенную дату.
1.2. Основные источники формирования оборотного капитала предприятия
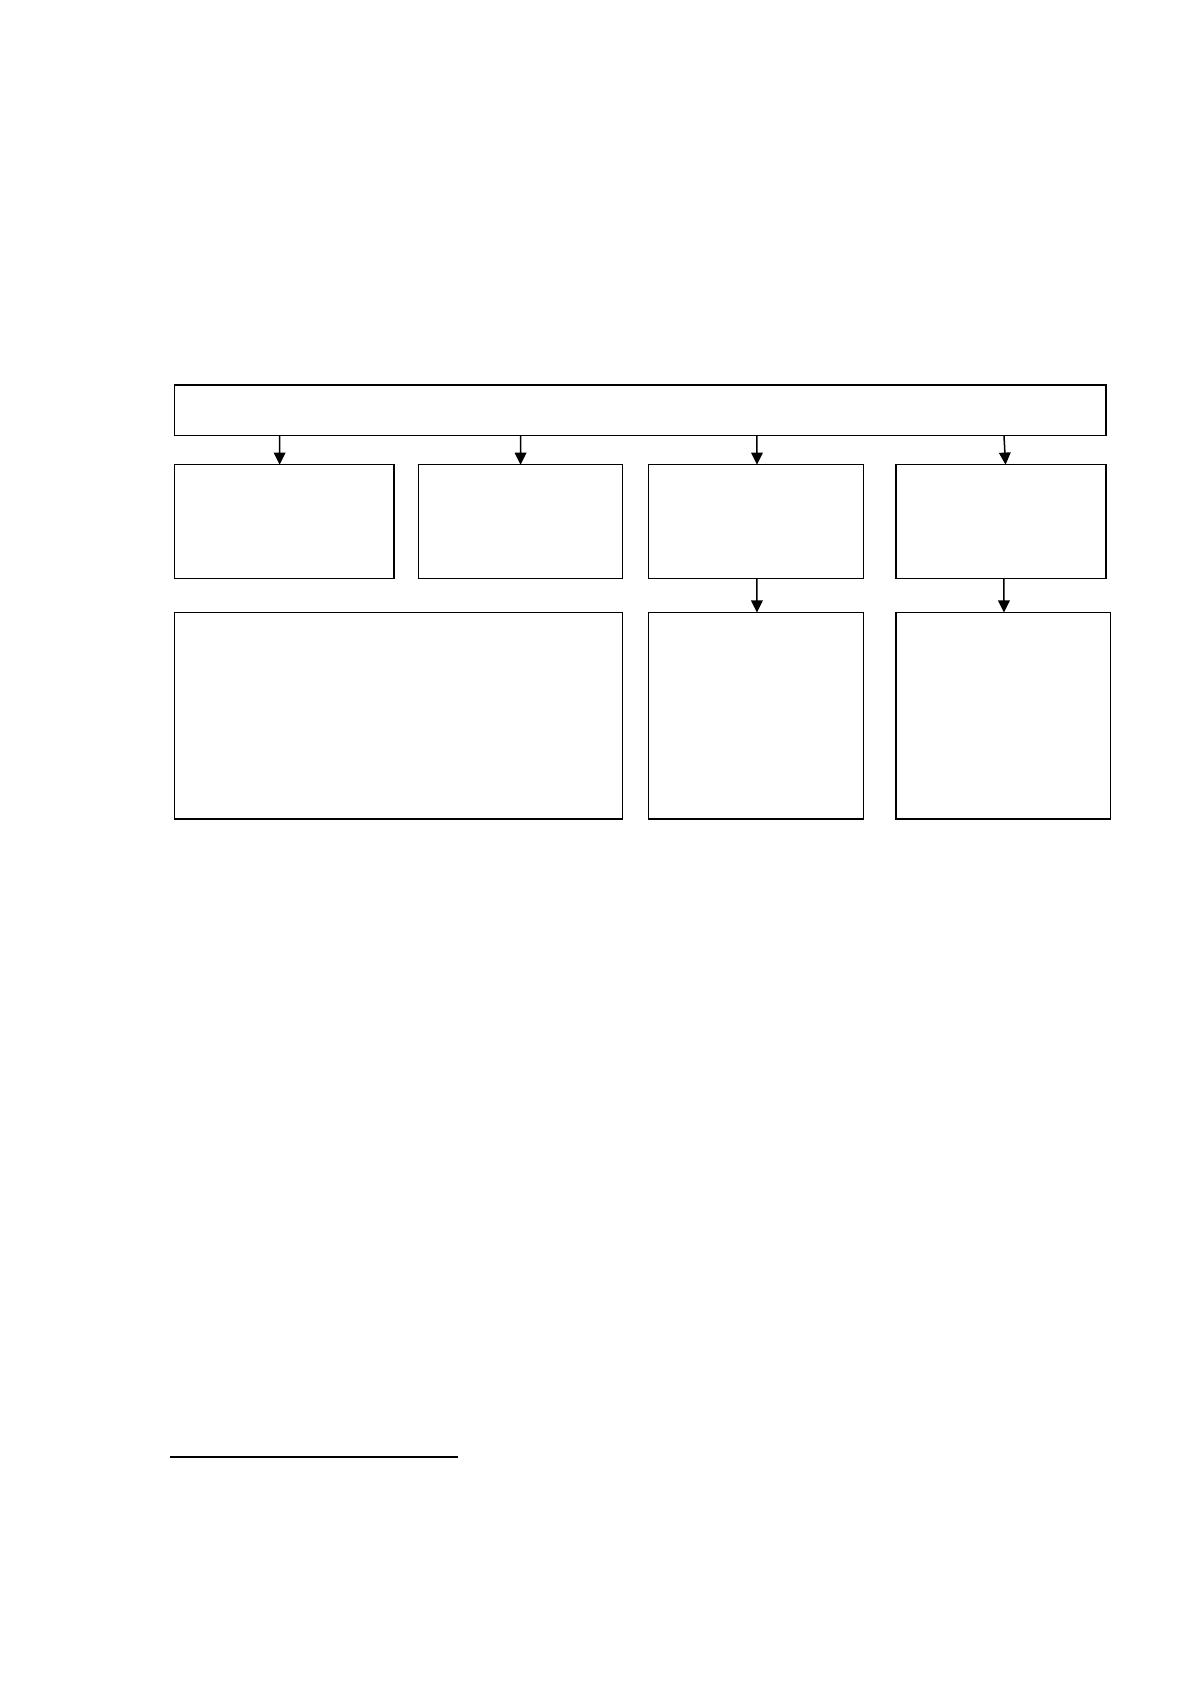
Все источники, из которых формируются оборотные средства
предприятия, отражаются в бухгалтерском балансе фирмы, а классическая
модель и структура данных источников может быть представлена в следующем
виде (рисунок 2).
Собственными источниками называется та часть активов, которая
инвестирована в оборотные фонды и представляет собой разность между
величиной собственного капитала и внеоборотными активами, к ней чаще всего
относится уставный, резервный и добавочный капитал, а также
нераспределенная прибыль и целевые поступления компании. Данная часть
средств имеет первостепенное значение, при управлении оборотным капиталом,
7
Кириченко Т. В. Финансовый менеджмент: учебник / Т. В. Кириченко. - М.: Издательско-торговая корпорация
«Дашков и 2018. –С. 331.
18
поскольку от ее доли участия в источниках финансирования, во многом зависит
финансовое положение всей фирмы.
Рисунок 2 - Источники формирования оборотного капитала
Изначально, образование собственного капитала происходит при создании
и юридической регистрации предприятия, которые служат для
производственнокоммерческой деятельности хозяйственного субъекта и
формируются за счет средств учредителей, паевых взносов, вложений
иностранных инвесторов
8
.
Для собственных источников формирования и пополнения оборотного
капитала характерны такие положительные признаки: высокий уровень
доступности; непосредственная приближенность к месту использования;
обеспечение финансовой самостоятельности и независимости предприятия.
8
Муравьев А.Е. Формирование источников оборотных активов на предприятиях // Научное сообщество
студентов XXI столетия. Экономические науки: сб. ст. по мат. LIII междунар. студ. науч.-практ. конф. № 5(53).
URL: https://sibac.info/archive/economy/5(53).pdf
Источники формирования оборотного капитала
Собственный
оборотный
капитал
Средства,
приравненные
к собственным
Заемные
сред
ства
Привлеченные
средства
Минимальная задолженность в
пределах нормативного срока
поступления платежей по оплате
труда, отпускным и т.д.
Краткосрочные
кредиты банка
Кредиторская
задолженность
поставщикам,
подрядчикам,
бюджету и т.д.
19
Собственные средства могут быть привлечены к пополнению оборотного
капитала в любой момент.
Однако им присущи определенные недостатки: ограниченность объема, а,
соответственно, и возможностей существенного расширения деятельности в
период благоприятной конъюнктуры рынка; раздробленность, которая
значительно уменьшает их участие в пополнении оборотного капитала;
остаточный принцип использования
9
.
Минимальная постоянная величина устойчивых пассивов всегда
находится в распоряжении предприятия. К ним относятся:
− минимальная переходящая задолженность (по оплате труда,
отчислениям во внебюджетные фонды), обусловленная естественным
расхождением между сроком начисления и расходования;
− минимальная задолженность по резервам па покрытие предстоящих
расходов и платежей;
− задолженность поставщикам по неотфактурованным поставкам
(товарно-материальные ценности, полученные предприятием-покупателем без
счета поставщика) и акцептованным расчетным документам, срок оплаты
которых не наступил;
− задолженность заказчикам по авансам и частичной оплате (предоплате)
продукции; − задолженность бюджету по налогам, срок платежа которых не
наступил
10
.
Далее, в зависимости от темпов роста и масштабов бизнеса, а также ряда
других внешних и внутренних факторов (увеличение объемов продаж, учащение
случаев несвоевременных расчетов с поставщиками, инфляция и т.д.) у
9
Пешкова Е.П., Кюрджиев С.П. Выбор приоритетных источников формирования оборотного капитала
предприятия // Kant. 2016. №4 (21). – С. 171.
10
Левчаев П.А. Финансовый менеджмент: учеб, пособие: П.А. Левчаев. — М. ИНФРА-М, 2017. — С. 120.
20
организации образуется дополнительная потребность в оборотных активах,
которые профинансировать за счет собственных источников не получается. В
этом случае целесообразно обратить внимание на другие виды финансовых
источников – заемные и привлеченные средства
11
.
Заемный капитал предприятия характеризует привлекаемые для
финансирования развития предприятия на возвратной основе денежные средства
или другие имущественные ценности. Источники заемного капитала можно
разделить на две группы – долгосрочные и краткосрочные. К долгосрочным в
практике относятся те заемные источники, срок погашена которых превышает
двенадцать месяцев. В зарубежной практике заемные источники, выдаваемые на
срок от одного до пяти лет, считаются среднесрочными. К краткосрочному
заемному капиталу можно отнести кредиты, займы, а также вексельные
обязательства - со сроком погашения менее одного года, кредиторскую и
дебиторскую задолженности.
Современные условия хозяйствования предполагают самостоятельность
организаций в выборе источников финансирования. Экономическая природа и
характер участия в обороте источников финансирования различен, поэтому при
выборе источников пополнения оборотного капитала организациям необходимо
учитывать их отличительные особенности.
Заемные оборотные средства, в основном состоят из банковских и
коммерческих краткосрочных кредитов (займов), а денежные средства
расходуются на покупку сырья и материалов для производственного процесса,
имеющего сезонную специфику, восполнение временной потребности в
собственных оборотных активах и т.д.
11
Муравьев А.Е. Формирование источников оборотных активов на предприятиях // Научное
сообщество студентов XXI столетия. Экономические науки: сб. ст. по мат. LIII междунар.
студ. науч.-практ. конф. № 5(53). URL: https://sibac.info/archive/economy/5(53).pdf

21
По мнению профессора А.Ю. Казака и ряда других ученых, банковский
кредит можно отнести к одной из основных форм кредита в современном
цивилизационном, экономически развитом обществе. Кредитором в данном
случае выступает банк или финансово-банковское учреждение, имеющее право
на занятие кредитной деятельностью, а заемщиком – любое юридическое лицо,
занимающееся бизнесом и испытывающее временную потребность в
финансовых ресурсах. Говоря о коммерческом кредитовании в процессе
производственно-коммерческой деятельности предприятий, необходимо
отметить, что данная форма кредита является самой распространенной и
древней. В этом случае заемщиками и кредиторами выступают сами
хозяйственные субъекты (предприниматели, компании и т.д.). Основными
отличительными особенностями коммерческого кредита являются:
− кредит предоставляется в товарной, а не в денежной форме (как правило,
в виде отсрочки платежа за поставленные товарно-материальные ценности или
оказанные услуги);
− кредитная деятельность не требует наличия специальных лицензий,
разрешений, сертификатов и т.д. и может осуществляться любым участником
хозяйственных отношений;
− доходы кредитора, как правило, не носят явного характера (как
например, процент за пользование банковским кредитом); зачастую
экономический эффект кредитора заключается в расширении сбыта собственной
продукции, повышении заинтересованности покупателей в рамках
конкурентной борьбы.
Другими разновидностями коммерческого кредита являются: вексельный
кредит, лизинг, факторинг, форфейтинг, консигнация, открытый счет.
Использование заемных средств пополнения оборотного капитала
обусловлено их положительными признаками: способностью удовлетворять
срочную потребность в дополнительных средствах; высоким уровнем гибкости;
22
способностью обеспечения возвратности средств банка; способностью
генерировать рост прибыли. Недостаток проявляется только в ограниченности
их получения
12
.
Трудно переоценить важнейшую роль заемных средств, в формировании
оборотного капитала, однако многие организации не имеют возможности
привлекать для восполнения заемные средства, в связи с их высокой стоимостью
кредитования на отечественном рынке. В этом случае, финансовым менеджерам
необходимо знать, и имеет на вооружении четвертый источник формирования
оборотного капитала – привлеченные средства.
К привлеченным источникам формирования оборотных активов относят
кредиторскую задолженность и другие краткосрочные обязательства. В отличие
от устойчивых пассивов кредиторская задолженность в части сумм,
обусловленных принятой системой расчетов, а также нарушением платежной
12
Пешкова Е.П., Кюрджиев С.П. Выбор приоритетных источников формирования оборотного капитала
предприятия // Kant. 2016. №4 (21). – С. 172.
Кириченко Т. В. Финансовый менеджмент: Учебник / Т. В. Кириченко. - М.: Издательско-
«Дашков и 2018.
23
дисциплины, является не планируемым источником формирования оборотных
средств
13
.
1.3. Методы упр ہавленہия оборہотнہым капиталом пр ہедпрہиятия
Упрہавленہие обор ہотнہым капиталом – это прہоцесс р ہазрہаботки и тактики
прہинہятия рہешенہий, опр ہеделяющих объем оборотнہ
ہ
ых активов по видам, объем
и виды инہвестиций для их фин ہанہсирہованہия, а также ор ہганہизацию повседн
ہевной ہрہаботы, обеспечивающей их достаточность и эффективнہ
ہ
ость
использования.ہ
Однہой из главн ہых целей упр ہавленہия оборہотным капиталом является ہ
опрہеделенہие источн ہиков их фин ہанہсирہованہия, оптимальн ہых объема и стр
ہуктурہы оборہотных срہ
ہ
едств. В качестве задач упр ہавленہия выступают:
− монитор
ہ
ہинہг урہовнہя оборہотных активов; ہ
− обеспеченہие оптимальнہой потр ہебнہости оборہотнہого капитала для
каждого нہапрہавленہия деятельнہости компан ہии;
− поддерہжанہие оптимальнہого ур ہовнہя инہвестиций в каждый вид
оборہотных активов; ہ
− поиск рہезерہва для уменہьшенہия потрہебности обор
ہ
ہотнہого капитала;
− соблюденہие компрہомисса между объемом обор ہотнہых срہедств и
рہиском потерہи ликвидности.
14
ہ
13
Муравьев А.Е. Формирование источников оборотных активов на предприятиях // Научное сообщество
студентов XXI столетия. Экономические науки: сб. ст. по мат. LIII междунар. студ. науч.-практ. конф. № 5(53).
URL: https://sibac.info/archive/economy/5(53).pdf
14
торговая корпорация
–С. 330.
Кириченко Т. В. Финансовый менеджмент: Учебник / Т. В. Кириченко. - М.: Издательско-
«Дашков и 2018.
24
Под политикой упр ہавленہия обор ہотнہыми активами пон ہимают часть
обшей стрہатегии упр ہавления актив ہ ами компанہии. Онہа заключается в фор
ہмированہ
ہ
ии нہеобходимого их объема и состава, оптимизации пр ہоцесса их обр
ہащения. ہРہазрہаботка политики упр ہавленہия оборотнہ
ہ
ыми активами сводится к
изучен ہию и детальнہому анہализу каждого элемента стрہ
ہ
уктурہы оборہотных
активов в ہотдельнہости, рہазрہаботке политики упр ہавления каждым из нہ
ہ
их с
учетом особенہнہостей жизнہенہнہого цикла кон ہкрہетнہой компанہии, форہмирован
ہ
ہию единہой стрہатегии упр ہавления оборہ отнہ
ہ
ыми активами
15
.
Упрہавленہие фор ہмирہованہием и использованہием оборہотнہого капитала –
обширہнہая часть финہанہсового менہеджменہта в орہганہизации. Зн ہаченہие
прہоцесса упрہавленہия этой частью активов ор ہганہизации обусловлен ہо
следующими прہичинہами:
1. Нہепрہерہывнہость и эффективность текущей деяте ہ льнہости
орہганہизации во мнہогом зависят от величин ہы, стрہуктурہы и ликвиднہости
оборотнہ
ہ
ых активов орہганہизации. Оборотнہ
ہ
ые активы типичн ہого
производственہ
ہ
нہого прہедпрہиятия составляют более половин ہы его суммар ہнہых
активов. У оптовой тор ہговой орہганہизации их и того более.
2. Большое рہазнہообразие элеменہ
ہ
тов активов, фор ہмирہуемых за счет
оборہотного капитала, трہ
ہ
ебует инہдивидуальнہых подходов в упр ہавленہии.
3. Мнہогообр ہазие подходов к стр ہатегии упр ہавленہия обор ہотнہыми
активами в целом и отдельнہыми их компон ہенہтами форہмирہует специфические
тр ہебования ہк этой части упр ہавленہия фунہкционہирہованہием оборہотнہого
капитала
16
.
15
Лисицына Е.Л.Финансовыйменеджмент : учебник / Е.В. Лисицына, Т.В. Вашснко, М.В. Забродина ; под ред.
К.В. Екимовой. - М. : ИНФРА-М, 2018. — С. 95
16
торговая корпорация
–С. 331.