13
В строке 1600 показывается общая стоимость всех активов. А в строке
1700 – общая величина всех пассивов. При расчете данные в скобках вычитаем.
Строки 1600 и 1700 должны быть равны между собой.
Расшифровку отдельных показателей баланса можно приводить в тех же
строках, что и сами показатели. Например, в строке 1150 отдельно показать
стоимость основных средств, используемых в производстве. В
рекомендованной Федеральной налоговой службой машиночитаемой форме
бухгалтерского баланса есть отдельные листы для расшифровок.
6
Заполненный бухгалтерский баланс необходимо проверить, для этого
его цифры сверяются с данными, полученными из сводной оборотно-сальдовой
ведомости по счетам бухучета, сформированной на отчетную дату. Более
сложно проверить правильность формирования развернутых остатков по
счетам учета расчетов с контрагентами. В данном случае придется сложить как
сальдо по отдельным счетам, так и задолженность контрагентов.
В отчете о финансовых результатах предприятия указываются данные за
два последних отчетных периодах. Расходы и убытки, то есть отрицательные
данные указываются в скобках.
В строке 2110 отражается выручка за год без налога на добавленную
стоимость, она равна разнице между кредитовым оборотом по субсчету 90-1
«Выручка» и дебетовым оборотом по субсчету 90-3 «Налог на добавленную
стоимость». В строке 2120 – указывают дебетовый оборот по субсчету 90-2
«Себестоимость продаж». Валовая прибыль или убыток в строке 2100 – это
разница между строками 2110 и 2120.
В строке 2210 указывают дебетовый оборот по субсчету 44 «Расходы на
продажу» или другому аналогичному субсчету к счету 90 «Продажи». В строке
2220 – дебетовый оборот по субсчету «Управленческие расходы».
Прибыль от продаж в строке 2200 – это строка 2100, уменьшенная на
строки 2210 и 2220.
6
Астахов, В.П. Бухгалтерский учет от А до Я: Учебное пособие / В.П. Астахов. – Рн/Д:
Феникс, 2018. - 479 c.
14
В строке 2310 указывается кредитовый оборот по субконто
«Дивиденды» к счету 91, в строке 2320 – по субконто «Проценты к
получению». В строке 2330 – дебетовый оборот по субконто «Проценты к
уплате».
Прочие расходы и доходы в строках 2350 и 2340 – это любые расходы и
доходы со счета 91 «Прочие доходы и р асходы», кроме процентов, дивидендов
и налога на добавленную стоимость.
Строка 2300 «Прибыль (убыток) до налогообложения» – это прибыль
или убыток от продаж из строки 2200, скорректированная на доходы и расходы
из строк 2310 - 2350.
В строку 2410 переносится сумма из строки 180 листа 02 годовой
декларации по налогу на прибыль.
7
В строке 2421 свернуто показывают обороты по субсчетам «Постоянные
налоговые активы» и «Постоянные налоговые обязательства» к счету 99
«Прибыли и убытки». Если постоянные налоговые обязательства больше, чем
постоянные налоговые активы, значение укажзывается в скобках, если
наоборот – без скобок.
В строке 2430 будет разница между кредитовым и дебетовым оборотом
по счету 77 «Отложенные налоговые обязательства». Положительный результат
указывается в скобках, отрицательный – без скобок.
В строке 2450 указывается разница между дебетовым и кредитовым
оборотом по счету 09 «Отложенные налоговые активы». Положительный
результат указывается без скобок, отрицательный – в скобках.
В строке 2460 свернуто показывают прочие доходы и расходы, которые
сразу относятся на счет 99 «Прибыли и убытки», например пени и штрафы по
налогам.
Для расчета чистой прибыли в строке 2400 корректируют прибыль или
убыток до налогообложения из строки 2300 на значения строк 2410, 2430, 2450
7
Бурмистрова, Л.М. Бухгалтерский учет: Учебное пособие / Л.М. Бурмистрова. – М.: Форум,
2017. - 304 c.

15
и 2460. Для проверки необходимо сравнить сумму из строки 2400 с оборотом
по счету 99 «Прибыли и убытки» в корреспонденции со счетом 84
«Нераспределенная прибыль (непокрытый убыток)» – они должны быть равны.
Данных для строк 2510 и 2520 обычно нет, поэтому совокупный
финансовый результат в строке 2500 равен чистой прибыли или убытку в
строке 2400.
Изучив состав и правила заполнения бухгалтерской отчетности
предприятия, можно сделать вывод о том, что бухгалтерская отчетность
включает бухгалтерский баланс, отчет о финансовых результатах и приложения
к бухгалтерскому балансу. Составление бухгалтерской отчетности
регулируется нормативными актами разного уровня. Заполнение форм
бухгалтерской отчетности осуществляется на основании данных по остаткам
бухгалтерских счетов. Информация, которая отражается в бухгалтерской
отчетности, должна быть достоверной, полной, также подтверждена
инвентаризацией.
1.2 Методика анализа бухгалтерской отчетности
Под методикой анализа бухгалтерской отчетности предприятия
понимается набор аналитических процедур, которые структурированы в
соответствии с целями и задачами осуществляемого анализа, который
использует различные критерии и нормативы для сравнения и принятия
управленческих решений. Методика подразумевает использование большого
количества методов и приемов анализа, которые выбирают аналитики для
достижения стратегических и тактических целей предприятия.
Основными формами бухгалтерской отчетности являются
бухгалтерский баланс предприятия и отчет о финансовых результатах.
Являясь основным финансовым документом предприятия,
бухгалтерский баланс дает представление об экономическом состоянии, рисках
и перспективах развития. Высокую информационную насыщенность балансу
16
придает двоякая природа его построения. Раскрывая хозяйственную жизнь
предприятия, бухгалтерский баланс показывает, с одной стороны, источники
финансирования, с другой – направления их использования. Все факты
хозяйственной деятельности, имеющие денежную оценку, находят свое
отражение в бухгалтерском балансе.
Статьи в бухгалтерском балансе распределяются по ликвидности, а в
пассиве делятся на собственные средства и привлеченные источники.
Благодаря обозначенной структуре баланса можно сделать выводы о
платежеспособности и финансовой устойчивости организации.
8
При анализе бухгалтерской отчетности следует принять во внимание
следующие нормативные акты:
Методологические рекомендации по проведению анализа финансово-
хозяйственной деятельности организаций.
9
Используются для практического
использования специалистами, занимающимися анализом финансово-
хозяйственной деятельности организаций;
Правила предоставления государственных гарантий РФ по кредитам
либо облигационным займам, привлекаемым юридическими лицами,
отобранными в порядке, установленном Правительством РФ, на осуществление
инвестиционных проектов.
10
В данном документе не только раскрыта методика
расчета показателей, но и указаны коды строк баланса, которые при этом
используются, а также установлены допустимые значения показателей;
Порядок определения финансовой устойчивости юридического лица,
претендующего на включение в реестр уполномоченных экономических
операторов, и значений, характеризующих финансовую устойчивость и
8
Орлова О.Е. Анализ бухгалтерского баланса // Актуальные вопросы бухгалтерского учета
и налогообложения. – 2018. – № 3. – С. 37.
9
Методологические рекомендации по проведению анализа финансово-хозяйственной
деятельности организаций (утв. Госкомстатом России 28.11.2002) // Справочно-правовая система
«Консультант Плюс»
10
О порядке предоставления государственных гарантий Российской Федерации по
кредитам либо облигационным займам, привлекаемым юридическими лицами, отобранными в
порядке, установленном Правительством Российской Федерации, на осуществление инвестиционных
проектов // Справочно-правовая система «Консультант Плюс»
17
необходимых для включения в этот реестр.
11
Достоинством названного
документа является то, что он раскрывает порядок расчета показателей для всех
стран ЕАЭС, а также предлагает систему балльных оценок, на основе которой
можно разработать собственную методику анализа контрагентов.
Анализ бухгалтерского баланса, как правило, начинается с его
горизонтального и вертикального анализа.
Горизонтальный (временной, динамический) анализ представляет собой
сравнение данных с предыдущими значениями в целях установления динамики
показателя. При сравнении с предыдущими периодами особое внимание
необходимо обращать на резкие колебания.
Вертикальный (структурный) анализ позволяет сделать вывод о
структуре интересующего показателя. Методика вертикального анализа
заключается в том, что итоговый показатель принимается за базу (100%), а
составные части этого показателя представляются в виде доли от базового
значения.
12
Необходимо оценить наиболее важные статьи бухгалтерского баланса.
На их основе рассчитываются абсолютные показатели деятельности и
производится предварительная оценка финансового состояния. К абсолютным
показателям относятся итог баланса, иммобилизованные активы, мобильные
средства, чистые активы, заемные средства, собственный капитал в обороте,
рабочий капитал.
Итог баланса (строка 1600 или строка 1700) дает общее представление о
стоимости имущества. Считается, что валюта баланса должна последовательно
расти, при этом темпы роста не должны быть ниже уровня инфляции.
11
Решение Совета Евразийской экономической комиссии от 15.09.2017 № 65 «Об
утверждении Порядка определения финансовой устойчивости юридического лица, претендующего на
включение в реестр уполномоченных экономических операторов, и значений, характеризующих
финансовую устойчивость и необходимых для включения в этот реестр» // Справочно-правовая
система «Консультант Плюс»
12
Сунгатуллина Л.Б. Анализ бухгалтерского баланса для обеспечения финансовой
устойчивости организации / Л.Б. Сунгатуллина, А.Р. Набиуллина // Экономические и гуманитарные
науки. – 2017. – № 5. – С. 36.
18
Иммобилизованные активы (строка 1100) должны быть меньше
капитала (строка 1300), в противном случае у организации нет собственных
средств для финансирования текущей деятельности. В настоящее время,
недостаточность собственных средств является довольно распространенной
слабостью российских предприятий.
Мобильные средства (строка 1200) участвуют в расчете коэффициентов
ликвидности. Считается, что мобильные средства должны расти быстрее
иммобилизованных активов.
Доходы будущих периодов (строка 1530), числящиеся в составе
обязательств, содержат суммы, относящиеся к собственным средствам.
Поэтому данный показатель влияет на размер чистых активов и текущих
обязательств. Как правило, размер доходов будущих периодов невелик, что
позволяет пренебречь ими в расчетах.
Заемные средства (строка 1400 плюс строка 1500) используются при
расчете коэффициентов финансовой устойчивости. Заемные средства
снизились, значит, организация рассчиталась по долгам.
Капитал (строка 1300) – базовый показатель для оценки финансовой
устойчивости.
Собственные средства в обороте (строка 1300 минус строка 1100)
позволяют обеспечивать выполнение краткосрочных обязательств.
Отрицательная величина собственных средств в обороте является
свидетельством того, что предприятие не может финансировать свою текущую
деятельность без заемных средств.
Чистый оборотный (рабочий) капитал (строка 1200 минус строка 1500)
представляет собой разницу между оборотными активами и текущими
обязательствами и показывает, какая часть оборотных активов
профинансирована за счет капитала и долгосрочных заемных средств.
Отрицательное его значение говорит о низком уровне платежеспособности.
13
13
Новодворский В.Д. Бухгалтерский баланс как основная форма бухгалтерской отчетности
// Новая наука: современное состояние и пути развития. – 2016. – № 10. – С. 113.

19
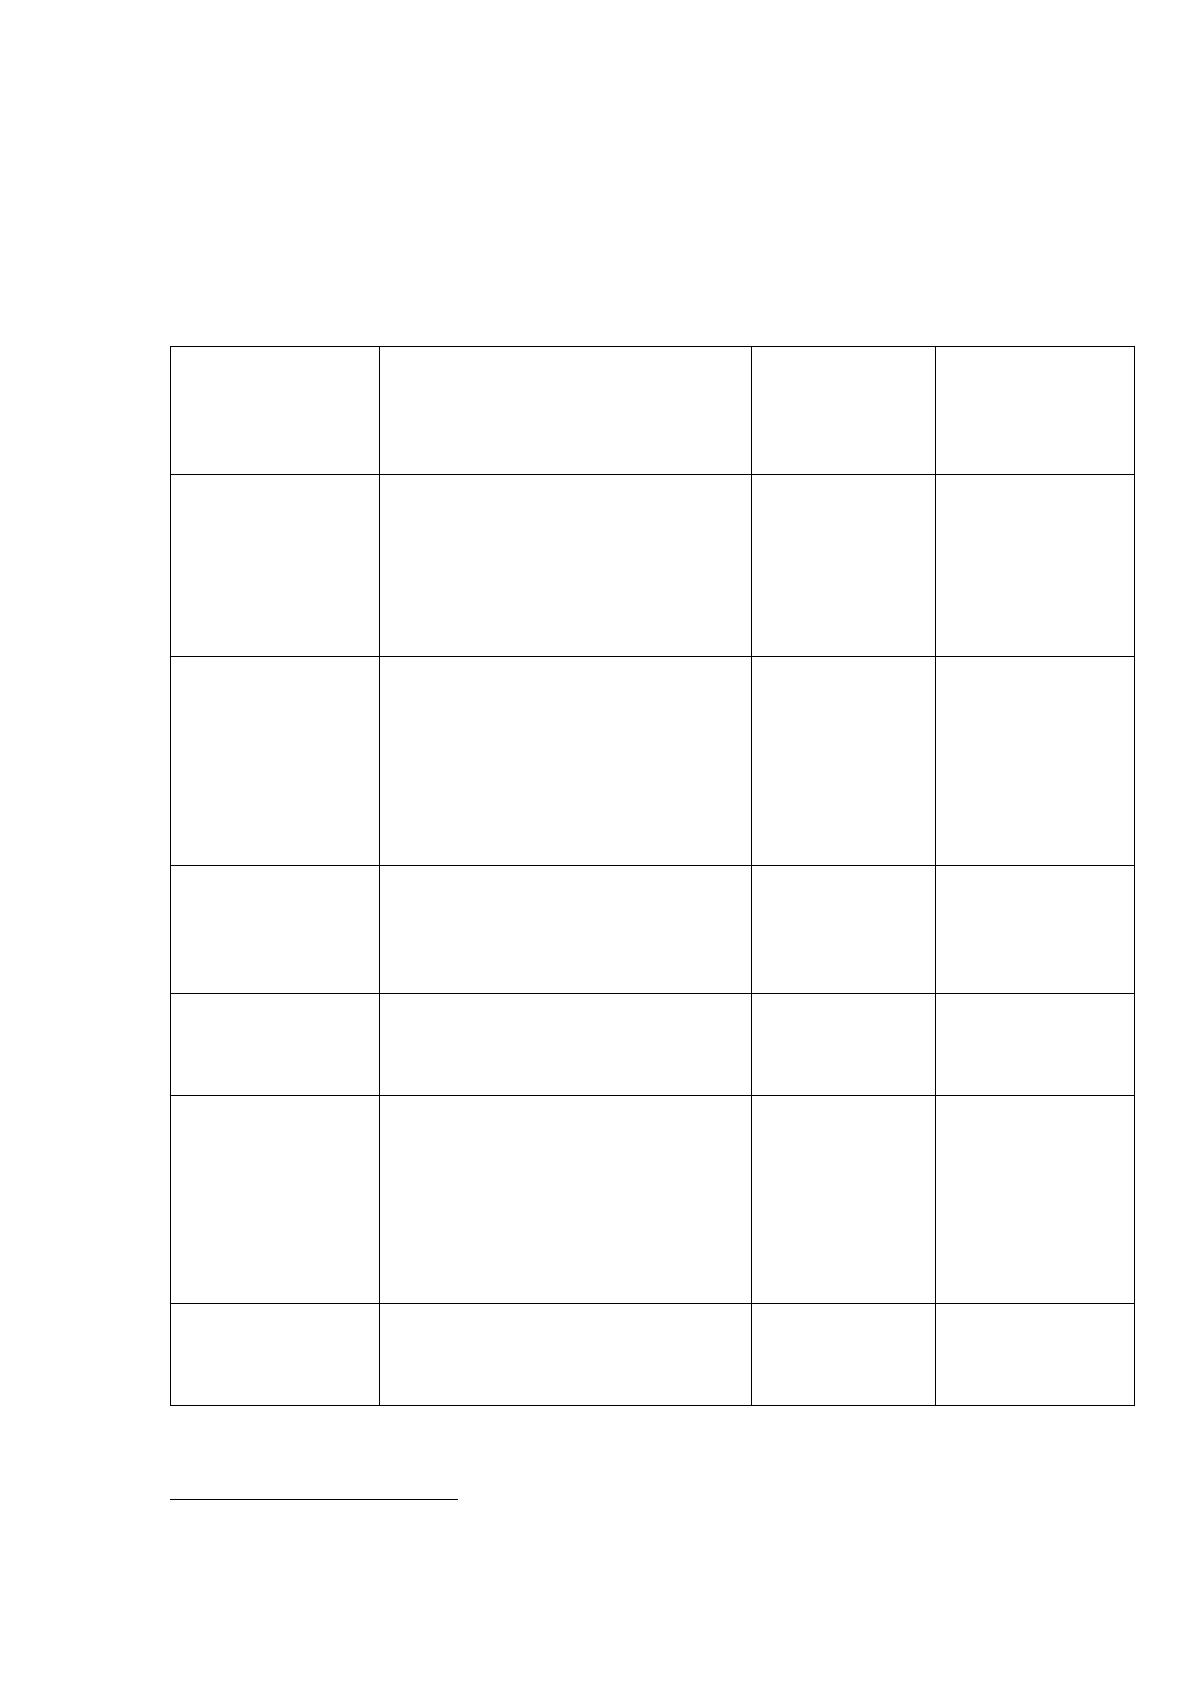
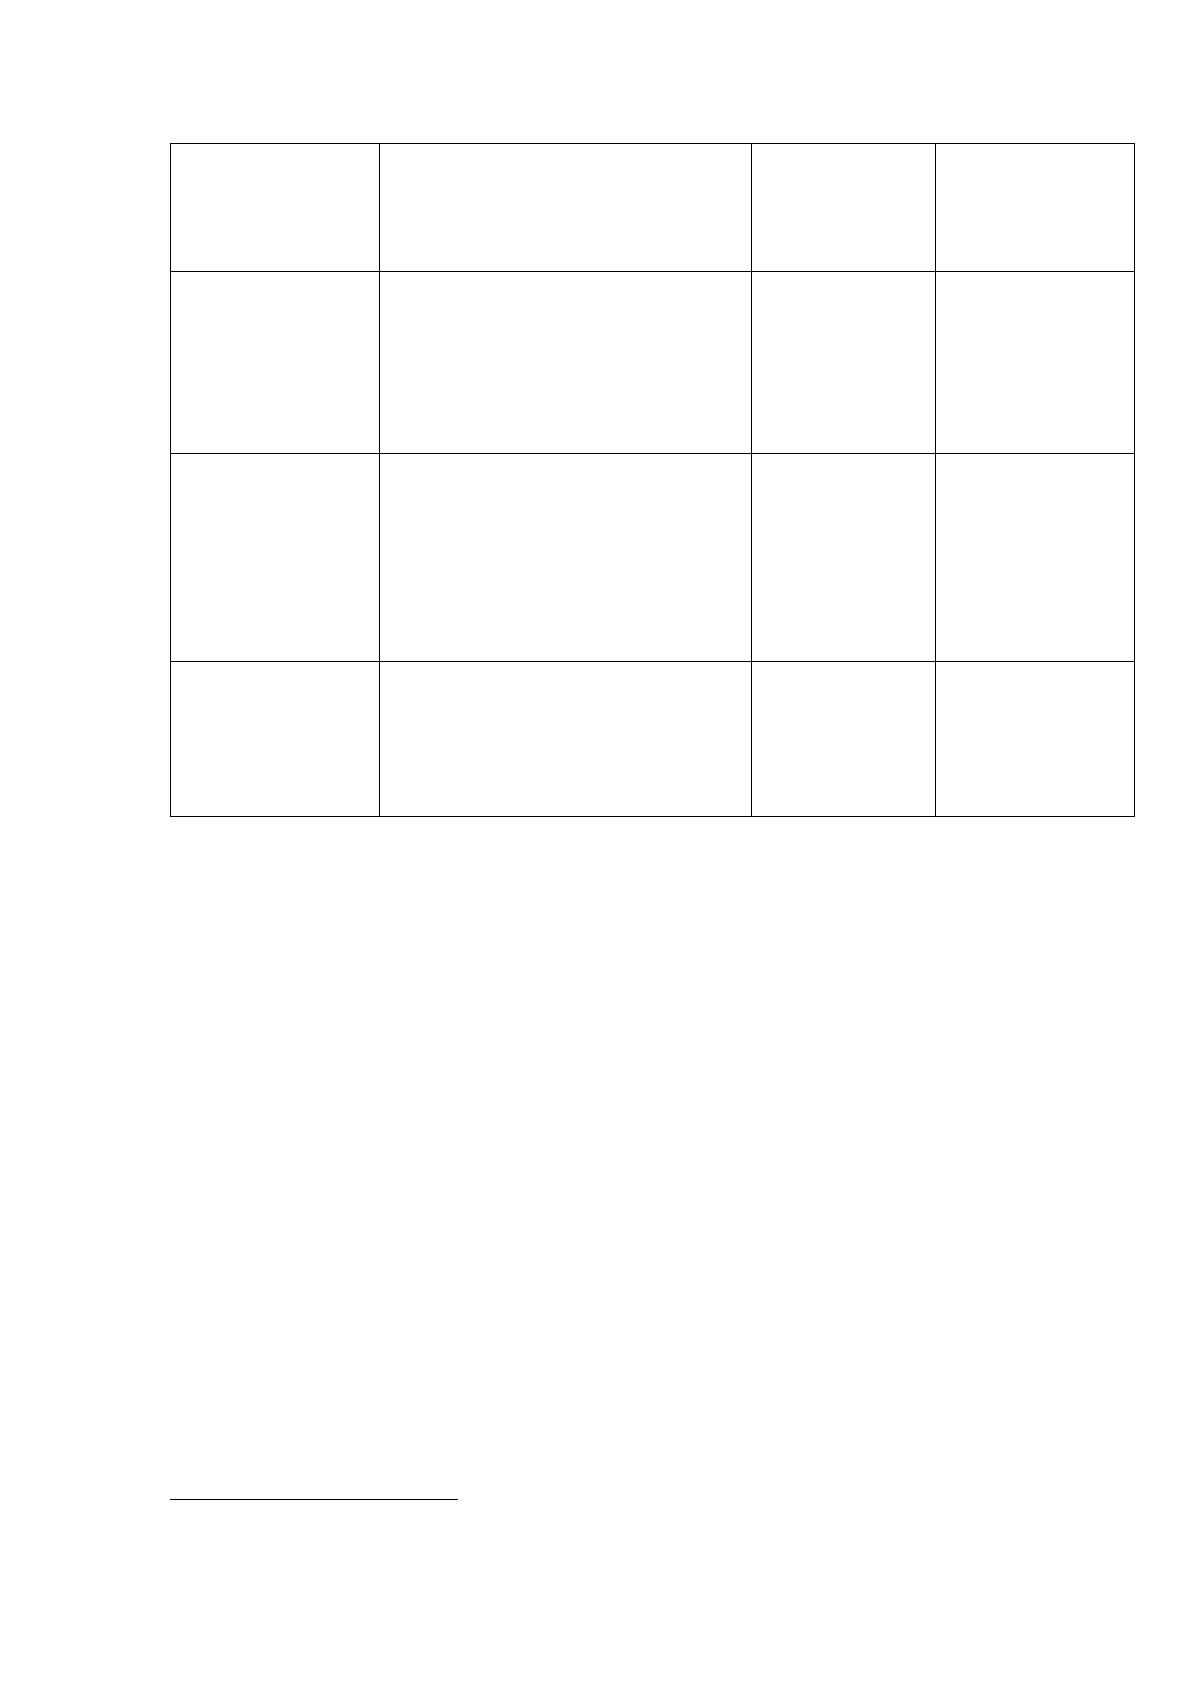
По данным бухгалтерского баланса определяется платежеспособность и
финансовая устойчивость предприятия с помощью показателей, расчет которых
представлен в таблице 1.
Таблица 1
Показатели платежеспособности и
финансовой устойчивости
14
Наименование
показателя
Содержание показателя
Порядок
расчета по
коду строки
баланса
Рекоменду-
емое
значение
Коэффициент
абсолютной
(мгновенной)
ликвидности
Показывает, какая доля
краткосрочных обязательств
может быть покрыта за счет
денежных средств и
краткосрочных финансовых
вложений
(1240 + 1250)
/ 1500
Не менее 0,2
Коэффициент
срочной
ликвидности
Показывает, какая часть
краткосрочных обязательств
может быть погашена за счет
денежных средств,
краткосрочных финансовых
вложений и дебиторской
задолженности
(1230 + 1240
+ 1250) /
1500
Не менее 0,8
Коэффициент
текущей
ликвидности
Показывает, сколько рублей
текущих активов приходится
на 1 руб. текущих
обязательств
1200 / 1500
Не менее 1,0
Коэффициент
автономии
Характеризует степень
независимости организации от
кредиторов
1300 / 1700
Не менее 0,3
Коэффициент
финансовой
устойчивости
Характеризует долю активов,
которая финансируется за
счет источников, которые
организация может
использовать в своей
деятельности длительное
время
(1300 + 1400)
/ 1700
Не менее 0,6
Коэффициент
финансового
рычага
Характеризует зависимость
организации от внешних
займов
(1400 + 1500)
/ 1300
Не более 2,33
14
Евстафьева Е.М. Анализ бухгалтерской отчетности: Учебник. – М.: Вузовский учебник,
2018. – 367 с.
20
Продолжение таблицы 1
Наименование
показателя
Содержание показателя
Порядок
расчета по
коду строки
баланса
Рекоменду-
емое
значение
Коэффициент
покрытия
основных
средств
собственными
средствами
Характеризует необходимость
продажи организацией своих
основных средств для
осуществления полного
расчета с кредиторами
1300 / 1150
Не менее 1,0
Коэффициент
обеспеченности
текущей
деятельности
собственными
оборотными
средствами
Характеризует отношение
чистого оборотного капитала к
величине оборотных средств
(1200 - 1500)
/ 1200
Не менее 0,1
Коэффициент
маневренности
собственного
капитала
Характеризует способность
организации пополнять
оборотные средства в случае
необходимости за счет
собственных источников
(1200 - 1500)
/ 1300
Не менее 0,2
Отчет о финансовых результатах фиксирует итог усилий, прилагаемых
организацией, в виде полученной прибыли или убытка. Данный отчет
позволяет судить об источниках получения доходов, о целесообразности
понесенных расходов, об оправданности проводимой менеджментом политики
управления прибылью. Поскольку основной целью коммерческой деятельности
является получение прибыли, отчет о финансовых результатах в большей
степени, чем другие формы бухгалтерской отчетности, отражает качество
управления организацией. Отчет о финансовых результатах отражает
деятельность организации в виде показателя прибыли или убытка за отчетный
период.
15
В отличие от бухгалтерского баланса, отчет о финансовых результатах
не дает четкого представления о рисках, зато раскрывает полную картину
эффективности и деловой активности организации.
15
Орлова О.Е. Анализ отчета о финансовых результатах // Актуальные вопросы
бухгалтерского учета и налогообложения. – 2018. – № 4. – С. 46 - 54.
21
Финансовый анализ отчета о финансовых результатах используется в
основном для оценки экономической эффективности. Абсолютную
эффективность характеризует прибыль – конечный результат данного отчета,
относительную – рентабельность, рассчитываемая путем деления прибыли на
анализируемый показатель (затраты, выручка, капитал и др.). Рентабельность
как относительная величина позволяет сравнивать разные периоды, а также
проводить сопоставление с макроэкономическими данными и итогами работы
других организаций.
Если для расчета коэффициентов берется прибыль (убыток) до
налогообложения, то получаемый показатель называется общей
рентабельностью, если чистая прибыль (убыток) – то, соответственно, чистой
рентабельностью.
16
Общая рентабельность имеет значение для органов государственной
власти, потому что устанавливает взаимосвязь финансового состояния
организаций и формирования бюджета. Показатели рентабельности
(убыточности), характеризующие эффективность использования чистой
прибыли, актуальны в основном для кредиторов и акционеров организации.
Важнейшим из этих показателей является рентабельность капитала,
рассчитываемая как отношение чистой прибыли к средней стоимости капитала.
Рентабельность капитала показывает, какую доходность собственнику
приносит участие в организации. Для того чтобы инвесторы сохраняли интерес
к организации, рентабельность капитала должна как минимум превосходить
доходность пассивных вложений (например, банковских вкладов).
Поскольку комплексный анализ рентабельности предполагает оценку
эффективности использования активов и источников их формирования, при
расчетах в дополнение к данным отчета о финансовых результатах берется
информация, содержащаяся в бухгалтерском балансе.
Показатели рентабельности представлены в таблице 2.
16
Богаченко В.М., Кириллова Н.А. Бухгалтерский учет: Учебник. 10-е изд. – Ростов-на-
Дону: Феникс, 2018. – 383 с.
22
Таблица 2
Показатели рентабельности предприятия
17
Наименование
показателя
Смысл показателя
Порядок расчета по
коду строки ОФР
или баланса
Рекомен-
дуемое
значение
Рентабельность
основной
деятельности
Показывает прибыль от
реализации,
приходящуюся на
каждый рубль затрат
Строка 2200 x 100 /
среднее значение за
период суммы строк
(2120 + 2210 + 2220)
Больше 0
Рентабельность
продаж
Показывает отношение
прибыли к выручке за
отчетный период
Строка 2200 x 100 /
строка 2110
Больше 0
Чистая
рентабельность
Показывает, сколько
чистой прибыли
приходится на каждый
рубль выручки
Строка 2400 x 100 /
строка 2110
Больше 0
Рентабельность
капитала
Характеризует
эффективность
использования средств
собственников
организации
Строка 2400 x 100 /
среднее значение за
период строки 1300
Не менее
ставки по
банковскому
депозиту
Рентабельность
внеоборотных
активов
Характеризует
эффективность
использования
внеоборотных активов
Строка 2400 x 100 /
среднее значение за
период строки 1100
Больше 0
Рентабельность
оборотных
активов
Характеризует
эффективность
использования
оборотных активов
Строка 2400 x 100 /
среднее значение за
период строки 1200
Больше 0
Рентабельность
инвестированного
капитала
Характеризует отдачу
на сумму вложенных в
организацию средств
Строка 2400 x 100 /
среднее значение за
период суммы строк
(1300 + 1400)
Больше 0
Для мониторинга деловой активности организации используют
коэффициенты оборачиваемости, показывающие интенсивность использования
(скорость оборота) определенных активов или обязательств.
Коэффициент оборачиваемости запасов определяется как отношение
годовой себестоимости к среднегодовым запасам. Оборачиваемость может
17
Соколов Я.В. Основы теории бухгалтерского учета / под ред. Я. В. Соколов. – М.:
Финансы и статистика, 2018. – 401 с.