37
По данным таблицы 4 видно, что в 2015 году произошло увеличение
материалоотдачи с 2,71 до 2,96, то есть на 0,25. Однако при этом происходит
сокращение материалоемкости материальных запасов на 0,03. Удельный вес
материальных затрат увеличился с 36,43 % до 41,82 %, то есть на 5,39 %.
Коэффициент материальных затрат за анализируемый период не изменился и
составил 1, значит при производстве продукции произошел перерасход
материальных запасов.
В 2016 году ситуация не изменилась: материалоотдача возросла до 3,41
(на 15,2 %), материалоемкость снизилась с 0,34 до 0,29 (на 14,7 %), удельный
вес материальных затрат в себестоимости продукции увеличился до 46,6 %,
коэффициент материальных затрат остался без изменения и составил 1.
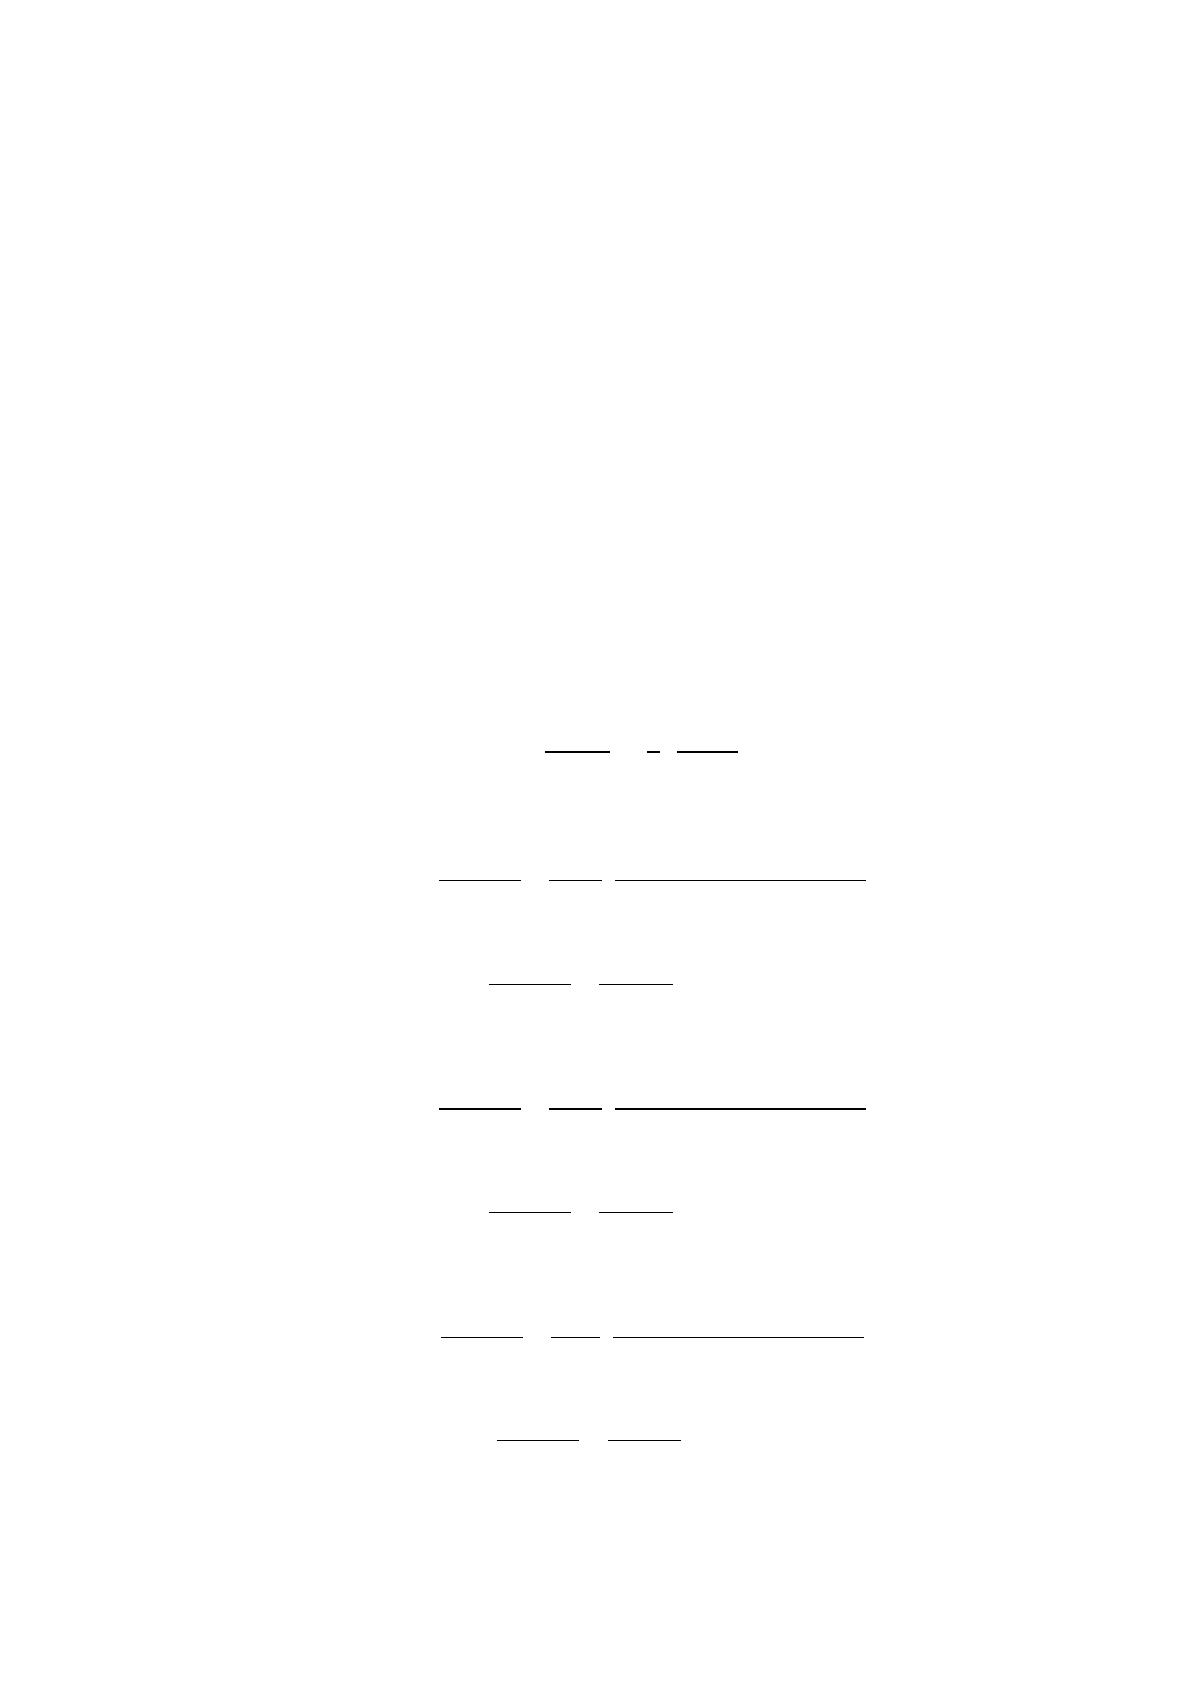
Проведем анализ прибыли на 1 рубль материальных затрат. Для
проведения анализа используем следующую факторную модель:
. (3)
В 2014 году:
????
????
В 2015 году:
????
????
В 2016 году:
????
????
Определим изменение прибыли на 1 рубль материальных затрат:
-0,002-(-0,003) = 0,001 руб. в 2015 году по сравнению с 2014 годом;
38
0,001- (-0,002) = 0,003 руб. в 2016 году по сравнению с 2015 годом.
В ООО «Импульс» в анализируемом периоде прибыль на 1 рубль
материальных затрат увеличилась в 2015 году на 0,001 руб., а в 2016 году – еще
на 0,003 руб.
Таким образом, в ООО «Импульс» в 2014-2016 годах эффективность
использования материальных ресурсов возросла, так как предприятие смогло
при сокращении общей суммы материальных затрат увеличить отдачу
материалов и снизить использование материальных затрат на производство
единицы продукции. Увеличение прибыли на 1 рубль материальных затрат
также положительно характеризует работу предприятия в анализируемом
периоде.
Определим по данным формы 0710005 эффективность использования
отдельных видов текущих затрат в ООО «Импульс» в анализируемом периоде
(таблица 5).
Таблица 5
Показатели эффективности использования отдельных видов
текущих затрат в ООО «Импульс»
Показатели
2014
год
2015
год
Изменения
(+/-)
2016
год
Изменения
(+/-)
1.Выручка от продажи
товаров, ф. 0710002
9880
6138
-3742
7646
1508
2. Себестоимость проданных
товаров, ф. 0710002
10015
4967
-5048
4818
-149
3. Затраты на оплату труда
(включая социальные
отчисления), ф. 0710005
842
192
-650
231
39
4. Амортизация, ф. 0710005
5420
2698
-2722
2342
-356
5. Прочие затраты, ф.
0710005
105
0
-105
0
0
6. Зарплатоотдача, 1/3
11,73
31,97
20,23
33,10
1,13
7. Зарплатоемкость, 3/1
0,09
0,03
-0,05
0,03
0,00
8. Амортизациоотдача, 1/4
1,82
2,28
0,45
3,26
0,99
9. Амортизациеемкость, 4/1
0,55
0,44
-0,11
0,31
-0,13
10. Отдача прочих затрат,
1/5
94,10
-
-
-
-
11. Емкость прочих затрат,
5/1
0,01
-
-
-
-
12.Объем реализованной
продукции на 1 рубль
себестоимости, 1/2
0,99
1,24
0,25
1,59
0,35
13.Расходоемкость, 2/1
1,01
0,81
-0,20
0,63
-0,18

39
Из таблицы 5 видно, что эффективность использования затрат на оплату
труда возросла, так как зарплатоотдача увеличилась в анализируемом периоде с
11,73 до 33,10 (почти в три раза), а зарплатоемкость снизилась с 0,09 до 0,03.
Эффективность использования затрат на амортизацию также увеличилась,
потому что амортизациоотдача возросла с 1,82 до 3,26 (на 79,1 %), а
амортизациеемкость сократилась с 0,55 до 0,31 (на43,6 %). Использование
прочих затрат проанализировать нельзя, так как данная статья расходов была
только в 2014 году.
Таким образом, в ООО «Импульс» в 2014-2016 годах эффективность
использования затрат возросла, так как объем реализованной продукции на 1
рубль себестоимости увеличился с 0,99 до 1,59 (на 60,6 %), а расходоемкость
сократилась с 1,01 до 0,63 (почти в двое).
Данный факт свидетельствует об улучшении деятельности предприятия.
Основными показателями эффективности трудовых ресурсов является
показатель производительности труда и трудоемкости. Проведем анализ
данных показателей в таблице 6.
Таблица 6
Показатели оценки эффективности использования трудовых
ресурсов в ООО «Импульс» в 2014-2016 гг.
Показатели
2014
год
2015
год
Изменения
(+/-)
2016
год
Изменения
(+/-)
1.Выручка от продажи
товаров, ф. 0710002
9880
6138
-3742
7646
1508
2. Численность работников
65
65
0
65
0
3. Производительность
труда, тыс.руб., 1/2
152
94,43
-57,57
117,63
23,2
4.Трудоемкость, руб., 2/1
6,579
10,589
4,01
8,501
-2,088
Снижение выручки от продажи товаров в 2015 году отрицательно
сказалось на изменении производительности труда (так как численность
персонала за 2014-2016 года составила 65 человек), которая сократилась на
57,57 тыс. руб. А вот затраты труда на производство единицы продукции в
отчетном периоде возросли на 4,01 руб.
40
В 2016 году производительность труда увеличилась с 94,43 тыс. руб. до
117,63 тыс. руб., а трудоемкость снизилась с 10,589 руб. до 8,501 руб., что
говорит об улучшении использования трудовых ресурсов на предприятии.
Рассчитаем темпы роста производительности труда ООО «Импульс»:
94,43/152*100 = 62,13 % в 2015 году по сравнению с 2014 годом;
117,63/94,43*100 = 124,59 5 в 2016 году.
Исходя из полученных данных, можно сделать вывод о том, что за
анализируемый период производительность труда и трудоемкость то
снижались, то увеличивались, и это связано с динамикой выручки от
реализации товаров. В 2016 году эффективность использования трудовых
ресурсов увеличилась.
По результатам проведенных расчетов видно, что в ООО «Импульс» в
2016 году улучшило показатели эффективности использования ресурсов
предприятия, что является положительной характеристикой ее деятельности.
2.3 Анализ финансового состояния ООО «Импульс»
Анализ финансового состояния включает в себя следующие процедуры:
- анализ баланса;
- расчет финансовых показателей (коэффициентов).
Для проведения анализа изменений основных финансовых показателей
рекомендуется составить сравнительный аналитический баланс, в который
включаются основные агрегированные показатели бухгалтерского баланса.
Проанализируем активы ООО «Импульс» в 2014-2016 гг. (таблица 7).
Основную часть активов предприятия составляют основные средства. В 2015
году на предприятии произошло уменьшение основных средств на 1230 тыс.
руб. (доля была снижена с 39% до 34,9 %.), что связано с выбытием
оборудования.
Но уже в следующем отчетном периоде величина основных средств вновь
возросла и составила 11616 тыс. руб. или 52,8 %.
Величина финансовых вложений за анализируемый период не изменяется
41
и составляет 2735 тыс. руб. при незначительном увеличении его доли с 9,5 до
12,4 %.
Таблица 7
Активы ООО «Импульс» в 2014-2016 гг., тыс. руб.
Показатель баланса
Абсолютные
величины
Изменения
Удельные веса
2014
г.
2015
г.
2016
г.
2015
г. к
2014
г.
2016г.
к 2015
г.
2014
г.
2015
г.
2016
г.
1.Внеоборотные активы, в
том числе:
а) основные средства
б) прочие внеоборотные
активы
в) финансовые вложения
2.Оборотные активы, в том
числе:
а) запасы
б) НДС по приобретенным
ценностям
в) дебиторская
задолженность
г) финансовые вложения
д) денежные средства
е) прочие оборотные активы
Баланс
14627
11330
562
2735
14431
3422
115
9606
1135
153
-
29058
15397
10100
2562
2735
13502
4321
204
8014
922
41
-
28899
18004
11616
3653
2735
4000
2774
10
-
1510
6
-
22004
770
-1230
2000
-
-929
899
89
-1592
-112
-213
-
-159
2607
1516
1091
-
-9502
-1847
-194
-8014
588
-35
-
-6895
39
1,9
9,4
11,8
0,4
33,1
3,9
0,5
-
100
34,9
8,9
9,5
15
0,7
27,7
3,2
0,1
-
100
52,8
16,6
12,42
11,2
0,05
-
6,9
0,03
-
100
По статье баланса «Прочие внеоборотные активы» наблюдается
существенное увеличение с 562 тыс. руб. в 2014 до 3653 тыс. руб. в 2016 году.
В 2014-2016 годах количество оборотных средств предприятия
постепенно снижалось (в 2014 году на 951 тыс. руб., в 2015 - на 929 тыс. руб., а
в 2016 – на 9502 тыс. руб.) с 15382 тыс. руб. до 4000 тыс. руб.
Основная часть оборотных активов ООО «Импульс» в 2014-2015 гг.
представлена в виде запасов и дебиторской задолженности: их доля
соответственно составляет от 11,8 % до 15 % и от 33,1 % до 27,7 %. Но уже в
следующем отчетном периоде величина запасов сокращается на 1847 тыс. руб.
и составляет 11,2 %. Проводимая реструктуризация дебиторской
задолженности и осуществленный более качественный подход к реализации
продукции с целью предотвращения появления новых дебиторов предприятия
42
положительной повлияли на объем задолженности, так как он был снижен с
8014 тыс. руб. до нуля.
За анализируемый период на предприятии произошло значительное
снижение денежных средств – средств предприятия, обладающих абсолютной
ликвидностью. Объем средств снизился с 153 до 6 тыс. руб. Сокращение
денежных средств является положительной тенденцией, так как для повышения
эффективности работы предприятия необходимы вложения временно
свободных денежных средств в расширение производства, в разработку новой
продукции, в рекламу предприятия.
Анализируя пассив баланса (таблица 8) можно отметить, что уставный и
резервный капиталы за 2014-2016 гг. не изменились и составили 21018 тыс.
руб. и 233 тыс. руб. соответственно. В 2015 году на предприятии преобладал
непокрытый убыток 481 тыс. руб., а в следующем году нераспределенная
прибыль составила 8 тыс. руб.
Таблица 8
Пассивы ООО «Импульс» в 2014-2016 гг., тыс. руб.
Показатель баланса
Абсолютные
величины
Изменения
Удельные веса
2014
г.
2015 г.
2016
г.
2015
г. к
2014
г.
2016
г. к
2015
г.
2014
г.
2015
г.
2016
г.
1.Капитал и резервы,
в том числе:
а) уставный капитал
б) резервный капитал
в) нераспределенная
прибыль (убыток)
4.Долгосрочные
обязательства
5.Краткосрочные
обязательства,
в том числе:
а) заемные средства
б) кредиторская
задолженность
в) прочие обязательства
Баланс
20900
21018
233
-351
0
8158
5700
2458
-
29058
20770
21018
233
-481
0
8129
5095
3034
-
28899
21259
21018
233
8
0
745
-
745
-
22004
-130
-
-
-130
-
-29
-605
576
-
-159
489
-
-
489
-
-7384
-5095
-2289
-
-6895
72,3
0,8
-1,2
-
19,6
8,5
-
100
72,7
0,8
-1,6
-
17,6
10,5
-
100
95,5
1,06
0,04
-
-
3,4
-
100

43
За анализируемые периоды наблюдается снижение объема заемных
средств с 5700 тыс. руб. до нуля. Величина кредиторской задолженности в 2015
году увеличилась на 576 тыс. руб. и составила 10,5 %, но в следующем периоде
она была снижена до 745 тыс. руб.
Анализ бухгалтерского баланса ООО «Импульс» показал, что 2016 год
является для предприятия наиболее эффективным и прибыльным, так как в
этом период оно имело более высокий объем прибыли.
Наиболее полно финансовая устойчивость предприятия может быть
раскрыта на основе изучения равновесия между статьями актива и пассива
баланса (Приложение 5).
В ООО «Импульс» в 2014-2016 гг. величина источников формирования
запасов меньше суммы собственного оборотного капитала. Следовательно, его
финансовое состояние можно классифицировать как устойчивое:
в 2014 г. 6273>3537;
в 2015 г. 5303>4525;
в 2016 г. 3255>2784.
Связано это, прежде всего, с тем, что предприятие не использует
долгосрочные заемные средства, которые являются источниками внешнего
финансирования и могут быть использованы для пополнения собственных
оборотных средств ООО «Импульс».
Для получения количественных характеристик финансовой устойчивости
организации используются следующие финансовые коэффициенты:
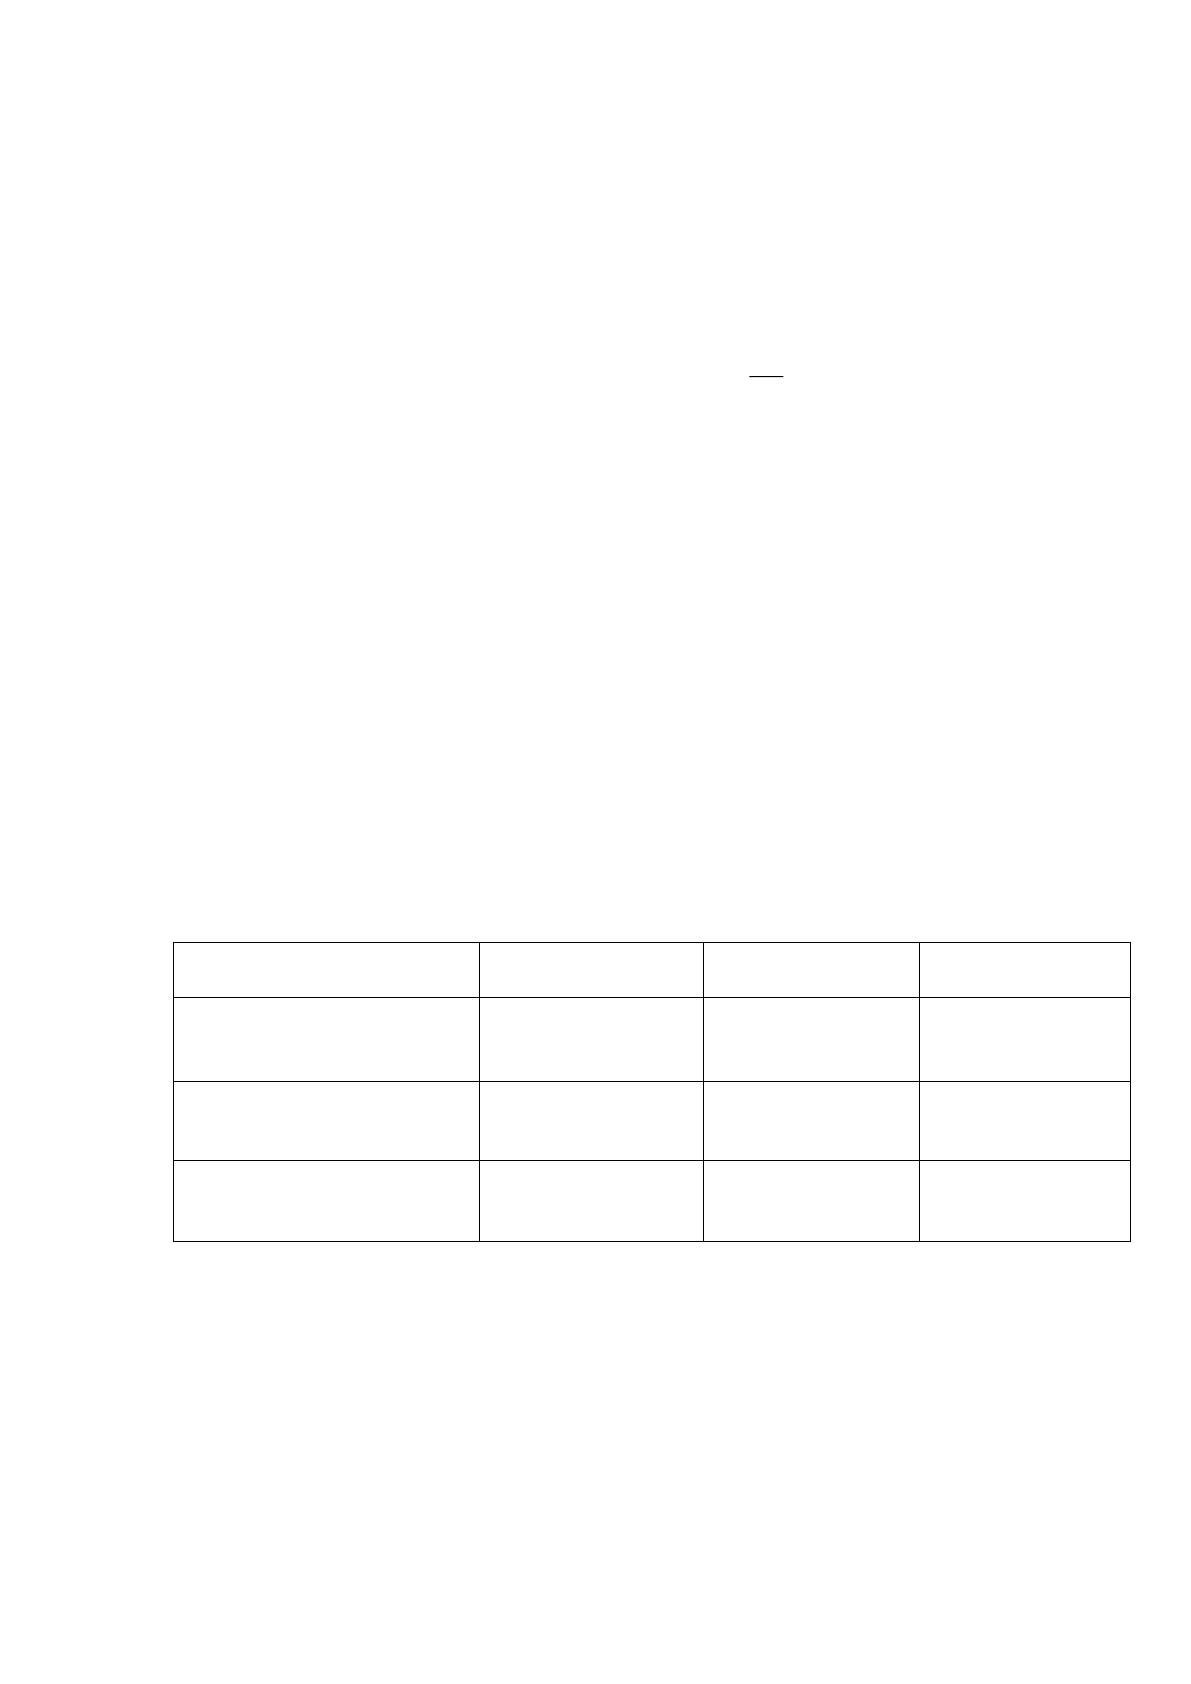
1.Коэффициент финансирования рассчитывается как отношение
собственных источников к заемным:
Кф =
МП
К
Д
, (4)
где – Кф – коэффициент финансирования;
К – собственный капитал;
Л
П
- сумма долгосрочных обязательств;
М – сумма краткосрочных обязательств.
44
Нормальное ограничение Кф≥ 1. Коэффициент показывает, какая часть
деятельности предприятия финансируется за счет собственных средств.
2.Коэффициент обеспеченности собственными оборотными средствами
рассчитывается как отношение объема собственных оборотных средств к общему
объему оборотных средств:
Ко =
О
С
А
Е
, (5)
где – Ко – коэффициент обеспеченности собственными средствами;
С
Е
- сумма собственных и долгосрочных средств;
О
А
- сумма оборотных активов.
Нормальное ограничение Ко≥ 0,1. Коэффициент показывает наличие
собственных оборотных средств, необходимых для финансовой устойчивости.
3.Коэффициент финансовой зависимости определяется как доля заемного
капитала в общей валюте баланса.[18]
Расчет данных коэффициентов представлен в таблице 9.
Таблица 9
Показатели финансовой устойчивости предприятия в 2014-
2016 гг. (по относительным показателям)
Коэффициенты
2014 год
2015 год
2016 год
1.Коэффициент
финансирования
20900:8158=
=2,562
20770:8129=
=2,555
21259:745=
=28,536
2.Коэффициент
обеспеченности
6273:14431=
=0,435
5373:13502=
=0,398
3255:4000=
=0,814
3.Коэффициент
финансовой зависимости
8158:29058=
=0,281
8129:28899=
=0,281
745:22004=
=0,034
При анализе финансовой устойчивости предприятия по относительным
показателям можно отметить следующее.
Коэффициент задолженности (в данном случае, так как долгосрочных
обязательств нет, равен коэффициенту финансовой зависимости) увеличился за
2014-2015 гг. с 0,245 до 10,281, что свидетельствует об усилении зависимости
предприятия от заемных источников. Соответственно снизился коэффициент
45
финансирования с 3,078в 2014 г. до 2,555 на конец 2015 года, при этом в обоих
случаях он входит в установленные нормы (Кф≥ 1). В 2016 году ситуация
кардинально меняется и коэффициент финансовой зависимости снижается до
0,034, а коэффициент финансирования достигает величины в 28,536.
Коэффициент обеспеченности собственными оборотными средствами
также соответствует норме (Ко ≥ 0,1) и тяготеет к уменьшению (0,516в2014 и
0,398 на конец 2015), что свидетельствует о достатке собственных оборотных
средств для финансовой устойчивости. В 2016 году данный коэффициент
увеличивается до 0,814, что указывает на повышение финансовой устойчивости
предприятия.
Все проведенные расчеты, как по абсолютным, так и по относительным
показателям, указывают на то, что ООО «Импульс» является финансово
устойчивым. В 2016 году значительно снижается зависимость предприятия от
заемных источников, и оно, в большей части, осуществляет деятельность за
счет собственных средств.
Платежеспособность и ликвидность предприятия определяется и с
помощью ряда финансовых коэффициентов:
1.Коэффициент абсолютной ликвидности рассчитывается как отношение
наиболее ликвидных активов к сумме наиболее срочных обязательств и
краткосрочных пассивов (сумма кредиторской задолженности и краткосрочных
кредитов):
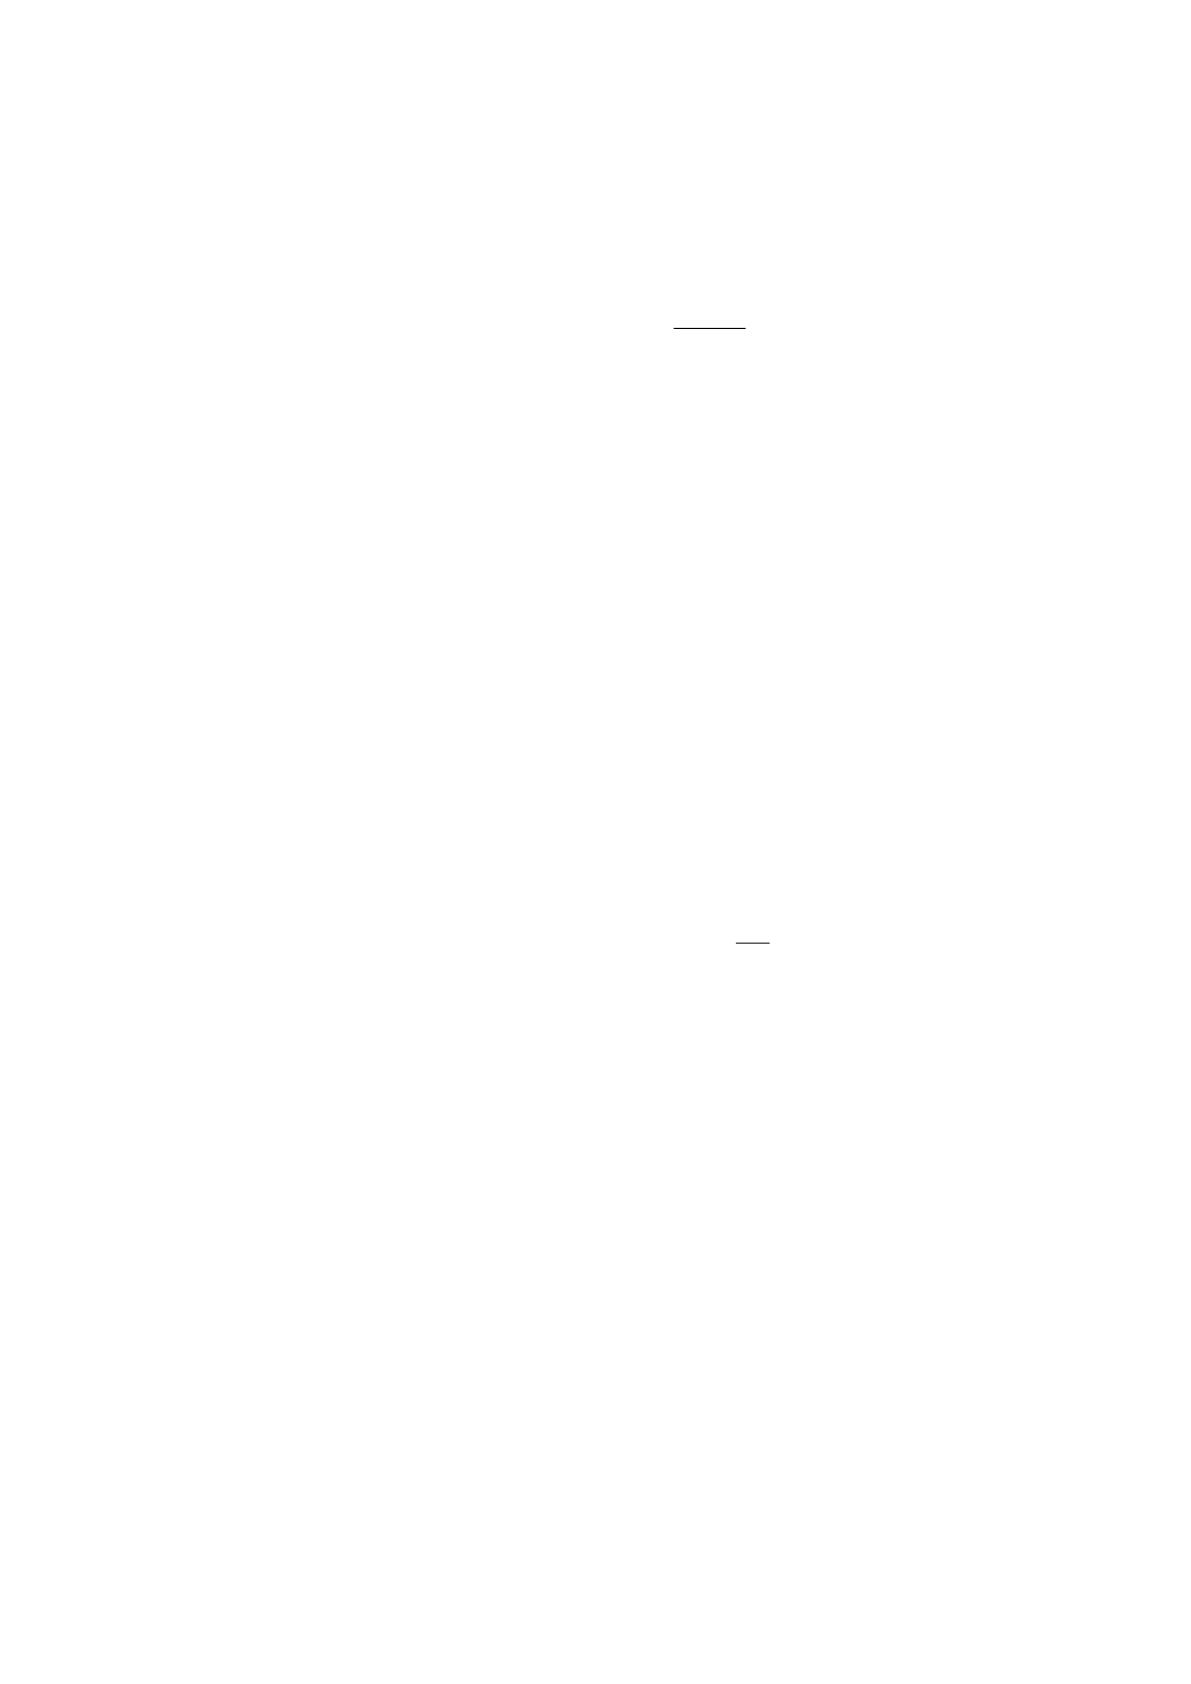
МН
В
К
ЛА
.
, (6)
где – Ка.л - коэффициент абсолютной ликвидности;
В – ликвидные активы;
Н – сумма кредиторской задолженности;
М – краткосрочные кредиты.
Нормальное ограничение 0,2 ≤Ка.л = 0,5. Коэффициент показывает, какая
часть текущей задолженности может быть погашена в ближайшее к моменту
составления баланса время.
46
2.Коэффициент покрытия или текущей ликвидности рассчитывается как
отношение всех оборотных средств (за вычетом расходов будущих периодов) к
сумме срочных обязательств (сумма кредиторской задолженности и
краткосрочных кредитов):
МН
А
К
О
ЛТ
..
, (7)
где - Кт.л – коэффициент текущей ликвидности;
О
А
- сумма оборотных активов.
Нормальное ограничение Кт.л≥ 2. Коэффициент показывает, в какой
степени текущие активы покрывают краткосрочные обязательства.
3.Коэффициент автономии рассчитывается как отношение величины источника
собственных средств (капитала) к итогу (валюте) баланса:
Ка = собственные средства / валюта баланса
Нормальное ограничение (оптимальное значение) этого коэффициента
оценивается на уровне 0,5, т.е. Ка≥0,5.
4.Коэффициент маневренности рассчитывается как отношение собственных
оборотных средств к общей величине капитала:
Км =
К
Е
С
, (8)
где – Км – коэффициент маневренности;
С
Е
- сумма собственных и долгосрочных средств;
К – общая величина капитала.
Нормальное ограничение Км≥0,5.
6.Коэффициент финансового левериджа рассчитывается как отношение
заемного капитала к собственному. Этот показатель является наиболее
обобщающим из рассмотренных показателей; все остальные показатели в той
или иной мере определяют его величину.[31]
Расчет данных коэффициентов приведен в таблице 10. Проанализировав
ликвидность и платежеспособность ООО «Импульс», можно сделать следующее
заключение.