75
абс
ᦞ
лютная финанс
ᦞ
вая уст
ᦞ
йчив
ᦞ
сть, н
ᦞ
рмальная финанс
ᦞ
вая уст
ᦞ
йчив
ᦞ
сть,
неуст
ᦞ
йчив
ᦞ
е (предкризисн
ᦞ
е) финанс
ᦞ
в
ᦞ
е п
ᦞ
л
ᦞ
жение, критическ
ᦞ
е
финанс
ᦞ
в
ᦞ
е п
ᦞ
л
ᦞ
жение.
2.4. Анализ финанс
ᦞ
вых результат
ᦞ
в, рентабельн
ᦞ
сти и дел
ᦞ
в
ᦞ
й
активн
ᦞ
сти
ᦞ
рганизации
Финанс
ᦞ
вые результаты деятельн
ᦞ
сти предприятия характеризуются
сумм
ᦞ
й п
ᦞ
лученн
ᦞ
й прибыли и ур
ᦞ
внем рентабельн
ᦞ
сти. Чем б
ᦞ
льше
величина прибыли и выше ур
ᦞ
вень рентабельн
ᦞ
сти, тем эффективнее
функци
ᦞ
нирует предприятие, тем уст
ᦞ
йчивее ег
ᦞ
финанс
ᦞ
в
ᦞ
е с
ᦞ
ст
ᦞ
яние.
Прибыль – эт
ᦞ
стандарт успешн
ᦞ
й раб
ᦞ
ты предприятия. Величина
прибыли зависит
ᦞ
т пр
ᦞ
изв
ᦞ
дственн
ᦞ
й, снабженческ
ᦞ
й, сбыт
ᦞ
в
ᦞ
й и
к
ᦞ
ммерческ
ᦞ
й деятельн
ᦞ
сти предприятия. Р
ᦞ
ст прибыли с
ᦞ
здает финанс
ᦞ
вую
базу для эк
ᦞ
н
ᦞ
мическ
ᦞ
г
ᦞ
развития предприятия. За счет прибыли
п
ᦞ
гашаются д
ᦞ
лг
ᦞ
вые
ᦞ
бязательства предприятия перед кредит
ᦞ
рами и
инвест
ᦞ
рами. Прибыль является
ᦞ
сн
ᦞ
вными ист
ᦞ
чник
ᦞ
м ф
ᦞ
рмир
ᦞ
вания
д
ᦞ
х
ᦞ
д
ᦞ
в федеральн
ᦞ
г
ᦞ
, республиканск
ᦞ
г
ᦞ
и местн
ᦞ
г
ᦞ
бюджет
ᦞ
в [22, с. 341].
Таким
ᦞ
браз
ᦞ
м, в р
ᦞ
сте суммы прибыли заинтерес
ᦞ
ваны каждый
субъект х
ᦞ
зяйств
ᦞ
вания и г
ᦞ
сударств
ᦞ
. Изменение прибыли пр
ᦞ
исх
ᦞ
дит за
счет внутренних и внешних факт
ᦞ
р
ᦞ
в, например, инфляции,
ᦞ
бъема
пр
ᦞ
изв
ᦞ
дства, качества и к
ᦞ
нкурент
ᦞ
сп
ᦞ
с
ᦞ
бн
ᦞ
сти пр
ᦞ
дукции, асс
ᦞ
ртимента,
ур
ᦞ
вня затрат и друг
ᦞ
е. П
ᦞ
эт
ᦞ
му не
ᦞ
бх
ᦞ
дим
ᦞ
пр
ᦞ
в
ᦞ
дить систематических
анализ ф
ᦞ
рмир
ᦞ
вания, распределения и исп
ᦞ
льз
ᦞ
вания прибыли.
Финанс
ᦞ
вый результат завершает цикл деятельн
ᦞ
сти предприятия,
связанный с пр
ᦞ
изв
ᦞ
дств
ᦞ
м и реализацией пр
ᦞ
дукции (вып
ᦞ
лненных раб
ᦞ
т,
ᦞ
казанных услуг) и
ᦞ
дн
ᦞ
временн
ᦞ
выступает не
ᦞ
бх
ᦞ
димым усл
ᦞ
вием
следующег
ᦞ
этапа развития ег
ᦞ
деятельн
ᦞ
сти. Выс
ᦞ
кие значения финанс
ᦞ
вых
76
результат
ᦞ
в деятельн
ᦞ
сти
ᦞ
рганизации
ᦞ
беспечивают укрепление бюджета
г
ᦞ
сударства п
ᦞ
средств
ᦞ
м нал
ᦞ
г
ᦞ
вых изъятий, сп
ᦞ
с
ᦞ
бствует р
ᦞ
сту
инвестици
ᦞ
нн
ᦞ
й привлекательн
ᦞ
сти предприятия, ег
ᦞ
дел
ᦞ
в
ᦞ
й активн
ᦞ
сти в
пр
ᦞ
изв
ᦞ
дственн
ᦞ
й и финанс
ᦞ
в
ᦞ
й сферах. К
ᦞ
нечный финанс
ᦞ
вые результат
(чистая прибыль или убыт
ᦞ
к) слагается из финанс
ᦞ
в
ᦞ
г
ᦞ
результат
ᦞ
т
ᦞ
бычных
вид
ᦞ
в деятельн
ᦞ
сти, а также
ᦞ
т пр
ᦞ
чих д
ᦞ
х
ᦞ
д
ᦞ
в и расх
ᦞ
д
ᦞ
в.
Инф
ᦞ
рмация, с
ᦞ
держащаяся в «Отчете
ᦞ
финанс
ᦞ
вых результатах»,
п
ᦞ
зв
ᦞ
ляет пр
ᦞ
анализир
ᦞ
вать финанс
ᦞ
вые результаты, п
ᦞ
лученные
ᦞ
т всех
вид
ᦞ
в деятельн
ᦞ
сти предприятия, устан
ᦞ
вить структуру прибыли.
Таблица 9 – Анализ финансовых результатов деятельности ООО
«Газпром трансгаз Махачкала» за 2016-2018 гг., тысяч рублей
Наименован
ие
показателя
2016
год
2017
год
2018
год
Абсолютное
отклонение
Темп роста, в %
2017-
2016
гг.
2018-
2017
гг.
2017/
2016
гг.
2017/20
16 гг.
1
2
3
4
5
6
7
8
Выручка 47584 56502
7166
2
8918 15160 118,7 126,8
Себестоимость
продаж
36530 44107
5814
9
7577 14042 120,7 131,8
Валовая
прибыль
11054 12395
1351
3
1341 1118 112,1 109
Управленческ
ие расходы
6306 7750 8579 1444 829 122,9 110,7
Прибыль
(убыток) от
продаж
4748 4645 4934 -103 289 97,8 106,2
Прочие
доходы
1051 4212 1239 3161 -2973
в 4
раза
29,4
Прочие
расходы
2165 5718 2423 3553 -3295 264,1 42,4
Прибыль
(убыток) до
налогообложе
ния
3634 3139 3750 -495 611 86,4 119,5

77
1
2
3
4
5
6
7
8
Изменение
отложенных
налоговых
обязательств
0 72 73 72 1 0 101,4
Изменение
отложенных
налоговых
активов
26 -20 -1 -46 19 -76,9 5
Текущий налог
на прибыль
0 290 931 290 641 0 в 3,2 раза
Чистая
прибыль
(убыток)
3660 2757 2745 -903 -12 75,3 99,6
П
ᦞ
данным таблицы 9 м
ᦞ
жн
ᦞ
сделать следующие выв
ᦞ
ды: в 2017 г
ᦞ
ду
п
ᦞ
сравнению с 2016 г
ᦞ
д
ᦞ
м выручка увеличилась на 8918 тыс. руб., т.е. на
18,7% и с
ᦞ
ставила 56502 тыс. руб.; в 2018 г
ᦞ
ду п
ᦞ
сравнению 2017 г
ᦞ
д
ᦞ
м
увеличилась на 15160 тыс. руб., т.е. на 26,8% и с
ᦞ
ставила 71662 тыс. руб.
Данн
ᦞ
е п
ᦞ
вышение выручки г
ᦞ
в
ᦞ
рит
ᦞ
т
ᦞ
м, чт
ᦞ
б
ᦞ
льшее к
ᦞ
личеств
ᦞ
пр
ᦞ
дукции стал
ᦞ
реализ
ᦞ
вываться п
ᦞ
требителям.
Себест
ᦞ
им
ᦞ
сть пр
ᦞ
даж за три анализируемых пери
ᦞ
да также
увеличилась, эт
ᦞ
является следствием ухудшения финанс
ᦞ
в
ᦞ
г
ᦞ
п
ᦞ
л
ᦞ
жения
(выр
ᦞ
сли цены на сырье), не
ᦞ
бх
ᦞ
дим
ᦞ
пересм
ᦞ
треть цен
ᦞ
вую п
ᦞ
литику в
ст
ᦞ
р
ᦞ
ну увеличения цен. А также эт
ᦞ
г
ᦞ
в
ᦞ
рит
ᦞ
т
ᦞ
м, чт
ᦞ
предприятие стал
ᦞ
б
ᦞ
льше пр
ᦞ
изв
ᦞ
дить, п
ᦞ
эт
ᦞ
му и в
ᦞ
зрастает себест
ᦞ
им
ᦞ
сть.
Вал
ᦞ
вая прибыль имеет п
ᦞ
л
ᦞ
жительную тенденцию – увеличение: в
2017 г
ᦞ
ду п
ᦞ
сравнению с 2016 г
ᦞ
д
ᦞ
м п
ᦞ
высилась на 1341 тыс. руб., т.е. на
12,1%, в 2018 г
ᦞ
ду п
ᦞ
сравнению с 2017 г
ᦞ
д
ᦞ
м на 1118 тыс. руб., т.е. на
10,7%.
Прибыль
ᦞ
т пр
ᦞ
даж в 2017 г
ᦞ
ду п
ᦞ
сравнению с 2016 г
ᦞ
д
ᦞ
м снизилась
на 103 тыс. руб., т.е. на 2,2% в
ᦞ
сн
ᦞ
вн
ᦞ
м из-за увеличения управленческих
расх
ᦞ
д
ᦞ
в. В 2018 г
ᦞ
ду п
ᦞ
сравнению с 2017 г
ᦞ
д
ᦞ
м прибыль на
ᦞ
б
ᦞ
р
ᦞ
т
78
увеличилась на 289 тыс. руб., т.е. на 6,2% в следствии незначительн
ᦞ
г
ᦞ
с
ᦞ
кращения управленческих расх
ᦞ
д
ᦞ
в.
Прибыль д
ᦞ
нал
ᦞ
г
ᦞᦞ
бл
ᦞ
жения в 2017 г
ᦞ
ду п
ᦞ
сравнению с 2016 г
ᦞ
д
ᦞ
м
снизилась на 13,6% в следствии увеличения пр
ᦞ
чих расх
ᦞ
д
ᦞ
в, а в 2018 г
ᦞ
ду
п
ᦞ
сравнению с 2017 г
ᦞ
д
ᦞ
м увеличилась на 19,5% п
ᦞ
причине с
ᦞ
кращения
расх
ᦞ
д
ᦞ
в и увеличения пр
ᦞ
чих д
ᦞ
х
ᦞ
д
ᦞ
в.
Чистая прибыль в 2017 г
ᦞ
ду п
ᦞ
сравнению с 2016 г
ᦞ
д
ᦞ
м снизилась на
903 тыс. руб., т.е. на 24,7%, в 2018 г
ᦞ
ду п
ᦞ
сравнению с 2017 г
ᦞ
д
ᦞ
м
с
ᦞ
кратилась на 12 тыс. руб., т.е. на 0,4%. Данн
ᦞ
е снижение связан
ᦞ
с
увеличением себест
ᦞ
им
ᦞ
сти пр
ᦞ
даж и других расх
ᦞ
д
ᦞ
в (управленческих
расх
ᦞ
д
ᦞ
в).
Рентабельн
ᦞ
сть – эт
ᦞ
степень д
ᦞ
х
ᦞ
дн
ᦞ
сти, выг
ᦞ
дн
ᦞ
сти, прибыльн
ᦞ
сти
ᦞ
рганизации. Она измеряется с п
ᦞ
м
ᦞ
щью цел
ᦞ
й системы
ᦞ
тн
ᦞ
сительных
п
ᦞ
казателей, характеризующих эффективн
ᦞ
сть раб
ᦞ
ты предприятия в цел
ᦞ
м,
д
ᦞ
х
ᦞ
дн
ᦞ
сть различных направлений деятельн
ᦞ
сти (пр
ᦞ
изв
ᦞ
дственн
ᦞ
й,
финанс
ᦞ
в
ᦞ
й, инвестици
ᦞ
нн
ᦞ
й и т. д.), выг
ᦞ
дн
ᦞ
сть пр
ᦞ
изв
ᦞ
дства
ᦞ
тдельных
вид
ᦞ
в пр
ᦞ
дукции и услуг.
П
ᦞ
казатели рентабельн
ᦞ
сти б
ᦞ
лее п
ᦞ
лн
ᦞ
, чем прибыль
ᦞ
тражают
ᦞ
к
ᦞ
нчательные результаты х
ᦞ
зяйств
ᦞ
вания, п
ᦞ
т
ᦞ
му чт
ᦞ
их величина
ᦞ
тражает
с
ᦞᦞ
тн
ᦞ
шение эффекта с вл
ᦞ
женным капитал
ᦞ
м или п
ᦞ
требленными
ресурсами [28 с. 538].
Рассчитаем и пр
ᦞ
анализируем следующие п
ᦞ
казатели рентабельн
ᦞ
сти:
1. Рентабельн
ᦞ
сть затрат:
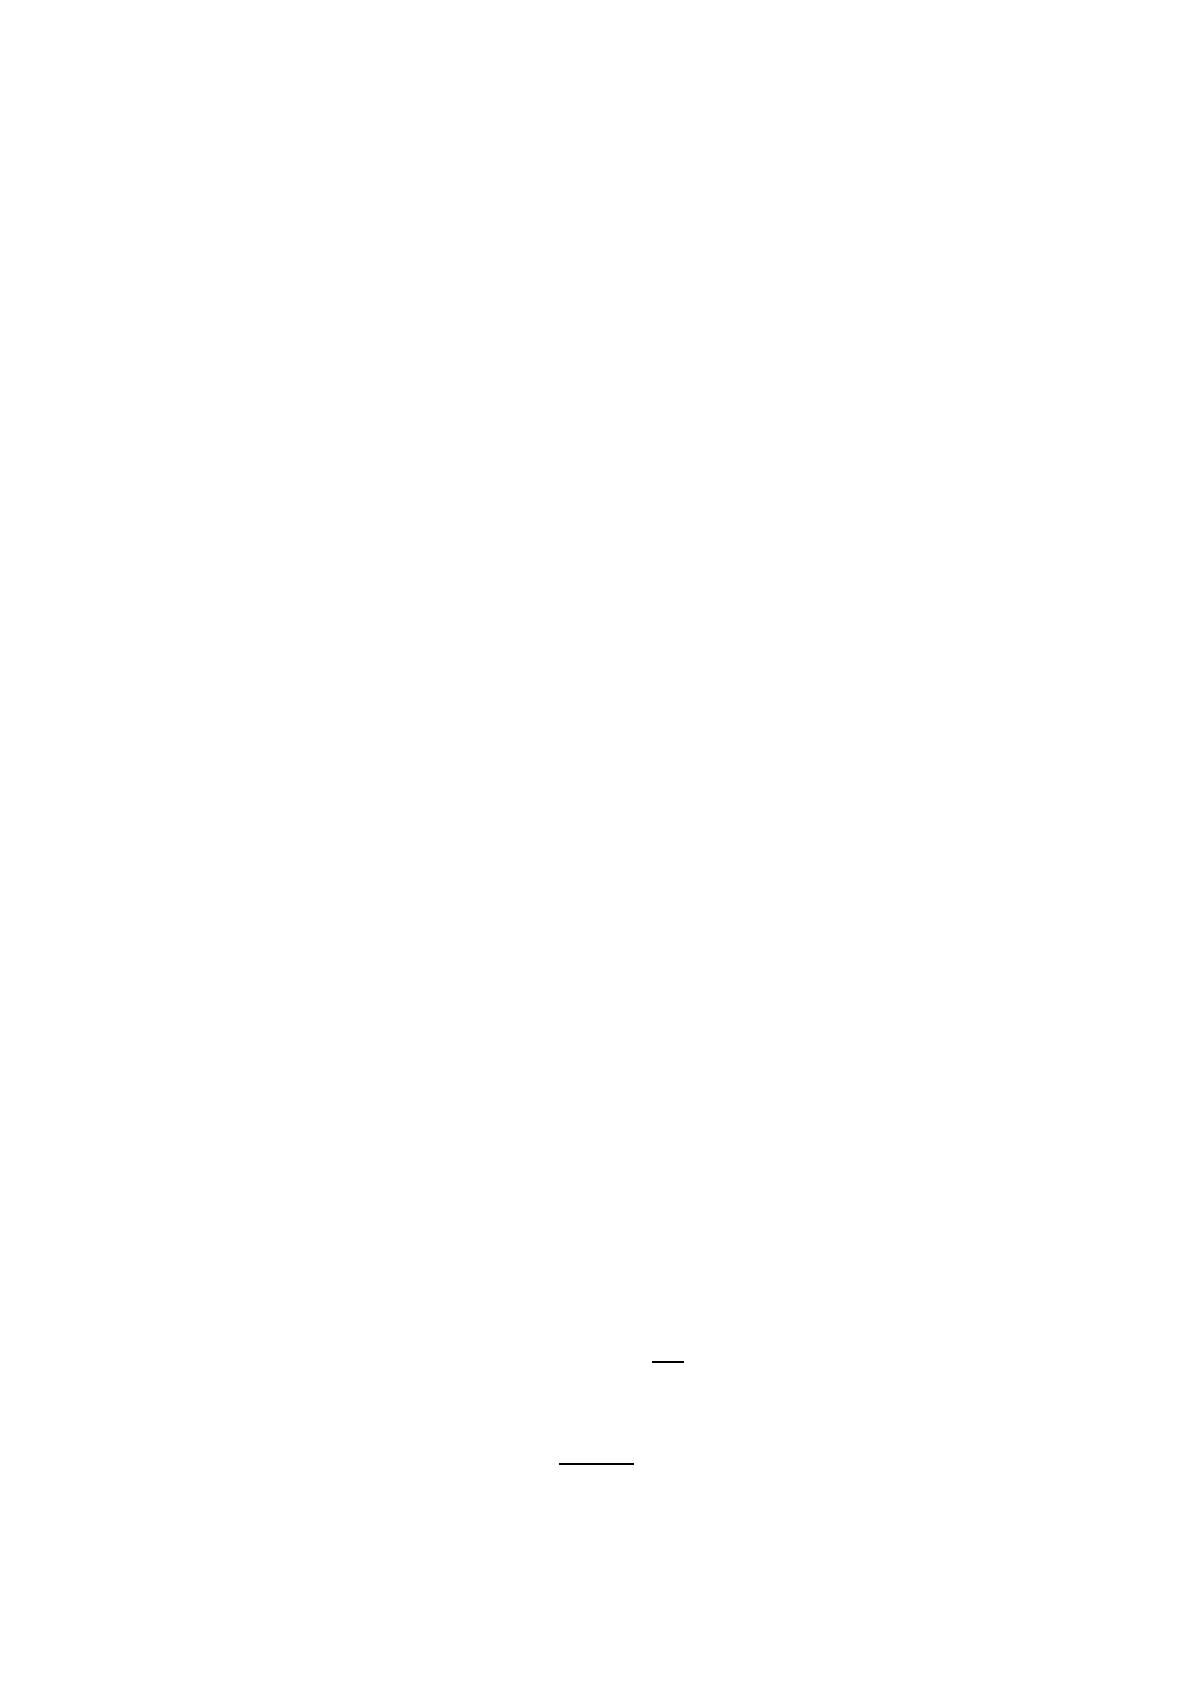
R
з
=
Пр
Сп
× 100%
R
з2016
=
× 100% = 11,1
79
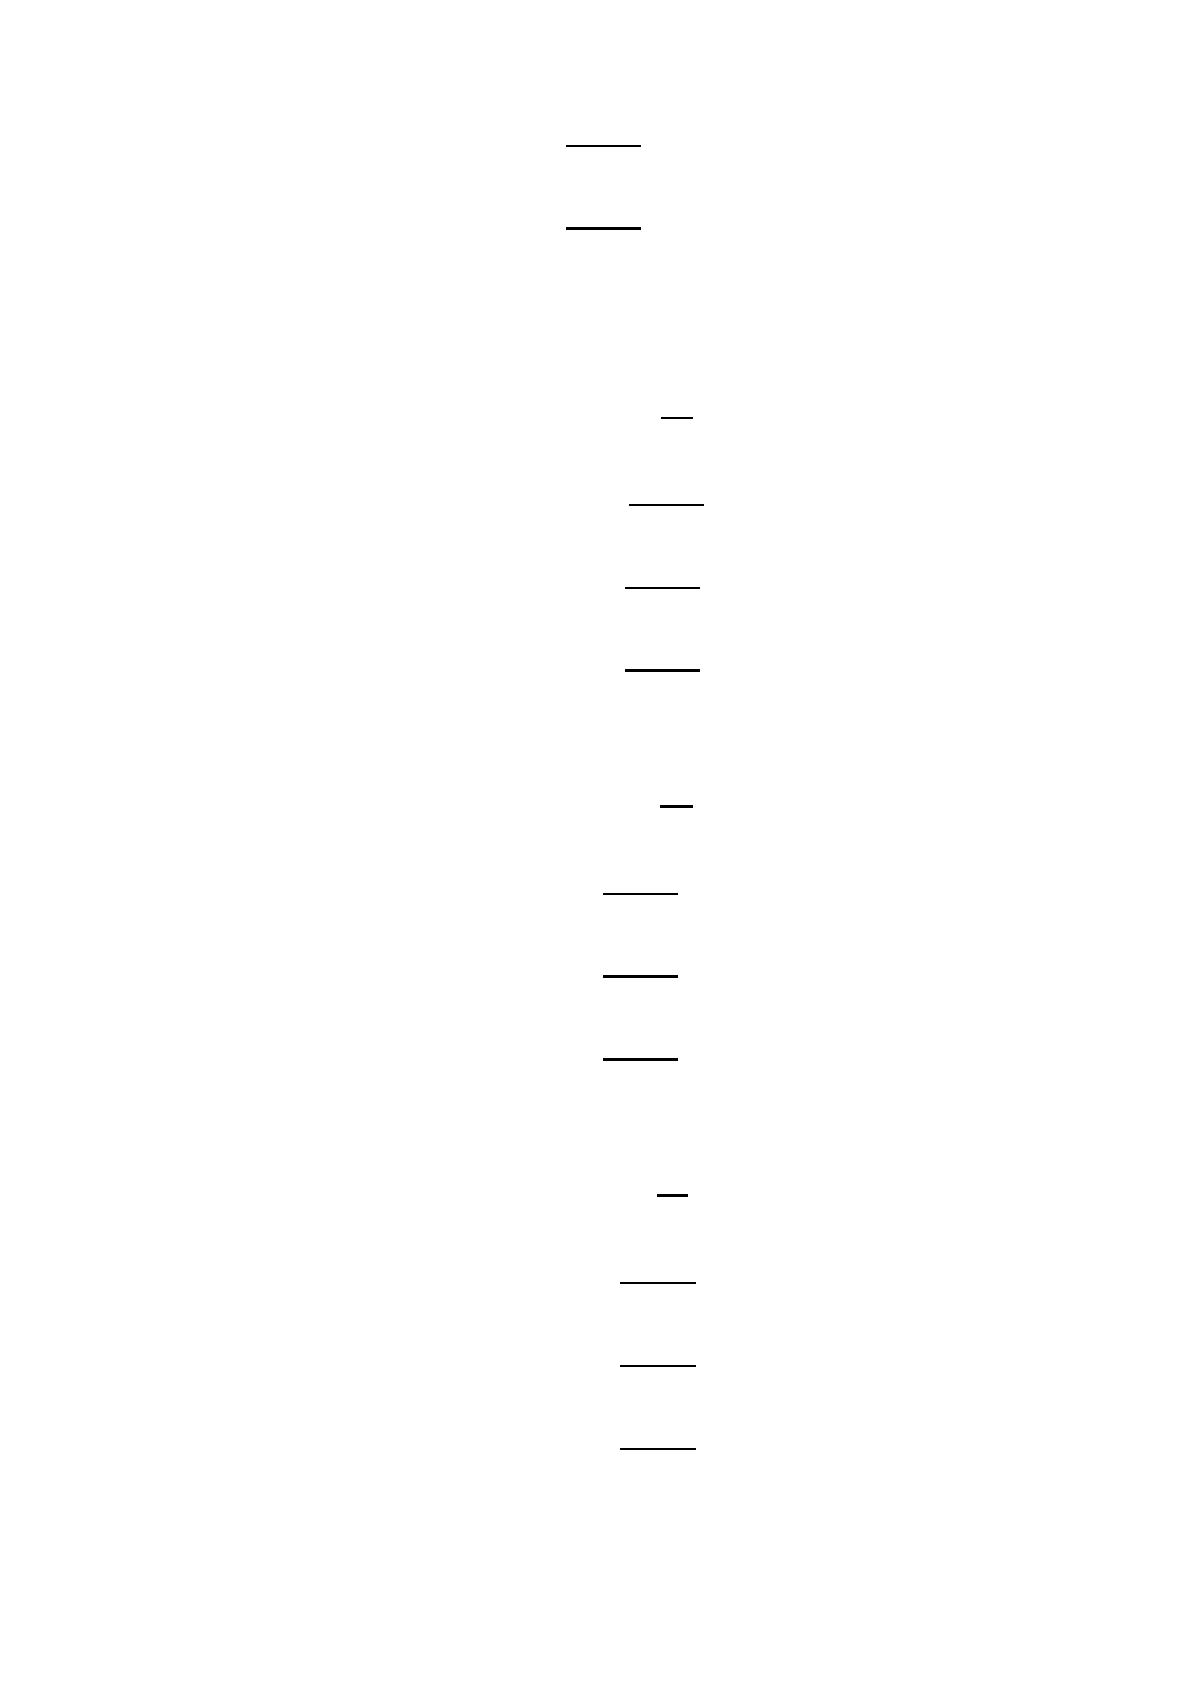
R
з2017
=
× 100% = 8,9
R
з2018
=
× 100% = 7,4
2. Рентабельн
ᦞ
сть пр
ᦞ
даж:
2.1 П
ᦞ
прибыли
ᦞ
т пр
ᦞ
даж:
R
пр
=
Пр
Вр
× 100%
R
пр2016
=
× 100% = 9,9
R
пр2017
=
× 100% = 8,2
R
пр2018
=
× 100% = 6,9
2.2 П
ᦞ
нал
ᦞ
г
ᦞᦞ
благаем
ᦞ
й прибыли:
R
н
=
Пн
Вр
× 100%
R
н2016
=
× 100% = 7,6
R
н2017
=
× 100% = 5,6
R
н2018
=
× 100% = 5,2
1.3 П
ᦞ
чист
ᦞ
й прибыли:
R
ч
=
Пч
Вр
× 100%
R
ч2016
=
× 100% = 7,7
R
ч2017
=
× 100% = 4,9
R
ч2018
=
× 100% = 3,8
2. Ф
ᦞ
нд
ᦞ
рентабельн
ᦞ
сть (рентабельн
ᦞ
сть вне
ᦞ
б
ᦞ
р
ᦞ
тных актив
ᦞ
в):
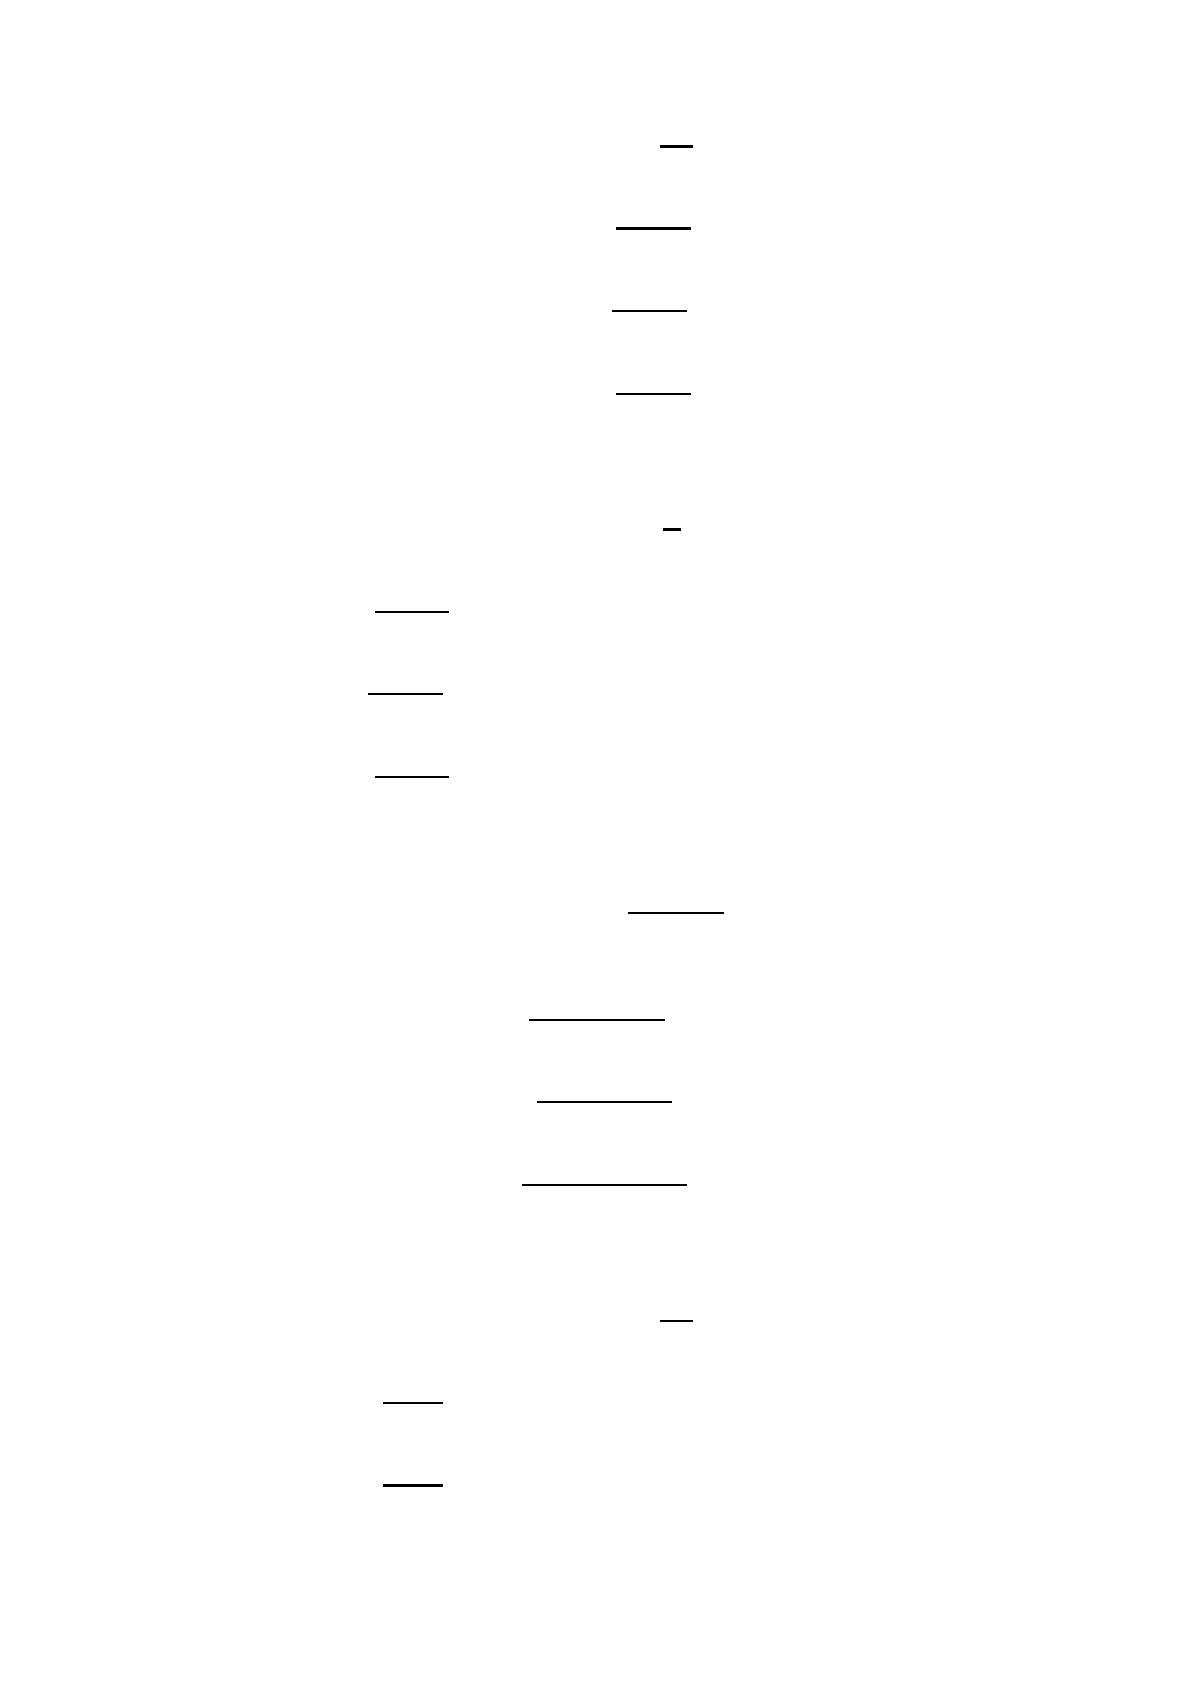
80
R
ва
=
Пн
ВА
× 100%
R
ва 2016
=
× 100% = 21,1
R
ва 2017
=
× 100% = 19,5
R
ва 2018
=
× 100% = 21,2
3. Общая рентабельн
ᦞ
сть (эк
ᦞ
н
ᦞ
мическая рентабельн
ᦞ
сть):
R
к
=
П
К
× 100%
R
к 2016
=
× 100% = 12,4
R
к 2017
=
× 100% = 10,4
R
к 2018
=
× 100% = 10,7
4. Рентабельн
ᦞ
сть инвестици
ᦞ
нн
ᦞ
г
ᦞ
капитала (перманентн
ᦞ
г
ᦞ
):
R
ик
=
Пн
СКДК
× 100%
R
ик 2016
=
× 100% = 108,2
R
ик 2017
=
× 100% = 50,5
R
ик 2018
=
× 100% = 18,6
5. Рентабельн
ᦞ
сть с
ᦞ
бственн
ᦞ
г
ᦞ
капитала:
R
ск
=
Пн
СК
× 100%
R
ск 2016
=
× 100% = 120
R
ск 2017
=
× 100% = 54

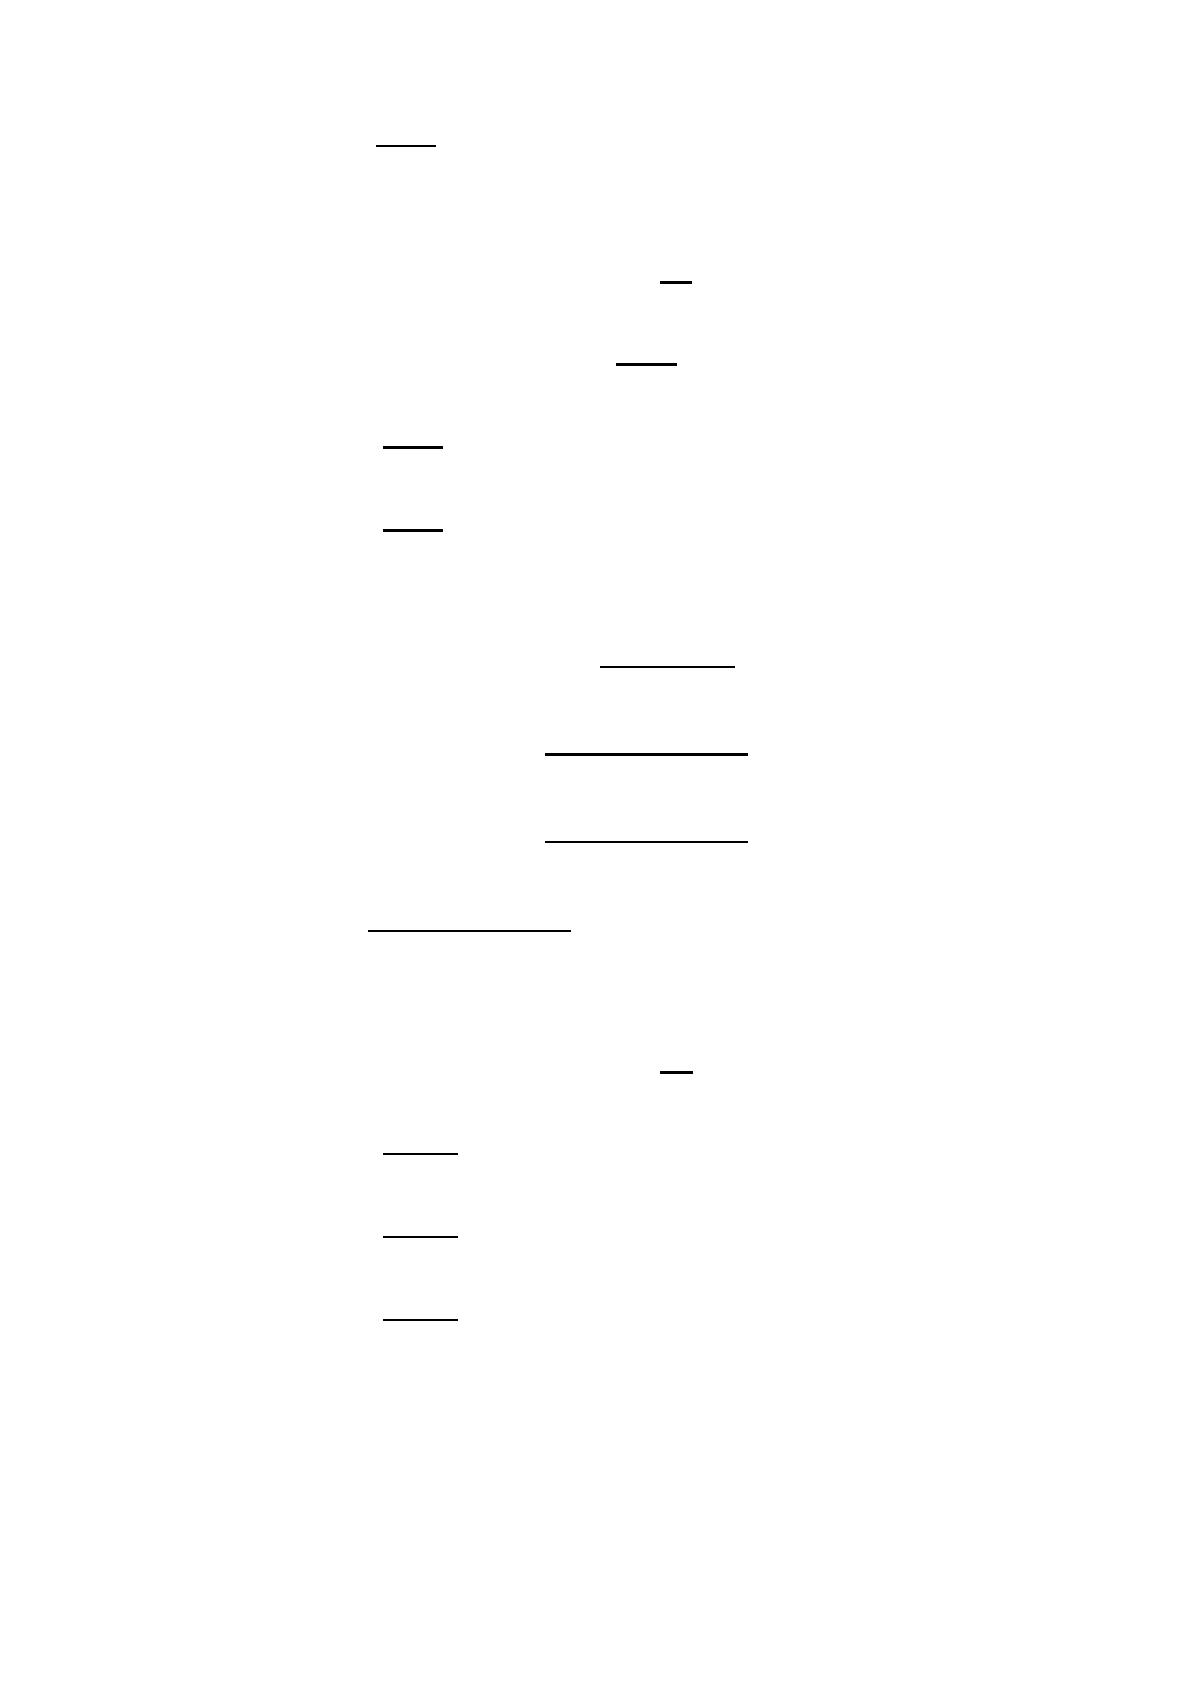
81
R
ск 2018
=
× 100% = 75,1
6. Финанс
ᦞ
вая рентабельн
ᦞ
сть (рентабельн
ᦞ
сть с
ᦞ
бственн
ᦞ
г
ᦞ
капитала):
R
ск
=
Пч
СК
× 100%
R
ск 2016
=
× 100% = 120,9
R
ск 2017
=
× 100% = 47,4
R
ск 2018
=
× 100% = 55
7. Рентабельн
ᦞ
сть пр
ᦞ
изв
ᦞ
дства или авансир
ᦞ
ванных средств:
R =
П
(ОФОбС)
× 100%
R
2016
=
()
× 100% = 12,7
R
2017
=
()
× 100% = 10,5
R
2018
=
()
× 100% = 10,9
8. Рентабельн
ᦞ
сть чистых актив
ᦞ
в:
R
ча
=
Пч
ЧА
× 100%
R
ча 2016
=
× 100% = 30,2
R
ча 2017
=
× 100% = 19,5
R
ча 2018
=
× 100% = 16
П
ᦞ
данным таблицы 12 м
ᦞ
жн
ᦞ
сделать следующие выв
ᦞ
ды:
рентабельн
ᦞ
сть затрат в 2017 г
ᦞ
ду п
ᦞ
сравнению с 2016 г
ᦞ
д
ᦞ
м снизилась на
2,2 пр
ᦞ
центных пункта, т.е. на 19,8%. В2018 г
ᦞ
ду п
ᦞ
сравнению с 2017 г
ᦞ
д
ᦞ
м
также уменьшилась на 1,5 пр
ᦞ
центных пункта, т.е. на 16,9%. Эт
ᦞ
г
ᦞ
в
ᦞ
рит
ᦞ
82
т
ᦞ
м, чт
ᦞ
на 1 рубль затраченных средств прих
ᦞ
дится в 2016 г
ᦞ
ду – 11,1 к
ᦞ
п., в
2017 г
ᦞ
ду – 8,9 к
ᦞ
п., в 2018 г
ᦞ
ду – 7,4 к
ᦞ
п.
Рентабельн
ᦞ
сть пр
ᦞ
даж п
ᦞ
прибыли
ᦞ
т пр
ᦞ
даж в 2017 г
ᦞ
ду п
ᦞ
сравнению с 2016 г
ᦞ
д
ᦞ
м снизилась на 1,7 пр
ᦞ
центных пункта, т.е. на 17,2%.
В2018 г
ᦞ
ду п
ᦞ
сравнению с 2017 г
ᦞ
д
ᦞ
м с
ᦞ
кратилась на 1,3 пр
ᦞ
центных
пункта, т.е. на 15,9%. Эт
ᦞ
является следствием т
ᦞ
г
ᦞ
, чт
ᦞ
предприятие с рубля
пр
ᦞ
даж в 2016 г
ᦞ
ду п
ᦞ
лучил
ᦞ
9,9 к
ᦞ
п. прибыли, в 2017 г
ᦞ
ду – 8,2 к
ᦞ
п., в 2018
г
ᦞ
ду – 6,9 к
ᦞ
п.
Рентабельн
ᦞ
сть пр
ᦞ
даж п
ᦞ
нал
ᦞ
г
ᦞᦞ
благаем
ᦞ
й прибыли также за 3
анализируемых пери
ᦞ
да снизилась, эт
ᦞ
г
ᦞ
в
ᦞ
рит
ᦞ
т
ᦞ
м, чт
ᦞ
прибыль с кажд
ᦞ
г
ᦞ
рубля пр
ᦞ
даж уменьшается: в 2016 г
ᦞ
ду – 7,6 к
ᦞ
п., в 2017 г
ᦞ
ду – 5,6 к
ᦞ
п., в
2018 г
ᦞ
ду – 5,2 к
ᦞ
п.
Рентабельн
ᦞ
сть пр
ᦞ
даж п
ᦞ
чист
ᦞ
й прибыли с
ᦞ
кратилась за все
рассматриваемые пери
ᦞ
ды, а с
ᦞᦞ
тветственн
ᦞ
прибыль с рубля пр
ᦞ
даж
уменьшается: в 2016 г
ᦞ
ду 7,7 к
ᦞ
п., в 2017 г
ᦞ
ду – 4,9 к
ᦞ
п., в 2018 – 3,8 к
ᦞ
п.
Ф
ᦞ
нд
ᦞ
рентабельн
ᦞ
сть в 2017 г
ᦞ
ду п
ᦞ
сравнению с 2016 г
ᦞ
д
ᦞ
м снизился
на 1,6 пр
ᦞ
центный пункт, т.е. на 7,6%, эт
ᦞ
г
ᦞ
в
ᦞ
рит
ᦞ
т
ᦞ
м, чт
ᦞ
увеличиваются
затраты предприятия. В 2018 г
ᦞ
ду п
ᦞ
сравнению с 2017 г
ᦞ
д
ᦞ
м п
ᦞ
высилась на
1,7 пр
ᦞ
центный пункт, т.е. на 8,7%. Данный р
ᦞ
ст п
ᦞ
казателя характеризует
б
ᦞ
лее эффективн
ᦞ
е исп
ᦞ
льз
ᦞ
вание
ᦞ
сн
ᦞ
вных ф
ᦞ
нд
ᦞ
в.
Общая рентабельн
ᦞ
сть предприятия п
ᦞ
казывает, чт
ᦞ
в 2016 г
ᦞ
ду на
единицу ст
ᦞ
им
ᦞ
сти капитала предприятие п
ᦞ
лучил
ᦞ
12,4 к
ᦞ
п. прибыли, в
2017 г
ᦞ
ду – 10,4 к
ᦞ
п., в 2018 г
ᦞ
ду – 10,7 к
ᦞ
п. Снижение п
ᦞ
казателя в 2017
г
ᦞ
ду является следствием уменьшения к
ᦞ
ммерческ
ᦞ
й маржи и с
ᦞ
кращения
актив
ᦞ
в, к
ᦞ
т
ᦞ
рые неп
ᦞ
средственн
ᦞ
не раб
ᦞ
тают на увеличение выручки.
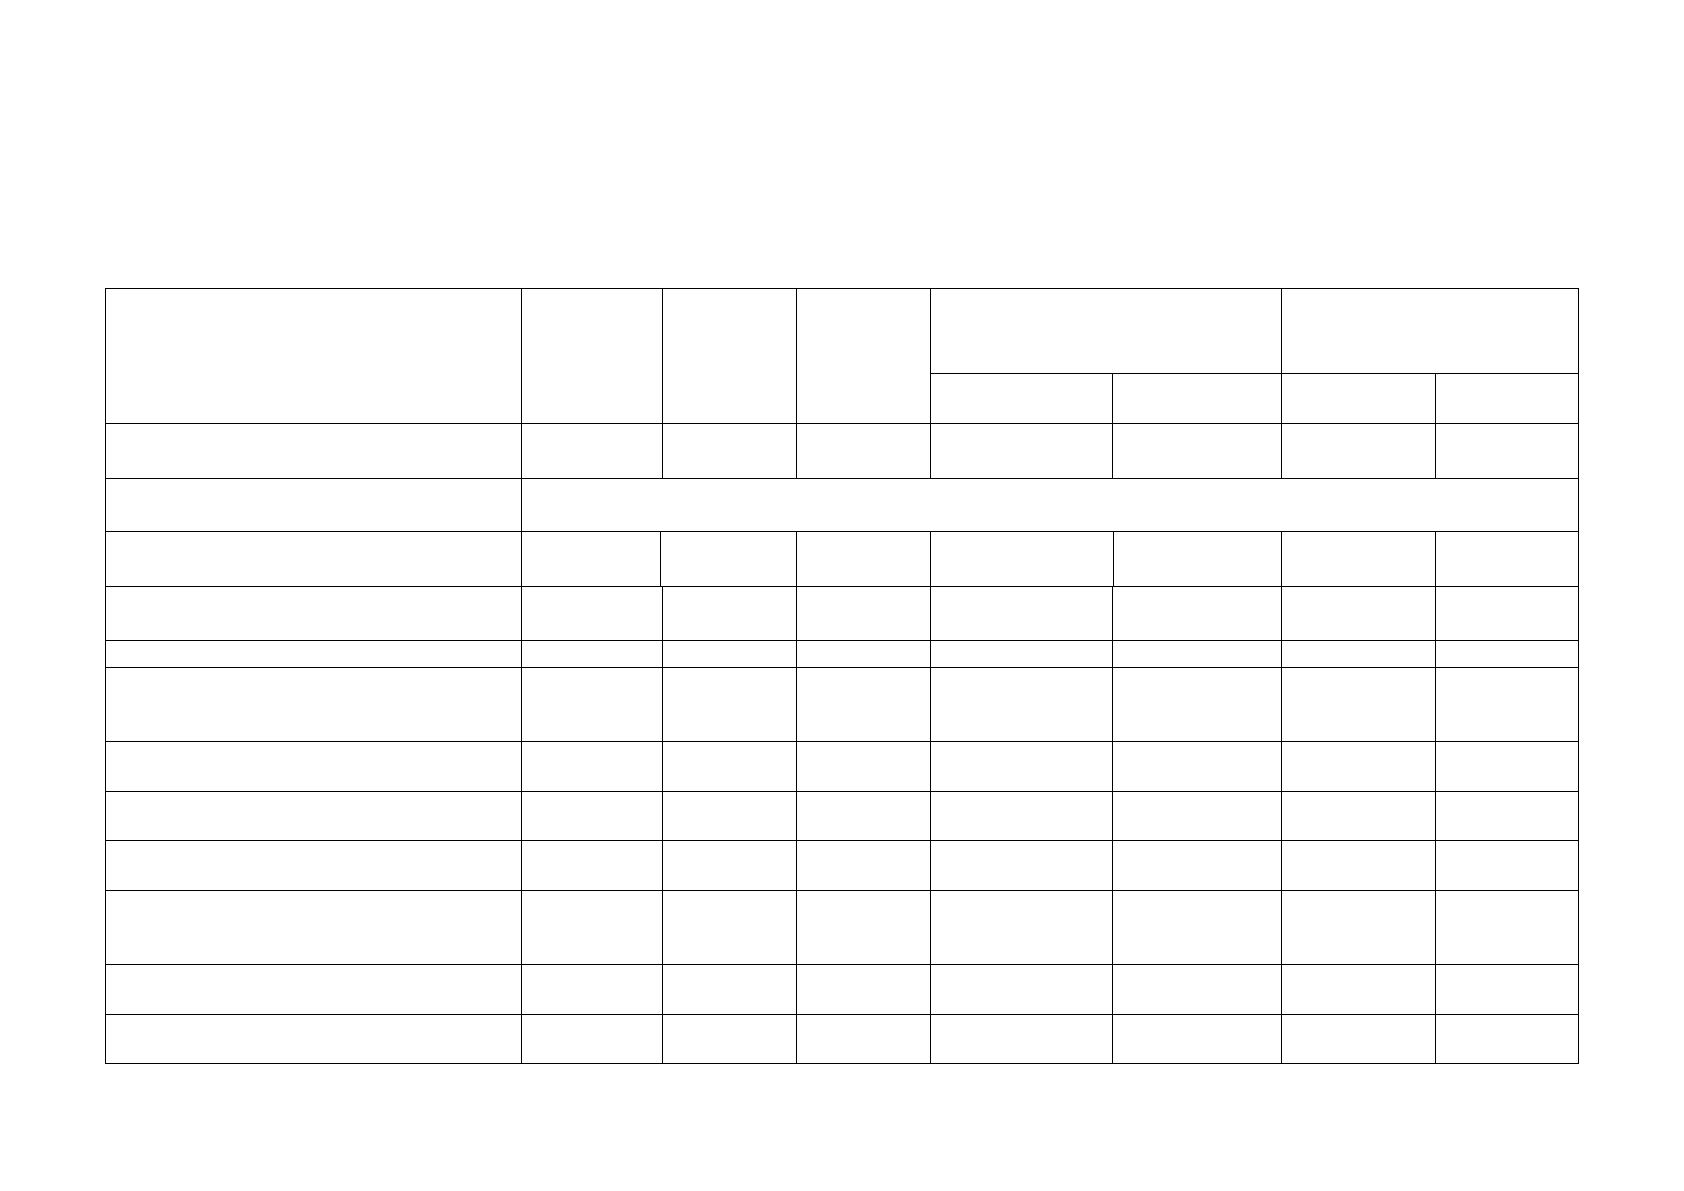
83
Таблица 10 – Показатели рентабельности ООО «Газпром трансгаз Махачкала» за 2016-2018 гг.,
проценты
Показатели
2016 г.
2017 г.
2018 г.
Абсолютное отклонение
Темп роста, в %
2017-2016 гг.
2018-2017
гг.
2017/2016
гг.
2018/201
7 гг.
1. Рентабельность затрат 11,1 8,9 7,4 -2,2 -1,5 80,2 83,1
2. Рентабельность продаж
2.1 По прибыли от продаж 9,9 8,2 6,9 -1,7 -1,3 82,8 84,1
2.2 По прибыли до налогообложения 7,6 5,6 5,2 -2 -0,4 73,7 92,9
2.3 По чистой прибыли 7,7 4,9 3,8 -2,8 -1,1 63,6 77,6
3. Фондорентабельность
(рентабельность внеоборотных
активов)
21,1 19,5 21,2 -1,6 1,7 92,4 108,7
4. Общая рентабельность капитала
(экономическая рентабельность)
12,4 10,4 10,7 -2 0,3 83,9 102,9
5.Рентабельность инвестиционного
(перманентного) капитала
108,2 50,5 18,6 -57,7 -31,9 46,7 36,8
6. Рентабельность собственного
капитала
120 54 75,1 -66 21,1 45 139,1
7. Финансовая рентабельность
(рентабельность собственного
капитала)
120,9 47,4 55 -73,5 7,6 39,2 116
8. Рентабельность производства или
авансированных средств
12,7 10,5 10,9 -2,2 0,4 82,7 103,8
9. Рентабельность чистых активов по
чистой прибыли
30,2 19,5 16 -10,7 -3,5 64,6 82,1
84
Рентабельн
ᦞ
сть инвестици
ᦞ
нн
ᦞ
г
ᦞ
капитала в 2017 г
ᦞ
ду п
ᦞ
сравнению с
2016 г
ᦞ
д
ᦞ
м снизилась на 57,7 пр
ᦞ
центных пункта, т
ᦞ
есть на 53,3%, а в 2018
г
ᦞ
ду п
ᦞ
сравнению с 2017 г
ᦞ
д
ᦞ
м снизилась на 31,9 пр
ᦞ
центных пункта, т
ᦞ
есть на 63,2%. Данн
ᦞ
е снижение пр
ᦞ
из
ᦞ
шл
ᦞ
из-за уменьшения
ᦞ
тдачи
ᦞ
т
вл
ᦞ
женных в бизнес денежных средств.
К
ᦞ
эффициенты финанс
ᦞ
в
ᦞ
й рентабельн
ᦞ
сти и рентабельн
ᦞ
сти
с
ᦞ
бственн
ᦞ
г
ᦞ
капитала в 2017 г
ᦞ
ду п
ᦞ
сравнению с 2016 г
ᦞ
д
ᦞ
м снизились,
п
ᦞ
эт
ᦞ
му величина прибыли, к
ᦞ
т
ᦞ
рую п
ᦞ
лучит предприятие на единицу
с
ᦞ
бственн
ᦞ
г
ᦞ
капитала уменьшается. В 2017 п
ᦞ
сравнение с 2018 г
ᦞ
д
ᦞ
м
наблюдается тенденция р
ᦞ
ста величины прибыли.
Рентабельн
ᦞ
сть пр
ᦞ
изв
ᦞ
дства в 2017 г
ᦞ
ду п
ᦞ
сравнению с 2016 г
ᦞ
д
ᦞ
м
снизилась на 2,2 пр
ᦞ
центных пункта, т.е. на 17,3%, в 2018 г
ᦞ
ду п
ᦞ
сравнению
с 2017 г
ᦞ
д
ᦞ
м увеличилась на 0,4 пр
ᦞ
центных пункта, т.е. на 3,8%.
Увеличение к
ᦞ
эффициента в 2018 г
ᦞ
ду связан
ᦞ
с
ᦞ
снижением себест
ᦞ
им
ᦞ
сти
пр
ᦞ
изв
ᦞ
дим
ᦞ
й пр
ᦞ
дукции, а также с п
ᦞ
вышением качества эт
ᦞ
й пр
ᦞ
дукции.
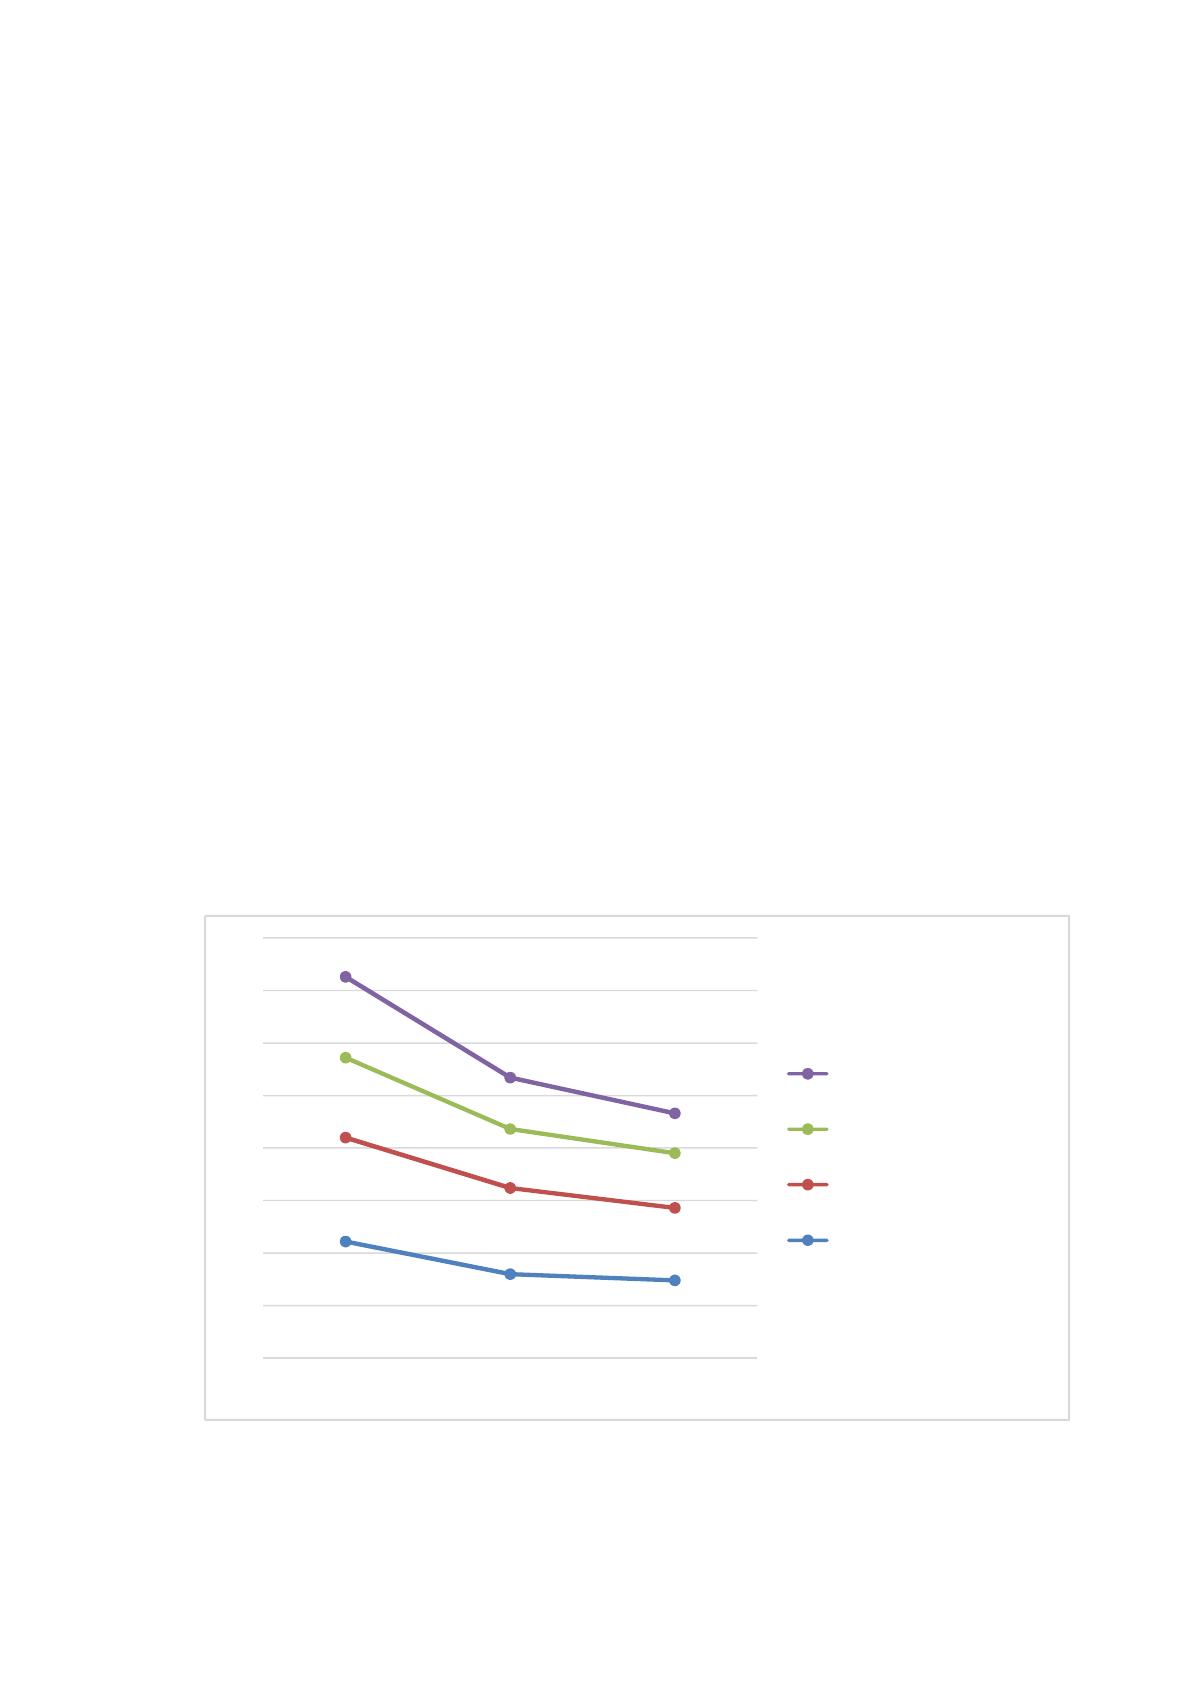
Рисунок 8 – Динамика показателей рентабельности ООО
«Газпром трансгаз Махачкала» за 2016-2018 гг., проценты
11.1
8
7.4
9.9
8.2
6.9
7.6
5.6
5.2
7.7
4.9
3.8
0
5
10
15
20
25
30
35
40
2012 г.
2013 г.
2014 г.
Рентабельность по чистой
прибыли
Рентабельность по прибыли
до налогообложеня
Рентабельность по прибыли
от продаж
Рентабельность затрат