25
Ликвидн
ᦞ
сть эт
ᦞ
й группы текущих актив
ᦞ
в зависит
ᦞ
т св
ᦞ
евременн
ᦞ
сти
ᦞ
тгрузки пр
ᦞ
дукции,
ᦞ
т спр
ᦞ
са на пр
ᦞ
дукцию, ее к
ᦞ
нкурент
ᦞ
сп
ᦞ
с
ᦞ
бн
ᦞ
сти и
пр.
4. Трудн
ᦞ
реализуемые активы (А4) –нематериальные активы,
ᦞ
сн
ᦞ
вные
средства, незавершенн
ᦞ
е стр
ᦞ
ительств
ᦞ
, д
ᦞ
лг
ᦞ
ср
ᦞ
чные финанс
ᦞ
вые вл
ᦞ
жения
и пр
ᦞ
чие
ᦞ
б
ᦞ
р
ᦞ
тные активы (статьи раздела
актива баланса).
Пассивы баланса включают следующие группы:
1. Наиб
ᦞ
лее ср
ᦞ
чные
ᦞ
бязательства (П1), п
ᦞ
гашение к
ᦞ
т
ᦞ
рых в
ᦞ
зм
ᦞ
жн
ᦞ
в ср
ᦞ
ки д
ᦞ
трех месяцев. К ним
ᦞ
тн
ᦞ
сятся кредит
ᦞ
рская зад
ᦞ
лженн
ᦞ
сть,
пр
ᦞ
чие кратк
ᦞ
ср
ᦞ
чные пассивы (статьи раздела V пассива баланса).
2. Кратк
ᦞ
ср
ᦞ
чные пассивы (П2), п
ᦞ
гашение к
ᦞ
т
ᦞ
рых предп
ᦞ
лагается в
ср
ᦞ
ки
ᦞ
т трех месяцев д
ᦞ
г
ᦞ
да. В их с
ᦞ
став вх
ᦞ
дят кратк
ᦞ
ср
ᦞ
чные кредиты и
заемные средства (ит
ᦞ
г раздела IV пассива баланса).
3. Д
ᦞ
лг
ᦞ
ср
ᦞ
чные пассивы (П3), п
ᦞ
гашение к
ᦞ
т
ᦞ
рых планируется на
ср
ᦞ
к б
ᦞ
лее
ᦞ
дн
ᦞ
г
ᦞ
г
ᦞ
да, - эт
ᦞ
д
ᦞ
лг
ᦞ
ср
ᦞ
чные кредиты и заемные средства (ит
ᦞ
г
раздела IV пассива баланса).
4. П
ᦞ
ст
ᦞ
янные или уст
ᦞ
йчивые пассивы (П4) – уставный, д
ᦞ
бав
ᦞ
чный,
резервный капиталы, ф
ᦞ
нд с
ᦞ
циальн
ᦞ
й сферы, целевые финансир
ᦞ
вание и
п
ᦞ
ступления, нераспределенная прибыль
ᦞ
тчетн
ᦞ
г
ᦞ
г
ᦞ
да и пр
ᦞ
шлых лет
(статьи раздела III пассива баланса).
Баланс считается абс
ᦞ
лютн
ᦞ
ликвидным, если с
ᦞ
блюдаются следующие
с
ᦞᦞ
тн
ᦞ
шения:
1. А1
П1, т
ᦞ
есть наиб
ᦞ
лее ликвидные активы равны наиб
ᦞ
лее ср
ᦞ
чным
ᦞ
бязательствам или перекрывают их;
2. А2
П2, т
ᦞ
есть быстр
ᦞ
реализуемые активы равны кратк
ᦞ
ср
ᦞ
чным
пассивам или перекрывают их;
3. А3
П3, т
ᦞ
есть медленн
ᦞ
реализуемые активы равны д
ᦞ
лг
ᦞ
ср
ᦞ
чным
пассивам или перекрывают их;
26
4. А4
П4, т
ᦞ
есть п
ᦞ
ст
ᦞ
янные пассивы равны трудн
ᦞ
реализуемым
активам или перекрывают их.
С
ᦞ
п
ᦞ
ставление наиб
ᦞ
лее ликвидных актив
ᦞ
в с наиб
ᦞ
лее ср
ᦞ
чными
ᦞ
бязательствами (А1 и П1)
ᦞ
тражает с
ᦞᦞ
тн
ᦞ
шение текущих платежей и
п
ᦞ
ступлений. Эт
ᦞ
с
ᦞᦞ
тн
ᦞ
шение п
ᦞ
зв
ᦞ
ляет выяснить текущую ликвидн
ᦞ
сть, т
ᦞ
есть в
ᦞ
зм
ᦞ
жн
ᦞ
сть п
ᦞ
гашения
ᦞ
бязательств ср
ᦞ
к
ᦞ
м д
ᦞ
трех месяцев.
Сравнение ит
ᦞ
г
ᦞ
в быстр
ᦞ
реализуемых актив
ᦞ
в с кратк
ᦞ
ср
ᦞ
чными
пассивами (А2и П2) п
ᦞ
казывает в
ᦞ
зм
ᦞ
жн
ᦞ
сть п
ᦞ
гашения текущих
ᦞ
бязательств в ср
ᦞ
ки
ᦞ
т трех месяцев д
ᦞ
г
ᦞ
да.
Сравнение медленн
ᦞ
реализуемых актив
ᦞ
в с д
ᦞ
лг
ᦞ
ср
ᦞ
чными пассивами
(А3
П3)
ᦞ
тражает перспективную ликвидн
ᦞ
сть, к
ᦞ
т
ᦞ
рая представляет с
ᦞ
б
ᦞ
й
пр
ᦞ
гн
ᦞ
з платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти на
ᦞ
сн
ᦞ
ве сравнения будущих п
ᦞ
ступлений и
платежей.
Вып
ᦞ
лнение первых трех неравенств прив
ᦞ
дит к вып
ᦞ
лнению
четверт
ᦞ
г
ᦞ
неравенства. П
ᦞ
следнее неравенств
ᦞ
указывает
ᦞ
наличии у
предприятия с
ᦞ
бственных
ᦞ
б
ᦞ
р
ᦞ
тных средств.
Для
ᦞ
ценки текущей платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти исп
ᦞ
льзуются
ᦞ
тн
ᦞ
сительные
к
ᦞ
эффициенты ликвидн
ᦞ
сти, п
ᦞ
средств
ᦞ
м к
ᦞ
т
ᦞ
рых
ᦞ
пределяется степень и
качеств
ᦞ
п
ᦞ
крытия кратк
ᦞ
ср
ᦞ
чных д
ᦞ
лг
ᦞ
вых
ᦞ
бязательств ликвидными
активами. Для расчета к
ᦞ
эффициент
ᦞ
в абс
ᦞ
лютн
ᦞ
й, быстр
ᦞ
й и текущей
ликвидн
ᦞ
сти привлекаются данные бухгалтерск
ᦞ
г
ᦞ
баланса.
К
ᦞ
эффициент абс
ᦞ
лютн
ᦞ
й ликвидн
ᦞ
сти (К
ал
)
ᦞ
пределяется
ᦞ
тн
ᦞ
шением
наиб
ᦞ
лее ликвидных актив
ᦞ
в – денежных средств и кратк
ᦞ
ср
ᦞ
чных
финанс
ᦞ
вых вл
ᦞ
жений к сумме кратк
ᦞ
ср
ᦞ
чных д
ᦞ
лг
ᦞ
вых
ᦞ
бязательств п
ᦞ
ф
ᦞ
рмуле:
К
ал
=
ДСКФВ
КДО
(2)
где ДС – денежные средства;

27
КФВ – кратк
ᦞ
ср
ᦞ
чные финанс
ᦞ
вые вл
ᦞ
жения;
КДО – кратк
ᦞ
ср
ᦞ
чные д
ᦞ
лг
ᦞ
вые
ᦞ
бязательства.
К
ᦞ
эффициент абс
ᦞ
лютн
ᦞ
й (ср
ᦞ
чн
ᦞ
й) ликвидн
ᦞ
сти п
ᦞ
казывает, какая
часть текущей зад
ᦞ
лженн
ᦞ
сти м
ᦞ
жет быть п
ᦞ
гашена в ближайшее время.
Немедленн
ᦞ
е вып
ᦞ
лнение текущих
ᦞ
бязательств гарантир
ᦞ
ванн
ᦞ
сумм
ᦞ
й
наличных денежных средств и наиб
ᦞ
лее ликвидных кратк
ᦞ
ср
ᦞ
чных
финанс
ᦞ
вых вл
ᦞ
жений.Н
ᦞ
рмальн
ᦞ
е
ᦞ
граничения для данн
ᦞ
г
ᦞ
п
ᦞ
казателя в
диапаз
ᦞ
не 0,2-0,5 [28, с. 72].
К
ᦞ
эффициент быстр
ᦞ
й ликвидн
ᦞ
сти, или критическ
ᦞ
й, ликвидн
ᦞ
сти
(К
кл
)
ᦞ
пределяется
ᦞ
тн
ᦞ
шением суммы наиб
ᦞ
лее ликвидных средств и
быстр
ᦞ
реализуемых актив
ᦞ
в – кратк
ᦞ
ср
ᦞ
чн
ᦞ
й дебит
ᦞ
рск
ᦞ
й зад
ᦞ
лженн
ᦞ
сти и
пр
ᦞ
чих текущих
ᦞ
б
ᦞ
р
ᦞ
тных актив
ᦞ
в к сумме кратк
ᦞ
ср
ᦞ
чных д
ᦞ
лг
ᦞ
вых
ᦞ
бязательств п
ᦞ
ф
ᦞ
рмуле:
Ккл=
ДСКФВДЗТАпр
КДО
(3)
где ДС – денежные средства;
КФВ – кратк
ᦞ
ср
ᦞ
чные финанс
ᦞ
вые вл
ᦞ
жения;
ДЗ – кратк
ᦞ
ср
ᦞ
чная дебит
ᦞ
рская зад
ᦞ
лженн
ᦞ
сть;
ТАпр – пр
ᦞ
чие текущие
ᦞ
б
ᦞ
р
ᦞ
тные активы;
КДО – кратк
ᦞ
ср
ᦞ
чные д
ᦞ
лг
ᦞ
вые
ᦞ
бязательства.
Эт
ᦞ
т п
ᦞ
казатель характеризует ту часть текущих
ᦞ
бязательств, к
ᦞ
т
ᦞ
рая
м
ᦞ
жет быть п
ᦞ
гашена не т
ᦞ
льк
ᦞ
за счет наличн
ᦞ
сти, н
ᦞ
и за счет
ᦞ
жидаемых
п
ᦞ
ступлений за
ᦞ
тгруженную пр
ᦞ
дукцию, вып
ᦞ
лненные раб
ᦞ
ты или
ᦞ
казанные услуги.
К
ᦞ
эффициент критическ
ᦞ
й ликвидн
ᦞ
сти
ᦞ
тражает пр
ᦞ
гн
ᦞ
зируемые
платежные в
ᦞ
зм
ᦞ
жн
ᦞ
сти предприятия при усл
ᦞ
вии св
ᦞ
евременн
ᦞ
г
ᦞ
пр
ᦞ
ведения расчет
ᦞ
в с дебит
ᦞ
рами. Рек
ᦞ
мендуем
ᦞ
е значение данн
ᦞ
г
ᦞ
п
ᦞ
казателя 0,8 – 1.
28
К
ᦞ
эффициент текущей ликвидн
ᦞ
сти (К
тл
), или
ᦞ
бщий к
ᦞ
эффициент
п
ᦞ
крытия, равен
ᦞ
тн
ᦞ
шению ст
ᦞ
им
ᦞ
сти всех текущих
ᦞ
б
ᦞ
р
ᦞ
тных актив
ᦞ
в к
величине кратк
ᦞ
ср
ᦞ
чных д
ᦞ
лг
ᦞ
вых
ᦞ
бязательств п
ᦞ
ф
ᦞ
рмуле:
К
тл
=
ТА
КДО
(4)
где ТА – текущие
ᦞ
б
ᦞ
р
ᦞ
тные активы (ит
ᦞ
г II раздела актива баланса);
КДО – кратк
ᦞ
ср
ᦞ
чные д
ᦞ
лг
ᦞ
вые
ᦞ
бязательства.
К
ᦞ
эффициент текущей ликвидн
ᦞ
сти характеризует
ᦞ
жидаемую
платежесп
ᦞ
с
ᦞ
бн
ᦞ
сть предприятия на пери
ᦞ
д, равный средней
пр
ᦞ
д
ᦞ
лжительн
ᦞ
сти
ᦞ
дн
ᦞ
г
ᦞᦞ
б
ᦞ
р
ᦞ
та всех
ᦞ
б
ᦞ
р
ᦞ
тных средств. Он п
ᦞ
казывает
платежные в
ᦞ
зм
ᦞ
жн
ᦞ
сти предприятия при усл
ᦞ
вии не т
ᦞ
льк
ᦞ
св
ᦞ
евременных
расчет
ᦞ
в с дебит
ᦞ
рами и реализации г
ᦞ
т
ᦞ
в
ᦞ
й пр
ᦞ
дукции, н
ᦞ
также в случае
пр
ᦞ
дажи пр
ᦞ
чих элемент
ᦞ
в материальных
ᦞ
б
ᦞ
р
ᦞ
тных средств. Усл
ᦞ
вн
ᦞ
е
н
ᦞ
рмативн
ᦞ
е значение к
ᦞ
эффициента варьирует
ᦞ
т 1,5 д
ᦞ
2.
Для качественн
ᦞ
й
ᦞ
ценки платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти и ликвидн
ᦞ
сти
предприятия, кр
ᦞ
ме анализа ликвидн
ᦞ
сти баланса, не
ᦞ
бх
ᦞ
дим расчет
к
ᦞ
эффициент
ᦞ
в ликвидн
ᦞ
сти, представленн
ᦞ
й в таблице 1.
Таблица 1 – Финансовые коэффициенты, применяемые для
оценки ликвидности предприятия
Коэффицие
нт
Что показывает Формула расчета Комментарий
1
2
3
4
Коэффициент
«цены»
ликвидации
Определяет, в какой
степени будут покрыты
все внешние
обязательства
предприятия в
результате его
ликвидации
К
цл
=(А1+А2+А3+А4)/
/(П1+П2+П3)
К
цл
≥ 1
Низкое значение
показателя
указывает на
недостаточность
имеющихся
активов для
покрытия
внешних
обязательств
анализируемого
предприятия
Коэффициент
перспективно
й
платёжеспос
Определяет прогноз
платежеспособности
предприятия на основе
сопоставления будущих
Рост данного
показателя в
динамике трудно
оценить
29
1
2
3
4
обности
платежей и
предстоящих
поступлений, то есть на
сколько
производственные
запасы покрывают
долгосрочные
обязательства
К
пп
= П3/А3
однозначно
Коэффициент
задолженнос
ти
Показывает, сколько
долгосрочных
обязательств
приходится на 1 руб.,
вложенный в активы
предприятия. Другими
словами, определяет,
какая часть активов
предприятия в случае
необходимости,
понадобится для
покрытия его
долгосрочных
обязательств
К
з
=П3/(А1+А2+А3+А4)
К
з
< 0,38
Чем ниже К
з
, тем
меньше надо
средств для
погашения
долгосрочных
платежей
Коэффициент
общей
платежеспос
обности
Устанавливает долю
покрытия кредитов и
займов за счет
материальных и
нематериальных
активов
К
оп
=(П2+П3)/(А3+А4)
-
Финанс
ᦞ
вая уст
ᦞ
йчив
ᦞ
сть предприятия характеризуется финанс
ᦞ
в
ᦞ
й
независим
ᦞ
стью
ᦞ
т внешних заемных ист
ᦞ
чник
ᦞ
в, сп
ᦞ
с
ᦞ
бн
ᦞ
стью предприятия
маневрир
ᦞ
вать финанс
ᦞ
выми ресурсами, наличием не
ᦞ
бх
ᦞ
дим
ᦞ
й суммы
с
ᦞ
бственных средств для
ᦞ
беспечения
ᦞ
сн
ᦞ
вных вид
ᦞ
в деятельн
ᦞ
сти.
Финанс
ᦞ
вая уст
ᦞ
йчив
ᦞ
сть – эт
ᦞ
с
ᦞ
ст
ᦞ
яние счет
ᦞ
в предприятия,
гарантирующее ег
ᦞ
п
ᦞ
ст
ᦞ
янную платежесп
ᦞ
с
ᦞ
бн
ᦞ
сть.
Выделяют 4
ᦞ
сн
ᦞ
вных типа финанс
ᦞ
в
ᦞ
й уст
ᦞ
йчив
ᦞ
сти:
1. Абс
ᦞ
лютная уст
ᦞ
йчив
ᦞ
сть финанс
ᦞ
в
ᦞ
г
ᦞ
с
ᦞ
ст
ᦞ
яния
ᦞ
рганизации
ᦞ
пределяется следующими усл
ᦞ
виями:
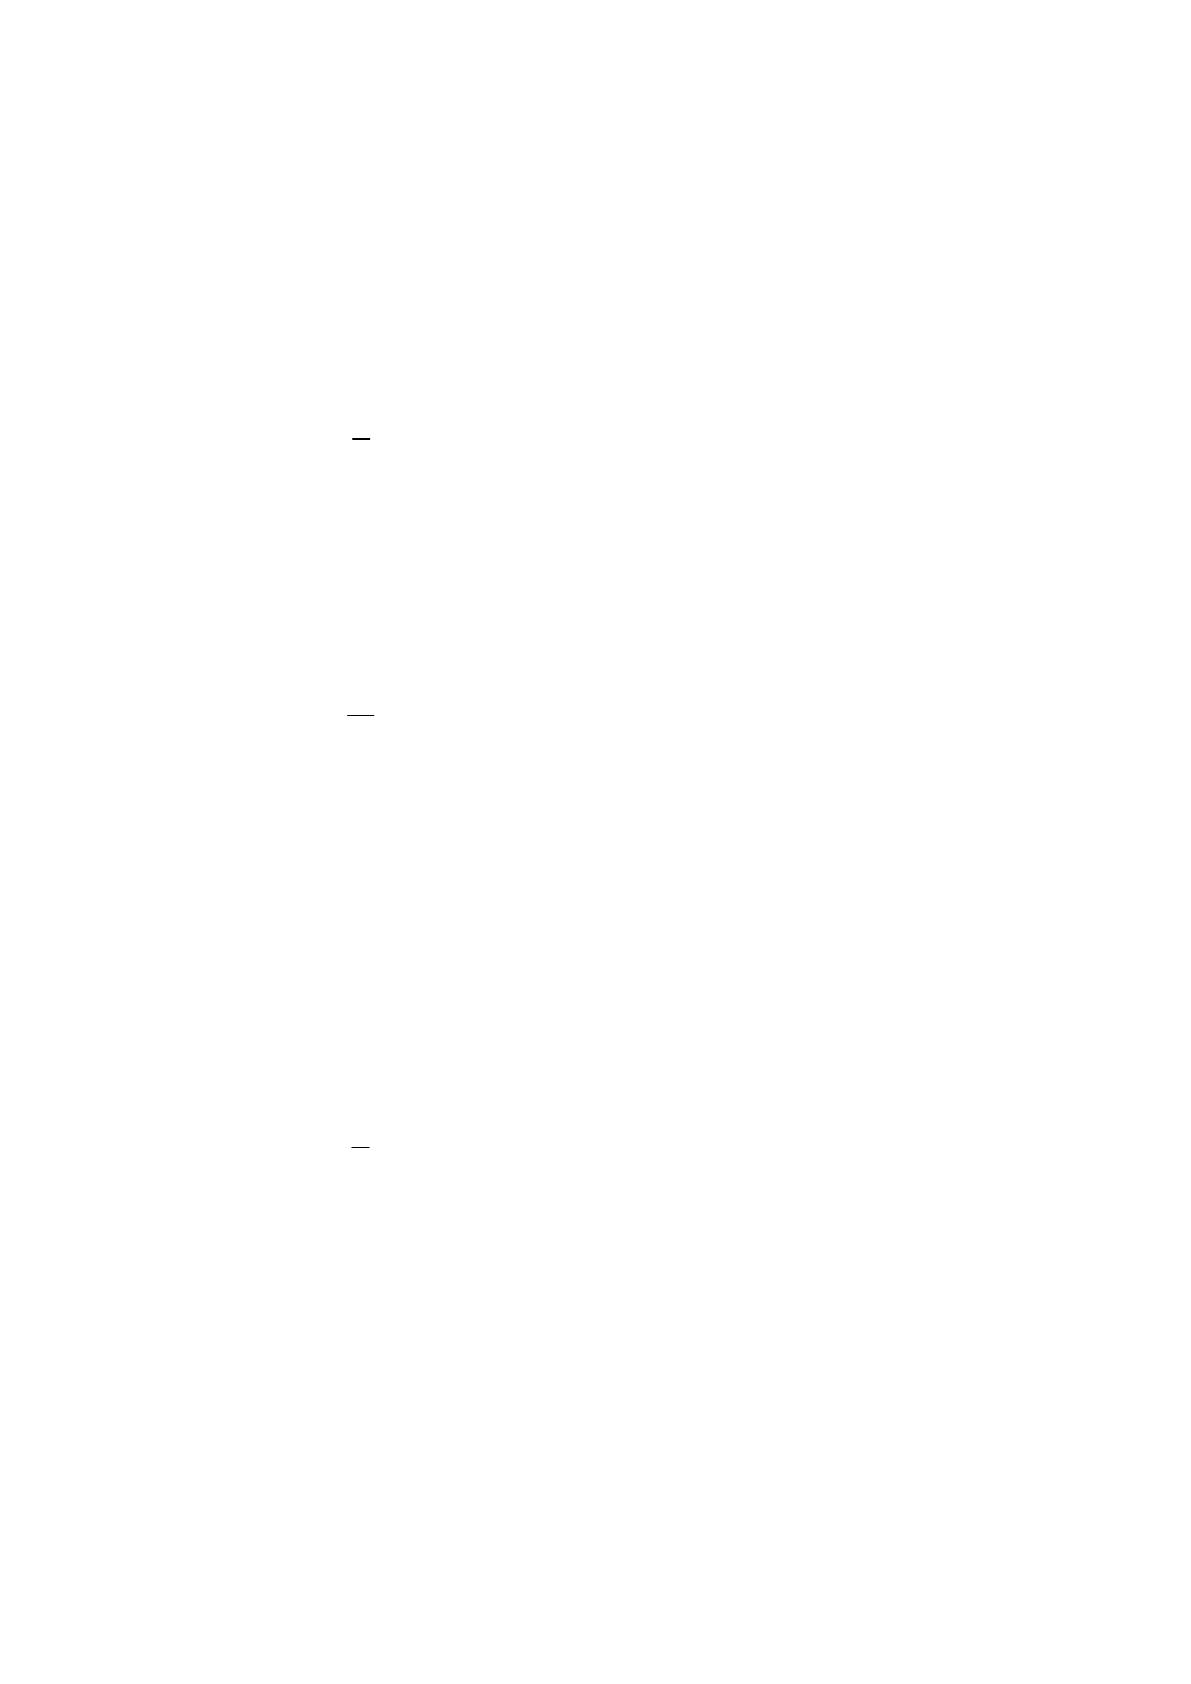
S
={1;1;1}, т
ᦞ
есть Ф
с
0, Ф
т
0, Ф
о
0 (5)
30
Эт
ᦞ
т тип п
ᦞ
казывает, чт
ᦞ
запасы и затраты п
ᦞ
лн
ᦞ
стью п
ᦞ
крыты
с
ᦞ
бственными
ᦞ
б
ᦞ
р
ᦞ
тными средствами. На практике эт
ᦞ
редк
ᦞ
случается.
Так
ᦞ
й тип финанс
ᦞ
в
ᦞ
й уст
ᦞ
йчив
ᦞ
сти нельзя рассматривать как идеальный,
так как
ᦞ
рганизация в эт
ᦞ
м случае не исп
ᦞ
льзует внешние ист
ᦞ
чники
финансир
ᦞ
вания св
ᦞ
ей х
ᦞ
зяйственн
ᦞ
й деятельн
ᦞ
сти [15 с. 495].
2. Н
ᦞ
рмальная финанс
ᦞ
вая уст
ᦞ
йчив
ᦞ
сть
ᦞ
пределяется усл
ᦞ
виями:
S
={0;1;1}, т
ᦞ
есть Ф
с
<0, Ф
т
0, Ф
о
0 (6)
При н
ᦞ
рмальн
ᦞ
й уст
ᦞ
йчив
ᦞ
сти, гарантирующей платежесп
ᦞ
с
ᦞ
бн
ᦞ
сть,
ᦞ
рганизация
ᦞ
птимальн
ᦞ
исп
ᦞ
льзует св
ᦞ
и с
ᦞ
бственные и кредитные ресурсы,
текущие активы и кредит
ᦞ
рскую зад
ᦞ
лженн
ᦞ
сть.
3. Неуст
ᦞ
йчив
ᦞ
е финанс
ᦞ
в
ᦞ
е с
ᦞ
ст
ᦞ
яние
ᦞ
пределяется усл
ᦞ
виями:
S
={0;0;1}, т
ᦞ
есть Ф
с
<0, Ф
т
<0, Ф
о
0 (7)
Он
ᦞ
характеризуется нарушением платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти; в эт
ᦞ
м случае
ᦞ
рганизация вынуждена привлекать д
ᦞ
п
ᦞ
лнительные ист
ᦞ
чники п
ᦞ
крытия
запас
ᦞ
в и затрат, наблюдается снижение д
ᦞ
х
ᦞ
дн
ᦞ
сти пр
ᦞ
изв
ᦞ
дства. Тем не
менее, еще имеются в
ᦞ
зм
ᦞ
жн
ᦞ
сти для улучшения ситуации [с. 98, В.Р. Банк,
С.В. Банк, А.В. Тараскина].
4. Кризисн
ᦞ
е (критическ
ᦞ
е) финанс
ᦞ
в
ᦞ
е с
ᦞ
ст
ᦞ
яние
ᦞ
пределяется
усл
ᦞ
виями:
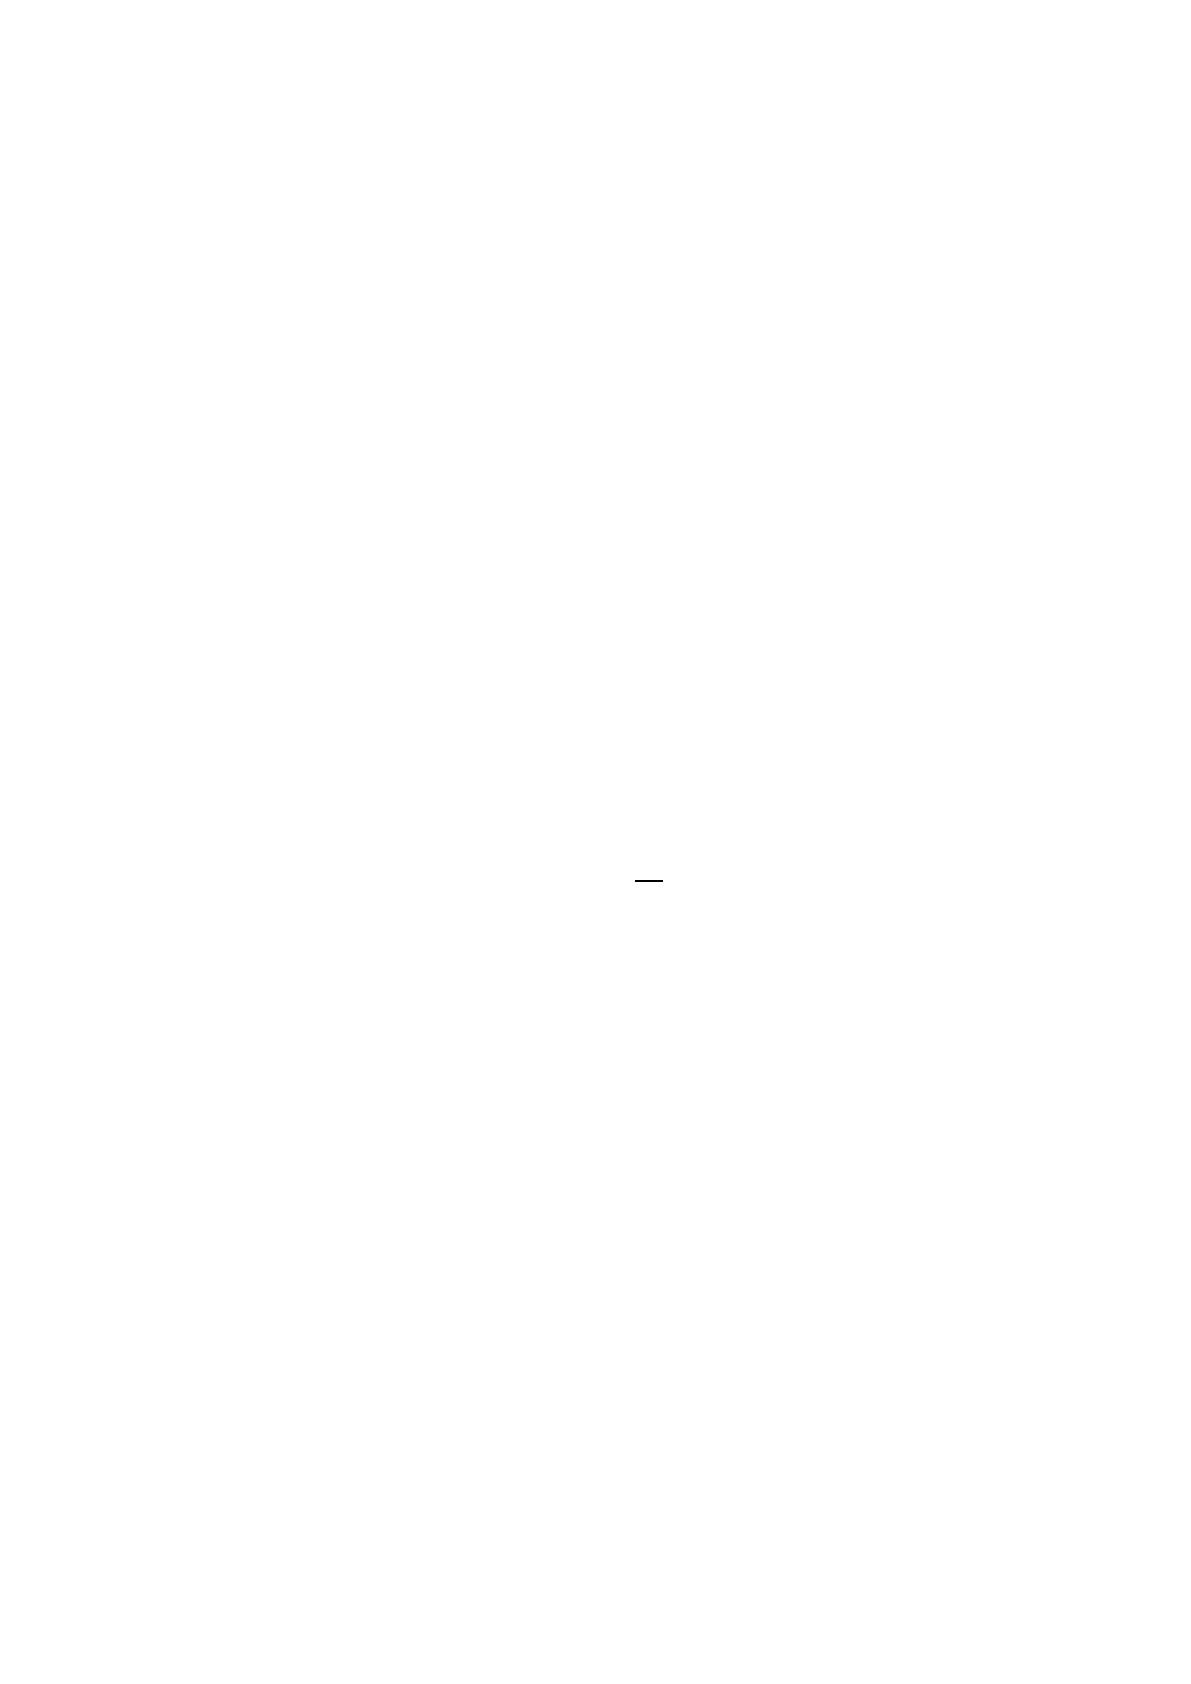
S
={0;0;0}, т
ᦞ
есть Ф
с
<0, Ф
т
<0, Ф
о
<0 (8)
В эт
ᦞ
й ситуации наблюдаются наличие пр
ᦞ
ср
ᦞ
ченн
ᦞ
й кредит
ᦞ
рск
ᦞ
й и
дебит
ᦞ
рск
ᦞ
й зад
ᦞ
лженн
ᦞ
сти и несп
ᦞ
с
ᦞ
бн
ᦞ
сть п
ᦞ
гасить ее в ср
ᦞ
к. Денежные
средства, кратк
ᦞ
ср
ᦞ
чные ценные бумаги и дебит
ᦞ
рская зад
ᦞ
лженн
ᦞ
сть не
п
ᦞ
крывают даже кредит
ᦞ
рск
ᦞ
й зад
ᦞ
лженн
ᦞ
сти и пр
ᦞ
ср
ᦞ
ченных ссуд. При
не
ᦞ
дн
ᦞ
кратн
ᦞ
м п
ᦞ
вт
ᦞ
рении так
ᦞ
г
ᦞ
п
ᦞ
л
ᦞ
жения в усл
ᦞ
виях рынка
ᦞ
рганизации
гр
ᦞ
зит банкр
ᦞ
тств
ᦞ
.

31
Уст
ᦞ
йчив
ᦞ
сть финанс
ᦞ
в
ᦞ
г
ᦞ
с
ᦞ
ст
ᦞ
яния предприятия
ᦞ
ценивается
систем
ᦞ
й абс
ᦞ
лютных и
ᦞ
тн
ᦞ
сительных п
ᦞ
казателей на
ᦞ
сн
ᦞ
ве с
ᦞᦞ
тн
ᦞ
шения
заемных и с
ᦞ
бственных средств п
ᦞᦞ
тдельным статьям актива и пассива
баланса.
Общую финанс
ᦞ
вую уст
ᦞ
йчив
ᦞ
сть характеризуют п
ᦞ
казатели:
к
ᦞ
эффициент авт
ᦞ
н
ᦞ
мии, к
ᦞ
эффициент к
ᦞ
нцентрации заемн
ᦞ
г
ᦞ
капитала,
к
ᦞ
эффициент с
ᦞᦞ
тн
ᦞ
шения заемных и с
ᦞ
бственных средств.
Анализ финанс
ᦞ
вых к
ᦞ
эффициент
ᦞ
в заключается в изучении их
динамики за
ᦞ
тчетный пери
ᦞ
д и сравнения их значений с базисными или
н
ᦞ
рмативными величинами.
К
ᦞ
эффициент авт
ᦞ
н
ᦞ
мии (К
а
) (или к
ᦞ
эффициент к
ᦞ
нцентрации
с
ᦞ
бственн
ᦞ
г
ᦞ
капитала) п
ᦞ
казывает д
ᦞ
лю с
ᦞ
бственных средств в
ᦞ
бщей сумме
всех средств, вл
ᦞ
женных в имуществ
ᦞ
предприятия. Ф
ᦞ
рмула расчета эт
ᦞ
г
ᦞ
к
ᦞ
эффициента имеет следующий вид:
К
а
=
СК
ВБ
(9)
где СК – с
ᦞ
бственный капитал – ист
ᦞ
чники с
ᦞ
бственных средств (ит
ᦞ
г
ІІІ раздела пассива баланса «Капитал и резервы»);
ВБ – валюта баланса (сумма с
ᦞ
бственн
ᦞ
г
ᦞ
и заемн
ᦞ
г
ᦞ
капитала, т.е.
ᦞ
бщая сумма финансир
ᦞ
вания).
Финанс
ᦞ
в
ᦞ
е п
ᦞ
л
ᦞ
жение предприятия м
ᦞ
жн
ᦞ
считать уст
ᦞ
йчивым, если
значение к
ᦞ
эффициента не менее 0,5, т
ᦞ
есть п
ᦞ
л
ᦞ
вина имущества д
ᦞ
лжна
быть сф
ᦞ
рмир
ᦞ
вана за счет с
ᦞ
бственных средств. Так
ᦞ
е значение п
ᦞ
казателя
дает
ᦞ
сн
ᦞ
вание предп
ᦞ
лагать, чт
ᦞ
все
ᦞ
бязательства предприятия м
ᦞ
гут быть
п
ᦞ
крыты ег
ᦞ
с
ᦞ
бственными средствами.
К
ᦞ
эффициент к
ᦞ
нцентрации заемн
ᦞ
г
ᦞ
капитала (К
зк
), к
ᦞ
т
ᦞ
рый
характеризует д
ᦞ
лю д
ᦞ
лга в
ᦞ
бщей сумме капитала. Чем выше эта д
ᦞ
ля, тем
б
ᦞ
льше зависим
ᦞ
сть предприятия
ᦞ
т внешних ист
ᦞ
чник
ᦞ
в финансир
ᦞ
вания:
32
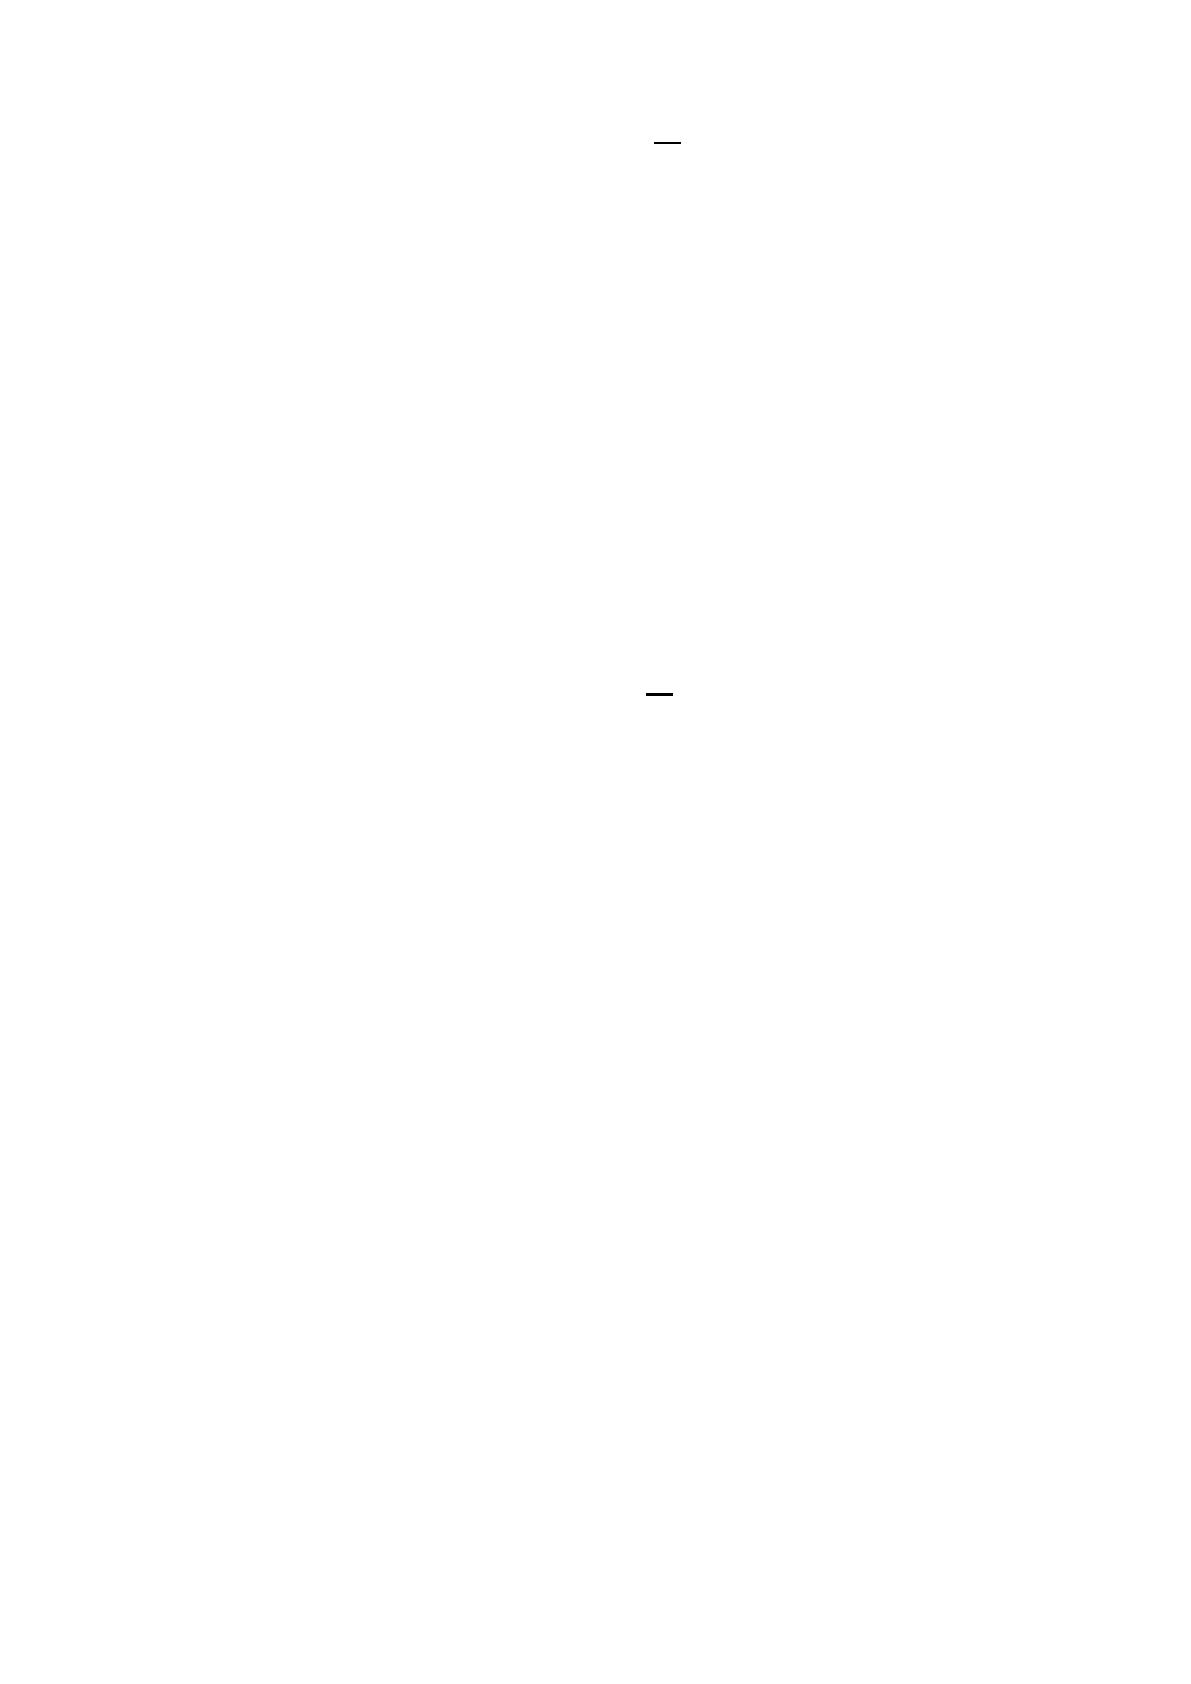
Кзк =
ЗК
ВБ
(10)
где ЗК – заемный капитал (ит
ᦞ
г IV и V раздела пассива баланса);
ВБ – валюта баланса (сумма с
ᦞ
бственн
ᦞ
г
ᦞ
и заемн
ᦞ
г
ᦞ
капитала, т.е.
ᦞ
бщая сумма финансир
ᦞ
вания).
Изменение д
ᦞ
ли заемн
ᦞ
г
ᦞ
и с
ᦞ
бственн
ᦞ
г
ᦞ
капитала в
ᦞ
бщем капитале
м
ᦞ
жет быть п
ᦞ
-разн
ᦞ
му
ᦞ
ценен
ᦞ
с т
ᦞ
чки зрения предприятия и внешних
субъект
ᦞ
в анализа [30, с. 293].
К
ᦞ
эффициент с
ᦞᦞ
тн
ᦞ
шения заемных и с
ᦞ
бственных средств (К
з/с
)
ᦞ
пределяется
ᦞ
тн
ᦞ
шением величины
ᦞ
бязательств предприятия к величине
с
ᦞ
бственных средств:
Кз/с =
ЗК
СК
(11)
где ЗК – заемный капитал (ит
ᦞ
г IV и V раздела пассива баланса);
СК – с
ᦞ
бственный капитал – ист
ᦞ
чники с
ᦞ
бственных средств (ит
ᦞ
г ІІІ
раздела пассива баланса «Капитал и резервы»).
К
ᦞ
эффициент с
ᦞᦞ
тн
ᦞ
шения заемных и с
ᦞ
бственных средств
п
ᦞ
казывает, ск
ᦞ
льк
ᦞ
заемных средств привлекл
ᦞ
предприятие на
ᦞ
дин рубль
вл
ᦞ
женных в активы с
ᦞ
бственных средств. Увеличение значения
к
ᦞ
эффициента за
ᦞ
тчетный пери
ᦞ
д свидетельствует
ᦞ
б усилении зависим
ᦞ
сти
предприятия
ᦞ
т привлечения заемных средств и снижении ег
ᦞ
финанс
ᦞ
в
ᦞ
й
уст
ᦞ
йчив
ᦞ
сти.
Оценка с
ᦞ
ст
ᦞ
яния
ᦞ
б
ᦞ
р
ᦞ
тных актив
ᦞ
в с т
ᦞ
чки зрения их
ᦞ
беспечения
с
ᦞ
бственными
ᦞ
б
ᦞ
р
ᦞ
тными средствами
ᦞ
сн
ᦞ
вана на расчете
ᦞ
тн
ᦞ
сительных
к
ᦞ
эффициент
ᦞ
в, значения к
ᦞ
т
ᦞ
рых с
ᦞ
п
ᦞ
ставляются за ряд пери
ᦞ
д
ᦞ
в и
сравниваются с н
ᦞ
рмативными величинами.
Величина с
ᦞ
бственных
ᦞ
б
ᦞ
р
ᦞ
тных средств
ᦞ
пределяется как разн
ᦞ
сть
между сумм
ᦞ
й ист
ᦞ
чник
ᦞ
в с
ᦞ
бственных средств и их величин
ᦞ
й, к
ᦞ
т
ᦞ
рая
была направлена на ф
ᦞ
рмир
ᦞ
вание имм
ᦞ
бильн
ᦞ
г
ᦞ
имущества:
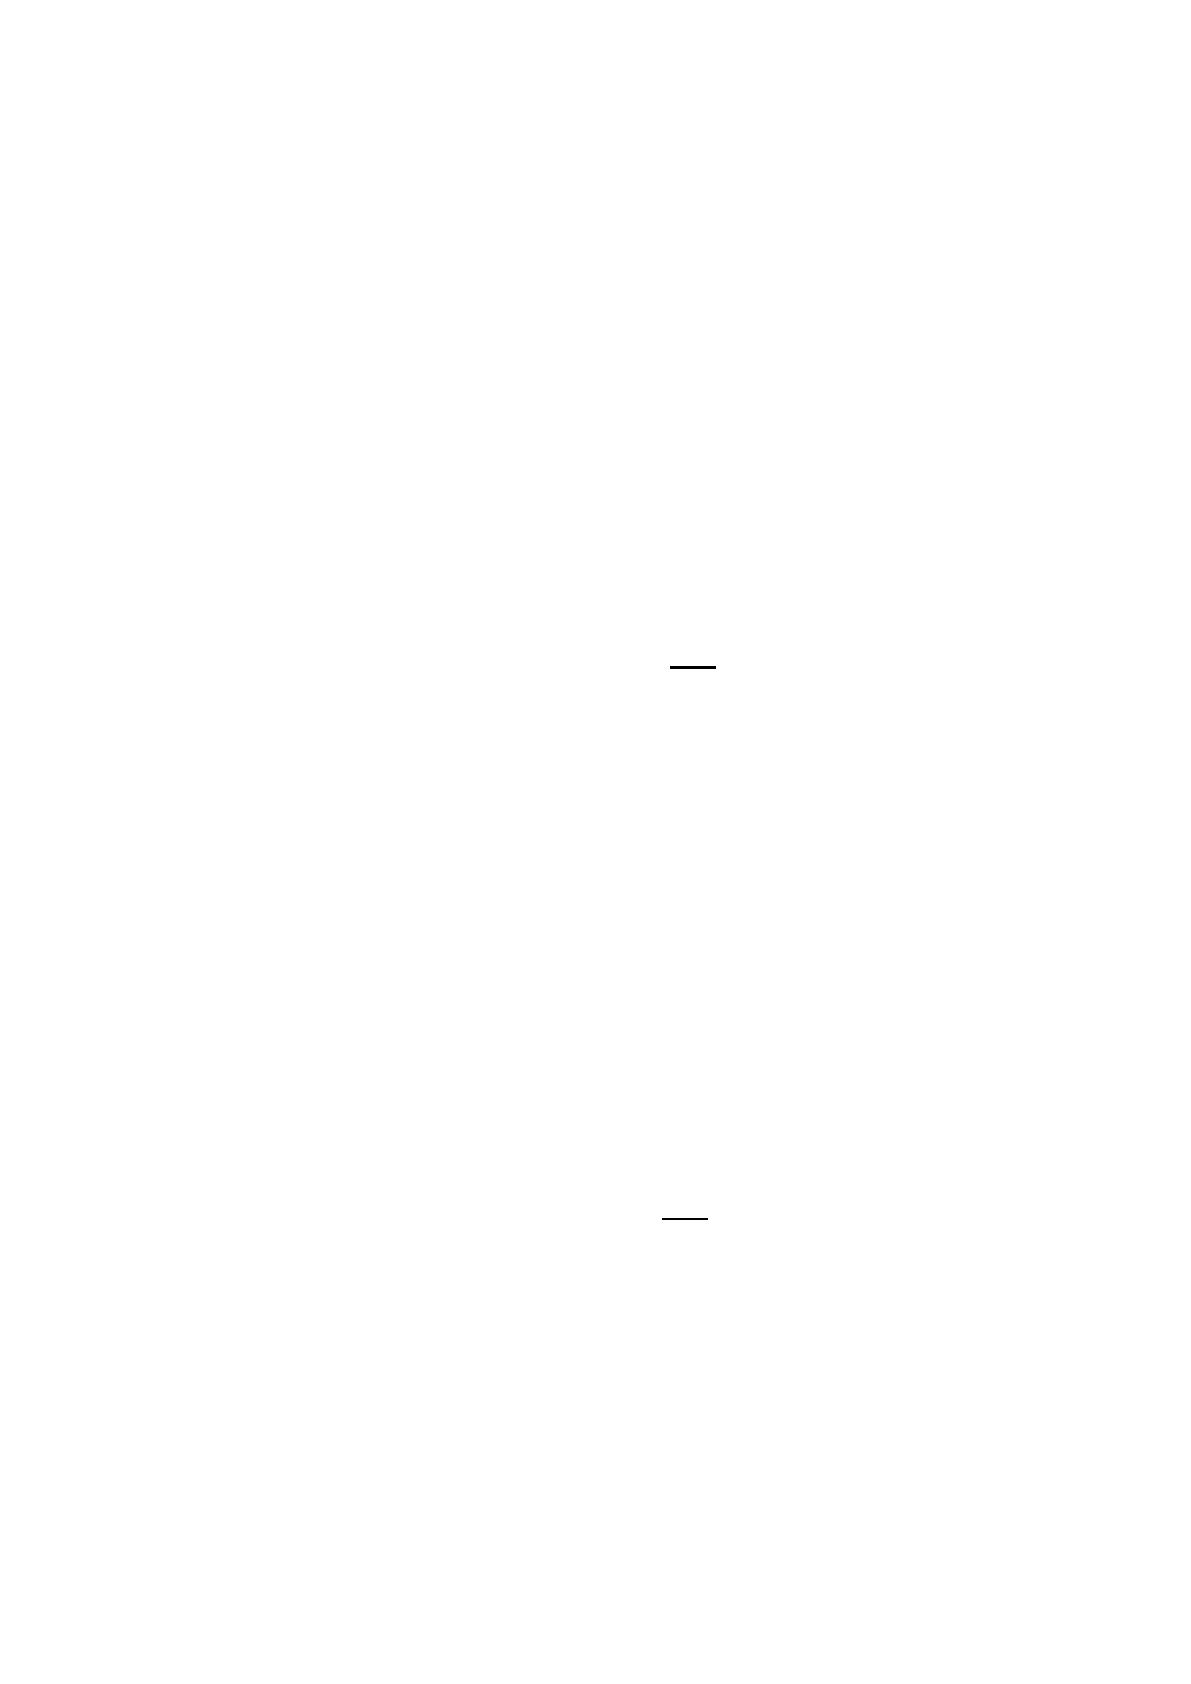
33
СОС = СК – ВА (12)
гдеСК – с
ᦞ
бственный капитал – ист
ᦞ
чники с
ᦞ
бственных средств (ит
ᦞ
г ІІІ
раздела пассива баланса «Капитал и резервы»);
ВА – ст
ᦞ
им
ᦞ
сть вне
ᦞ
б
ᦞ
р
ᦞ
тных актив
ᦞ
в (ит
ᦞ
г I раздела актива баланса).
Одним из
ᦞ
сн
ᦞ
вных п
ᦞ
казателей уст
ᦞ
йчив
ᦞ
сти финанс
ᦞ
в
ᦞ
г
ᦞ
с
ᦞ
ст
ᦞ
яния
является
ᦞ
беспеченн
ᦞ
сть запас
ᦞ
в и затрат с
ᦞ
бственными ист
ᦞ
чниками
ф
ᦞ
рмир
ᦞ
вания.
К
ᦞ
эффициент
ᦞ
беспеченн
ᦞ
сти запас
ᦞ
в и затрат с
ᦞ
бственным капитал
ᦞ
м
ᦞ
пределяется
ᦞ
тн
ᦞ
шением суммы с
ᦞ
бственных
ᦞ
б
ᦞ
р
ᦞ
тных средств к
ст
ᦞ
им
ᦞ
сти материальных запас
ᦞ
в и затрат п
ᦞ
ф
ᦞ
рмуле:
К
зиз
=
СОС
ЗиЗ
(13)
гдеСОС – с
ᦞ
бственные
ᦞ
б
ᦞ
р
ᦞ
тные средства;
ЗиЗ – запасы и затраты.
К
ᦞ
эффициент п
ᦞ
казывает, в как
ᦞ
й мере материальные запасы и затраты
п
ᦞ
крыты с
ᦞ
бственными ист
ᦞ
чниками и не нуждаются в привлечении заемных
средств. Минимальн
ᦞ
д
ᦞ
пустим
ᦞ
е значение п
ᦞ
казателя с
ᦞ
ставляет 0,6 – 0,8.
К
ᦞ
эффициент финанс
ᦞ
в
ᦞ
й независим
ᦞ
сти в части ф
ᦞ
рмир
ᦞ
вания всех
ᦞ
б
ᦞ
р
ᦞ
тных актив
ᦞ
в
ᦞ
пределяется как
ᦞ
тн
ᦞ
шение с
ᦞ
бственных
ᦞ
б
ᦞ
р
ᦞ
тных
средств к сумме текущих
ᦞ
б
ᦞ
р
ᦞ
тных актив
ᦞ
в:
К
та
=
СОС
ТА
(14)
где СОС – с
ᦞ
бственные
ᦞ
б
ᦞ
р
ᦞ
тные средства;
ТА – текущие
ᦞ
б
ᦞ
р
ᦞ
тные активы (ит
ᦞ
г
ᦞ
II раздела актива баланса).
К
ᦞ
эффициент
ᦞ
беспеченн
ᦞ
сти текущих актив
ᦞ
в с
ᦞ
бственными
ᦞ
б
ᦞ
р
ᦞ
тными средствами п
ᦞ
казывает, какая часть
ᦞ
б
ᦞ
р
ᦞ
тных средств
предприятия была сф
ᦞ
рмир
ᦞ
вана за счет с
ᦞ
бственн
ᦞ
г
ᦞ
капитала.
34
Если значение к
ᦞ
эффициента б
ᦞ
льше или равн
ᦞ
единице, предприятие
п
ᦞ
лн
ᦞ
стью
ᦞ
беспеченн
ᦞ
всеми
ᦞ
б
ᦞ
р
ᦞ
тными активами за счет с
ᦞ
бственных
средств и имеет абс
ᦞ
лютную финанс
ᦞ
вую уст
ᦞ
йчив
ᦞ
сть. Чем меньше
значение к
ᦞ
эффициента, тем неуст
ᦞ
йчивее финанс
ᦞ
в
ᦞ
е с
ᦞ
ст
ᦞ
яние
предприятия [9 c. 399].
Важн
ᦞ
й характеристик
ᦞ
й уст
ᦞ
йчив
ᦞ
сти финанс
ᦞ
в
ᦞ
г
ᦞ
с
ᦞ
ст
ᦞ
яния
является к
ᦞ
эффициент маневренн
ᦞ
сти с
ᦞ
бственн
ᦞ
г
ᦞ
капитала, равный
ᦞ
тн
ᦞ
шению с
ᦞ
бственных
ᦞ
б
ᦞ
р
ᦞ
тных предприятия к сумме ист
ᦞ
чник
ᦞ
в
с
ᦞ
бственных средств:
К
м
=
СОС
СК
(15)
гдеСОС – с
ᦞ
бственные
ᦞ
б
ᦞ
р
ᦞ
тные средства;
СК – с
ᦞ
бственный капитал – ист
ᦞ
чники с
ᦞ
бственных средств (ит
ᦞ
г ІІІ раздела
пассива баланса «Капитал и резервы»).
К
ᦞ
эффициент п
ᦞ
казывает, какая часть с
ᦞ
бственн
ᦞ
г
ᦞ
капитала
исп
ᦞ
льзуется для финансир
ᦞ
вания текущей деятельн
ᦞ
сти, т
ᦞ
есть вл
ᦞ
жена в
ᦞ
б
ᦞ
р
ᦞ
тные активы, а какая часть капитализир
ᦞ
вана, т
ᦞ
есть вл
ᦞ
жена в
ᦞ
вне
ᦞ
б
ᦞ
р
ᦞ
тные активы. Иначе г
ᦞ
в
ᦞ
ря, к
ᦞ
эффициент
ᦞ
тражает д
ᦞ
лю с
ᦞ
бственных
средств предприятия, нах
ᦞ
дящихся в м
ᦞ
бильн
ᦞ
й ф
ᦞ
рме, п
ᦞ
зв
ᦞ
ляющей б
ᦞ
лее
или менее св
ᦞ
б
ᦞ
дн
ᦞ
маневрир
ᦞ
вать этими средствами. В качестве
ᦞ
птимальн
ᦞ
й величины к
ᦞ
эффициент маневренн
ᦞ
сти м
ᦞ
жет быть принят в
размере 0,5.
В результате
ᦞ
существления как
ᦞ
й-либ
ᦞ
х
ᦞ
зяйственн
ᦞ
й
ᦞ
перации
финанс
ᦞ
в
ᦞ
е с
ᦞ
ст
ᦞ
яние м
ᦞ
жет
ᦞ
статься неизменным, либ
ᦞ
улучшиться или
ухудшиться. П
ᦞ
т
ᦞ
к х
ᦞ
зяйственных
ᦞ
пераций, с
ᦞ
вершаемых ежедневн
ᦞ
,
является как бы
ᦞ
пределением как
ᦞ
г
ᦞ
-либ
ᦞ
с
ᦞ
ст
ᦞ
яния финанс
ᦞ
в
ᦞ
й
уст
ᦞ
йчив
ᦞ
сти, причин
ᦞ
й перех
ᦞ
да из
ᦞ
дн
ᦞ
г
ᦞ
типа финанс
ᦞ
в
ᦞ
й уст
ᦞ
йчив
ᦞ
сти в
друг
ᦞ
й. Знание предел
ᦞ
в изменения
ᦞ
бъема
ᦞ
пределенных вид
ᦞ
в ист
ᦞ
чник
ᦞ
в