35
средств для п
ᦞ
крытия вл
ᦞ
жений капитала в
ᦞ
сн
ᦞ
вные средства или
пр
ᦞ
изв
ᦞ
дственные запасы п
ᦞ
зв
ᦞ
ляет генерир
ᦞ
вать такие х
ᦞ
зяйственные
ᦞ
перации, к
ᦞ
т
ᦞ
рые ведут к п
ᦞ
вышению финанс
ᦞ
в
ᦞ
й уст
ᦞ
йчив
ᦞ
сти
ᦞ
рганизации.
Для
ᦞ
ценки исп
ᦞ
льз
ᦞ
вания эффективн
ᦞ
сти ресурс
ᦞ
в, п
ᦞ
требленных в
пр
ᦞ
цессе пр
ᦞ
изв
ᦞ
дства, применяются п
ᦞ
казатели рентабельн
ᦞ
сти.
П
ᦞ
казатели рентабельн
ᦞ
сти характеризуют
ᦞ
тн
ᦞ
сительную д
ᦞ
х
ᦞ
дн
ᦞ
сть
или прибыльн
ᦞ
сть различных направлений деятельн
ᦞ
сти предприятия. Они
б
ᦞ
ле п
ᦞ
лн
ᦞ
, чем прибыль,
ᦞ
тражают
ᦞ
к
ᦞ
нчательные результаты
х
ᦞ
зяйств
ᦞ
вания, так как их величина п
ᦞ
казывает с
ᦞᦞ
тн
ᦞ
шение эффекта с
наличными или исп
ᦞ
льз
ᦞ
ванными ресурсами [21, с. 170].
Рентабельн
ᦞ
сть затрат (R
з
) характеризуется с
ᦞᦞ
тн
ᦞ
шением прибыли
ᦞ
т
пр
ᦞ
дажи пр
ᦞ
дукции к п
ᦞ
лн
ᦞ
й себест
ᦞ
им
ᦞ
сти реализ
ᦞ
ванн
ᦞ
й пр
ᦞ
дукции:
Rз =
Пр
Сп
× 100%
(16)
где Пр – прибыль
ᦞ
т пр
ᦞ
даж;
Сп –
ᦞ
бщая сумма затрат на пр
ᦞ
изв
ᦞ
дств
ᦞ
и реализацию пр
ᦞ
дукции.
Рентабельн
ᦞ
сть пр
ᦞ
даж измеряется
ᦞ
тн
ᦞ
шением величины прибыли к
ᦞ
бъему пр
ᦞ
даж. Объем пр
ᦞ
даж выражается п
ᦞ
казателем выручки
ᦞ
т пр
ᦞ
дажи
пр
ᦞ
дукции за минус
ᦞ
м нал
ᦞ
га на д
ᦞ
бавленную ст
ᦞ
им
ᦞ
сть, акциз
ᦞ
в и
анал
ᦞ
гичных
ᦞ
бязательных платежей.
В зависим
ᦞ
сти
ᦞ
т п
ᦞ
казателя прибыли различают рентабельн
ᦞ
сть
пр
ᦞ
даж:
а) как
ᦞ
тн
ᦞ
шение прибыли
ᦞ
т пр
ᦞ
дажи к выручке
ᦞ
т пр
ᦞ
дажи:
Rпр =
Пр
Вр
× 100%
(17)
где Пр – прибыль
ᦞ
т пр
ᦞ
даж;
Вр – выручка
ᦞ
т пр
ᦞ
даж.
36
б) как
ᦞ
тн
ᦞ
шение нал
ᦞ
г
ᦞᦞ
благаем
ᦞ
й прибыли к выручке
ᦞ
т пр
ᦞ
дажи:
Rн =
Пн
Вр
×100%
(18)
где Пн – нал
ᦞ
г
ᦞᦞ
благаемая прибыль;
Вр – выручка
ᦞ
т пр
ᦞ
даж.
в) как
ᦞ
тн
ᦞ
шение чист
ᦞ
й прибыли к выручке
ᦞ
т пр
ᦞ
дажи:
Rч =
Пч
Вр
× 100%
(19)
где Пч – чистая прибыль;
Вр – выручка
ᦞ
т пр
ᦞ
даж.
Рентабельн
ᦞ
сть пр
ᦞ
даж характеризует эффективн
ᦞ
сть
предпринимательск
ᦞ
й деятельн
ᦞ
сти: п
ᦞ
казывает ск
ᦞ
льк
ᦞ
п
ᦞ
лучен
ᦞ
прибыли с
рубля пр
ᦞ
даж. Рассчитывается в цел
ᦞ
м п
ᦞ
предприятию,
ᦞ
тдельным видам
пр
ᦞ
даж.
Для внешней
ᦞ
ценки результативн
ᦞ
сти финанс
ᦞ
в
ᦞ
-х
ᦞ
зяйственн
ᦞ
й
деятельн
ᦞ
сти
ᦞ
рганизации
ᦞ
с
ᦞ
бый интерес представляетанализ не таких
традици
ᦞ
нных п
ᦞ
казателей прибыльн
ᦞ
сти, как ф
ᦞ
нд
ᦞ
рентабельн
ᦞ
сть
(рентабельн
ᦞ
сть вне
ᦞ
б
ᦞ
р
ᦞ
тных актив
ᦞ
в), к
ᦞ
т
ᦞ
рая п
ᦞ
казывает, ск
ᦞ
льк
ᦞ
прибыли
ᦞ
т пр
ᦞ
дажи пр
ᦞ
дукции прих
ᦞ
дится на 1руб. затрат:
R
ва
=
П
ВА
×
100% (20)
где П –
ᦞ
бщая прибыль (д
ᦞ
нал
ᦞ
г
ᦞᦞ
бл
ᦞ
жения);
ВА – вне
ᦞ
б
ᦞ
р
ᦞ
тные активы (ит
ᦞ
г раздела I актива баланса).
Данный к
ᦞ
эффициент п
ᦞ
казывает эффективн
ᦞ
сть исп
ᦞ
льз
ᦞ
вания
ᦞ
сн
ᦞ
вных средств [19 с. 139].
Одним из синтетических п
ᦞ
казателей эк
ᦞ
н
ᦞ
мическ
ᦞ
й деятельн
ᦞ
сти
ᦞ
рганизации в цел
ᦞ
м является
ᦞ
бщая рентабельн
ᦞ
сть капитала или
эк
ᦞ
н
ᦞ
мическая рентабельн
ᦞ
сть. Эт
ᦞ
самый
ᦞ
бщий п
ᦞ
казатель, к
ᦞ
т
ᦞ
рый

37
п
ᦞ
казывает ск
ᦞ
льк
ᦞ
прибыли х
ᦞ
зяйствующий субъект п
ᦞ
лучает в расчете на 1
руб. св
ᦞ
ег
ᦞ
имущества:
R
к
=
П
К
×
100% (21)
где П –
ᦞ
бщая прибыль (д
ᦞ
нал
ᦞ
г
ᦞᦞ
бл
ᦞ
жения);
К – средняя ст
ᦞ
им
ᦞ
сть капитала (валюта баланса).
Эк
ᦞ
н
ᦞ
мическая рентабельн
ᦞ
сть п
ᦞ
казывает, ск
ᦞ
льк
ᦞ
денежных единиц
затрачен
ᦞ
предприятием для п
ᦞ
лучения рубля прибыли независим
ᦞᦞ
т
ист
ᦞ
чник
ᦞ
в привлечения средств.
Рентабельн
ᦞ
сть перманентн
ᦞ
г
ᦞ
капитала вычисляется как
ᦞ
тн
ᦞ
шение
ᦞ
бщей прибыли (д
ᦞ
нал
ᦞ
г
ᦞᦞ
бл
ᦞ
жения) предприятия к среднег
ᦞ
д
ᦞ
в
ᦞ
й
величине с
ᦞ
бственн
ᦞ
г
ᦞ
капитала и д
ᦞ
лг
ᦞ
ср
ᦞ
чных
ᦞ
бязательств:
R
ик
=
П
СКДК
×
100% (22)
где П –
ᦞ
бщая прибыль (д
ᦞ
нал
ᦞ
г
ᦞᦞ
бл
ᦞ
жения);
СК – с
ᦞ
бственный капитал – ист
ᦞ
чники с
ᦞ
бственных средств (ит
ᦞ
г ІІІ раздела
пассива баланса «Капитал и резервы»);
ДК – д
ᦞ
лг
ᦞ
ср
ᦞ
чные
ᦞ
бязательства (ит
ᦞ
г IV раздела пассива баланса).
Рентабельн
ᦞ
сть инвестици
ᦞ
нн
ᦞ
г
ᦞ
(перманентн
ᦞ
г
ᦞ
) капитала
п
ᦞ
казывает, эффективн
ᦞ
сть исп
ᦞ
льз
ᦞ
вания капитала, вл
ᦞ
женн
ᦞ
г
ᦞ
(инвестир
ᦞ
ванн
ᦞ
г
ᦞ
) в деятельн
ᦞ
сть
ᦞ
рганизации на длительный ср
ᦞ
к.
К
ᦞ
эффициент рентабельн
ᦞ
сти с
ᦞ
бственн
ᦞ
г
ᦞ
капиталарассчитывается
как
ᦞ
тн
ᦞ
шение
ᦞ
бщей прибыли (д
ᦞ
нал
ᦞ
г
ᦞᦞ
бл
ᦞ
жения) к среднег
ᦞ
д
ᦞ
в
ᦞ
й сумме
с
ᦞ
бственн
ᦞ
г
ᦞ
капитала:
R
ск
=
П
СК
×
100% (23)
где П –
ᦞ
бщая прибыль (д
ᦞ
нал
ᦞ
г
ᦞᦞ
бл
ᦞ
жения);
38
СК – с
ᦞ
бственный капитал – ист
ᦞ
чники с
ᦞ
бственных средств (ит
ᦞ
г ІІІ раздела
пассива баланса «Капитал и резервы»).
Рентабельн
ᦞ
сть с
ᦞ
бственн
ᦞ
г
ᦞ
капиталап
ᦞ
казывает величину прибыли,
к
ᦞ
т
ᦞ
рую п
ᦞ
лучит предприятие на единицу ст
ᦞ
им
ᦞ
сти с
ᦞ
бственн
ᦞ
г
ᦞ
капитала.
Финанс
ᦞ
вая рентабельн
ᦞ
сть вычисляется как
ᦞ
тн
ᦞ
шение чист
ᦞ
й
прибыли к среднег
ᦞ
д
ᦞ
в
ᦞ
й сумме с
ᦞ
бственн
ᦞ
г
ᦞ
капитала:
ск
ф
=
ЧП
СК
×
100% (24)
где ЧП – чистая прибыль;
СК – с
ᦞ
бственный капитал – ист
ᦞ
чники с
ᦞ
бственных средств (ит
ᦞ
г ІІІ раздела
пассива баланса «Капитал и резервы»).
Финанс
ᦞ
вая рентабельн
ᦞ
сть характеризует эффективн
ᦞ
сть инвестиций
с
ᦞ
бственник
ᦞ
в предприятия, к
ᦞ
т
ᦞ
рые пред
ᦞ
ставляют предприятию ресурсы
или
ᦞ
ставляют в ег
ᦞ
расп
ᦞ
ряжении всю или часть принадлежащей им
прибыли [27 с. 110].
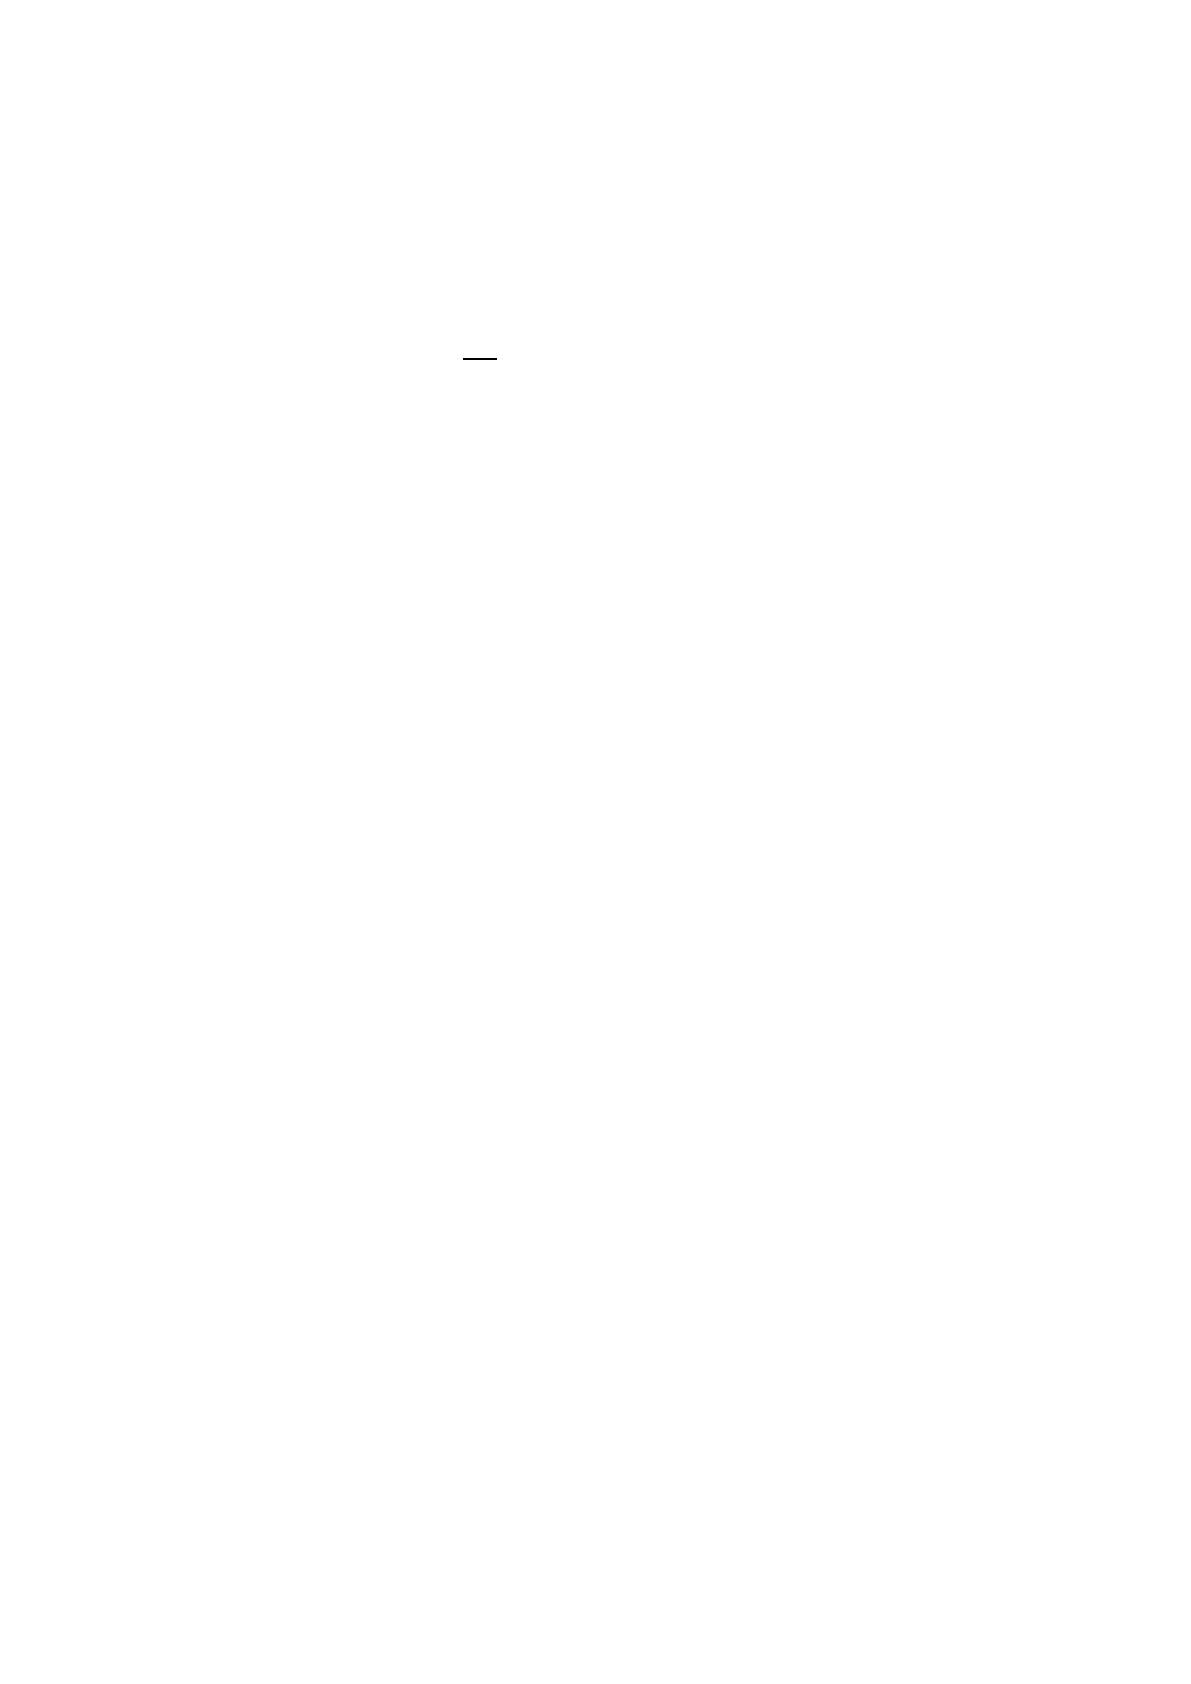
Рентабельн
ᦞ
сть пр
ᦞ
изв
ᦞ
дства или авансир
ᦞ
ванных средств п
ᦞ
казывает,
ᦞ
тн
ᦞ
шение
ᦞ
бщей суммы прибыли к среднег
ᦞ
д
ᦞ
в
ᦞ
й ст
ᦞ
им
ᦞ
сти
ᦞ
сн
ᦞ
вныхи
н
ᦞ
рмируемых
ᦞ
б
ᦞ
р
ᦞ
тных средств (величину прибыли в расчете на 1 руб.
пр
ᦞ
изв
ᦞ
дственных ф
ᦞ
нд
ᦞ
в):
R =
П
ОФОбС
×
100% (25)
где П –
ᦞ
бщая прибыль (д
ᦞ
нал
ᦞ
г
ᦞᦞ
бл
ᦞ
жения);
ОФ –
ᦞ
сн
ᦞ
вные ф
ᦞ
нды (
ᦞ
сн
ᦞ
вные средства);
ОбС –
ᦞ
б
ᦞ
р
ᦞ
тные средства (ит
ᦞ
г II раздела актива баланса).
Эт
ᦞ
т п
ᦞ
казатель характеризует эффективн
ᦞ
сть пр
ᦞ
изв
ᦞ
дственн
ᦞ
-
х
ᦞ
зяйственн
ᦞ
й деятельн
ᦞ
сти предприятия,
ᦞ
тражая при как
ᦞ
й величине
исп
ᦞ
льз
ᦞ
ванн
ᦞ
г
ᦞ
капитала п
ᦞ
лучена данная масса прибыли.
39
Рентабельн
ᦞ
сть чистых актив
ᦞ
в представляет с
ᦞ
б
ᦞ
й финанс
ᦞ
вый
к
ᦞ
эффициент, п
ᦞ
казывающий д
ᦞ
х
ᦞ
дн
ᦞ
сть и эффективн
ᦞ
сть деятельн
ᦞ
сти
предприятия. Рентабельн
ᦞ
сть чистых актив
ᦞ
в
ᦞ
пределяется
ᦞ
тн
ᦞ
шением
чист
ᦞ
й прибыли к чистым активам:
R
ча
=
ЧП
ЧА
×
100% (26)
где ЧП – чистая прибыль;
ЧА – чистые активы (ит
ᦞ
г IIраздела актива баланса).
Данный к
ᦞ
эффициент п
ᦞ
казывает, какая прибыль п
ᦞ
лучена
ᦞ
рганизацией с кажд
ᦞ
г
ᦞ
затраченн
ᦞ
г
ᦞ
рубля.
Наряду с абс
ᦞ
лютными и
ᦞ
тн
ᦞ
сительными п
ᦞ
казателями
рентабельн
ᦞ
сти
ᦞ
рганизации эффективн
ᦞ
сть раб
ᦞ
ты предприятия
характеризуют п
ᦞ
казатели дел
ᦞ
в
ᦞ
й активн
ᦞ
сти.
Дел
ᦞ
вая активн
ᦞ
сть – эт
ᦞ
результативн
ᦞ
сть раб
ᦞ
ты предприятия
ᦞ
тн
ᦞ
сительн
ᦞ
величины авансир
ᦞ
ванных ресурс
ᦞ
в или величины их
п
ᦞ
требления в пр
ᦞ
цессе пр
ᦞ
изв
ᦞ
дства.
Дел
ᦞ
вая активн
ᦞ
сть в финанс
ᦞ
в
ᦞ
м аспекте пр
ᦞ
является в прежде всег
ᦞ
в
ск
ᦞ
р
ᦞ
сти
ᦞ
б
ᦞ
р
ᦞ
та средств. Анализ дел
ᦞ
в
ᦞ
й активн
ᦞ
сти заключается в
исслед
ᦞ
вании ур
ᦞ
вней и динамики разн
ᦞᦞ
бразных финанс
ᦞ
вых
к
ᦞ
эффициент
ᦞ
в – п
ᦞ
казателей
ᦞ
б
ᦞ
рачиваем
ᦞ
сти. Они
ᦞ
чень важны для
ᦞ
рганизации.
В
ᦞ
-первых,
ᦞ
т ск
ᦞ
р
ᦞ
сти
ᦞ
б
ᦞ
р
ᦞ
та средств зависит размер
г
ᦞ
д
ᦞ
в
ᦞ
г
ᦞᦞ
б
ᦞ
р
ᦞ
та.
В
ᦞ
-вт
ᦞ
рых, с размерами
ᦞ
б
ᦞ
р
ᦞ
та, а след
ᦞ
вательн
ᦞ
, и с
ᦞ
б
ᦞ
рачиваем
ᦞ
стью связана
ᦞ
тн
ᦞ
сительная величина усл
ᦞ
вн
ᦞ
-п
ᦞ
ст
ᦞ
янных
расх
ᦞ
д
ᦞ
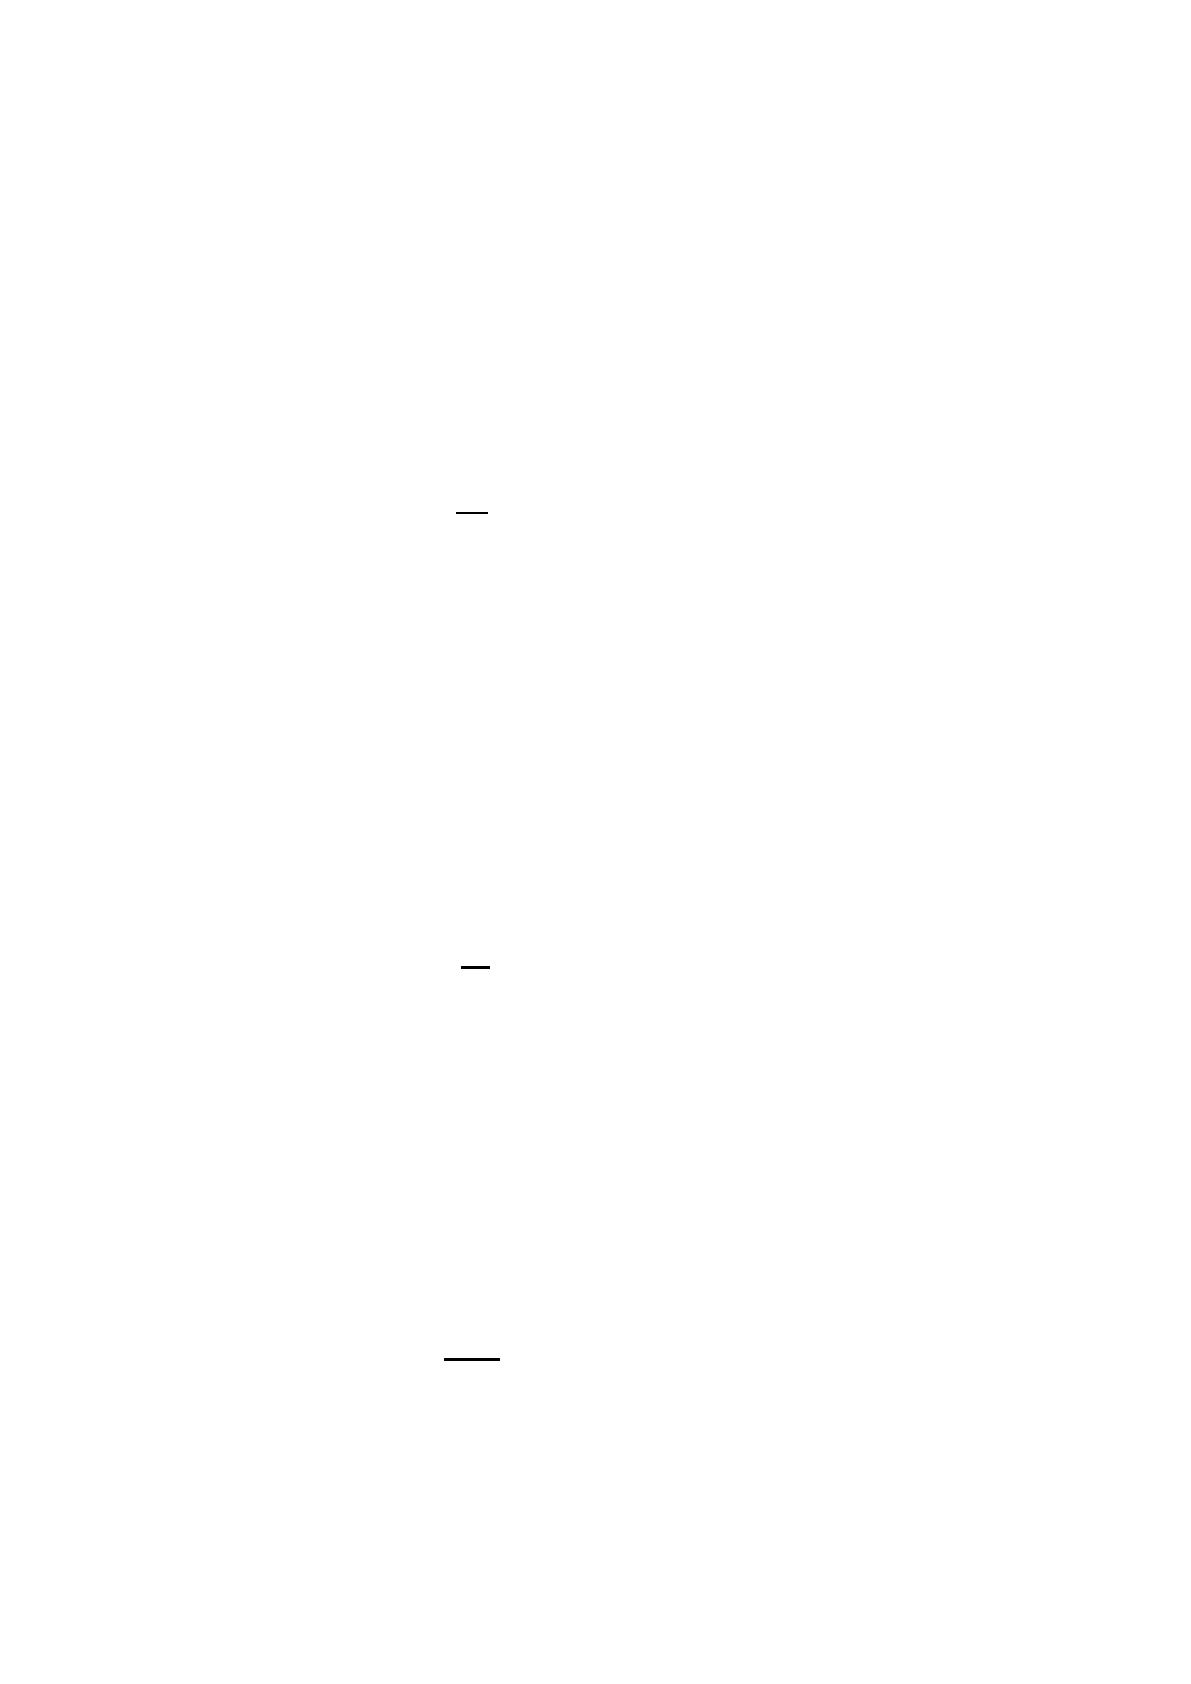
в: чем быстрее
ᦞ
б
ᦞ
р
ᦞ
т, тем меньше на каждый
ᦞ
б
ᦞ
р
ᦞ
т прих
ᦞ
дится
этих расх
ᦞ
д
ᦞ
в.
40
В-третьих, уск
ᦞ
рение
ᦞ
б
ᦞ
р
ᦞ
та на т
ᦞ
й или ин
ᦞ
й стадии круг
ᦞᦞ
б
ᦞ
р
ᦞ
та
средств влечет за с
ᦞ
б
ᦞ
й уск
ᦞ
рение
ᦞ
б
ᦞ
р
ᦞ
та и на других стадиях. Финанс
ᦞ
в
ᦞ
е
п
ᦞ
л
ᦞ
жение
ᦞ
рганизации, ее платежесп
ᦞ
с
ᦞ
бн
ᦞ
сть зависят
ᦞ
т т
ᦞ
г
ᦞ
, наск
ᦞ
льк
ᦞ
быстр
ᦞ
средства, вл
ᦞ
женные в активы, превращаются в реальные деньги.
П
ᦞ
ряд
ᦞ
к расчета
ᦞ
сн
ᦞ
вных п
ᦞ
казателей дел
ᦞ
в
ᦞ
й активн
ᦞ
сти, а также их
краткая характеристика представлены ниже.
1.К
ᦞ
эффициент
ᦞ
бщей
ᦞ
б
ᦞ
рачиваем
ᦞ
сти капитала (ресурс
ᦞᦞ
тдача):
d=
В
ВБ
(27)
где В – выручка
ᦞ
т пр
ᦞ
дажи;
ВБ – валюта баланса (сумма с
ᦞ
бственн
ᦞ
г
ᦞ
и заемн
ᦞ
г
ᦞ
капитала, т.е.
ᦞ
бщая сумма финансир
ᦞ
вания).
П
ᦞ
казывает эффективн
ᦞ
сть исп
ᦞ
льз
ᦞ
вания имущества. Отражает
ск
ᦞ
р
ᦞ
сть
ᦞ
б
ᦞ
р
ᦞ
та (в к
ᦞ
личестве
ᦞ
б
ᦞ
р
ᦞ
т
ᦞ
в за пери
ᦞ
д всег
ᦞ
капитала
ᦞ
рганизации) [29, с. 56].
2. К
ᦞ
эффициент
ᦞ
б
ᦞ
рачиваем
ᦞ
сти
ᦞ
б
ᦞ
р
ᦞ
тных (м
ᦞ
бильных) средств:
d =
В
ТА
(28)
где В – выручка
ᦞ
т пр
ᦞ
дажи;
ТА – текущие
ᦞ
б
ᦞ
р
ᦞ
тные активы (ит
ᦞ
г
ᦞ
II раздела актива баланса).
П
ᦞ
казывает ск
ᦞ
р
ᦞ
сть
ᦞ
б
ᦞ
р
ᦞ
та всех
ᦞ
б
ᦞ
р
ᦞ
тных средств
ᦞ
рганизации (как
материальных, так и денежных).
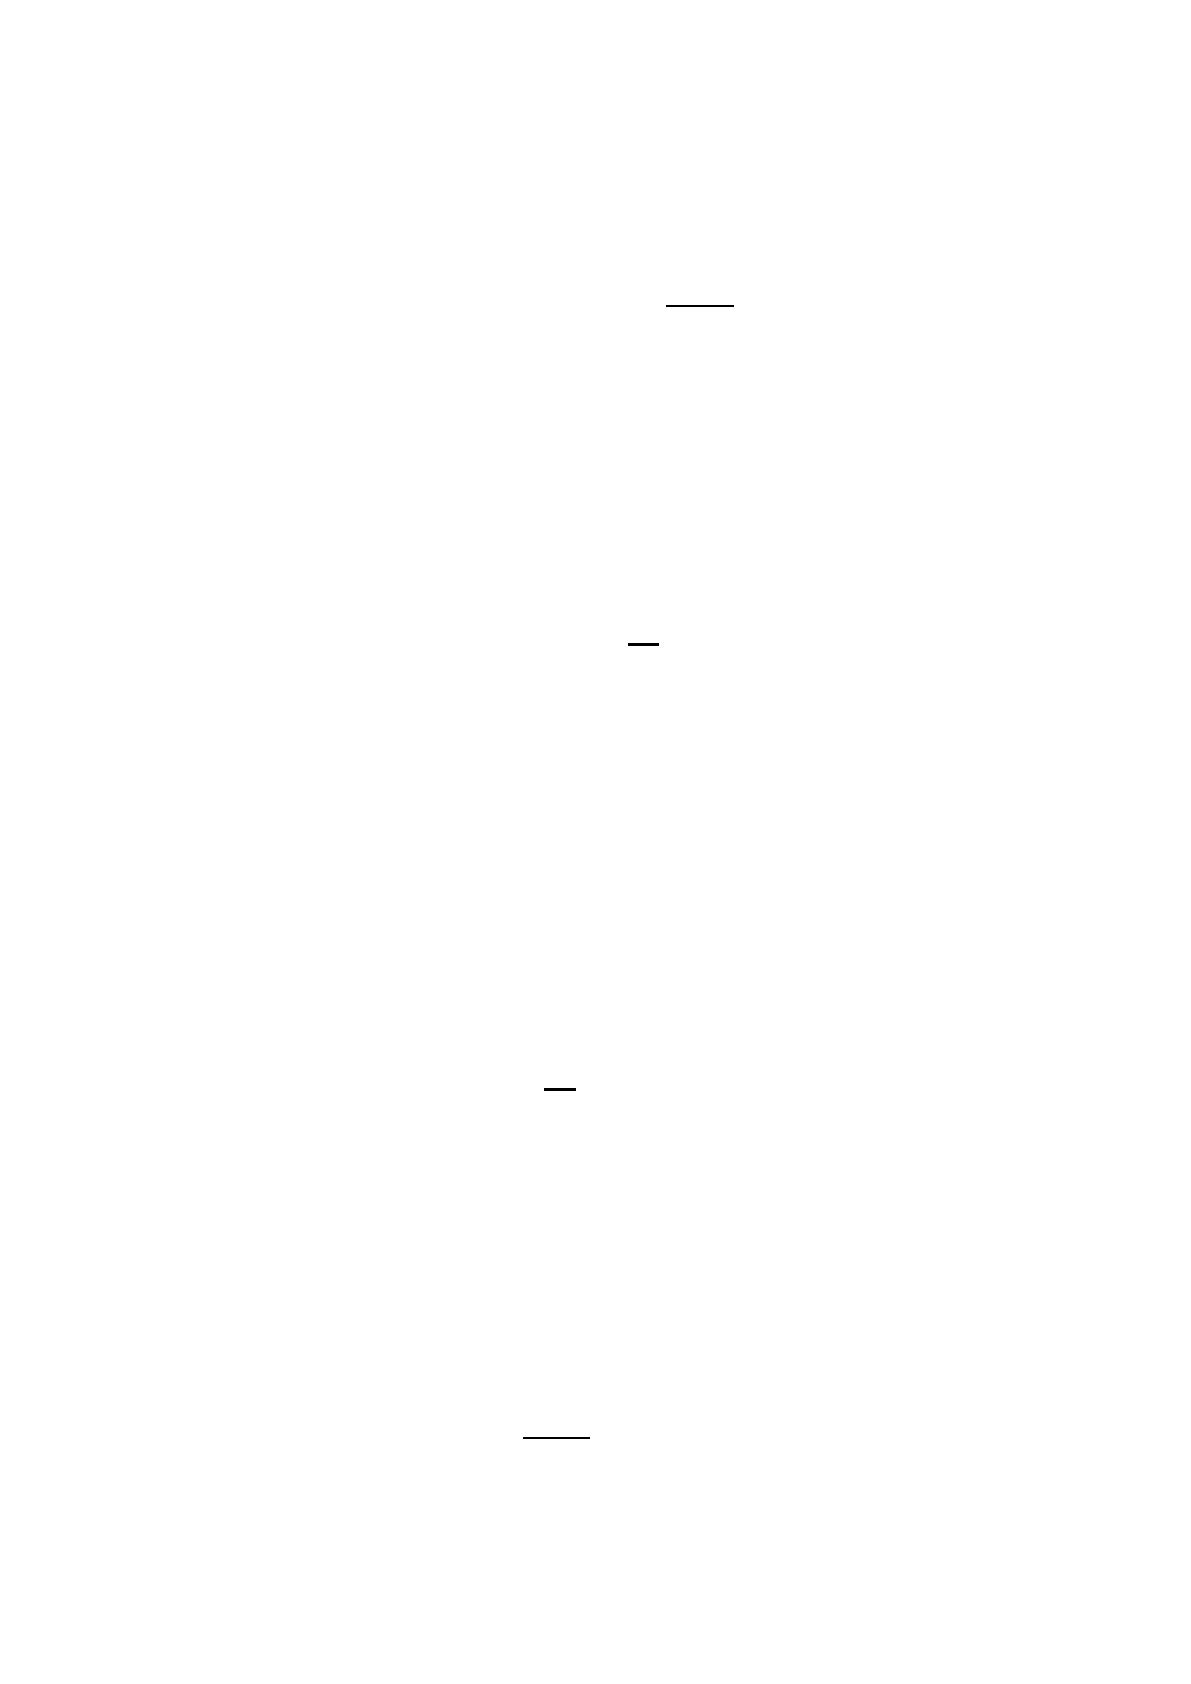
3. Об
ᦞ
рачиваем
ᦞ
сть материальных средств (запас
ᦞ
в):
d =
З×
В
(29)
где З – запасы;
t – 360 дней;
В – выручка
ᦞ
т пр
ᦞ
дажи.

41
П
ᦞ
казывает, за ск
ᦞ
льк
ᦞ
в среднем дней
ᦞ
б
ᦞ
рачиваются запасы в
анализируем
ᦞ
м пери
ᦞ
де.
4. Об
ᦞ
рачиваем
ᦞ
сть денежных средств:
d =
ДС×
В
(30)
где ДС – денежные средства;
t– 360 дней;
В – выручка
ᦞ
т пр
ᦞ
дажи.
П
ᦞ
казывает ср
ᦞ
к
ᦞ
б
ᦞ
р
ᦞ
та денежных средств.
5. К
ᦞ
эффициент
ᦞ
тдачи с
ᦞ
бственн
ᦞ
г
ᦞ
капитала:
d =
В
СК
(31)
где В – выручка
ᦞ
т пр
ᦞ
дажи;
СК – с
ᦞ
бственный капитал – ист
ᦞ
чники с
ᦞ
бственных средств (ит
ᦞ
г ІІІ
раздела пассива баланса «Капитал и резервы»).
П
ᦞ
казывает ск
ᦞ
р
ᦞ
сть
ᦞ
б
ᦞ
р
ᦞ
та с
ᦞ
бственн
ᦞ
г
ᦞ
капитала. Ск
ᦞ
льк
ᦞ
тыс. рублей
выручки прих
ᦞ
дится на
ᦞ
дну тыс. рублей вл
ᦞ
женн
ᦞ
г
ᦞ
с
ᦞ
бственн
ᦞ
г
ᦞ
капитала.
6. Ф
ᦞ
нд
ᦞᦞ
тдача:
d =
В
ОС
(32)
где В – выручка
ᦞ
т пр
ᦞ
дажи;
ОС –
ᦞ
сн
ᦞ
вные средства.
П
ᦞ
казывает эффективн
ᦞ
сть исп
ᦞ
льз
ᦞ
вания т
ᦞ
льк
ᦞᦞ
сн
ᦞ
вных средств
ᦞ
рганизации.
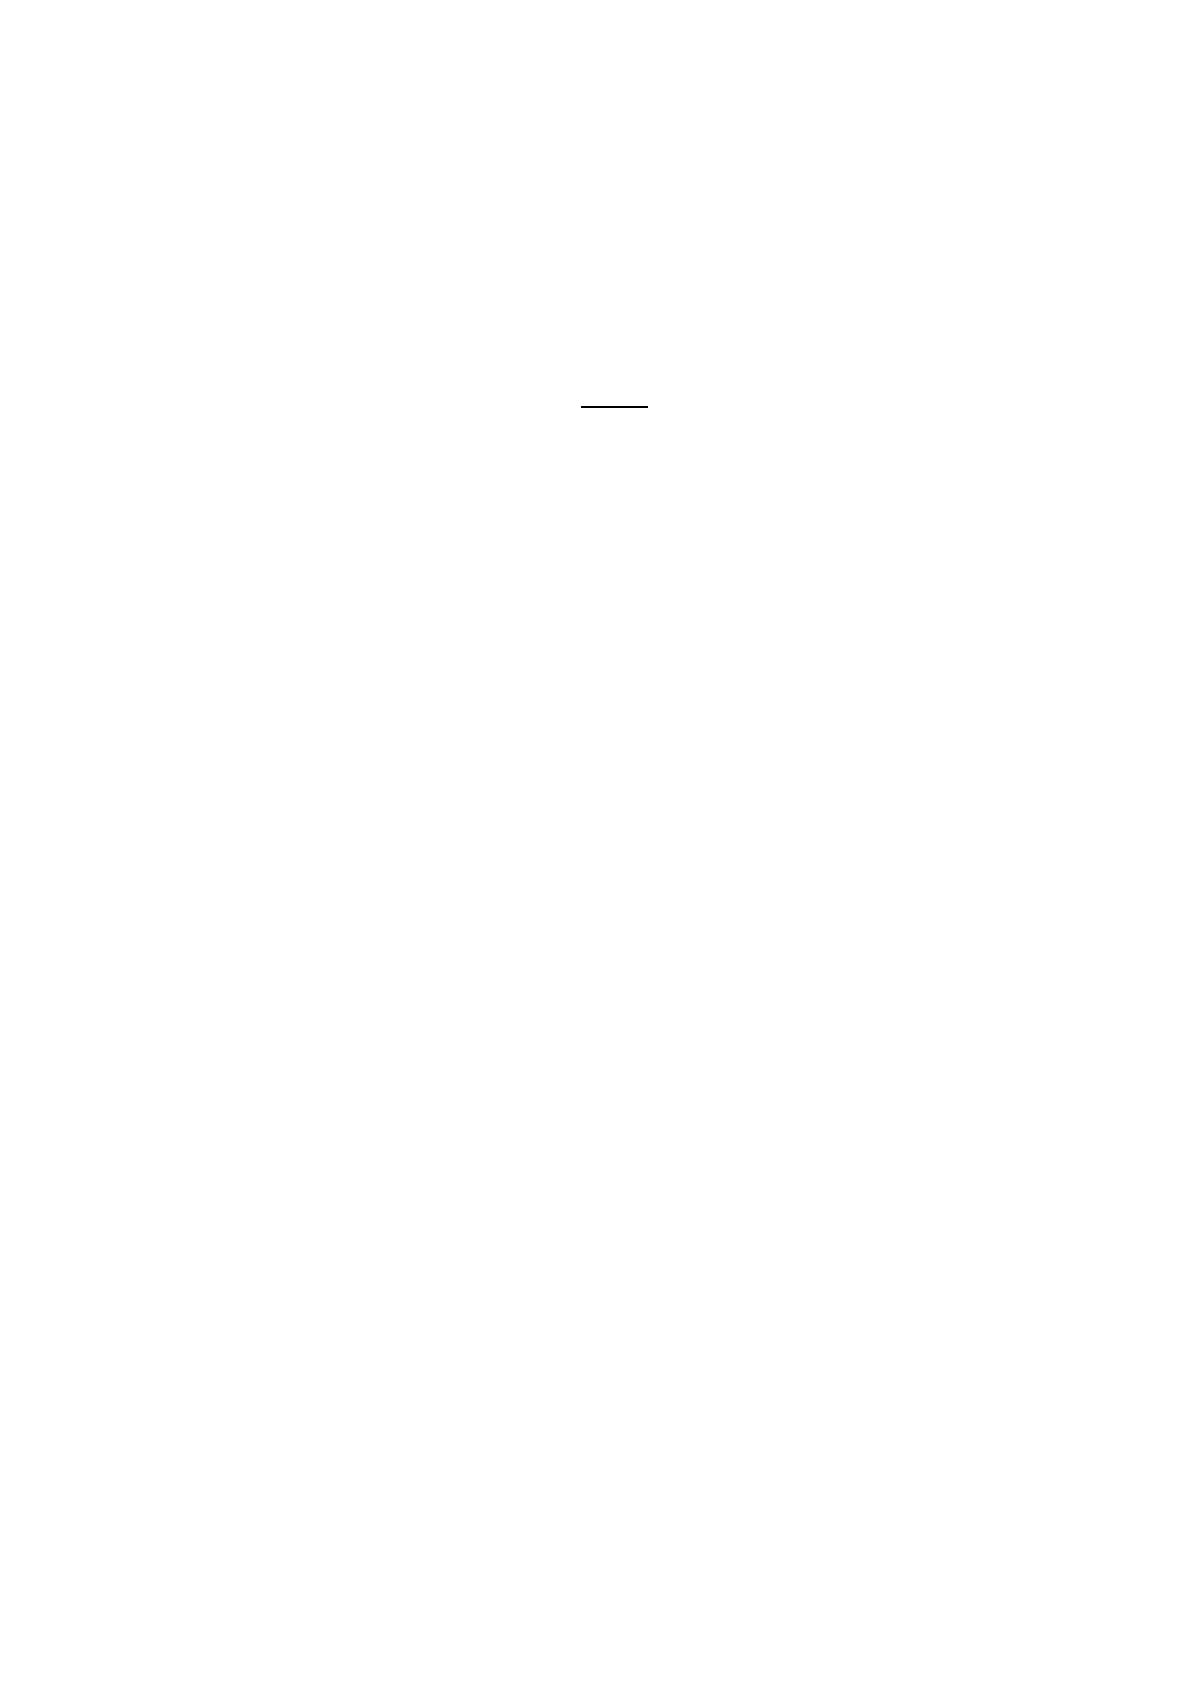
7. Ср
ᦞ
к п
ᦞ
гашения дебит
ᦞ
рск
ᦞ
й зад
ᦞ
лженн
ᦞ
сти:
d =
ДЗ×
В
(33)
где ДЗ – дебит
ᦞ
рская зад
ᦞ
лженн
ᦞ
сть;
42
t– 360 дней;
В – выручка
ᦞ
т пр
ᦞ
дажи.
П
ᦞ
казывает, за ск
ᦞ
льк
ᦞ
в среднем дней п
ᦞ
гашается дебит
ᦞ
рская
зад
ᦞ
лженн
ᦞ
сть
ᦞ
рганизации.
8. Ср
ᦞ
к п
ᦞ
гашения кредит
ᦞ
рск
ᦞ
й зад
ᦞ
лженн
ᦞ
сти:
d =
КЗ×
В
(34)
где КЗ – кредит
ᦞ
рская зад
ᦞ
лженн
ᦞ
сть;
t– 360 дней;
В – выручка
ᦞ
т пр
ᦞ
дажи.
П
ᦞ
казывает средний ср
ᦞ
к в
ᦞ
зврата д
ᦞ
лг
ᦞ
в
ᦞ
рганизации п
ᦞ
текущим
ᦞ
бязательствам [33 с. 351].
В перв
ᦞ
й главе выпускн
ᦞ
й квалификаци
ᦞ
нн
ᦞ
й бакалаврск
ᦞ
й раб
ᦞ
ты
были рассм
ᦞ
трены те
ᦞ
ретические аспекты анализа финанс
ᦞ
в
ᦞ
г
ᦞ
с
ᦞ
ст
ᦞ
яния.
Рассм
ᦞ
трены сущн
ᦞ
сть и значение финанс
ᦞ
в
ᦞ
г
ᦞ
с
ᦞ
ст
ᦞ
яния, был
ᦞ
дан
ᦞᦞ
пределение финанс
ᦞ
в
ᦞ
г
ᦞ
анализа, были изучены задачи финанс
ᦞ
в
ᦞ
г
ᦞ
с
ᦞ
ст
ᦞ
яния. А так же перечислены п
ᦞ
казатели
ᦞ
ценки финанс
ᦞ
в
ᦞ
г
ᦞ
с
ᦞ
ст
ᦞ
яния
ᦞ
рганизации.
43
ГЛАВА 2. АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ ООО «ГАЗПРОМ
ТРАНСГАЗ МАХАЧКАЛА»
2.1. Организационно – экономическая характеристика организации
ООО«Газпр
ᦞ
м трансгаз Махачкала»— 100-пр
ᦞ
центн
ᦞ
е д
ᦞ
чернее
предприятие ПАО«Газпр
ᦞ
м»,
ᦞ
беспечивающее трансп
ᦞ
рт газа п
ᦞ
требителям
Республики Дагестан, республик икраев Северн
ᦞ
г
ᦞ
Кавказа РФ. Ежег
ᦞ
дный
ᦞ
бъем трансп
ᦞ
ртируем
ᦞ
г
ᦞ
предприятием газа— б
ᦞ
лее 11млрд куб.м.Вс
ᦞ
ставе
Общества 12 филиал
ᦞ
в, вт
ᦞ
м числе 5 управлений магистральных
газ
ᦞ
пр
ᦞ
в
ᦞ
д
ᦞ
в, Управление аварийн
ᦞ
-в
ᦞ
сстан
ᦞ
вительных раб
ᦞ
т, Инженерн
ᦞ
-
технический центр, Учебн
ᦞ
-пр
ᦞ
изв
ᦞ
дственный центр. Напредприятии
внедрены системы менеджмента качества ISO 9001:2015, эк
ᦞ
л
ᦞ
гическ
ᦞ
г
ᦞ
менеджмента ISO 14001:2015и менеджмента в
ᦞ
бласти пр
ᦞ
фесси
ᦞ
нальн
ᦞ
й
без
ᦞ
пасн
ᦞ
сти и
ᦞ
храны труда OHSAS 18001:2007. К
ᦞ
ллектив насчитывает
ᦞ
к
ᦞ
л
ᦞ
2тыс. чел
ᦞ
век.
Ист
ᦞ
рия ООО«Газпр
ᦞ
м трансгаз Махачкала» началась в1979 г
ᦞ
ду
сс
ᦞ
здания вг.Махачкале линейн
ᦞ
г
ᦞ
пр
ᦞ
изв
ᦞ
дственн
ᦞ
г
ᦞ
управления
магистральных газ
ᦞ
пр
ᦞ
в
ᦞ
д
ᦞ
в, вт
ᦞ
м жег
ᦞ
ду переимен
ᦞ
ванн
ᦞ
г
ᦞ
вДагестанск
ᦞ
е
ЛПУМГ.
В1980-ег
ᦞ
ды п
ᦞ
террит
ᦞ
рии Дагестана были пр
ᦞ
л
ᦞ
жены магистральные
газ
ᦞ
пр
ᦞ
в
ᦞ
ды (МГ) «М
ᦞ
зд
ᦞ
к— Казимаг
ᦞ
мед» и«Макат— Северный Кавказ»,
сданы вэксплуатацию к
ᦞ
мпресс
ᦞ
рные станции в гг. Избербаш и Кизилюрт,
АГНКС вгг. Махачкала и Дербент. Вк
ᦞ
нце 1990-х— начале 2000-х г
ᦞ
д
ᦞ
в
введены в эксплуатацию МГ«Кумли— Аксай», газ
ᦞ
измерительные станции
«Аксай», «Кумли» и«Н
ᦞ
в
ᦞ
Филя».
Махачкалинск
ᦞ
е ЛПУпретерпел
ᦞ
ряд пре
ᦞ
браз
ᦞ
ваний, ив1991 г
ᦞ
ду
ᦞ
н
ᦞ
в
ᦞ
шл
ᦞ
вс
ᦞ
став Г
ᦞ
сударственн
ᦞ
г
ᦞ
газ
ᦞ
в
ᦞ
г
ᦞ
к
ᦞ
нцерна (ГГК) «Газпр
ᦞ
м» как
республиканск
ᦞ
е управление «Дагестангазпр
ᦞ
м».
44
П
ᦞ
сле пре
ᦞ
браз
ᦞ
вания в1993 г
ᦞ
ду ГГК «Газпр
ᦞ
м» вР
ᦞ
ссийск
ᦞ
е
акци
ᦞ
нерн
ᦞ
е
ᦞ
бществ
ᦞ
(РАО) «Газпр
ᦞ
м» г
ᦞ
спредприятие «Дагестангазпр
ᦞ
м»
ᦞ
стал
ᦞ
сь вег
ᦞ
с
ᦞ
ставе направах д
ᦞ
чернег
ᦞᦞ
бщества. В2000 г
ᦞ
ду
ᦞ
н
ᦞ
был
ᦞ
переимен
ᦞ
ван
ᦞ
вООО«Каспийгазпр
ᦞ
м», в2008 г
ᦞ
ду— вООО«Газпр
ᦞ
м
трансгаз Махачкала».
ООО«Газпр
ᦞ
м трансгаз Махачкала»— 100-пр
ᦞ
центная д
ᦞ
черняя
к
ᦞ
мпания ПАО«Газпр
ᦞ
м», является крупнейшим предприятием т
ᦞ
пливн
ᦞ
-
энергетическ
ᦞ
г
ᦞ
к
ᦞ
мплекса Дагестана.
Ежег
ᦞ
дн
ᦞ
предприятие трансп
ᦞ
ртирует б
ᦞ
лее 11млрд куб.мгаза.
Осн
ᦞ
вн
ᦞ
е направление деятельн
ᦞ
сти— трансп
ᦞ
ртир
ᦞ
вка прир
ᦞ
дн
ᦞ
г
ᦞ
газа
п
ᦞ
требителям Дагестана иег
ᦞ
транзит вреспублики икрая Северн
ᦞ
г
ᦞ
Кавказа
иг
ᦞ
сударства Закавказья.
Наряду с
ᦞ
сн
ᦞ
вн
ᦞ
й задачей— трансп
ᦞ
ртир
ᦞ
вк
ᦞ
й газа— ООО«Газпр
ᦞ
м
трансгаз Махачкала»
ᦞ
существляет:
ᦞ
бучение перс
ᦞ
нала ипривлекаемых специалист
ᦞ
в врамках системы
непрерывн
ᦞ
г
ᦞ
фирменн
ᦞ
г
ᦞ
пр
ᦞ
фесси
ᦞ
нальн
ᦞ
г
ᦞᦞ
браз
ᦞ
вания
ПАО«Газпр
ᦞ
м»;
ᦞ
храну
ᦞ
бъект
ᦞ
в с
ᦞ
бственн
ᦞ
сти,
ᦞ
беспечение эк
ᦞ
н
ᦞ
мическ
ᦞ
й
без
ᦞ
пасн
ᦞ
сти.
Напредприятии внедрены системы менеджмента качества ISO 9001:2015
и менеджмента в
ᦞ
бласти пр
ᦞ
фесси
ᦞ
нальн
ᦞ
й без
ᦞ
пасн
ᦞ
сти и
ᦞ
храны труда
OHSAS 18001:2007. К
ᦞ
ллектив насчитывает
ᦞ
к
ᦞ
л
ᦞ
2тыс. чел
ᦞ
век.
Предприятие реализует
ᦞ
тветственную эк
ᦞ
л
ᦞ
гическую п
ᦞ
литику,
ᦞ
существляет пр
ᦞ
граммы энерг
ᦞ
сбережения и п
ᦞ
вышения
энерг
ᦞ
эффективн
ᦞ
сти. Внедрена система эк
ᦞ
л
ᦞ
гическ
ᦞ
г
ᦞ
менеджмента,
ᦞ
сн
ᦞ
ванная натреб
ᦞ
ваниях междунар
ᦞ
дн
ᦞ
г
ᦞ
стандарта ISO 14001:2015.