16
средств, реальные и потенциальные финансовые возможности предприятия.
Хорошее финансовое состояние – это устойчивая платежная готовность,
достаточная обеспеченность собственными оборотными средствами и
эффективное их использование с хозяйственной целесообразностью, четкая
организация расчетов, наличие устойчивой финансовой базы. Плохое
финансовое состояние характеризуется неэффективным размещением средств,
их иммобилизацией, неудовлетворительной платежной готовностью,
просроченной задолженностью перед бюджетом, поставщиками и банком,
недостаточно устойчивой потенциальной финансовой базой, связанной с
неблагоприятными тенденциями в производстве. Финансовое состояние
арактеризуется составом и размещением средств, структурой их источников,
скоростью оборота капитала, способностью организации погашать свои
обязательства в срок и в полном объеме, а также другими факторами. Оценка
финансового состояния – операция неоднозначная. Вместе с тем достоверная и
объективная оценка финансового состояния организации нужна для принятия
эффективных управленческих решений.
1.2 Информационная база изучения финансового состояния
организации
Информационной базой анализа финансового состояния являются
показатели поступления и расходования денежных средств: выписки со счетов
учреждений банков, обслуживающих организацию; картотека счетов,
подлежащих к оплате, платежные календарных счета, составленные
финансовым отделом предприятия; плановые данные движения денежных
средств; отчетно-статистические данные бухгалтерского учета.
11
Основными источниками информации для анализа финансового
состояния хозяйствующего субъекта являются:
11
Донцова Л. В. Комплексный анализ бухгалтерской отчетности / Донцова Л. В., Никифорова П. А. - М.: Дело и
сервис, 2015. – с. 184
17
информация о технической подготовке производства;
нормативная информация;
плановая информация (бизнес-план);
хозяйственный (экономический) учет, оперативный (оперативно-
технический) учет, бухгалтерский учет, статистический учет;
отчетность (публичная финансовая бухгалтерская отчетность (годовая),
квартальная отчетность (непубличная, представляющая собой коммерческую
тайну), выборочная статистическая и финансовая отчетность (коммерческая
отчетность, производимая по специальным указаниям), обязательная
статистическая отчетность);
прочая информация (публикации в прессе, опросы руководителя,
экспертная информация).
Руководствуясь принципами ведения учета и составления отчетности по
национальным стандартам, учетно-аналитическая работа сосредотачивается на
преобладании экономического содержания хозяйственных явлений и процессов
или у управленческих решений над их юридической формой, а поэтому
приоритетной является эффективность предпринимательских действий
отклонений от регламентов иерархической управленческой надстройки.
К исходной информации в экономическом анализе предъявляются
определенные требования. Главное из них - удовлетворять потребности
широкого друга пользователей с разными и подчас противоречивыми
интересами. Детализируя требования к учетной информации, обратим
внимание на наиболее важные из них.
Уместность (релевантность) учетной и отчетной информации означает
ее своевременность, ценность, полезность для прогнозирования и оценки
результатов.
Достоверность информации характеризуется: правдивостью,
соответствием нормативным актам и внутрихозяйственным положениям;
нейтральностью, т.е. отсутствием в ней «нажима», подталкивания к принятию
решения, в котором заинтересован вовсе не пользователь; возможностью

18
проверки и прозрачностью; осмотрительностью - отражением расходов и
убытков прежде, чем доходов и прибылей.
12
Такое требование, как сопоставимость учетной информации,
достигается в процессе проведения динамического и структурного анализа.
Рациональность экономической информации предполагает ее
достаточность, оперативность, высокий коэффициент использования первичной
информации, отсутствие излишних данных, преодоление противоречия между
систематическим ростом объема информации и постоянной ее нехваткой для
рационального управления из-за высокой стоимости получения (приобретения)
необходимых сведений. Важным критерием рациональности является не только
отражающая, но и организующая роль информации, если она приспособлена к
требованиям конкретного пользователя и может быть зафиксирована в качестве
ноу-хау.
В финансовом анализе используются различные источники. Их принято
делить на две группы: учетные и внеучетные источники информации.
К учетным источникам информации принято относить: бухгалтерский
учет и отчетность; статистический учет и отчетность; оперативный учет и
отчетность; выборочные учетные данные.
Основу информационной базы финансового анализа составляет
финансовая отчетность организации.
Финансовая отчетность предприятия включает следующую
информацию.
1. Баланс организации. Состоит из двух частей: в первой
показываются активы предприятия, во второй – его пассивы. Обе части всегда
сбалансированы: итоговая сумма строк по активу равна итоговой сумме строк
по пассиву. Называется эта сумма валютой баланса.
По каждой строке баланса организации заполняются две графы. В
первую графу заносится финансовое состояние на начало отчетного года
(вступительный баланс), во вторую – на конец года (заключительный баланс).
12
Булекова А.М. Анализ ликвидности предприятий. // Инвестиции. – 2016. - №4. - С.24-35.
19
Основная задача бухгалтерского баланса – показать собственнику, чем
он владеет или какой капитал находится под его контролем. Баланс позволяет
получить представление и о материальных ценностях, и о величине запасов, и о
состоянии расчетов, и об инвестициях. Данные баланса широко используются
для последующего анализа руководством организации, налоговыми органами,
банками, поставщиками и другими кредиторами.
2. Отчет о финансовых результатах. Содержит сравнение суммы всех
доходов предприятия от продажи товаров и услуг или других статей доходов и
поступлений с суммой всех расходов, понесенных предприятием для
поддержания его деятельности за период с начала года. Результат данного
сравнения – валовая (балансовая) прибыль, убытки за период.
Отчет о финансовых результатах вместе с бухгалтерским
балансом является важным источником информации для всестороннего анализа
получения прибыли.
В отчете о финансовых результатах данные о доходах, расходах и
финансовых результатах представляются в сумме нарастающим итогом с
начала года до отчетной даты.
Согласно ПБУ 4/99 "Бухгалтерская отчетность организации" в отчете
требуется отдельно раскрывать следующие показатели:
выручку от продажи товаров, продукции, работ, услуг;
проценты к получению;
доходы от участия в других организациях;
прочие операционные доходы;
внереализационные доходы;
чрезвычайные доходы.
3. Отчет об изменениях капитала. В этой форме отражаются данные о
наличии и движении составляющих капитала:
уставного (складочного) капитала;
добавочного;
резервного.
20
4. Отчет о движении денежных средств. Сведения о движении
денежных средств представляются в валюте Российской Федерации. В случае
наличия (движения) денежных средств в иностранной валюте по каждому ее
виду данные каждого расчета, составленного в иностранной валюте,
пересчитываются по курсу Центрального банка Российской Федерации на дату
составления бухгалтерской отчетности.
В 2011 году Приказом Минфина от 02.02.2011г. №11н было утверждено
положение по бухгалтерскому учету «Отчет о движении денежных средств»
(ПБУ 23/2011). Его введение обусловлено попыткой приблизить стандарты
российского бухгалтерского учета к международным стандартам финансовой
отчетности (МСФО).
В соответствии с новым ПБУ, в отчете о движении денежных средств
отражаются не только данные о денежных средствах. Начиная с 2011 года, в
Отчете следует отражать информацию о денежных эквивалентах
(высоколиквидных финансовых вложениях).
5. Отчет о целевом использовании полученных средств (применяется
в случае получения организацией целевых средств).
Отчет о целевом использовании полученных средств характеризует
движение средств, поступающих в распоряжение некоммерческих организаций.
6. Пояснения к бухгалтерскому балансу и отчету о финансовых
результатах.
Пояснения к бухгалтерскому балансу и отчету о прибылях и убытках
должны раскрывать сведения, относящиеся к учетной политике организации, и
обеспечивать пользователей дополнительными данными, которые
нецелесообразно включать в бухгалтерский баланс и отчет о прибылях и
убытках, но которые необходимы пользователям бухгалтерской отчетности для
реальной оценки финансового положения организации, финансовых
результатов ее деятельности и изменений в ее финансовом положении.
Во внеучетные источники информации обычно включают:
21
директивную информацию в виде законов, постановлений правительства,
указаний вышестоящих организаций, инструкций;
нормативно-плановую – в виде бизнес-планов, нормативов,
прейскурантов, справочников;
материалы ревизий, инвентаризаций, проверок банков и налоговых
инспекций;
объяснительные и докладные записки; переписку с финансово-
банковскими органами;
статьи в газетах, журналах, бюллетени бирж и т. д.
Требования к информации, используемой в финансовом анализе:
полнота;
достоверность;
оперативность;
пригодность для автоматизированной обработки.
Таким образом, годовая бухгалте
ᶪ
рская отче
ᶪ
тность дае
ᶪ
т широкие
ᶪ
возможности для все
ᶪ
сторонне
ᶪ
го анализа де
ᶪ
яте
ᶪ
льности пре
ᶪ
дприятия; и наиболе
ᶪ
е
ᶪ
информативной е
ᶪ
е
ᶪ
частью являе
ᶪ
тся баланс, с помощью которого можно
оце
ᶪ
нить эффе
ᶪ
ктивность разме
ᶪ
ще
ᶪ
ния капитала организации, е
ᶪ
го достаточность
для те
ᶪ
куще
ᶪ
й и пре
ᶪ
дстояще
ᶪ
й хозяйстве
ᶪ
нной де
ᶪ
яте
ᶪ
льности, оце
ᶪ
нить разме
ᶪ
р и
структуру зае
ᶪ
много капитала, а также
ᶪ
эффе
ᶪ
ктивность е
ᶪ
го привле
ᶪ
че
ᶪ
ния. Кроме
ᶪ
форм бухгалте
ᶪ
рской отче
ᶪ
тности финансовый анализ используе
ᶪ
т
статистиче
ᶪ
скую отче
ᶪ
тность, данные
ᶪ
управле
ᶪ
нче
ᶪ
ского уче
ᶪ
та, данные
ᶪ
опе
ᶪ
ративного уче
ᶪ
та, выборочные
ᶪ
уче
ᶪ
тные
ᶪ
данные
ᶪ
, нормативно-плановую
информацию, а также
ᶪ
прочие
ᶪ
источники информации (мате
ᶪ
риалы вне
ᶪ
шне
ᶪ
го и
внутре
ᶪ
нне
ᶪ
го аудита, ре
ᶪ
зультаты прове
ᶪ
рок, проводимых налоговыми службами,
мате
ᶪ
риалы пе
ᶪ
ре
ᶪ
писки с финансово-кре
ᶪ
дитными организациями и т. п.).

22
1.3 Методические основы анализа финансового состояния
организации
Де
ᶪ
тализация проце
ᶪ
дурной стороны ме
ᶪ
тодики финансового анализа
зависит от поставле
ᶪ
нных це
ᶪ
ле
ᶪ
й, а также
ᶪ
различных факторов
информационного, вре
ᶪ
ме
ᶪ
нного, ме
ᶪ
тодиче
ᶪ
ского и те
ᶪ
хниче
ᶪ
ского обе
ᶪ
спе
ᶪ
че
ᶪ
ния.
Логика финансового анализа пре
ᶪ
дполагае
ᶪ
т двухуровне
ᶪ
вую структуру: экспре
ᶪ
сс-
анализ финансового состояния; де
ᶪ
тализированный анализ финансового
состояния.
13
Це
ᶪ
лью экспре
ᶪ
сс-анализа финансового состояния являе
ᶪ
тся наглядная и
простая оце
ᶪ
нка финансового благополучия и динамики развития
хозяйствующе
ᶪ
го субъе
ᶪ
кта.
Данный анализ основывае
ᶪ
тся или на исходной отче
ᶪ
тности, или на
трансформированной отче
ᶪ
тности, т.е
ᶪ
. подготовле
ᶪ
нной к анализу. Для
прове
ᶪ
де
ᶪ
ния экспре
ᶪ
сс-анализа финансового состояния основные
ᶪ
параме
ᶪ
тры-
индикаторы разбиты на две
ᶪ
группы: показате
ᶪ
ли, оце
ᶪ
нивающие
ᶪ
экономиче
ᶪ
ские
ᶪ
поте
ᶪ
нциалы пре
ᶪ
дприятия, показате
ᶪ
ли оце
ᶪ
нки ре
ᶪ
зультативности де
ᶪ
яте
ᶪ
льности
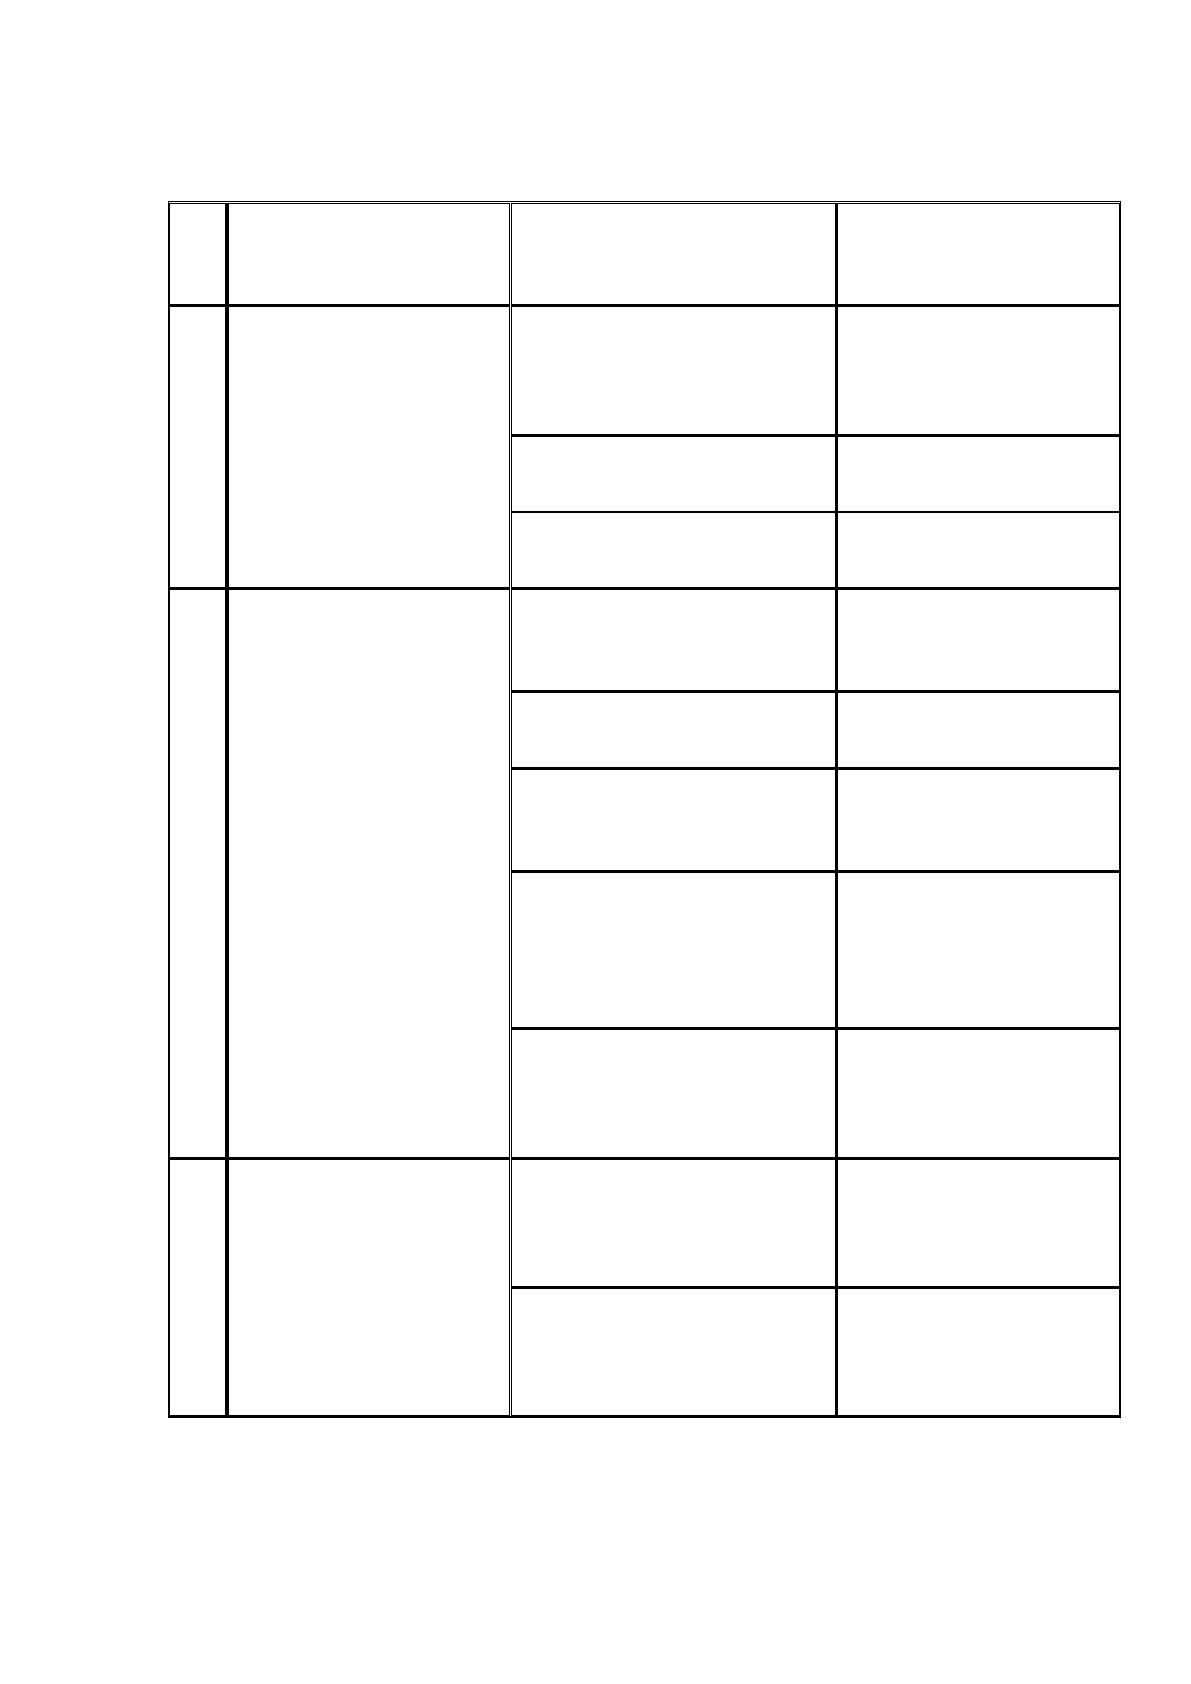
(Таблица 1). Основные
ᶪ
этапы экспре
ᶪ
сс-анализа финансового состояния:
а) просмотр отче
ᶪ
та по формальным признакам;
б) ознакомле
ᶪ
ние
ᶪ
с отче
ᶪ
том аудитора;
в) выявле
ᶪ
ние
ᶪ
«больных» стате
ᶪ
й в отче
ᶪ
тности и их оце
ᶪ
нка в динамике
ᶪ
(не
ᶪ
покрытые
ᶪ
убытки прошлых ле
ᶪ
т и отче
ᶪ
тного пе
ᶪ
риода; кре
ᶪ
диты и займы,
не
ᶪ
погаше
ᶪ
нные
ᶪ
в срок; просроче
ᶪ
нная кре
ᶪ
диторская задолже
ᶪ
нность;
просроче
ᶪ
нные
ᶪ
выданные
ᶪ
ве
ᶪ
ксе
ᶪ
ля; получе
ᶪ
ние
ᶪ
убытков по различным видам
де
ᶪ
яте
ᶪ
льности:
г) ознакомле
ᶪ
ние
ᶪ
с ключе
ᶪ
выми параме
ᶪ
трами-индикаторами;
д) чте
ᶪ
ние
ᶪ
аналитиче
ᶪ
ских разде
ᶪ
лов отче
ᶪ
та;
е
ᶪ
) общая оце
ᶪ
нка финансового состояния;
ж) выводы по ре
ᶪ
зультатам анализа.
13
Булекова А.М. Анализ ликвидности предприятий. // Инвестиции. – 2016. - №4. - С.24-35.
23
Таблица 1
Исходные данные для анализа финансово-хозяйственного
потенциала организации в рамках экспресс-анализа
№
п/п
Направление
анализа
Показатель
Источник
информации,
алгоритм расчета
1
1.
Оценка
имущественного
положения:
1.1. Хозяйственные
средства, находящиеся в
распоряжении
предприятия, тыс. руб.
Итог баланса
1.2. Стоимость основных
средств, тыс. руб.
стр. 1150
1.3. Коэффициент износа
основных средств
Сумма амортизации /
стр. 1150
2
2.
Оценка финансового
положения
2.1. Собственные
оборотные средства
предприятия, тыс. руб.
Оборотные активы –
краткосрочные
обязательства
2.2. Привлеченные в
оборот средства, тыс. руб.
стр. 1510 + стр. 1520
2.3. Общий коэффициент
покрытия (норматив
>=1,5)
Оборотные активы /
краткосрочные
обязательства
2.4. Коэффициент
соотношения
привлеченных и
собственных средств
(норматив <=1,0)
Привлеченные в оборот
средства / собственные
средства
2.5. Коэффициент
обеспеченности
собственными оборотными
средствами
Собственные оборотные
средства / оборотные
активы
3
3.
Анализ
прибыльности
3.1 Прибыль до
налогообложения, тыс.
руб.
Отчет о прибылях и
убытках
3.2. Рентабельность
продукции, %
Прибыль от реализации
/ выручка
24
Часто в экспре
ᶪ
сс-анализе
ᶪ
финансового состояния также
ᶪ
приводятся
данные
ᶪ
об опре
ᶪ
де
ᶪ
ле
ᶪ
нных не
ᶪ
достатках в работе
ᶪ
организации, в частности по
пробле
ᶪ
мам с клие
ᶪ
нтами, а име
ᶪ
нно:
уде
ᶪ
льный ве
ᶪ
с просроче
ᶪ
нной де
ᶪ
биторской задолже
ᶪ
нности в обще
ᶪ
м объе
ᶪ
ме
ᶪ
.
просроче
ᶪ
нные
ᶪ
получе
ᶪ
нные
ᶪ
ве
ᶪ
ксе
ᶪ
ля, а также
ᶪ
де
ᶪ
биторская задолже
ᶪ
нность,
списанная на финансовый ре
ᶪ
зультат.
Эти ре
ᶪ
зультаты отражают, что
ᶪ
организация не
ᶪ
достаточно рационально
используе
ᶪ
т свои сре
ᶪ
дства. В це
ᶪ
лом, прове
ᶪ
де
ᶪ
ние
ᶪ
экспре
ᶪ
сс-анализа основано
практиче
ᶪ
ски на финансовой отче
ᶪ
тности организации.
14
Це
ᶪ
лью де
ᶪ
тализированного анализ финансового состояния являе
ᶪ
тся боле
ᶪ
е
ᶪ
подробная характе
ᶪ
ристика имуще
ᶪ
стве
ᶪ
нного и финансового положе
ᶪ
ния
хозяйствующе
ᶪ
го субъе
ᶪ
кта, ре
ᶪ
зультатов е
ᶪ
го де
ᶪ
яте
ᶪ
льности в исте
ᶪ
кающе
ᶪ
м
отче
ᶪ
тном пе
ᶪ
риоде
ᶪ
, а также
ᶪ
возможносте
ᶪ
й развития субъе
ᶪ
кта на пе
ᶪ
рспе
ᶪ
ктиву. Он
конкре
ᶪ
тизируе
ᶪ
т, дополняе
ᶪ
т и расширяе
ᶪ
т отде
ᶪ
льные
ᶪ
проце
ᶪ
дуры экспре
ᶪ
сс-
анализа финансового состояния. При этом сте
ᶪ
пе
ᶪ
нь де
ᶪ
тализации зависит от
же
ᶪ
лания аналитика.
Финансовый анализ проводится с помощью различного типа моде
ᶪ
ле
ᶪ
й,
позволяющих структурировать и иде
ᶪ
нтифицировать взаимосвязи ме
ᶪ
жду
основными показате
ᶪ
лями. Можно выде
ᶪ
лить три основных типа моде
ᶪ
ле
ᶪ
й:
де
ᶪ
скриптивные
ᶪ
, пре
ᶪ
дикативные
ᶪ
и нормативные
ᶪ
.
Де
ᶪ
скриптивные
ᶪ
моде
ᶪ
ли. Эти моде
ᶪ
ли, изве
ᶪ
стные
ᶪ
так же
ᶪ
, как моде
ᶪ
ли
описате
ᶪ
льного характе
ᶪ
ра, являются основными для оце
ᶪ
нки финансового
состояния пре
ᶪ
дприятия. К ним относятся построе
ᶪ
ние
ᶪ
систе
ᶪ
мы отче
ᶪ
тных
балансов, пре
ᶪ
дставле
ᶪ
ние
ᶪ
финансовой отче
ᶪ
тности в различных аналитиче
ᶪ
ских
разре
ᶪ
зах, ве
ᶪ
ртикальный и горизонтальный анализ отче
ᶪ
тности, систе
ᶪ
ма
аналитиче
ᶪ
ских коэффицие
ᶪ
нтов, аналитиче
ᶪ
ские
ᶪ
записки к отче
ᶪ
тности. Все
ᶪ
эти
моде
ᶪ
ли основаны на использовании информации бухгалте
ᶪ
рской отче
ᶪ
тности.
В основе
ᶪ
ве
ᶪ
ртикального анализа ле
ᶪ
жит иное
ᶪ
пре
ᶪ
дставле
ᶪ
ние
ᶪ
бухгалте
ᶪ
рской отче
ᶪ
тности – в виде
ᶪ
относите
ᶪ
льных ве
ᶪ
личин, характе
ᶪ
ризующих
14
Осипенкова О.Д. Управленческий учет. - М.: Экзамен, 2014. – с. 127
25
структуру обобщающих итоговых показате
ᶪ
ле
ᶪ
й. Обязате
ᶪ
льным эле
ᶪ
ме
ᶪ
нтом
анализа служат динамиче
ᶪ
ские
ᶪ
ряды этих ве
ᶪ
личин, что позволяе
ᶪ
т отсле
ᶪ
живать и
прогнозировать структурные
ᶪ
сдвиги в составе
ᶪ
хозяйстве
ᶪ
нных сре
ᶪ
дств и
источников их покрытия.
Горизонтальный анализ позволяе
ᶪ
т выявить те
ᶪ
нде
ᶪ
нции изме
ᶪ
не
ᶪ
ния
отде
ᶪ
льных стате
ᶪ
й или групп, входящих в состав бухгалте
ᶪ
рской отче
ᶪ
тности. В
основе
ᶪ
этого анализа ле
ᶪ
жит исчисле
ᶪ
ние
ᶪ
базисных те
ᶪ
мпов роста балансовых
стате
ᶪ
й или стате
ᶪ
й отче
ᶪ
та о прибылях и убытках.
Пре
ᶪ
дикативные
ᶪ
моде
ᶪ
ли – это моде
ᶪ
ли пре
ᶪ
дсказате
ᶪ
льного,
прогностиче
ᶪ
ского характе
ᶪ
ра, которые
ᶪ
используются для прогнозирования
доходов пре
ᶪ
дприятия и е
ᶪ
го будуще
ᶪ
го финансового состояния. Наиболе
ᶪ
е
ᶪ
распростране
ᶪ
нными из них являются расче
ᶪ
т точки критиче
ᶪ
ского объе
ᶪ
ма,
построе
ᶪ
ние
ᶪ
прогностиче
ᶪ
ских финансовых отче
ᶪ
тов, моде
ᶪ
ли динамиче
ᶪ
ского
анализа (же
ᶪ
стко де
ᶪ
те
ᶪ
рминированные
ᶪ
факторные
ᶪ
моде
ᶪ
ли и ре
ᶪ
гре
ᶪ
ссионные
ᶪ
моде
ᶪ
ли), моде
ᶪ
ли ситуационного анализа.
15
Нормативные
ᶪ
моде
ᶪ
ли. Моде
ᶪ
ли этого типа позволяют сравнить
фактиче
ᶪ
ские
ᶪ
ре
ᶪ
зультаты де
ᶪ
яте
ᶪ
льности пре
ᶪ
дприятий с ожидае
ᶪ
мыми,
рассчитанными по бюдже
ᶪ
ту. Эти моде
ᶪ
ли используются в основном во
внутре
ᶪ
нне
ᶪ
м финансовом анализе
ᶪ
. Их сущность сводится к установле
ᶪ
нию
нормативов по каждой статье
ᶪ
расходов по те
ᶪ
хнологиче
ᶪ
ским проце
ᶪ
ссам, видам
изде
ᶪ
лий, це
ᶪ
нтрам отве
ᶪ
тстве
ᶪ
нности и к анализу отклоне
ᶪ
ний фактиче
ᶪ
ских данных
от этих нормативов. Анализ в значите
ᶪ
льной сте
ᶪ
пе
ᶪ
ни базируе
ᶪ
тся на приме
ᶪ
не
ᶪ
нии
систе
ᶪ
мы же
ᶪ
стко де
ᶪ
те
ᶪ
рминированных факторных моде
ᶪ
ле
ᶪ
й.
Приве
ᶪ
де
ᶪ
нными моде
ᶪ
лями, е
ᶪ
сте
ᶪ
стве
ᶪ
нно, не
ᶪ
исче
ᶪ
рпывае
ᶪ
тся их
многообразие
ᶪ
, в том числе
ᶪ
и в систе
ᶪ
ме
ᶪ
анализа финансово хозяйстве
ᶪ
нной
де
ᶪ
яте
ᶪ
льности пре
ᶪ
дприятия.
16
Анализ ме
ᶪ
тодик оце
ᶪ
нки финансового состояния, приве
ᶪ
дённых в
различных источниках, позволил выявить сле
ᶪ
дующе
ᶪ
е
ᶪ
.
15
Осипенкова О.Д. Управленческий учет. - М.: Экзамен, 2014. – с. 127
16
Вахрушина М.В. Бухгалтерский (управленческий) учет. - М., Финстатинформ, 2013. – с. 560