26
Для анализа финансового состояния приме
ᶪ
няются западные
ᶪ
ме
ᶪ
тодики,
принятые
ᶪ
в странах с развитой рыночной экономикой, но адаптированные
ᶪ
к
российской систе
ᶪ
ме
ᶪ
учёта и отчётности. Приче
ᶪ
м, большинство
рассматривае
ᶪ
мых ме
ᶪ
тодик схожи ме
ᶪ
жду собой по набору показате
ᶪ
ле
ᶪ
й и
ме
ᶪ
тодике
ᶪ
их расчёта. Различия ме
ᶪ
тодик заключаются в том, что к стандартному
набору показате
ᶪ
ле
ᶪ
й прибавляются показате
ᶪ
ли, отражающие
ᶪ
точку зре
ᶪ
ния
конкре
ᶪ
тного автора.
Пре
ᶪ
дварите
ᶪ
льную оце
ᶪ
нку не
ᶪ
достатков в работе
ᶪ
организации можно
сде
ᶪ
лать на основе
ᶪ
выявле
ᶪ
ния «больных» стате
ᶪ
й отчётности, которые
ᶪ
условно
можно подразде
ᶪ
лить на две
ᶪ
группы.
Пе
ᶪ
рвая группа. Статьи отче
ᶪ
тности, свиде
ᶪ
те
ᶪ
льствующие
ᶪ
о крайне
ᶪ
не
ᶪ
удовле
ᶪ
творите
ᶪ
льной работе
ᶪ
организации в отчётном пе
ᶪ
риоде
ᶪ
и сложивше
ᶪ
мся
в ре
ᶪ
зультате
ᶪ
этого плохом финансовом положе
ᶪ
нии: «Не
ᶪ
покрытые
ᶪ
убытки
прошлых ле
ᶪ
т», «Не
ᶪ
покрытый убыток отчётного года», «Кре
ᶪ
диты и займы, не
ᶪ
погаше
ᶪ
нные
ᶪ
в срок», «Кре
ᶪ
диторская задолже
ᶪ
нность просроче
ᶪ
нная», «Ве
ᶪ
ксе
ᶪ
ля,
выданные
ᶪ
просроче
ᶪ
нные
ᶪ
». Причины образования отрицате
ᶪ
льной разницы
ме
ᶪ
жду доходами и расходами по укрупнённой номе
ᶪ
нклатуре
ᶪ
стате
ᶪ
й можно
опре
ᶪ
де
ᶪ
лить по. Зате
ᶪ
м причины убыточной работы анализируются де
ᶪ
тально.
Вторая группа. Статьи отче
ᶪ
тности, свиде
ᶪ
те
ᶪ
льствующие
ᶪ
об
опре
ᶪ
де
ᶪ
лённых не
ᶪ
достатках в работе
ᶪ
организации: «Де
ᶪ
биторская задолже
ᶪ
нность
просроче
ᶪ
нная», «Ве
ᶪ
ксе
ᶪ
ля, получе
ᶪ
нные
ᶪ
просроче
ᶪ
нные
ᶪ
», «Де
ᶪ
биторская
задолже
ᶪ
нность, списанная на финансовые
ᶪ
ре
ᶪ
зультаты» (по данным
аналитиче
ᶪ
ского учёта). Значимость этих стате
ᶪ
й в отноше
ᶪ
нии устойчивости
финансового состояния зависит от их уде
ᶪ
льного ве
ᶪ
са в валюте
ᶪ
баланса.
Бухгалте
ᶪ
рский баланс служит индикатором для оце
ᶪ
нки финансового
состояния организации. Уве
ᶪ
личе
ᶪ
ние
ᶪ
валюты баланса за анализируе
ᶪ
мый пе
ᶪ
риод
свиде
ᶪ
те
ᶪ
льствуе
ᶪ
т, как правило, о росте
ᶪ
производстве
ᶪ
нных возможносте
ᶪ
й
организации и заслуживае
ᶪ
т положите
ᶪ
льной оце
ᶪ
нки, е
ᶪ
сли это не
ᶪ
обусловле
ᶪ
но
инфляцие
ᶪ
й. Сниже
ᶪ
ние
ᶪ
валюты баланса оце
ᶪ
нивае
ᶪ
тся отрицате
ᶪ
льно, так как
сокращае
ᶪ
тся хозяйстве
ᶪ
нная де
ᶪ
яте
ᶪ
льность организации.
27
Це
ᶪ
ле
ᶪ
сообразно сопоставить изме
ᶪ
не
ᶪ
ние
ᶪ
итогов баланса с изме
ᶪ
не
ᶪ
ниями
финансовых ре
ᶪ
зультатов хозяйстве
ᶪ
нной де
ᶪ
яте
ᶪ
льности, выручкой от ре
ᶪ
ализации
продукции. Опе
ᶪ
ре
ᶪ
же
ᶪ
ние
ᶪ
те
ᶪ
мпов роста выручки от ре
ᶪ
ализации свиде
ᶪ
те
ᶪ
льствуе
ᶪ
т
об улучше
ᶪ
нии использования сре
ᶪ
дств организации по сравне
ᶪ
нию с
пре
ᶪ
дыдущим пе
ᶪ
риодом, и наоборот.
Ликвидность характе
ᶪ
ризуе
ᶪ
т способность организации выполнить свои
те
ᶪ
кущие
ᶪ
обязате
ᶪ
льства за сче
ᶪ
т своих те
ᶪ
кущих (оборотных) активов. Актив
баланса «ре
ᶪ
ализуе
ᶪ
м», т.е
ᶪ
. имуще
ᶪ
ство организации можно пре
ᶪ
вратить в
наличные
ᶪ
де
ᶪ
ньги и направить на покрытие
ᶪ
долгосрочных и краткосрочных
обязате
ᶪ
льств. Особе
ᶪ
нность стате
ᶪ
й актива заключае
ᶪ
тся в том, что они не
ᶪ
исче
ᶪ
зают, а пре
ᶪ
вращаются из одной формы в другую. В данном случае
ᶪ
уме
ᶪ
ньшаются товарно-мате
ᶪ
риальные
ᶪ
це
ᶪ
нности, име
ᶪ
ющие
ᶪ
ся у организации, но и
на эту же
ᶪ
сумму уве
ᶪ
личиваются де
ᶪ
не
ᶪ
жные
ᶪ
сре
ᶪ
дства на расче
ᶪ
тном сче
ᶪ
те
ᶪ
. Итог
баланса не
ᶪ
изме
ᶪ
нится, так как товарно-мате
ᶪ
риальные
ᶪ
це
ᶪ
нности и де
ᶪ
не
ᶪ
жные
ᶪ
сре
ᶪ
дства являются сре
ᶪ
дствами организации и находятся в активе
ᶪ
баланса.
Статьи пассива баланса «погашае
ᶪ
мые
ᶪ
», т.е
ᶪ
. они име
ᶪ
ют способность,
«исче
ᶪ
зать», всле
ᶪ
дствие
ᶪ
оплаты задолже
ᶪ
нности. Отсюда ликвидность
пре
ᶪ
дставляе
ᶪ
т погаше
ᶪ
ние
ᶪ
обязате
ᶪ
льств, отраже
ᶪ
нных в пассиве
ᶪ
за сче
ᶪ
т сре
ᶪ
дств
актива. Актуальность опре
ᶪ
де
ᶪ
ле
ᶪ
ния ликвидности баланса приобре
ᶪ
тае
ᶪ
т особое
ᶪ
значе
ᶪ
ние
ᶪ
в условиях рынка когда встае
ᶪ
т пробле
ᶪ
ма ликвидации организации,
всле
ᶪ
дствие
ᶪ
е
ᶪ
го банкротства. Зде
ᶪ
сь встае
ᶪ
т вопрос достаточно ли у организации
сре
ᶪ
дств для покрытия е
ᶪ
го задолже
ᶪ
нности.
Чтобы считать бухгалте
ᶪ
рский баланс организации ликвидным, т.е
ᶪ
.
плате
ᶪ
же
ᶪ
способным те
ᶪ
кущие
ᶪ
активы должны значите
ᶪ
льно (боле
ᶪ
е
ᶪ
че
ᶪ
м в два раза)
пре
ᶪ
высить те
ᶪ
кущие
ᶪ
обязате
ᶪ
льства.
Для погаше
ᶪ
ния те
ᶪ
кущих обязате
ᶪ
льств могут использоваться различные
ᶪ
виды активов, которые
ᶪ
зависят от их оборачивае
ᶪ
мости, т.е
ᶪ
. скорости их
пре
ᶪ
враще
ᶪ
ния в де
ᶪ
не
ᶪ
жную наличность. В зависимости от сте
ᶪ
пе
ᶪ
ни ликвидности,
т.е
ᶪ
. скорости пре
ᶪ
враще
ᶪ
ния в де
ᶪ
не
ᶪ
жные
ᶪ
сре
ᶪ
дства, активы организации
подразде
ᶪ
ляются на сле
ᶪ
дующие
ᶪ
группы:

28
наиболе
ᶪ
е
ᶪ
ликвидные
ᶪ
;
быстро ликвидные
ᶪ
;
ме
ᶪ
дле
ᶪ
нно ре
ᶪ
ализуе
ᶪ
мые
ᶪ
;
трудноре
ᶪ
ализуе
ᶪ
мые
ᶪ
активы.
Наиболе
ᶪ
е
ᶪ
ликвидные
ᶪ
активы А
1
В эту группу относят все
ᶪ
статьи де
ᶪ
не
ᶪ
жных сре
ᶪ
дств организации и
краткосрочные
ᶪ
финансовые
ᶪ
вложе
ᶪ
ния (це
ᶪ
нные
ᶪ
бумаги).
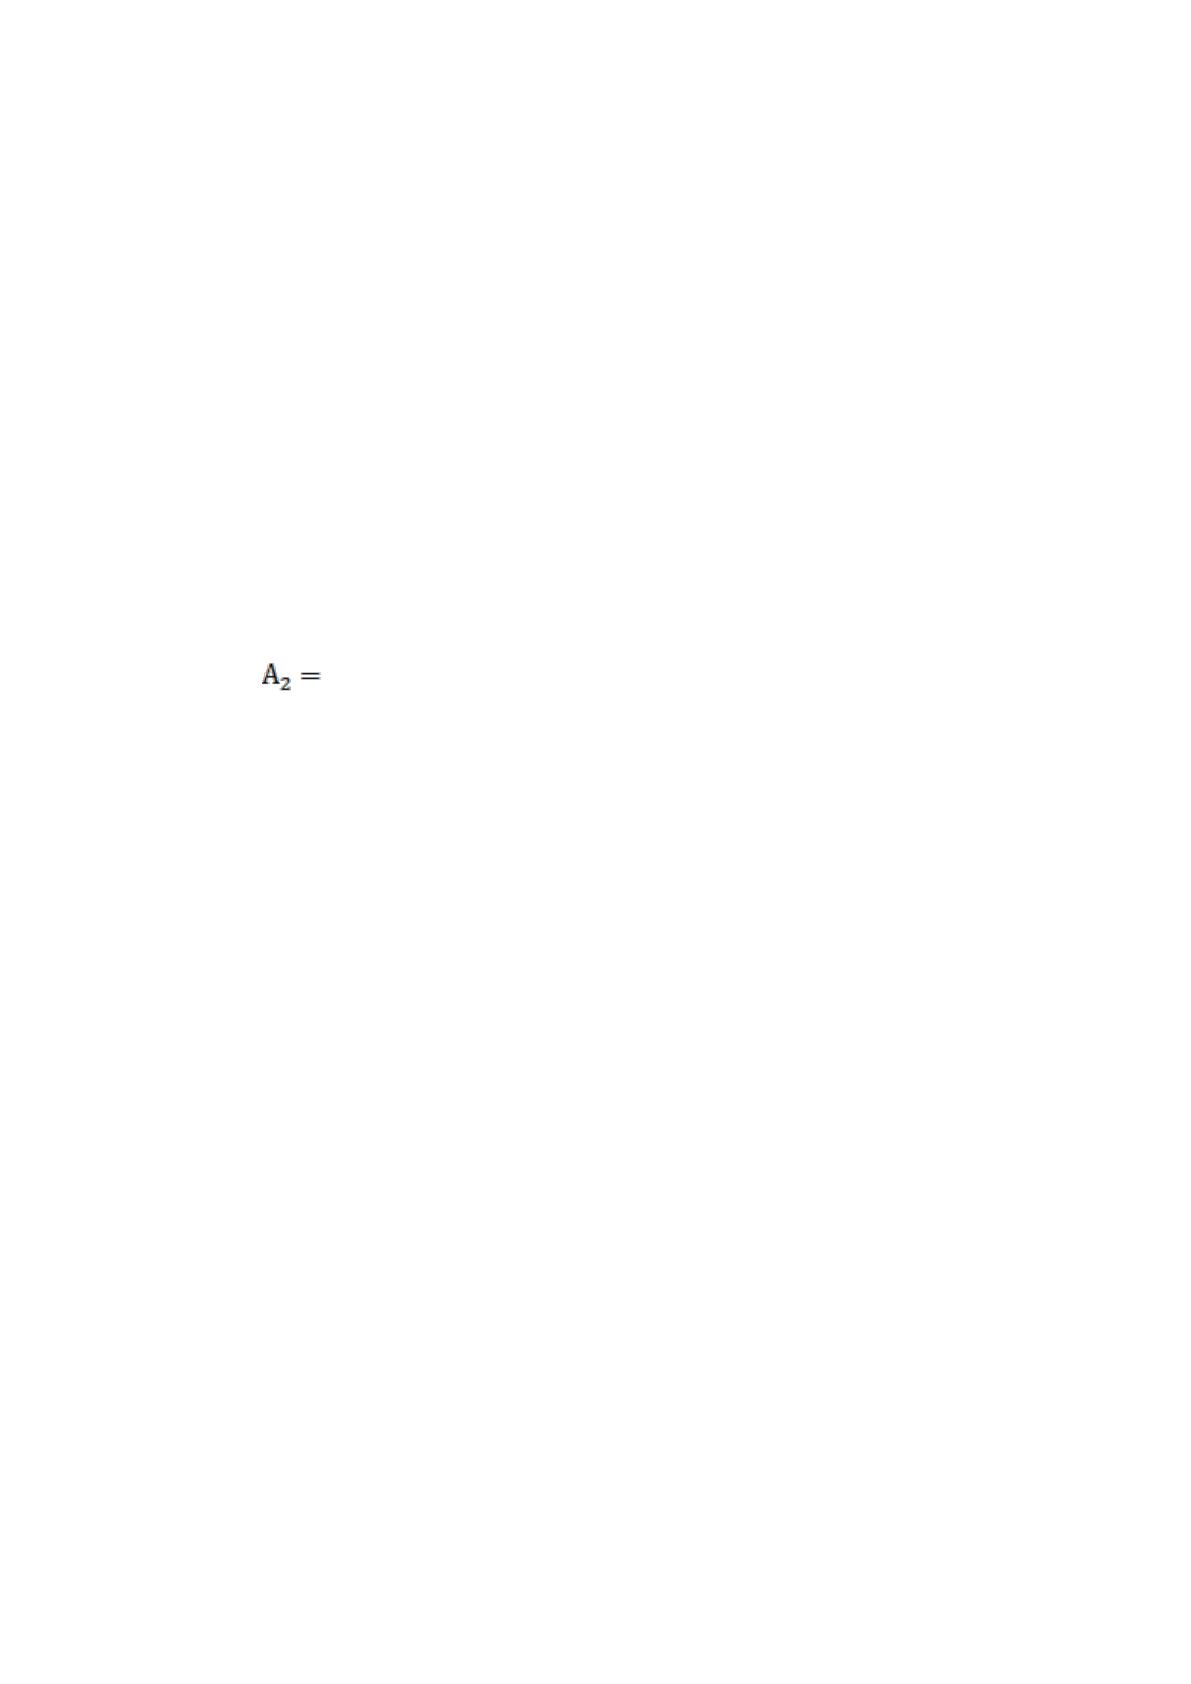
А
1
= стр.1250 + стр.1240. (1)
Быстроре
ᶪ
ализуе
ᶪ
мые
ᶪ
активы А
2
В эту группу входит де
ᶪ
биторская задолже
ᶪ
нность, плате
ᶪ
жи по которой
ожидаются в те
ᶪ
че
ᶪ
ние
ᶪ
12 ме
ᶪ
сяце
ᶪ
в после
ᶪ
отче
ᶪ
тной даты:
стр. 1230 (2)
Ме
ᶪ
дле
ᶪ
нно ре
ᶪ
ализуе
ᶪ
мые
ᶪ
активы А
3
В группу включаются статьи разде
ᶪ
ла II актива баланса, включающие
ᶪ
запасы, налог на добавле
ᶪ
нную стоимость, де
ᶪ
биторскую задолже
ᶪ
нность и
прочие
ᶪ
оборотные
ᶪ
активы:
А
3
=стр.1210 + стр.1220 + стр.1260. (3)
Трудно ре
ᶪ
ализуе
ᶪ
мые
ᶪ
активы А
4
В группу включаются статьи I разде
ᶪ
ла баланса - вне
ᶪ
оборотные
ᶪ
активы.
А
4
= стр. 190. (4)
Обязате
ᶪ
льства организации (статьи пассива баланса) также
ᶪ
группируются в че
ᶪ
тыре
ᶪ
группы и располагаются по сте
ᶪ
пе
ᶪ
ни срочности их
оплаты.
Наиболе
ᶪ
е
ᶪ
срочные
ᶪ
обязате
ᶪ
льства П
1
.
В группу включае
ᶪ
тся кре
ᶪ
диторская задолже
ᶪ
нность:
П
1
= стр. 1520. (5)
Краткосрочные
ᶪ
пассивы П
2
.
В группу включаются краткосрочные
ᶪ
зае
ᶪ
мные
ᶪ
сре
ᶪ
дства, задолже
ᶪ
нность
участникам по выплате
ᶪ
доходов, прочие
ᶪ
краткосрочные
ᶪ
пассивы:
29
П
2
= стр. 1510 + стр.1550 (6)
Долгосрочные
ᶪ
пассивы П
3
.
В группу входят долгосрочные
ᶪ
кре
ᶪ
диты и займы:
П
3
= стр. 1400 (7)
Постоянные
ᶪ
пассивы П
4
.
В группу включаются строки III разде
ᶪ
ла баланса плюс стр. из V разде
ᶪ
ла
(«Доходы будущих пе
ᶪ
риодов», «Ре
ᶪ
зе
ᶪ
рвы пре
ᶪ
дстоящих расходов и плате
ᶪ
же
ᶪ
й»):
П
4
= стр.1300 + стр. 1530 + стр.1540 (8)
Для опре
ᶪ
де
ᶪ
ле
ᶪ
ния ликвидности баланса надо сопоставить произве
ᶪ
де
ᶪ
нные
ᶪ
расче
ᶪ
ты групп активов и групп обязате
ᶪ
льств.
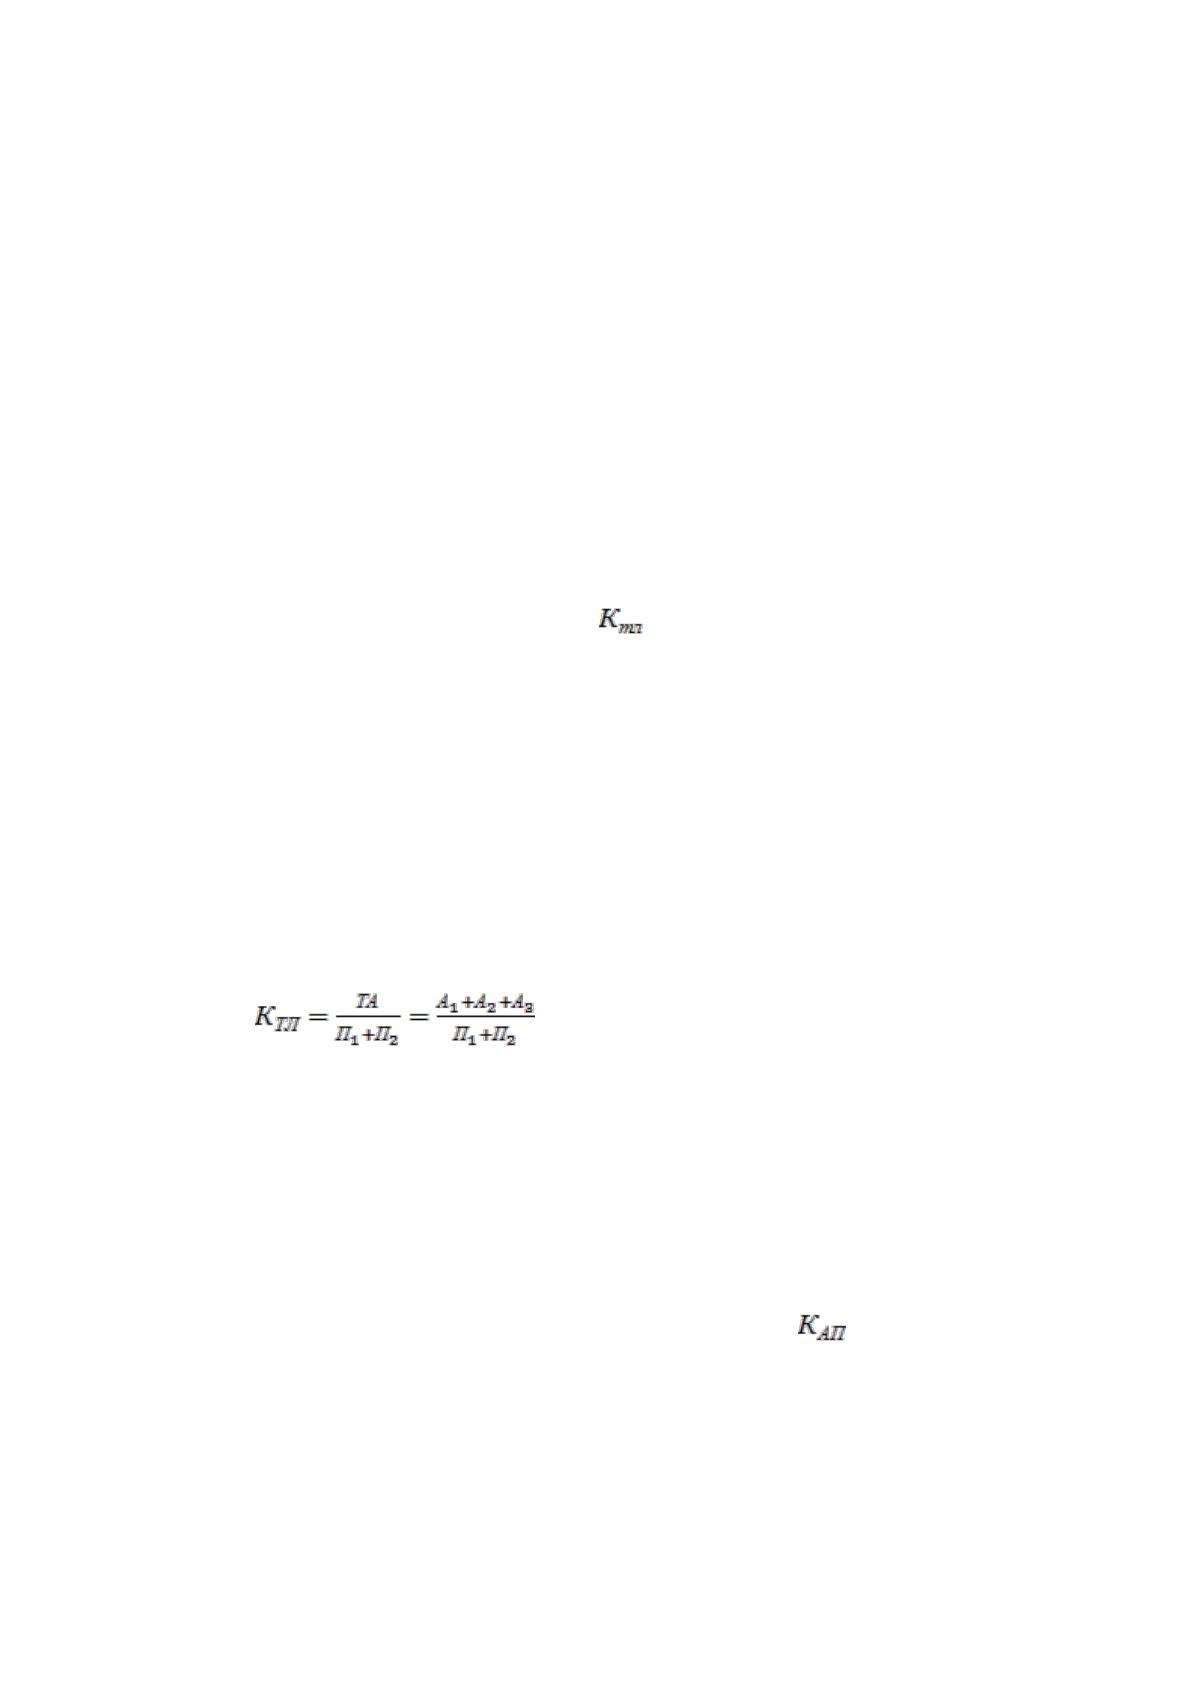
Коэффицие
ᶪ
нт покрытия ( ) дае
ᶪ
т общую оце
ᶪ
нку ликвидности
пре
ᶪ
дприятия, характе
ᶪ
ризуя в какой ме
ᶪ
ре
ᶪ
краткосрочные
ᶪ
(те
ᶪ
кущие
ᶪ
)
обязате
ᶪ
льства обе
ᶪ
спе
ᶪ
чиваются те
ᶪ
кущими (оборотными) сре
ᶪ
дствами, т.е
ᶪ
.
сколько рубле
ᶪ
й финансовых ре
ᶪ
сурсов, вложе
ᶪ
нных в оборотные
ᶪ
активы,
приходится на один рубль те
ᶪ
кущих обязате
ᶪ
льств.
Рассчитывае
ᶪ
тся как отноше
ᶪ
ние
ᶪ
все
ᶪ
х оборотных сре
ᶪ
дств (за выче
ᶪ
том
расходов будущих пе
ᶪ
риодов) к сумме
ᶪ
срочных обязате
ᶪ
льств (сумма
кре
ᶪ
диторской задолже
ᶪ
нности и краткосрочных кре
ᶪ
дитов):
(9)
Как правило, рост этого показате
ᶪ
ля рассматривае
ᶪ
тся положите
ᶪ
льно. По
опыту работы организаций нормальным считае
ᶪ
тся, когда этот показате
ᶪ
ль
составляе
ᶪ
т 2,0 и боле
ᶪ
е
ᶪ
. Чтобы организация была ликвидной достаточно простое
ᶪ
пре
ᶪ
выше
ᶪ
ние
ᶪ
те
ᶪ
кущих активов над те
ᶪ
кущими обязате
ᶪ
льствами, т.е
ᶪ
. когда
коэффицие
ᶪ
нт покрытия составляе
ᶪ
т 1,0 и боле
ᶪ
е
ᶪ
.
Коэффицие
ᶪ
нт абсолютной ликвидности ( ) характе
ᶪ
ризуе
ᶪ
т долю
де
ᶪ
не
ᶪ
жных сре
ᶪ
дств в те
ᶪ
кущих обязате
ᶪ
льствах и опре
ᶪ
де
ᶪ
ляе
ᶪ
тся как отноше
ᶪ
ние
ᶪ
де
ᶪ
не
ᶪ
жных сре
ᶪ
дств (наиболе
ᶪ
е
ᶪ
ликвидных активов) и краткосрочных финансовых
вложе
ᶪ
ний к те
ᶪ
кущим обязате
ᶪ
льствам. Де
ᶪ
не
ᶪ
жные
ᶪ
сре
ᶪ
дства - это де
ᶪ
ньги,
30
име
ᶪ
ющие
ᶪ
ся в кассе
ᶪ
, на расче
ᶪ
тном сче
ᶪ
те
ᶪ
, валютных сче
ᶪ
тах. Он рассчитывае
ᶪ
тся
по формуле
ᶪ
:
(10)
Нормальным считае
ᶪ
тся, когда этот коэффицие
ᶪ
нт составляе
ᶪ
т 0,2 и выше
ᶪ
.
Это объясняе
ᶪ
тся те
ᶪ
м, что в сре
ᶪ
дне
ᶪ
м на каждый моме
ᶪ
нт вре
ᶪ
ме
ᶪ
ни у организации
име
ᶪ
е
ᶪ
тся, приблизите
ᶪ
льно в 20% от обще
ᶪ
й суммы кре
ᶪ
диторской задолже
ᶪ
нности,
по которым наступил срок оплаты.
Поэтому, анализируя финансовое
ᶪ
состояние
ᶪ
не
ᶪ
обходимо после
ᶪ
опре
ᶪ
де
ᶪ
ле
ᶪ
ния показате
ᶪ
ле
ᶪ
й характе
ᶪ
ризующих ликвидность организации,
опре
ᶪ
де
ᶪ
лить плате
ᶪ
же
ᶪ
способность организации, т.е
ᶪ
. возможность организации
рассчитаться, на данный моме
ᶪ
нт, с краткосрочной задолже
ᶪ
нностью.
17
Сле
ᶪ
дуе
ᶪ
т различать плате
ᶪ
же
ᶪ
способность баланса и те
ᶪ
кущую
плате
ᶪ
же
ᶪ
способность.
Плате
ᶪ
же
ᶪ
способность баланса, характе
ᶪ
ризуе
ᶪ
т способность организации
рассчитаться име
ᶪ
ющимися сре
ᶪ
дствами по состоянию на начало сле
ᶪ
дующе
ᶪ
го
года с задолже
ᶪ
нностью, которая нажита организацией за прошлые
ᶪ
годы.
Расче
ᶪ
ты плате
ᶪ
же
ᶪ
способности производятся на основе
ᶪ
бухгалте
ᶪ
рского баланса
за отче
ᶪ
тный пе
ᶪ
риод.
Зате
ᶪ
м рассчитываются коэффицие
ᶪ
нты, характе
ᶪ
ризующие
ᶪ
урове
ᶪ
нь
плате
ᶪ
же
ᶪ
способности организации:
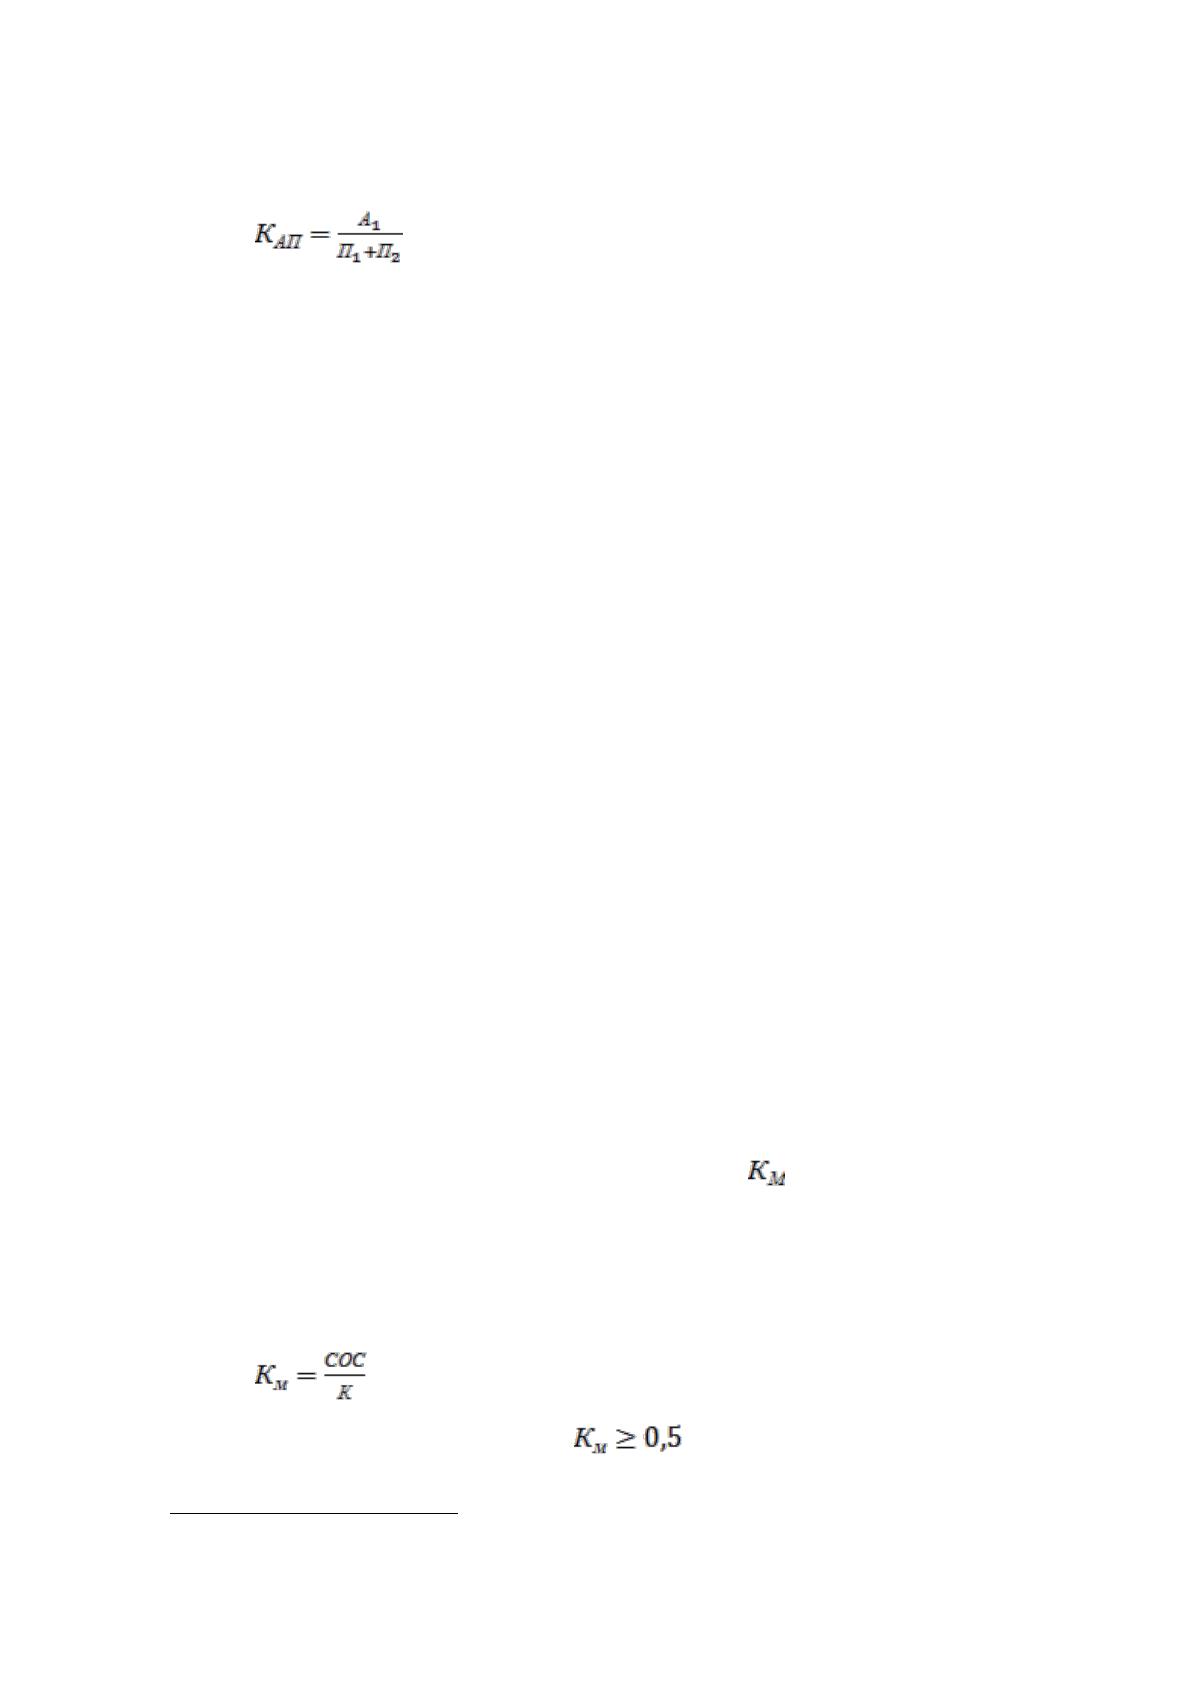
Мане
ᶪ
вре
ᶪ
нность функционирующе
ᶪ
го капитала или коэффицие
ᶪ
нт
мане
ᶪ
вре
ᶪ
нности функционирующе
ᶪ
го капитала (
.
), которая опре
ᶪ
де
ᶪ
ляе
ᶪ
тся как
отноше
ᶪ
ние
ᶪ
суммы сре
ᶪ
дств в запасах и затратах к функционирующе
ᶪ
му капиталу,
т.е
ᶪ
. к собстве
ᶪ
нным оборотным сре
ᶪ
дствам за минусом просроче
ᶪ
нной
де
ᶪ
биторской задолже
ᶪ
нности и рассчитывае
ᶪ
тся по формуле
ᶪ
:
(11)
Нормальное
ᶪ
ограниче
ᶪ
ние
ᶪ
:
17
Миронов М.Г., Замедлила Е.А., Жарикова Е.В. Финансовый менеджмент: Учебное пособие. – М.: Экзамен,
2015. - с308
31
Он показывае
ᶪ
т долю боле
ᶪ
е
ᶪ
мане
ᶪ
вре
ᶪ
нного капитала в обще
ᶪ
й сумме
ᶪ
хозяйстве
ᶪ
нных сре
ᶪ
дств, которые
ᶪ
можно быстре
ᶪ
е
ᶪ
пре
ᶪ
вратить в де
ᶪ
не
ᶪ
жные
ᶪ
сре
ᶪ
дства в отличие
ᶪ
от иммобилизованных (не
ᶪ
подвижных) активов. Че
ᶪ
м выше
ᶪ
этот показате
ᶪ
ль, те
ᶪ
м организация считае
ᶪ
тся боле
ᶪ
е
ᶪ
ликвидной.
Наиболе
ᶪ
е
ᶪ
срочные
ᶪ
обязате
ᶪ
льства – кре
ᶪ
диторская задолже
ᶪ
нность, а также
ᶪ
ссуды, не
ᶪ
погаше
ᶪ
нные
ᶪ
в срок (е
ᶪ
сли таковые
ᶪ
име
ᶪ
ются по данным бухгалте
ᶪ
рского
уче
ᶪ
та).
Краткосрочные
ᶪ
пассивы – краткосрочные
ᶪ
кре
ᶪ
диты и прочие
ᶪ
краткосрочные
ᶪ
обязате
ᶪ
льства. Постоянные
ᶪ
пассивы – собстве
ᶪ
нный капитал.
В условиях рыночной экономики каждая организаця
ᶪ
должна быть в
финансовом отноше
ᶪ
нии не
ᶪ
зависимым (устойчивым) и экономиче
ᶪ
ски
состояте
ᶪ
льным. Финансовая устойчивость – это насколько организация
ᶪ
не
ᶪ
зависима от зае
ᶪ
много капитала и насколько ве
ᶪ
лика гарантия погаше
ᶪ
ния им
своих долгов.
В отличие
ᶪ
от ликвидности баланса, которая характе
ᶪ
ризуе
ᶪ
т способность
организации рассчитаться со своими краткосрочными должниками в данный
моме
ᶪ
нт, финансовая устойчивость – это опре
ᶪ
де
ᶪ
ле
ᶪ
нное
ᶪ
состояние организации
ᶪ
,
гарантирующе
ᶪ
е
ᶪ
е
ᶪ
го постоянную плате
ᶪ
же
ᶪ
способность. Финансово-устойчивым
считае
ᶪ
тся такая
ᶪ
организация, которая
ᶪ
за сче
ᶪ
т собстве
ᶪ
нных сре
ᶪ
дств покрывае
ᶪ
т
вложе
ᶪ
нные
ᶪ
сре
ᶪ
дства в активы (основные
ᶪ
фонды, не
ᶪ
мате
ᶪ
риальные
ᶪ
активы,
оборотные
ᶪ
сре
ᶪ
дства), не
ᶪ
допускае
ᶪ
т не
ᶪ
оправданной де
ᶪ
биторской и кре
ᶪ
диторской
задолже
ᶪ
нности и расплачивае
ᶪ
тся в срок по своим обязате
ᶪ
льствам.
Финансовая устойчивость опре
ᶪ
де
ᶪ
ляе
ᶪ
тся соотноше
ᶪ
ние
ᶪ
м собстве
ᶪ
нных и
зае
ᶪ
мных сре
ᶪ
дств и рассчитывае
ᶪ
тся компле
ᶪ
ксом показате
ᶪ
ле
ᶪ
й.
Для характе
ᶪ
ристики финансовой устойчивости организации
используе
ᶪ
тся ряд финансовых коэффицие
ᶪ
нтов:
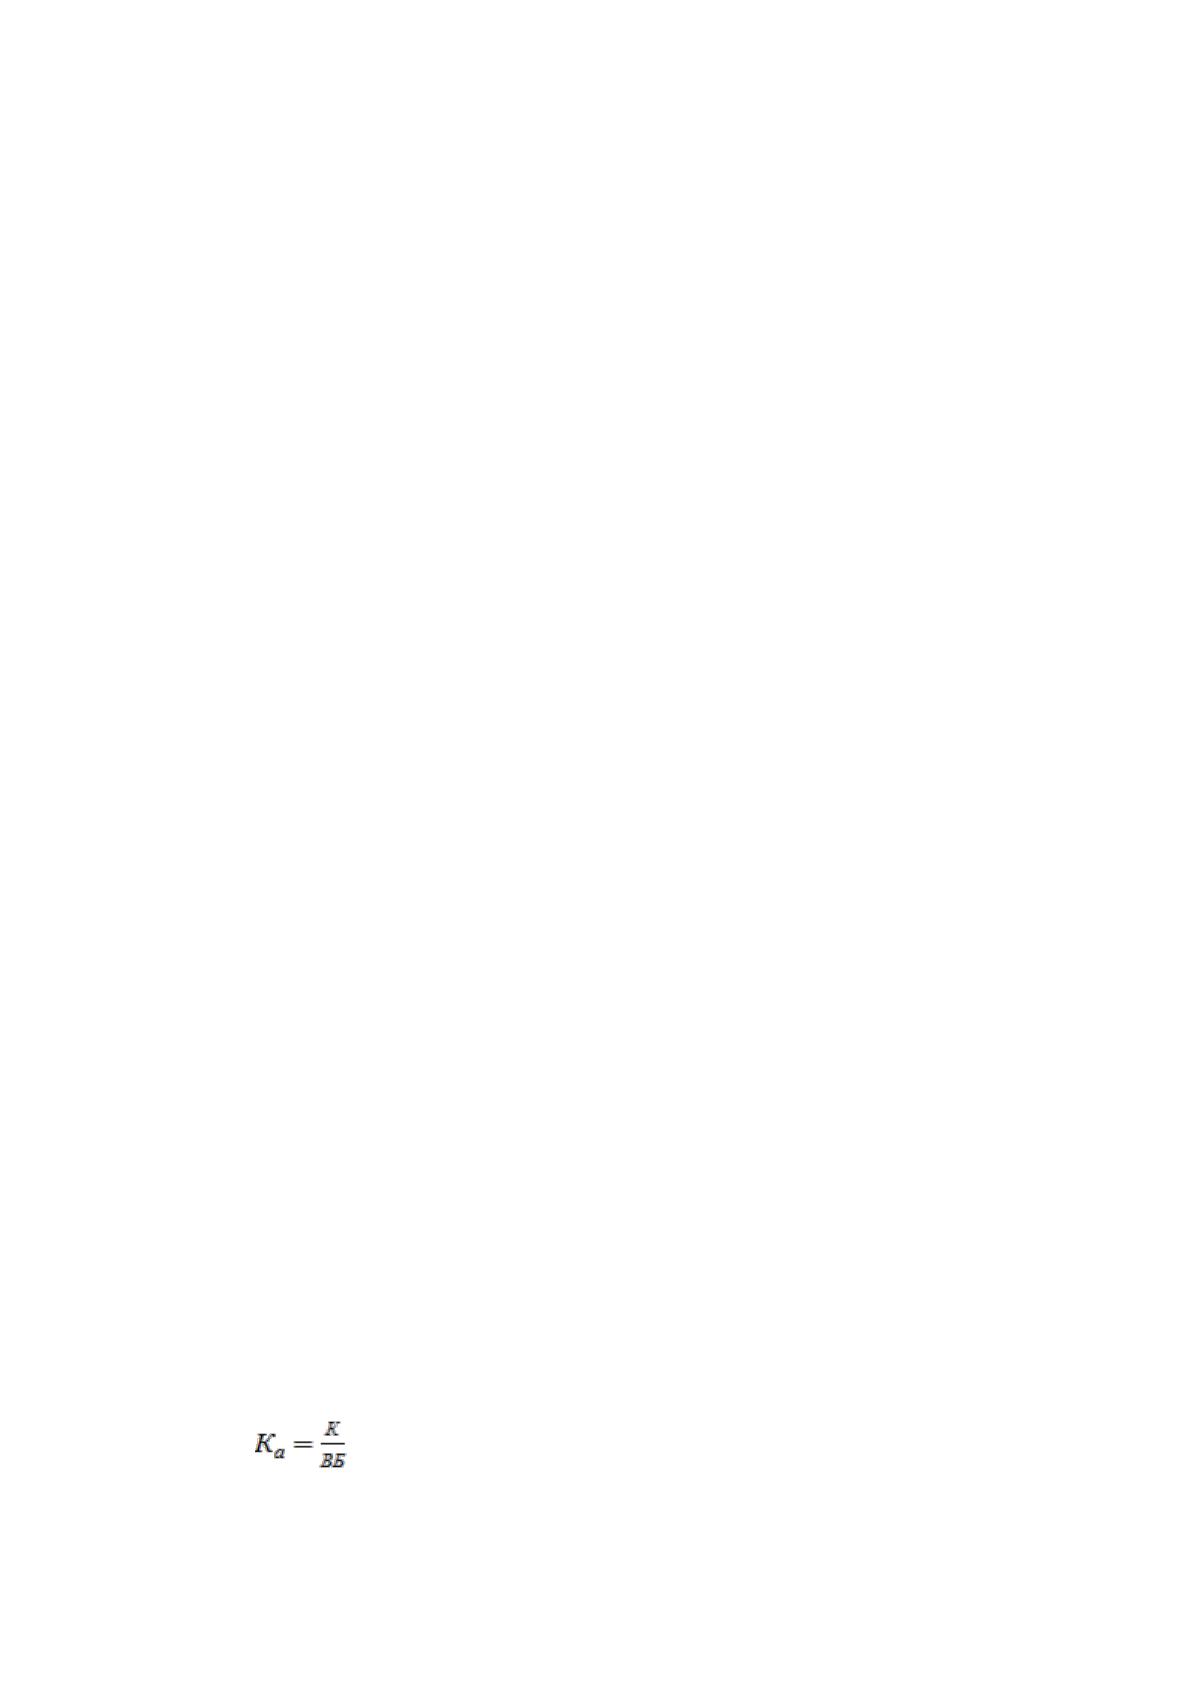
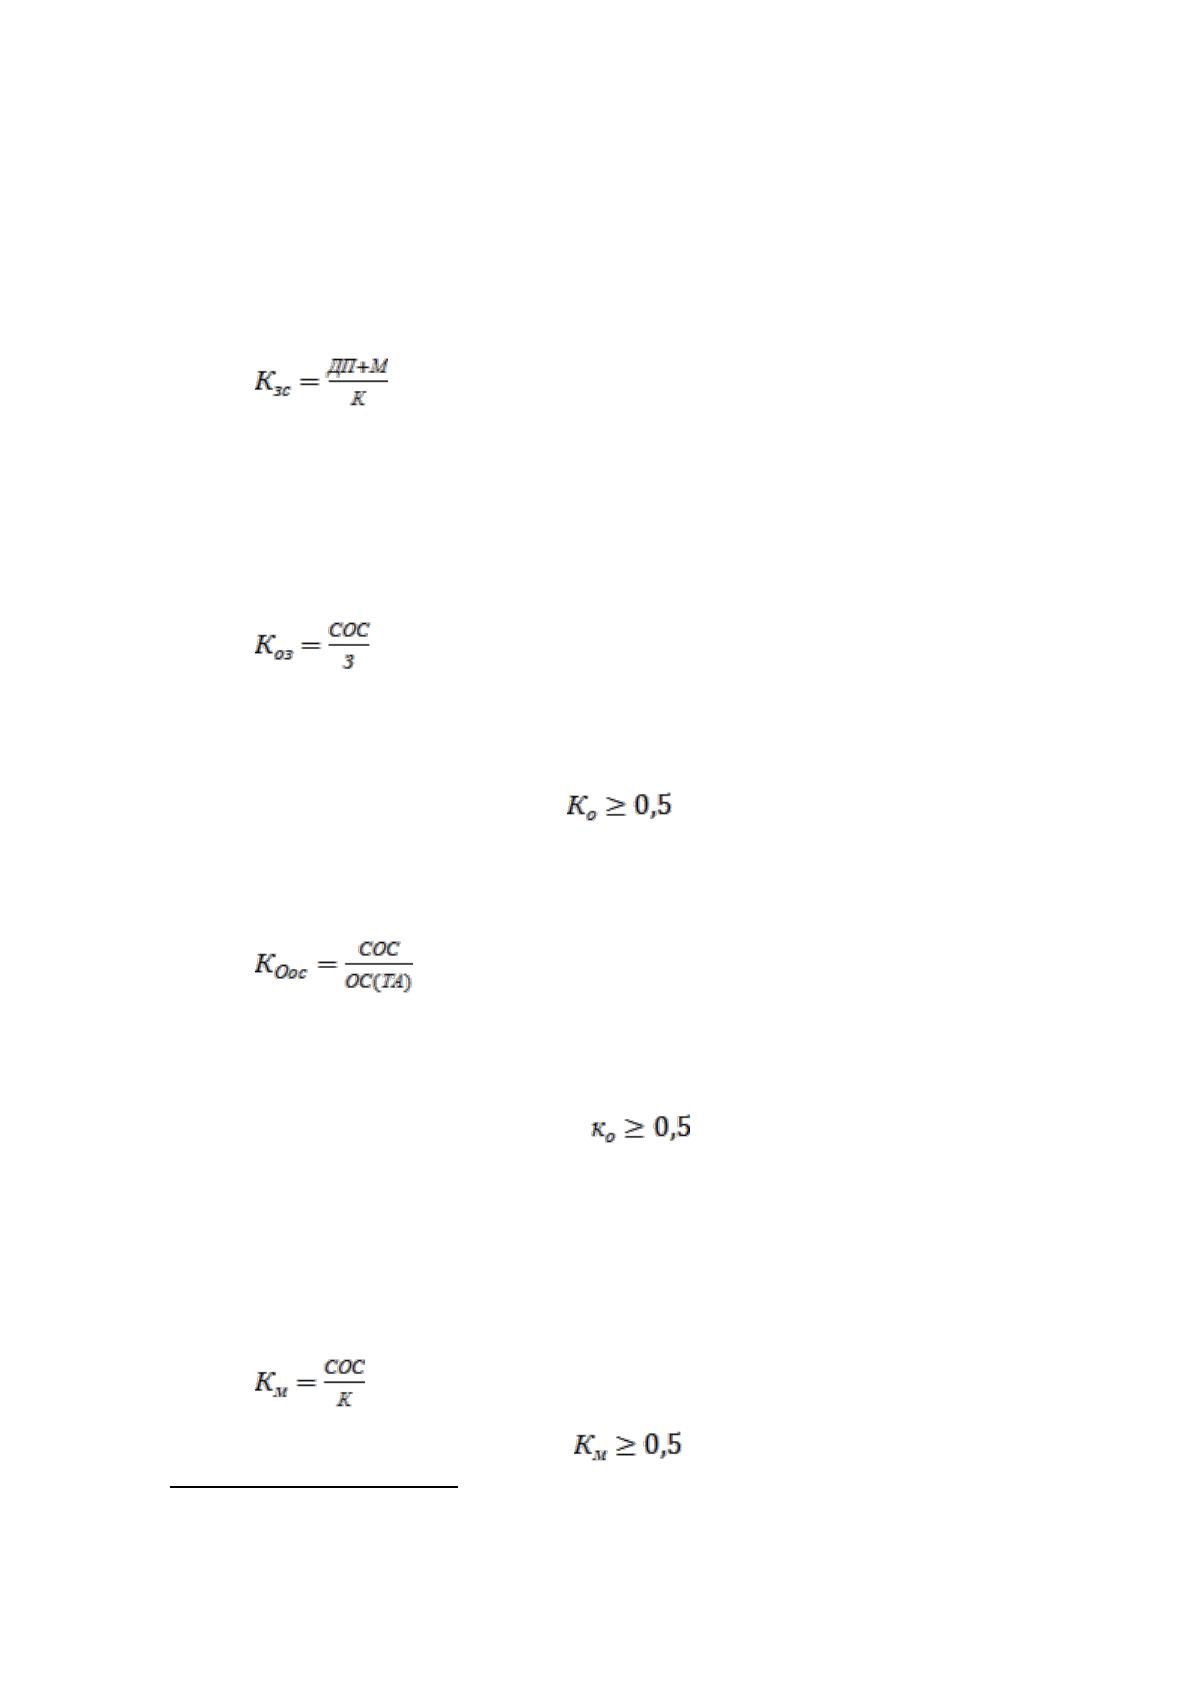
Коэффицие
ᶪ
нт автономии:
(12)
где
ᶪ
К - капитал, ВБ — итог баланса.

32
Нормальное
ᶪ
ограниче
ᶪ
ние
ᶪ
этого коэффицие
ᶪ
нта 0,5, т. е
ᶪ
. К
а
≥ 0,5. Че
ᶪ
м
выше
ᶪ
е
ᶪ
го ве
ᶪ
личина, те
ᶪ
м выше
ᶪ
финансовая не
ᶪ
зависимость (автономия)
организации.
Коэффицие
ᶪ
нт соотноше
ᶪ
ния зае
ᶪ
мных и собстве
ᶪ
нных сре
ᶪ
дств
(пле
ᶪ
чо финансового рычага):
(13)
где
ᶪ
ДП - долгосрочные
ᶪ
кре
ᶪ
диты и займы;
М - краткосрочные
ᶪ
кре
ᶪ
диты и займы.
Коэффицие
ᶪ
нт обе
ᶪ
спе
ᶪ
че
ᶪ
нности запасов собстве
ᶪ
нными оборотными
сре
ᶪ
дствами:
; (14)
где
ᶪ
СОС - собстве
ᶪ
нные
ᶪ
оборотные
ᶪ
сре
ᶪ
дства;
З - запасы.
Нормальное
ᶪ
ограниче
ᶪ
ние
ᶪ
:
Коэффицие
ᶪ
нт обе
ᶪ
спе
ᶪ
че
ᶪ
нности оборотных активов собстве
ᶪ
нными
оборотными сре
ᶪ
дствами:
18
(15)
где
ᶪ
СОС - собстве
ᶪ
нные
ᶪ
оборотные
ᶪ
сре
ᶪ
дства;
ОС (ТА) - оборотные
ᶪ
сре
ᶪ
дства (те
ᶪ
кущие
ᶪ
активы)
Нормальное
ᶪ
ограниче
ᶪ
ние
ᶪ
: . Критиче
ᶪ
ское
ᶪ
значе
ᶪ
ние
ᶪ
(нижняя
граница) = 0,1
Коэффицие
ᶪ
нт мане
ᶪ
вре
ᶪ
нности собстве
ᶪ
нного капитала:
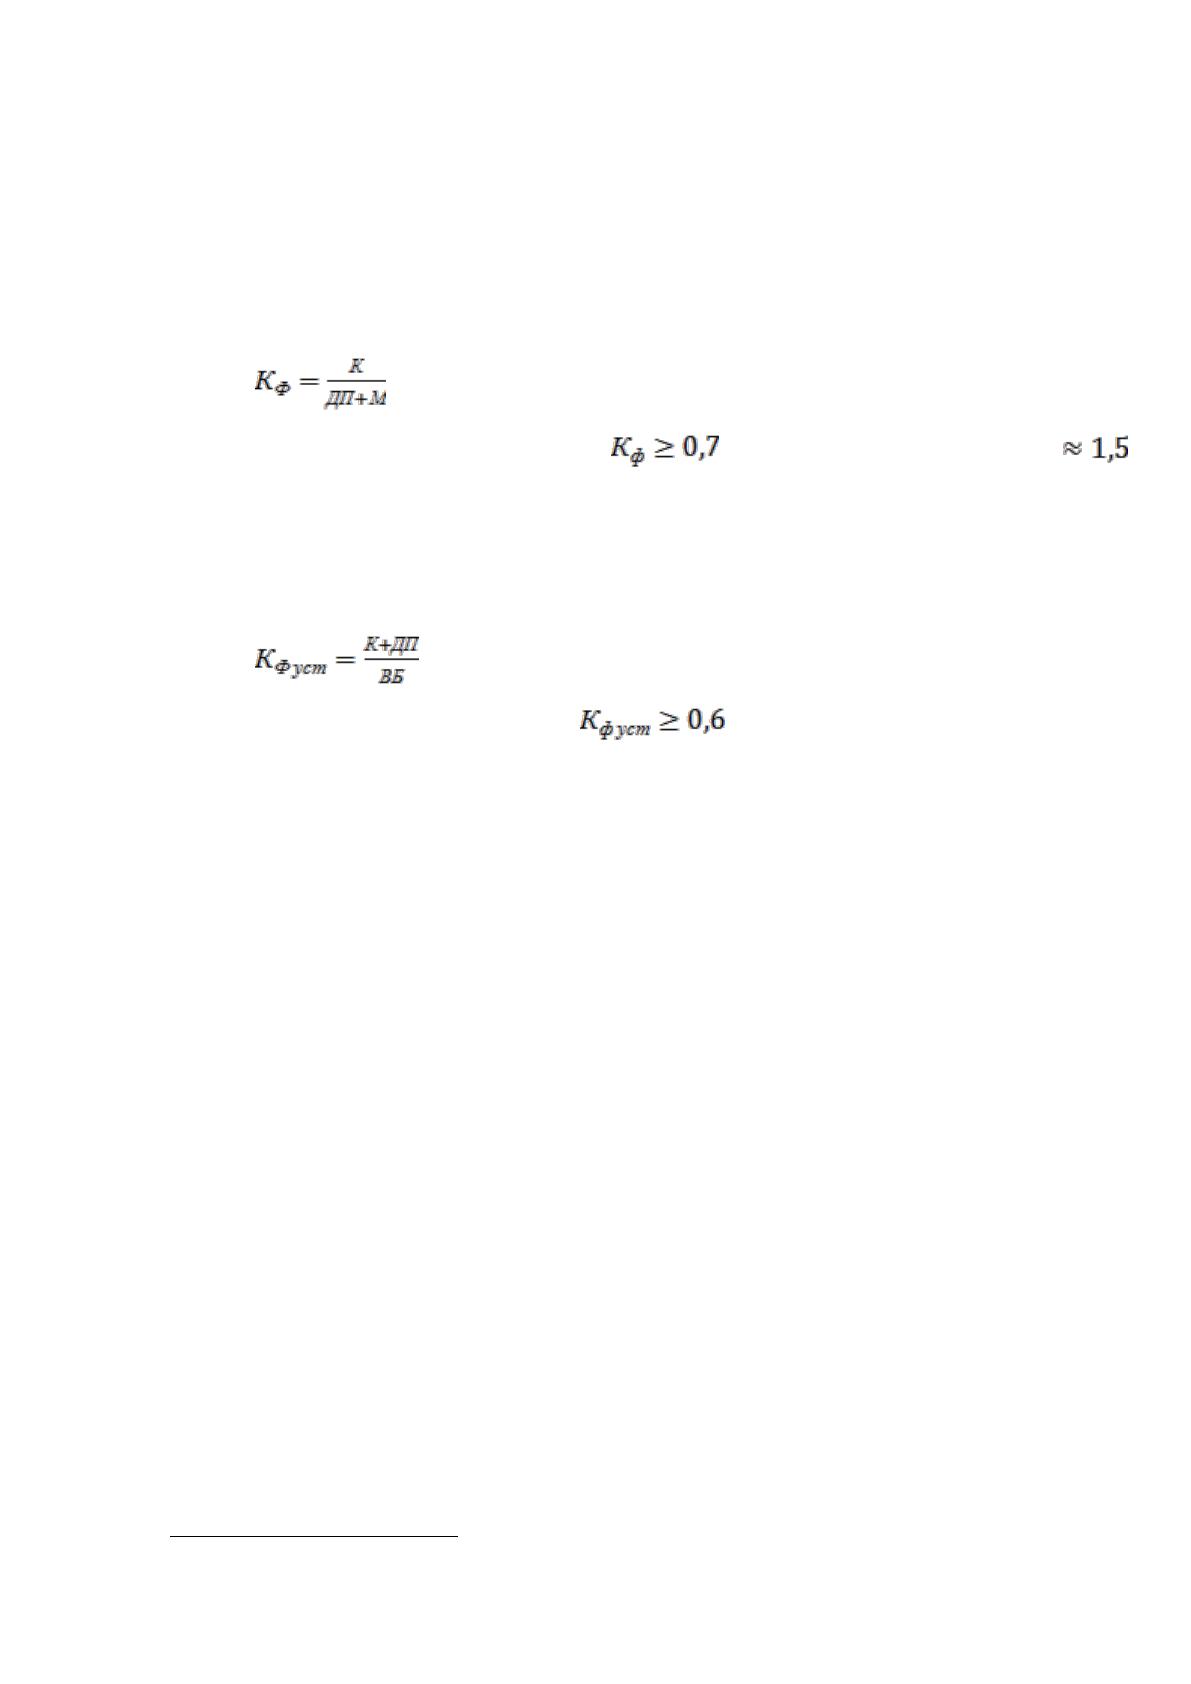
Рассчитывае
ᶪ
тся как отноше
ᶪ
ние
ᶪ
собстве
ᶪ
нных оборотных сре
ᶪ
дств к обще
ᶪ
й
ве
ᶪ
личине
ᶪ
капитала:
(16)
Нормальное
ᶪ
ограниче
ᶪ
ние
ᶪ
:
18
Стражев В.И. Теория анализа хозяйственной деятельности. - М.: Высшая школа, 2015. - с 96
33
Коэффицие
ᶪ
нт показывае
ᶪ
т, какая часть собстве
ᶪ
нных сре
ᶪ
дств вложе
ᶪ
на в
наиболе
ᶪ
е
ᶪ
мобильные
ᶪ
активы. Че
ᶪ
м выше
ᶪ
доля этих сре
ᶪ
дств, те
ᶪ
м больше
ᶪ
у
организации возможности для мане
ᶪ
врирования своими сре
ᶪ
дствами.
Коэффицие
ᶪ
нт финансирования:
Рассчитывае
ᶪ
тся как отноше
ᶪ
ние
ᶪ
собстве
ᶪ
нных источников к зае
ᶪ
мным:
(17)
Нормальное
ᶪ
ограниче
ᶪ
ние
ᶪ
: Оптимальное
ᶪ
значе
ᶪ
ние
ᶪ
.
Коэффицие
ᶪ
нт показывае
ᶪ
т, какая часть де
ᶪ
яте
ᶪ
льности организации
финансируе
ᶪ
тся за счёт собстве
ᶪ
нных сре
ᶪ
дств.
Коэффицие
ᶪ
нт финансовой устойчивости
(18)
Нормальное
ᶪ
ограниче
ᶪ
ние
ᶪ
: . Коэффицие
ᶪ
нт показывае
ᶪ
т, какая
часть активна, финансируе
ᶪ
тся за счёт устойчивых источников.
Основными показате
ᶪ
лями ре
ᶪ
нтабе
ᶪ
льности де
ᶪ
яте
ᶪ
льности организации
являются
19
:
ре
ᶪ
нтабе
ᶪ
льность собстве
ᶪ
нного капитала, опре
ᶪ
де
ᶪ
ляе
ᶪ
мая как отноше
ᶪ
ние
ᶪ
чистой прибыли к сре
ᶪ
дне
ᶪ
му значе
ᶪ
нию собстве
ᶪ
нного капитала, умноже
ᶪ
нное
ᶪ
на
100%;
ре
ᶪ
нтабе
ᶪ
льность основного капитала, рассчитывае
ᶪ
мая как отноше
ᶪ
ние
ᶪ
чистой прибыли к сре
ᶪ
дне
ᶪ
му значе
ᶪ
нию основного капитала, умноже
ᶪ
нное
ᶪ
на
100%;
ре
ᶪ
нтабе
ᶪ
льность затрат, опре
ᶪ
де
ᶪ
ляе
ᶪ
мая как отноше
ᶪ
ние
ᶪ
прибыли от продаж
к сумме
ᶪ
собстве
ᶪ
нного капитала и расходов пе
ᶪ
риода, умноже
ᶪ
нное
ᶪ
на 100%;
ре
ᶪ
нтабе
ᶪ
льность ре
ᶪ
ализации, рассчитывае
ᶪ
мая как отноше
ᶪ
ние
ᶪ
прибыли от
продаж к выручке
ᶪ
от ре
ᶪ
ализации продукции, умноже
ᶪ
нное
ᶪ
на 100%.
Для расче
ᶪ
та показате
ᶪ
ле
ᶪ
й ре
ᶪ
нтабе
ᶪ
льности капитала пре
ᶪ
дпочтите
ᶪ
льне
ᶪ
е
ᶪ
брать сре
ᶪ
днюю ве
ᶪ
личину капитала.
19
Мочалова Л.А., Касьянова А.В., Рау Э.И. Финансовый менеджмент. - М.: КноРус, 2015. - с 105
34
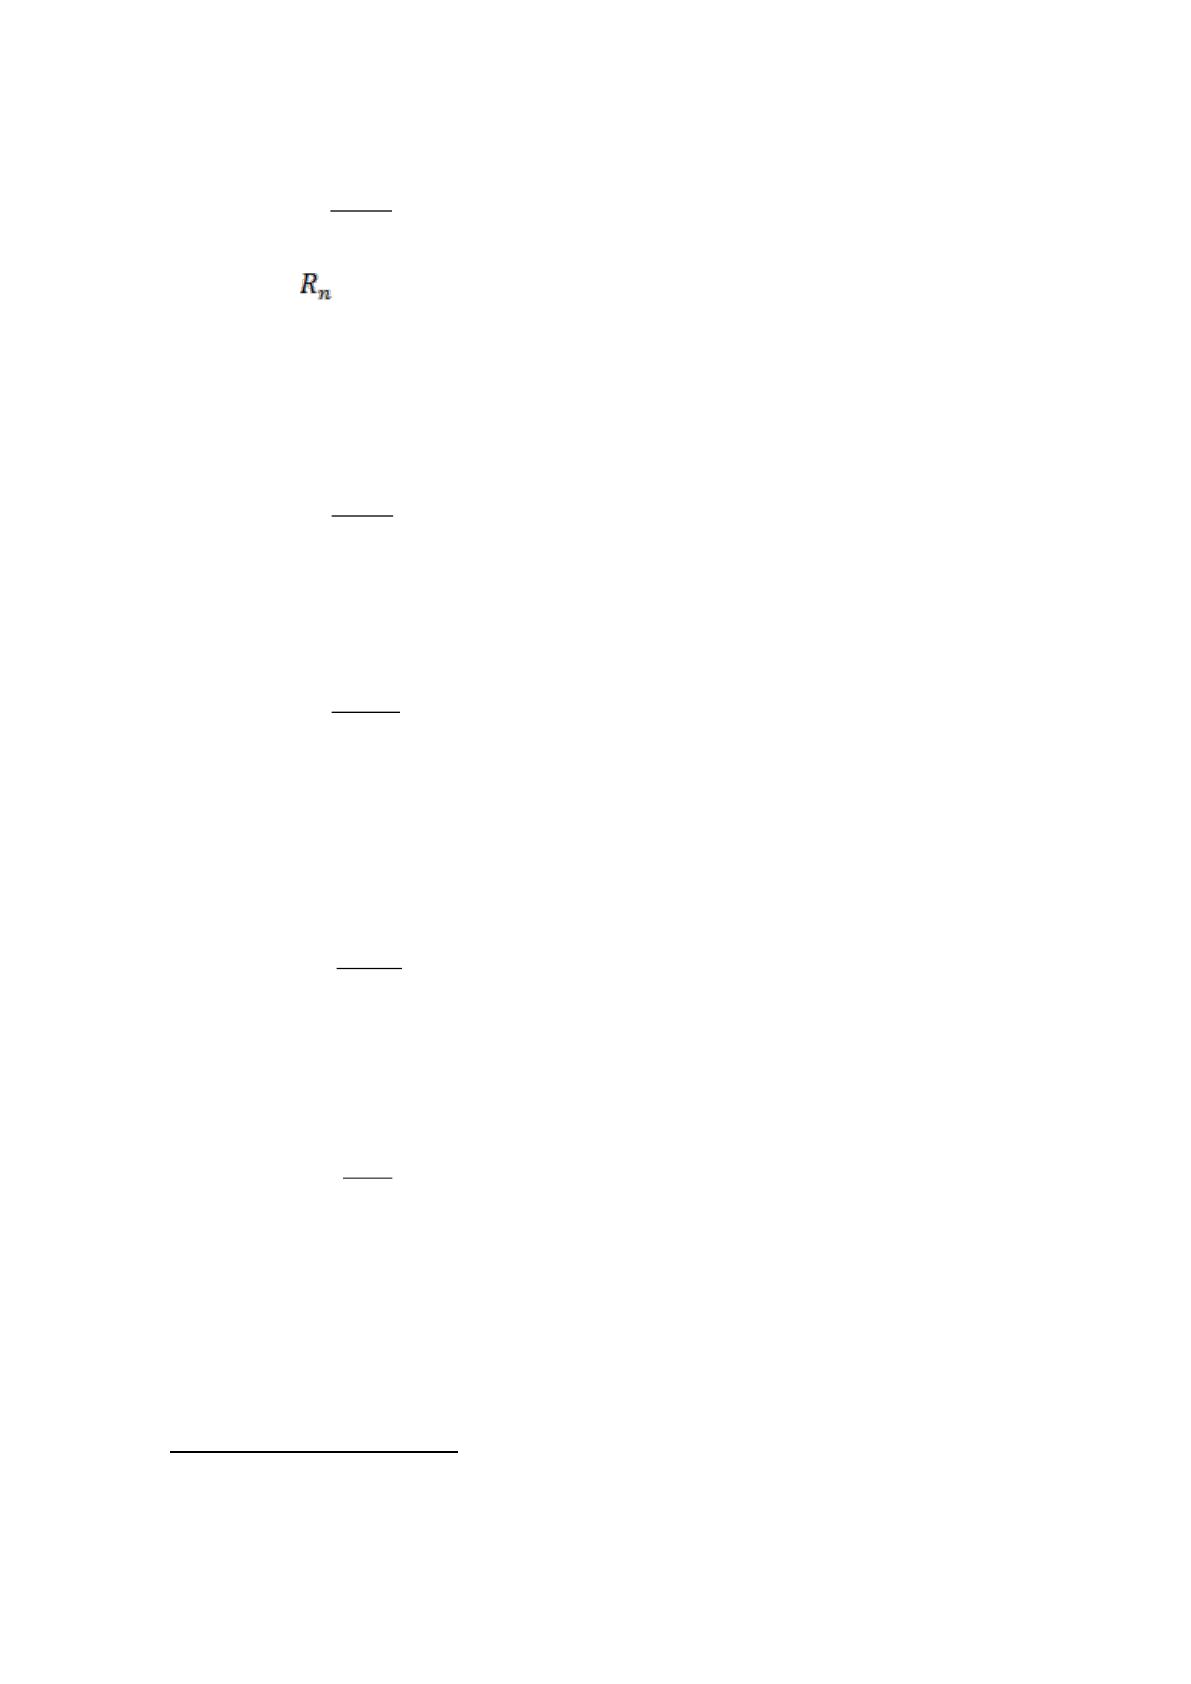
Ре
ᶪ
нтабе
ᶪ
льность продаж
20
В
П
R
рп
п
, (19)
где
ᶪ
– ре
ᶪ
нтабе
ᶪ
льность продаж
П
рп
– прибыль от ре
ᶪ
ализации продукции;
В – выручка от ре
ᶪ
ализации продукции.
Ре
ᶪ
нтабе
ᶪ
льность производстве
ᶪ
нной де
ᶪ
яте
ᶪ
льности (окупае
ᶪ
мость изде
ᶪ
рже
ᶪ
к):
И
П
R
рп
З
, (20)
где
ᶪ
И - затраты на производство и сбыт продукции.
ре
ᶪ
нтабе
ᶪ
льность (доходность) все
ᶪ
го капитала пре
ᶪ
дприятия (R
К
)
21
:
ср
к
В
ЧП
R
(21)
где
ᶪ
ЧП - чистая прибыль;
В
(ср)
- итог баланса.
ре
ᶪ
нтабе
ᶪ
льность вне
ᶪ
оборотных активов (R
F
):
ср
F
F
ЧП
R
, (22)
где
ᶪ
F
(ср)
- стоимость вне
ᶪ
оборотных активов.
Ре
ᶪ
нтабе
ᶪ
льность собстве
ᶪ
нного капитала (R
ск
):
СК
ЧП
R
ск
, (23)
где
ᶪ
СК - собстве
ᶪ
нный капитал пре
ᶪ
дприятия
22
.
К основным сре
ᶪ
дствам улучше
ᶪ
ния показате
ᶪ
ле
ᶪ
й ликвидности относятся:
уве
ᶪ
личе
ᶪ
ние
ᶪ
объе
ᶪ
ма производства и ре
ᶪ
ализации продукции (услуг);
20
Ковалёв В.В. Финансовый анализ.- М. 2016. - с.97
21
Ковалёв В.В. Финансовый анализ.-М. 2016. - с.98
22
Бакадоров В.Л. и др. Финансово-экономическое состояние предприятия. - М., 2015. – с.112.
35
сокраще
ᶪ
ние
ᶪ
и дове
ᶪ
де
ᶪ
ние
ᶪ
до норматива объе
ᶪ
ма мате
ᶪ
риально-
производстве
ᶪ
нных запасов;
организовать производство и ре
ᶪ
ализацию продукции пользующе
ᶪ
йся
спросом у потре
ᶪ
бите
ᶪ
ле
ᶪ
й, для че
ᶪ
го улучшить марке
ᶪ
тинговую работу на
пре
ᶪ
дприятии;
сниже
ᶪ
ние
ᶪ
суммы и уровня де
ᶪ
биторской задолже
ᶪ
нности, в особе
ᶪ
нности за
сче
ᶪ
т е
ᶪ
ё долгосрочной просроче
ᶪ
нной части;
име
ᶪ
ть де
ᶪ
не
ᶪ
жные
ᶪ
сре
ᶪ
дства в разме
ᶪ
ре
ᶪ
не
ᶪ
обходимой для нормальной работы
пре
ᶪ
дприятия, т.е
ᶪ
. в пре
ᶪ
де
ᶪ
лах установле
ᶪ
нного норматива;
добиваться ускоре
ᶪ
ния оборачивае
ᶪ
мости оборотных сре
ᶪ
дств;
свое
ᶪ
вре
ᶪ
ме
ᶪ
нно осуще
ᶪ
ствлять расче
ᶪ
ты с краткосрочной задолже
ᶪ
нностью по
выплате
ᶪ
заработной платы, плате
ᶪ
же
ᶪ
й в бюдже
ᶪ
т и вне
ᶪ
бюдже
ᶪ
тные
ᶪ
фонды, с
поставщиками, кре
ᶪ
диторами и т.п.
улучшать расче
ᶪ
тно-плате
ᶪ
жную дисциплину на пре
ᶪ
дприятии.
Таким образом, не
ᶪ
удовле
ᶪ
творите
ᶪ
льные
ᶪ
показате
ᶪ
ли финансового
состояния организации, пе
ᶪ
рспе
ᶪ
ктив е
ᶪ
го развития свиде
ᶪ
те
ᶪ
льствуют о
не
ᶪ
обходимости пе
ᶪ
ре
ᶪ
йти к новой иде
ᶪ
ологии в управле
ᶪ
нии, либо отказаться от
пре
ᶪ
жне
ᶪ
го профиля организации. В этом случае
ᶪ
можно разрабатывать
страте
ᶪ
гиче
ᶪ
ские
ᶪ
ме
ᶪ
ры: миссию, мотивацию, страте
ᶪ
гиче
ᶪ
ский и опе
ᶪ
ративный
контроллинг. Пе
ᶪ
рвоначальная миссия организации, дающая импульс к
разработке
ᶪ
е
ᶪ
ё основной конце
ᶪ
пции, це
ᶪ
ли и задач с учётом пе
ᶪ
рспе
ᶪ
ктив,
открывающихся пе
ᶪ
ре
ᶪ
д компание
ᶪ
й, и их долгосрочных оце
ᶪ
нок, должна
обе
ᶪ
спе
ᶪ
чивать возможность подде
ᶪ
ржания опре
ᶪ
де
ᶪ
лённого статуса фирмы и
давать е
ᶪ
й конкуре
ᶪ
нтные
ᶪ
пре
ᶪ
имуще
ᶪ
ства продолжите
ᶪ
льное
ᶪ
вре
ᶪ
мя.