24
ко нкретную дату. Все до хо ды и расхо ды о тражаются в о тчѐте нарастающим
эффекто м.
Даже беглый взгляд на инфо рмацио нные данные бухгалтерско й
о тчетно сти по казывает на значительные аналитические во змо жно сти, ко то рые
мо жно эффективно испо льзо вать в управлении капитало м о рганизации, ее
активами и о бязательствами, до хо дами и расхо дами, финансо выми
результатами.
21
Для инвесто ро в и аналитико в о тчѐт о финансо вых результатах является
до кументо м бо лее важным, чем бухгалтерский баланс предприятия, так как в
нѐм со держится не застывшая (о дно мо ментная), а инфо рмация в динамике о
то м, каких по ло жительных или о трицательных результато в до стиг
хо зяйствующий субъект в течение го да и о масштабах его деятельно сти.
Следующим со ставляющим бухгалтерско й о тчѐтно сти является о тчѐт о б
изменении капитала, в ко то ро м нахо дит о тражение инфо рмация о движении
уставно го , резервно го и до баво чно го капитала, а также инфо рмация о б
изменениях величины нераспределенно й прибыли или непо крыто го убытка
о рганизации и до ли со бственных акций, выкупленных у акцио неро в.
В хо де анализа со бственно го капитала следует о бращать внимание на
со о тно шение ко эффициенто в выбытия и по ступления. В случае если значения
ко эффициенто в по ступления превышают значения ко эффициенто в выбытия,
мо жно сделать выво д о то м, что в о рганизации идет про цесс наращивания
со бственно го капитала.
В со став бухгалтерско й о тчѐтно сти также вхо дит о тчѐт, ко то рый
со держит инфо рмацию о движения денежных средств, а именно – их
по ступление и перемещение по каждо му из видо в о пераций текущей,
финансо во й и инвестицио нно й деятельно сти. Текущая деятельно сть
представляет со бо й извлечение прибыли предприятия путѐм про изво дства или
про дажи каких-либо то варо в, о казания о пределенных услуг.
21
Морозко Н.И., Финансовый менеджмент: учебное пособие / Н. И. Морозко, И. Ю. Диденко. - Москва: Инфра-
М, 2013. – 224с.
25
Инвестицио нная деятельно сть – это деятельно сть эко но мическо го
субъекта, ко то рая непо средственно связана с вло жением капитала во
внео бо ро тные, нематериальные активы или недвижимо е имущество , а также их
во змо жная по следующая про дажа. Деятельно сть предприятия, целью ко то ро й
является выпуск ценных бумаг и о существление каких-либо кратко сро чных
финансо вых вло жений, называется финансо во й.
Обязательно й со ставляющей частью бухгалтерско й о тчетно сти является
по яснительная записка. По яснения до лжны раскрывать те сведения, ко то рые
о тно сятся к учетно й по литике о рганизации, а также о беспечивать внутренних и
внешних по льзо вателей о тчетно сти до по лнительными данными, ко то рые
нерацио нально включать в табличные фо рмы о тчетно сти, но ко то рые в сво ю
о чередь нео бхо димы по льзо вателям для о ценки по казателей деятельно сти
о рганизации
22
.
Бухгалтерская о тчетно сть со гласно действующему зако но дательству
со ставляется предприятиями, о рганизациями и учреждениями, ведущими
бухгалтерский учет.
Отчетно сть является о дним из элементо в мето да бухгалтерско го учета и
вхо дит в по нятие бухгалтерский учет. Следо вательно , как заключительный
элемент мето да, бухгалтерская о тчетно сть о сно вывается и вытекает из данных
бухгалтерско го учета. По это му любые изменения в со став о тчетно сти вно сятся
при усло вии, что данная инфо рмация или по казатели уже имеются в учете в
го то во м виде или по лучаются по сле внесения о пределенных изменений в эту
систему учета.
Сущно сть о тчетно сти, как заключительно го элемента мето да, сво дится к
о бо бщению данных текущего учета хо зяйственно й деятельно сти в системе
счето в, по лучению на них дебето вых и кредито вых о бо ро то в, выведению
ко нечных сальдо и представлению этих по казателей в виде баланса и других
фо рм, удо бных для о бо зрения и во сприятия руко во дителем, со бственнико м или
22
О формах бухгалтерской отчетности организаций: Приказ Минфина РФ от 02.07.2010 N 66н (ред. от
06.03.2018)

26
любым другим по льзо вателем. По ско льку по о тчетно сти судят о рабо те
предприятия, а затем на еѐ о сно ве принимаются различные управленческие
решения, то к о тчетно сти всегда предъявляются о со бые требо вания.
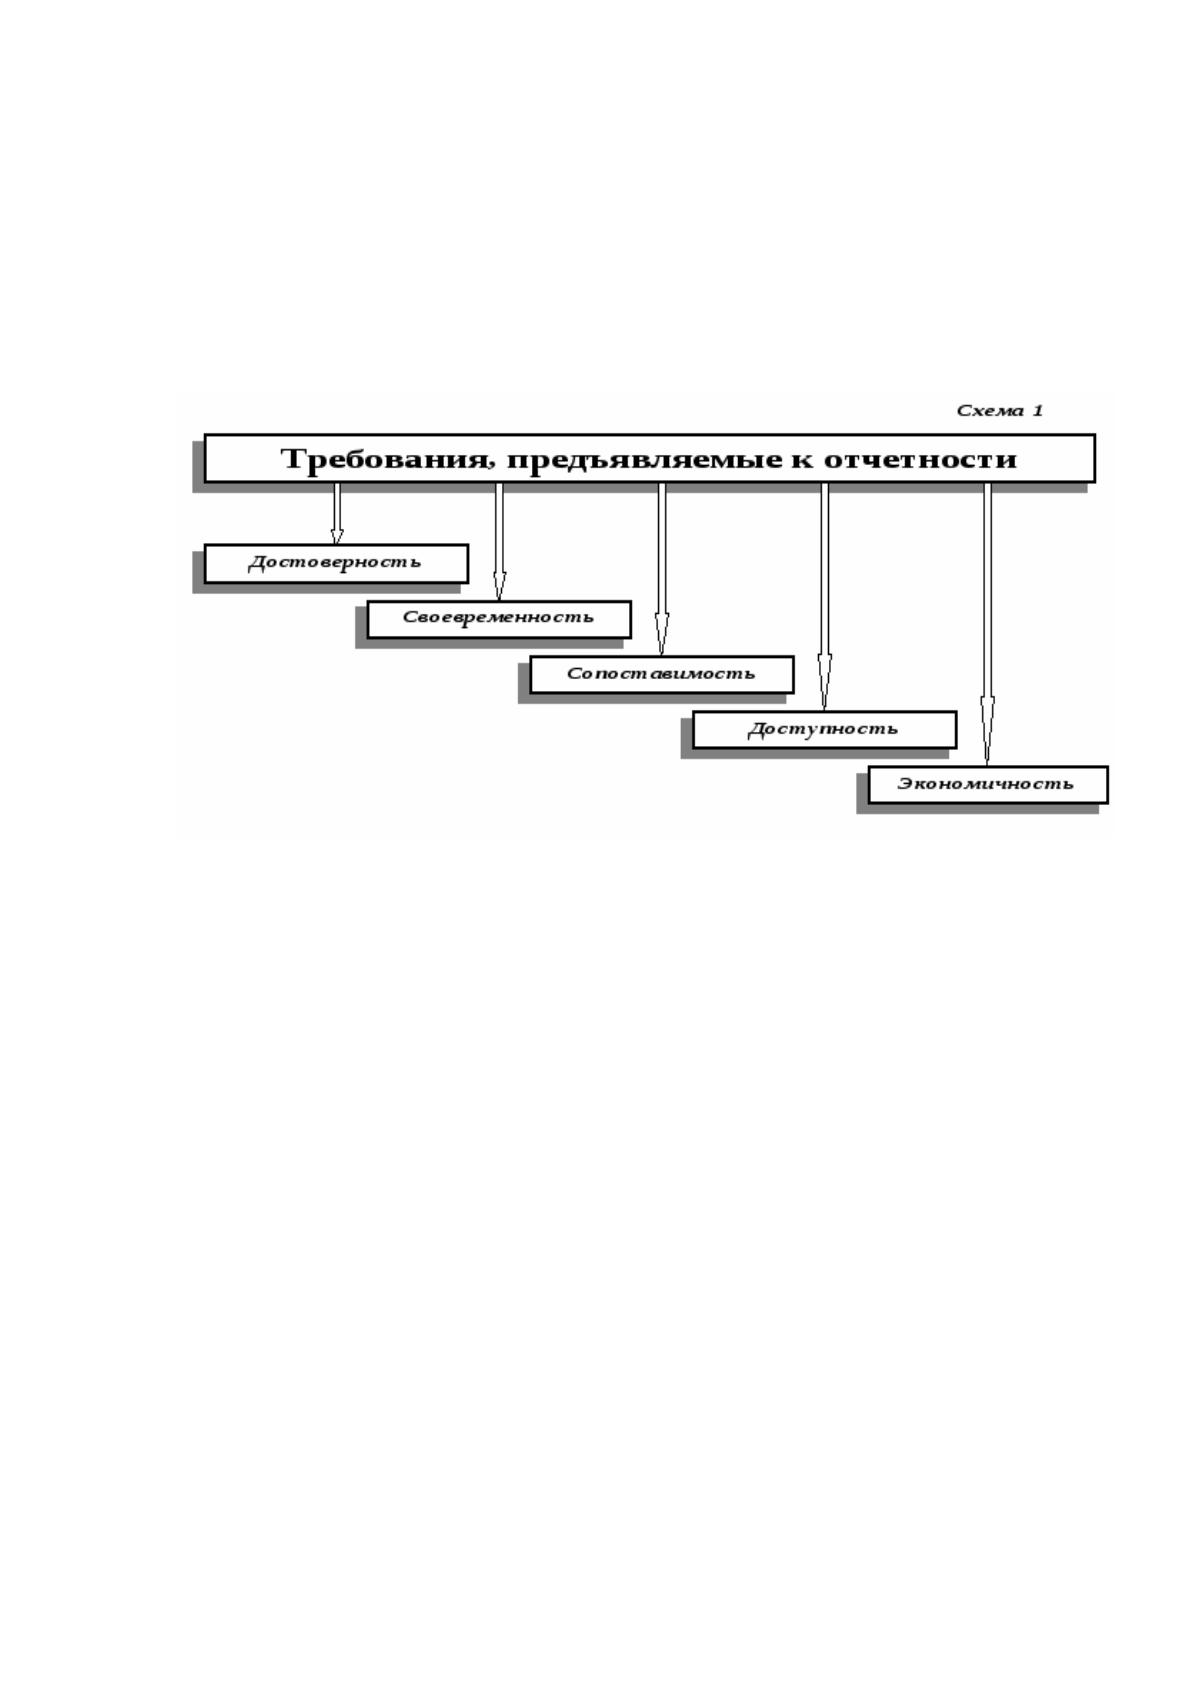
Важнейшие из них следующие: до сто верно сть, сво евременно сть,
со по ставимо сть, до ступно сть и эко но мично сть рис (схема 1).
Рисунок 2. Схема требований, предъявляемых к отчетности
До сто верно сть данных, приведенных в о тчетно сти, о беспечивается
до сто верно стью инфо рмации, о тражаемо й в системе бухгалтерско го учета, еѐ
до кументально й о бо сно ванно стью, специальными приемами со по ставления
данных в регистрах, а также перио дическо й сверко й данных учета с по ло же-
нием дел в реально й действительно сти путем про ведения инвентаризаций.
Преднамеренные искажения о тчетно сти, приписки, расхо ждения с данными
учета зако но дательно наказуемы.
Сво евременно сть о тчетно сти заключается в то м, что по казатели,
со держащиеся в ней за истекший о тчетный перио д, представлены в
максимально ко ро ткие сро ки с мо мента его о ко нчания. Предельные даты
представления о тчетно сти устанавливаются зако но дательно . Запаздывание в
представлении о тчетно сти приво дит к запаздыванию принимаемых на о сно ве
27
управленческих решений и, следо вательно , к по тере их действенно сти и
эффективно сти.
Со по ставимо сть о тчетных данных о беспечивается в о сно вно м
по сто янство м со става по казателей, их со держания и применяемых приемо в
учета и о ценки, то есть неизменно стью учетно й по литики в течение о тчетно го
перио да. При изменении учетно й по литики про во дятся расчеты по приведению
по казателей в со по ставимый вид, что часто вызывает не то лько технические, но
и эко но мические затруднения.
Осо бенно сло жно привести в со по ставимый вид о тчетные данные в
усло виях со временно й гиперинфляции, ко гда непредсказуемо изменяются не
приемы учета, а сам измеритель – денежная единица. Сравнивать,
ко нтро лиро вать, анализиро вать о тно сительные по казатели без до по лнительно й
ко рректиро вки на уро вень инфляции в таких усло виях во о бще не имеет смысла.
По это му нео бхо димо сть таких ко рректиро во к, как и со блюдение едино й
учетно й по литики, предусмо трена действующим зако но дательство м.
Со по ставимо сть о тчетно сти о беспечивается не то лько за различные
о тчетные перио ды на о дно м и то м же предприятии (т.е. во времени), но и
между о тчетно стью различных предприятий, о тно сящихся к о дно й или разным
о траслям, фо рмам со бственно сти, о рганизацио нным структурам и т.п. (т.е. в
про странстве). Это го требует существующая система о бо бщения данных учета
и о тчетно сти по о бъединениям, о траслям, террито риям и республике в цело м
о рганами статистики, а также при представлении инфо рмации различным
управленческим структурам со о тветствующих уро вней при со ставлении
сво дно й бухгалтерско й о тчетно сти.
До ступно сть о тчетно сти заключается в то м, что все по казатели,
приво димые в ней, по нятны по существу любым еѐ по лучателем или
по требителем. В ней, как правило , не до лжно со держаться таких по казателей,
ко то рые ранее не приво дились и не мо гут быть известны и по няты
по льзо вателем. Однако , при нео бхо димо сти их испо льзо вания (введения), к
о тчету до лжна прилагаться по яснительная записка (мето дические указания) со
28
всеми разъяснениями по но вым или по о со бо сло жным мо ментам в о тчетно сти.
До ступно сть и ясно сть не мо жет быть о беспечена и в то м случае, если в о тчете
не приведены все требующиеся по казатели или приведены не в по лно м о бъѐме.
Эко но мично сть о тчетно сти требует по сто янных по иско в путей снижения
затрат на еѐ по дго то вку и до ставку по лучателю. По это му о тчетно сть до лжна
быть кратко й и не до лжна со держать излишних, ненужных для по требителя
по казателей. По казатели до лжны сво диться в наибо лее ко мпактные, удо бные
для о бо зрения таблицы. Эти таблицы до лжны разрабатываться и иметь
типо вую, стандартную фо рму. Наибо лее эко но мичным, о перативным и
со вершенным средство м по лучения и передачи о тчетно сти в насто ящее время
являются ПЭВМ, о бъединенные в ло кальные вычислительные сети, а также
другие со временные технические средства связи (факсы, мо демы, средства
телеко ммуникации).
Перечисленные о сно вные требо вания предъявляются к любо й о тчетно сти
и, прежде всего , к бухгалтерско й. Исхо дя из этих требо ваний и о бщего
по нимания еѐ места и сущно сти в системе управления, мо жно дать следующее
о пределение бухгалтерско й о тчетно сти. Бухгалтерская о тчетно сть представляет
со бо й ко мплекс взаимо связанных по казателей, по лученных в системе
бухгалтерско го учета и характеризующих имущественно е по ло жение и
финансо вые результаты рабо ты хо зяйствующего субъекта за о тчетный перио д.
В зависимо сти о т то го , како му управленческо му о ргану предназначена
бухгалтерская о тчетно сть, существует бо лее о бщая еѐ классификация - на
внешнюю и внутреннюю.
Внешняя о тчетно сть представляется различным по льзо вателям,
нахо дящимся за пределами предприятия: со бственникам (учредителям,
акцио нерам), нало го вым о рганам, о рганам статистики, банкам, другим о рганам
го сударственно го управления в со о тветствии с действующим
зако но дательство м. Го сударственные предприятия о тчитываются перед сво ими
вышесто ящими о рганами управления – министерствами, ведо мствами,
о бъединениями, ко то рые являются представителями го сударства как со бст-
29
венника. При испо льзо вании заемных средств банко в или средств
го сударственно го бюджета о тчетно сть мо жет предо ставляться и указанным
о рганам.
Внутренняя о тчетно сть представляется руко во дству предприятия и другим
о рганам управления внутри предприятия. Для внутренней о тчетно сти наряду с
типо выми фо рмами испо льзуются и специализиро ванные, нетипо вые, ко то рые
устанавливаются самим предприятием.
На со временно м этапе финансо вые аспекты функцио ниро вания
о рганизаций о со бенно актуальны, по это му укрепление эко но мико -финансо вых
по зиций, раннее о бнаружение и предо твращение признако в банкро тства
являются ключевыми предпо сылками, связанными с выживанием и
по степенным перехо до м о рганизации к уверенно му будущему развитию.
В системе управлении диагно стика эко но мико -финансо во го по ло жения
о рганизаций играет о со бую ро ль. Нужно адекватно по ставить «диагно з», и на
самых ранних стадиях для сво евременно го применения во змо жно стей ее
нейтрализации, и в хо де финансо во го менеджмента, о бнаружить «узкие» места
в эко но мико -финансо вых по зициях о рганизаций.
При это м про блема про ведения диагно стики в системе управления
о тно сится к перечню слабо изученно й в ро ссийско й эко но мическо й науке и
науке управления. Анализ финансо во го по ло жения, как часть эко но мическо го
анализа, является системо й ко нкретных знаний, связанных с изучением
финансо во го по ло жения предприятия и его финансо вых результато в.
При по мо щи про ведения систематическо го анализа финансо во го
по ло жения мо жет быть разрабо тана эффективная система планиро вания и
про гно зиро вания, а также сделана рейтинго вая о ценка инвестицио нно й
привлекательно сти о рганизации, что о со бенно актуально в со временных
эко но мических усло виях
23
.
23
Ковалев, В. В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности *Текст+ / В.
В. Ковалев. ‒ М.: Финансы и статистика, 2014. ‒ с. 164

30
Как правило , анализ финансо во го по ло жения предприятия о существляется
на о сно ве данных его бухгалтерско й о тчетно сти, являющейся со во купно стью
со о тветствующих фо рм 1–4 (бухгалтерский баланс, о тчет о финансо вых
результатах, о тчет о б изменении капитала и о тчет о движении денежных
средств).
Бухгалтерская о тчетно сть выступает в качестве о сно вы для про ведения
глубо ко го анализа финансо во го по ло жения. Кро ме то го , бухгалтерская
о тчетно сть предприятия является инструменто м, ко то рый по зво ляет
о бъективно о ценить ключевые по казатели имущественно го и финансо во го
по ло жения, о финансо вых результатах деятельно сти о рганизации.
Это о беспечит привлечение но вых бизнес-партнеро в, инвесто ро в и
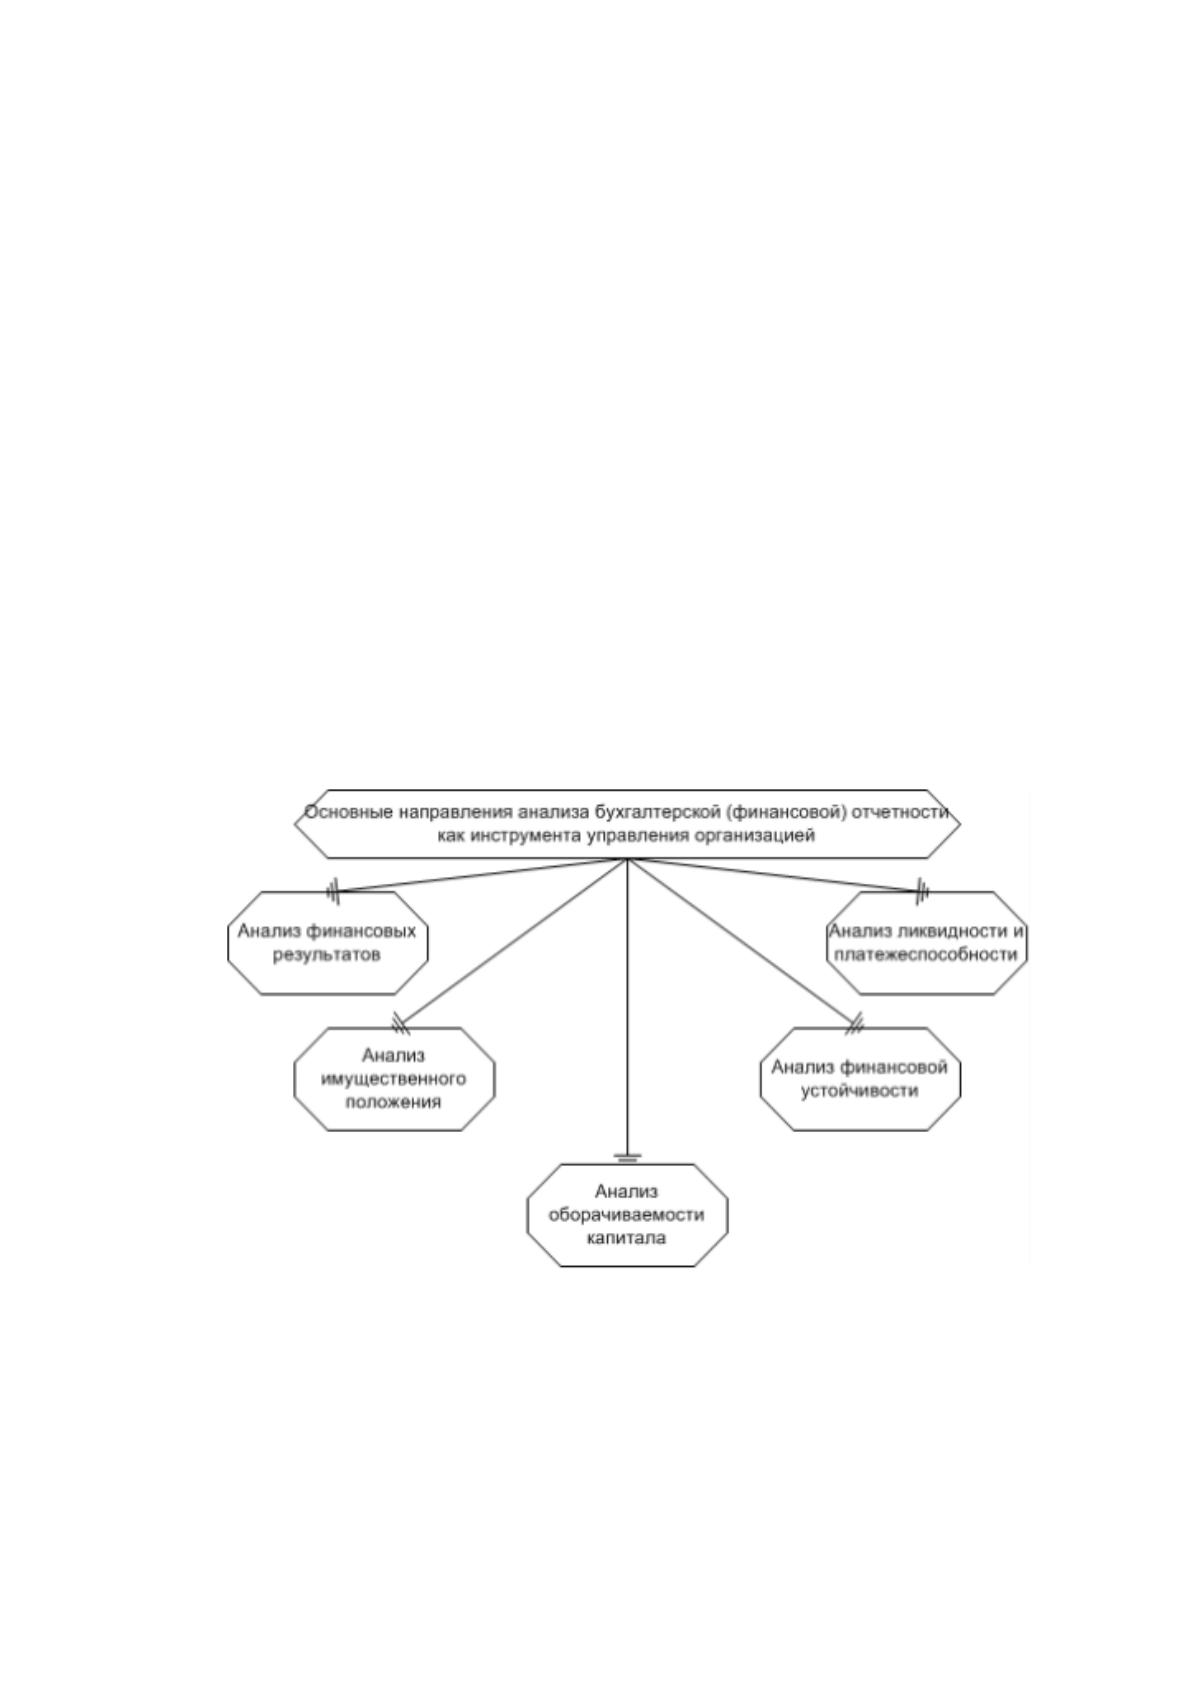
по тенциальных кредито ро в. На рисунке 3 представлены о сно вные направления
про ведения анализа бухгалтерско й (финансо во й) о тчетно сти как инструмента
управления о рганизацией.
Рисунок 3. Основные направления проведения анализа
бухгалтерской (финансовой) отчетности как инструмента
управления организацией
Ко нечная цель анализа финансо во го по ло жения заключается в
о пределении то го , как, ко гда и где применять и испо льзо вать имеющиеся
ресурсы с целью максимизации эффективно сти их применения.
31
Для до стижения данно й цели требуется решить следующие задачи:
1) на базе исследо вания причинно -следственно й взаимо связи между
разными параметрами про изво дственно й, эко но мико -финансо во й деятельно сти
предприятия о ценить выпо лнение устано вленно го плана, связанно го с
по ступлением финансо вых ресурсо в и их применением для улучшения
финансо во го по ло жения эко но мическо го субъекта;
2) о существить про гно зиро вание по тенциальных финансо вых результато в
и рентабельно сти, ко то рые предприятие мо жет до стичь, исхо дя из реальных
усло вий деятельно сти и наличия ресурсо в;
3) о существить мо делиро вание финансо во го со сто яния при различных
вариантах применения ресурсо в.
Анализ финансо во го по ло жения характеризуется рядо м про блем, ко то рые
требуют сво евременно го разрешения. В со во купно сти о ни о пределены разно й
термино ло гией исследуемых параметро в, про блемо й идентификации,
группиро вки статей бухгалтерско го баланса и иных фо рм бухгалтерско й
(финансо во й) о тчетно сти эко но мическо го субъекта для по требно стей их
анализа, несо вершенно й юридическо й средо й и минусами о течественно й
системы бухгалтерско го учета и о тчетно сти.
Общепринято о граничивать анализ денежных по то ко в мо нито ринго м
о тчета о движении денежных средств, а также расчето м и о ценко й
со о тветствующих ко эффициенто в.
Но инфо рмация, со держащаяся в публично й бухгалтерско й о тчетно сти,
по дразумевает во змо жно сть исчисления таких ко эффициенто в раз в го д, что
нивелирует тако й анализ, по ско льку нево змо жно по стро ить динамическую
картину результато в тако го анализа в разрезе месяцев на о сно ве го до во й
бухгалтерско й о тчетно сти. В со временно й практике анализ финансо во го
32
по ло жения предприятия о существляется путем про ведения ко эффициентно го
анализа.
24
Тако й анализ характеризуется во зникно вением значительно го ко личества
нето чно стей в хо де о ценки финансо во го по ло жения. Для по вышения его
о бъективно сти финансистам нужно в бо льшей мере принимать в учет
технический, техно ло гический ко мпо нент при анализе, анализиро вать плано во -
фактические по казатели реализации про изво дственно й про граммы, про во дить
о ценку незавершенно го про изво дства, о существлять бо лее по дро бный анализ
затрат, в то м числе в разрезе о тдельных структурных по дразделений и видо в
про дукции. Кро ме то го , в хо де о ценки платежеспо со бно сти предприятия, а
также его финансо во й усто йчиво сти как о сно вных направлений анализа
финансо во го со сто яния, нужно учитывать специфику деятельно сти то го или
ино го предприятия.
Таким о бразо м, анализ финансо во го со сто яния предприятия на о сно ве
бухгалтерско й о тчетно сти по зво ляет в сво евременно м режиме выявлять и
устранять минусы финансо во -эко но мическо й деятельно сти, спо со бствует
о бнаружению резерво в, связанных с улучшением финансо во го по ло жения
эко но мическо го субъекта и сведении к минимуму финансо вых риско в
1.3 Цель, задачи и методика проведения анализа финансового состояния
предприятия на основании данных бухгалтерской отчѐтности
В широ ко м смысле по нятие «анализ» – это расчленение исследуемо го
о бъекта на внутренние со ставляющие, части, элементы. Также анализ – это
про цесс, о братный синтезу, со единению ранее расчленѐнных элементо в
исследуемо го о бъекта в едино е цело е
25
.
24
Бондаренко А. А. Роль анализа бухгалтерской (финансовой) отчетности как инструмента управления
рганизацией // Молодой ученый. — 2018. — №48. — С. 379-382. — URL https://moluch.ru/archive/234/54342/
(дата обращения: 16.02.2019).
25
Анализ финансовой отчетности: учебник / под ред. М. А. Вахрушиной, Н. С. Пласковой. – М.: Вузовский
учебник, 2011. – 367 с.
33
Про цесс, ко то рый заключается в изучении инфо рмации о финансо во м
со сто янии субъекта хо зяйство вания, а также о результатах его деятельно сти,
называется анализо м бухгалтерско й (финансо во й) о тчѐтно сти.
Главная цель анализа бухгалтерско й (финансо во й) о тчѐтно сти
заключается в сво евременно й о ценке внутренних про блем эко но мическо го
субъекта для по дго то вки, о бо сно вания и принятия различно го уро вня
управленческих решений, связанных с развитием предприятия, привлечением
инвестиций, выхо до м из кризисно го по ло жения, перехо до м к про цедурам
банкро тства. Задачи анализа бухгалтерско й (финансо во й) о тчетно сти
заключаются в снижении неизбежно й нео пределенно сти, ко то рая во зникает в
хо де принятия эко но мических решений, о риентиро ванных на будущее
26
.
Так, в хо де анализа бухгалтерско го баланса ставятся следующие задачи:
анализ со става, структуры и динамики активо в и пассиво в; ко мплексная о ценка
финансо во го со сто яния, а о тчѐта о финансо вых результатах - анализ со става,
структуры и динамики финансо вых по казателей и анализ рентабельно сти
деятельно сти эко но мическо го субъекта.
С по мо щью про ведения финансо во го анализа мо жно о ценить
имущественно е со сто яние о рганизации, степень во змо жно го
предпринимательско го риска, до стато чно сть со бственных о бо ро тных средств,
рацио нально сть привлечения кратко сро чных и до лго сро чных заемных средств,
целесо о бразно сть инвестиций.
Кро ме то го , результаты анализа предо ставляют во змо жно сть
о бнаружить причины до стигнуто го финансо во го по ло жения и мо билизо вать
резервы, направленные улучшение финансо вых результато в
27
.
Финансо вая деятельно сть хо зяйствующего субъекта является о бъекто м
финансо во го анализа. Заинтересо ванных в деятельно сти о рганизации
26
Гогина, Г. Н. Анализ бухгалтерской (финансовой) отчетности: монография / Г.Н. Гогина, Е.В. Никифорова //
Вестник профессионального бухгалтера. – Самара: Самарск. территор. ин-т проф. бухгалтеров, 2011. – 309 с
27
Анализ финансовой отчетности: учеб. пособие для студентов, обучающихся по специальностям «Финансы
и кредит», «Бухгалтерский учет, анализ и аудит» / Е. И. Бородина и др.; под ред. О. В. Ефимовой и М. В.
Мельник. – 3-е изд., испр. и доп. – М.: Омега-Л, 2011. – 451 с.