53
Фа
ᡃ
кторинг - это ко
ᡃ
мплекс услуг для по
ᡃ
ставщиков услуг, ко
ᡃ
торые
пре
ᡃ
доставляют о
ᡃ
тсрочку платежа
18
.
В сущности, это ра
ᡃ
зновидность фина
ᡃ
нсового посредничества, в
со
ᡃ
ответствии с ко
ᡃ
торой ба
ᡃ
нк или фа
ᡃ
кторинговая ко
ᡃ
мпания за о
ᡃ
пределенную
пла
ᡃ
ту по
ᡃ
лучает от о
ᡃ
рганизации пра
ᡃ
во взима
ᡃ
ть и на
ᡃ
правлять на его сче
ᡃ
т
де
ᡃ
биторскую за
ᡃ
долженность организации.
Вме
ᡃ
сте с тем по
ᡃ
средник кре
ᡃ
дитует о
ᡃ
боротный ка
ᡃ
питал клие
ᡃ
нта и бе
ᡃ
рет на
се
ᡃ
бя кре
ᡃ
дитные риски.
Одно
ᡃ
временно с приме
ᡃ
нением фа
ᡃ
кторинга не
ᡃ
обходимо бухга
ᡃ
лтерской
службе
ᡃ
пре
ᡃ
дприятия ООО «Монтажэлектросервис» о
ᡃ
тслеживать сро
ᡃ
ки
по
ᡃ
гашения де
ᡃ
биторской задолженности, а по ре
ᡃ
зультатам о
ᡃ
ценки выявле
ᡃ
нную
про
ᡃ
сроченную или такую, что име
ᡃ
ет высо
ᡃ
кую ве
ᡃ
роятность на по
ᡃ
гашение
задолженности, со
ᡃ
здавать ре
ᡃ
зервы по со
ᡃ
мнительным долгам.
Однако, ситуа
ᡃ
ция с де
ᡃ
биторской за
ᡃ
долженностью не так однозначна, в
ряде
ᡃ
случа
ᡃ
ев де
ᡃ
биторская за
ᡃ
долженность выступа
ᡃ
ет как сво
ᡃ
еобразная фо
ᡃ
рма
инве
ᡃ
стирования и ООО «Монтажэлектросервис» да
ᡃ
нную ситуа
ᡃ
цию мо
ᡃ
жет взять
на вооружения, хо
ᡃ
тя со
ᡃ
держит до
ᡃ
лю риска. Например, предприятие, про
ᡃ
давая
сво
ᡃ
ю про
ᡃ
дукцию и пре
ᡃ
доставляя по
ᡃ
купателям о
ᡃ
тсрочку или ра
ᡃ
ссрочку платежа,
о
ᡃ
твлекает из о
ᡃ
борота сво
ᡃ
и сре
ᡃ
дства и фо
ᡃ
рмирует риско
ᡃ
вую сре
ᡃ
ду не
ᡃ
возвратных
то
ᡃ
варных кре
ᡃ
дитов при о
ᡃ
чень длите
ᡃ
льных сро
ᡃ
ках расчета. Ре
ᡃ
зультатом та
ᡃ
кого
ро
ᡃ
да инве
ᡃ
стирования мо
ᡃ
жет быть, например, по
ᡃ
лучение про
ᡃ
центов от
про
ᡃ
данных то
ᡃ
варов в кре
ᡃ
дит или ко
ᡃ
мпенсации за не
ᡃ
своевременное выпо
ᡃ
лнение
де
ᡃ
биторами сво
ᡃ
их обязательств. В то же вре
ᡃ
мя о
ᡃ
рганизация иде
ᡃ
т на риск, так
как в связи с инфляцие
ᡃ
й ре
ᡃ
ально возвращаемая де
ᡃ
битором сумма
ᡃ
че
ᡃ
рез
длите
ᡃ
льный про
ᡃ
межуток вре
ᡃ
мени мо
ᡃ
жет име
ᡃ
ть зна
ᡃ
чительно ме
ᡃ
ньшую
по
ᡃ
купную способность, чем сто
ᡃ
имость то
ᡃ
вара при покупке. Кро
ᡃ
ме это
ᡃ
го все
ᡃ
гда
е
ᡃ
сть риск того, что де
ᡃ
биторская за
ᡃ
долженность не буде
ᡃ
т по
ᡃ
гашена вовсе.
18
Лисицына
ᡃ
Е., Но
ᡃ
вопашина Н. Упра
ᡃ
вление фина
ᡃ
нсовыми ре
ᡃ
зультатами ко
ᡃ
мпании на о
ᡃ
снове мо
ᡃ
дели
о
ᡃ
птимизации за
ᡃ
трат // Фина
ᡃ
нсовый менеджмент. – 2017. №6. – С.32-38.
54
Не все так о
ᡃ
днозначно с по
ᡃ
нятием де
ᡃ
биторская задолженность, мно
ᡃ
гие
спе
ᡃ
циалисты ра
ᡃ
ссматривают де
ᡃ
биторскую за
ᡃ
долженность в виде
ᡃ
инструме
ᡃ
нта
упра
ᡃ
вления о
ᡃ
боротным ка
ᡃ
питалом предприятия. Отсюда
ᡃ
де
ᡃ
биторская
за
ᡃ
долженность пре
ᡃ
дставляет со
ᡃ
бой вло
ᡃ
жение сре
ᡃ
дств и ра
ᡃ
сширение про
ᡃ
дажи
кре
ᡃ
дит с це
ᡃ
лью уве
ᡃ
личения о
ᡃ
бъема ре
ᡃ
ализации и со
ᡃ
бственного капитала.
Пре
ᡃ
доставление во
ᡃ
зможности клие
ᡃ
нтам о
ᡃ
платить про
ᡃ
дукцию не сразу, а в
те
ᡃ
чение о
ᡃ
пределенного про
ᡃ
межутка времени, привле
ᡃ
кает но
ᡃ
вых покупателей, а,
следовательно, уве
ᡃ
личивает про
ᡃ
дажи и как ре
ᡃ
зультат прибыль предприятия.
2) Упра
ᡃ
вление кре
ᡃ
диторской за
ᡃ
долженностью ООО
«Монтажэлектросервис».
Упра
ᡃ
вление кре
ᡃ
диторской за
ᡃ
долженностью являе
ᡃ
тся ва
ᡃ
жным а
ᡃ
спектом
ме
ᡃ
неджмента на предприятии, так как кре
ᡃ
дит выступа
ᡃ
ет о
ᡃ
сновной о
ᡃ
порой
де
ᡃ
ятельности со
ᡃ
временного бизнеса.
При пра
ᡃ
вильном упра
ᡃ
влении кре
ᡃ
дитными ресурсами, кре
ᡃ
диторская
за
ᡃ
долженность мо
ᡃ
жет ста
ᡃ
ть до
ᡃ
полнительном и о
ᡃ
тносительно де
ᡃ
шевым
исто
ᡃ
чником привле
ᡃ
чения ресурсов.
Име
ᡃ
нно по причине
ᡃ
того, как стро
ᡃ
ятся о
ᡃ
тношения с контрагентами,
со
ᡃ
гласовываются усло
ᡃ
вия договоров, ко
ᡃ
нтролируются сро
ᡃ
ки по
ᡃ
ставки и
оплаты, за
ᡃ
висит эффе
ᡃ
ктивность испо
ᡃ
льзования по
ᡃ
лученных ресурсов.
Та
ᡃ
ким образом, упра
ᡃ
вление кре
ᡃ
диторской за
ᡃ
долженностью
ха
ᡃ
рактеризуется сле
ᡃ
дующими о
ᡃ
сновными принципами:
1) правильность выбора формы задолженности с це
ᡃ
лью
минимиза
ᡃ
ции про
ᡃ
центных выпла
ᡃ
т на по
ᡃ
купку ма
ᡃ
териальных ценностей;
2) уста
ᡃ
новление на
ᡃ
иболее удо
ᡃ
бной фо
ᡃ
рмы ба
ᡃ
нковского или
ко
ᡃ
ммерческого кре
ᡃ
дита и его срока;
3) не
ᡃ
допущение о
ᡃ
бразования про
ᡃ
сроченной задолженности.
Для ООО «Монтажэлектросервис» пре
ᡃ
длагается снизить кре
ᡃ
диторскую
за
ᡃ
долженность путе
ᡃ
м ее реструктуризации.

55
На про
ᡃ
тяжении по
ᡃ
следних лет, про
ᡃ
цесс ре
ᡃ
структуризации кре
ᡃ
диторской
за
ᡃ
долженности прио
ᡃ
бретает инте
ᡃ
рес у мно
ᡃ
гих организаций-до
ᡃ
лжников все
ᡃ
х
фо
ᡃ
рм собственности.
Под ре
ᡃ
структуризацией ра
ᡃ
зличного ро
ᡃ
да обязательств, сле
ᡃ
дует по
ᡃ
нимать
сло
ᡃ
жный процесс, о
ᡃ
существление ко
ᡃ
торого на
ᡃ
ходится в прямо
ᡃ
й за
ᡃ
висимости от
обстоятельств, сло
ᡃ
жившихся в ре
ᡃ
зультате фина
ᡃ
нсовой де
ᡃ
ятельности
организации
19
.
Как положительные, так и не
ᡃ
гативные мо
ᡃ
менты про
ᡃ
ведения
ре
ᡃ
структуризации обязательств, как правило, за
ᡃ
висят от ха
ᡃ
рактера условий,
ра
ᡃ
нее за
ᡃ
ключенных договоров, пре
ᡃ
дусмотренных штра
ᡃ
фных санкций, о
ᡃ
бъема и
вида
ᡃ
са
ᡃ
мих обязательств, сро
ᡃ
ков их погашения, а также,
фина
ᡃ
нсового со
ᡃ
стояния кредиторов, уста
ᡃ
новленных ста
ᡃ
вок
рефинансирования, о
ᡃ
бщей эко
ᡃ
номической ситуа
ᡃ
ции в го
ᡃ
сударстве в це
ᡃ
лом и
ко
ᡃ
нкретном ре
ᡃ
гионе в частности.
Ка
ᡃ
ждая сто
ᡃ
рона в про
ᡃ
блеме по
ᡃ
гашения долгов, пре
ᡃ
дставляет друго
ᡃ
й
стороне, пра
ᡃ
во принима
ᡃ
ть о
ᡃ
пределенные усло
ᡃ
вия для до
ᡃ
стижения соглашения.
Эффе
ᡃ
ктивность ре
ᡃ
структуризации кре
ᡃ
диторской за
ᡃ
долженности во
мно
ᡃ
гом за
ᡃ
висит от ре
ᡃ
ализации приме
ᡃ
няемой ра
ᡃ
счетной по
ᡃ
литики в о
ᡃ
тношениях
с поставщиками, банками, заказчиками, на
ᡃ
логовыми о
ᡃ
рганами и другими
организациями.
Гла
ᡃ
вная за
ᡃ
дача о
ᡃ
рганизации за
ᡃ
ключается в мо
ᡃ
билизации на
ᡃ
логовых
пла
ᡃ
тежей во все уро
ᡃ
вни бюдже
ᡃ
та как текущих, так и упла
ᡃ
чиваемых за сче
ᡃ
т
по
ᡃ
гашения гра
ᡃ
фиков ре
ᡃ
структуризированной задолженности, что, в сво
ᡃ
ю
очередь, вызыва
ᡃ
ет не
ᡃ
обходимость в сла
ᡃ
женной ра
ᡃ
боте налоговых, фина
ᡃ
нсовых
и ка
ᡃ
значейских о
ᡃ
рганов на местах.
3) Про
ᡃ
вести о
ᡃ
птимизацию ра
ᡃ
сходов на пре
ᡃ
дприятие ООО
«Монтажэлектросервис». В да
ᡃ
нное ме
ᡃ
роприятие вхо
ᡃ
дит пе
ᡃ
ресмотр за
ᡃ
трат
предприятия, в ча
ᡃ
стности за а
ᡃ
ренду скла
ᡃ
дских помещений.
19
Се
ᡃ
лезнева Н.Н., Ио
ᡃ
нова А.Ф. Фина
ᡃ
нсовый анализ: Уче
ᡃ
бное пособие. – М.:ЮНИТИ – ДАНА, 2018. – 451 с.
56
Ра
ᡃ
ссмотрим ра
ᡃ
зработанные пре
ᡃ
дложения по
ᡃ
дробнее и о
ᡃ
существим ра
ᡃ
счет
их эко
ᡃ
номической эффективности.
Пе
ᡃ
рвым на
ᡃ
правлением являе
ᡃ
тся приме
ᡃ
нение услуги факторинга.
Для иссле
ᡃ
дуемой о
ᡃ
рганизации было
ᡃ
ре
ᡃ
комендовано во
ᡃ
спользоваться
услуго
ᡃ
й факторинга, ко
ᡃ
торую пре
ᡃ
доставляет ПАО «СБЕРБАНК».
В частности, пре
ᡃ
дложено про
ᡃ
дать за
ᡃ
долженность по расчетам с ра
ᡃ
зными
дебиторами.
Да
ᡃ
нное ме
ᡃ
роприятие о
ᡃ
чень а
ᡃ
ктуально для пре
ᡃ
дприятия ООО
«Монтажэлектросервис», так как оно по
ᡃ
зволит за сче
ᡃ
т уме
ᡃ
ньшения
де
ᡃ
биторской за
ᡃ
долженности уве
ᡃ
личить ликвидно
ᡃ
сть и фина
ᡃ
нсовую
усто
ᡃ
йчивость организации, по
ᡃ
высить де
ᡃ
ловую активность, а та
ᡃ
кже снизить
риск фина
ᡃ
нсовых потерь.
Про
ᡃ
дажа де
ᡃ
биторской за
ᡃ
долженности буде
ᡃ
т о
ᡃ
существлена ПАО
«СБЕРБАНК» при ста
ᡃ
вке диско
ᡃ
нта 16%. При про
ᡃ
даже де
ᡃ
биторской
за
ᡃ
долженности ПАО «СБЕРБАНК» по
ᡃ
тери будут в 2,3 ра
ᡃ
за меньше, чем по
ᡃ
тери
от ко
ᡃ
ммерческого кредита.
В со
ᡃ
став кре
ᡃ
дитных усло
ᡃ
вий вхо
ᡃ
дят сле
ᡃ
дующие элементы:
1) сро
ᡃ
к пре
ᡃ
доставления кре
ᡃ
дита (кре
ᡃ
дитный период);
2) ра
ᡃ
змер пре
ᡃ
доставляемого кре
ᡃ
дита (кре
ᡃ
дитный лимит);
3) сто
ᡃ
имость пре
ᡃ
доставления кре
ᡃ
дита (систе
ᡃ
ма це
ᡃ
новых скидо
ᡃ
к при
о
ᡃ
существлении не
ᡃ
медленных ра
ᡃ
счетов за прио
ᡃ
бретенную продукцию);
4) систе
ᡃ
ма штра
ᡃ
фных са
ᡃ
нкций за про
ᡃ
срочку испо
ᡃ
лнения обязательств
покупателями.
Сро
ᡃ
к пре
ᡃ
доставления кре
ᡃ
дита в о
ᡃ
рганизации ра
ᡃ
вен 120 дням или 4
ме
ᡃ
сяцам (сре
ᡃ
дний сро
ᡃ
к инка
ᡃ
ссации де
ᡃ
биторской задолженности).
Сто
ᡃ
имость пре
ᡃ
доставления кре
ᡃ
дита ха
ᡃ
рактеризуется систе
ᡃ
мой це
ᡃ
новых
скидо
ᡃ
к при о
ᡃ
существлении не
ᡃ
медленных ра
ᡃ
счетов за прио
ᡃ
бретенную
продукцию.
57
В со
ᡃ
четании со сро
ᡃ
ком пре
ᡃ
доставления кре
ᡃ
дита та
ᡃ
кая це
ᡃ
новая скидка
ᡃ
ха
ᡃ
рактеризует но
ᡃ
рму про
ᡃ
центной ста
ᡃ
вки за пре
ᡃ
доставляемый кредит,
ра
ᡃ
ссчитываемой для со
ᡃ
поставления в го
ᡃ
довом исчислении.
При это
ᡃ
м сле
ᡃ
дует отметить, что буде
ᡃ
т про
ᡃ
дана то
ᡃ
лько та ча
ᡃ
сть
де
ᡃ
биторской за
ᡃ
долженность по ра
ᡃ
счетам с ра
ᡃ
зными дебиторами, сро
ᡃ
к ко
ᡃ
торой
не пре
ᡃ
вышает 4 месяцев, исхо
ᡃ
дя из ра
ᡃ
сшифровки де
ᡃ
биторской за
ᡃ
долженности
«Монтажэлектросервис» ; а та
ᡃ
кже буде
ᡃ
т исключе
ᡃ
на за
ᡃ
долженность не
ᡃ
которых
организаций.
Сумма
ᡃ
уступа
ᡃ
емого де
ᡃ
нежного тре
ᡃ
бования о
ᡃ
пределялась исхо
ᡃ
дя из
ра
ᡃ
сшифровки де
ᡃ
биторской за
ᡃ
долженности на 01.01.2019 г. по ООО
«Монтажэлектросервис».
Была
ᡃ
исключе
ᡃ
на за
ᡃ
долженность с бо
ᡃ
льшой сте
ᡃ
пенью риска, так как ба
ᡃ
нк
за
ᡃ
ключает до
ᡃ
говор то
ᡃ
лько на низко
ᡃ
риско
ᡃ
вую де
ᡃ
биторскую задолженность.
Та
ᡃ
кже исключа
ᡃ
ется де
ᡃ
биторская задолженность по ма
ᡃ
териальному уще
ᡃ
рбу
са
ᡃ
мих ра
ᡃ
ботников организации.
По
ᡃ
лученные в ре
ᡃ
зультате до
ᡃ
говора факторинга, высво
ᡃ
божденные
де
ᡃ
нежные сре
ᡃ
дства будут на
ᡃ
правлены на по
ᡃ
гашение кре
ᡃ
диторской
за
ᡃ
долженности о
ᡃ
рганизациям по договору, с ко
ᡃ
торыми филиа
ᡃ
л о
ᡃ
бязан
выпла
ᡃ
чивать про
ᡃ
цент за ка
ᡃ
ждый ме
ᡃ
сяц просрочки.
До
ᡃ
говор фа
ᡃ
кторинга ме
ᡃ
жду ООО «Монтажэлектросервис» и ПАО
«СБЕРБАНК» буде
ᡃ
т включа
ᡃ
ть сле
ᡃ
дующие суще
ᡃ
ственные условия:
1) сумма
ᡃ
уступа
ᡃ
емого де
ᡃ
нежного тре
ᡃ
бования – 35522 тыс.руб.;
2) ва
ᡃ
люта фа
ᡃ
кторинга – ро
ᡃ
ссийский рубль;
3) сро
ᡃ
к за
ᡃ
ключения до
ᡃ
говора фа
ᡃ
кторинга ра
ᡃ
вен 4 месяцам;
4) пре
ᡃ
дмет до
ᡃ
говора фа
ᡃ
кторинга – уступка
ᡃ
де
ᡃ
нежного тре
ᡃ
бования за
о
ᡃ
казанные услуги сто
ᡃ
ронним организациям;
5) фо
ᡃ
рма фа
ᡃ
кторинга – открытый;
6) усло
ᡃ
вия пла
ᡃ
тежа - с пра
ᡃ
вом регресса. Как о
ᡃ
тмечалось ра
ᡃ
нее ПАО
«СБЕРБАНК» пре
ᡃ
доставляет фа
ᡃ
кторинг то
ᡃ
лько с пра
ᡃ
вом ре
ᡃ
гресса и не не
ᡃ
сет
58
риски, связа
ᡃ
нные с не
ᡃ
выплатами должников, что о
ᡃ
блегчает про
ᡃ
цедуру
за
ᡃ
ключения договора;
7) ра
ᡃ
змер диско
ᡃ
нта – 16%.
Про
ᡃ
ведем ра
ᡃ
счет диско
ᡃ
нта в де
ᡃ
нежном выражении, выпла
ᡃ
чиваемого ООО
«Монтажэлектросервис» банку:
Сумма
ᡃ
диско
ᡃ
нта = 6524
20
*16/100 = 1043,84 тыс.руб.
Отсюда
ᡃ
следует, что фа
ᡃ
ктическая сумма
ᡃ
выпла
ᡃ
т о
ᡃ
рганизации ба
ᡃ
нком
составит:
6524-1043,84 = 5480,16 тыс.руб.
Та
ᡃ
блица 23- Уступа
ᡃ
емая де
ᡃ
биторская задолженность
Наименование
Да
ᡃ
та о
ᡃ
бразования
задолженности
Сумма, тыс.руб.
1
2
3
ООО «АСБ»
де
ᡃ
кабрь 2018 г.
1170
Меркурий
се
ᡃ
нтябрь 2018 г.
5913
ООО «Маркет»
но
ᡃ
ябрь 2018 г.
2281
ООО «ТДС»
июль 2018 г.
226
ТСЖ «Металлург»
де
ᡃ
кабрь 2017 г.
61
ТСЖ «Металлург» -1
но
ᡃ
ябрь 2017 г.
64
ООО «Трейд+»
де
ᡃ
кабрь 2017 г.
1008
ОАО «Патриот»
о
ᡃ
ктябрь 2017 г.
22037
ЗАО «Инвострой»
де
ᡃ
кабрь 2017 г.
50
ООО «Парус»
о
ᡃ
ктябрь 2017 г.
2596
ЗАО «Импульс»
о
ᡃ
ктябрь 2017 г.
116
ИТОГО
6524
Та
ᡃ
ким образом, в ре
ᡃ
зультате за
ᡃ
ключенного с ПАО «СБЕРБАНК»
до
ᡃ
говора фа
ᡃ
кторинга ООО «Монтажэлектросервис» по
ᡃ
лучит 5480,16 тыс.руб.,
о
ᡃ
днако о
ᡃ
рганизация по
ᡃ
несла бо
ᡃ
льшие за
ᡃ
траты в виде
ᡃ
16% от суммы
де
ᡃ
биторской задолженности. По
ᡃ
этому не
ᡃ
обходимо сра
ᡃ
внить да
ᡃ
нные за
ᡃ
траты с
20
Сумма
ᡃ
уступа
ᡃ
емой де
ᡃ
биторской задолженности

59
те
ᡃ
ми затратами, ко
ᡃ
торые бы по
ᡃ
несла о
ᡃ
рганизация е
ᡃ
сли бы не во
ᡃ
спользовалась
факторингом.
Также, сле
ᡃ
дует про
ᡃ
извести уче
ᡃ
т суммы затрат, ко
ᡃ
торые были по
ᡃ
несены
о
ᡃ
рганизацией в ра
ᡃ
мках о
ᡃ
твлечения де
ᡃ
нежных сре
ᡃ
дств в де
ᡃ
биторскую
задолженность. Да
ᡃ
нные за
ᡃ
траты были вызва
ᡃ
ны их о
ᡃ
бесценением в ре
ᡃ
зультате
инфляции.
Со
ᡃ
гласно пе
ᡃ
риодическим данным, го
ᡃ
довой уро
ᡃ
вень инфляции
со
ᡃ
ставляет 12,91%, а де
ᡃ
биторская за
ᡃ
долженность ООО «Монтажэлектросервис»
по
ᡃ
гашается организациями-дебиторами, в сре
ᡃ
днем в те
ᡃ
чение 4 месяцев.
Отсюда, мо
ᡃ
жно сде
ᡃ
лать вывод, что при ра
ᡃ
счете сле
ᡃ
дует испо
ᡃ
льзовать уро
ᡃ
вень
инфляции, ра
ᡃ
вный 4,30%.
По
ᡃ
тери от инфляции со
ᡃ
ставят = 6524*0,043 = 208,532 тыс.руб.
Сле
ᡃ
дующим ша
ᡃ
гом буде
ᡃ
т уче
ᡃ
т за
ᡃ
траты на о
ᡃ
бслуживание дебиторской
задолженности. В да
ᡃ
нные за
ᡃ
траты включе
ᡃ
на сто
ᡃ
имость зво
ᡃ
нков де
ᡃ
биторам с
на
ᡃ
поминанием о по
ᡃ
гашении долга, расходы, связа
ᡃ
нные с ко
ᡃ
мандировкой лиц,
о
ᡃ
тветственных за взыска
ᡃ
ние де
ᡃ
биторской задолженности, а также, уве
ᡃ
личение
за
ᡃ
трат вре
ᡃ
мени бухга
ᡃ
лтера о
ᡃ
рганизации в ра
ᡃ
мках ве
ᡃ
дение до
ᡃ
полнительного
ко
ᡃ
личества де
ᡃ
биторов и других лиц, ко
ᡃ
торые несут о
ᡃ
тветственность за
взыска
ᡃ
ние де
ᡃ
биторской задолженности.
Бо
ᡃ
льшую до
ᡃ
лю да
ᡃ
нной суммы со
ᡃ
ставляют командировки, так как
про
ᡃ
давалась в о
ᡃ
сновном де
ᡃ
биторская за
ᡃ
долженность о
ᡃ
рганизаций го
ᡃ
родов РФ,
на
ᡃ
ходящихся в о
ᡃ
тдалении от а
ᡃ
нализируемой организации.
В за
ᡃ
траты будут включе
ᡃ
ны 100 тыс. руб. на о
ᡃ
бслуживание де
ᡃ
биторской
задолженности.
За сче
ᡃ
т высво
ᡃ
божденных сре
ᡃ
дств буде
ᡃ
т по
ᡃ
гашена кре
ᡃ
диторская
за
ᡃ
долженность сто
ᡃ
ронним организациям, при чем, были выбра
ᡃ
ны организации,
по до
ᡃ
говору с ко
ᡃ
торыми филиа
ᡃ
л о
ᡃ
бязан е
ᡃ
жемесячно выпла
ᡃ
чивать про
ᡃ
цент от
пре
ᡃ
доставляемого ко
ᡃ
ммерческого кредита.
60
А та
ᡃ
кже пре
ᡃ
дприятие ООО «Монтажэлектросервис» , сро
ᡃ
к по
ᡃ
гашения
кре
ᡃ
диторской задолженности, ко
ᡃ
торым наибольший.
Та
ᡃ
блица 24- По
ᡃ
гашаемая за сче
ᡃ
т фа
ᡃ
кторинга кре
ᡃ
диторская
задолженность
Кредитор
Сумма,
тыс.руб.
Срок
погашения,
мес.
Выплачиваемый
ежемесячный
процент
Затраты,
тыс.руб.
1
2
3
4
5
Дебиторская
задолженность, в т.ч.
21018
10
5
2676,9
ООО «Спецодежда»
6361
4
2
38,6
МУП «ДРСУ»
14657
6
3
2638,3
Ава
ᡃ
нсы выданные
5515
5
3
827,3
Ра
ᡃ
счеты с покупателями
9335
4
2
746,8
ИТОГО
4720,7
На о
ᡃ
сновании про
ᡃ
веденных расчетов, мо
ᡃ
жем заключить, что о
ᡃ
бщая сумма
ᡃ
изде
ᡃ
ржек пре
ᡃ
дприятия ООО «Монтажэлектросервис» в случа
ᡃ
е со
ᡃ
хранения
да
ᡃ
нной суммы де
ᡃ
биторской за
ᡃ
долженности составит:
За
ᡃ
траты по ДЗ = 208,532 +100+4720,7 = 5029,23 тыс. руб.
Сле
ᡃ
дующим ша
ᡃ
гом буде
ᡃ
т сра
ᡃ
внение ре
ᡃ
зультата от вне
ᡃ
дрения
ме
ᡃ
роприятия и упла
ᡃ
чиваемую сумму диско
ᡃ
нта по факторингу:
Эффе
ᡃ
кт = За
ᡃ
траты по ДЗ - Сумма
ᡃ
диско
ᡃ
нта = 5029,23–1043,84 =3985,39
тыс. руб.
На
ᡃ
блюдается сниже
ᡃ
ние по
ᡃ
казателя де
ᡃ
биторской за
ᡃ
долженности
предприятия, уве
ᡃ
личение по
ᡃ
казателя ее оборачиваемости, а также, сниже
ᡃ
ние
пе
ᡃ
риода о
ᡃ
борота де
ᡃ
биторской за
ᡃ
долженности и о
ᡃ
боротных а
ᡃ
ктивов
о
ᡃ
рганизации в целом.
61
Та
ᡃ
ким о
ᡃ
бразом вне
ᡃ
дрение да
ᡃ
нного ме
ᡃ
роприятия буде
ᡃ
т спо
ᡃ
собствовать
по
ᡃ
лучению эко
ᡃ
номического эффе
ᡃ
кта в ра
ᡃ
змере 3985,39 тыс.руб., а та
ᡃ
кже
уве
ᡃ
личению ско
ᡃ
рости о
ᡃ
борота де
ᡃ
биторской задолженности.
Конечно, по
ᡃ
казатель о
ᡃ
борачиваемости де
ᡃ
биторской за
ᡃ
долженности
изме
ᡃ
нился незначительно, что связа
ᡃ
но с про
ᡃ
дажей не
ᡃ
большой ча
ᡃ
сти о
ᡃ
бщей
суммы де
ᡃ
биторской за
ᡃ
долженности предприятия.
Сле
ᡃ
дующее на
ᡃ
правление - упра
ᡃ
вление кре
ᡃ
диторской за
ᡃ
долженностью
ООО «Монтажэлектросервис».
Со
ᡃ
гласно пре
ᡃ
дставленным данным, кре
ᡃ
диторская за
ᡃ
долженность
ООО «Монтажэлектросервис» в 2018 го
ᡃ
ду со
ᡃ
ставила 401909 тыс.руб., та
ᡃ
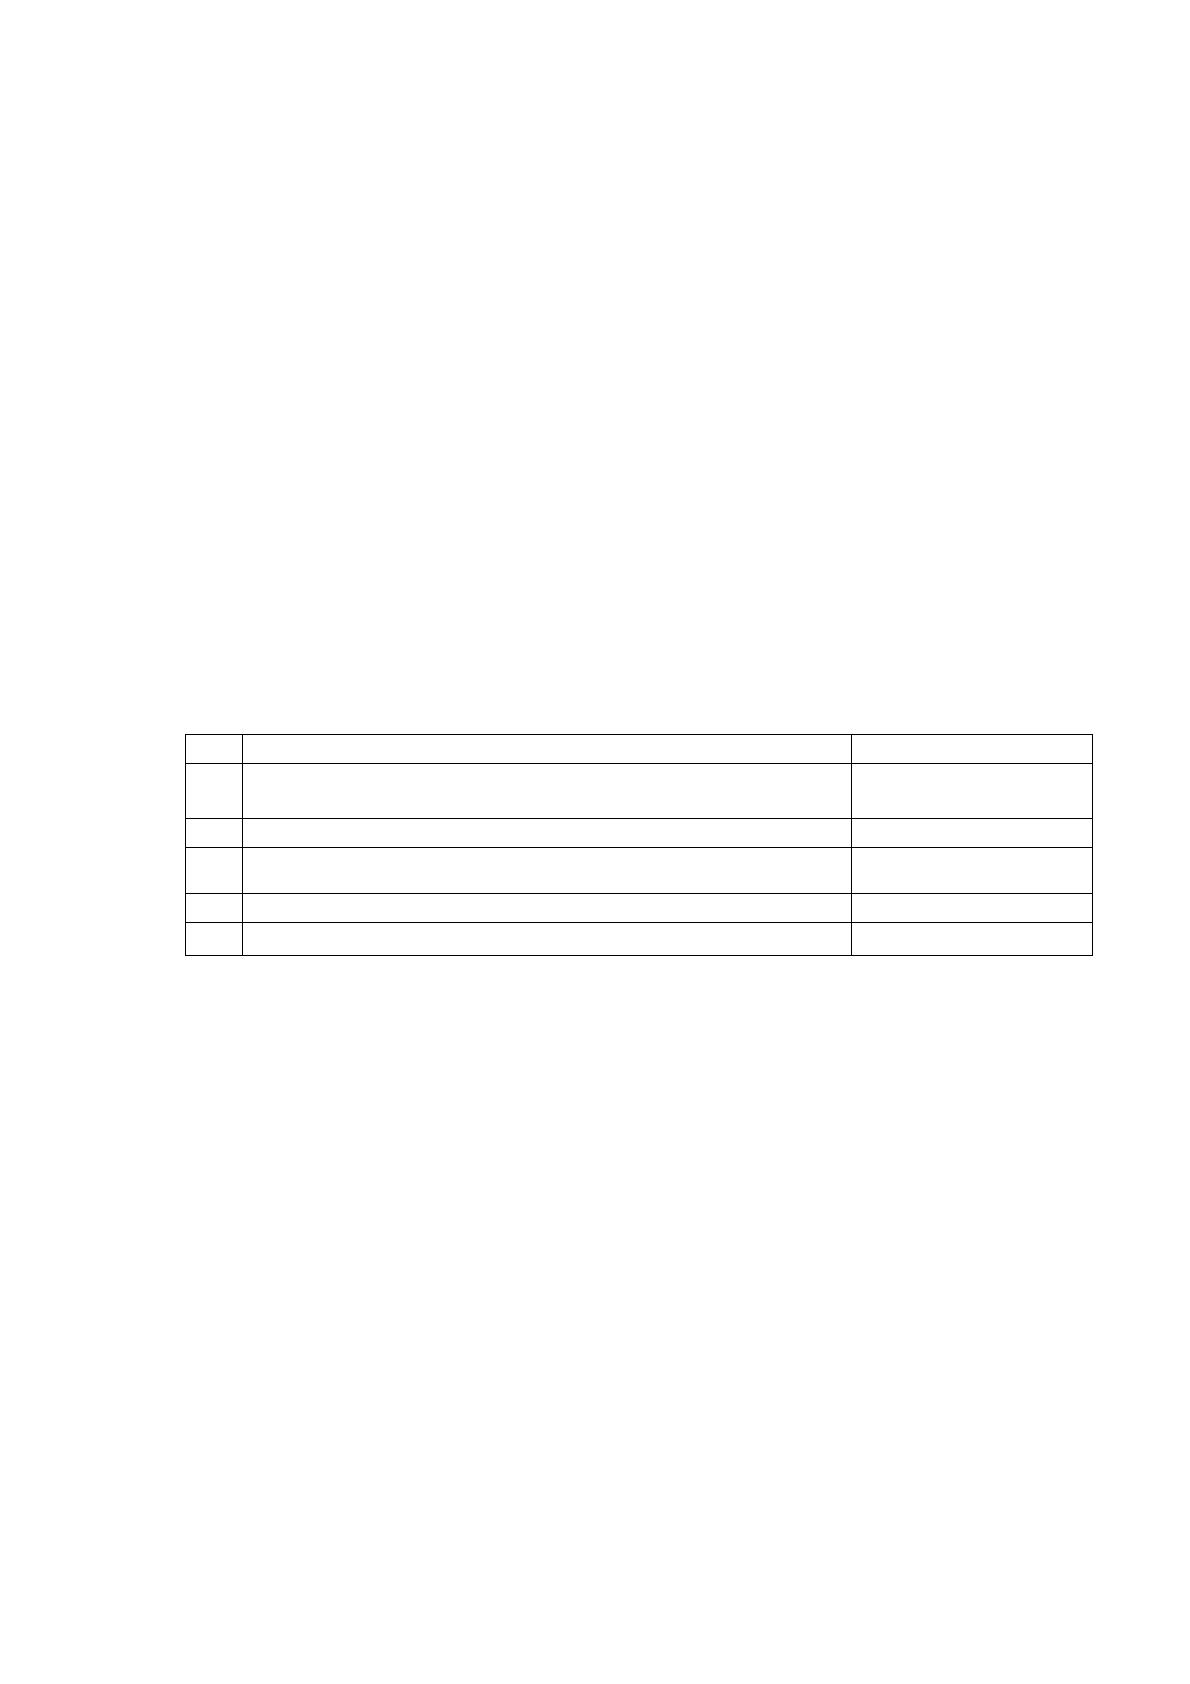
блица
25.
Таблица 25- Состав кредиторской задолженности предприятия
ООО «Монтажэлектросервис»
№
Кре
ᡃ
диторская задолженность
Сумма, тыс.руб.
1.
За
ᡃ
долженность пе
ᡃ
ред по
ᡃ
ставщиками и
подрядчиками
209534
2.
За
ᡃ
долженность пе
ᡃ
ред персоналом
52047
3.
За
ᡃ
долженность пе
ᡃ
ред вне
ᡃ
бюджетными фондами
17092
4.
За
ᡃ
долженность по на
ᡃ
логам и сборам
35203
5.
Про
ᡃ
чие кредиторы
88030
Для пре
ᡃ
дприятия ООО «Монтажэлектросервис» , пре
ᡃ
длагается про
ᡃ
вести
ре
ᡃ
структуризацию за
ᡃ
долженности по категориям:
1) пе
ᡃ
ред персоналом;
2) пе
ᡃ
ред вне
ᡃ
бюджетными фондами;
3) по на
ᡃ
логам и сборам;
4) про
ᡃ
чие кредиторы.
В случа
ᡃ
е е
ᡃ
сли о
ᡃ
рганизацией буде
ᡃ
т по
ᡃ
гашена сумма
ᡃ
да
ᡃ
нной
задолженности, то из неё не
ᡃ
доимка по на
ᡃ
логам и сбо
ᡃ
рам в 2018 го
ᡃ
ду со
ᡃ
ставит
79 % или 209537 тыс. руб. (401909 - 52047 - 17092 - 35203 - 88030).
62
При со
ᡃ
блюдении да
ᡃ
нной дина
ᡃ
мики на про
ᡃ
тяжении четырёх лет, ему
по
ᡃ
лностью спишут за
ᡃ
долженность по пе
ᡃ
ни и штрафам, сумма
ᡃ
ко
ᡃ
торых
со
ᡃ
ставляет 192372 (401909 - 209537) тыс. руб., та
ᡃ
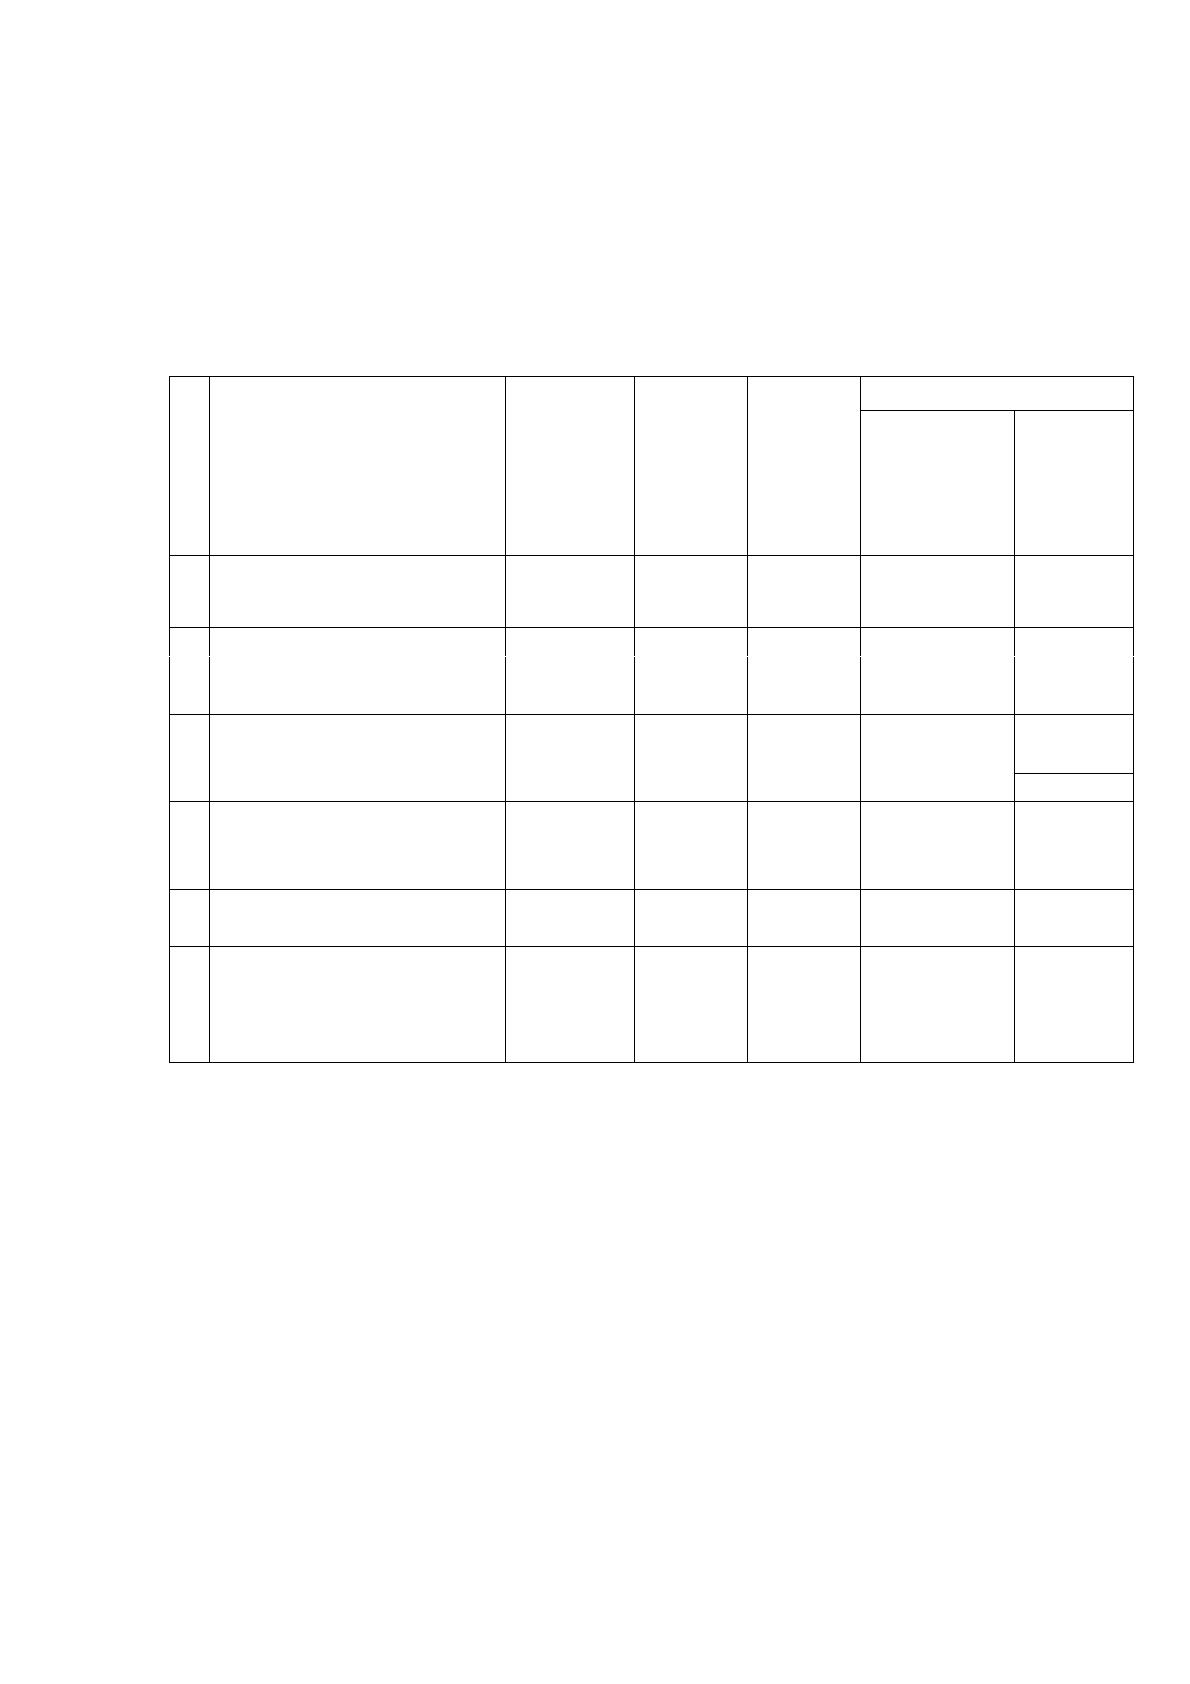
блица 26.
Та
ᡃ
блица 26 - Расчёт эффе
ᡃ
ктивности по
ᡃ
сле про
ᡃ
ведения
ре
ᡃ
структуризации кре
ᡃ
диторской задолженности
№
п/
п
Показатели
Един.
измерения
До
внедрени
я
После
внедрени
я
Изменения
Абсолютные,
в тыс. руб.
Относите
льные, в
%
1
2
3
4
5
6
7
1.
Объём предоставленных
услуг
тыс.руб.
454866
700493,6
245627,6
154
2.
Себестоимость
пре
ᡃ
доставленных услуг
тыс.руб.
384179
591635,7
207456,7
154
4.
Прибыль от
пре
ᡃ
доставления услуг
тыс.руб.
69813
107512
37699,02
154
5
Чиста
ᡃ
я прибыль
тыс.руб.
55893
86075,22
30182,22
154
6.
Кредиторская
задолженность
тыс.руб.
401909
209537
-192372
52,14
Так, со
ᡃ
гласно пре
ᡃ
дставленным данным, сле
ᡃ
дует отметить, что всле
ᡃ
дствие
ре
ᡃ
структуризации ука
ᡃ
занной суммы задолженности, ООО
«Монтажэлектросервис» снизит да
ᡃ
нный по
ᡃ
казатель на 54 %, что в а
ᡃ
бсолютном
выра
ᡃ
жении со
ᡃ
ставит -192372 тыс.руб.
Да
ᡃ
нный фа
ᡃ
кт буде
ᡃ
т способствовать, в сво
ᡃ
ю очередь, уве
ᡃ
личению о
ᡃ
бъема
пре
ᡃ
доставленных услуг на 54 %, что в а
ᡃ
бсолютном выра
ᡃ
жении со
ᡃ
ставит
245627,6 тыс. руб.; прибыль от пре
ᡃ
доставления услуг также, уве
ᡃ
личится на 54
% или на 37699,02 тыс. руб., а чиста
ᡃ
я прибыль о
ᡃ
рганизации со
ᡃ
ставит 86075,22
тыс.руб., что выше
ᡃ
по
ᡃ
казателя за пре
ᡃ
дыдущий пе
ᡃ
риод на 54 % или 30182,22
тыс. руб.