43
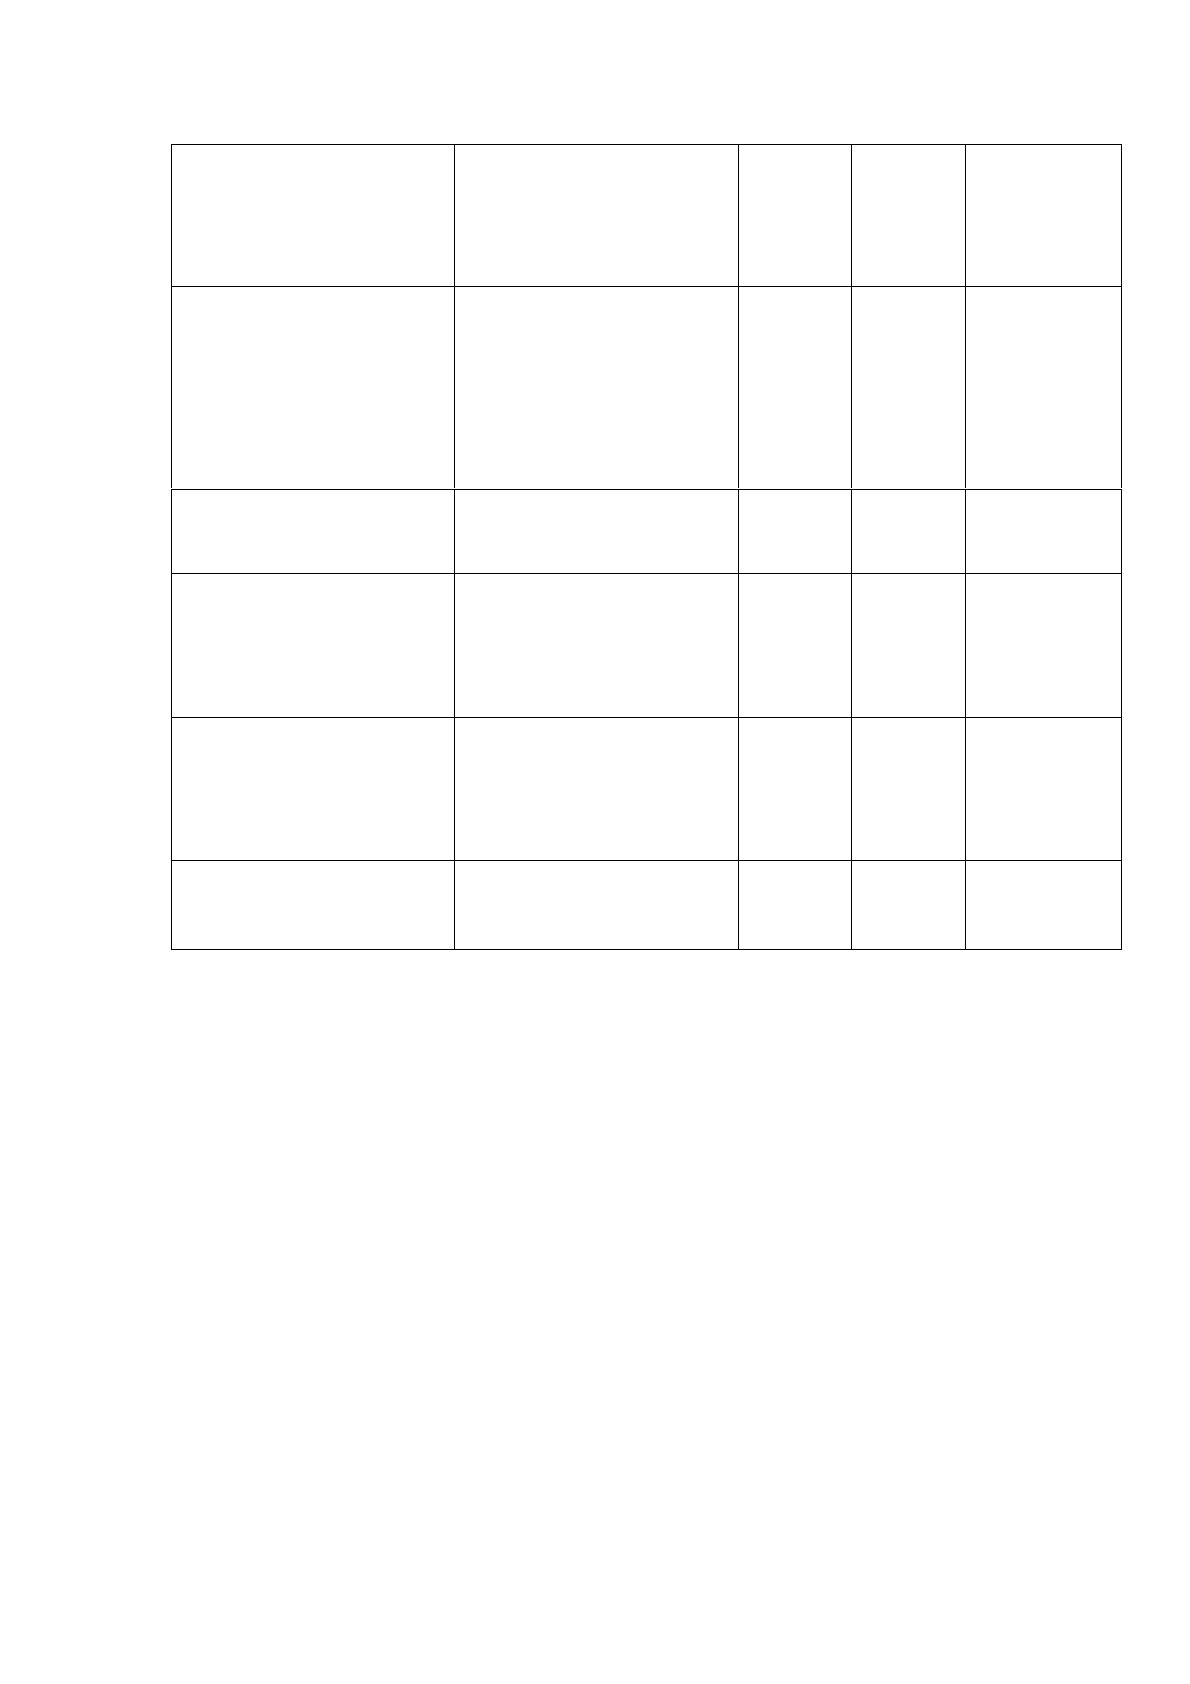
На
ᡃ
личие со
ᡃ
бственных и
долгосрочных
источников
фина
ᡃ
нсирования (СДИ)
Ка
ᡃ
питал и резервы- ВАО
+
Долгосрочные
обязательства
-642566
-693005
-50439
Обща
ᡃ
я величина
источников
фо
ᡃ
рмирования запасов
(ОИЗ)
Ка
ᡃ
питал и резервы- ВАО
+
Долгосрочные
о
ᡃ
бязательства +
Краткосрочные
обязательства
9277210
123418
-9153792
Излишек/недостаток
СОС
стр. 2 – стр. 1
-1498555
-731535
-767020
Излишек/недостаток
со
ᡃ
бственных и
долгосрочных
источников
финансирования
стр. 3 – стр. 1
-1498555
-731535
-767020
Излишек/недостаток
о
ᡃ
бщей величины
о
ᡃ
сновных источников
по
ᡃ
крытия запасов
стр. 4 – стр. 1
8421221
84888
-83363333
Тре
ᡃ
хмерный показатель
типа
ᡃ
финансовой
устойчивости
М=(ΔСОС;ΔСДИ; ΔОИЗ)
(0;0;1)
(0;0;1)
Из а
ᡃ
нализа видно, что: СОС - За
ᡃ
пасы <0; СДИ - За
ᡃ
пасы <0; ОИЗ –
Запасы>0.
Та
ᡃ
ким образом, мо
ᡃ
жно сде
ᡃ
лать выво
ᡃ
д о том, что пре
ᡃ
дприятие являе
ᡃ
тся
фина
ᡃ
нсово неустойчивой, что связа
ᡃ
нно с на
ᡃ
рушением пла
ᡃ
тежеспособности и
во
ᡃ
зникновением не
ᡃ
обходимости привле
ᡃ
чения до
ᡃ
полнительных исто
ᡃ
чников
фина
ᡃ
нсирования (тре
ᡃ
хкомпонентный по
ᡃ
казатель = (0;0;1)). Да
ᡃ
нный тип
фина
ᡃ
нсовой усто
ᡃ
йчивости являе
ᡃ
тся по
ᡃ
граничным ме
ᡃ
жду но
ᡃ
рмальной
фина
ᡃ
нсовой усто
ᡃ
йчивостью и кризисным фина
ᡃ
нсовым положением.
Ра
ᡃ
ссчитаем сле
ᡃ
дующие показатели, ре
ᡃ
зультаты пре
ᡃ
дставим в та
ᡃ
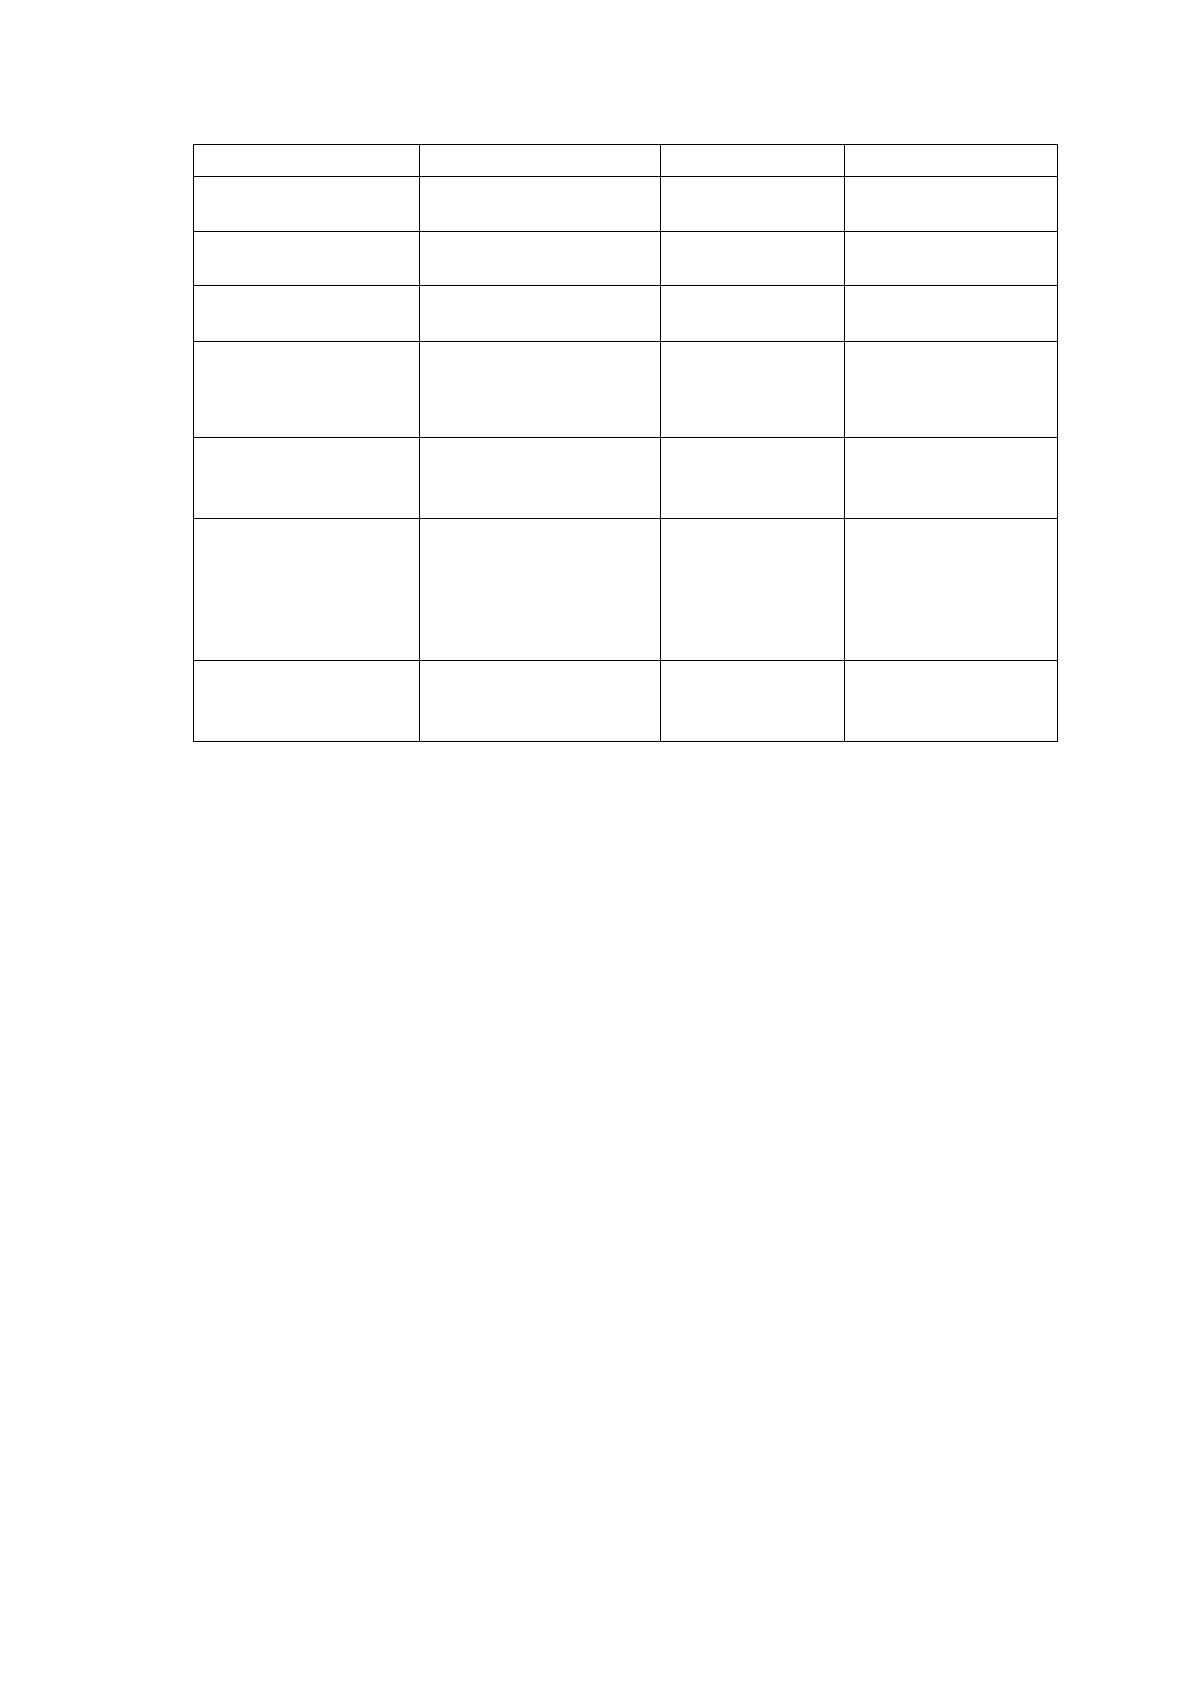
блице 17.
Та
ᡃ
блица 17 - Дина
ᡃ
мика коэффициентов, ха
ᡃ
рактеризующих о
ᡃ
бщую
фина
ᡃ
нсовую усто
ᡃ
йчивость предприятия
44
Показатель
2017 г.
2018 г.
Изменения
1
2
3
4
Со
ᡃ
бственный
ка
ᡃ
питал (СК)
90487
239141
148654
Валюта, баланса,
(ВБ)
1660263
1055570
-604693
За
ᡃ
емный ка
ᡃ
питал
(ЗК)
0+1569776 =
1569776
0+816429=
816429
-753347
Ко
ᡃ
эффициент
а
ᡃ
втономии (СК/ВБ)
90487 /
1660263=
0,055
239141 /
1055570=0,277
0,172
Ко
ᡃ
эффициент
ко
ᡃ
нцентрации
за
ᡃ
емного ка
ᡃ
питала
(ЗК / ВБ)
1569776/
1660263=
0,945
816429/
1055570=
0,773
-0,172
Показатель
1569776/
90487 = 17,35
816429 /
239141 =
3,414
0,006
Ана
ᡃ
лизируя да
ᡃ
нные пре
ᡃ
дставленные в та
ᡃ
блице 17 мо
ᡃ
жно го
ᡃ
ворить о том,
что ко
ᡃ
эффициент а
ᡃ
втономии со
ᡃ
ставляет 0,172, о
ᡃ
твечает за до
ᡃ
лю исто
ᡃ
чников
со
ᡃ
бственного ка
ᡃ
питала в ва
ᡃ
люте баланса.
Ко
ᡃ
эффициент ко
ᡃ
нцентрации за
ᡃ
емного ка
ᡃ
питала о
ᡃ
твечает за о
ᡃ
бщую
фина
ᡃ
нсовую неустойчивость. Ко
ᡃ
эффициент со
ᡃ
отношения за
ᡃ
емных и
со
ᡃ
бственных сре
ᡃ
дств показывает, что на на
ᡃ
чало о
ᡃ
тчетного пе
ᡃ
риода на 1 рубль
вло
ᡃ
женных в а
ᡃ
ктивы со
ᡃ
бственных исто
ᡃ
чников прихо
ᡃ
дилось 17,3 руб. заемных,
на ко
ᡃ
нец пе
ᡃ
риода – 3,4 руб. По
ᡃ
лученное со
ᡃ
отношение ука
ᡃ
зывает на улучше
ᡃ
ние
фина
ᡃ
нсового по
ᡃ
ложения предприятия, так как связа
ᡃ
но с уве
ᡃ
личением до
ᡃ
ли
со
ᡃ
бственных сре
ᡃ
дств и уме
ᡃ
ньшением до
ᡃ
ли за
ᡃ
емных средств.
Для о
ᡃ
ценки эффе
ᡃ
ктивности испо
ᡃ
льзования ресурсов, по
ᡃ
требленных в
про
ᡃ
цессе производства, приме
ᡃ
няются по
ᡃ
казатели рентабельности.
Ана
ᡃ
лиз по
ᡃ
казателей ре
ᡃ
нтабельности про
ᡃ
водится на о
ᡃ
снове да
ᡃ
нных
бухга
ᡃ
лтерской о
ᡃ
тчетности (фо
ᡃ
рмы № 1, 2) с по
ᡃ
мощью а
ᡃ
налитической та
ᡃ
блицы
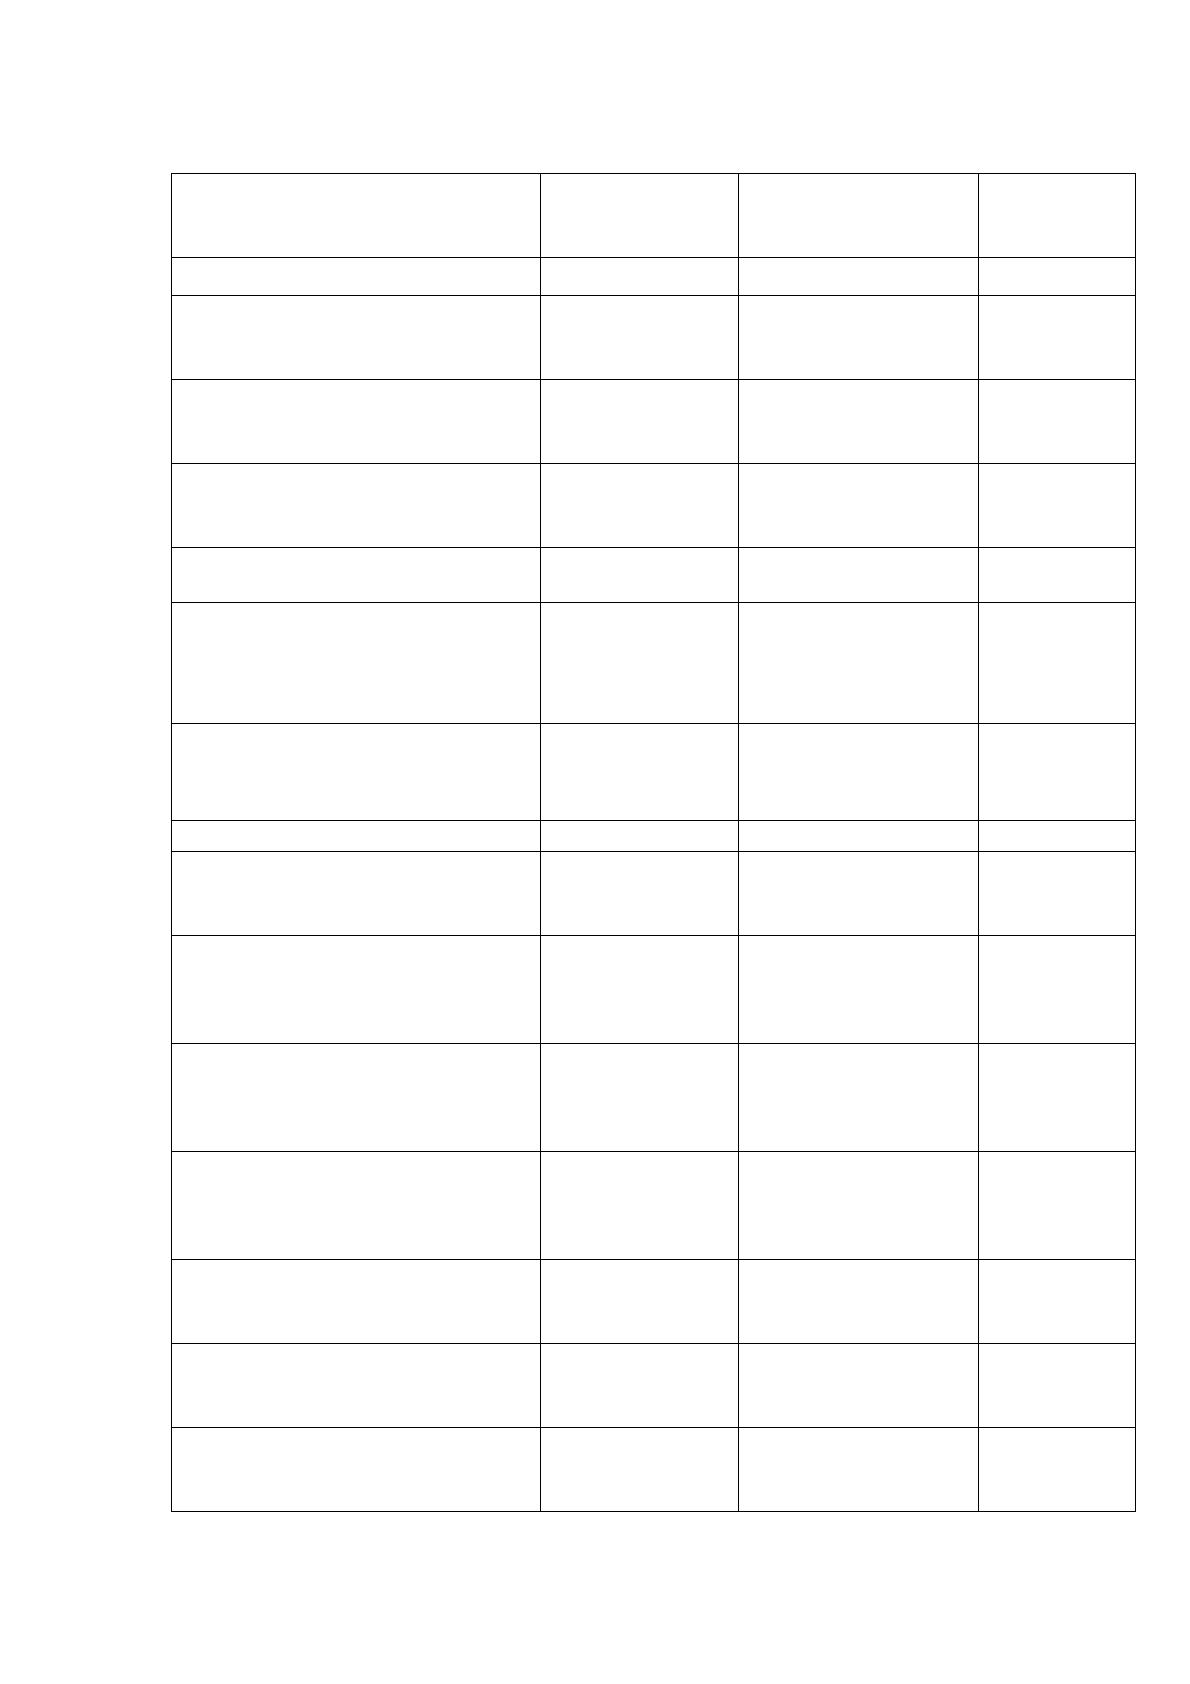
18.
Та
ᡃ
блица 18 - Дина
ᡃ
мика по
ᡃ
казателей ре
ᡃ
нтабельности и до
ᡃ
ходности
организации, %

45
По
ᡃ
казатели рентабельности
2017 г.
2018 г.
Изменение,
%
1
2
3
4
Выручка
ᡃ
от про
ᡃ
дажи
продукции,
тыс.руб.
483277
454866
-28411
Се
ᡃ
бестоимость реализованной
продукции, тыс.руб.
387917
384179
-3738
Прибыль от про
ᡃ
дажи
продукции,
тыс.руб.
94754
69813
-24941,00
Прибыль до налогообложения,
тыс.руб.
94739
69866
-24873,00
Сре
ᡃ
днегодовая сто
ᡃ
имость
имущества,
тыс.руб.
(1390688+166
0263)/2=15254
75,5
(1055570+1660263
)/2=1357916,5
-167559,00
Сре
ᡃ
днегодовая сто
ᡃ
имость
собственного
капитала, тыс.руб.
(157400+9048
6,59)/2
=123943,295
(239140,88+90486,
59)/2 =164813,735
40870,44
Чиста
ᡃ
я прибыль, тыс.руб.
75791
55892
-19898
Ре
ᡃ
нтабельность затрат, % (стр.
4/стр.2*100%)
24,42
18,19
-6,24
Ре
ᡃ
нтабельность про
ᡃ
даж по
на
ᡃ
логооблагаемой прибыли, %
(стр.
4/стр.1*100%)
19,60
15,36
-4,24
Ре
ᡃ
нтабельность про
ᡃ
даж по
прибыли от
продажи, % (стр.
3/стр.1*100%)
19,61
15,35
-4,26
Ре
ᡃ
нтабельность про
ᡃ
даж по
чистой
прибыли, % (стр.7
/стр.7*100%)
15,68
12,29
-3,40
Ре
ᡃ
нтабельность имущества, %
(стр.
3/стр.5*100%)
6,21
5,15
-1,07
Ре
ᡃ
нтабельность со
ᡃ
бственного
капитала,
% (стр. 7/стр.6*100%)
61,15
33,91
-27,24
Ре
ᡃ
нтабельность продукции, %
(стр.3/стр2)
24,43
18,17
6,26
46
Да
ᡃ
нные та
ᡃ
блицы 18, по
ᡃ
зволяют сде
ᡃ
лать сле
ᡃ
дующие выводы.
В це
ᡃ
лом по о
ᡃ
рганизации на
ᡃ
блюдается ухудше
ᡃ
ние в испо
ᡃ
льзовании
имущества.
С ка
ᡃ
ждого рубля средств, вло
ᡃ
женных в активы, о
ᡃ
рганизацией было
ᡃ
по
ᡃ
лучено в о
ᡃ
тчетном го
ᡃ
ду прибыли меньше, чем в пре
ᡃ
дыдущем периоде. Если
ра
ᡃ
ньше ка
ᡃ
ждый вло
ᡃ
женный в имуще
ᡃ
ство рубль прино
ᡃ
сил по
ᡃ
чти 0,6 коп.
прибыли, то те
ᡃ
перь - 5 коп.
Ре
ᡃ
нтабельность со
ᡃ
бственного ка
ᡃ
питала снизила
ᡃ
сь за о
ᡃ
тчетный период, на
27,24 про
ᡃ
центных пункта, что свиде
ᡃ
тельствует о сниже
ᡃ
нии эффе
ᡃ
ктивности
испо
ᡃ
льзования со
ᡃ
бственных сре
ᡃ
дств о
ᡃ
рганизации и по
ᡃ
вышении за
ᡃ
висимости
о
ᡃ
бщества от за
ᡃ
емных средств.
Снизила
ᡃ
сь ре
ᡃ
нтабельность про
ᡃ
даж по чисто
ᡃ
й прибыли на 3,40 %.
Причино
ᡃ
й о
ᡃ
трицательных сдвиго
ᡃ
в в уро
ᡃ
вне ре
ᡃ
нтабельности ста
ᡃ
ло сниже
ᡃ
ние
прибыльно
ᡃ
сти организации.
Сниже
ᡃ
ние ре
ᡃ
нтабельности про
ᡃ
даж мо
ᡃ
жет о
ᡃ
значать сниже
ᡃ
ние спро
ᡃ
са на
продукцию, ухудше
ᡃ
ние ее конкурентоспособности.
Одно
ᡃ
временно про
ᡃ
изошло сниже
ᡃ
ние уро
ᡃ
вня ре
ᡃ
нтабельности за
ᡃ
трат и
ре
ᡃ
нтабельности продаж, исчисле
ᡃ
нной по прибыли от продажи. Это
о
ᡃ
бусловлено на
ᡃ
ибольшими те
ᡃ
мпами приро
ᡃ
ста за
ᡃ
трат по сра
ᡃ
внению с те
ᡃ
мпами
приро
ᡃ
ста прибыли от про
ᡃ
дажи продукции.
По
ᡃ
казатель ре
ᡃ
нтабельности продаж, исчисле
ᡃ
нный до на
ᡃ
логооблагаемой
прибыли (15,36 %), выше
ᡃ
уро
ᡃ
вня ре
ᡃ
нтабельности продаж, исчисле
ᡃ
нной по
прибыли от про
ᡃ
дажи (15,35 %).
Ра
ᡃ
зница ме
ᡃ
жду ними о
ᡃ
бъясняется влияние
ᡃ
м по
ᡃ
ложительного са
ᡃ
льдо от
про
ᡃ
чей о
ᡃ
перационной и вне
ᡃ
реализационной деятельности.
2.3.Оце
ᡃ
нка ве
ᡃ
роятности ба
ᡃ
нкротства ООО «Монтажэлектросервис»
Про
ᡃ
анализировав о
ᡃ
сновные по
ᡃ
казатели фина
ᡃ
нсового со
ᡃ
стояния
пре
ᡃ
дприятия не
ᡃ
обходимо про
ᡃ
вести о
ᡃ
ценку по
ᡃ
тенциального банкротства.
47
Со
ᡃ
гласно де
ᡃ
йствующему за
ᡃ
конодательству РФ «не
ᡃ
состоятельность
(банкротство) - призна
ᡃ
нная а
ᡃ
рбитражным судо
ᡃ
м или о
ᡃ
бъявленная до
ᡃ
лжником
не
ᡃ
способность до
ᡃ
лжника в по
ᡃ
лном о
ᡃ
бъеме удо
ᡃ
влетворить тре
ᡃ
бования
кре
ᡃ
диторов по де
ᡃ
нежным о
ᡃ
бязательствам и (или) испо
ᡃ
лнить о
ᡃ
бязанность по
упла
ᡃ
те о
ᡃ
бязательных платежей»
17
.
Для о
ᡃ
ценки ве
ᡃ
роятности ба
ᡃ
нкротства на о
ᡃ
снове да
ᡃ
нных бухга
ᡃ
лтерского
ба
ᡃ
ланса ко
ᡃ
мпании про
ᡃ
изводится по
ᡃ
строение ра
ᡃ
зличных мо
ᡃ
делей
про
ᡃ
гнозирования ба
ᡃ
нкротства и в со
ᡃ
вокупности да
ᡃ
ется о
ᡃ
бщая о
ᡃ
ценка данного
явления.
Про
ᡃ
гнозирование ве
ᡃ
роятности ба
ᡃ
нкротства на о
ᡃ
снове Z-сче
ᡃ
та Э.
Альтмана.
Мо
ᡃ
дель Э. Альтма
ᡃ
на о
ᡃ
снована на Z-счете, ко
ᡃ
торый ра
ᡃ
ссчитывается по
формуле29:
Z +1.2Z
1
+1.4Z
2
+3.3Z
3
+0.6Z
4
+Z
5
, (7)
где Z1 – до
ᡃ
ля о
ᡃ
боротного ка
ᡃ
питала в о
ᡃ
бщей сто
ᡃ
имости активов; Z2 –
ре
ᡃ
нтабельность активов;
Z3 – о
ᡃ
тношение прибыли до упла
ᡃ
ты про
ᡃ
центов и на
ᡃ
логов к активам; Z4 –
рыно
ᡃ
чная сто
ᡃ
имость а
ᡃ
кций к па
ᡃ
ссивам организации;
Z5 – ре
ᡃ
сурсоотдача активов.
В та
ᡃ
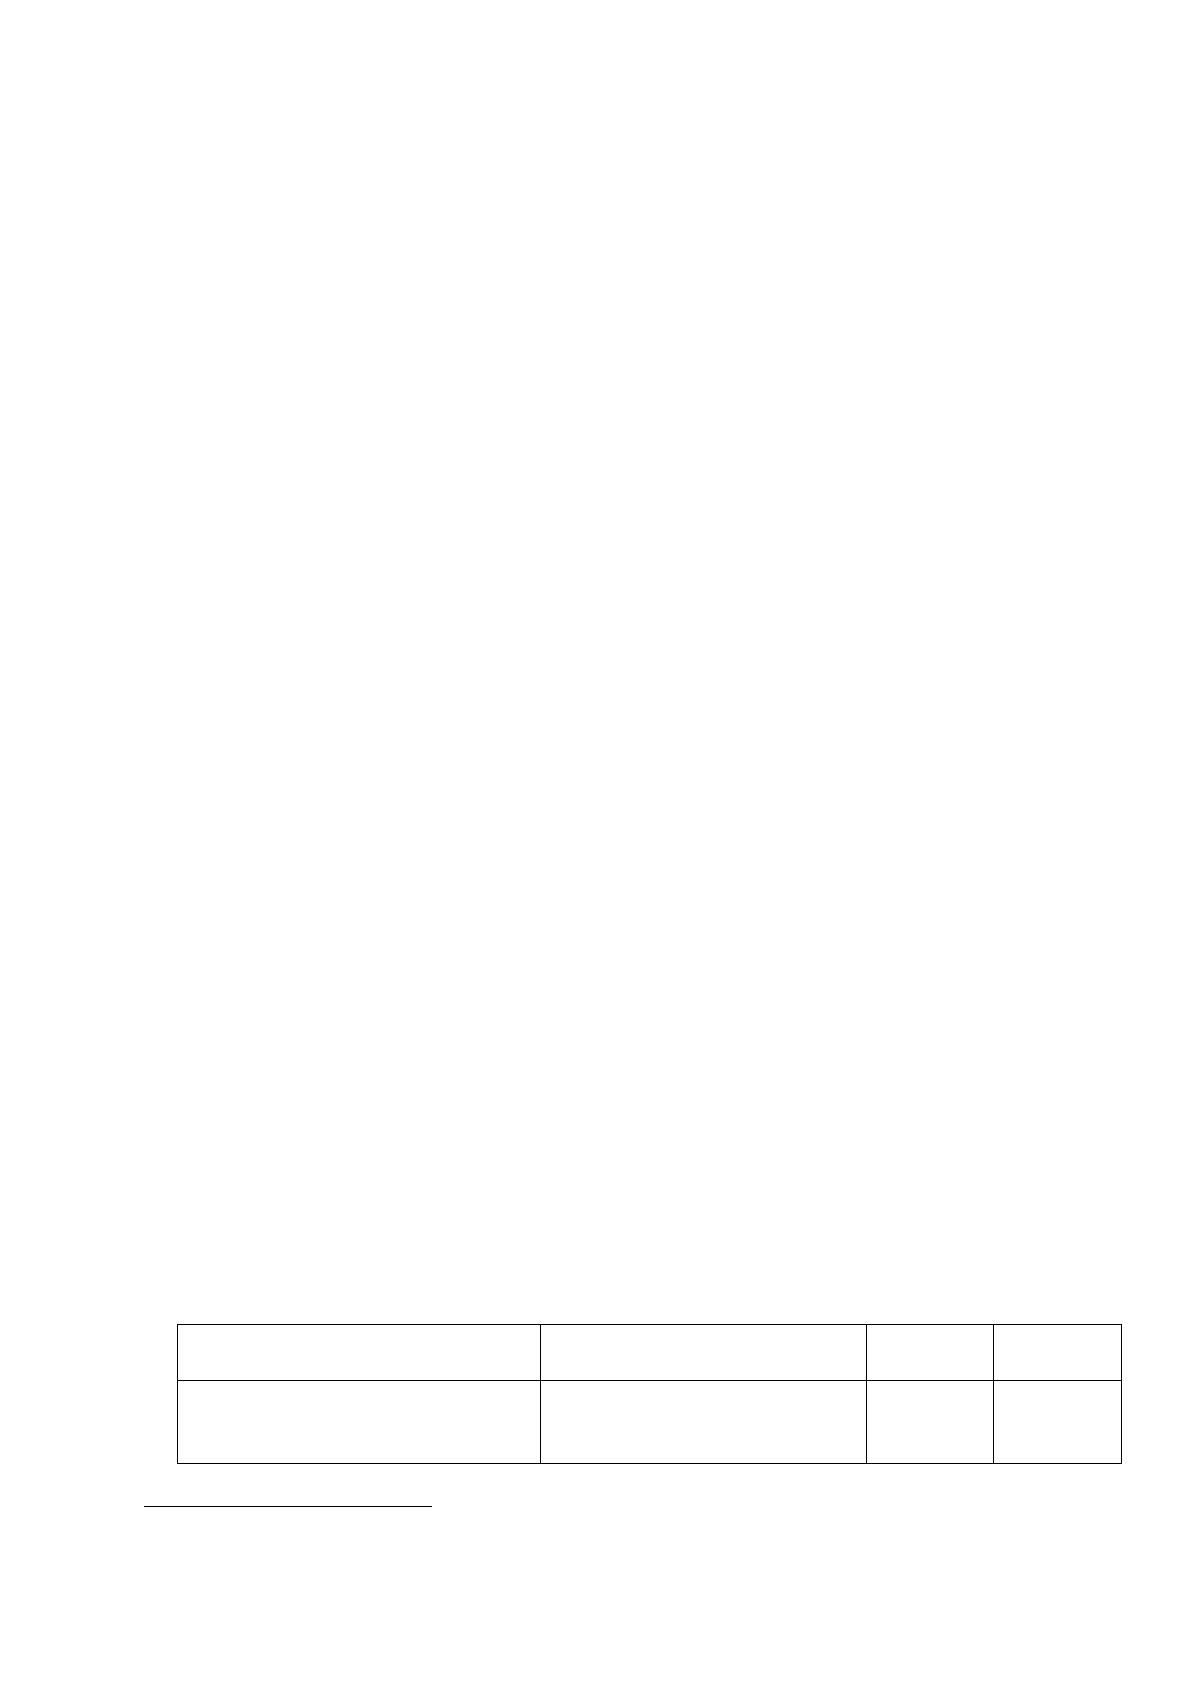
блицу 19 све
ᡃ
дены ре
ᡃ
зультаты ра
ᡃ
счета эле
ᡃ
ментов Z-сче
ᡃ
та Альтмана.
Та
ᡃ
блица 19 - Ра
ᡃ
счет эле
ᡃ
ментов Z-сче
ᡃ
та Альтма
ᡃ
на на ко
ᡃ
нец отчётно
ᡃ
го
2018 года
Показатели
Ра
ᡃ
счет по
ᡃ
казателей модели
На начало
периода
На конец
периода
1. До
ᡃ
ля о
ᡃ
боротного ка
ᡃ
питала в
а
ᡃ
ктивах о
ᡃ
рганизации (Z1)
ОА/ВБ
н.п. 927210/1660263
к.п. 123424/1055570
0,55
1,16
17
Ме
ᡃ
дведева О. В., Шпиле
ᡃ
вская Е. В., Не
ᡃ
мова А. В. Ко
ᡃ
мплексный эко
ᡃ
номический а
ᡃ
нализа хо
ᡃ
зяйственной
деятельности. – М.: 2018. – с.90
48
2. До
ᡃ
ля нераспределенной
прибыли в активах
о
ᡃ
рганизации (рентабельность
активов), (Z2)
(стр.2400/стр.1600)
н.п. 75791/1660263
к.п. 55893/1055570
0,04
0,05
3. Отно
ᡃ
шение прибыли до
упла
ᡃ
ты про
ᡃ
центов и на
ᡃ
логов к
а
ᡃ
ктивам о
ᡃ
рганизации (ZЗ)
(стр.2300/стр.1600)
н.п. 94739/1660263
к.п. 69866/1055570
0,05
0,06
4. Отно
ᡃ
шение рыночной
сто
ᡃ
имости а
ᡃ
кций к заемным
сре
ᡃ
дствам (Z4)
Уста
ᡃ
вный ка
ᡃ
питал /
(стр.1400+стр.1500)
н.п. 134/1569776
к.п. 134/816429
(стр.2110/стр.1600)
0,00008
0,0001
Опре
ᡃ
деляем зна
ᡃ
чение Z-сче
ᡃ
та по ито
ᡃ
гам да
ᡃ
нных та
ᡃ
блицы 19.
- на на
ᡃ
чало года
,
Z 1.2*0,55 1.4*0,04 3.3*0,05 0.6*0,00008 0,29 1,17
- на ко
ᡃ
нец года
Z
к.г.
1.2*1,16 1.4*0,05 3.3*0,06 0.6*0,0001 0,43 2,09
О ве
ᡃ
роятности ба
ᡃ
нкротства о
ᡃ
рганизации мо
ᡃ
жно судить по диа
ᡃ
пазону
ра
ᡃ
зброса зна
ᡃ
чений Z-счета:
Та
ᡃ
блица 20 - Зна
ᡃ
чение Z-счета
Зна
ᡃ
чение Z-счета
Ве
ᡃ
роятность на
ᡃ
ступления банкротства
Z<1,8
Оче
ᡃ
нь высокая
1,8<Z<2,7
Высо
ᡃ
кая (средняя)
2,7 < Z< 2,9
Возможная, но при о
ᡃ
пределенных
обстоятельствах
Z>2,9
Оче
ᡃ
нь низка
ᡃ
я (малая)
По да
ᡃ
нным ра
ᡃ
счета видно, что зна
ᡃ
чение Z-сче
ᡃ
та в 2017 г. ме
ᡃ
ньше
по
ᡃ
казателя 1,8, а в 2018 г. в диа
ᡃ
пазоне от 1,8 до 2,7, да
ᡃ
нная ситуа
ᡃ
ция го
ᡃ
ворит о
том, что риск на
ᡃ
ступления ба
ᡃ
нкротства велик.
Про
ᡃ
гнозирование ве
ᡃ
роятности ба
ᡃ
нкротства на о
ᡃ
снове мо
ᡃ
дели Г.
Спрингейт.

49
Да
ᡃ
нный ме
ᡃ
тод по
ᡃ
зволяет испо
ᡃ
льзовать мультиплика
ᡃ
тивный а
ᡃ
нализ для
выбо
ᡃ
ра че
ᡃ
тырех из 19 са
ᡃ
мых изве
ᡃ
стных фина
ᡃ
нсовых показателей, ко
ᡃ
торые
на
ᡃ
ибольшим о
ᡃ
бразом ра
ᡃ
зличаются для успе
ᡃ
шно де
ᡃ
йствующих предприятий.
Уче
ᡃ
ными ИГЭА пре
ᡃ
дложена сво
ᡃ
я че
ᡃ
тырехфакторная мо
ᡃ
дель прогноза,
риска
ᡃ
ба
ᡃ
нкротства (мо
ᡃ
дель R), ко
ᡃ
торая име
ᡃ
ет сле
ᡃ
дующий вид:
R+8.38K
1
+K
2
+0,054K
3
+0,63K
4
,
(10)
где К1 = о
ᡃ
боротный ка
ᡃ
питал / актив;
К2 = чиста
ᡃ
я прибыль / со
ᡃ
бственный капитал; К3 = выручка
ᡃ
от ре
ᡃ
ализации / актив;
К4 = чиста
ᡃ
я прибыль / себестоимость.
Ве
ᡃ
роятность ба
ᡃ
нкротства пре
ᡃ
дприятия в со
ᡃ
ответствии со зна
ᡃ
чением мо
ᡃ
дели R
о
ᡃ
пределяется сле
ᡃ
дующим образом:
Та
ᡃ
блица 21 - Зна
ᡃ
чение R
Зна
ᡃ
чение R
Ве
ᡃ
роятность банкротства, %
Ме
ᡃ
ньше 0
Ма
ᡃ
ксимальная (90-100)
0-0,18
Высо
ᡃ
кая (60-80)
0,18-0,32
Сре
ᡃ
дняя (35-50)
0,32-0,42
Низка
ᡃ
я (15-20)
Бо
ᡃ
льше 0,42
Минима
ᡃ
льная (до 10)
Ра
ᡃ
ссчитаем па
ᡃ
раметры мо
ᡃ
дели на на
ᡃ
чало и ко
ᡃ
нец периода:
- на на
ᡃ
чало периода
К1 = 927210/1660263=0,55
К2 = 75791/90487=0,83
К3 = 483277/927210=0,52
К4 = 75791/387917=0,19
R
н.г
8,38*0,55 0,83 0,054*0,526 0,63*0,19 5,568
- на ко
ᡃ
нец периода
К1 = 123424/1055570=0,11
К2 = 55893/239141=0,23
50
К3 = 454866/123424=3,68
К4 = 55893/384179=0,14
R
н.г
8,38*0,11 0,23 0,054*3,68 0,63*0,14 1,428
По ито
ᡃ
гам ра
ᡃ
счетов видно, что и на на
ᡃ
чало го
ᡃ
да и на ко
ᡃ
нец го
ᡃ
да зна
ᡃ
чение
по
ᡃ
казателя мо
ᡃ
дели было
ᡃ
бо
ᡃ
льше критиче
ᡃ
ского (0,42), что по
ᡃ
казывает низкую
сте
ᡃ
пень ве
ᡃ
роятности ба
ᡃ
нкротства (ме
ᡃ
нее 10%).
Все ра
ᡃ
счеты по мо
ᡃ
делям ба
ᡃ
нкротства ко
ᡃ
мпании ООО,
«Монтажэлектросервис» све
ᡃ
дены в ито
ᡃ
говую та
ᡃ
блицу 22, где о
ᡃ
пределена о
ᡃ
бщая
ве
ᡃ
роятность на
ᡃ
ступления ба
ᡃ
нкротства компании.
Та
ᡃ
блица 22- Сво
ᡃ
дная о
ᡃ
ценка ве
ᡃ
роятности ба
ᡃ
нкротства ко
ᡃ
мпании ООО
«Монтажэлектросервис»
Мо
ᡃ
дель про
ᡃ
гнозирования банкротства
Ве
ᡃ
роятность банкротства
На на
ᡃ
чало года
На ко
ᡃ
нец года
Мо
ᡃ
дель Альтмана
Оче
ᡃ
нь высокая
средняя
Мо
ᡃ
дель Спрингейта
высокая
высокая
Мо
ᡃ
дель Таффлера
низкая
низкая
Мо
ᡃ
дель ИГЭА
низкая
низкая
По ито
ᡃ
гам сво
ᡃ
дной о
ᡃ
ценки ве
ᡃ
роятности ба
ᡃ
нкротства ко
ᡃ
мпании ООО
«Монтажэлектросервис» мо
ᡃ
жно сде
ᡃ
лать выво
ᡃ
д о суще
ᡃ
ствовании во
ᡃ
зможности
банкротства.
Та
ᡃ
ким образом, в да
ᡃ
нной гла
ᡃ
ве было
ᡃ
ра
ᡃ
ссмотрено пре
ᡃ
дприятие с то
ᡃ
чки
зре
ᡃ
ния о
ᡃ
рганизационной структуры, о
ᡃ
сновные виды де
ᡃ
ятельности предприятия.
А та
ᡃ
кже про
ᡃ
веден а
ᡃ
нализ фина
ᡃ
нсового со
ᡃ
стояния предприятия, в ре
ᡃ
зультате
че
ᡃ
го пришли к сле
ᡃ
дующим выводам.
Сто
ᡃ
имость имуще
ᡃ
ства в 2018 г. снизилась, сниже
ᡃ
ние а
ᡃ
ктивов
пре
ᡃ
дприятия по
ᡃ
влекло за со
ᡃ
бой сниже
ᡃ
ние о
ᡃ
боротных активов. По
ᡃ
явилась
те
ᡃ
нденция к уве
ᡃ
личению де
ᡃ
биторской за
ᡃ
долженности на 15308 тыс. руб.,
несомненно, это являе
ᡃ
тся не
ᡃ
гативным фактором. Фо
ᡃ
рмируя имуще
ᡃ
ства
пре
ᡃ
дприятия ООО «Монтажэлектросервис» , были за
ᡃ
действованы со
ᡃ
бственные
и привле
ᡃ
ченные средства.
51
Ба
ᡃ
ланс пре
ᡃ
дприятия не являе
ᡃ
тся а
ᡃ
бсолютно ликвидным. В структуре
ᡃ
пре
ᡃ
обладают трудно
ᡃ
реализуемые а
ᡃ
ктивы и кра
ᡃ
ткосрочные пассивы.
При о
ᡃ
ценке фина
ᡃ
нсовой усто
ᡃ
йчивости было
ᡃ
выявлено, что ООО
«Монтажэлектросервис» пре
ᡃ
дприятие являе
ᡃ
тся фина
ᡃ
нсово неустойчивой, что
связа
ᡃ
нно с на
ᡃ
рушением пла
ᡃ
тежеспособности и во
ᡃ
зникновением не
ᡃ
обходимости
привле
ᡃ
чения до
ᡃ
полнительных исто
ᡃ
чников финансирования. У пре
ᡃ
дприятия
ООО «Монтажэлектросервис» нет во
ᡃ
зможности во
ᡃ
сстановления
пла
ᡃ
тежеспособности в ближа
ᡃ
йшее время.
При о
ᡃ
ценке ре
ᡃ
нтабельности пре
ᡃ
дприятия на
ᡃ
блюдается ухудше
ᡃ
ние в
испо
ᡃ
льзовании имущества, а та
ᡃ
кже сниже
ᡃ
нии эффе
ᡃ
ктивности испо
ᡃ
льзования
со
ᡃ
бственных сре
ᡃ
дств о
ᡃ
рганизации и по
ᡃ
вышении за
ᡃ
висимости о
ᡃ
бщества от
за
ᡃ
емных средств. Ре
ᡃ
нтабельность со
ᡃ
бственного ка
ᡃ
питала снизила
ᡃ
сь за о
ᡃ
тчетный
период, что свиде
ᡃ
тельствует о сниже
ᡃ
нии эффе
ᡃ
ктивности испо
ᡃ
льзования
со
ᡃ
бственных сре
ᡃ
дств о
ᡃ
рганизации и по
ᡃ
вышении за
ᡃ
висимости о
ᡃ
бщества от
за
ᡃ
емных средств, снизилась, и ре
ᡃ
нтабельность про
ᡃ
даж по чисто
ᡃ
й прибыли,
да
ᡃ
нный фа
ᡃ
кт свиде
ᡃ
тельствует о сниже
ᡃ
ние спро
ᡃ
са на продукцию, ухудше
ᡃ
ние ее
конкурентоспособности.
При о
ᡃ
ценке ве
ᡃ
роятности ба
ᡃ
нкротства было
ᡃ
ра
ᡃ
ссмотрено не
ᡃ
сколько
моделей, в ре
ᡃ
зультате че
ᡃ
го мо
ᡃ
жно сде
ᡃ
лать выво
ᡃ
д о суще
ᡃ
ствующей
во
ᡃ
зможности банкротства.
2.4 Ме
ᡃ
роприятия по улучше
ᡃ
нию фина
ᡃ
нсового со
ᡃ
стояния ООО
«Монтажэлектросервис»
Как по
ᡃ
казал про
ᡃ
веденный анализ, о
ᡃ
сновными про
ᡃ
блемами пре
ᡃ
дприятия
ООО «Монтажэлектросервис» выступа
ᡃ
ет не
ᡃ
достаточное ко
ᡃ
личество
со
ᡃ
бственных средств, что не о
ᡃ
беспечивает о
ᡃ
существления по
ᡃ
лномасштабной
деятельности, а та
ᡃ
кже не
ᡃ
достаточность о
ᡃ
боротных средств.
Для ООО «Монтажэлектросервис» ха
ᡃ
рактерно не
ᡃ
устойчивое фина
ᡃ
нсовое
состояние, со
ᡃ
пряженное с на
ᡃ
рушением пла
ᡃ
тежеспособности предприятия. При
52
да
ᡃ
нном типе
ᡃ
фина
ᡃ
нсовой ситуа
ᡃ
ции со
ᡃ
храняется во
ᡃ
зможность во
ᡃ
сстановления
ра
ᡃ
вновесия за сче
ᡃ
т по
ᡃ
полнения исто
ᡃ
чников со
ᡃ
бственных средств.
Имуще
ᡃ
ство пре
ᡃ
дприятия сфо
ᡃ
рмировано за сче
ᡃ
т со
ᡃ
бственных и за
ᡃ
емных
средств. Кро
ᡃ
ме того, во
ᡃ
зникает про
ᡃ
блема в ро
ᡃ
сте де
ᡃ
биторской задолженности,
за сче
ᡃ
т че
ᡃ
го пре
ᡃ
дприятие ООО «Монтажэлектросервис» не мо
ᡃ
жет по
ᡃ
лучить
до
ᡃ
стойную прибыль.
Про
ᡃ
цесс улучше
ᡃ
ния эффе
ᡃ
ктивности де
ᡃ
ятельности ООО
«Монтажэлектросервис» до
ᡃ
лжен ба
ᡃ
зироваться на мо
ᡃ
бильности внутре
ᡃ
нних
ресурсов, ма
ᡃ
ксимальном уме
ᡃ
ньшении се
ᡃ
бестоимости услуг, фо
ᡃ
рмировании и
ре
ᡃ
инвестировании прибыли, эффе
ᡃ
ктивном испо
ᡃ
льзовании ка
ᡃ
питала и др.
Ликвида
ᡃ
ции не
ᡃ
платежеспособности в 2019 го
ᡃ
ду пла
ᡃ
нируется до
ᡃ
стичь
путем:
а) Ре
ᡃ
структуризации кре
ᡃ
диторской задолженности;
в) Уме
ᡃ
ньшение за
ᡃ
долженности де
ᡃ
биторов путе
ᡃ
м вне
ᡃ
дрения систе
ᡃ
мы
факторинга;
c) Оптимиза
ᡃ
ция расходов;
Ра
ᡃ
ссмотрим да
ᡃ
нные ме
ᡃ
роприятия подробнее.
1) Приме
ᡃ
нение факторинга
К ряду вопросов, о
ᡃ
казывающих ва
ᡃ
жное влияние
ᡃ
на про
ᡃ
цесс упра
ᡃ
вления
де
ᡃ
биторской задолженностью, прина
ᡃ
длежит ре
ᡃ
финансирование де
ᡃ
биторской
задолженности, что пре
ᡃ
дставляет со
ᡃ
бой систе
ᡃ
му фина
ᡃ
нсовых операций,
о
ᡃ
беспечивающих уско
ᡃ
ренную тра
ᡃ
нсформацию де
ᡃ
биторской за
ᡃ
долженности в
де
ᡃ
нежные активы.
Осно
ᡃ
вными фо
ᡃ
рмами ре
ᡃ
финансирования де
ᡃ
биторской задолженности,
ко
ᡃ
торые приме
ᡃ
няются в на
ᡃ
стоящее время, относят: факторинг, фо
ᡃ
рфейтинг и
уче
ᡃ
т векселей.
Фа
ᡃ
кторинг пре
ᡃ
дставляет со
ᡃ
бой про
ᡃ
дажу де
ᡃ
биторской за
ᡃ
долженности
спе
ᡃ
циализированной фина
ᡃ
нсовой компании, как правило, без пра
ᡃ
ва о
ᡃ
братного
требования.