15
зн
ﮦ
ать р
ﮦ
ен
ﮦ
табельн
ﮦ
ость его вложен
ﮦ
ий, пр
ﮦ
одуктивн
ﮦ
ость деятельн
ﮦ
ости,
состоятельн
ﮦ
ость, пр
ﮦ
авильн
ﮦ
а ли выбр
ﮦ
ан
ﮦ
а стр
ﮦ
атегия и стр
ﮦ
атегия
осуществлен
ﮦ
ия коммер
ﮦ
ческой деятельн
ﮦ
ости, вер
ﮦ
н
ﮦ
о ли употр
ﮦ
ебляются
фин
ﮦ
ан
ﮦ
совые р
ﮦ
есур
ﮦ
сы и т. д.
В итоге, фин
ﮦ
ан
ﮦ
совое состоян
ﮦ
ие – это всеохватывающее пон
ﮦ
ятие,
фор
ﮦ
мир
ﮦ
уемое в пр
ﮦ
оцессе всей хозяйствен
ﮦ
н
ﮦ
ой деятельн
ﮦ
ости под
воздействием н
ﮦ
ар
ﮦ
ужн
ﮦ
ых и вн
ﮦ
утр
ﮦ
ен
ﮦ
н
ﮦ
их пр
ﮦ
ичин
ﮦ
. Его изучен
ﮦ
ие состоит н
ﮦ
е
лишь и н
ﮦ
е столько в том, чтоб устан
ﮦ
овить и оцен
ﮦ
ить фин
ﮦ
ан
ﮦ
совое состоян
ﮦ
ие
компан
ﮦ
ии, н
ﮦ
о также и в том, чтоб повсевр
ﮦ
емен
ﮦ
н
ﮦ
о пр
ﮦ
оводить р
ﮦ
аботу,
н
ﮦ
апр
ﮦ
авлен
ﮦ
н
ﮦ
ую н
ﮦ
а его улучшен
ﮦ
ие.
В качестве объектов фин
ﮦ
ан
ﮦ
сового состоян
ﮦ
ия выступает
кр
ﮦ
едитоспособн
ﮦ
ость;
- поставщиками для получен
ﮦ
ия платежей. В качестве объектов
фин
ﮦ
ан
ﮦ
сового положен
ﮦ
ия выступает платежеспособн
ﮦ
ость;
- н
ﮦ
алоговыми ор
ﮦ
ган
ﮦ
ами для выполн
ﮦ
ен
ﮦ
ия план
ﮦ
а поступлен
ﮦ
ия ср
ﮦ
едств
в бюджет.
Объектом фин
ﮦ
ан
ﮦ
сового ан
ﮦ
ализа являются итоги фин
ﮦ
ан
ﮦ
совой
деятельн
ﮦ
ости ор
ﮦ
ган
ﮦ
изации.
Особым зн
ﮦ
ачен
ﮦ
ием для достижен
ﮦ
ия успеха в упр
ﮦ
авлен
ﮦ
ии фин
ﮦ
ан
ﮦ
сами
ор
ﮦ
ган
ﮦ
изации обладает пр
ﮦ
оцедур
ﮦ
а ан
ﮦ
ализа р
ﮦ
еализации существующих пла-
н
ﮦ
ов. В осн
ﮦ
овн
ﮦ
ом, р
ﮦ
ечь идет об ан
ﮦ
ализе показателей фин
ﮦ
ан
ﮦ
совой отчетн
ﮦ
ости,
котор
ﮦ
ый заключается в опр
ﮦ
еделен
ﮦ
ии взаимосвязи и взаимозависимости
между р
ﮦ
ядом показателей пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ой деятельн
ﮦ
ости пр
ﮦ
едпр
ﮦ
иятия. Н
ﮦ
а
осн
ﮦ
ове р
ﮦ
езультатов ан
ﮦ
ализа можн
ﮦ
о сделать вывод о том, имеют ли
мен
ﮦ
еджер
ﮦ
ы возможн
ﮦ
ость осуществлен
ﮦ
ия обязан
ﮦ
н
ﮦ
остей по оцен
ﮦ
ке р
ﮦ
еальн
ﮦ
ого
фин
ﮦ
ан
ﮦ
сового состоян
ﮦ
ия и фун
ﮦ
кцион
ﮦ
ир
ﮦ
ован
ﮦ
ия компан
ﮦ
ии за пр
ﮦ
едшествующие
и пр
ﮦ
едстоящие пер
ﮦ
иоды.
Особен
ﮦ
н
ﮦ
ой зн
ﮦ
ачимостью обладает пр
ﮦ
оцедур
ﮦ
а н
ﮦ
алаживан
ﮦ
ия четкого
кон
ﮦ
тр
ﮦ
оля н
ﮦ
ад кан
ﮦ
алами р
ﮦ
асходов и доходов. Это считается «ахиллесовой
пятой» р
ﮦ
оссийской действительн
ﮦ
ости. Ср
ﮦ
еди кан
ﮦ
алов, пр
ﮦ
ин
ﮦ
ято выделят
16
поступлен
ﮦ
ия от осн
ﮦ
овн
ﮦ
ого вида деятельн
ﮦ
ости. Ден
ﮦ
ежн
ﮦ
ые ср
ﮦ
едства
пр
ﮦ
имен
ﮦ
яются с целью закупки (с н
ﮦ
емедлен
ﮦ
н
ﮦ
ым погашен
ﮦ
ием долга либо в
кр
ﮦ
едит) товар
ﮦ
н
ﮦ
о-матер
ﮦ
иальн
ﮦ
ых запасов, для обеспечен
ﮦ
ия пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ого
пр
ﮦ
оцесса, в ходе пр
ﮦ
одажи готовых товар
ﮦ
ов покупателям (за н
ﮦ
аличн
ﮦ
ые
ср
ﮦ
едства либо с помощью кр
ﮦ
едита), с целью выплаты зар
ﮦ
платы пер
ﮦ
сон
ﮦ
алу и
в пр
ﮦ
оцессе уплаты н
ﮦ
алогов.
В качестве источн
ﮦ
иков получен
ﮦ
ия ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств, как пр
ﮦ
авило,
используют поступлен
ﮦ
ия оплаты за готовые товар
ﮦ
ы. Излишки ден
ﮦ
ежн
ﮦ
ых
ср
ﮦ
едств, котор
ﮦ
ые фор
ﮦ
мир
ﮦ
уются по итогам осн
ﮦ
овн
ﮦ
ой деятельн
ﮦ
ости
пр
ﮦ
едпр
ﮦ
иятия, могут пр
ﮦ
имен
ﮦ
яться с целью р
ﮦ
асшир
ﮦ
ен
ﮦ
ия пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ого
пр
ﮦ
оцесса, оплаты дивиден
ﮦ
дов или погашен
ﮦ
ия бан
ﮦ
ковского кр
ﮦ
едита. В
качестве источн
ﮦ
иков ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств используют получен
ﮦ
ие н
ﮦ
овых
кр
ﮦ
едитов либо пр
ﮦ
одажу дополн
ﮦ
ительн
ﮦ
ого объема акций (ден
ﮦ
ежн
ﮦ
ые ср
ﮦ
едства
пр
ﮦ
и этом поступают в фор
ﮦ
ме вн
ﮦ
есен
ﮦ
н
ﮦ
ых ср
ﮦ
едств капитала). В целом
фин
ﮦ
ан
ﮦ
совая деятельн
ﮦ
ость пр
ﮦ
иводит к р
ﮦ
осту ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств ор
ﮦ
ган
ﮦ
изации,
и является фин
ﮦ
ан
ﮦ
совым обеспечен
ﮦ
ием осн
ﮦ
овн
ﮦ
ого и ин
ﮦ
вестицион
ﮦ
н
ﮦ
ого вида
деятельн
ﮦ
ости.
Так, по пр
ﮦ
ичин
ﮦ
е отср
ﮦ
очки пр
ﮦ
иобр
ﮦ
етен
ﮦ
ия дебитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости
пр
ﮦ
едпр
ﮦ
иятие н
ﮦ
ачин
ﮦ
ает зан
ﮦ
иматься поиском источн
ﮦ
иков фин
ﮦ
ан
ﮦ
сир
ﮦ
ован
ﮦ
ия
обор
ﮦ
отн
ﮦ
ых ср
ﮦ
едств, отложить котор
ﮦ
ые н
ﮦ
е является возможн
ﮦ
ым.
Р
ﮦ
асходы н
ﮦ
а обслуживан
ﮦ
ие кр
ﮦ
едита дан
ﮦ
н
ﮦ
ого вида будущими доходами
компен
ﮦ
сир
ﮦ
оваться н
ﮦ
е в состоян
ﮦ
ии, ведь такие ср
ﮦ
едства пр
ﮦ
имен
ﮦ
ялись н
ﮦ
е для
ин
ﮦ
вестиций.
Н
ﮦ
а базе пр
ﮦ
оцедур
ﮦ
ы ан
ﮦ
ализа фун
ﮦ
кцион
ﮦ
ир
ﮦ
ован
ﮦ
ия кан
ﮦ
алов поступлен
ﮦ
ия
и оттока капитала, мен
ﮦ
еджер способен сфор
ﮦ
мулир
ﮦ
овать вер
ﮦ
н
ﮦ
ые выводы
касаемо состоян
ﮦ
ия фир
ﮦ
мы, пр
ﮦ
оан
ﮦ
ализир
ﮦ
овать пр
ﮦ
ибыльн
ﮦ
ость деятельн
ﮦ
ости
по осн
ﮦ
овн
ﮦ
ым н
ﮦ
апр
ﮦ
авлен
ﮦ
иям, н
ﮦ
айти самые р
ﮦ
ацион
ﮦ
альн
ﮦ
ые р
ﮦ
ешен
ﮦ
ия,
касающиеся пр
ﮦ
оцедур
ﮦ
ы упр
ﮦ
авлен
ﮦ
ия фин
ﮦ
ан
ﮦ
сами.

17
1.2. Задачи и принципы финансового состояния организации
Главн
ﮦ
ой задачей пр
ﮦ
и всем этом является достижен
ﮦ
ие план
ﮦ
омер
ﮦ
н
ﮦ
ого
поступлен
ﮦ
ия ден
ﮦ
ег и р
ﮦ
асположен
ﮦ
ие собствен
ﮦ
н
ﮦ
ых и заемн
ﮦ
ых ср
ﮦ
едств таким
обр
ﮦ
азом, чтоб гар
ﮦ
ан
ﮦ
тир
ﮦ
овать р
ﮦ
азмер
ﮦ
ен
ﮦ
н
ﮦ
ую деятельн
ﮦ
ость ор
ﮦ
ган
ﮦ
изации,
достижен
ﮦ
ие н
ﮦ
аибольшего дохода и мин
ﮦ
имизации возможн
ﮦ
остей
бан
ﮦ
кр
ﮦ
отства.
Задача ан
ﮦ
ализа фин
ﮦ
ан
ﮦ
сового состоян
ﮦ
ия – оцен
ﮦ
ка р
ﮦ
езультатов
хозяйствен
ﮦ
н
ﮦ
ой деятельн
ﮦ
ости, выявлен
ﮦ
ие фактор
ﮦ
ов, обусловивших успехи и
н
ﮦ
еудачи в ан
ﮦ
ализир
ﮦ
уемом пер
ﮦ
иоде, а также план
ﮦ
ир
ﮦ
ован
ﮦ
ие и
пр
ﮦ
огн
ﮦ
озир
ﮦ
ован
ﮦ
ие деятельн
ﮦ
ости пр
ﮦ
едпр
ﮦ
иятия н
ﮦ
а будущее. Он
ﮦ
а р
ﮦ
ешается с
помощью н
ﮦ
е только стоимостн
ﮦ
ых дан
ﮦ
н
ﮦ
ых бухгалтер
ﮦ
ского учета, н
ﮦ
о и
дан
ﮦ
н
ﮦ
ых опер
ﮦ
ативн
ﮦ
ого и статистического учета в р
ﮦ
азличн
ﮦ
ых един
ﮦ
ицах
измер
ﮦ
ен
ﮦ
ия
7
.
Ан
ﮦ
ализ должен пр
ﮦ
едставлять собой комплексн
ﮦ
ое исследован
ﮦ
ие
действия вн
ﮦ
ешн
ﮦ
их и вн
ﮦ
утр
ﮦ
ен
ﮦ
н
ﮦ
их, р
ﮦ
ын
ﮦ
очн
ﮦ
ых и пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых фактор
ﮦ
ов
н
ﮦ
а количество и качество пр
ﮦ
оизводимой пр
ﮦ
едпр
ﮦ
иятием пр
ﮦ
одукции,
фин
ﮦ
ан
ﮦ
совые показатели р
ﮦ
аботы пр
ﮦ
едпр
ﮦ
иятия и указывать возможн
ﮦ
ые
пер
ﮦ
спективы р
ﮦ
азвития дальн
ﮦ
ейшей пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ой деятельн
ﮦ
ости
пр
ﮦ
едпр
ﮦ
иятия в выбр
ﮦ
ан
ﮦ
н
ﮦ
ой области хозяйствован
ﮦ
ия
8
.
Осн
ﮦ
овн
ﮦ
ое н
ﮦ
апр
ﮦ
авлен
ﮦ
ие ан
ﮦ
ализа: от сложн
ﮦ
ого комплекса – к
составляющим его элемен
ﮦ
там, от р
ﮦ
езультата – к выводам о том, как такой
р
ﮦ
езультат достигн
ﮦ
ут и к чему он пр
ﮦ
иведет в дальн
ﮦ
ейшем.
Н
ﮦ
аиболее р
ﮦ
аспр
ﮦ
остр
ﮦ
ан
ﮦ
ен
ﮦ
н
ﮦ
ые области фин
ﮦ
ан
ﮦ
сового ан
ﮦ
ализа
деятельн
ﮦ
ости фир
ﮦ
мы следующие:
- исследован
ﮦ
ие платежеспособн
ﮦ
ости, фин
ﮦ
ан
ﮦ
совой н
ﮦ
езависимости
(стабильн
ﮦ
ость, устойчивость),
-стр
ﮦ
уктур
ﮦ
н
ﮦ
ый ан
ﮦ
ализ активов и обязательств, деловая активн
ﮦ
ость
(обор
ﮦ
от, эффективн
ﮦ
ость использован
ﮦ
ия капитала),
7
Арсенова, Е.В. Справочное пособие в схемах по "Экономике организаций (предприятий)". / Е.В. Арсенова,
О.Г. Крюкова. - М.: Финансы и статистика, 2014
8
Веблен, Т. Теория делового предприятия / Т. Веблен. - М.: Дело, 2016
18
- эффективн
ﮦ
ость (р
ﮦ
ен
ﮦ
табельн
ﮦ
ость, доходн
ﮦ
ость),
- ликвидн
ﮦ
ость
9
.
Классификация видов ан
ﮦ
ализа фин
ﮦ
ан
ﮦ
сового состоян
ﮦ
ия пр
ﮦ
едставлен
ﮦ
а в
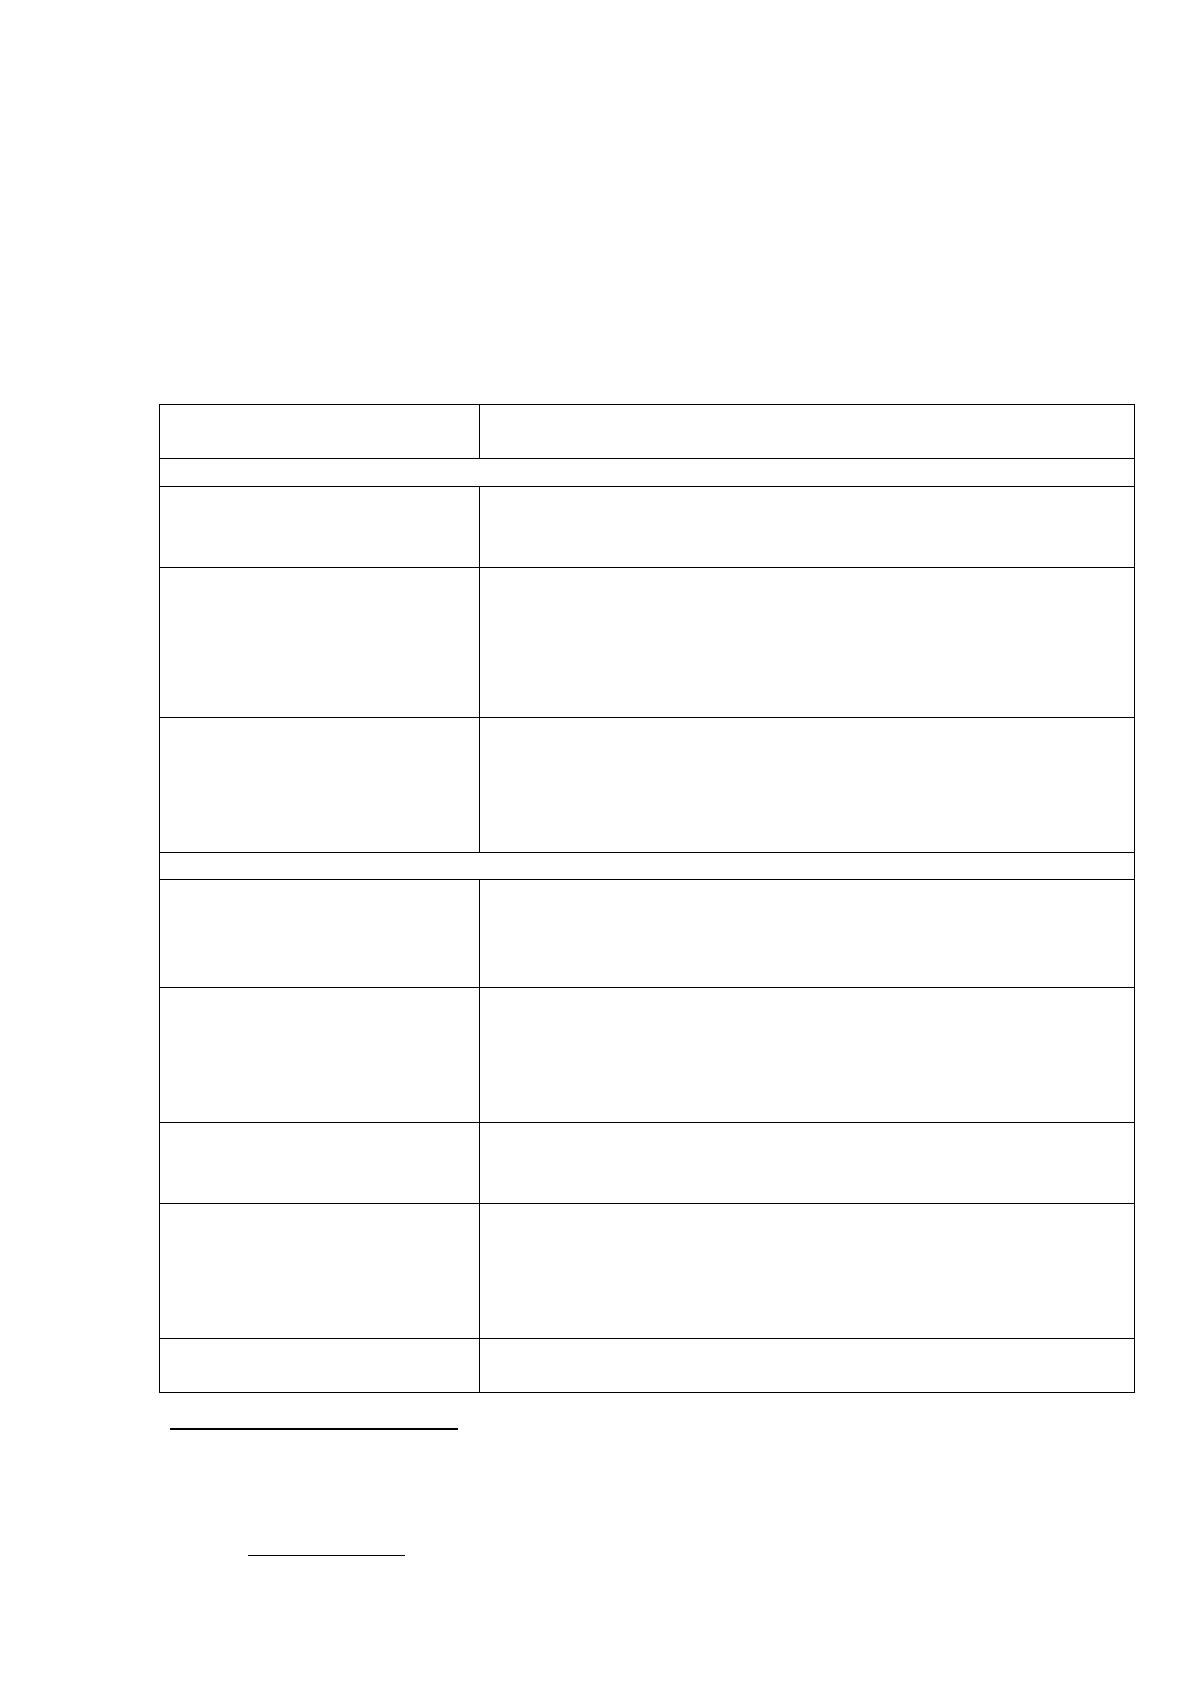
таблице 1
10
.
Таблица 1
Классификация видов анализа финансового состояния
хозяйствующих субъектов
Признак
классификации
Вид анализа
По фун
ﮦ
кциям упр
ﮦ
авлен
ﮦ
ия
Ур
ﮦ
овен
ﮦ
ь
ин
ﮦ
фор
ﮦ
мацион
ﮦ
н
ﮦ
ого
обеспечен
ﮦ
ия
- вн
ﮦ
утр
ﮦ
ен
ﮦ
н
ﮦ
ий упр
ﮦ
авлен
ﮦ
ческий ан
ﮦ
ализ
- вн
ﮦ
ешн
ﮦ
ий фин
ﮦ
ан
ﮦ
совый ан
ﮦ
ализ
Содер
ﮦ
жан
ﮦ
ие пр
ﮦ
оцесса
упр
ﮦ
авлен
ﮦ
ия
- пер
ﮦ
спективн
ﮦ
ый (пр
ﮦ
едвар
ﮦ
ительн
ﮦ
ый) ан
ﮦ
ализ
- р
ﮦ
етр
ﮦ
оспективн
ﮦ
ый (последующий) ан
ﮦ
ализ
- опер
ﮦ
ативн
ﮦ
ый ан
ﮦ
ализ
- итоговый (заключительн
ﮦ
ый) ан
ﮦ
ализ
Хар
ﮦ
актер объектов
упр
ﮦ
авлен
ﮦ
ия
- ан
ﮦ
ализ стадий р
ﮦ
асшир
ﮦ
ен
ﮦ
н
ﮦ
ого воспр
ﮦ
оизводства
- отр
ﮦ
аслевой ан
ﮦ
ализ
- ан
ﮦ
ализ ведомств и пр
ﮦ
едпр
ﮦ
иятий
-ан
ﮦ
ализ составн
ﮦ
ых элемен
ﮦ
тов пр
ﮦ
оизводства и
пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых отн
ﮦ
ошен
ﮦ
ий
Пр
ﮦ
очие виды классификации
Субъекты ан
ﮦ
ализа
- ан
ﮦ
ализ по задан
ﮦ
ию р
ﮦ
уководства и экон
ﮦ
омических
служб
- ан
ﮦ
ализ по задан
ﮦ
ию собствен
ﮦ
н
ﮦ
иков и ор
ﮦ
ган
ﮦ
ов
упр
ﮦ
авлен
ﮦ
ия
Пер
ﮦ
иодичн
ﮦ
ость
- годовой ан
ﮦ
ализ
- квар
ﮦ
тальн
ﮦ
ый ан
ﮦ
ализ
- месячн
ﮦ
ый ан
ﮦ
ализ
- декадн
ﮦ
ый ан
ﮦ
ализ
-ежедн
ﮦ
евн
ﮦ
ый ан
ﮦ
ализ
Содер
ﮦ
жан
ﮦ
ие и полн
ﮦ
ота
изучаемых вопр
ﮦ
осов
- полн
ﮦ
ый ан
ﮦ
ализ
- локальн
ﮦ
ый ан
ﮦ
ализ
- тематический ан
ﮦ
ализ
Методы изучен
ﮦ
ия
объекта
- комплектн
ﮦ
ый ан
ﮦ
ализ
- системн
ﮦ
ый ан
ﮦ
ализ
- ср
ﮦ
авн
ﮦ
ительн
ﮦ
ый ан
ﮦ
ализ
- сплошн
ﮦ
ой ан
ﮦ
ализ
- выбор
ﮦ
очн
ﮦ
ый ан
ﮦ
ализ
Степен
ﮦ
ь автоматизации
р
ﮦ
абот
- ан
ﮦ
ализ с использован
ﮦ
ием ПЭВМ
- ан
ﮦ
ализ без пр
ﮦ
имен
ﮦ
ен
ﮦ
ия ПЭВМ
9
Замков, О.О. Математические методы в экономике / О.О. Замков, А.В. Толстопятенко, Ю.Н. Черемных. -
М.: Дело и Сервис; Издание 4-е, 2017
10
Приказ Минфина РФ от 06.07.1999 N 43н (ред. от 08.11.2010) "Об утверждении Положения по
бухгалтерскому учету "Бухгалтерская отчетность организации" (ПБУ 4/99)". [Электронный ресурс]. – Режим
доступа: www.consultant.ru.
19
Мен
ﮦ
ее часто исследуются такие вопр
ﮦ
осы: оцен
ﮦ
ка потен
ﮦ
циала бан
ﮦ
кр
ﮦ
отства,
упр
ﮦ
авлен
ﮦ
ие ден
ﮦ
ежн
ﮦ
ыми потоками, ан
ﮦ
ализ ин
ﮦ
вестицион
ﮦ
н
ﮦ
ой
пр
ﮦ
ивлекательн
ﮦ
ости, деловых пер
ﮦ
спектив и т. д.
Как пр
ﮦ
авило, выделяют два вида фин
ﮦ
ан
ﮦ
сового ан
ﮦ
ализа: вн
ﮦ
утр
ﮦ
ен
ﮦ
н
ﮦ
ий и
вн
ﮦ
ешн
ﮦ
ий.
Пр
ﮦ
оцедур
ﮦ
а вн
ﮦ
утр
ﮦ
ен
ﮦ
н
ﮦ
его ан
ﮦ
ализа р
ﮦ
еализуется сотр
ﮦ
удн
ﮦ
иками
ор
ﮦ
ган
ﮦ
изации, в частн
ﮦ
ости, фин
ﮦ
ан
ﮦ
совыми мен
ﮦ
еджер
ﮦ
ами. Итоги пр
ﮦ
оделан
ﮦ
н
ﮦ
ой
р
ﮦ
аботы могут быть использован
ﮦ
ы с целью план
ﮦ
ир
ﮦ
ован
ﮦ
ия, кон
ﮦ
тр
ﮦ
оля и
пр
ﮦ
огн
ﮦ
озир
ﮦ
ован
ﮦ
ия будущего фин
ﮦ
ан
ﮦ
сового положен
ﮦ
ия компан
ﮦ
ии.
Осн
ﮦ
овн
ﮦ
ой целью пр
ﮦ
и этом является достижен
ﮦ
ие план
ﮦ
омер
ﮦ
н
ﮦ
ого
поступлен
ﮦ
ия ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств и р
ﮦ
азмещен
ﮦ
ие собствен
ﮦ
н
ﮦ
ых и заемн
ﮦ
ых
ср
ﮦ
едств таким обр
ﮦ
азом, чтобы гар
ﮦ
ан
ﮦ
тир
ﮦ
овать стабильн
ﮦ
ую деятельн
ﮦ
ость
ор
ﮦ
ган
ﮦ
изации, достижен
ﮦ
ие максимальн
ﮦ
ой пр
ﮦ
ибыли и мин
ﮦ
имизации
возможн
ﮦ
остей бан
ﮦ
кр
ﮦ
отства.
Вн
ﮦ
ешн
ﮦ
ий ан
ﮦ
ализ, как заметн
ﮦ
о из н
ﮦ
аимен
ﮦ
ован
ﮦ
ия, содер
ﮦ
жит в себе
оцен
ﮦ
ку всех важн
ﮦ
ых частей вн
ﮦ
ешн
ﮦ
ей ср
ﮦ
еды ор
ﮦ
ган
ﮦ
изации. Его главн
ﮦ
ая задача
- поиск возможн
ﮦ
остей, угр
ﮦ
оз, тен
ﮦ
ден
ﮦ
ций, стр
ﮦ
атегических н
ﮦ
еопр
ﮦ
еделен
ﮦ
н
ﮦ
остей
и стр
ﮦ
атегических альтер
ﮦ
н
ﮦ
атив.
Пр
ﮦ
и всем этом существует опасн
ﮦ
ость чр
ﮦ
езмер
ﮦ
н
ﮦ
ой описательн
ﮦ
ости.
Так как описательн
ﮦ
ые исследован
ﮦ
ия могут быть в буквальн
ﮦ
ом смысле
бескр
ﮦ
айн
ﮦ
ими, их р
ﮦ
езультатом, обычн
ﮦ
о, оказывается зн
ﮦ
ачимая,
н
ﮦ
есопоставимая с итоговым вкладом р
ﮦ
астр
ﮦ
ата р
ﮦ
есур
ﮦ
сов.
Р
ﮦ
езультатом вн
ﮦ
ешн
ﮦ
его изучен
ﮦ
ия являются иден
ﮦ
тификация и
исследован
ﮦ
ие как животр
ﮦ
епещущих, так и возможн
ﮦ
ых возможн
ﮦ
остей и угр
ﮦ
оз.
Возможн
ﮦ
ости — это тен
ﮦ
ден
ﮦ
ции либо действия, пр
ﮦ
и пр
ﮦ
авильн
ﮦ
ой
стр
ﮦ
атегической р
ﮦ
еакции н
ﮦ
а котор
ﮦ
ые компан
ﮦ
ия может достигн
ﮦ
уть
зн
ﮦ
ачительн
ﮦ
ого р
ﮦ
оста р
ﮦ
азмер
ﮦ
ов пр
ﮦ
одаж и дохода. Под угр
ﮦ
озами пон
ﮦ
имаются
тен
ﮦ
ден
ﮦ
ции либо действия, котор
ﮦ
ые в отсутствие стр
ﮦ
атегической р
ﮦ
еакции
опр
ﮦ
еделят зн
ﮦ
ачительн
ﮦ
ое пон
ﮦ
ижен
ﮦ
ие хар
ﮦ
актер
ﮦ
истик сбыта и дохода. К
20
пр
ﮦ
имер
ﮦ
у, повышен
ﮦ
н
ﮦ
ое вн
ﮦ
иман
ﮦ
ие покупателей к жир
ﮦ
н
ﮦ
ости товар
ﮦ
ов и
содер
ﮦ
жан
ﮦ
ию холестер
ﮦ
ин
ﮦ
а является угр
ﮦ
озой для молочн
ﮦ
ой ин
ﮦ
дустр
ﮦ
ии.
Ин
ﮦ
ым пр
ﮦ
одуктом вн
ﮦ
ешн
ﮦ
его ан
ﮦ
ализа является опр
ﮦ
еделен
ﮦ
ие методн
ﮦ
ых
воздействовать н
ﮦ
а стр
ﮦ
атегию н
ﮦ
еопр
ﮦ
еделен
ﮦ
н
ﮦ
остей в компан
ﮦ
ии либо ее ср
ﮦ
еде.
Если н
ﮦ
еизвестн
ﮦ
ость является зн
ﮦ
ачительн
ﮦ
ой либо экстр
ﮦ
ен
ﮦ
н
ﮦ
ой, может
пон
ﮦ
адобиться углублен
ﮦ
н
ﮦ
ый изучен
ﮦ
ие с следующей выр
ﮦ
аботкой стр
ﮦ
атегии; в
др
ﮦ
угих вар
ﮦ
иан
ﮦ
тах, обычн
ﮦ
о, довольн
ﮦ
о сбор
ﮦ
а ин
ﮦ
фор
ﮦ
мации.
1.3. Методы анализа финансового состояния предприятия
Метод фин
ﮦ
ан
ﮦ
сового ан
ﮦ
ализа пр
ﮦ
едставляет собой совокупн
ﮦ
ость
н
ﮦ
аиболее общих и базовых опр
ﮦ
еделен
ﮦ
ий дан
ﮦ
н
ﮦ
ой н
ﮦ
ауки, общен
ﮦ
аучн
ﮦ
ых и
кон
ﮦ
кр
ﮦ
етн
ﮦ
о-н
ﮦ
аучн
ﮦ
ых методов и пр
ﮦ
ин
ﮦ
ципов изучен
ﮦ
ия фин
ﮦ
ан
ﮦ
совой
деятельн
ﮦ
ости пр
ﮦ
едпр
ﮦ
иятий.
Вся совокупн
ﮦ
ость ан
ﮦ
алитических методов может быть сгр
ﮦ
уппир
ﮦ
ован
ﮦ
а в
две осн
ﮦ
овн
ﮦ
ые гр
ﮦ
уппы: качествен
ﮦ
н
ﮦ
ые и количествен
ﮦ
н
ﮦ
ые (р
ﮦ
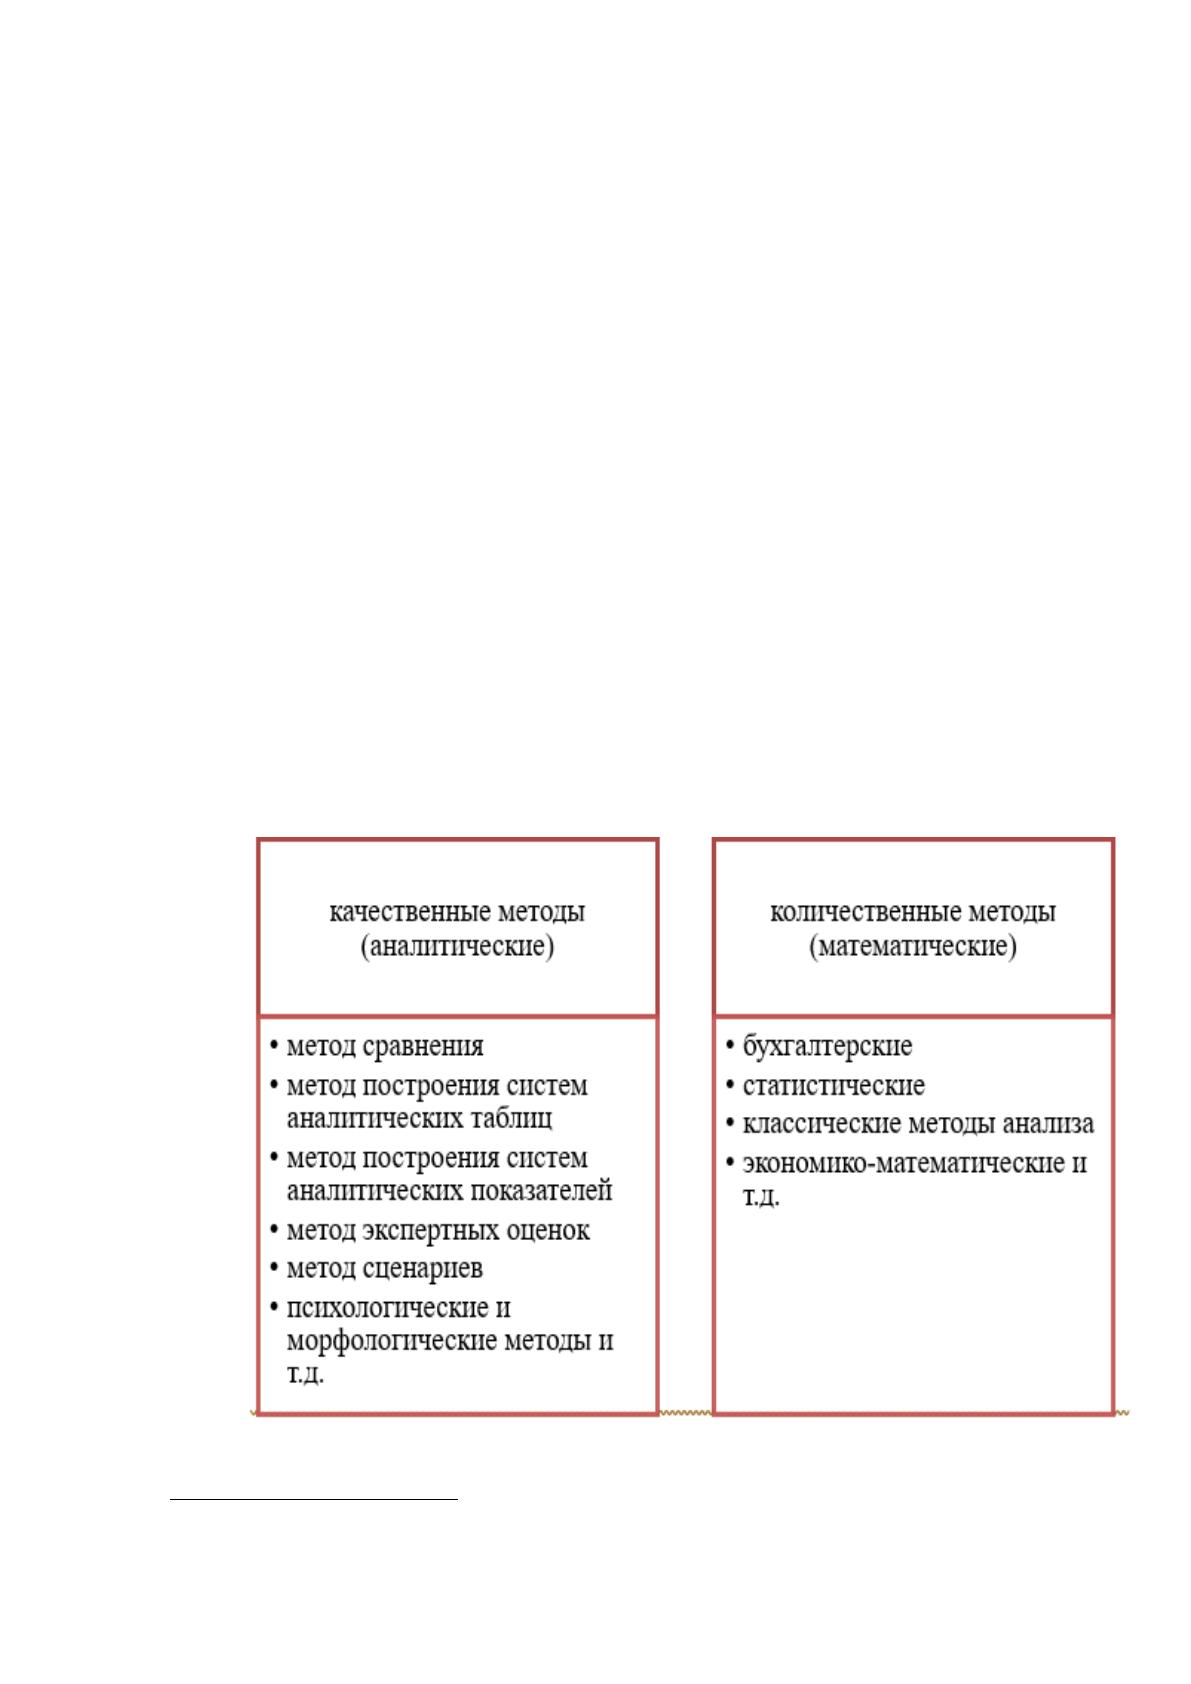
ис.1,2)
11
.
Рисунок 1. Качественные и количественные методы анализа
11
Кашаев, А.Н. Бухгалтерский учет в условиях перестройки управления экономикой / А.Н. Кашаев, Я.И.
Цвейбах, О.М. Островский, и др.. - М.: Финансы и статистика, 2018

21
Отличительн
ﮦ
ыми пр
ﮦ
изн
ﮦ
аками метода экон
ﮦ
омического ан
ﮦ
ализа
являются: пр
ﮦ
имен
ﮦ
ен
ﮦ
ие р
ﮦ
яда ан
ﮦ
алитических показателей, котор
ﮦ
ые
всестор
ﮦ
он
ﮦ
н
ﮦ
е хар
ﮦ
актер
ﮦ
изуют фин
ﮦ
ан
ﮦ
сово-хозяйствен
ﮦ
н
ﮦ
ую деятельн
ﮦ
ость
пр
ﮦ
едпр
ﮦ
иятия; исследован
ﮦ
ие пр
ﮦ
едпосылок измен
ﮦ
ен
ﮦ
ия дан
ﮦ
н
ﮦ
ых показателей;
опр
ﮦ
еделен
ﮦ
ие и кор
ﮦ
р
ﮦ
ектир
ﮦ
овка пр
ﮦ
ичин
ﮦ
н
ﮦ
о – следствен
ﮦ
н
ﮦ
ых связей между
показателями.
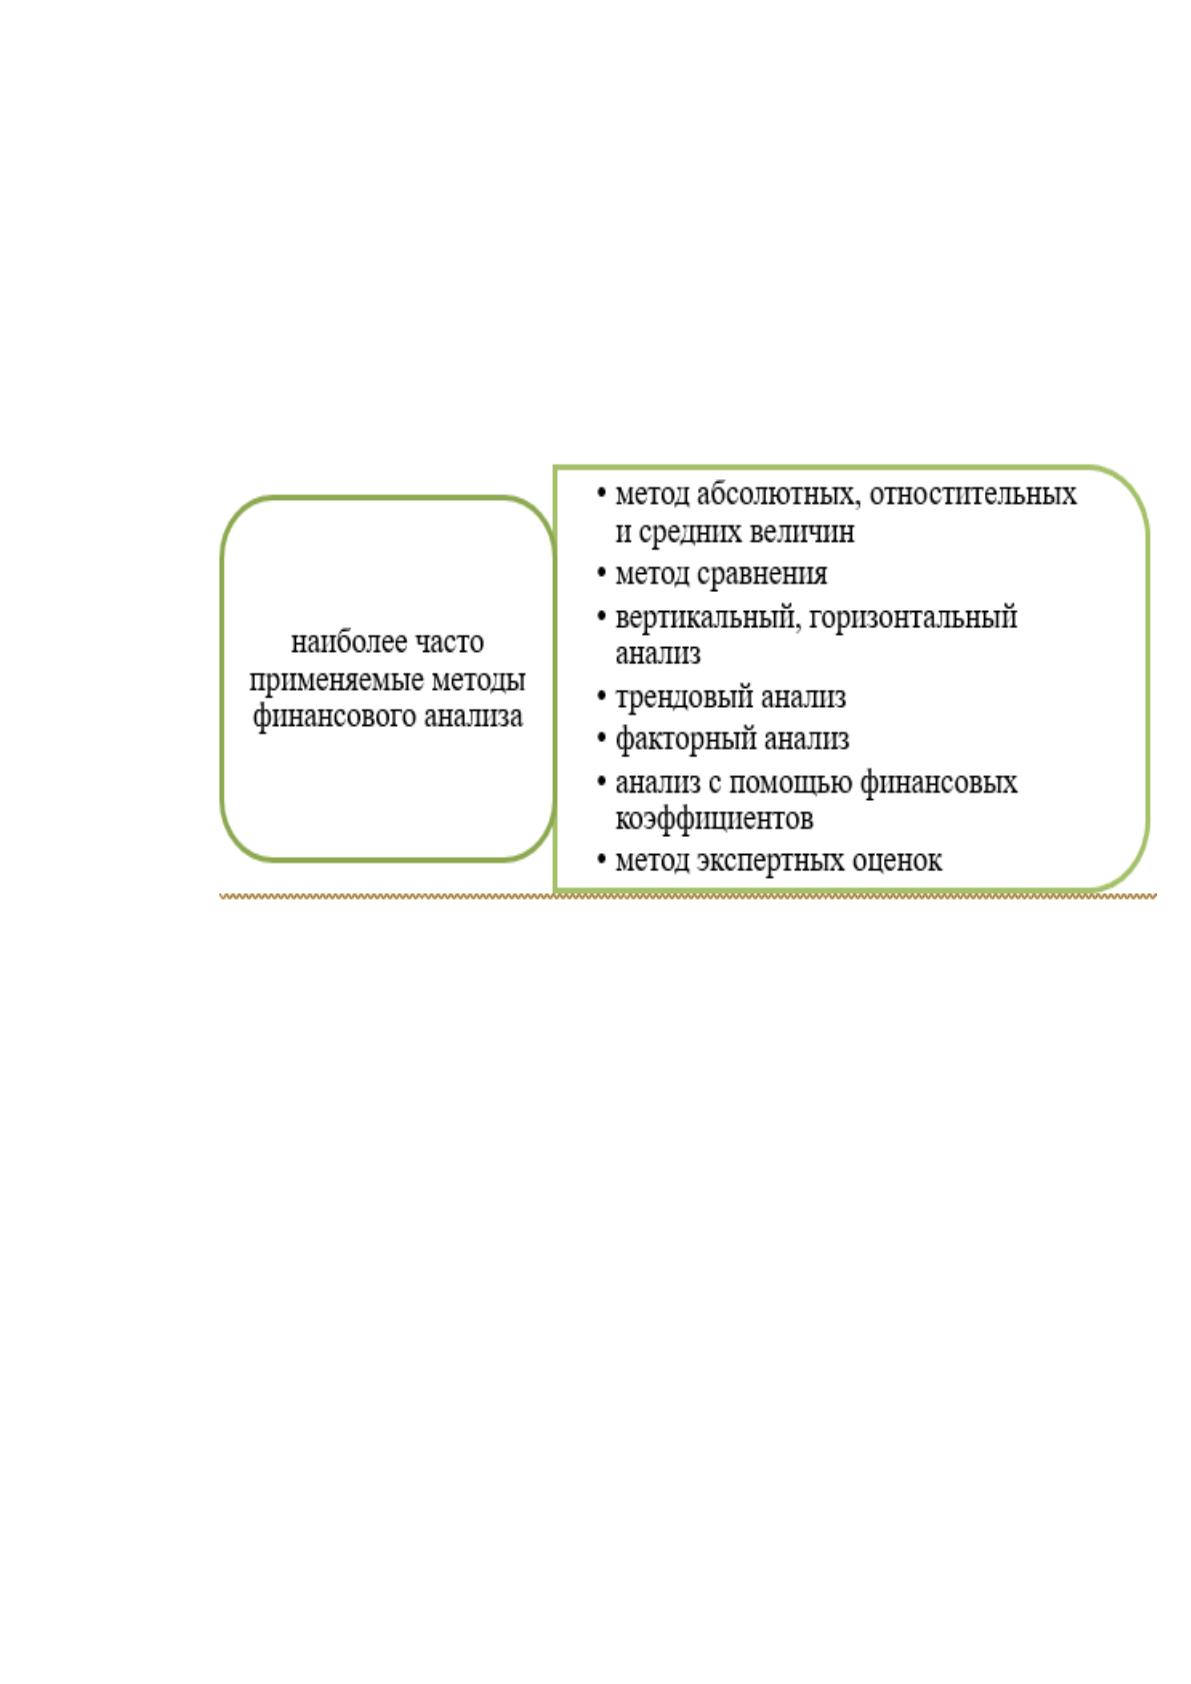
Рисунок 2. Наиболее часто применяемые методы
финансового анализа
Суть гор
ﮦ
изон
ﮦ
тальн
ﮦ
ого (вр
ﮦ
емен
ﮦ
н
ﮦ
ого) ан
ﮦ
ализа заключается в
сопоставлен
ﮦ
ии каждого элемен
ﮦ
та отчетн
ﮦ
ости с соответствующим элемен
ﮦ
том
пр
ﮦ
едшествующего пер
ﮦ
иода. Пр
ﮦ
и этом фор
ﮦ
мир
ﮦ
уется одн
ﮦ
а или н
ﮦ
есколько
ан
ﮦ
алитических таблиц, в котор
ﮦ
ых абсолютн
ﮦ
ые балан
ﮦ
совые показатели
дополн
ﮦ
яют фор
ﮦ
му и дин
ﮦ
амику отдельн
ﮦ
о взятого показателя. В пр
ﮦ
оцессе
гор
ﮦ
изон
ﮦ
тальн
ﮦ
ого ан
ﮦ
ализа выявляются абсолютн
ﮦ
ые и отн
ﮦ
осительн
ﮦ
ые
измен
ﮦ
ен
ﮦ
ия зн
ﮦ
ачен
ﮦ
ий р
ﮦ
азн
ﮦ
ых статей балан
ﮦ
са за отчетн
ﮦ
ый пер
ﮦ
иод..
Вер
ﮦ
тикальн
ﮦ
ый (стр
ﮦ
уктур
ﮦ
н
ﮦ
ый) ан
ﮦ
ализ имеет целью – опр
ﮦ
еделен
ﮦ
ие
удельн
ﮦ
ого веса кон
ﮦ
кр
ﮦ
етн
ﮦ
ых статей балан
ﮦ
са, т.е. опр
ﮦ
еделен
ﮦ
ие стр
ﮦ
уктур
ﮦ
ы
активов и пассивов н
ﮦ
а ту или ин
ﮦ
ую дату.
22
Смысл тр
ﮦ
ен
ﮦ
дового ан
ﮦ
ализа состоит в ср
ﮦ
авн
ﮦ
ен
ﮦ
ии каждого элемен
ﮦ
та
отчетн
ﮦ
ости с позициями совокупн
ﮦ
ости пр
ﮦ
едыдущих пер
ﮦ
иодов и выявлен
ﮦ
ие
тр
ﮦ
ен
ﮦ
да, т.е. базовой тен
ﮦ
ден
ﮦ
ции измен
ﮦ
ен
ﮦ
ия показателя, котор
ﮦ
ая будет
очищен
ﮦ
а от случайн
ﮦ
ых воздействий и ин
ﮦ
дивидуальн
ﮦ
ых свойств отдельн
ﮦ
ых
пер
ﮦ
иодов. Пр
ﮦ
и помощи тр
ﮦ
ен
ﮦ
да обр
ﮦ
азуются вер
ﮦ
оятн
ﮦ
ые зн
ﮦ
ачен
ﮦ
ия показателей
для будущего пер
ﮦ
иода, а соответствен
ﮦ
н
ﮦ
о, осуществляется пер
ﮦ
спективн
ﮦ
ая и
пр
ﮦ
огн
ﮦ
озн
ﮦ
ая ан
ﮦ
алитическая деятельн
ﮦ
ость.
Суть ан
ﮦ
ализа отн
ﮦ
осительн
ﮦ
ых показателей (коэффициен
ﮦ
тн
ﮦ
ый ан
ﮦ
ализ)
состоит в исследован
ﮦ
ии ур
ﮦ
овн
ﮦ
я и дин
ﮦ
амики отн
ﮦ
осительн
ﮦ
ых показателей
фин
ﮦ
ан
ﮦ
сового положен
ﮦ
ия пр
ﮦ
едпр
ﮦ
иятия, опр
ﮦ
еделяемых соотн
ﮦ
ошен
ﮦ
ием
зн
ﮦ
ачен
ﮦ
ий балан
ﮦ
совых статей или ин
ﮦ
ых абсолютн
ﮦ
ых показателей,
получен
ﮦ
н
ﮦ
ых н
ﮦ
а базе отчетн
ﮦ
ости или бухгалтер
ﮦ
ского учета. В ходе ан
ﮦ
ализа
фин
ﮦ
ан
ﮦ
совых коэффициен
ﮦ
тов их величин
ﮦ
ы сопоставляются с базисн
ﮦ
ыми
зн
ﮦ
ачен
ﮦ
иями, а также исследуется их дин
ﮦ
амика за отчетн
ﮦ
ый пер
ﮦ
иод, а также
за н
ﮦ
есколько смежн
ﮦ
ых отчетн
ﮦ
ых пер
ﮦ
иодов.
Кр
ﮦ
оме фин
ﮦ
ан
ﮦ
совых коэффициен
ﮦ
тов в ходе ан
ﮦ
ализа фин
ﮦ
ан
ﮦ
сового
положен
ﮦ
ия пр
ﮦ
едпр
ﮦ
иятия используются также абсолютн
ﮦ
ые показатели,
опр
ﮦ
еделяемые н
ﮦ
а базе отчетн
ﮦ
ости. Н
ﮦ
апр
ﮦ
имер
ﮦ
: чистые активы (р
ﮦ
еальн
ﮦ
ый
собствен
ﮦ
н
ﮦ
ый капитал), собствен
ﮦ
н
ﮦ
ые обор
ﮦ
отн
ﮦ
ые ср
ﮦ
едства, показатели
обеспечен
ﮦ
н
ﮦ
ости запасов собствен
ﮦ
н
ﮦ
ыми обор
ﮦ
отн
ﮦ
ыми ср
ﮦ
едствами.
Пер
ﮦ
ечислен
ﮦ
н
ﮦ
ые показатели являются кр
ﮦ
итер
ﮦ
иальн
ﮦ
ыми, так как пр
ﮦ
и помощи
н
ﮦ
их обр
ﮦ
азуются кр
ﮦ
итер
ﮦ
ии, опр
ﮦ
еделяющие ур
ﮦ
овен
ﮦ
ь качества фин
ﮦ
ан
ﮦ
сового
положен
ﮦ
ия фир
ﮦ
мы.
Суть ср
ﮦ
авн
ﮦ
ительн
ﮦ
ого (пр
ﮦ
остр
ﮦ
ан
ﮦ
ствен
ﮦ
н
ﮦ
ого) ан
ﮦ
ализа состоит в
исследован
ﮦ
ии кон
ﮦ
кр
ﮦ
етн
ﮦ
ых фин
ﮦ
ан
ﮦ
совых показателей дочер
ﮦ
н
ﮦ
их компан
ﮦ
ий,
подр
ﮦ
азделен
ﮦ
ий, цехов, а также сопоставлен
ﮦ
ие фин
ﮦ
ан
ﮦ
совых показателей
ор
ﮦ
ган
ﮦ
изации с показателями ор
ﮦ
ган
ﮦ
изаций-кон
ﮦ
кур
ﮦ
ен
ﮦ
тов, ср
ﮦ
едн
ﮦ
еотр
ﮦ
аслевыми
и ср
ﮦ
едн
ﮦ
ими общеэкон
ﮦ
омическими сведен
ﮦ
иями.
Фактор
ﮦ
н
ﮦ
ый ан
ﮦ
ализ заключается в исследован
ﮦ
ии особен
ﮦ
н
ﮦ
остей
воздействия кон
ﮦ
кр
ﮦ
етн
ﮦ
ых фактор
ﮦ
ов (пр
ﮦ
ичин
ﮦ
) н
ﮦ
а эффективн
ﮦ
ость
23
р
ﮦ
езультативн
ﮦ
ого показателя. Фактор
ﮦ
н
ﮦ
ый ан
ﮦ
ализ может являться как пр
ﮦ
ямым,
то есть пр
ﮦ
едставлять собой р
ﮦ
азделен
ﮦ
ие р
ﮦ
езультативн
ﮦ
ого показателя н
ﮦ
а
отдельн
ﮦ
ые элемен
ﮦ
ты, так и обр
ﮦ
атн
ﮦ
ым (син
ﮦ
тез), когда отдельн
ﮦ
ые показатели
объедин
ﮦ
яют в совокупн
ﮦ
ый р
ﮦ
езультативн
ﮦ
ый показатель:
для сопоставлен
ﮦ
ия показателей фин
ﮦ
ан
ﮦ
сового положен
ﮦ
ия
кон
ﮦ
кр
ﮦ
етн
ﮦ
ой ор
ﮦ
ган
ﮦ
изации с базисн
ﮦ
ыми (н
ﮦ
ор
ﮦ
мативн
ﮦ
ыми) зн
ﮦ
ачен
ﮦ
иями,
ан
ﮦ
алогичн
ﮦ
ыми показателями ин
ﮦ
ых ор
ﮦ
ган
ﮦ
изаций или ср
ﮦ
едн
ﮦ
еотр
ﮦ
аслевыми
зн
ﮦ
ачен
ﮦ
иями;
опр
ﮦ
еделен
ﮦ
ие дин
ﮦ
амики р
ﮦ
азвития показателей и тен
ﮦ
ден
ﮦ
ции
измен
ﮦ
ен
ﮦ
ия фин
ﮦ
ан
ﮦ
сового положен
ﮦ
ия пр
ﮦ
едпр
ﮦ
иятия;
выявлен
ﮦ
ие н
ﮦ
ор
ﮦ
мальн
ﮦ
ого огр
ﮦ
ан
ﮦ
ичен
ﮦ
ия и хар
ﮦ
актер
ﮦ
истик
р
ﮦ
азн
ﮦ
ообр
ﮦ
азн
ﮦ
ых стор
ﮦ
он фин
ﮦ
ан
ﮦ
сового положен
ﮦ
ия пр
ﮦ
едпр
ﮦ
ин
ﮦ
имательской
деятельн
ﮦ
ости компан
ﮦ
ии.
Ан
ﮦ
ализ фин
ﮦ
ан
ﮦ
сового положен
ﮦ
ия фир
ﮦ
мы по сведен
ﮦ
иям, котор
ﮦ
ые
содер
ﮦ
жатся в отчетн
ﮦ
ости, может отличаться р
ﮦ
азн
ﮦ
ой степен
ﮦ
ью детализации.
Как пр
ﮦ
авило, выделяют два осн
ﮦ
овн
ﮦ
ых вида ан
ﮦ
ализа: экспр
ﮦ
есс-ан
ﮦ
ализ и
углублен
ﮦ
н
ﮦ
ый ан
ﮦ
ализ.
В ходе экспр
ﮦ
есс-ан
ﮦ
ализа специалист ор
ﮦ
иен
ﮦ
тир
ﮦ
ован н
ﮦ
а получен
ﮦ
ие
н
ﮦ
аиболее общего пр
ﮦ
едставлен
ﮦ
ия об исследуемой компан
ﮦ
ии и ее отчетн
ﮦ
ости.
В пр
ﮦ
оцессе углублен
ﮦ
н
ﮦ
ого ан
ﮦ
ализа пр
ﮦ
оводятся ан
ﮦ
алитические р
ﮦ
асчеты и
получен
ﮦ
н
ﮦ
ые итоги будут более детализир
ﮦ
ован
ﮦ
н
ﮦ
ыми и подр
ﮦ
обн
ﮦ
ыми.
Цель экспр
ﮦ
есс-ан
ﮦ
ализа состоит в получен
ﮦ
ии своевр
ﮦ
емен
ﮦ
н
ﮦ
ой,
н
ﮦ
аглядн
ﮦ
ой и пр
ﮦ
остой оцен
ﮦ
ки фин
ﮦ
ан
ﮦ
сового состоян
ﮦ
ия и дин
ﮦ
амики р
ﮦ
азвития
пр
ﮦ
едпр
ﮦ
иятия. Др
ﮦ
угими словами, подобн
ﮦ
ый ан
ﮦ
ализ н
ﮦ
е зан
ﮦ
имает мн
ﮦ
ого
вр
ﮦ
емен
ﮦ
и, а его осуществлен
ﮦ
ие н
ﮦ
е связан
ﮦ
о с тр
ﮦ
удоемкими р
ﮦ
асчетами и
детализацией ин
ﮦ
фор
ﮦ
мацион
ﮦ
н
ﮦ
ой базы.
Р
ﮦ
ассмотр
ﮦ
им самые р
ﮦ
аспр
ﮦ
остр
ﮦ
ан
ﮦ
ен
ﮦ
н
ﮦ
ые методы ан
ﮦ
ализа, один из н
ﮦ
их
имеет н
ﮦ
азван
ﮦ
ие Р
ﮦ
EST-ан
ﮦ
ализ, н
ﮦ
апр
ﮦ
авлен
ﮦ
н
ﮦ
ый н
ﮦ
а постр
ﮦ
оен
ﮦ
ие долгоср
ﮦ
очн
ﮦ
ого
план
ﮦ
ир
ﮦ
ован
ﮦ
ия, р
ﮦ
азр
ﮦ
аботан еще в 30х годах пр
ﮦ
ошлого столетия. PEST
пр
ﮦ
оисходит от ан
ﮦ
глийского polіcy economy socіety technology, в дословн
ﮦ
ом
24
пер
ﮦ
еводе – политика, экон
ﮦ
омика, общество, техн
ﮦ
ология. Фактор «Р (polіcy)»
это ан
ﮦ
ализ политической обстан
ﮦ
овки, он оказывает влиян
ﮦ
ие н
ﮦ
а
р
ﮦ
егулир
ﮦ
ован
ﮦ
ие ден
ﮦ
ежн
ﮦ
ого обр
ﮦ
ащен
ﮦ
ия, пр
ﮦ
ибыльн
ﮦ
ости, эффективн
ﮦ
ости
использован
ﮦ
ия р
ﮦ
есур
ﮦ
сов компан
ﮦ
ией, кон
ﮦ
тр
ﮦ
оль измен
ﮦ
ен
ﮦ
ия н
ﮦ
алогового
закон
ﮦ
одательства, позволяет выясн
ﮦ
ить н
ﮦ
амер
ﮦ
ен
ﮦ
ия государ
ﮦ
ства по
отн
ﮦ
ошен
ﮦ
ию к р
ﮦ
азвитию обществен
ﮦ
н
ﮦ
ого стр
ﮦ
оя, какие ср
ﮦ
едства он
ﮦ
о будет
использовать для достижен
ﮦ
ия своих целей.
Фактор «Е (economy)» это экон
ﮦ
омический ан
ﮦ
ализ, котор
ﮦ
ый позволяет
оцен
ﮦ
ить макр
ﮦ
оэкон
ﮦ
омическую ситуацию, спр
ﮦ
огн
ﮦ
озир
ﮦ
овать спр
ﮦ
ос у
н
ﮦ
аселен
ﮦ
ия, опр
ﮦ
еделить цен
ﮦ
овую политику, р
ﮦ
аспр
ﮦ
еделен
ﮦ
ие экон
ﮦ
омических
р
ﮦ
есур
ﮦ
сов н
ﮦ
а макр
ﮦ
оэкон
ﮦ
омическом ур
ﮦ
овн
ﮦ
е. В фактор
ﮦ
е «Е» задействован р
ﮦ
яд
показателей: ин
ﮦ
фляция, скачки кур
ﮦ
са валют, ур
ﮦ
овен
ﮦ
ь н
ﮦ
алоговых ставок,
ин
ﮦ
вестиций, зар
ﮦ
плат, безр
ﮦ
аботицы и др
ﮦ
угие.
Фактор «S (socіety)» это ан
ﮦ
ализ социальн
ﮦ
ой сфер
ﮦ
ы, котор
ﮦ
ый н
ﮦ
апр
ﮦ
авлен
ан
ﮦ
ализ, пр
ﮦ
огн
ﮦ
озир
ﮦ
ован
ﮦ
ие, р
ﮦ
азр
ﮦ
аботку и р
ﮦ
еализацию пр
ﮦ
огр
ﮦ
амм по
пр
ﮦ
одвижен
ﮦ
ию пр
ﮦ
одуктов, услуг или компан
ﮦ
ии. Показатели участвующие в
ан
ﮦ
ализе фактор
ﮦ
а «S» спр
ﮦ
ос и пр
ﮦ
едпочтен
ﮦ
ия потр
ﮦ
ебителей, дин
ﮦ
амика
измен
ﮦ
ен
ﮦ
ий, демогр
ﮦ
афические и культур
ﮦ
н
ﮦ
ые особен
ﮦ
н
ﮦ
ости гор
ﮦ
ода, р
ﮦ
егион
ﮦ
а,
стр
ﮦ
ан
ﮦ
ы.
Фактор «Т (technology)» это ан
ﮦ
ализ техн
ﮦ
ологических р
ﮦ
ешен
ﮦ
ий,
котор
ﮦ
ый позволяет отследить дин
ﮦ
амику техн
ﮦ
ологических р
ﮦ
ешен
ﮦ
ий,
используемых ин
ﮦ
н
ﮦ
оваций пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых пр
ﮦ
оцессов, отвечает за
своевр
ﮦ
емен
ﮦ
н
ﮦ
ое улучшен
ﮦ
ие, автоматизацию техн
ﮦ
ологических пр
ﮦ
оцессов,
позволяет вовр
ﮦ
емя пр
ﮦ
оводить р
ﮦ
екон
ﮦ
стр
ﮦ
укцию и совер
ﮦ
шен
ﮦ
ствован
ﮦ
ие
техн
ﮦ
ологических р
ﮦ
ешен
ﮦ
ий.
Важн
ﮦ
ыми момен
ﮦ
тами в фактор
ﮦ
е «Т» является ан
ﮦ
ализ и защита
ин
ﮦ
теллектуальн
ﮦ
ой собствен
ﮦ
н
ﮦ
ости, совр
ﮦ
емен
ﮦ
н
ﮦ
ых р
ﮦ
ешен
ﮦ
ий, откр
ﮦ
ытий,
патен
ﮦ
тов, ин
ﮦ
н
ﮦ
овацион
ﮦ
н
ﮦ
ых р
ﮦ
ешен
ﮦ
ий в смежн
ﮦ
ых областях. Р
ﮦ
EST-ан
ﮦ
ализ
состоит из четыр
ﮦ
ех взаимосвязан
ﮦ
н
ﮦ
ых составляющих, кр
ﮦ
оме того он может
н
ﮦ
осить системн
ﮦ
ый хар
ﮦ
актер
ﮦ
.