25
가ликвидность 가являются 가противоположными 가понятиями. 가Повышая
가ликвидность, 가банк 가снижает 가доходность, 가и 가наоборот.
Для 가обеспечения 가стабильности 가и 가эффективности 가банковской 가системы
가Центральному 가банку 가необходимо 가поддерживать 가приемлемый 가уровень
가ликвидности 가банков. 가Для 가этой 가цели 가Банк 가России 가устанавливает 가нормативы,
가определяющие 가параметры 가ликвидности 가коммерческих 가банков 가в 가зависимости
가от 가срочности 가привлекаемых 가и 가размещаемых 가ресурсов.
Для 가эффективного 가управления 가ликвидностью 가банкам 가необходимо
가обеспечить 가согласование 가статей 가активов 가и 가пассивов 가баланса 가по 가основным
가параметрам: 가срокам, 가суммам 가и 가ставкам. 가Банки 가должны 가обеспечить
가достаточный 가уровень 가запаса 가и 가потока 가ликвидных 가средств.
1.3 가Информационная 가база 가для 가анализа 가финансовых 가результатов 가банка
Эффективность 가функционирования 가любого 가предприятия 가(фирмы)
가зависит 가от 가его 가способности 가приносить 가необходимую 가прибыль. 가Оценить 가эту
가способность 가позволяет 가анализ 가финансовых 가результатов, 가который
가осуществляется 가в 가первую 가очередь 가на 가основе 가информации 가отчета 가о 가прибылях
가и 가убытках.
Целью 가анализа 가финансовых 가результатов 가является 가выявление 가резервов
가роста 가прибыльности 가банковской 가деятельности 가и 가формирования 가на 가этой
가основе 가рекомендаций 가по 가дальнейшей 가работе. 가При 가этом 가стратегия 가банка
가должна 가строится 가на 가следующих 가принципах: 가как 가можно 가дешевле 가приобрести
가капитал, 가продать 가капитал 가и 가услуги 가по 가рентабельной 가ставке, 가снизить
가банковские 가риски 가потерь 가путем 가отбора 가надежных 가клиентов 가и 가получения
가гарантий, 가диверсификация 가операций 가и 가освоения 가рынков 가ссудного 가капитала.
Анализ 가банковской 가деятельности 가с 가точки 가зрения 가ее 가доходности
가позволяет 가руководству 가сформировать 가кредитную 가и 가процентную 가политику,
가выявить 가менее 가прибыльные 가операции 가и 가разработать 가рекомендации
가возможного 가получения 가банком 가больших 가доходов. 가Решение 가этих 가задач
26
가невозможно 가без 가грамотных 가финансовых 가и 가экономических 가анализов, 가а 가также
가системы 가рационального 가и 가эффективного 가использования 가капитала, 가механизме
가управления 가финансовых 가ресурсов. 가Информационной 가базой 가для 가анализа
가финансовых 가результатов 가деятельности 가банка 가служат 가счета 가701 가«Доходы» 가и
가702 가«Расходы», 가703 가«Прибыль», 가704 가«Убытки», 가705 가«Использование
가прибыли» 가баланса 가банка, 가формы 가№ 가2 가«Отчет 가о 가прибылях 가и 가убытках
가коммерческого 가банка» 가и 가№ 가3 가«Приложение 가к 가балансу», 가а 가также
가«Окончательный 가отчет 가о 가прибылях 가и 가убытках» 가общей 가финансовой
가отчетности. 가Информация, 가необходимая 가для 가проведения 가анализа, 가может 가быть
가разделена 가по 가своему 가происхождению 가на 가два 가основных 가класса: 가внешняя;
가внутренняя.
17
Система 가внешней 가информации 가необходима 가для 가получения 가сведений 가о
가состоянии 가среды, 가в 가которой 가функционирует 가банк. 가Сбор 가этой 가информации
가предполагает 가накопление 가различных 가данных 가о 가ситуации 가на 가рынке, 가о
가конкурентах, 가клиентах. 가В 가состав 가внешней 가информации 가включают: 가балансы,
가отчеты 가о 가прибылях 가и 가убытках, 가другие 가финансовые 가отчеты, 가составленные
가клиентами, 가банками-корреспондентами 가и 가иными 가контрагентами; 가финансовую
가статистику 가— 가рыночные 가ставки 가привлечения 가и 가размещения 가на 가местных
가рынках 가и 가за 가рубежом 가(MIBOR, 가LIBOR 가и 가др., 가курсы 가валют, 가курсы 가доходности
가рынка 가ценных 가бумаг); 가законодательную 가базу; 가данные 가средств 가массовой
가информации.
Внешняя 가информация 가необходима 가прежде 가всего 가для 가сравнения
가положения 가банка, 가эффективность 가деятельности 가которого 가анализируется 가с
가положением 가других 가банков, 가а 가также 가определения 가его 가места 가на 가рынке. 가С
가помощью 가внешней 가информации 가можно 가спрогнозировать 가развитие 가внешней
가экономической 가среды, 가определить 가влияние 가возможных 가изменений 가на 가работу
가банка. 가Система 가внутренней 가информации 가позволяет 가охарактеризовать
가состояние 가дел 가внутри 가банка. 가На 가основе 가этой 가информации 가получают 가сведения,
17
Горелая, Н. В. Основы банковского дела [Текст]: учеб. пособие / А. М. Карминский, Н. В. Горелая; Под
ред. А. М. Карминского. - М.: ИД ФОРУМ: НИЦ ИНФРА-М, 2016. 272 с.

27
가которые 가в 가дальнейшем 가можно 가использовать 가для 가сравнения 가с 가аналогичными
가данными 가банков-конкурентов.
К 가источникам 가внутренней 가информации 가можно 가отнести: 가установленные
가формы 가статистической 가и 가финансовой 가отчетности, 가данные 가бухгалтерского
가учета, 가включая 가регистры, 가где 가отражены 가бухгалтерские 가проводки, 가внутренние
가формы 가отчетности, 가договоры, 가заключенные 가банком.
Основными 가источниками 가информации 가для 가анализа 가эффективности 가по
가всему 가банку 가являются 가баланс, 가отчет 가о 가совокупном 가доходе 가и 가другие 가формы
가(ведомость 가остатков 가размещенных 가(привлеченных) 가средств 가кредитной
가организации, 가расчет 가собственных 가средств 가(капитала) 가и 가др.).
Баланс 가банка 가содержит 가ряд 가регулирующих 가статей, 가в 가результате 가чего
가валюта 가баланса 가не 가отражает 가реального 가объема 가средств. 가Такой 가баланс
가называют 가балансом-брутто. 가Для 가того 가чтобы 가использовать 가данные 가баланса 가для
가проведения 가экономического 가анализа, 가необходимо 가исключить 가из 가него
가регулирующие 가статьи 가и 가статьи 가повторного 가счета 가и 가получить 가чистый 가объем
가средств 가(баланс-нетто).
18
Для 가аналитика 가важно 가изучить 가динамику 가состава 가и 가структуры 가доходов 가и
가расходов 가по 가различным 가признакам. 가Следуя 가классическому 가подходу, 가доходы
가банка 가складывают 가из 가доходов 가от 가специфических 가банковских 가операций
가(процентные 가доходы) 가и 가прочих 가операций 가(непроцентные 가доходы). 가По
가результатам 가специфических 가банковских 가операций 가формируется 가чистая
가процентная 가маржа 가банка 가как 가разница 가между 가процентными 가доходами 가и
가процентными 가расходами, 가а 가на 가ее 가основе 가(после 가корректировки 가на 가сумму
가непроцентного 가результата 가и 가результата 가по 가прочим 가операциям, 가в 가том 가числе
가связанным 가с 가функционированием 가бизнеса) 가прибыль 가до 가налогов 가—
가результирующий 가показатель 가деятельности 가банкам.
19
18
Масленченков, Ю. С. Финансовый менеджмент банка [Текст]: учеб. пособие для вузов / Ю. С.
Масленченков. - М.: ЮНИТИ-ДАНА, 2015. - С.78.
19
Герасимова Е.Б. Анализ финансовой устойчивости банка : учебник / Е.Б. Герасимова. — М. : ИНФРА-М,
2019. -С.260.
28
Традиционно 가менеджеры 가банка 가стремятся 가к 가увеличению 가чистой
가процентной 가маржи 가путем 가наращивания 가суммы 가полученных 가процентных
가доходов 가и 가снижения 가процентных 가расходов. 가Это 가связано 가с 가нестабильностью
가прочих 가доходов 가банка, 가рост 가которых 가чаще 가всего 가обусловлен 가благоприятной
가рыночной 가конъюнктурой, 가тогда 가как 가процентные 가доходы 가имеют 가характер
가долгосрочного, 가устойчивого 가денежного 가потока 가при 가условии 가хорошего
가качества 가портфеля 가доходных 가активов.
После 가уплаты 가налогов 가из 가прибыли 가и 가осуществления 가(в 가случае 가их
가образования) 가чрезвычайных 가расходов 가в 가распоряжении 가предприятия 가остается
가чистая 가прибыль, 가которая 가затем 가распределяется 가на 가выплату 가дивидендов
가собственникам 가бизнеса 가и 가на 가его 가развитие 가(нераспределенная 가прибыль).
Если 가менеджеров 가банка 가интересует, 가прежде 가всего, 가чистая 가процентная
가маржа, 가характеризующая 가эффективность 가их 가управления 가текущей
가деятельностью, 가собственников 가— 가чистая 가прибыль 가как 가источник 가их 가личного
가дохода, 가то 가внешних 가пользователей 가информации 가интересует 가способность
가банка 가генерировать 가прибыль 가в 가периоде 가(до 가налогов).
Следует 가отметить, 가что 가кредитная 가организация 가предоставляет 가несколько
가видов 가отчета 가о 가прибылях 가и 가убытках: 가ежеквартально 가и 가по 가итогам 가финансового
가года 가подробный 가отчет 가о 가составе 가доходов 가и 가расходов 가в 가Банк 가России, 가а 가по
가итогам 가года 가сокращенный 가вариант 가публикуется 가в 가печати. 가В 가первом 가случае
가доходы 가и 가расходы 가перечисляют 가с 가указанием 가их 가вида, 가никаких
가промежуточных 가показателей 가не 가подсчитывается 가— 가только 가прибыль 가периода
가как 가разница 가между 가совокупными 가доходами 가и 가совокупными 가расходами. 가Во
가втором 가варианте 가выделяют 가процентные 가доходы 가и 가расходы 가с 가разбивкой 가по
가источникам 가их 가возникновения 가(видам 가услуг 가банка), 가а 가среди 가прочих 가особенно
가указывают 가комиссии, 가результат 가от 가изменения 가курсов 가иностранных 가валют 가и
가резервы 가на 가возможные 가потери. 가Очевидно, 가что 가первый 가вариант 가отчета
가приспособлен 가для 가целей 가обобщения 가информации 가по 가банковской 가системе 가в
29
가целом, 가сбора 가статистического 가материала, 가а 가второй 가— 가понимания 가в 가общих
가чертах 가структуры 가финансовых 가результатов 가банка.
20
Для 가аналитика 가важно 가подробно 가изучить 가состав 가доходов 가и 가расходов,
가выделить 가промежуточные 가показатели 가прибыли, 가их 가отношение 가друг 가к 가другу 가и
가к 가сумме 가совокупных 가доходов. 가В 가дальнейшем 가проводят 가углубленное 가изучение
가структуры 가и 가источников 가образования 가тех 가групп 가финансовых 가результатов, 가по
가которым 가выявлены 가негативные 가тенденции 가или 가положительные, 가но
가неожиданные, 가не 가осознаваемые 가изменения. 가Это 가делается 가для 가составления
가более 가точного 가плана 가работы 가на 가следующий 가отчетный 가период 가и
가корректировки 가показателей 가стратегического 가развития.
Вывод 가по 가главе.
Таким 가образом, 가большинство 가специалистов 가в 가области 가финансов 가и
가экономики 가сходятся 가во 가мнении, 가что 가прибыль 가является 가конечным 가финансовым
가результатом 가деятельности 가банка. 가При 가этом 가прибыль 가- 가это 가разница 가между
가доходами 가банка 가и 가его 가расходами. 가Анализ 가финансовых 가результатов 가проходит
가в 가четыре 가этапа: 가анализ 가доходов, 가анализ 가доходов, 가анализ 가прибыли, 가анализ
가рентабельности. 가Информационной 가базой 가для 가анализа 가финансовых
가результатов 가являются 가бухгалтерская 가отчетность 가банка 가и 가статистические
가данные 가бухгалтерского 가учета.
20
Герасимова Е.Б. Анализ финансовой устойчивости банка : учебник / Е.Б. Герасимова. — М. : ИНФРА-М,
2019. — 366 с.
30
2. 가АНАЛИЗ 가ФИНАНСОВЫХ 가РЕЗУЛЬТАТОВ 가НА 가ПРИМЕРЕ 가ПАО
ᅟ«ВТБ»
2.1. 가Общая 가характеристика 가ПАО ᅟ«ВТБ»
ПАО ᅟ«ВТБ» 가- 가один 가из 가крупнейших 가участников 가российского 가рынка
가банковских 가услуг. 가ВТБ 가входит 가в 가международную 가финансовую 가группу 가ВТБ 가и
가специализируется 가на 가обслуживании 가физических 가лиц, 가индивидуальных
가предпринимателей 가и 가предприятий 가малого 가бизнеса. 가Официальной 가датой
가рождения 가ВТБ 가принято 가считать 가1 가августа 가2005 가года.
Банк 가ВТБ 가– 가это 가российский 가коммерческий 가банк, 가контрольный 가пакет
가которого 가принадлежит 가государству 가(60,9%). 가Основным 가акционером 가банка
가ВТБ 가является 가Правительство 가РФ, 가которому 가в 가лице 가Федерального 가агентства 가по
가управлению 가государственным 가имуществом 가принадлежит 가60,9 가%
가акционерного 가капитала 가Группы.
Юридический 가адрес 가Банка: 가Российская 가Федерация, 가190000, 가Санкт-
Петербург, 가ул. 가Большая 가Морская, 가29. 가Головной 가офис 가ВТБ 가расположен 가в
가Москве.
21
Президент-председатель 가правления: 가Костин 가Андрей 가Леонидович.
Сеть 가банка 가формируют 가около 가750 가офисов 가в 가69 가регионах 가страны. 가Банк
가предлагает 가клиентам 가основные 가банковские 가продукты, 가принятые 가в
가международной 가финансовой 가практике. 가В 가числе 가предоставляемых 가услуг:
가выпуск 가банковских 가карт, 가ипотечное 가и 가потребительское 가кредитование,
가автокредитование, 가услуги 가дистанционного 가управления 가счетами, 가кредитные
가карты 가с 가льготным 가периодом, 가срочные 가вклады, 가аренда 가сейфовых 가ячеек,
가денежные 가переводы. 가Часть 가услуг 가доступна 가клиентам 가в 가круглосуточном
21
Официальный сайт ПАО «ВТБ» [электронный ресурс]. Режим доступа: https://www.vtb.ru/ (дата
обращения: 24.01.2019)

31
가режиме, 가для 가чего 가используются 가современные 가телекоммуникационные
가технологии. 가
22
Миссия 가Банка 가ВТБ 가- 가предоставление 가финансовых 가услуг
가международного 가уровня, 가чтобы 가сделать 가более 가обеспеченным 가будущее
가клиентов, 가акционеров 가и 가общества 가в 가целом.
Основными 가видами 가деятельности 가ПАО 가«ВТБ» 가являются:
- 가Корпоративный 가бизнес 가– 가оказание 가услуг 가корпоративным 가клиентам 가и
가организациям, 가связанных 가с 가обслуживанием 가банковских 가счетов, 가открытием
가депозитов, 가услуг 가инкассации, 가предоставление 가финансирования 가всех 가видов, 가в
가том 가числе 가проектного 가финансирования, 가выдача 가гарантий, 가обслуживание
가операций 가внешнеторгового 가характера 가и 가прочие 가операции;
- 가Розничный 가бизнес 가– 가предоставление 가банковских 가услуг 가клиентам 가-
가физическим 가лицам, 가связанных 가с 가кредитованием, 가принятием 가средств 가во
가вклады, 가обслуживанием 가банковских 가карт, 가проведением 가операций 가с
가драгоценными 가металлами, 가оказанием 가услуг 가депозитарного 가характера 가и 가услуг
가по 가доверительному 가управлению, 가услуг 가по 가управлению 가фондами, 가брокерских
가услуг 가и 가услуг 가интернет-трейдинга, 가осуществление 가операций 가валютно-
обменного 가характера, 가платежей, 가денежных 가переводов, 가хранение 가ценностей 가и
가прочие 가операции;
- 가Операции 가на 가рынках 가финансов 가– 가привлечение 가и 가размещение 가средств
가на 가рынке 가межбанковского 가уровня, 가операции 가с 가ценными 가бумагами,
가привлечение 가и 가размещение 가средств 가на 가рынках 가капитала, 가операции 가с
가зарубежной 가валютой 가и 가производными 가финансовыми 가инструментами 가.
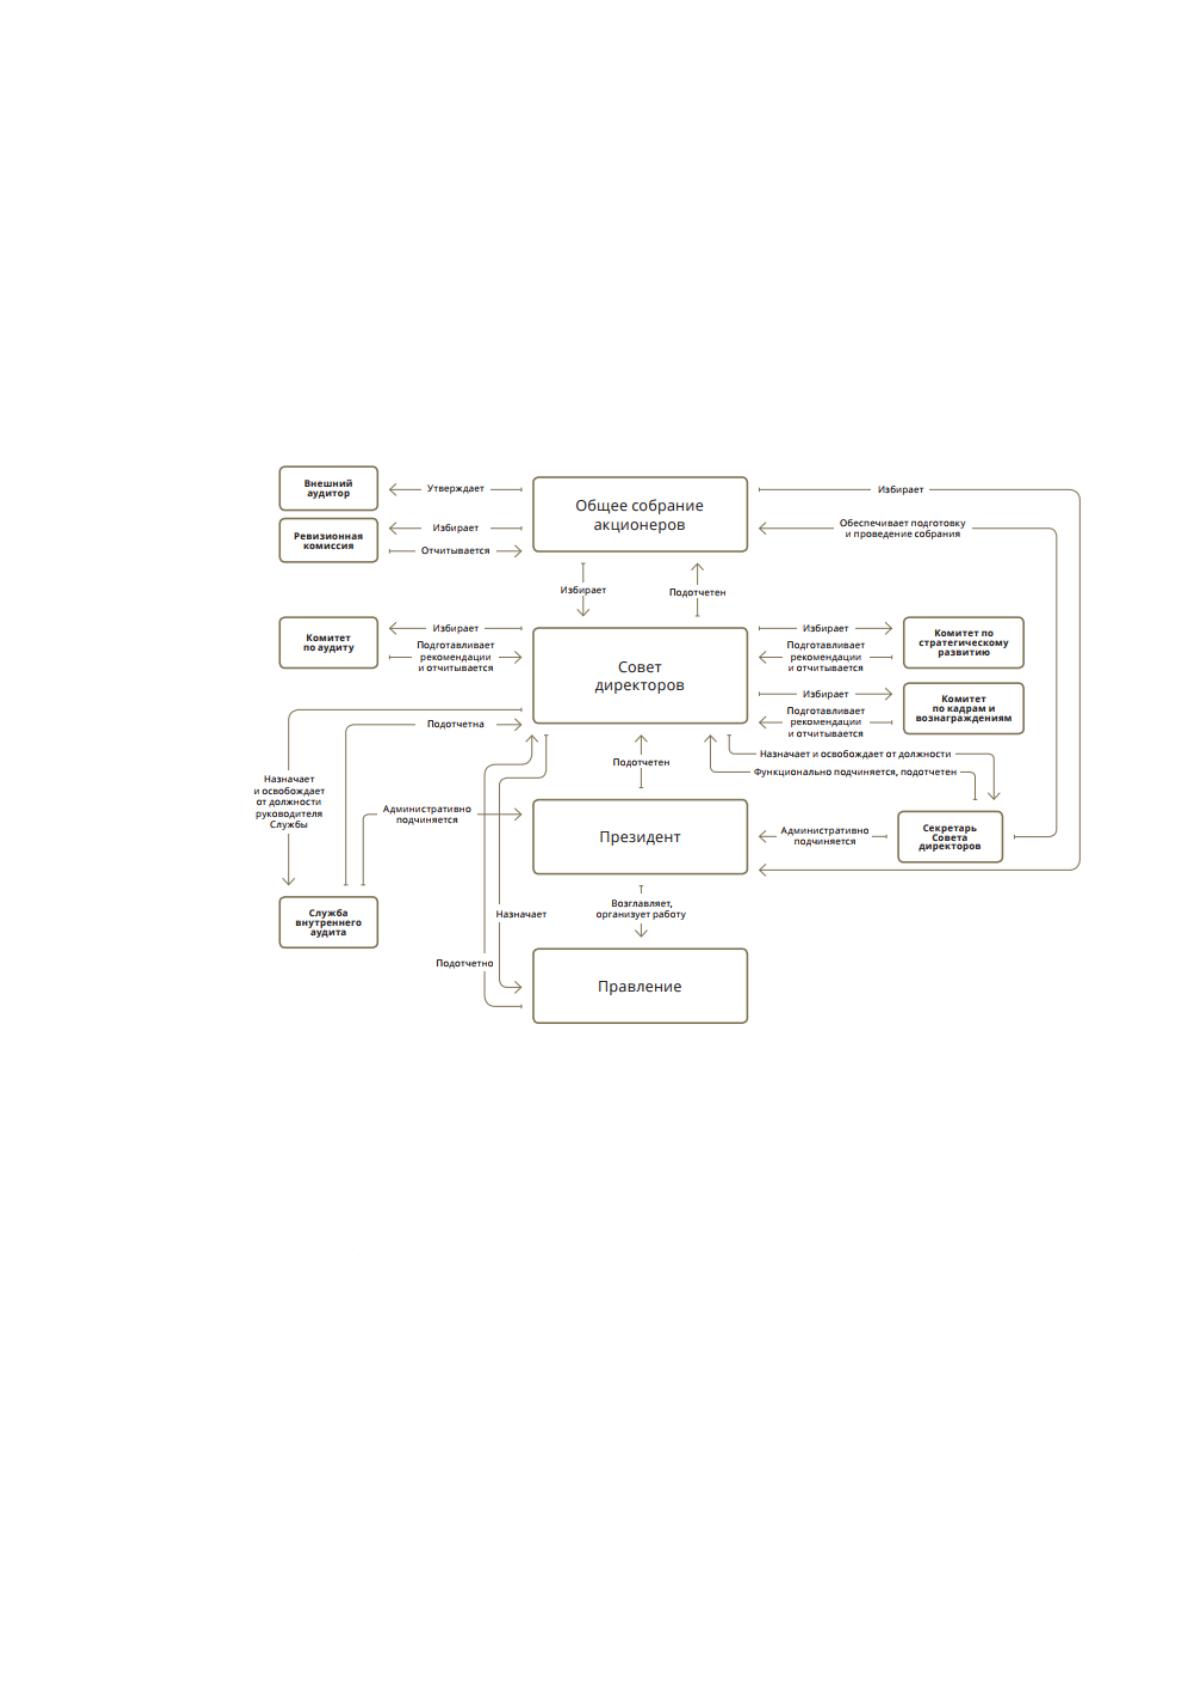
Организационная 가структура 가ПАО 가«ВТБ» 가представлена 가на 가рисунке 가1.
Высший 가орган 가управления 가ПАО 가«ВТБ» 가- 가это 가Общее 가собрание
가акционеров. 가Банком 가ежегодно 가проводится 가годовое 가Общее 가собрание
가акционеров. 가Годовое 가Общее 가собрание 가акционеров 가проводят 가не 가раньше, 가чем
가спустя 가2 가месяца 가и 가не 가позже, 가чем 가спустя 가6 가месяцев 가после 가того 가как 가окончится
22
Официальный сайт ПАО «ВТБ» [электронный ресурс]. Режим доступа: https://www.vtb.ru/ (дата
обращения: 24.01.2019)
32
가финансовый 가год. 가Наблюдательный 가совет 가Банка, 가который 가избирается
가акционерами 가и 가подотчетен 가им, 가обеспечивает 가стратегическое 가управление 가и
가контроль 가деятельности 가исполнительных 가органов 가– 가Правления 가и 가Председателя
가Правления. 가Исполнительными 가органами 가осуществляется 가текущее
가руководство 가Банком 가и 가реализуются 가задачи, 가которые 가поставлены 가перед 가ними
가Наблюдательным 가советом 가Банка 가и 가акционерами 가.
Рисунок 가1. 가Организационная 가структура 가ПАО 가«ВТБ»
Миссия ᅟбанка ᅟзаключается ᅟв ᅟобеспечении ᅟэффективного, ᅟкачественного
ᅟи ᅟдоступного ᅟудовлетворения ᅟпотребностей ᅟнаселения ᅟи ᅟорганизаций ᅟРФ ᅟв
ᅟбанковских ᅟуслугах ᅟи ᅟпродуктах, ᅟво ᅟвсемерном ᅟсодействии
ᅟфункционированию ᅟи ᅟформированию ᅟсовременной ᅟнациональной ᅟкредитной
ᅟи ᅟфинансовой ᅟсистемы ᅟпромышленного ᅟсектора ᅟРФ, ᅟв ᅟподдержке ᅟразвития
ᅟсельских ᅟтерриторий ᅟи ᅟагропромышленного ᅟкомплекса ᅟРФ.
В ᅟ2017 ᅟгоду ᅟэкономика ᅟРоссии ᅟначала ᅟмедленно ᅟвосстанавливаться.
ᅟЕсли ᅟначало ᅟ2017 ᅟгода ᅟбыло ᅟдовольно ᅟоптимистичным ᅟв ᅟэтом ᅟотношении, ᅟто
ᅟего ᅟзавершение, ᅟнапротив, ᅟусилило ᅟнеопределенность, ᅟчто ᅟзаставило ᅟрынки
33
ᅟоставить ᅟожидания ᅟна ᅟослабление ᅟсанкционного ᅟрежима. ᅟЭкономический
ᅟрост ᅟбыл ᅟсбалансированным, ᅟа ᅟего ᅟосновными ᅟкатализаторами ᅟбыли
ᅟпотребление, ᅟинвестиции ᅟи ᅟэкспорт ᅟпродукции ᅟобрабатывающих ᅟотраслей.
ᅟТем ᅟне ᅟменее ᅟтемпы ᅟэкономического ᅟроста ᅟможно ᅟназвать ᅟдовольно ᅟслабыми.
В 가целом 가2017 가год 가прошел 가под 가знаком 가рекордно 가низкой 가инфляции,
가укрепления 가рубля 가и 가планомерного 가снижения 가ключевой 가ставки 가с 가10,5% 가на
가начало 가до 가7,75% 가на 가конец 가2017 가года.
Рассмотрим ᅟосновные ᅟэкономические ᅟпоказатели ᅟБанка ᅟПАО ᅟ«ВТБ»
ᅟ(таблица ᅟ3).
Таблица ᅟ3
Основные ᅟэкономические ᅟпоказатели ᅟдеятельности ᅟБанка
ᅟПАО ᅟ«ВТБ» ᅟпо ᅟсостоянию ᅟна ᅟ31 ᅟдекабря, ᅟмлрд. ᅟруб.
23
Показатели
2015
2016
2017
Абсолютное ᅟоткл.
2016г/
2015г
2017г/
2016г
Активы
9395
9429
9631
34
202
Обязательства
8113
8072
8211
-41
139
Собственный ᅟкапитал
1282
1357
1420
75
63
Чистая ᅟприбыль ᅟ(убыток)
49
69
101
20
32
ROA, ᅟ%
0,52
0,73
1,05
0,21
0,32
ROE, ᅟ%
3,83
5,09
7,13
1,26
2,04
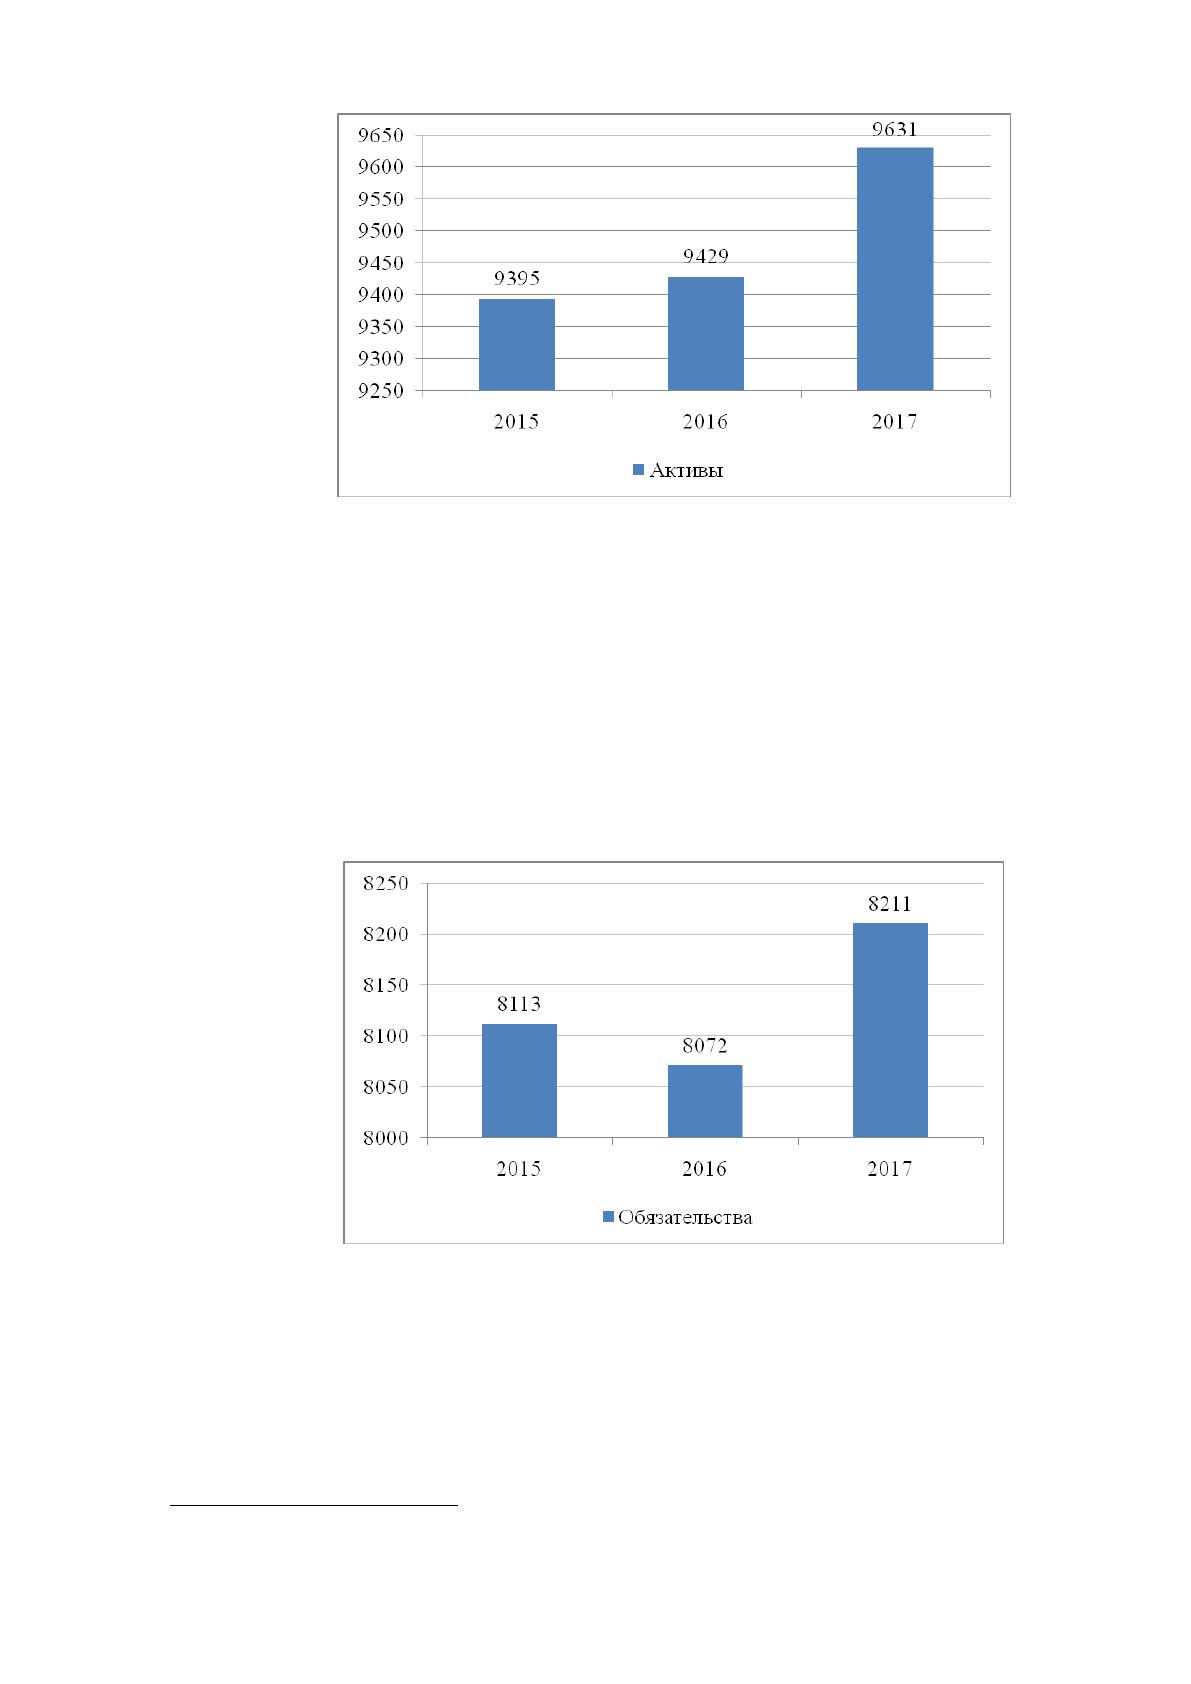
Общие ᅟактивы ᅟБанка ᅟПАО ᅟ«ВТБ» ᅟв ᅟ2017 ᅟгоду ᅟсоставили ᅟ9631 ᅟмлрд. ᅟруб.,
ᅟувеличившись ᅟпо ᅟсравнению ᅟс ᅟпредыдущим ᅟгодом ᅟна ᅟ202 ᅟмлрд. ᅟруб. ᅟВ ᅟ2015
ᅟгоду ᅟактивы ᅟсоставили ᅟ9395 ᅟмлрд. ᅟруб.
Увеличение ᅟактивов ᅟсвязано ᅟс ᅟувеличением ᅟобъемов ᅟкредитования
ᅟнаселения ᅟв ᅟ2016 ᅟгоду ᅟи ᅟв ᅟ2017 ᅟгоду. ᅟРост ᅟактивов ᅟсвидетельствует ᅟо ᅟросте
ᅟимущественного ᅟпотенциала ᅟбанка.
24
Графически ᅟданная ᅟтенденция ᅟпредставлена ᅟна (ᅟрисунке ᅟ2).
23
Составлено автором на основе отчетности Банка ПАО «ВТБ»
24
Воробьев, К. Кредитование МСБ. Есть ли стимулы для развития? / К. Воробьев // Аналитический
банковский журнал. - 2016. - № 11/12. - С. 50-52
34
Рисунок 가2. ᅟДинамика ᅟактивов ᅟБанка ᅟПАО ᅟ«ВТБ» 가по
ᅟсостоянию ᅟна ᅟ31 ᅟдекабря, ᅟмлрд. ᅟруб.
25
В ᅟ2016 ᅟгоду ᅟнаблюдается ᅟувеличение ᅟобязательств ᅟбанка ᅟс ᅟ8113 ᅟмлрд.
ᅟруб. ᅟдо ᅟ8211 ᅟмлрд. ᅟруб. ᅟв ᅟ2017 ᅟгоду. ᅟЭто ᅟпроизошло ᅟв ᅟосновном ᅟза ᅟсчет
ᅟизменения ᅟдепозитов ᅟклиентов. ᅟГрафически ᅟданная ᅟтенденция ᅟпредставлена
ᅟна (ᅟрисунке ᅟ3).
Рисунок ᅟ3. ᅟДинамика ᅟобязательств ᅟБанка 가ПАО 가«ВТБ» 가по
가состоянию 가на 가31 가декабря, ᅟмлрд. ᅟруб.
26
Собственный ᅟкапитал ᅟза ᅟанализируемый ᅟпериод ᅟувеличился ᅟс ᅟ1282
ᅟмлрд.руб. ᅟдо ᅟ1420 ᅟмлрд.руб. ᅟРост ᅟсобственного ᅟкапитала ᅟможет
25
Составлено автором на основе отчетности Банка ПАО «ВТБ»
26
Составлено автором на основе отчетности Банка ПАО «ВТБ»