33
Капитал и резервы АО «Кристалл» Конец формыв 2017 году по
сравнению с 2016 годом уменьшились на 148 557,00 руб. или на 8,78%.
Рассчитаем абсолютное изменение капитала и резервов в 2018 году по
сравнению с 2017 годом:
∆КР =1543 819,00 − 1 542 481,00 = 1 338,00 тыс. руб.
Найдем относительное изменение капитала и резервов в 2018 году по
сравнению с 2017 годом:
Т
пр
(
КР
)
=
1 338,00
1 542 481,00
∗ 100% = 0,09%
Капитал и резервы АО «Кристалл» Конец формыв 2018 году по
сравнению с 2017 годом увеличились на 1 338,00 тыс. руб. или на 0,09%.
Рассчитаем абсолютное изменение долгосрочных обязательств в 2017
году по сравнению с 2016 годом:
∆ДО =1795 106,00 − 1 626 924,00 = 168 182,00 тыс. руб.
Найдем относительное изменение долгосрочных обязательств в 2017 году
по сравнению с 2016 годом:
Т
пр
(
ДО
)
=
168 182,00
1 626 924,00
∗ 100% = 10,34%
Долгосрочные обязательства в 2017 году по сравнению с 2016 годом
увеличились на 168 182,00 тыс.руб. или на 10,34%.
Рассчитаем абсолютное изменение долгосрочных обязательств в 2018
году по сравнению с 2017 годом:
∆ДО =1979 025,00 − 1 795 106,00 = 183 919,00 тыс. руб.
Найдем относительное изменение долгосрочных обязательств в 2018 году
по сравнению с 2017 годом:
Т
пр
(
ДО
)
=
183 919,00
1 795 106,00
∗ 100% = 10,25%
Долгосрочные обязательстваАО «Кристалл»Конец формы в 2018 году по
сравнению с 2017 годом увеличились на 183 919,00 тыс. руб. или на 10,25%.
34
Рассчитаем абсолютное изменение краткосрочных обязательств в 2017
году по сравнению с 2016 годом:
∆КО =2382 950,00 − 925 649,00 = 1 457 301,00 тыс. руб.
Найдем относительное изменение краткосрочных обязательств в 2017
году по сравнению с 2016 годом:
Т
пр
(
КО
)
=
1 457 301,00
925 649,00
∗ 100% = 157,44%
Краткосрочные обязательства АО «Кристалл» Конец формыв 2017 году
по сравнению с 2016 годом увеличились на 1 457 301,00 тыс. руб. или на
157,44%.
Рассчитаем абсолютное изменение краткосрочных обязательств в 2018
году по сравнению с 2017 годом:
∆КО =2748 958,00 − 2 382 950,00 = 366 008,00 тыс. руб.
Найдем относительное изменение краткосрочные обязательства в 2018
году по сравнению с 2017 годом:
Т
пр
(
КО
)
=
366 008,00
2 382 950,00
∗ 100% = 15,36%
Краткосрочные обязательства АО «Кристалл» Конец формыв 2018 году
по сравнению с 2017 годом увеличились на 366 008,00 тыс.руб. или на 15,36%.
Рассчитаем коэффициенты финансовой устойчивости организации.
Коэффициент автономии (финансовой независимости) рассчитывается по
следующей формуле 10:
K
=
Собственный капитал
Имуществоорганизации
(
Активы
)
(10)
К
а
=
1 543 819,00
6 271 802,00
= 0, 25
К
а
=
1 542 481,00
5 720 537,00
= 0, 27
К
а
=
1 691 038
4 243 611
=0,4
Коэффициент автономии с 2016-2018 год не соответствует
общепринятому нормальному значению (0,5-0,7). Это говорит об уменьшении

35
финансовой устойчивости и независимости организации от заемных
источников, и увеличения риска финансовых затруднений.
Коэффициент соотношения заёмных и собственных средств
рассчитывается по формуле 11:
К
соотн.ЗКиСК
=
Заёмный капитал
Собственный капитал
(11)
К
соотн.ЗКиСК
=
2 566 778
1 543 819
= 1,66
К
соотн.ЗКиСК
=
2 046 984
1 542 481
= 1,33
К
соотн.ЗКиСК
=
1 856 773
1 691 038
= 1,01
Коэффициент соотношения заёмных и собственных средств в 2017 году
превышает максимально допустимое значение (1), что означает превышение
заемных средств над собственными.
Это свидетельствует о финансовой и экономической дестабилизации
организации, не достаточной финансовой устойчивости и зависимости от
внешних финансовых источников.
Коэффициент соотношения мобилизованных и иммобилизованных
средств рассчитывается по формуле 12:
К
соотн.м/и
=
Краткосрочные активы
Долгосрочные активы
(12)
К
соотн.м/и
=
4 063 189
2 208 613
= 1,84
К
соотн.м/и
=
2 744 964
2 975 573
= 0,92
К
соотн.м/и
=
1 990 045
2 353 566
= 0,85
Коэффициент соотношения мобилизованных и иммобилизованных
средств в 2016 году составил 0,85 , в 2017 г. – 0,92 , в 2018 г. – 1,84. Его
значение должно ограничивать значения коэффициента соотношения
собственных и заемных средств. Данные расчеты говорят о финансовой
нестабильности организации.
Коэффициент мобильности оборотных средств рассчитывается по
формуле 13:
36
К
мобильности
=
Денежные средства и денежные эквиваленты
Краткосрочные финансовые активы
Оборотные (мобилизованные) средства
(13)
К
мобильности
=
39 644 + 608 442
2 208 613
= 0,29
К
мобильности
=
75 113 + 183 880
2 975 573
= 0,09
К
мобильности
=
20 953 + 0
2 253 566
= 0,009
Коэффициент мобильности оборотных средств в 2018 г. составил 0,29, в
2017 г. – 0,09, в 2016 г. – 0,009.
Увеличение данного показателя за анализируемые года, говорит об
ускорении оборачиваемости имущества.
Коэффициент обеспеченности собственными средствами рассчитывается
по формуле 14:
К
обесп.СС
=
Собственный капитал
Долгосрочные
(
внеоборотные
)
активы
Оборотные (мобилизованные) средства
(14)
К
обесп.СС
=
1 543 819 − 2 208 613
4 063 189
= −0,16
К
обесп.СС
=
1 542 481 − 2 975 573
2 744 964
= −0,52
К
обесп.СС
=
1 691 038 − 2 353 566
1 990 045
= −0,33
Коэффициент обеспеченности собственными средствами не
соответствует нормативу (≥0,1). Это означает, что собственные средства не
покрывает необходимые затраты.
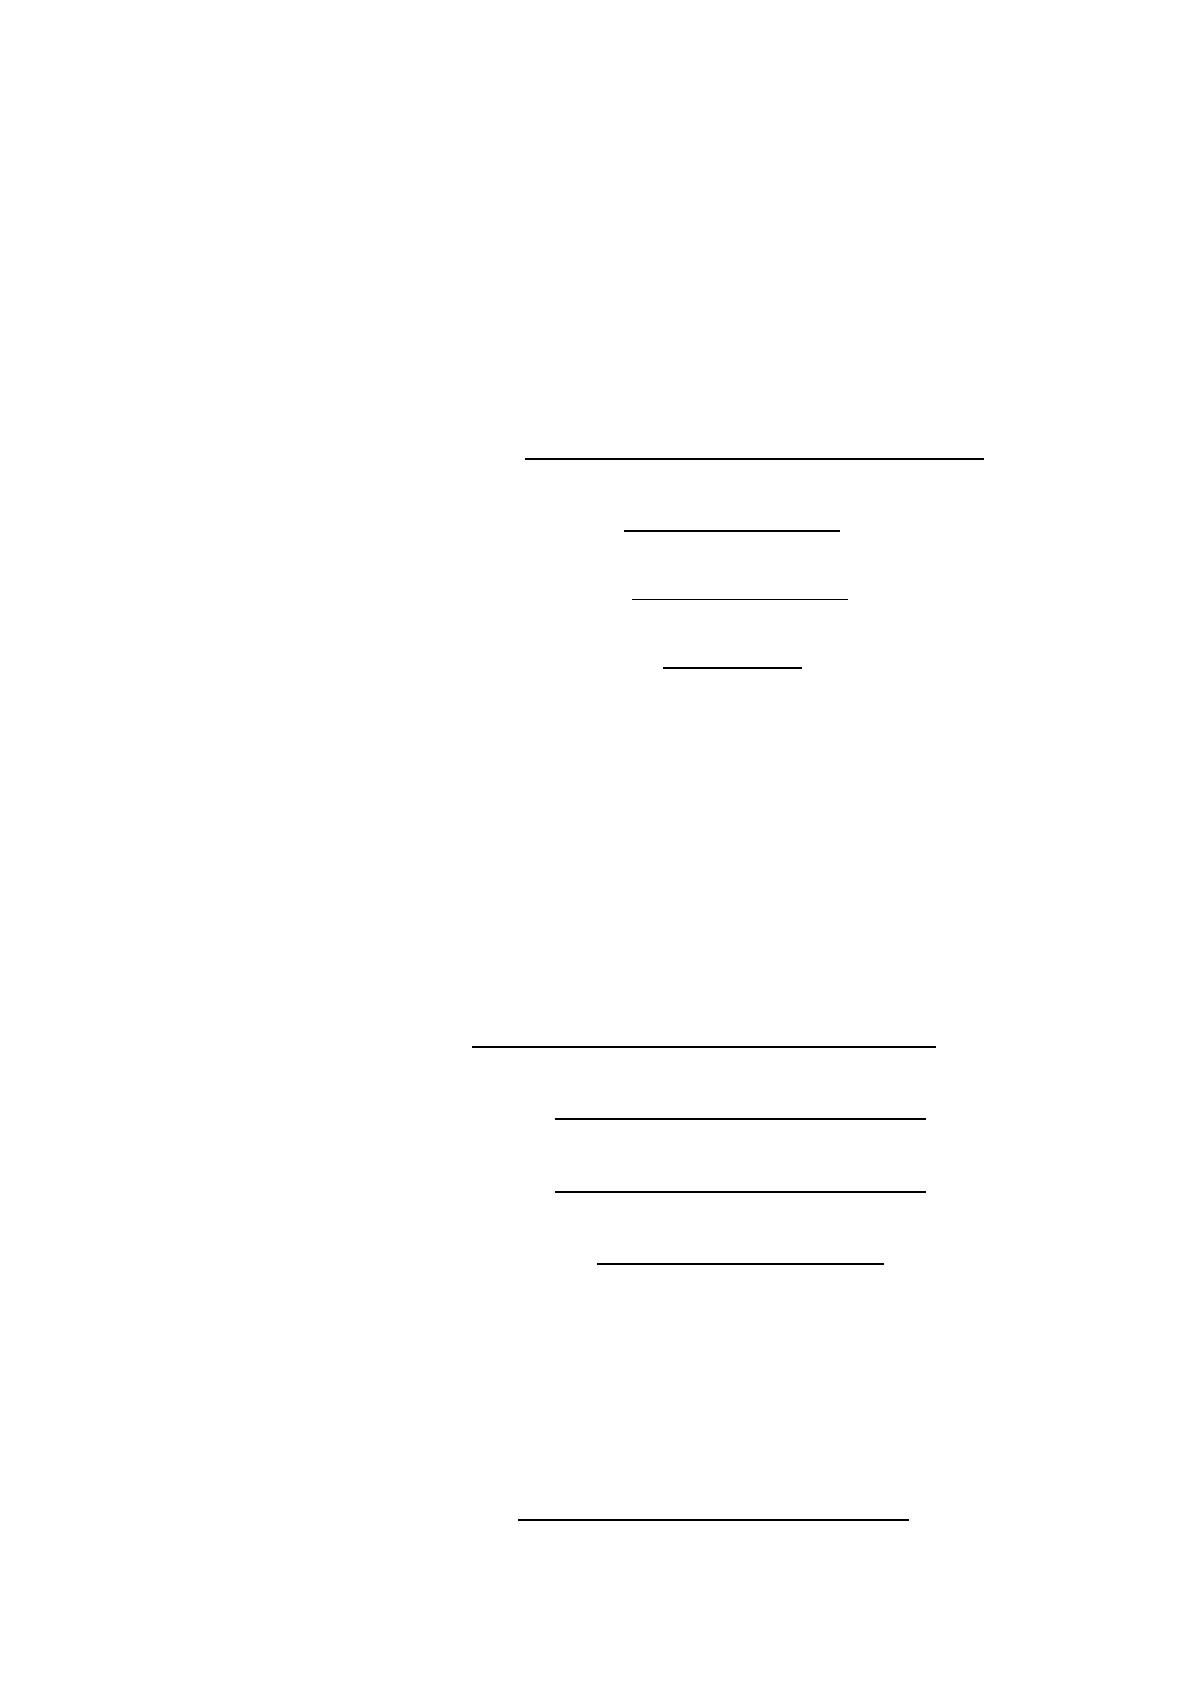
Коэффициент прогноза банкротства рассчитывается по формуле 15:
К
банкротства
=
Оборотные
(
мобилизованные
)
средства
Краткосрочные обязательства
Имущество организации (активы)
(15)
К
банкротства
=
4 063 189, −2 748 958
6 271 802
= 0,2
К
банкротства
=
2 744 964, −2 382 950
5 720 537
= 0,06
К
банкротства
=
1 990 045 − 925 649
4 243 611
= 0,25
37
Коэффициент прогноза банкротства в 2017 году уменьшился на 0,19. В
2018 показатель увеличился на 0,14. Увеличение свидетельствует о финансовом
улучшении организации.
Рассчитаем коэффициенты для оценки платежеспособности
организации:
Коэффициент абсолютной ликвидности рассчитывается по формуле 16:
К
абс.ликв.
=
Денежные средства и денежные эквиваленты
Краткосрочные финансовые активы
Краткосрочные обязательства
(16)
К
абс.ликв.
=
39 644 + 608 442
2 748 958
= 0,24
К
абс.ликв.
=
75 113 + 183 880
2 382 950
= 0,1
К
абс.ликв.
=
20 953 + 0
925 649
= 0,02
Коэффициент абсолютной ликвидности в 2016г. составил 0,02, что не
соответствует его достаточному уровню (≥0,25-0,3). В последующие годы
данный коэффициент увеличился и составил в 2017 г. 0,1, а в 2018 г. 0,24.
Коэффициент критической (промежуточной) ликвидности
рассчитывается по формуле 17:
К
пром.ликв.
=
Денежные средства и денежные эквиваленты
Краткосрочные финансовые активы
Краткосрочная торговая и прочая дебиторская
задолженность
Краткосрочные обязательства
(17)
К
пром.ликв.
=
39 644 + 608 442 + 2 997 520
2 748 958,00
= 1,33
К
пром.ликв.
=
75 113 + 183 880 + 2 195 474
2 382 950,00
= 1,03
К
пром.ликв.
=
20 953 + 0 + 1 599 035
925 649
= 1,75
Коэффициент промежуточной ликвидности в 2016 г. составил 1,75, что
соответствует его достаточному значению (≥0,7). В последующие годы данный
коэффициент уменьшился и пересек порог минимального значения в 2017 году.
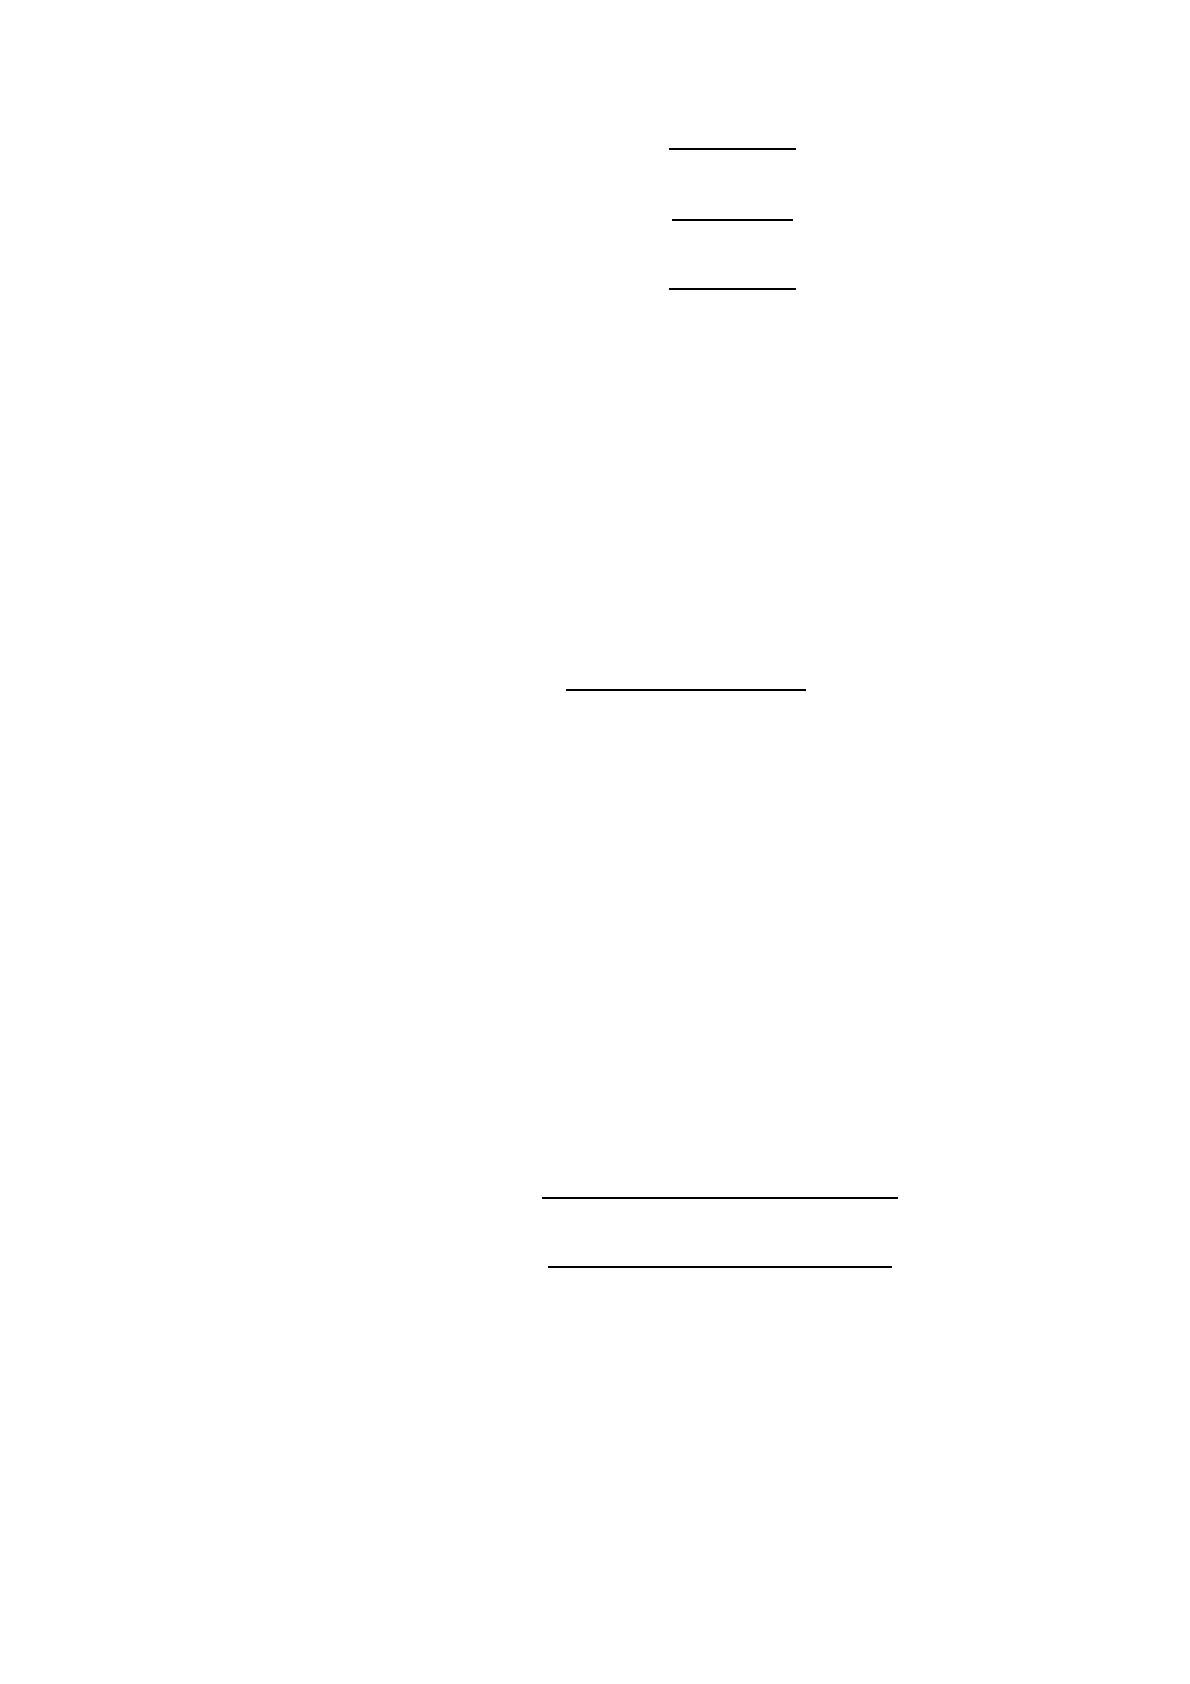
Коэффициент текущей ликвидности рассчитывается по формуле 18:
К
тек.ликв.
=
Оборотные (мобилизованные) средства
Краткосрочные обязательства
(18)
38
К
тек.ликв.
=
4 063 189
2 748 958,
= 1,48
К
тек.ликв.
=
2 744 964
2 382 950
= 1,15
К
тек.ликв.
=
1 990 045
925 649
= 2,15
Коэффициент текущей ликвидности за последние 2 года не превышает
оптимальное значение коэффициента (≥2).
Это говорит о низкой способности организации погасить свои
обязательства, если обратить в наличность все имеющиеся на данный момент
оборотные средства.
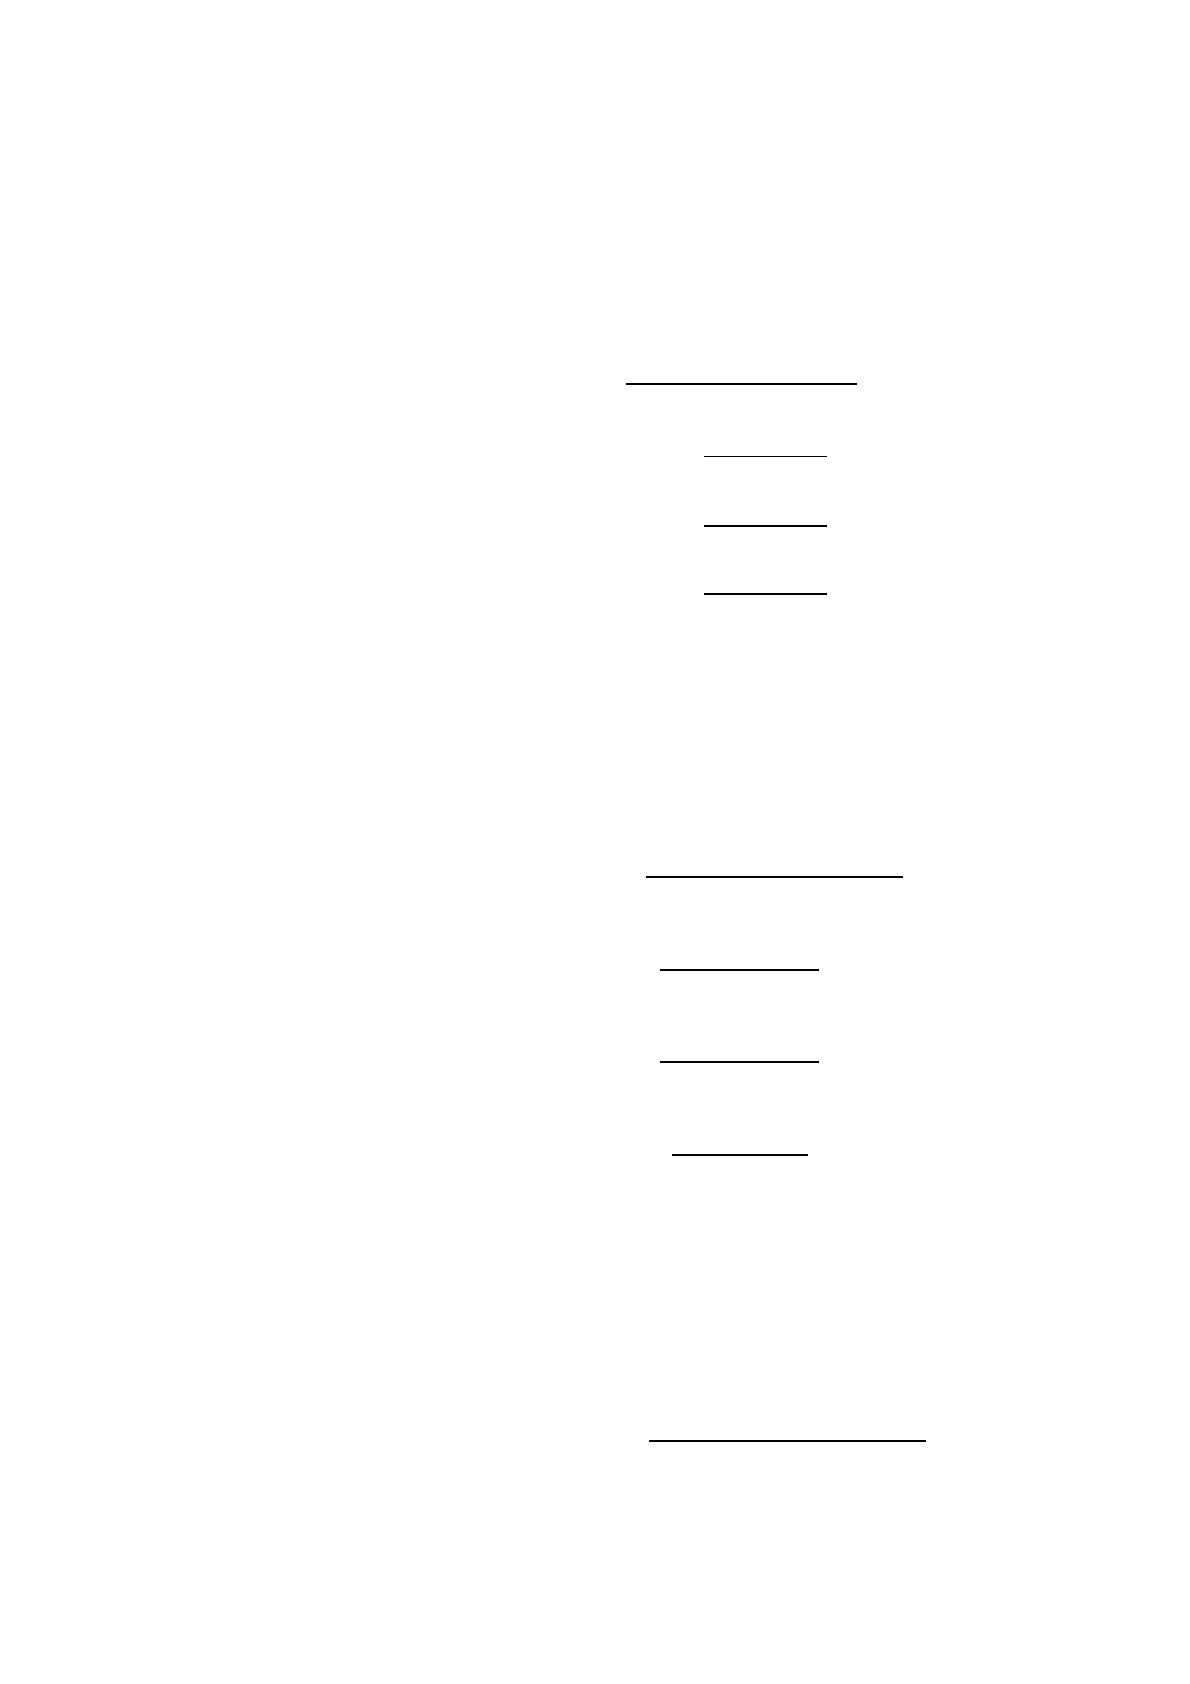
Коэффициент восстановления или утраты платежеспособности
рассчитывается по формуле 19:
К
восст.
=
КфПв(у)/Т∗( КфКн)
Кнорм.
, (19)
где Кф – фактическое значение коэффициента текущей ликвидности в
конце отчетного периода;
Пв(у) – период восстановления (утраты) платежеспособности в месяцах
(восстановление – 6 месяцев, утрата – 3 месяца);
Т – отчетный период в месяцах;
Кн – значение коэффициента текущей ликвидности на начало отчетного
периода;
Кнорм – нормативное значение коэффициента текущей ликвидности
(Кнорм = 2).
К
восст.
=
(1,48 + 6/12 ∗
(
1,48 − 1,15
)
)
2
= 0,82
К
восст.
=
(1,15 + 6/12 ∗ (0,83 − 2,14)
2
= 0,25
Данный коэффициент характеризует тенденцию изменения коэффициента
ликвидности, исходя из знака его приращения за отчетный период.
В данном случае коэффициент восстановления платежеспособности ниже
нормативного значения (≥1), следовательно АО «Кристалл» не обладает
возможностью восстановить свою платежеспособность.

39
Рассчитаем коэффициент деловой активности или оборачиваемости.
Коэффициенты оборачиваемости показывают, сколько оборотов
совершают за год тот или иной элемент, входящий в состав оборотных активов.
Коэффициент оборачиваемости оборотных активов рассчитывается по формуле
20:
К. об. об. акт.=
Выручка от реализации
Средняя величина ОА
(20)
К. об. об. акт.
г.
=
1 591 323
4 063 189
= 0,39
К. об. об. акт.
г.
=
1 459 664
2 744 964
= 0,53
К. об. об. акт.
г.
=
421 524
1 990 045
= 0,21
Коэффициент оборачиваемости оборотных средств за три года не
превышает 1, что свидетельствует о нерациональном использовании оборотных
средств в организации и предприятие можно считать нерентабельным.
Коэффициент оборачиваемости запасов рассчитывается по формуле 21:
Коэф. об. зап.=
Выручка отреализации
Средняя величина запасов
(21)
Коэф. об. зап.
г.
=
1 591 323,00
409 041,00
= 3,9
Коэф. об. зап.
г.
=
1 459 664,00
277 825,00
= 5,3
Коэф. об. зап.
г.
=
421 524,00
178 306,00
= 2,4
Оборачиваемость запасов компании не высокая, что говорит о
неэффективном производстве, что влечет за собой увеличение потребности в
оборотном капитале для его организации.
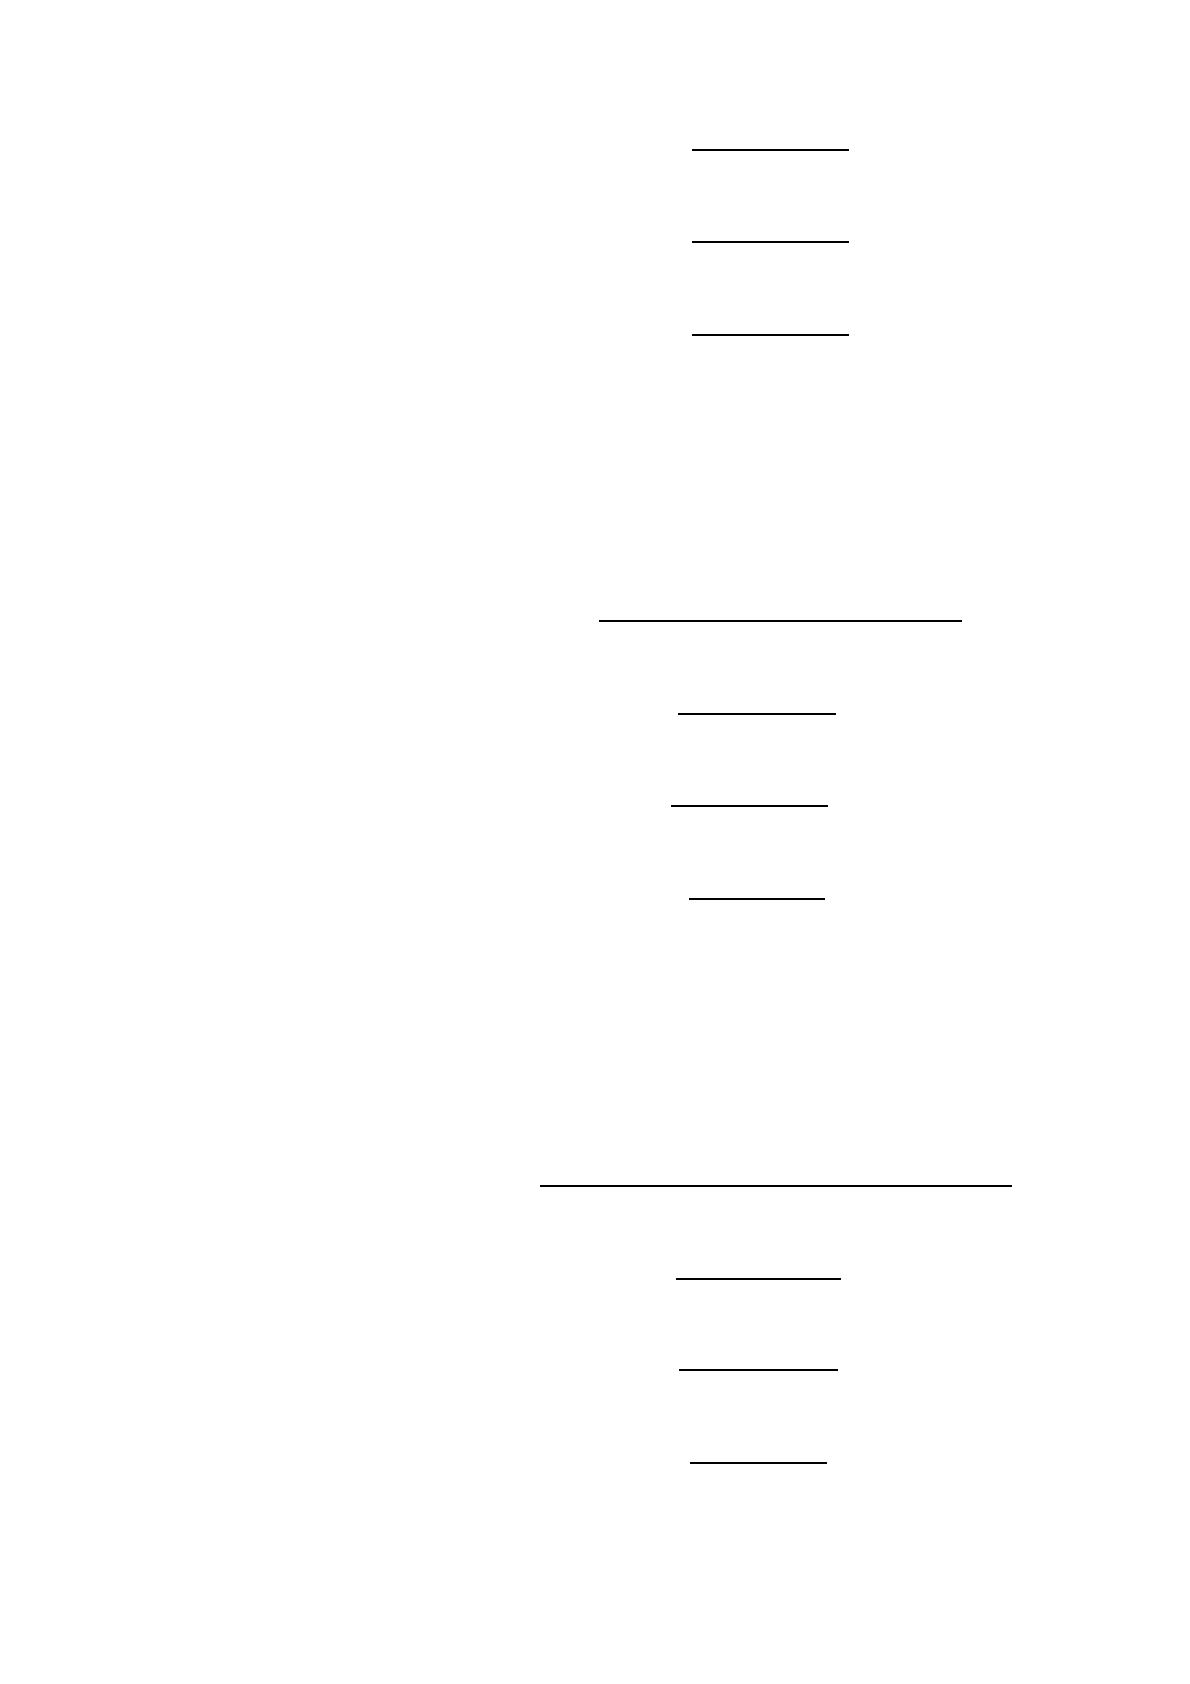
Коэффициент оборачиваемости дебиторской задолженности (22):
Коэф. об. деб. зад.=
Выручка от реализации
Дебиторская задолженность
(22)
40
Коэф. об. деб. зад.
г.
=
1 591 323,00
2 997 520,00
= 0,5
Коэф. об. деб. зад.
г.
=
1 459 664,00
2 195 474,00
= 0,7
Коэф. об. деб. зад.
г.
=
421 524
1 599 035,00
= 0,3
Коэффициент оборачиваемости дебиторской задолженности показывает,
сколько раз за период (год) организация получила от покупателей оплату в
размере среднего остатка неоплаченной задолженности.
Коэффициент оборачиваемости денежных средств (23):
Коэф. об. ден. ср.=
Выручка от реализации
Средняя величина денежных средств
(23)
Коэф. об. ден. ср.
г.
=
1 591 323,00
39 644,00
= 40,1
Коэф.об.ден.ср.
г.
=
1 459 664,00
75 113,00
= 19,43
Коэф.об.ден.ср.
г.
=
421 524,00
20 953,00
= 20,1
Увеличение за рассмотренные года значения коэффициента, говорит о
экономической стабильности предприятия, а также о эффективности
использования денежно-финансовыми ресурсами.
Коэффициент оборачиваемости кредиторской задолженности (24):
Коэф. об. кр. зад.=
Себестоимость
Средняя величина кредиторской задолженности
(24)
Коэф. об. кр. зад.
г.
=
1 222 975,00
2 144 604,00
= 0,6
Коэф. об. кр. зад.
г.
=
1 072 608,00
2 117 530,00
= 0,5
Коэф. об. кр. зад.
г.
=
282 553,00
683 651,00
= 0,4
41
Тенденция увеличения за анализируемые года коэффициента
оборачиваемости кредиторской задолженности свидетельствует о том, что с
каждым годом компания быстрее рассчитывается со своими поставщиками.
Период оборота оборотных активов рассчитывается по формуле 25 и
измеряется в днях:
П. об. акт.=
Средняя величина оборотных активов
Средняясуточная выручка
(25)
П. об. акт.
г.
4 063 189,00
4 359,00
= 932
П. об. акт.
г.
2 744 964,00
3 999,00
= 686
П. об. акт.
г.
1 990 045,00
1 154,00
= 1 724
За анализируемые года наблюдается тенденция уменьшения периода
оборота оборотных активов, что характеризует положительное состояние
предприятия.
Период оборота дебиторской задолженности (26):
Пдз=
Средняя величина дебиторской задолженности
Среднесуточная выручка
(26)
За 2018 год =
2 997 520,00
4 359,00
= 688
За 2017 год =
2 195 474,00
3 999,00
= 549
За 2016 год =
1 599 035,00
1 154,00
= 1386
Длительность оборота дебиторской задолженности в анализируемых
периодах сократилась, что говорит о снижении срока погашения дебиторской
задолженности и может оцениваться положительно.
Период оборота денежных средств рассчитывается по формуле 27:
Пдс=
Средняя величина денежных средств
Среднесуточная выручка
(27)
42
За 2018 год =
39 644,00
4 359,00
=9
За 2017 год =
75 113,00
3 999,00
= 19
За 2016 год =
20 953,00
1 154,00
= 18
Коэффициент отражает количество оборотов, которые совершили
денежные средства на счетах и в кассе предприятия.
Показатели, превышающие нормативные значения (коэффициент
критической ликвидности в 2016-2018 годах не соответствовали нормативным
значениям (≥0,7-0,8), коэффициент текущей ликвидности не соответствовал
нормативным значение в 2016-2018 годах, коэффициент обеспеченности
собственными средствами, коэффициент соотношения заемных и собственных
средств, также не соответствуют норме по анализируемым годам.
Таким образом, на предприятии, АО «Кристалл», наблюдается
неэффективное управление собственными оборотными средствами, что влечет
за собой нерациональное экономического положение и несбалансированность
относительно ликвидности и доходности.
2.3 Анализ динамики системы показателей рентабельности предприятия
Для проведения анализа динамики системы показателей рентабельности
рассматриваемого предприятия, необходимо воспользоваться данными таблицы
1.
Годовая выручка в 2018 году составила 1 591 323 тыс. руб. За
анализируемый период (2016 г. - 2018 г.) выручка увеличилась – на +1 169 799
тыс. руб. За последний год убыток от продаж составлял -48 134 тыс. руб.
За анализируемый период (2016 г. - 2018 г.) произошло значительное
увеличение финансового результата от продаж – на 122 914 тыс. руб.