51
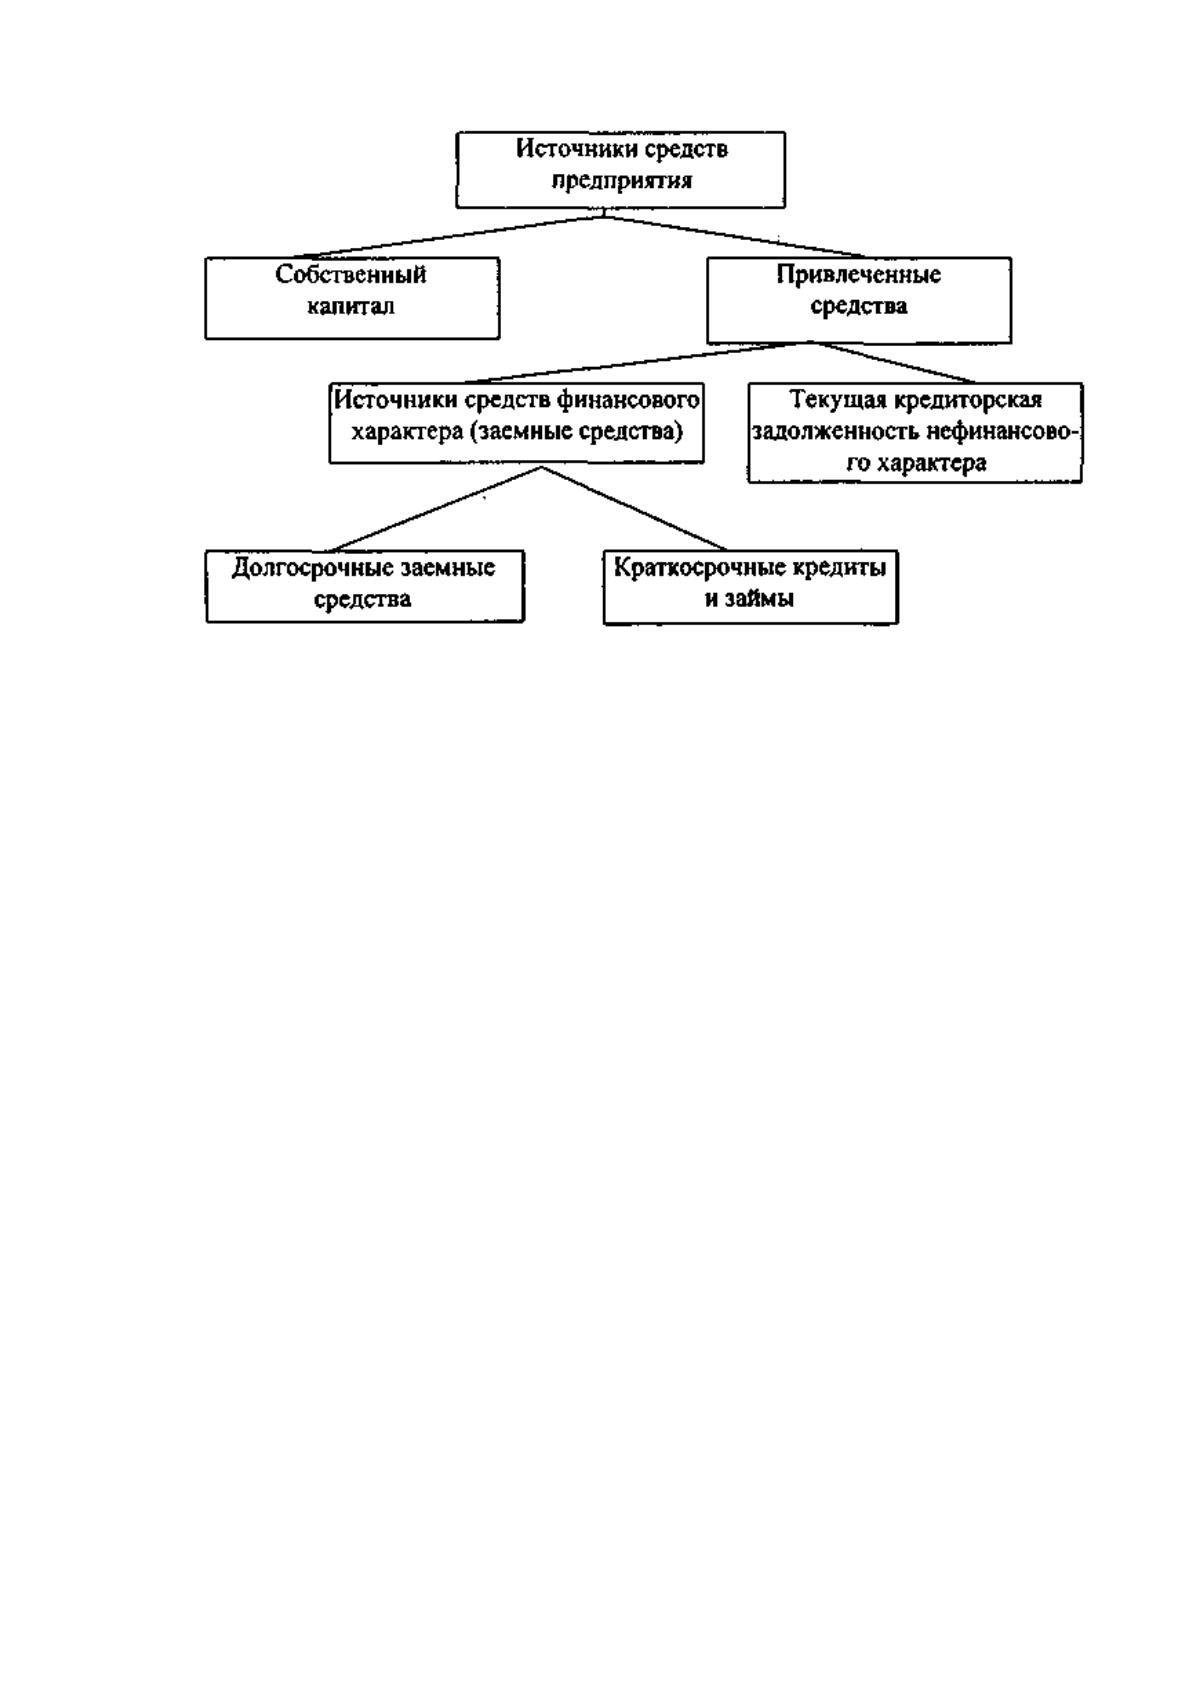
Рис. 5 Классификация источников средств для анализа финансовой
устойчивости [24]
Соответственно выделяют две группы показателей, называемые услов-
но коэффициентами капитализации и коэффициентами покрытия.
Рассмотрим коэффициенты капитализации. Для детальной характери-
стики этой стороны деятельности компании в мировой и отечественной учет-
но-аналитической практике разработана система показателей. В частности,
это - соотношение капитализированных (т.е. направленных на капитальные
вложения и долгосрочные финансовые вложения) и собственных оборотных
средств, темпы накопления собственных средств, соотношение краткосроч-
ных и долгосрочных обязательств. Охарактеризуем наиболее известные из
этой совокупности показатели.
Сначала для оценки финансовой устойчивости проанализируем струк-
туру источников баланса нетто, в основе которого лежит следующее балан-
совое уравнение (вариант а): [24]
Вб + Е = Ск + Зкд + Ко, (2.13)
где Вб - внеоборотные активы;
Е - оборотные активы;
52
Ск - собственный капитал;
Зкд - долгосрочные заемные средства (пассивы);
Ко - краткосрочные пассивы.
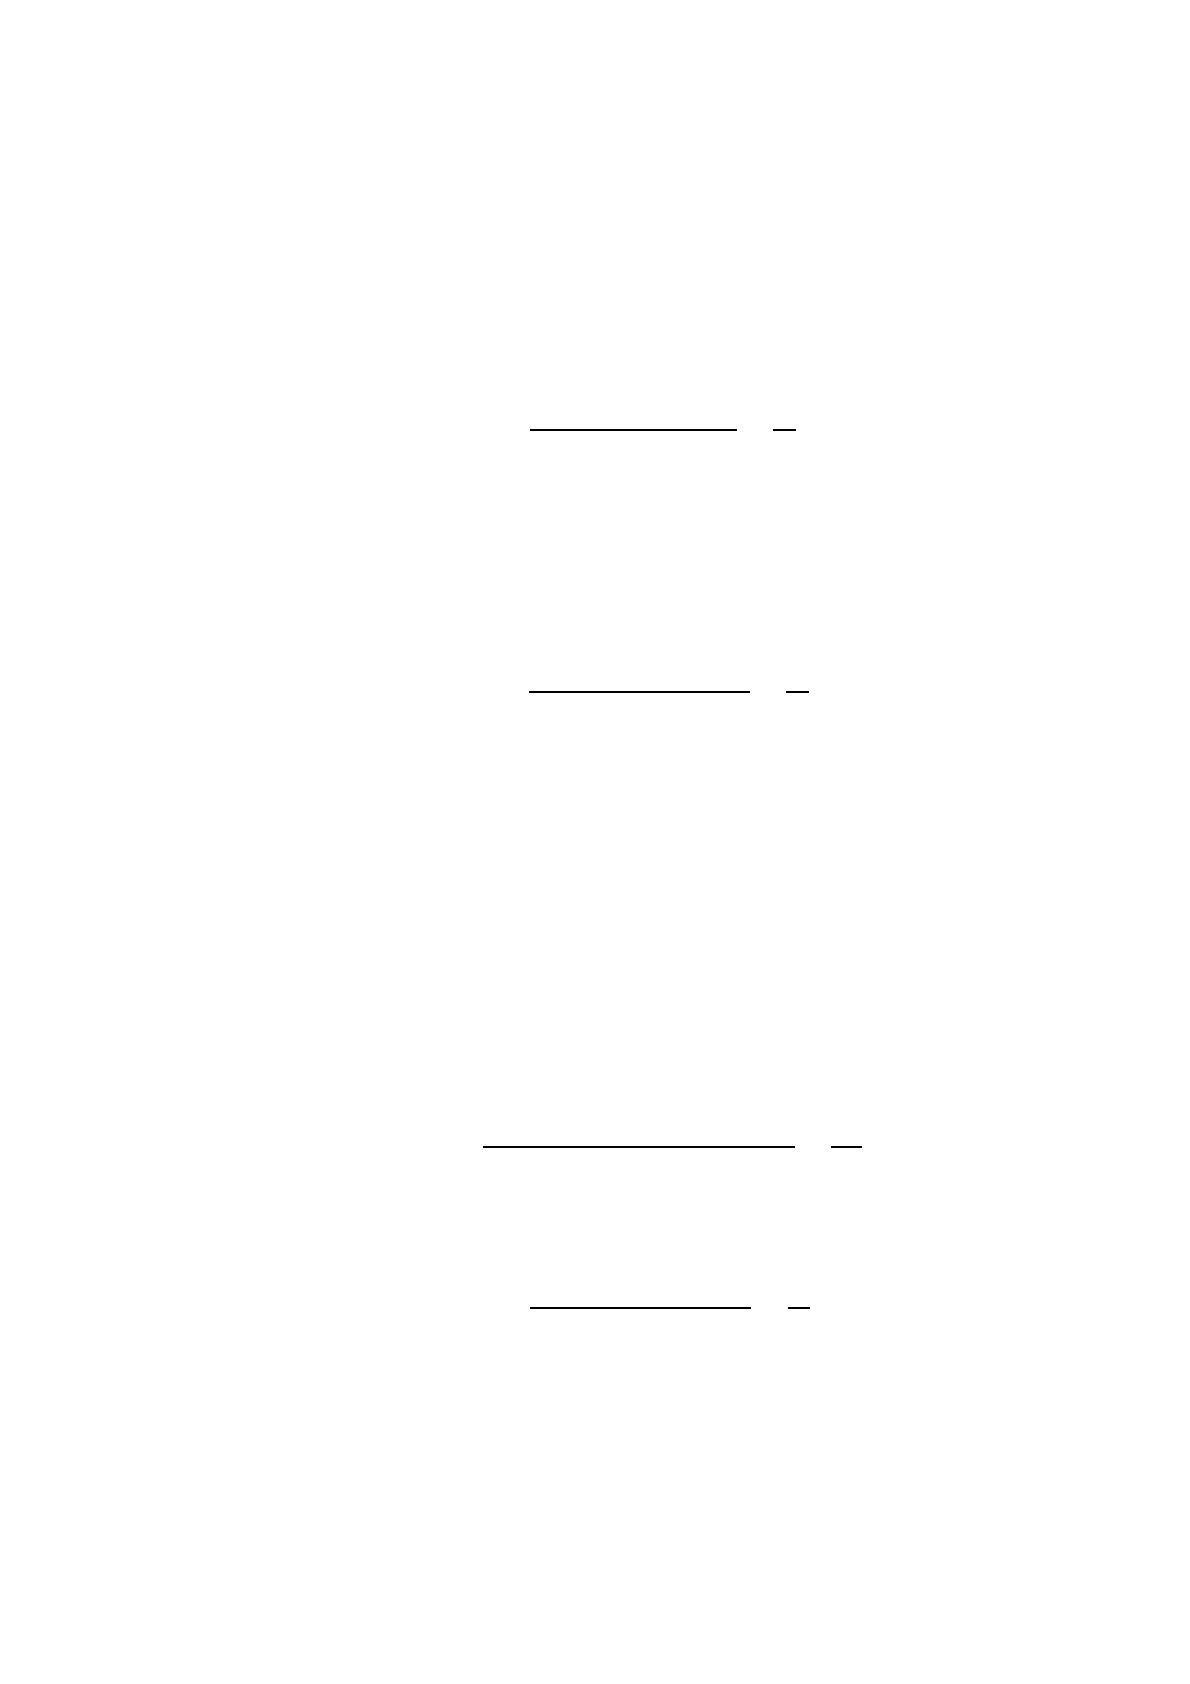
Коэффициент концентрации собственного капитала. Характеризует
долю собственности владельцев предприятия в общей сумме средств, аван-
сированных в его деятельность: [24]
Kав=
, (2.14)
Чем выше значение этого коэффициента, тем более финансово устой-
чиво, стабильно и независимо от внешних кредиторов предприятие.
Дополнением к этому показателю является коэффициент концентрации при-
влеченных средств (Ккзс). [24]
Kкзс=
, (2.15)
Коэффициент финансовой зависимости. Является обратным к коэф-
фициенту концентрации собственного капитала. Рост этого показателя в ди-
намике означает увеличение доли заемных средств в финансировании пред-
приятия. [24]
Коэффициент маневренности собственного капитала. Показывает,
какая часть собственного капитала используется для финансирования теку-
щей деятельности, т.е. вложена в оборотные средства, а какая часть капита-
лизирована. [24]
Kмск=
, (2.16)
Коэффициент финансового рычага средств(капитализации). Этот по-
казатель рассчитывается по формуле: [24]
Kфр=
, (2.17)
Как и некоторые из вышеприведенных показателей, этот коэффициент
дает наиболее общую оценку финансовой устойчивости предприятия. Рост
показателя в динамике свидетельствует об усилении зависимости предприя-
тия от внешних инвесторов и кредиторов, т.е. о некотором снижении финан-

53
совой устойчивости, и наоборот. Этот показатель особенно широко применя-
ется при оценке финансового риска, ассоциируемого с данным предприяти-
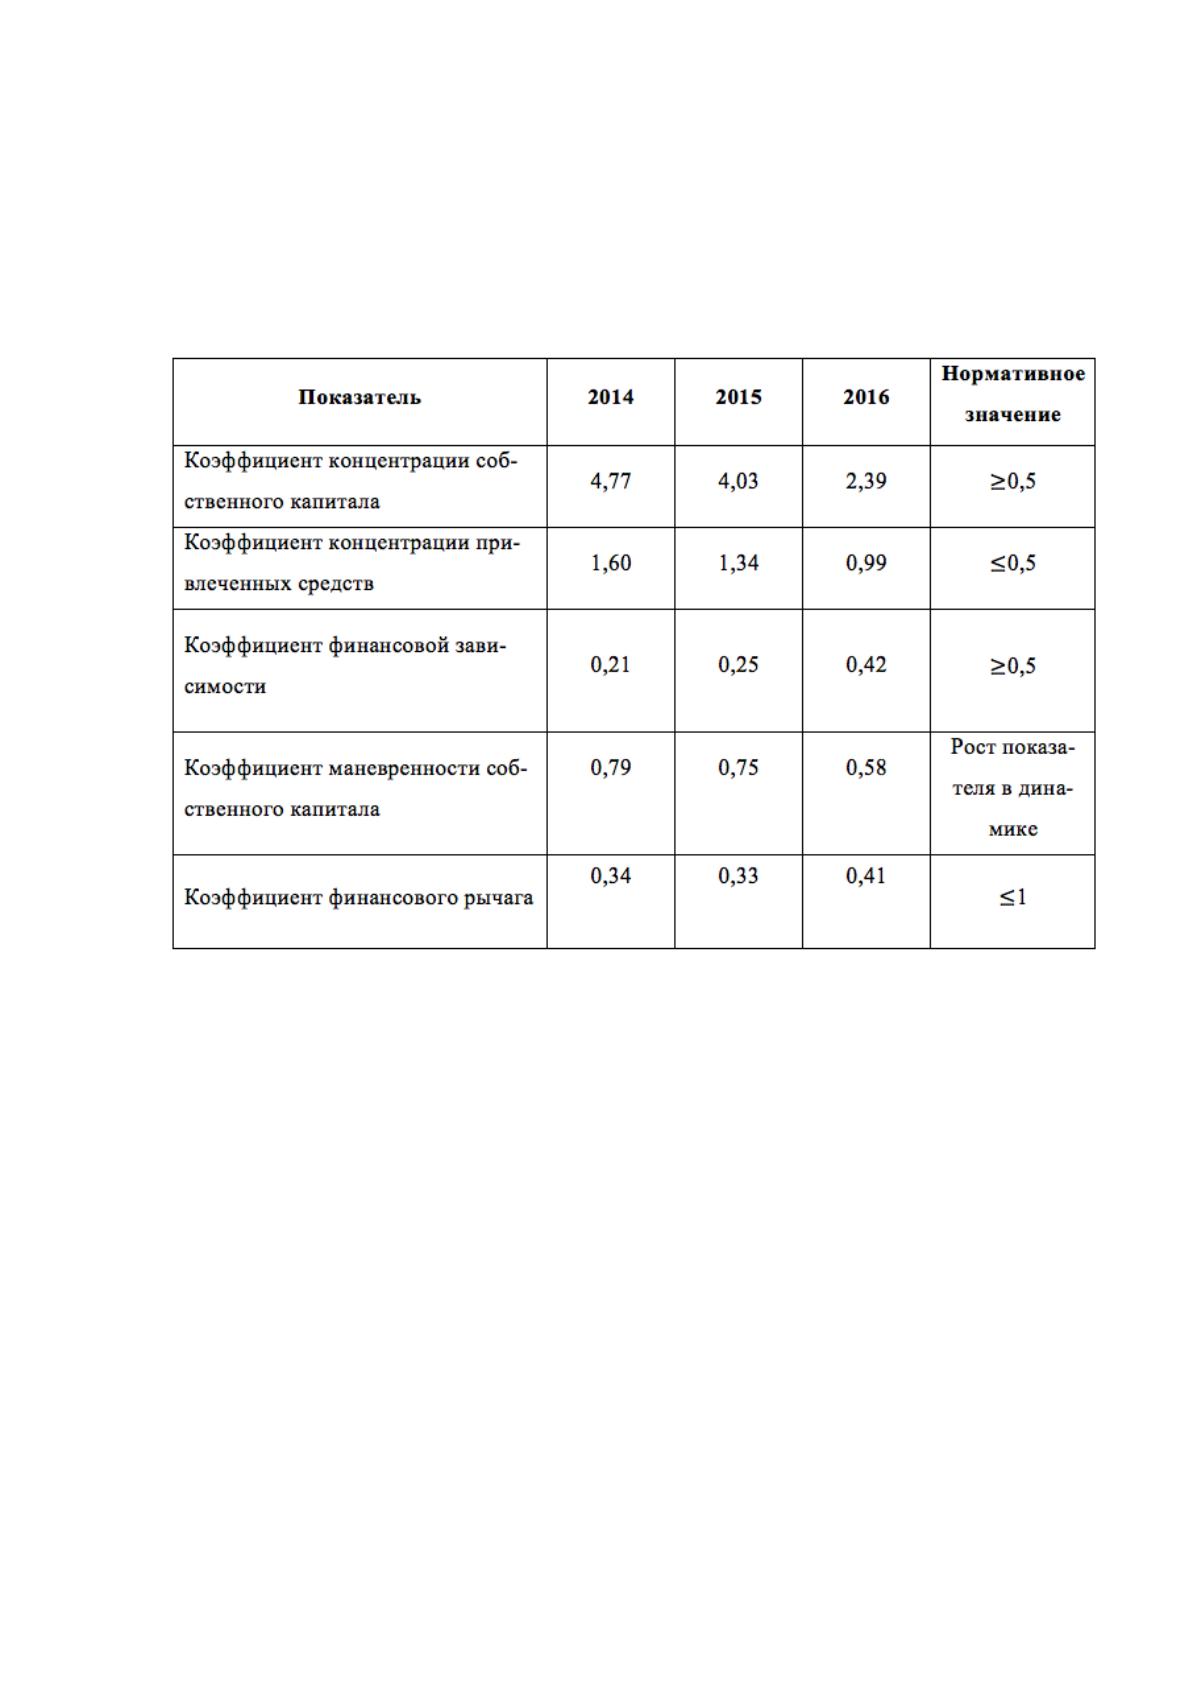
ем. Рассчитанные показатели приведены в таблице 7.
Таблица 7
Коэффициенты капитализации
Коэффициент концентрации собственного капитала соответствует нор-
мативному значению на протяжении трех лет, но его значение в динамике
снижается - с 2014 года по 2016 практически в два раза. Финансовая устой-
чивость ООО “БАСТЭН” снизилась и предприятие стало более зависимо от
внешних кредиторов, эту тенденцию подтверждает рост коэффициента фи-
нансовой зависимости. Снижение показателя маневренности собственного
капитала означает, что компания по мере роста увеличивает долю собствен-
ного капитала в оборотных средствах. Коэффициент финансового рычага со-
ответствует нормативному значению, однако его рост в динамике свидетель-
ствует о некотором усилении зависимости предприятия от кредиторов.
54
Анализ результативности финансово-хозяйственной деятельности
и деловой активности. Необходимым элементом финансового анализа яв-
ляется исследование результатов финансово-хозяйственной деятельности
предприятия, которые характеризуются суммой прибыли или убытка.
Величина прибыли зависит от производственной, снабженческой, сбы-
товой и коммерческой деятельности предприятия. Рост прибыли создает фи-
нансовую базу для экономического развития предприятия. За счет прибыли
погашаются долговые обязательства предприятия перед кредиторами и инве-
сторами. Прибыль является основным источником формирования доходов
бюджетов всех уровней.
Поэтому необходимо проводить систематический анализ формирова-
ния, распределения и использования прибыли. Информация, необходимая
для такого анализа, содержится в форме № 2 «Отчет о финансовых результа-
тах» (приложение 6).
Для оценки эффективности использования ресурсов, потребленных в
процессе производства, применяются показатели рентабельности, которые
характеризуют относительную доходность или прибыльность различных
направлений деятельности предприятия. Они более полно, чем прибыль, от-
ражают окончательные результаты хозяйствования, так как их величина по-
казывает соотношение эффекта с наличными или использованными ресурса-
ми.
Показатели рентабельности. Рассчитывают три показателя рента-
бельности продаж: [24]
1) удельную валовую прибыль (синонимы: валовая рентабельность
реализованной продукции, валовая маржа, удельный вклад), англоязычный
термин - Gross Profit Margin, GPM (Rвал
.
);
2) удельную операционную прибыль (синонимы: операционная рен-
табельность реализованной продукции, операционная маржа), англоязычный
термин - Operating Incarne Margin, OIM (R
оп.
);
55
3) удельную чистую прибыль (синонимы: чистая рентабельность
реализованной продукции, чистая маржа), англоязычный термин - Net Profit
Margin, NPM (Rч
.
).
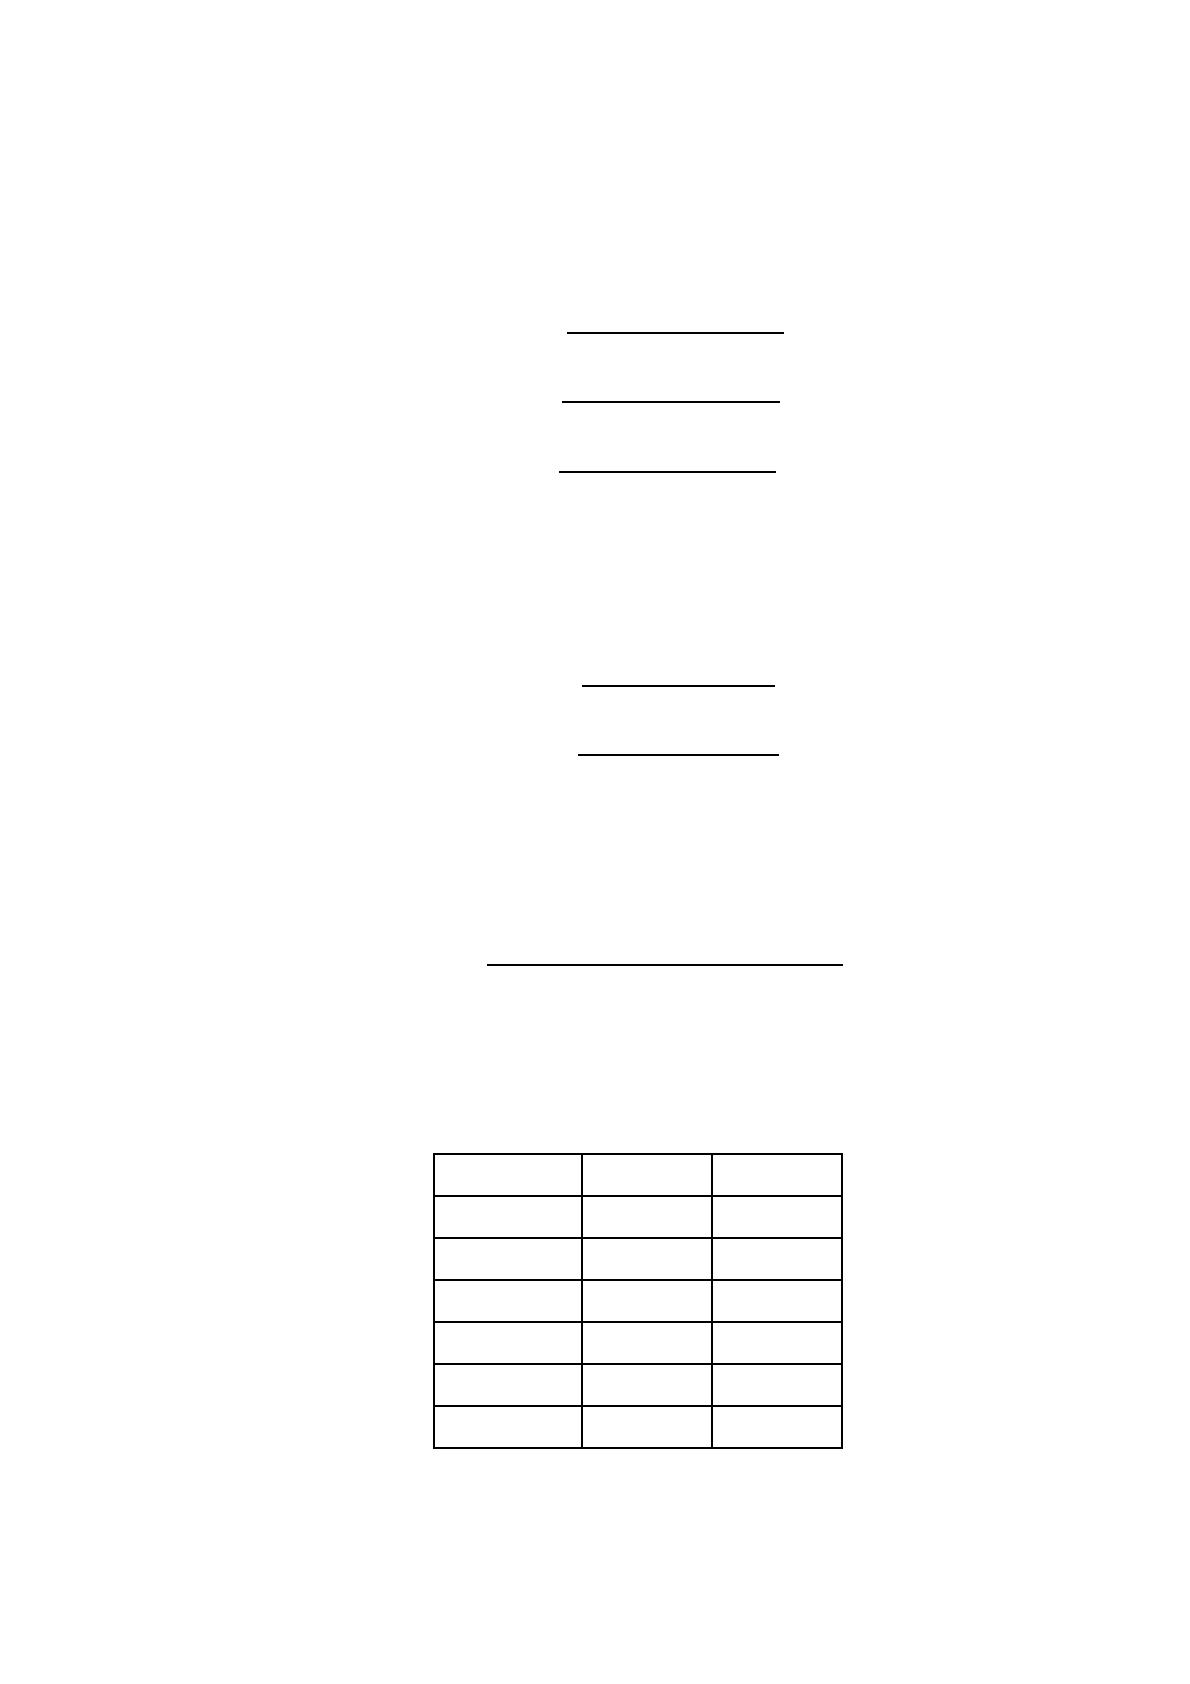
, (2.18)
, (2.19)
, (2.20)
Для оценки эффективности капитала рассчитаем показатели рента-
бельность (доходность) совокупного капитала (RОA) и рентабельность соб-
ственного капитала (ROE): [24]
, (2.21)
, (2.22)
Достаточно широко известен в анализе коэффициент рентабельности
хозяйственной (основной) деятельности или по-другому рентабельность
затрат:
, (2.23)
Расчетные показатели рентабельности представлены в таблице 8.
Таблица 8
Показатели рентабельности
Показатель
2015
2016
Rвал
0,23
0,26
Rоп
0,16
0,18
Rч
0,13
0,14
ROA
0,74
0,70
ROE
1,28
1,03
Rз
0,19
0,22
56
Основными оценочными показателями чаще всего считают выручку и
прибыль. Их дополняют другими показателями, в зависимости от отрасли,
целей анализа и желания самого аналитика. В целом, считается, что успеш-
ную деятельность организации характеризует неравенство: [24]
, (2.24)
где Т
кап
- темп изменения совокупного капитала;
Т
в
– темп изменения объема реализации(выручки)
Т
п
- темп изменения и прибыли.
В таблице (Приложение 7) отражены темпы прироста показателей, как
мы видим, неравенство не выполняется. Капитал вырос на 30%, первая часть
неравенства выполняется, а значит экономический потенциал компании воз-
растает и масштабы ее деятельности за рассматриваемый период увеличи-
лись. Увеличение размеров компании весьма распространенная цель для соб-
ственника бизнеса. Прирост выручки составил 8,65%, рост чистой прибыли
составил 5,19%.
Очень важно чтобы темпы роста выручки превышали темпы роста за-
трат – за рассматриваемый период наблюдается снижение затрат на 6,80% и
прирост выручки 8,65%.
Причиной нарушения системы неравенств может являться: рекон-
струкция и модернизация производственных мощностей, приложения капи-
тала к новым перспективным направлениям и т.п. Такие изменения не обхо-
дятся без значительных финансовыми вложений, которые как правило не да-
ют сиюминутной выгоды, но в перспективе могут окупиться, кратно компен-
сируя все вложенные ресурсы. [24]
В случае с ООО “БАСТЭН” отклонения от “идеальной” зависимости,
обусловлены закупкой оборудования и модернизацией производства, поэто-
му темпы роста выручки и чистой прибыли не поспевают за темпами роста
совокупного капитала в течении рассматриваемого периода.

57
2.3 Анализ финансовых рисков компании
При оценке финансового состояния неплатежеспособных предприятий
часто возникает ситуация, когда одни оценочные показатели превышают
нормативные значения, а другие, наоборот, достигают критической черты.
Учитывая многообразие финансовых процессов, которые не всегда от-
ражаются в коэффициентах платежеспособности, различие в уровне их нор-
мативных оценок и возникающие в связи с этим сложности в общей оценке
состояния предприятия, многие зарубежные и отечественные аналитики ре-
комендуют производить интегральную и комплексную оценку финансового
состояния предприятия на основе одного критерия. В качестве такого крите-
рия используется вероятность банкротства предприятия.
Самой простой моделью диагностики банкротства является двухфак-
торная модель Альтмана. При построении модели учитываются два показа-
теля, от которых зависит вероятность банкротства: коэффициент текущей
ликвидности (покрытия) и отношение заемных средств к активам. На основе
анализа западной практики были выявлены весовые коэффициенты каждого
из этих факторов. Данная модель выглядит следующим образом. [25]
Z= -0,3877 – 1,0736x
1
+ 0,5790x
2
,
(2.25)
где x
1
– коэффициент текущей ликвидности;
х
2
– удельный вес заемных средств в активах.
Если Z < 0, вероятно, что предприятие остается платежеспособным, ес-
ли Z > 0, вероятно банкротство.
Используя двухфакторную модель необходимо помнить, что она не от-
ражает другие стороны финансового состояния предприятия и не обеспечи-
вает его комплексной оценки, а потому возможны отклонения от реальности.
Точность прогнозирования увеличивается, если во внимание принимать ко-
личество факторов, отражающих финансовое состояние предприятия. Расчет
вероятности банкротства на основании двухфакторной модели Альтмана
компании “БАСТЭН” представлен в таблице 9.
58
Таблица 9
Расчет двухфакторной модели Альтмана
Показатель
2014
2015
2016
X1
3,35
3,26
2,41
X2
0,25
0,25
0,29
Z
-3,84
-3,74
-2,81
По данным двухфакторной модели компании не грозит банкротство на
протяжении всего исследуемого периода, но как уже говорилось ранее эта
модель во-первых не точна, а во-вторых отражает ситуацию на конкретный
момент и не может использоваться в долгосрочной перспективе.
Далее рассмотрим пятифакторную модель Альтмана. Пятифакторная
модель Альтмана для компаний, чьи акции не торгуются на биржевом рын-
ке определяется на основе следующей формулы:
Z = 0,717 * Х1 + 0,847 * Х2 + 3,107 * Х3 + 0,42 * Х4 + 0,995 * Х5
(2.26)
где X1– Оборотный капитал/Активы;
X2 – Нераспределенная/Активы;
X3 – Операционная прибыль/Активы;
X4 – Собственный капитала/Заемный капитал;
Х5 – Выручка/Активы.
Если Z < 1,23 компания является банкротом, при Z, находящемся в
пределах от 1,23 до 2,89 положение компании неопределенно, Z >2,9 харак-
теризует компанию как стабильную и устойчивую в финансовом плане.
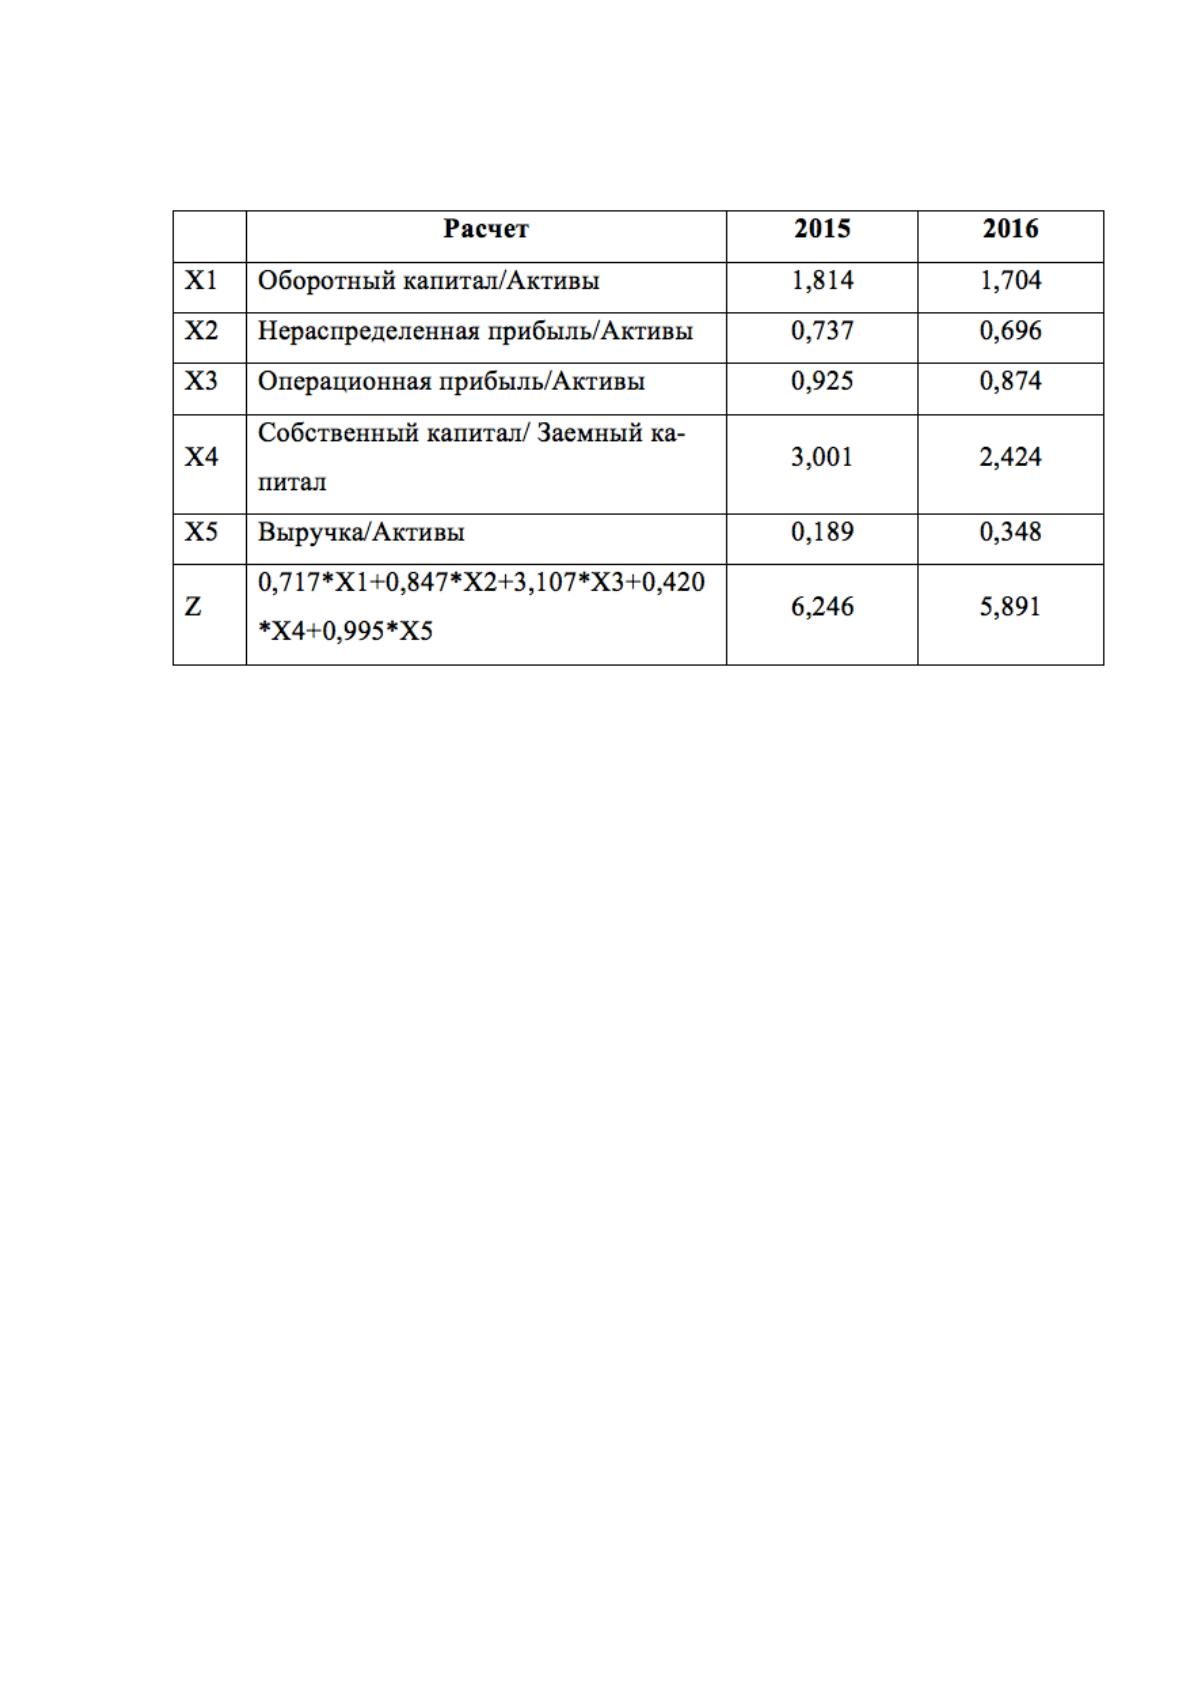
Полученные показатели по расчету данной модели для ООО “БАСТЭН”
определены в таблице 10.
59
Таблица 10
Расчет пятифакторной модели Альтмана
Расчет коэффициента Z подтверждает проведенные раньше анализы.
На всем протяжении исследуемого периода значение Z превышает 2,9 (Таб-
лица 10). Полученные результаты характеризуют компанию, как стабильную
и финансово устойчивую. Конечно необходимо заметить, что данная модель
имеет недостатки применения в условиях рыночной экономики и безогово-
рочно доверять ее результатам не стоит.
Рассмотрим еще один метод оценки несостоятельности предприятия
Коэффициент восстановления платежеспособности – это финансовый коэф-
фициент, показывающий возможность восстановления нормальной текущей
ликвидности предприятия в течение 6 месяц после отчетной даты.
Коэффициент восстановления платежеспособности описан в Методи-
ческих положениях по оценке финансового состояния предприятий и уста-
новлению неудовлетворительной структуры баланса, утвержденных распо-
ряжением Федерального управления по делам о несостоятельности (банкрот-
стве) от 12.08.94 г. N 31-р) [6]. Согласно документу, формула расчета коэф-
фициента восстановления платежеспособности следующая: [45]
Квп = (К1ф + 6/Т (К1ф - К1н)) / 2, (2.27)
60
где К1ф – фактическое значение (в конце отчетного периода) коэффициента
текущей ликвидности;
К1н – коэффициент текущей ликвидности в начале отчетного периода;
К1норм – нормативное значение коэффициента текущей ликвидности,
К1норм = 2;
6 - период восстановления платежеспособности в месяцах;
Т - отчетный период в месяцах.
Таблица 11
Оценка платежеспособности предприятия.
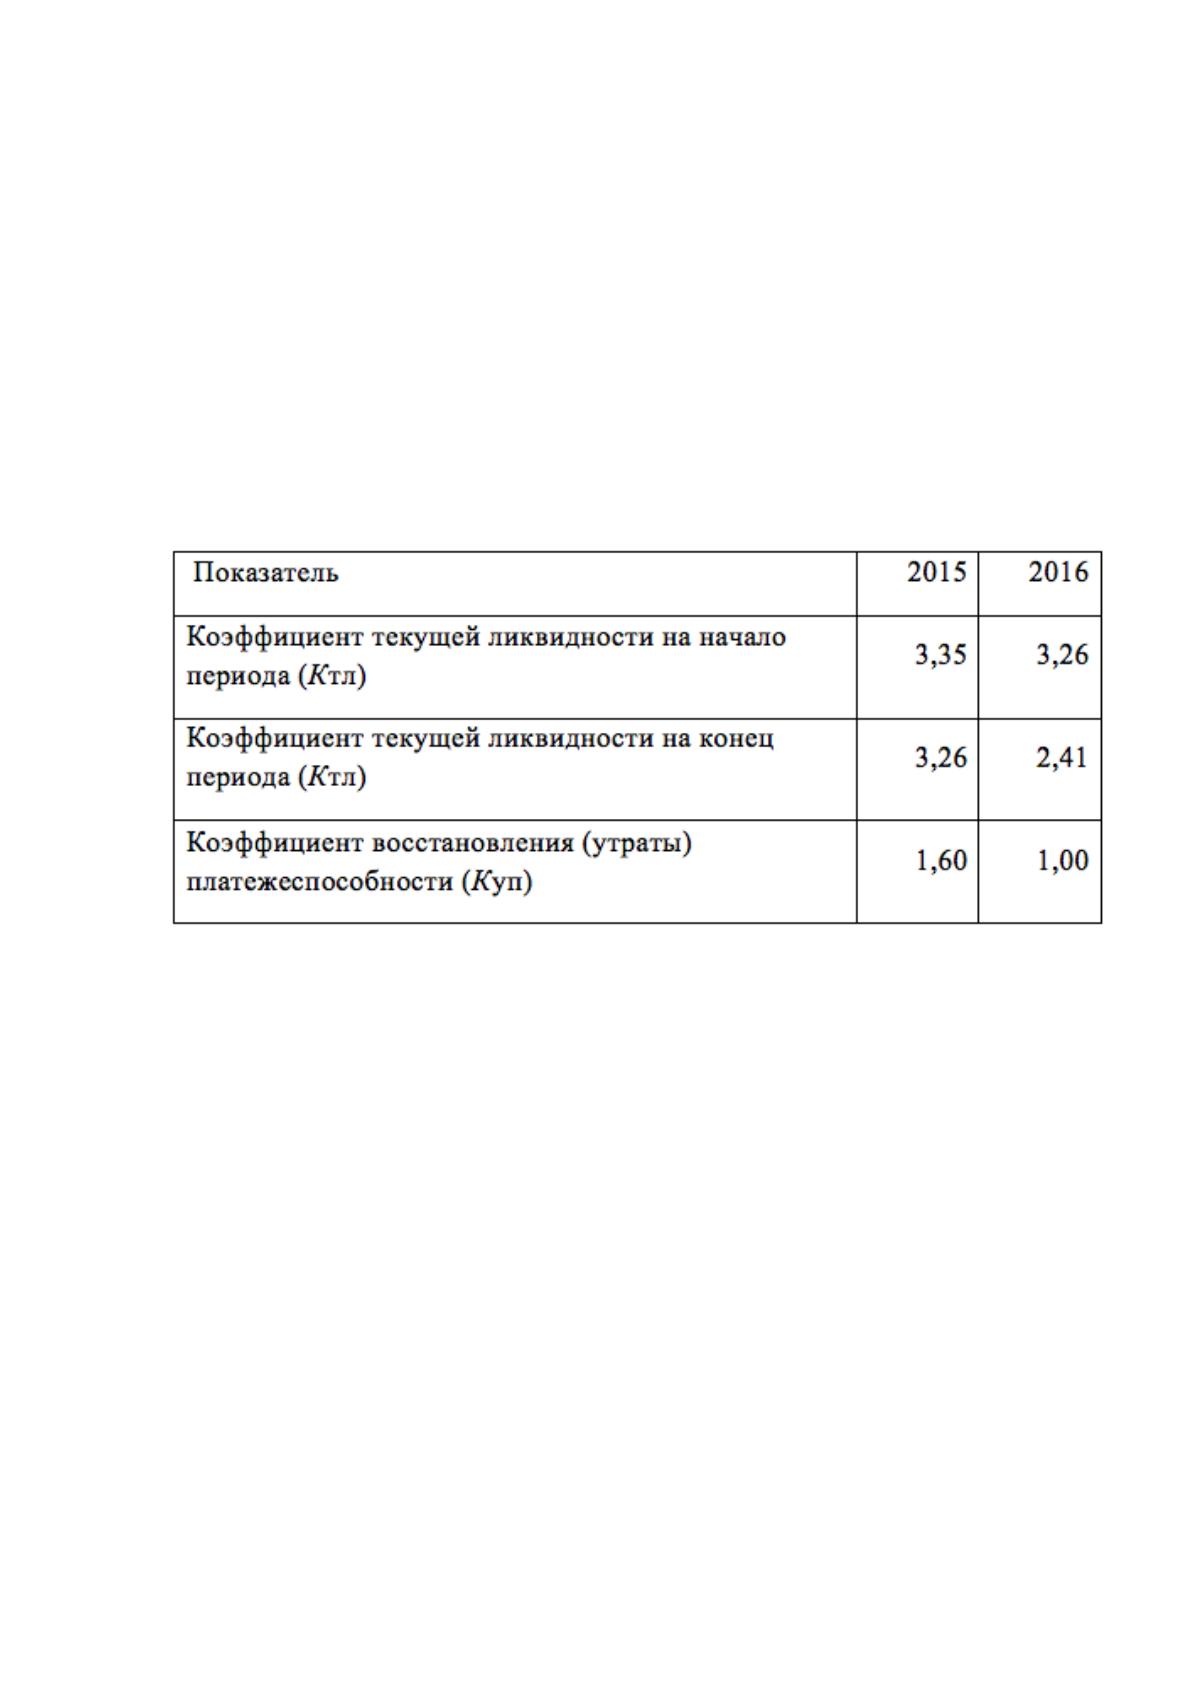
Нормативным значением коэффициента восстановления (утраты) счи-
тается > 1, это говорит о возможности для предприятия восстановить плате-
жеспособность в течении следующих шести месяцев. В случае. Если значе-
ние Куп < 1, динамика говорит о том, что в ближайшее время восстановить
платежеспособность компании не представляется возможным.
По полученным данным видно (Таблица 11), что за рассматриваемый
период показатели компании вписываются в поставленные ограничения, а
значит нет оснований считать структуру баланса неудовлетворительной.
Стоит отметить падение показателей по сравнению с 2015 годом. Это нега-
тивная тенденция.
Однако, исходя из данного анализа, а также из анализа, приведенного в
предыдущих пунктах данной работы, можно сделать вывод, что компания
платежеспособна, рентабельна, повышает свой экономический потенциал и