22
Продолжение таблицы 3
Финансовый
рычаг
(Долгосрочные +
Краткосрочные обязательства)
/ Активы
< 0,37
От 0,37 до
0,5
>0,8
Коэффициент
покрытия активов
собственными
оборотными
средствами
(Собственный капитал –
Внеоборотные активы) /
Активы
> 0,4
от 0,3 до 4
от 0,3 до 0,06
Коэффициент
текущей
ликвидности
Оборотные активы /
(Долгосрочные +
Краткосрочные
обстоятельства)
от 2 до 3,2
от 1 до 2
< 1
Преимущества – возможность прогнозирования банкротства во
временном промежутке до 5 лет. Недостатки – не предусмотрены весовые
коэффициенты для показателей, а также не рассчитывается коэффициент
вероятности окончательного банкротства.
Модель Р. Таффлера (см. приложение 4, таблица 2)
Для анализа компаний, акции которых котируются на биржах, модель Р.
Таффлера рассчитывается по формуле 1:
Z = 0,53 ∓ Х1 + 0,13 ∓ Х2 + 0,18 ∓ Х3 + 0,16 ∓ Х4, (1)
Где X1 – показывает степень выполнимости обязательств фирмы за счет
внутренних источников финансирования (Прибыль до налогообложения /
Краткосрочные обязательства);
X2 – характеризует состояние оборотного капитала (Оборотные активы /
Активы);
X3 – показатель финансовых рисков (Краткосрочные обязательства /
Активы);
X4 – определяет способность компании рассчитаться по обязательствам
(Выручка / Актив) [21].
Нормативные значения модели Р. Таффлера представлены в таблице 4.
23
Таблица 4
Граничные значения модели Р. Таффлера
Нормативный показатель
Значение
Z > 0,3
Низкая вероятность банкротства
Z < 0,2
Высокая вероятность банкротства
Достоинством модели Р. Таффлера является высокая точность прогноза
вероятности банкротства компании, так как модель была разработана на
основании анализа большого числа компаний.
Недостатками модели являются:
- ограничение области применения (только для акционерных
обществ, акции которых активно обращаются на фондовом рынке);
- сложность интерпретации получившегося итогового значения;
- невозможность использования в российских условиях (поскольку не
учитывает особенности российской экономики);
- зависимость точности расчетов от исходной информации;
- использование устаревших данных.
Модель оценки вероятности банкротства Г. Спрингейта (см. приложение
4, таблица 3).
Гордон Спрингейт в 1978 вывел дискриминантную модель прогнозирования
банкротства. Модель банкротства Спрингейта рассчитывается по формуле 2:
Z = 1,03 ∓ K1 + 3,07 ∓ K2 + 0,66 ∓ K3 + 0,4 ∓ K4, (2)
где K1 – Оборотный капитал / Активы;
K2 – (Прибыль до налогообложения + Проценты к уплате) / Активы; К3 –
Прибыль до налогообложения / Краткосрочные обязательства; К4 – Выручка /
Активы.
Предельным значением этой модели является результат 0,862. В
результате расчетов, если полученный показатель больше установленного

24
значения, банкротство предприятия маловероятно, если меньше – то
банкротство вероятно.
Дискриминантная модель Э. Альтмана (см. приложение 4 – таблица 4).
Модель Э. Альтмана является функцией, зависящей от определенных
показателей, характеризующих результаты работы предприятия и его
экономический потенциал [77].
Модель Э. Альтмана обладает рядом достоинств:
- простота и возможность применения при ограниченной информации;
- сравнимость показателей;
- возможность разделения анализируемых компаний на
потенциальных банкротов и не банкротов;
- высокая точность расчетов.
Наряду с достоинствами модель имеет следующие недостатки:
- невозможность использования в российских условиях (не учитывает
российские особенности экономики);
- сложность интерпретации итогового значения;
- зависимость точности расчетов от исходной информации;
- ограниченность области применения;
- основана на устаревших данных;
- не учитывает показателей рентабельности.
Существует несколько модификаций модели Э. Альтмана: двух–,
четырех, пяти– и семи- факторные модели. Эти модели наиболее популярны и
часто используются при определении вероятности банкротства. Мы рассмотрим
пятифакторную модель.
Расчет пятифакторной модели Э. Альтмана рассчитывается по формуле 3:
Z = 0,717 ∓ X1 + 0,847 ∓ X2 + 3,107 ∓ X3 + 0,420 ∓ X4 + 0,998 ∓ X5 (3)
где X1 – Оборотный капитал / Актив;
X2 – Нераспределенная прибыль (убыток) / Актив;
X3 – Прибыль до налогообложения / Актив;
25
X4 – Собственный капитал / Долгосрочные обязательства +
Краткосрочные обязательства;
Х5 – Выручка / Актив.
Результаты расчета Z–показателя служат основанием вероятностного
прогноза для конкретного предприятия. Соотношение вероятности банкротства
и значений показателей согласно пятифакторной модели Э. Альтмана
представлено в таблице 5.
Таблица 5
Граничные значения вероятности банкротства
Значение Z-показателя
Вероятность банкротства компании
Z < 1,23
70–100%
1,23 < Z < 2,9
Зона неопределенности
Z > 2,9
Близка к 0
Модель российских ученых Р. С. Сайфуллина и Г. Г. Кадыкова
Формула 4 применяется для расчета данной модели:
R = 2 ∓ K1 + 0,1 ∓ K2 + 0,08 ∓ K3 + 0,45 ∓ K4 + K5, (4)
где К1 – коэффициент обеспеченности собственными оборотными
средствами, ((Собственный капитал – Необоротные активы) / Оборотные
активы);
К2 – коэффициент текущей ликвидности (Оборотные активы
/ Краткосрочные обязательства);
К3 – коэффициент оборачиваемости активов (Выручка от продаж /
Общая величина капитала (активов));
К4 – рентабельность продаж (Чистая прибыль / Выручка);
К5 – рентабельность собственного капитала (Чистая прибыль /
Собственный капитал).
26
Если R=1, то предприятие имеет удовлетворительное финансовое
состояние. Если R<1, то финансовое состояние предприятие
неудовлетворительное.
Четырехфакторная R–модель Иркутской государственной экономической
академии.
Одной из главных особенностей данной модели является высокая
точность – а именно 81%. Именно с такой вероятностью можно определить
риск банкротства [27].
Также к достоинствам данной модели относят:
возможность использования в российских условиях (разрабатывалась
на основе российской статистики);
высокая точность расчетов;
использование коэффициента рентабельности;
определение процентной вероятности банкротства.
Среди недостатков модели можно выделить:
− сложность интерпретации итогового значения;
− зависимость точности расчетов от исходной информации;
− не учитывается отраслевая специфика деятельности предприятий;
− использование устаревших данных.
Модель имеет следующий вид, вычисляющийся по формуле 5:
R = 8,38 ∓ К1 + К2 + 0,054 ∓ К3 + 0,63 ∓ К4, (5)
где К1 – коэффициент эффективности использования активов
предприятия ((Оборотный капитал – Краткосрочные обязательства) / Актив);
К2 – коэффициент рентабельности (Чистая прибыль / Краткосрочные
обязательства);
К3 – коэффициент оборачиваемости активов (Выручка / Активы);
К4 – норма прибыли – доля чистой прибыли на единицу затрат (Чистая
прибыль / Себестоимость).
27
Вероятность банкротства организации в соответствии со значением R–
показателя определяется в зависимости от диапазона его значения следующим
образом:
максимальная вероятность банкротства (90–100%) при значении R
<0;
высокая вероятность банкротства (60–80%) при значении ≤ R <0,18;
средняя вероятность банкротства (35–50%) при значении 0,18 ≤ R
<0,32;
низкая вероятность банкротства (15–20%) при значении 0,32 ≤ R <
0,42;
вероятность банкротства минимальная (до 10%) при R>0,42.
Шестифакторная модель О. П. Зайцевой рассчитывается по формуле 6:
К
факт
= 0,25 ∓ К1 + 0,1 ∓ К2 + 0,2 ∓ К3 + 0,25 ∓ К4 + 0,1 ∓ К5 + 0,1 ∓ К6 (6)
Характеристика составляющих модели приведена в таблице 6.
Таблица 6
Показатели, используемые в модели О. П. Зайцевой
Коэффициент
Формула расчета
Нормат
ив
К1
К1 = Прибыль (убыток) до налогообложения /
Собственный капитал
К1 = 0
К2
К2 = Кредиторская задолженность / Дебиторская
задолженность
К2 = 1
К3
К3 = Краткосрочные обязательства / Наиболее
ликвидные Активы
К3 = 7
К4
К4 = Прибыль до налогообложения / Выручка
К4 = 0
К5
К5 =Заемный капитал / Собственный капитал
К5 =
0,7
К6
К6 = Активы / Выручка
К6 =
К6
Прошл
ого
года
Если K
факт
> K
норматив
, то высока вероятность банкротства предприятия.
Если наоборот, то риск банкротства низкий.

28
Достоинства: модель использует в качестве переменных шесть
финансовых показателей, для которых определены нормативные значения.
К недостаткам можно отнести то, что методика недостаточно хорошо
описана.
Невысокая точность прогнозов – у 21,9% несостоятельных организаций
вероятность банкротства признана низкой. Существует необходимость
привлечения данных о коэффициенте загрузки за предыдущие периоды, что
ограничивает возможности использования модели при проведении внешнего
анализа [15].
Так же достаточно часто применяется модель О.А. Терещенко. Ее суть
заключается в учете первых 10 показателей предприятия и дифференциации
предприятия по отраслям. Интегральный показатель определяется по формуле
7.
Z
ТЕР
= 1,5 ∓ Х1 + 0,08 ∓ Х2 + 10 ∓ Х3 + 5 ∓ Х4 + 0,3 ∓ Х5 + 0,1 ∓ Х6, (7)
где Х1 – (Cash Flow / (Краткосрочные обязательства + Долгосрочные
обязательства));
Х2 – (Валюта баланса / (Краткосрочные обязательства + Долгосрочные
обязательства));
Х3 – (Чистая прибыль / Активы);
Х4 – (Чистая прибыль / Выручка средняя); Х5 – (Запасы / Выручка);
Х6 – (Выручка / Внеоборотные активы). Интерпретация результатов
представлена в таблице 7.
Таблица 7
Граничные значения модели О.А. Терещенко
Значение
Интерпретация
ZТЕР > 2
Банкротство не угрожает
1 < ZТЕР < 2
Финансовая устойчивость нарушена
0 < ZТЕР < 1
Угроза банкротства
29
Дискриминантная модель О.А. Терещенко имеет следующие
преимущества:
модель является наиболее удобной и понятной в применении;
разработана на основании отечественных статистических данных;
учитывает современную международную практику;
за счет использования разнообразных модификаций базовой модели к
предприятиям различных видов деятельности решает проблему критических
значений показателей.
Однако данная методика имеет свои недостатки, а именно:
отсутствие углубленной классификации устойчивости
финансового состояния (существует только удовлетворительное и
неудовлетворительное);
широкий интервал неопределенности и получения значений в
пределах (от −0,9 до 0,9) обязывает проводить дополнительный анализ для
идентификации устойчивости финансового состояния;
недостаточное теоретическое и эмпирическое обоснование
критических точек (или интервалов) для отдельных финансовых индикаторов,
приводит к неточному фиксирования нормативных значений финансовых
показателей [20].
Методы исследования деятельности предприятия:
1. Анализ финансовой отчетности предприятия, включая бухгалтерскую
отчетность, отчеты о прибылях и убытках, отчеты о движении денежных
средств и др.
2. Исследование рынка и конкурентов предприятия, включая анализ цен,
продуктов и услуг конкурентов, а также изучение изменений рыночных
тенденций.
3. Опрос сотрудников предприятия и клиентов о работе компании, уровне
удовлетворенности услугами и продукцией.
30
4. Проведение SWOT-анализа предприятия для выявления его сильных и
слабых сторон, возможностей и угроз.
5. Проведение аудита предприятия для оценки эффективности
управления, соблюдения стандартов и процедур, а также обнаружения
возможных нарушений.
6. Маркетинговые исследования, включающие анализ спроса на
продукцию и услуги предприятия, оценку эффективности маркетинговых
кампаний и стратегии продвижения.
7. Проведение интервью с ключевыми сотрудниками предприятия, чтобы
оценить их видение развития бизнеса и их мнение о текущем положении дел.
8. Анализ отзывов клиентов в интернете и социальных сетях для
выявления проблем и недочетов в работе предприятия.
9. Изучение законодательства и нормативных актов, регулирующих
деятельность предприятия, с целью оценки соблюдения компанией требований
и правил.
10. Проведение экспертного аудита для выявления слабых мест и
потенциальных угроз, которые могут повлиять на деятельность предприятия.
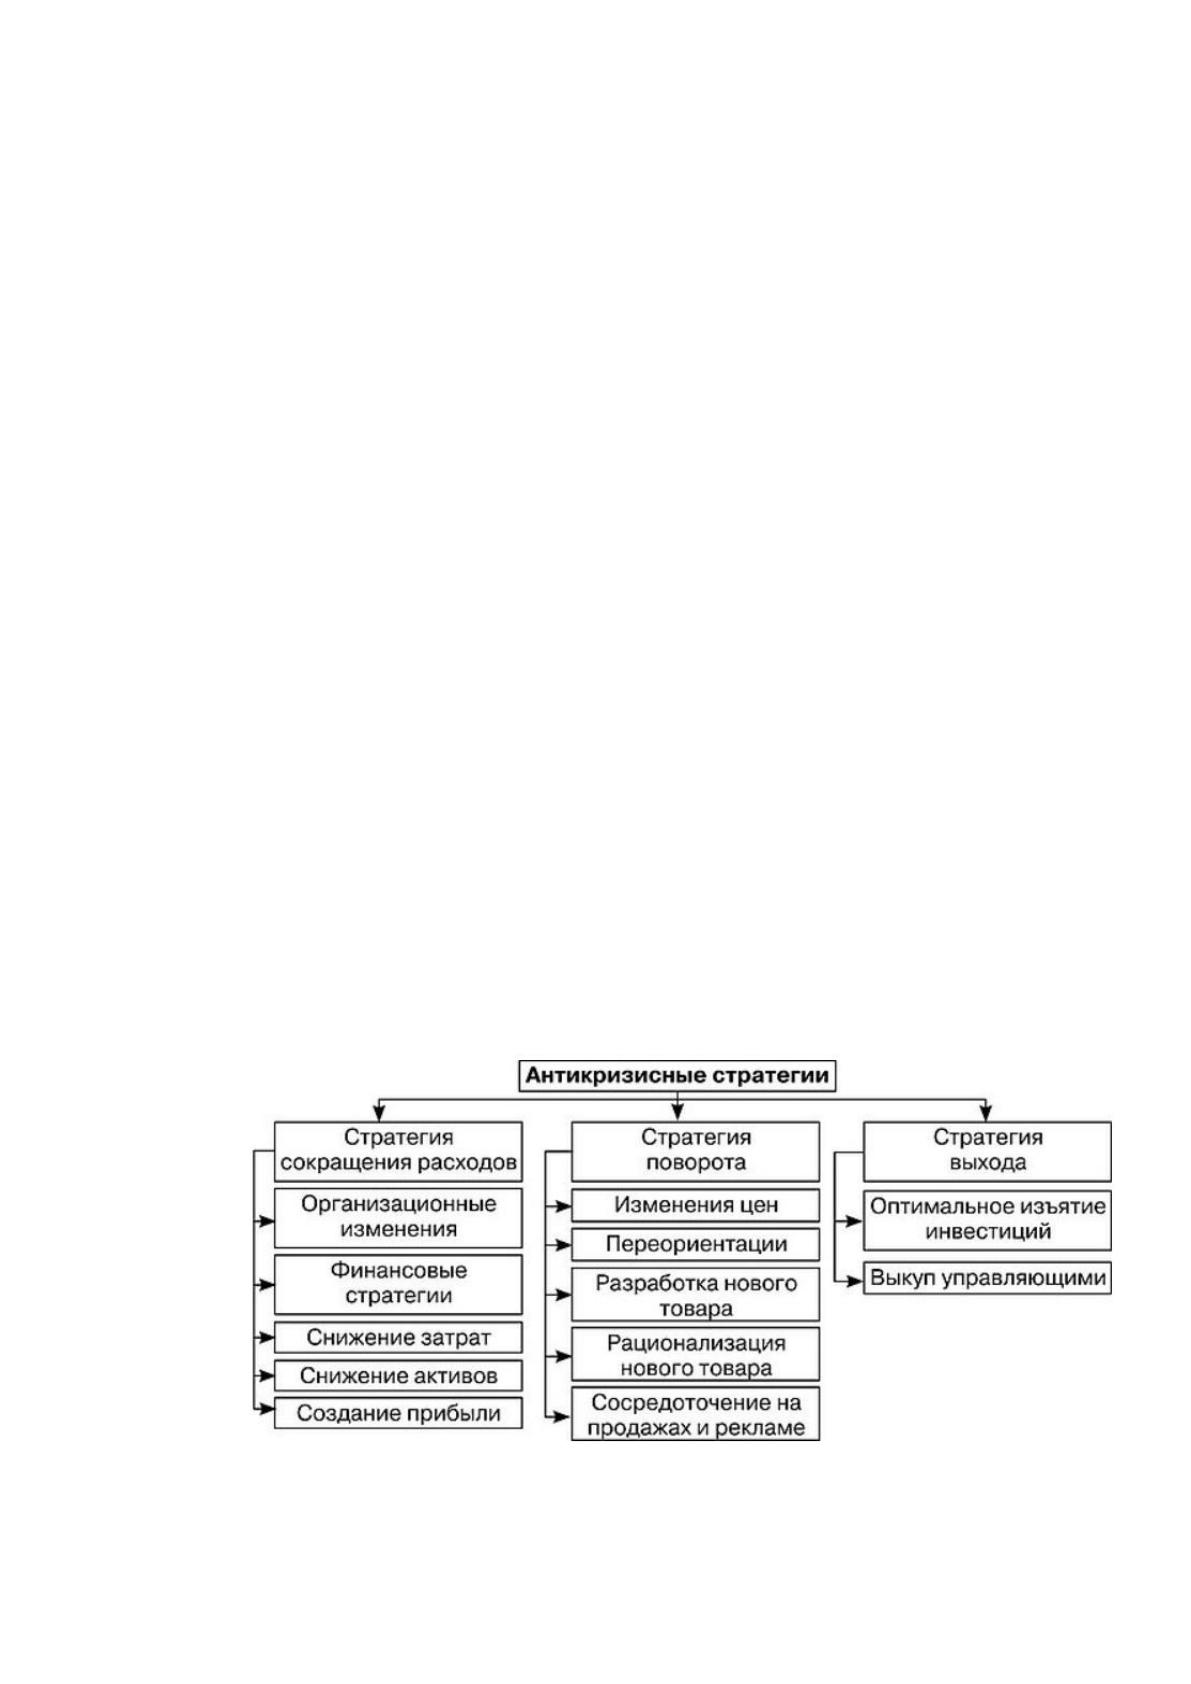
Рассмотрим виды антикризисной стратегии на примере рисунка 2.
Рис. 2. Виды антикризисной стратегии
31
При этом важно:
– определить отличия операционного и стратегического планирования в
кризисный период;
– провести расширенный SWOT-анализ бизнеса;
– подготовить поэтапный план изменений;
– оценить успех плана изменений по основным критериям.
SWOT–анализ, как один из самых распространенных и простых в
использовании видов анализа бизнеса, используется для целей антикризисного
управления довольно часто. С его помощью можно выявить внутренние и
внешние факторы, влияющие на успех компании.
SWOT-анализ бизнеса позволяет оценить деятельность компании по
четырем факторам:
Strength (сильные стороны);
Weaknesses (слабые стороны);
Opportunities (возможности);
Threats (угрозы).
Матрица вынесена в приложение.
Вместе с тем для повышения эффективности антикризисного управления
целесообразно использовать расширенный SWOT-анализ бизнеса, который по
своей сути дает заготовки для разработки стратегии развития предприятия.
Обычно анализ в таком формате проводится в рамках отдельной
стратегической сессии, при этом используются результаты обычного SWOT-
анализа.
PEST-анализ – это методика определения неконтролируемых внешних
обстоятельств, которые влияют на бизнес. В рамках PEST анализируют
политику (Politics), экономику (Economics), социум (Social), а также технологии
(Technological). Это необходимо, чтобы предусмотреть, сократить или
исключить влияние негативных факторов.