77
Банки пользуются информацией бухгалтерской отчетности в частности
бухгалтерского баланса для расчета коэффициентов «Чистой прибыли» и
рентабельности, для того что бы быть уверенными в успешном погашении
выданного кредита. При получении кредитов юридические компании
составляют бизнес планы или технико-экономическое обоснование проектов,
если кредит получают на новый проект или увеличение масштабов бизнеса. В
бизнес планах обязательно проводится анализ финансовых показателей на
основе данных бухгалтерской отчетности, и проводятся расчеты
рентабельности.
Основной расчет коэффициента рентабельности это отношение прибыли
к активам, расходам, ресурсам и прочим показателям.
На примере компании ООО «Дрим-Нефть» рассмотрим основные показатели
рентабельности деятельности предприятия:
- коэффициент общей рентабельности;
- коэффициент рентабельности продаж;
- коэффициент рентабельности активов;
Общий вид расчета коэффициента рентабельности.
R = Прибыль (чистая, балансовая) / производственный показатель
Коэффициент общей рентабельности
Основной и самый распространенный показатель, оценивающий
прибыльность предприятия, это коэффициент общей рентабельности. Данный
показатель определяется как отношение прибыли до налогообложения к
выручке от реализации товаров, работ и услуг, производимых предприятием:
К
ОР
= прибыль (убыток) до налогообложения / выручка х 100%
К
ОР
= стр. 2300 / стр. 2110 х 100%
К
орООО Дрим-Нефть
= 8249 / 2451483 х 100% = 0,34
Коэффициент рентабельности продаж
Коэффициент позволяет определить, сколько прибыли компания имеет с
каждого рубля выручки от реализации товаров, работ или услуг. Данный
78
показатель рассчитывают, как в целом, так и по отдельным товарным
позициям.
К
РП
= прибыль (убыток) от продаж / выручка (нетто) от продаж х 100%
К
РП
= стр. 2200 / стр. 2110 х 100%
К
рпООО Дрим-Нефть
= 15841 / 2451483 х 100% = 0,65
Коэффициент рентабельности активов
Показатели рентабельности активов или его отдельных частей позволяют
судить об эффективности вложений в ту или иную деятельность. В общем
виде формула расчета коэффициента рентабельности активов имеет вид:
К
РК
= чистая прибыль (убыток) / капитал х 100% или К
РК
= валовая прибыль /
капитал х 100%
К
РКООО «Дрим-Нефть»
= 1748 / 2146 х 100% = 81,45
Высокий показатель по отношению к Чистым активам. Чистые активы
компании в большинстве случаев равна Капиталу раздел Капитал и Резервы в
пассиве бухгалтерского баланса
Выбор применяемой формулы зависит от того какие цели ставит перед
собой компания и каков предмет анализа.
Проведем коэффициент рентабельности совокупного капитала (К
КАП
):
К
КАП
= стр. 2100 или 2200 или 2300 или 2400 / [(стр. 1600н.г. + стр.1600к.г.)/2]
х 100%
К
КАП ООО «Дрим-Нефть»
= 907140 / (209488 +9177263) / 2) х 100 = 19,33
Данная категория (рентабельность активов) включает в себя достаточно
обширную группу коэффициентов таких как:
1. Коэффициент рентабельности чистых активов: К
ЧА
= прибыль / сумма
чистых активов х 100%.
К
ЧАООО «Дрим-Нефть»
= 1748 / 2146 х 100% = 81,45
2. Коэффициент рентабельности текущих активов: К
ТА
= прибыль /
текущие активы (или оборотные средства) х 100%.
К
ТА ООО «Дрим-Нефть»
= 1748 / 426674 х 100% = 0,4

79
Для результата расчета коэффициентов рентабельности нужно принять во
внимание:
- временные аспекты, которые отражают результаты отдельного отчетного
периода не учитывая перспективы деятельности компании;
- несопоставимость расчетов, где числитель и знаменатель рентабельности
выражены в «неравноценных» денежных единицах.
- проблема риска – высокая рентабельность быть может достигнута ценой
рискованных действий.
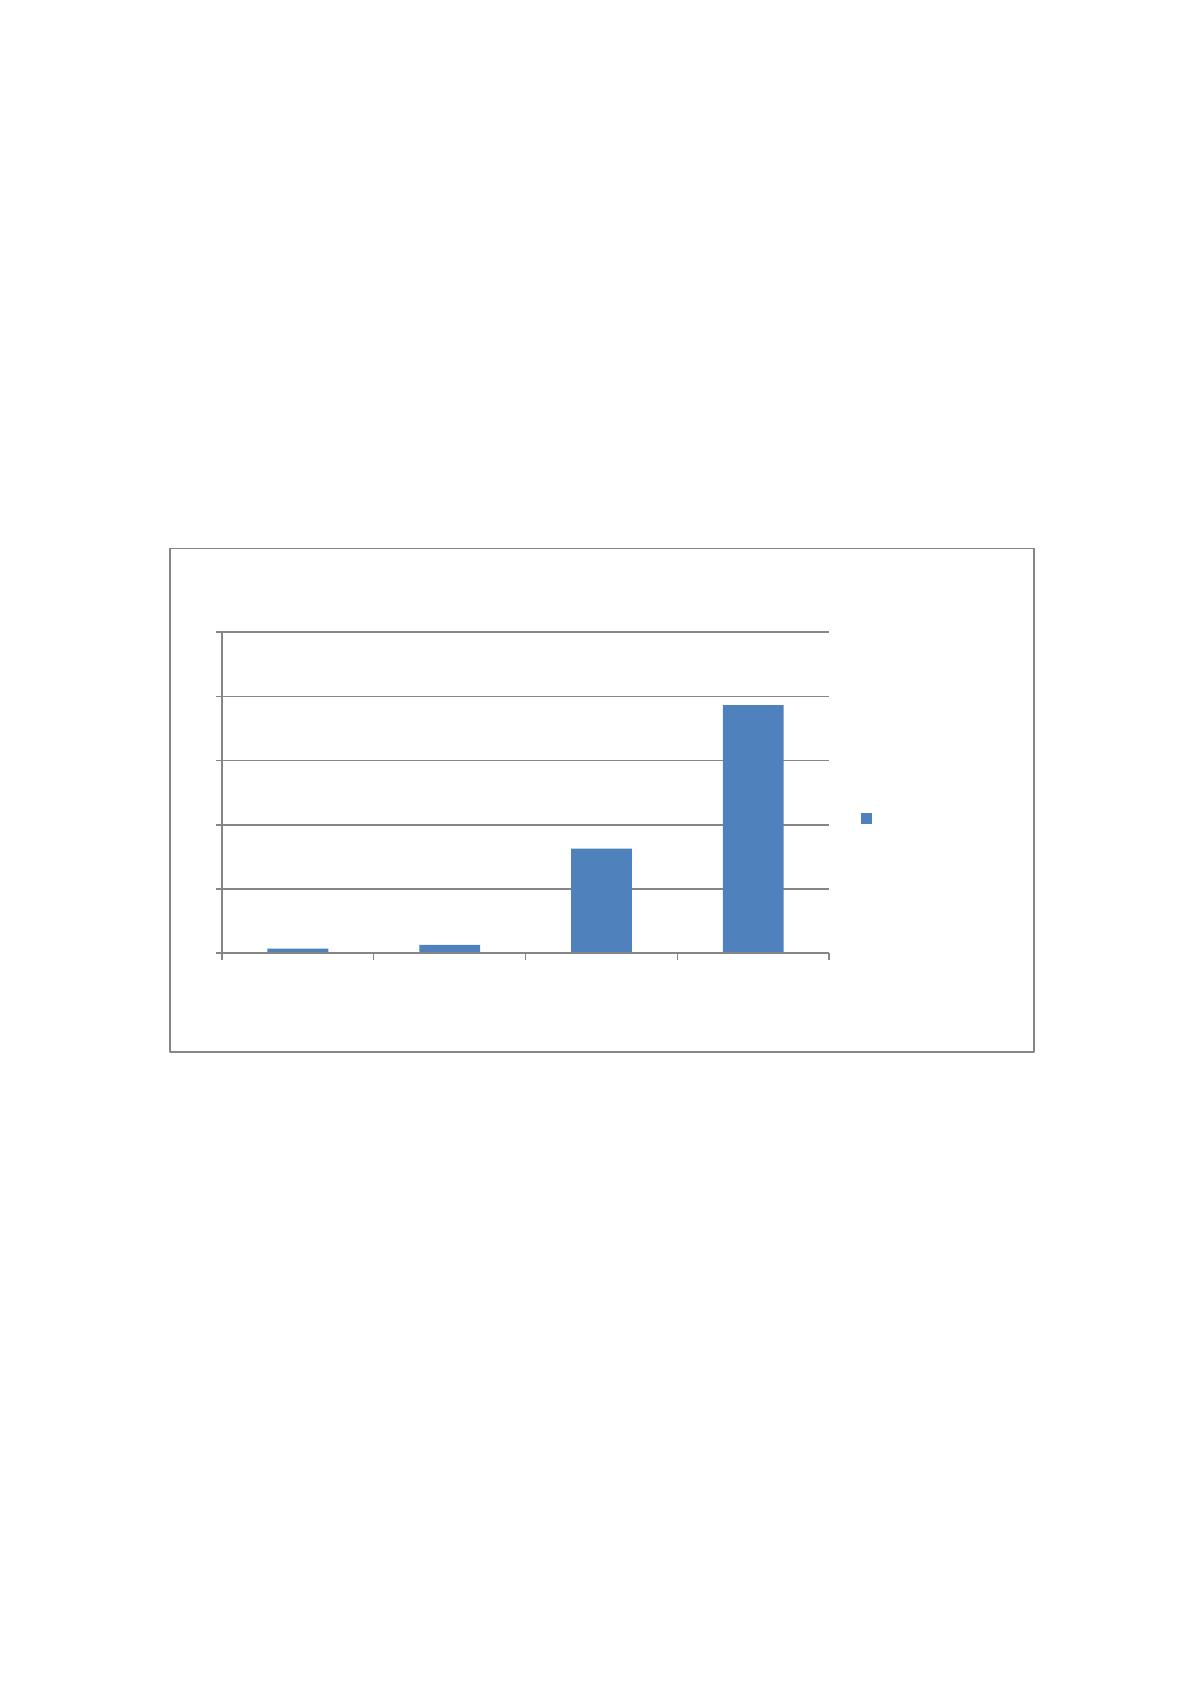
Представим на рисунке 5 динамику рассчитанных коэффициентов.
Рисунок 5 Коэффициенты рентабельности предприятия
Проведя анализ финансовой активности и некоторых показателей
рентабельности компании ООО «Дрим-Нефть» можно отметить высокий рост
деятельности компании в 2017 году в сравнении с 2016 году. В компании
увеличен собственный капитал, величина чистых активов. Предприятие
самоокупаемое и рентабельно.
Все это обусловлено отраслевой деятельностью компании. На
сегодняшний день использование нефтепродуктов является самым дешёвым и
альтернативным видом топлива и сырья. Нельзя ни упомянуть о том, что
0
5
10
15
20
25
Коэффициент
общей
рентабельности
Коэффициент
рентабельности
продаж
Коэффициент
рентабельности
активов
Коэффициент
совокупного
капитала
Коэффициенты рентабельности
Коэффициенты
рентабельности
80
потребление нефти в мире постоянно растет и ее запасы уже не кажутся
неисчерпаемыми, поэтому, приходится искать и разрабатывать новые
месторождения. Высокий показатель оборотных активов, в состав которых
входят товарно-материальные ценности, это закупленные строительные
материалы для дальнейшего бурения скважин в новые месторождения.
2.4 Анализ ликвидности баланса
Анализ финансового состояния ООО «Дрим-Нефть» дал возможность
оценить кредитоспособность предприятия, то есть его способность
своевременно и полностью рассчитываться по своим обязательствам.
Ликвидность — это способность предприятия оплатить свои краткосрочные
обязательства, реализуя свои текущие активы.
Проведем анализ ликвидности баланса ООО «Дрим-Нефть», что
заключается в сравнении средств по активу, сгруппированных по степени их
ликвидности и расположенных в порядке убывания ликвидности, с
обязательствами по пассиву, сгруппированными по срокам их погашения и
расположенными в порядке возрастания сроков погашения.
Рассмотрим активы фирмы в зависимости от степени ликвидности, то
есть скорости превращения в денежные средства, разделив на несколько
групп, данные с бухгалтерского баланса за 2017 год и оборотно-сальдовой
ведомости. (приложение 3 и приложение 4)
Активы
Наиболее ликвидные активы (А1) — суммы по статьям денежных средств,
которые могут быть использованы для выполнения текущих расчетов
немедленно. Сумма 10840 тыс. руб.
Быстро реализуемые активы (А2) — активы, для обращения которых в
наличные средства требуется определенное время. В группе дебиторская
задолженность (платежи по которой ожидаются в течение 12 месяцев после
81
отчетной даты), прочие оборотные активы. Сумма 3961453 тыс руб (примем
50% от общей дебиторской задолженности по балансу)
Медленно реализуемые активы (А3
) — наименее ликвидные активы — это
запасы, дебиторская задолженность (платежи по которой ожидаются более
чем через 12 месяцев после отчетной даты), налог на добавленную стоимость
по приобретенным ценностям. Сумма 790714+3961453+26026 = 4778193 тыс.
руб.
Труднореализуемые активы (А4) — активы, которые предназначены для
использования в хозяйственной деятельности в течение относительно
продолжительного периода времени. «Внеоборотные активы». Сумма 8750589
тыс. руб.
Пассивы.
Наиболее срочные обязательства (П1) — кредиторская задолженность,
расчеты по дивидендам, прочие краткосрочные обязательства, а также ссуды,
не погашенные в срок (по данным приложений к бухгалтерскому балансу).
Сумма 4563 тыс. руб. (примем 50% от общей кредиторской задолженности по
балансу)
Краткосрочные пассивы (П2) — краткосрочные заемные кредиты банков и
прочие займы, подлежащие погашению в течение 12 месяцев после отчетной
даты. Сумма 4563292+43674 = 4606966 тыс. руб.
Долгосрочные пассивы (П3) — долгосрочные заемные кредиты и прочие
долгосрочные пассивы — статьи раздела IV баланса «Долгосрочные
пассивы». Сумма 4859 тыс. руб.
Постоянные пассивы (П 4)— статьи раздела III баланса «Капитал и резервы».
Сумма 2146 тыс. руб.
Коэффициент текущей ликвидности
К
ТЛ
= (А1+ А2+А3) / (П1+ П2).
К
ТЛ ООО Дрим-нефть
= (10840+3961453+4778193)/(4563+4606966) = 1,9
Компания «Дрим-Нефть» имеет достаточно средств, которые могут быть
использованы им для погашения своих краткосрочных обязательств в течение
82
года. Это основной показатель платежеспособности предприятия. В мировой
практике значение этого коэффициента должно находиться в диапазоне 1-2.
Ниже показателя говорит о том, что компания не может оплачивать свои
долги.
Коэффициент быстрой ликвидности
К
БЛ
= (А1+ А2) / (П1+ П2).
К
БЛ ООО Дрим-нефть
= (10840+3961453) / (4563+4606966) =0,8
Рекомендуемое значение данного показателя от 0,7-0,8 до 1,5, что
свидетельствует что кредиторская задолженность ООО «Дрим-Нефть» может
быть погашена за счет наиболее ликвидных активов, то есть показывает, какая
часть краткосрочных обязательств предприятия может быть немедленно
погашена за счет средств на различных счетах, а также поступлений по
расчетам.
Коэффициент абсолютной ликвидности
К
АЛ
= А1/ (П1+ П2).
К
АЛ ООО Дрим-нефть
= 10840 / (4563+4606966)= 0,0023
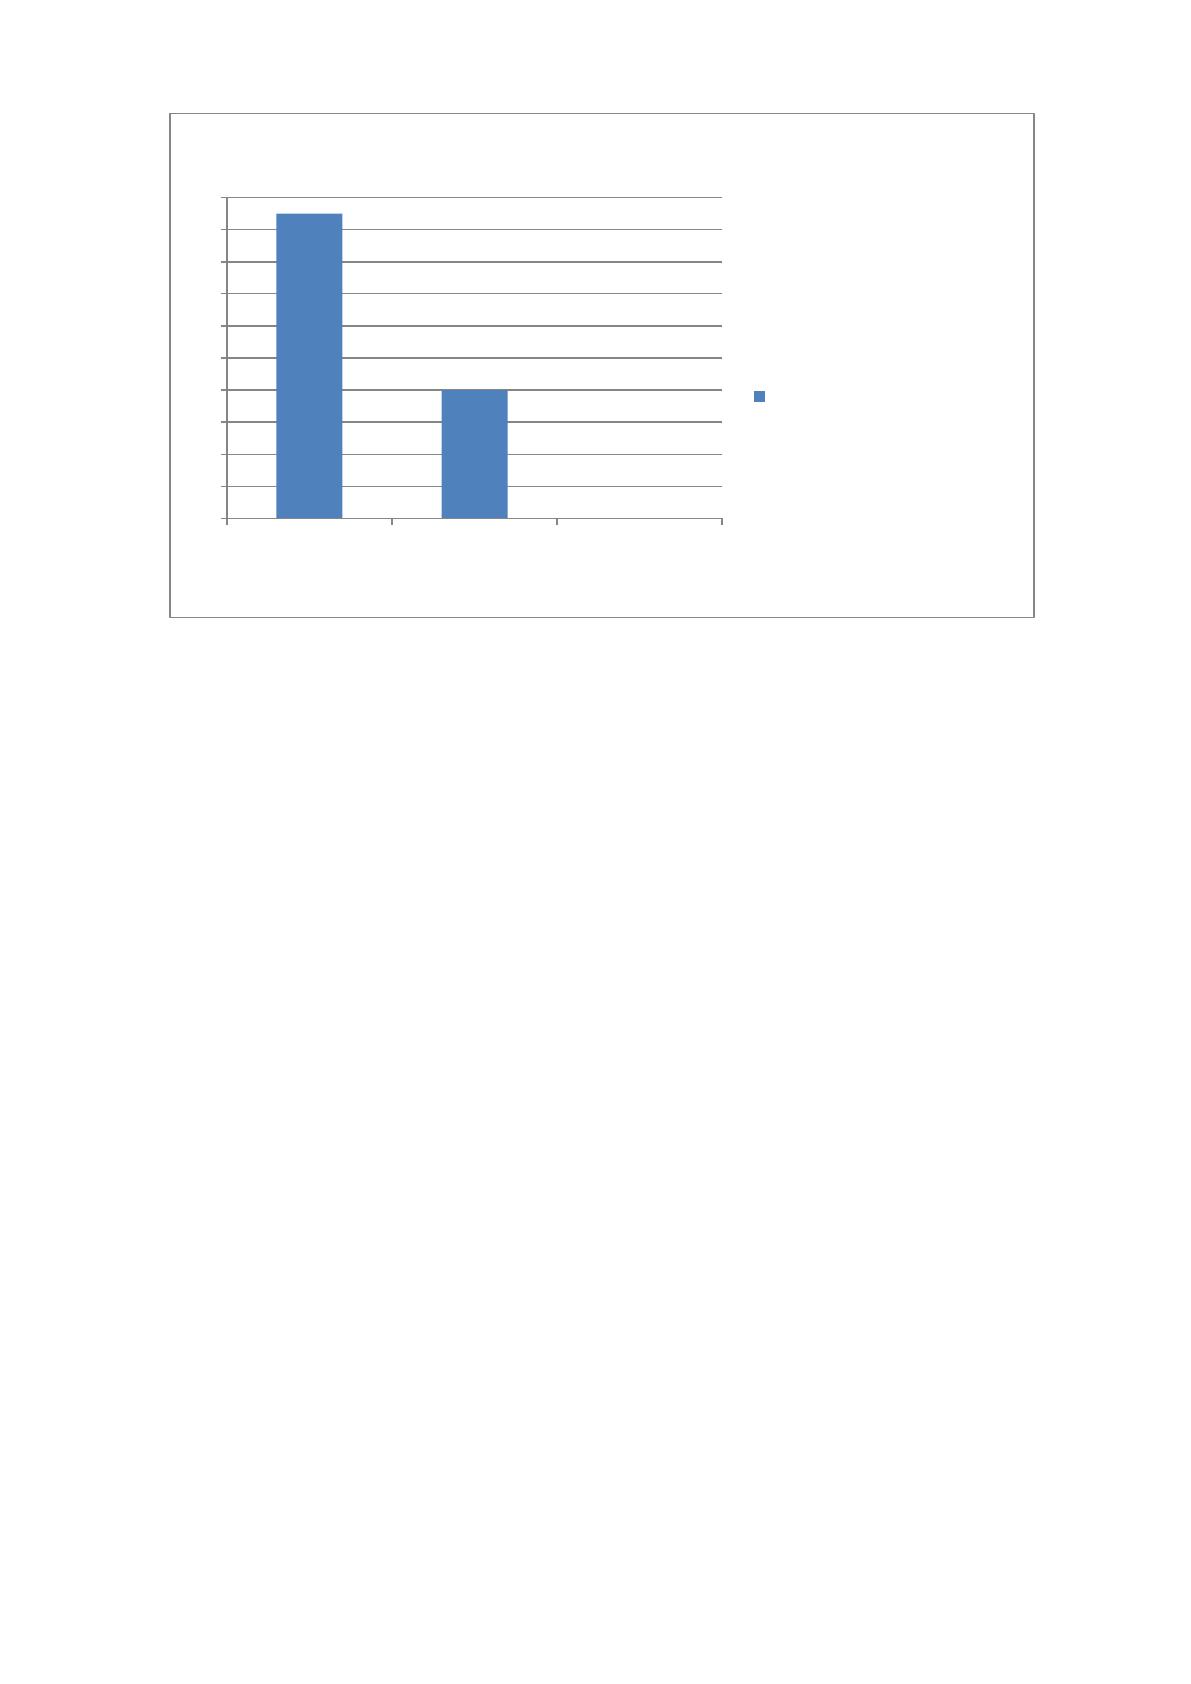
Значение данного показателя не должно опускаться ниже 0,2. Денежных
средств в компании на конец 2017 года недостаточно для погашения
кредиторской задолженности.
Представим рассчитанные коэффициенты на рисунке 6.

83
Рисунок 6. Коэффициенты ликвидности
Общий показатель ликвидности баланса предприятия
К
ОЛ
= (А1+ 0,5А2+ 0,3А3) / (П1+ 0,5П2+ 0,3П3).
К
ОЛОООДрим-нефть
=(10840+0,5*3961453+0,3*4778193)/(4563+0,5*4606966+0,3*4859)=1,48
Значение данного коэффициента должно быть больше или равно 1.
В ООО «Дрим-Нефть» общий коэффициент ликвидности баланса
больше 1, что показывает, что компания способна своевременно и в полном
объеме рассчитываться по своим обязательствам. В компании низкий уровень
риска банкротства.
В 2016 году ООО «Дрим-Нефть» больше вело подготовительную работу
и занималась поисками новых месторождений. Основные доходы и вложения
компании начались в 2017 году. Увеличились основные фонды за 2017-2018гг.
Были вложение в закупки машин и оборудования. По итогам деятельности
компания получила прибыль, которая смогла покрыть убыток полученный в
2016 году.
0
0,2
0,4
0,6
0,8
1
1,2
1,4
1,6
1,8
2
Коэффициент
текущей
ликвидности
Коэффициент
быстрой
ликвидности
Коэффициент
абсолютной
ликвидности
Коэффициенты ликвидности
Коэффициенты ликвидности
84
Увеличилась динамика Чистых активов. В 2016 году они были равны –
388 тыс.руб. В 2017 году – 2146 тыс. руб. Это обусловлено получением
прибыли.
Сущность достаточно хороших показателей обусловлено видом
деятельности компании, отраслевой необходимостью и необходимостью
поиска новых месторождений по добыче нефти и строительство скважин.
Добыча и продажа нефти приносят в казну страны большие доходы, что
является одной из опоры нашей экономики и могущества страны. По добычи
углеводородов в мире лидируют три страны Россия, США и Саудовская
Аравия. В Росси запущено около 150 тысяч нефтяных скважин и 48 тысяч
магистральных нефтепроводов. В нефтяной отрасли работают около 1
миллиона человек. С развитием новых технологий ее использование
постоянно увеличивается. Трудно найти область промышленности где не
используются продукты нефтепереработки. Это не только топливо и
технические масла, она так же используется для изготовления синтетических
каучуков, искусственной кожи, суррогатов, пищевых масел, парфюмерии,
пластиков и удобрений. Рассматриваемая компания не испытывает сложности
в поисках клиентов. ООО «Дрим-Нефть» кроме добычи нефти занимается ее
переработкой, то есть имеет высокотехнологическое производство. Все выше
перечисленное подтверждает высокие показатели рентабельности и анализ
финансово-хозяйственной деятельности компании в целом.
85
Глава 3 Пути совершенствования составления бухгалтерской отчетности
3.1 Мероприятия по улучшению структуры бухгалтерского баланса
При проведении документов для отражения ее в бухгалтерском балансе
необходимо так же уточнить, насколько информация существенна и как она
будет отражена в балансе. Относить ту или иную информацию к
существенной оказывает влияние ее пропуска или искажения на принятие на
базе бухгалтерской отчетности управленческих решений пользователей. Что
бы определить уровень существенности в бухгалтерском учете организации
необходимо самостоятельно определить количественный критерий или
уровень существенности и закрепить его уровень в бухгалтерской учетной
политике. Для расчета данного критерия можно использовать методику,
основанную на индуктивном (интуитивном) подходе. Данный подход
заключается в первоначальном определении существенности значимых статей
проверяемой отчетности, а затем путем суммирования полученных значений
уровня существенности соответствующих статей определяется общий уровень
существенности финансовой отчетности. При этом они отмечают, что
критерий существенности может быть рассчитан как на основе оборотно-
сальдовой ведомости, так и на основе бухгалтерского баланса.
15
В отношении определения существенности ошибок в отчетности между
бухгалтерами и аудиторами возникают разногласия. В некоторых случаях,
главные бухгалтера, в учетной политике, определяют существенность ошибки,
основанную на подходе, согласно которой, под грубым нарушением правил
ведения бухгалтерского учета и представления бухгалтерской отчетности
понимается искажение сумм начисленных налогов и сборов не менее чем на
10%, искажение любой статьи (строки) формы бухгалтерской отчетности не
менее чем на 10%. Позиция удобна, так как, при выявлении ошибки
оценивается ее влияние именно на ту статью бухгалтерской отчетности, на
которую влияет данная ошибка, но при этом фактически не рассматриваются
15
Арабян К.К. Существенность в бухгалтерской отчетности. 2012г. (стр.84)
86
совокупность выявленных ошибок. Аудиторы с таким подходом к
определению существенности ошибки не согласны. При этом большинство
внутренних аудиторских регламентов крупнейших аудиторских компаний, в
том числе и международных, оценивают кумулятивный эффект всех
выявленных искажений.
16
Есть другая система выявления существенных ошибок при составлении
бухгалтерского баланса и бухгалтерской отчетности в целом:
- неправильное применение законодательства в бухгалтерском учете и
нормативных правовых актов по бухгалтерскому учету, учетной политики
организации;
- неправильная классификация или оценка фактов хозяйственной
деятельности;
- неточности в вычислениях;
- неправильное использование информации, имеющейся на дату подписания
бухгалтерской отчетности;
- недобросовестные действия должностных лиц организации.
Основным фактором при оценке существенности ошибки является ее
размер, характер, или обе ошибки одновременно. Существенными могут быть
как одна ошибка, так и их сумма. При обнаружении трех ошибок, каждая из
которых незначительно влияет на статьи баланса, но в целом их сумма
существенно искажает показатель чистой прибыли организации, в такой
ситуации ошибки будут существенными.
17
Определение состава информации, которая входит в бухгалтерскую
отчетность одна из современных проблем.
«Очевидным представляется тот факт, что отчетность существенно
расширялась для представления информации лицам, принимающим
управленческие решения относительно деятельности хозяйствующего
16
Сотникова Л.В. Исправление существенных ошибок в отчетности / Л.В. Сотникова //
Бухгалтерский учет. 2011г. № 11 (стр. 56)
17
Филатова Р.В. Исправление существенных ошибок бухгалтерской отчетности. 2011г.
Бухгалтерский учет № 5 (стр. 38)