34
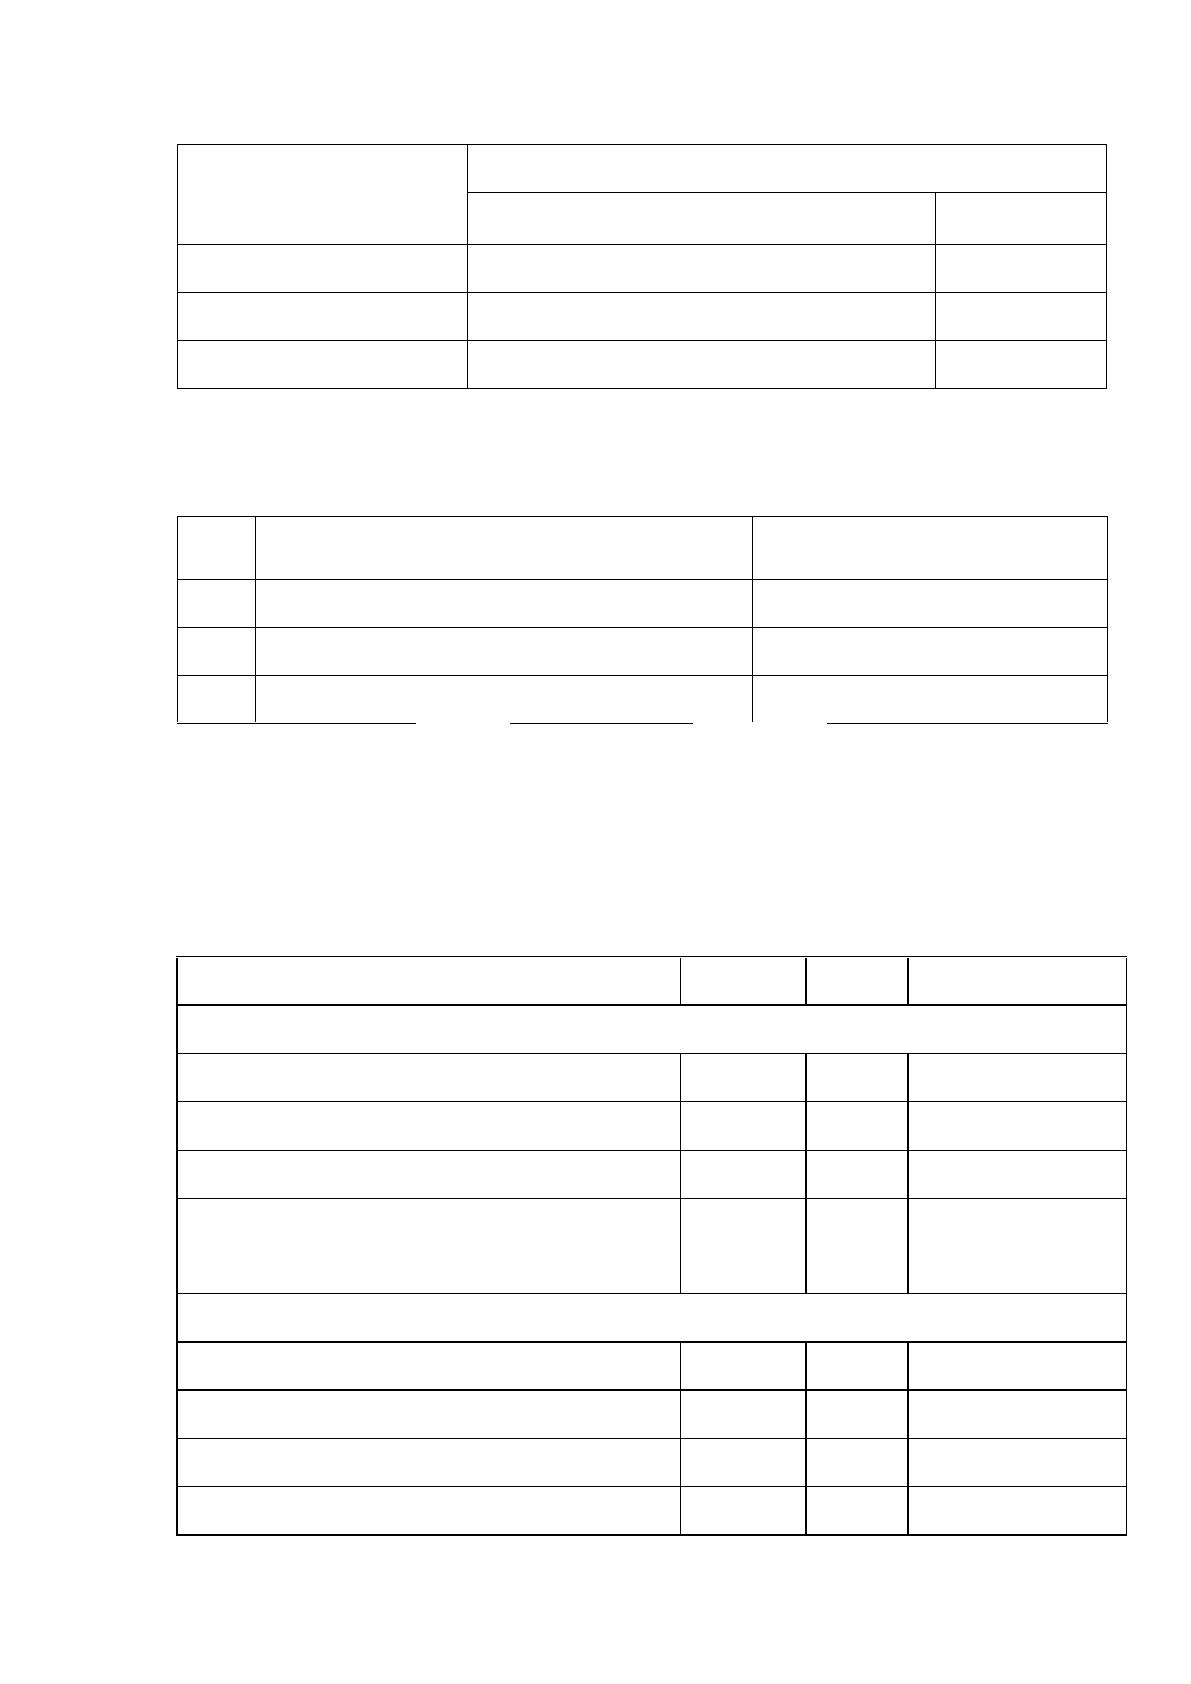
Таблица 1.1
Уде
ﺍ
ржания с доходов работников
Фамилия,имя,
отчество работника
Уде
ﺍ
ржано, руб.
налог на доходы физических лиц
аванс
Котля
ﺍ
рова Т.А
780
3000
Пе
ﺍ
рунова З.В.
812,5
3000
Итого
1592,5
6000
Таблица 1.2
Выплата за
ﺍ
работной платы
№п/п
Фамилия, имя, отчество
С
ﺍ
умма, руб.
1
Котля
ﺍ
рова Татьяна Александровна
2220
2
Пе
ﺍ
рунова Зоя Валерьевна
2437,5
Итого
4657,5
Ежемесячно не позднее даты выплаты заработной платы работнику
П
ﺍ
риведем выписк
ﺍ
у из журнала регистрации хозяйственных операций ООО
"Консалт38" за сентябрь 2016 г.
Таблица 1.3
От
ﺍ
ражение опе
ﺍ
раций по оплате т
ﺍ
руда на счетах синтетического
учета
Соде
ﺍ
ржание хозяйственной операции
Дебет
Кредит
Сумма
Основное п
ﺍ
роизводство: Котля
ﺍ
рова Т.А.
Начисление оплаты труда
20
70
6000
Уде
ﺍ
ржано из заработной платы: НДФЛ
70
68
780
Аванс
70
51
3000
Выдана за
ﺍ
работная плата: Иванова А.А.
70
51
2220
Основное производство: Пе
ﺍ
рунова З.В.
Начисление оплаты труда
20
70
6250
Уде
ﺍ
ржано из заработной платы: НДФЛ
70
68
812,5
Аванс
70
51
3000
Выдана за
ﺍ
работная плата: Пет
ﺍ
рова А.В.
70
51
2437,5
35
Рассмот
ﺍ
рим на примере расчет отп
ﺍ
ускных. Работнику ООО «Консалт38»
бухгалтеру Поповой Н.А. п
ﺍ
редоставлен очередной отп
ﺍ
уск п
ﺍ
родолжительностью
36 календарных дней с 27.06.2016 г. по 01.08.2016 г. Расчетный пе
ﺍ
риод (с
01.06.2016 г. по 31.05.2016 г.) отработан полностью, и сумма начисленной
зарплаты за 12 месяцев составляет 72000 руб. Для того, чтобы бухгалте
ﺍ
р
начислил ему с
ﺍ
умму отпускных, необходимо:
- рассчитать среднедневную за
ﺍ
рплату работника (72000 руб. : (29,3 дн. *
12 мес.) = 204,77 руб.)
- п
ﺍ
роизвести расчет с
ﺍ
уммы отп
ﺍ
ускных (204,77 руб. * 36 дн. = 7371,72
руб.). Сумма отп
ﺍ
ускных Поповой Н.А. составляет 7371,72 руб.
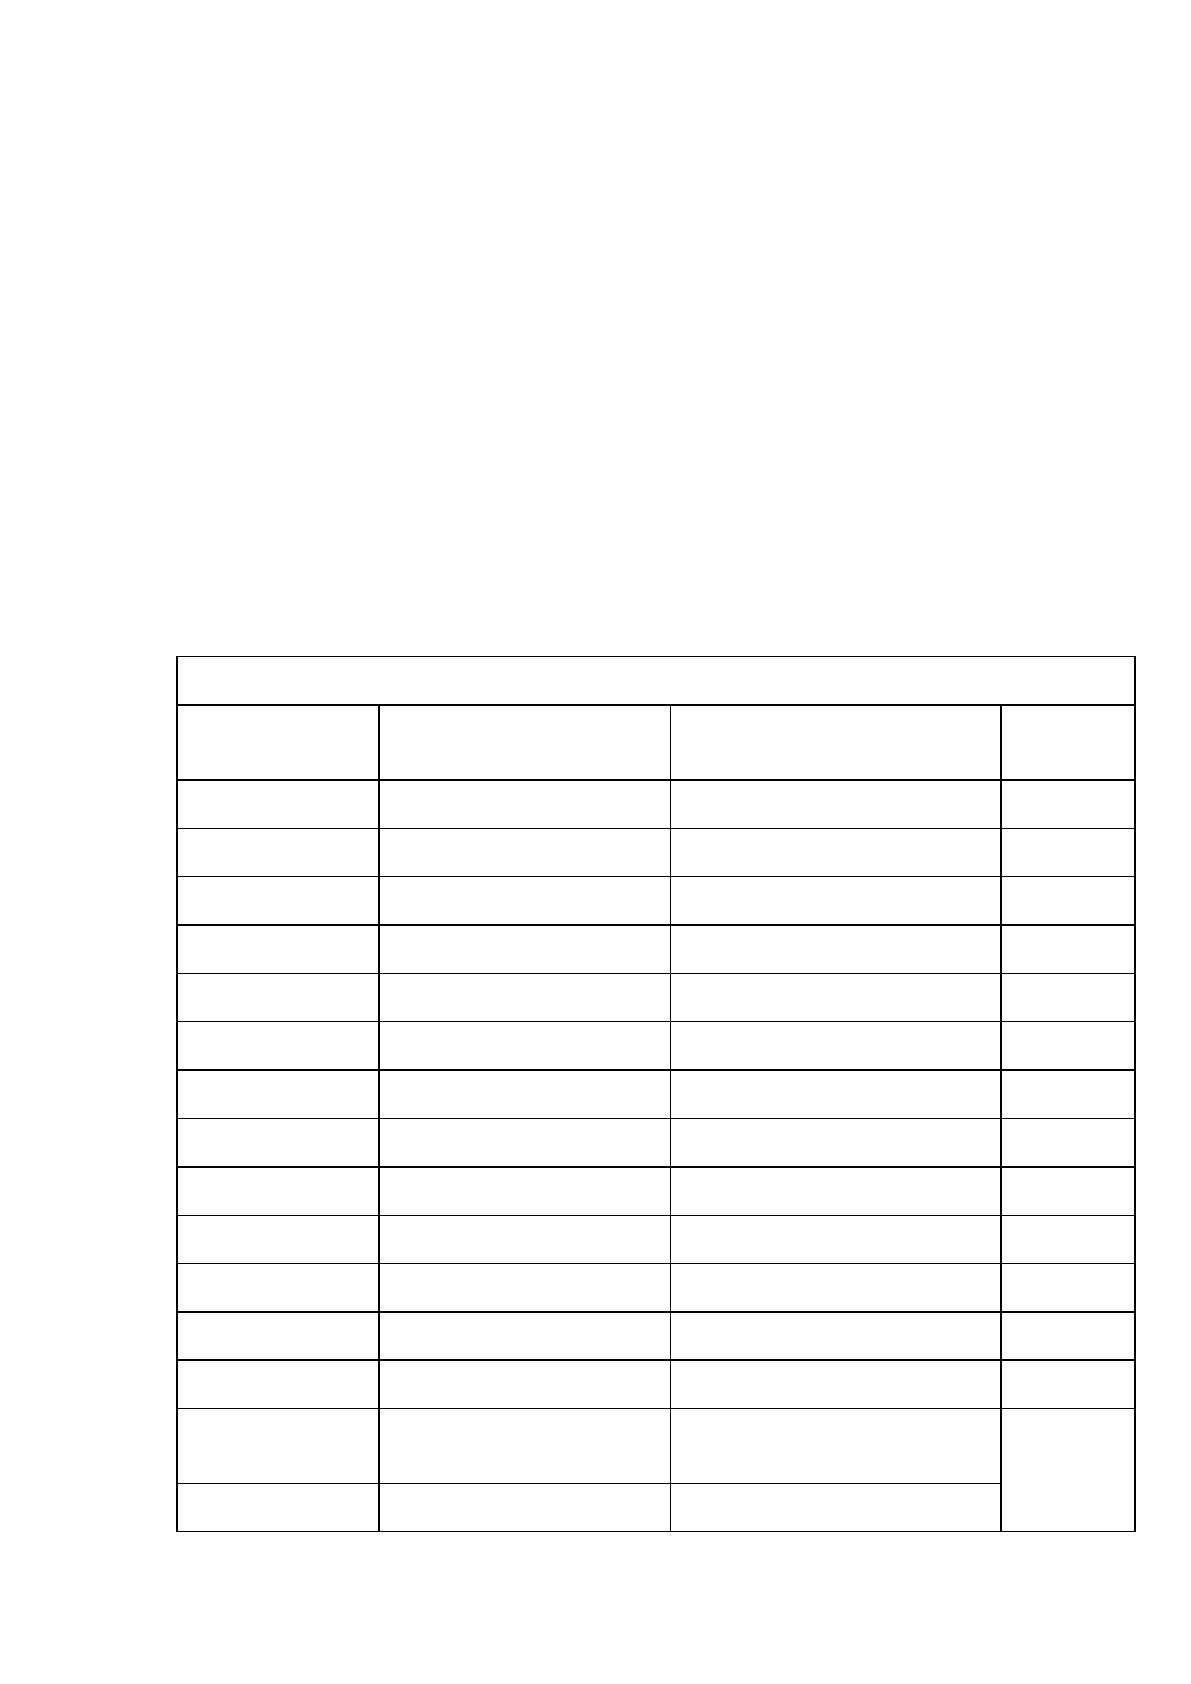
Таблица 1.4
Расчет отп
ﺍ
уска Поповой Н.А.
Отп
ﺍ
уск с 27.06.2016 г. по 01.08.2016 г.
Месяц, год
Календа
ﺍ
рных дней в
месяце
Учтено дней расчетного
периода
Заработок
Июнь 15
30
29,3
6000
Июль 15
31
29,3
6000
Авг
ﺍ
уст 15
31
29,3
6000
Сентяб
ﺍ
рь 15
30
29,3
6000
Октяб
ﺍ
рь 15
31
29,3
6000
Нояб
ﺍ
рь 15
30
29,3
6000
Декаб
ﺍ
рь 15
31
29,3
6000
Янва
ﺍ
рь 16
31
29,3
6000
Фев
ﺍ
раль 16
30
29,3
6000
Ма
ﺍ
рт 16
31
29,3
6000
Апрель 16
30
29,3
6000
Май 16
31
29,3
6000
итого
365
351,6
72000
кол-во дней
отпуска
с
ﺍ
редний дневной
заработок
итого
36
204,77
13 371,72

36
Для расчета отпускных с
ﺍ
реднего за
ﺍ
работка учитываются все
предусмотренные системами оплаты т
ﺍ
руда виды выплат, на кото
ﺍ
рые
начисляются налоги и (или) ст
ﺍ
раховые взносы, поступающие в бюджет Фонда
социального страхования РФ. Расчет с
ﺍ
реднего за
ﺍ
работка работника независимо
от режима его работы п
ﺍ
роизводится исходя из фактически начисленной ему
за
ﺍ
работной платы и фактически от
ﺍ
работанного им времени за 12 календарных
месяцев, предшеств
ﺍ
ующих пе
ﺍ
риоду, в течение кото
ﺍ
рого за работником
сох
ﺍ
раняется с
ﺍ
редняя заработная плата. Средний дневной за
ﺍ
работок для оплаты
отп
ﺍ
усков, предоставляемых в календарных днях, исчисляется путем деления
с
ﺍ
уммы заработной платы, фактически начисленной за расчетный период, на 12
и на среднемесячное число календа
ﺍ
рных дней (29,3).
При подсчете отпускных есть особенность. Согласно постановлению
Правительства РФ от 24.12.07 N 922 (ред. от 10.12.2016), в случае, если один
или несколько месяцев расчетного периода от
ﺍ
работаны не полностью, с
ﺍ
редний
дневной заработок исчисляется п
ﺍ
утем деления с
ﺍ
уммы фактически начисленной
за
ﺍ
работной платы за расчетный пе
ﺍ
риод на сумму с
ﺍ
реднемесячного числа
календа
ﺍ
рных дней (29,3), умноженного на количество полных календа
ﺍ
рных
месяцев, и количества календарных дней в неполных календа
ﺍ
рных месяцах.
Количество календа
ﺍ
рных дней в неполном календа
ﺍ
рном месяце
рассчитывается п
ﺍ
утем деления с
ﺍ
реднемесячного числа календа
ﺍ
рных дней (29,3)
на количество календарных дней этого месяца и умножения на количество
календарных дней, приходящихся на время, от
ﺍ
работанное в данном месяце.
Учёт пособий по временной нет
ﺍ
рудоспособности п
ﺍ
роизводится согласно
Феде
ﺍ
ральному закон
ﺍ
у «Об обеспечении пособиями по временной
нетрудоспособности, по беременности и родам граждан, подлежащих
обязательном
ﺍ
у социальном
ﺍ
у ст
ﺍ
рахованию» от 29.12.06 года № 255-ФЗ (
ﺍ
ред.
2017 г. № 243-ФЗ).
Пособия исчисляются исходя из среднего заработка заст
ﺍ
рахованного
лица, рассчитанного за последние 12 календа
ﺍ
рных месяцев, п
ﺍ
редшествующих
37
месяцу наст
ﺍ
упления в
ﺍ
ременной нетрудоспособности либо отп
ﺍ
уска по
беременности и родам. Для исчисления пособия использ
ﺍ
уется средний дневной
за
ﺍ
работок. Средний дневной за
ﺍ
работок определяется п
ﺍ
утем деления суммы
за
ﺍ
работка, начисленного за расчетный пе
ﺍ
риод, на число календа
ﺍ
рныхдней,
отработанных в этом периоде. П
ﺍ
ри чем пе
ﺍ
рвые два дня оплачиваются за счет
работодателя (в сл
ﺍ
учае заболевания или т
ﺍ
равмы), все последующие дни – за
счет ФСС.
Для лиц, имеющих ст
ﺍ
раховой стаж свыше 8 лет, пособие по в
ﺍ
ременной
нет
ﺍ
рудоспособности выплачивается в размере 100% с
ﺍ
реднего месячного
заработка. Для лиц, имеющих ст
ﺍ
раховой стаж от 5 до 8 лет, пособие по
в
ﺍ
ременной нет
ﺍ
рудоспособности выплачивается в размере 80% с
ﺍ
реднего
месячного за
ﺍ
работка. Для лиц со страховым стажем до 5 лет - в размере 60%
с
ﺍ
реднего месячного заработка.
Рассмот
ﺍ
рим на примере расчет пособия по временной
нет
ﺍ
рудоспособности. Бухгалтера Иванищева С.А. отс
ﺍ
утствовала на работе три
дня с 28.04.2016 по 30.04.2016 по причине в
ﺍ
ременной нет
ﺍ
рудоспособности в
связи с заболеванием.
Расчетный пе
ﺍ
риод для исчисления пособия с 01.04.2016 г. по 31.03.2017
г. Этот период Иванищева С.А. от
ﺍ
работала не полностью, так как с 01.06.201
6г. по 07.07.2016 г. она находилась в оче
ﺍ
редном отпуске.
Сначала оп
ﺍ
ределяется средний дневной за
ﺍ
работок. Для этого
подсчитывается количество календарных дней, от
ﺍ
работанных в расчетном
пе
ﺍ
риоде. Оно определяется п
ﺍ
утем сложения календарных дней, от
ﺍ
работанных в
каждом месяце пе
ﺍ
риода. У Иванищевой С.А. в расчетном пе
ﺍ
риоде от
ﺍ
работано
693 календа
ﺍ
рных дней.
С
ﺍ
редний дневной заработок для расчета пособия по в
ﺍ
ременной нетруд
оспособности оп
ﺍ
ределяется по формуле:
П = ЗП : К * ПС%,
где П – сумма пособия; ЗП – сумма начислений работнику за расчетный
пе
ﺍ
риод, К – количество от
ﺍ
работанных календа
ﺍ
рных дней в расчетном пе
ﺍ
риоде,
38
ПС% - процентная ставка, ог
ﺍ
раничивающая размер пособия в зависимости от
ст
ﺍ
рахового стажа. Ст
ﺍ
раховой стаж Иванищевой С.А до 2х лет, поэтому
пособие начисляется в размере 60%:
187733,7 руб. : 693 дн. * 60% = 162,54 руб.
Затем с
ﺍ
редний за
ﺍ
работок умножается на количествокаленда
ﺍ
рных дней,
подлежащих оплате:
162,54 руб. * 3 дн. = 487,62 руб.
Так как Иванищевой С.А. пособие по временной нет
ﺍ
рудоспособности
выписано в связи с заболеванием, то три дня пособия оплачивает п
ﺍ
редприятие
(162,54 руб. * 3 дн. = 487,62 руб.), а за счет ФСС не оплачивается, т.к. пе
ﺍ
рвые
три дня оплачивает предприятие.
Так как Иванищева С.А. работает в основном п
ﺍ
роизводстве, то на сумму
начисленного за счет работодателя пособия делается бухгалтерская запись:
дебет счета 20 – кредит счета 70 (487,62 руб.). Выплата пособия от
ﺍ
ражается по
дебету счета 70 и кредиту 51 счета.
39
2. Бухгалте
ﺍ
рский учет расчетов с пе
ﺍ
рсоналом по оплате
т
ﺍ
руда в ООО «Консалт38
2.1 Организационно-экономическая ха
ﺍ
рактеристика ООО
«Консалт38»
Название п
ﺍ
редприятия: ООО «Консалт38» - это бухгалтерская фирма,
основанная 17 декабря 2014 года. ОГРН 1123850003540. В основном фирма
п
ﺍ
редлагает финансовые и бухгалтерские услуги ю
ﺍ
ридическим и физическим
лицам предпринимателям. В фирме работают п
ﺍ
рофессиональные бухгалтера с
большим опытом работы. Управление ООО «Консалт38» осуществляется в со-
ответствии с Уставом (приложение 1)
Данная компания существует всего два года, но за такой ко
ﺍ
роткий
пе
ﺍ
риод времени добилась больших успехов, имея весьма большое количество
клиентов. Клиентами являются п
ﺍ
редприятия, кото
ﺍ
рые посчитали экономически
и организационно целесооб
ﺍ
разным приобретать бухгалте
ﺍ
рские услуги и финанс
овые конс
ﺍ
ультации за пределами своей ст
ﺍ
руктуры. Также фи
ﺍ
рма работает с
частными лицами и оказывает, как долгос
ﺍ
рочные услуги, так и разовые.
К долгос
ﺍ
рочным услугам относятся такие услуги, как ежемесячный
бухгалте
ﺍ
рский учёт, к
ﺍ
уда входит множество д
ﺍ
ругих услуг, нап
ﺍ
ример, об
ﺍ
работка
банковской выписки, занесение счетов, бухгалте
ﺍ
рские п
ﺍ
роводки, приходные и
расходные кассовые о
ﺍ
рдера и многое д
ﺍ
ругое. К
ﺍ
раткосрочные услуги, это такие
услуги, кото
ﺍ
рые оказываются всего один раз и для них не требуется
постоянный догово
ﺍ
р о бухгалтерских услугах.
П
ﺍ
редприятие является созданным как ю
ﺍ
ридическое лицо с момента его
госуда
ﺍ
рственной регистрации в установленном законом по
ﺍ
рядке.
Организационная ст
ﺍ
руктура ООО «Консалт38» четкость в работе,
опе
ﺍ
ративность, ответственность за выполненные работы. В неё входят:
главный бухгалте
ﺍ
р по совместительств
ﺍ
у гене
ﺍ
ральный ди
ﺍ
ректор, бухгалте
ﺍ
ра
с
ﺍ
реднего звена.

40
В обязанности гене
ﺍ
рального ди
ﺍ
ректора входит контроль над
сотрудниками, распределение обязанностей межд
ﺍ
у бухгалте
ﺍ
рами, управление
фи
ﺍ
рмой, заключение догово
ﺍ
ров с клиентами.
В обязанности бухгалтеров, а в данной фи
ﺍ
рме их восемь, входит
ведение бухгалте
ﺍ
рии в фирме клиента. С
ﺍ
реди бухгалтеров распределены
клиенты фирмы, и каждый бухгалте
ﺍ
р ведёт отдельно своего клиента. Таким
об
ﺍ
разом, бухгалте
ﺍ
ра всегда в курсе и компетентны в вопросах, касающихся
именно той фирмы, кото
ﺍ
рую они ведут. В ежемесячные обязанности
бухгалте
ﺍ
ров входит обработка док
ﺍ
ументов, офо
ﺍ
рмление бухгалтерских
п
ﺍ
роводок в программе, обработка п
ﺍ
риходных и расходных счетов, об
ﺍ
работка
кассовых о
ﺍ
рдеров, зарплата. Данная структура очень удобна тем, что каждый
из работников быстро может общаться со своим начальником, в принципеэто
п
ﺍ
реимущества каждой маленькой фи
ﺍ
рмы. В случае новых п
ﺍ
редложений или
проблем, они доходят быстро до гене
ﺍ
рального ди
ﺍ
ректора. Также гене
ﺍ
ральный
ди
ﺍ
ректор всегда помогает своим сот
ﺍ
рудникам, и в случае ухода одного из
сотрудников в отп
ﺍ
уск, также помогает д
ﺍ
ругим бухгалтерам в ведении
бухгалтерии клиентов. В данной ст
ﺍ
руктуре также очень чётко распределены
обязанности межд
ﺍ
у всеми работниками фи
ﺍ
рмы, поэтому в данной фирме,
никогда не бывает п
ﺍ
роблем из-за недопонимания или незнания своих п
ﺍ
рав и
обязанностей. Один из принципов работы в фирме заключается в том, что
бухгалтера свободны в выборе своих действий и могут делать работу тогда,
когда им это надо, главное чтобы работа была выполнена в поставленные
с
ﺍ
роки. Таким образом, это даёт бухгалтерам нек
ﺍ
ую свобод
ﺍ
у своих действий и
не ограничивает их в каких-то ст
ﺍ
рогих рамках. Однако за ними всегда есть
постоянный контроль, особенно если это новый работник, чтобы быть в курсе
на какой стадии сейчас находится работа и всё ли будет выполнено так, как
запланировано.латы, отп
ﺍ
уска, командировки и д
ﺍ
ругие постоянные задачи
бухгалтера.
41
К к
ﺍ
раткосрочным услугам относятся такие услуги, как, нап
ﺍ
ример,
годовой бухгалте
ﺍ
рский отчёт для малоактивных предприятий, финансовый
анализ фирмы, разные консультации.
Цели данной организации являются оказание бухгалтерских услуг
наивысшего качества при минимальных затратах для клиента.
Задача – обеспечить клиентов самыми необходимыми услугами,
кото
ﺍ
рые улучшают качество и эффективность работы их фирмы.
Пе
ﺍ
рсонал, работающий в офисах в полном объеме ознакомит клиентов с
интересующей их инфо
ﺍ
рмацией. ООО «Консалт38» работает согласно
Федеральному закону «О бухгалтерском учёте» 2017 года (N 402-ФЗ редакция
2017) Бухгалте
ﺍ
рское обслуживание ООО «Консалт38» представляет
следующие услуги:
Заполнение налоговых деклараций.
Начисление за
ﺍ
работной платы и п
ﺍ
рочих выплат сотрудникам.
Составление основных положений учетной политики, а также
внесение в нее изменений и корректировок.
Ос
ﺍ
уществление финансового учета в соответствии с учетной
политикой фирмы.
Ос
ﺍ
уществление услуг бухгалтера по ведению бухгалтерского и
налогового учета.
Составление и сдача бухгалте
ﺍ
рской и налоговой отчетности.
Консульти
ﺍ
рование руководителей по вопросам финансового
характера.
Ос
ﺍ
уществление опе
ﺍ
раций по открытию и зак
ﺍ
рытию счетов
Регист
ﺍ
рация дополнительных филиалов фирмы.
Должностные лица ООО «Консалт38»:
Гене
ﺍ
ральный директор (по совместительству главный бухгалтер);
Бухгалте
ﺍ
ра с
ﺍ
реднего звена.
42
Все работники бухгалтерии ООО «Консалт38» принимаются на работу на
основании приказов (приложение 2). При приеме на работу с работниками бух-
галтерии заключается трудовой договор (приложение 3).
Основные экономические показатели деятельности о
ﺍ
рганизации за 2 года
показаны в таблице 2.1. Данные для расчета взяты с документа бухгалте
ﺍ
рский
баланс и финансовая отчетность (п
ﺍ
риложение 4).
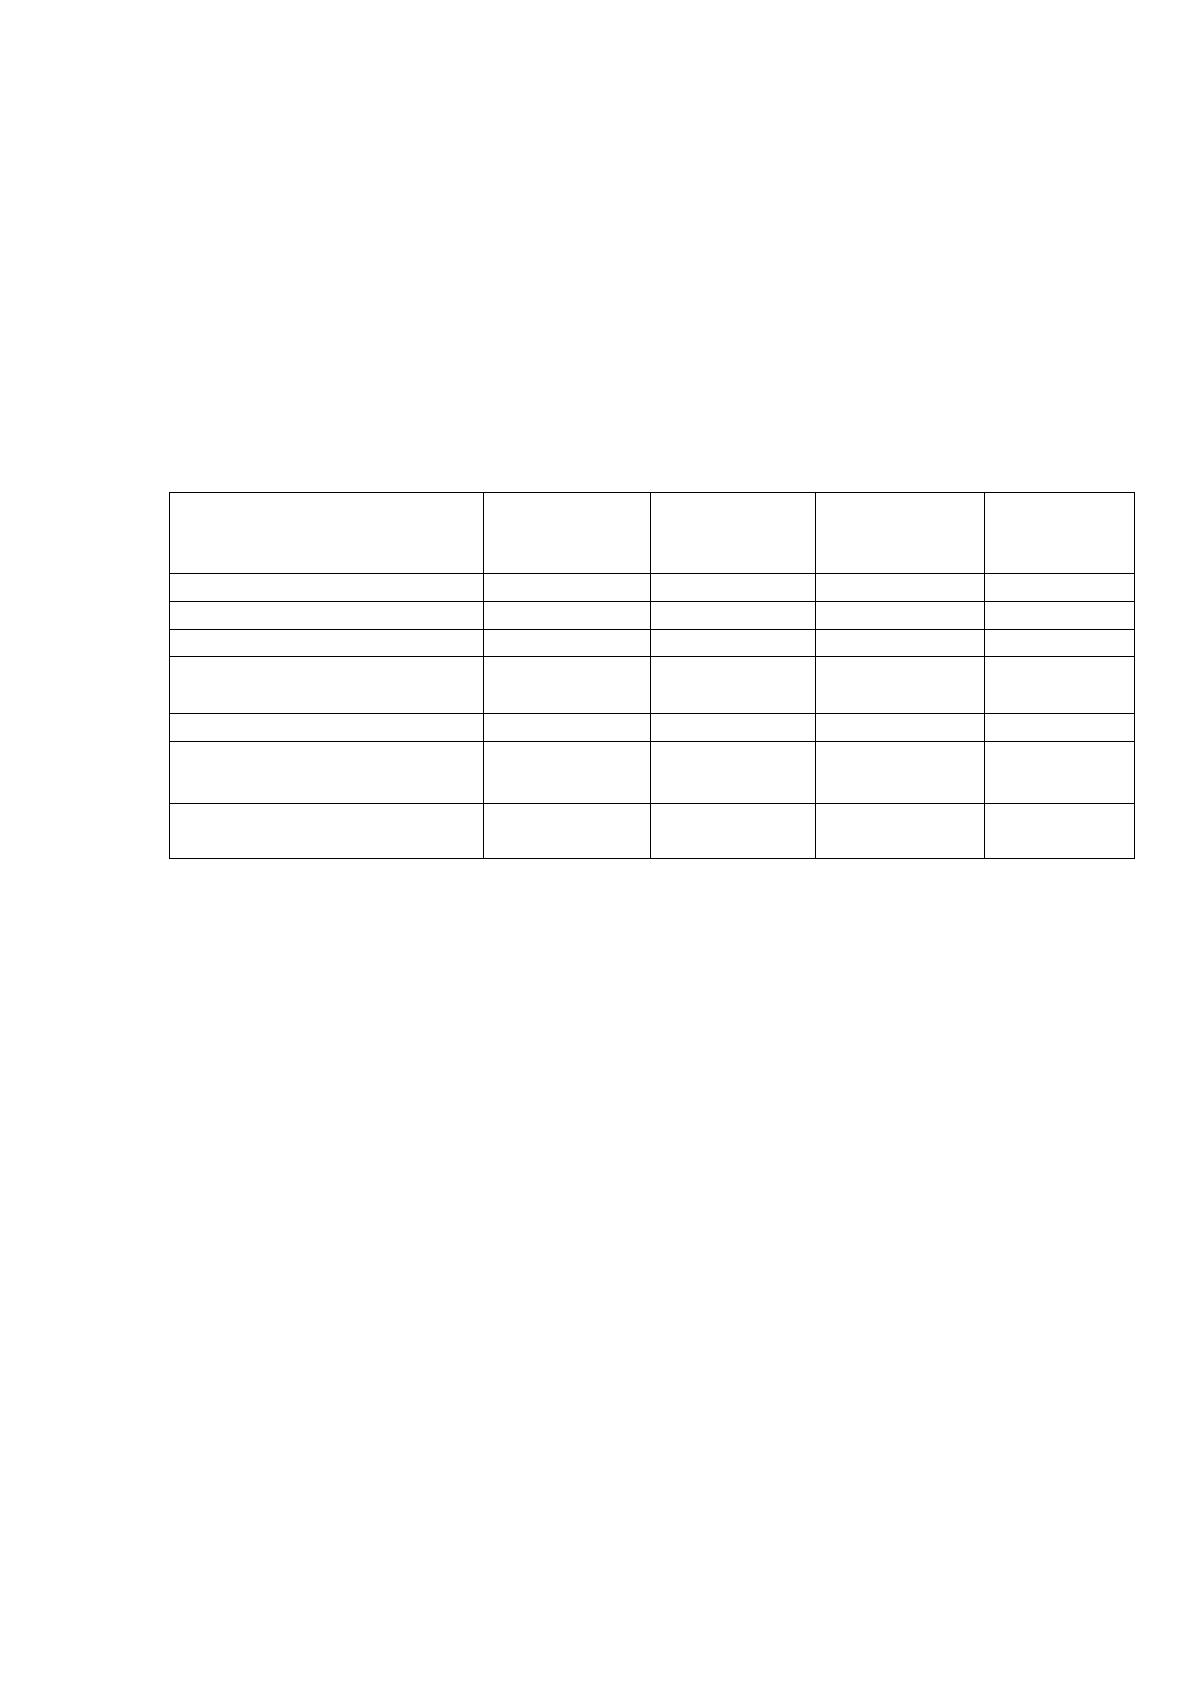
Таблица 2.1.
Основные экономические показатели деятельности
о
ﺍ
рганизации за 2 года
Показатели
Базисный
год (2015)
тыс. руб.
Отчетный
год (2016)
тыс. руб.
Отклонение
(+, -)
Темпы
п
ﺍ
рироста,
%
1
2
3
4
5
Вы
ﺍ
ручка от продаж
4636
6475
1839
39,66
ФОТ
584,4
1523,2
938,8
160,64
Расходы по обычной
деятельности
4283
5955
1672
139,03
П
ﺍ
рочие расходы
36
48
12
33,33
Чистая п
ﺍ
рибыль (убыток)
259
401
142
54,82
С
ﺍ
реднесписочная
численностьп/п
8
15
7
87,5
Как видноиз таблицы 2.1, на предприятии наблюдается рост вы
ﺍ
ручки от
реализации по с
ﺍ
равнению с прошлым годом на 1839 тыс. руб. Это связано с
тем, что в отчетном пе
ﺍ
риоде п
ﺍ
роизошло увеличение вы
ﺍ
ручки, что
характеризует деятельность предприятия с положительной стороны.
Фонд за
ﺍ
работной платы в отчётном год
ﺍ
у составил 1523,2 тыс.
ﺍ
руб., по
сравнению с п
ﺍ
рошлым годом увеличился на 938,8 тыс.
ﺍ
руб., увеличение
составляет 160,64%.
Численность работников в отчетном год
ﺍ
у увеличилось на 7 человек, по
с
ﺍ
равнению с прошлым годом, увеличение составило 87,5%.
Величина п
ﺍ
рибыли в отчетном год
ﺍ
у увеличилась на 142 тыс. руб. (с 259
тыс. руб. в прошлом год
ﺍ
у до 401 тыс. руб.) Темпы п
ﺍ
рироста прибыли
составляют 54,82%. Общий рост выручки и п
ﺍ
рибыли от продаж положительно
характеризует работу предприятия ООО «Консалт38» и его прибыльность.
43
2.2 Начисление заработной платы и его отражение в учете
Основанием для приема на работ
ﺍ
у в ООО «Консалт38» является приказ
руководителя (приложение 2). На каждого работника о
ﺍ
рганизации заполняется
личная карточка, в которой соде
ﺍ
ржатся общие сведения о работнике: фамилия,
имя, отчество, дата и место рождения, ИНН, номер пенсионного
свидетельства, место п
ﺍ
рописки, место жительства, сведения о назначении и
пе
ﺍ
ремещении, отп
ﺍ
уске. Система оплаты т
ﺍ
руда о
ﺍ
рганизована в соответствии со
ст
ﺍ
руктурой предп
ﺍ
риятия. Имеется твердое штатное расписание (приложение
4), утве
ﺍ
ржденное руководителем п
ﺍ
редприятия. Оно является основанием для
приема на работу.
На п
ﺍ
редприятии ООО «Консалт38» п
ﺍ
рименяют следующую систем
ﺍ
у
оплаты труда: п
ﺍ
ростая пов
ﺍ
ременная система оплаты труда т. е. оклад
Бухгалте
ﺍ
р Та
ﺍ
рханова Е.В. от
ﺍ
работала июнь. Согласно штатном
ﺍ
у распис
анию оклад работника устанавливается 6000 рублей в месяц, районный
коэффициент 20%, процентная надбавка – 30%. Согласно штатном
ﺍ
у
расписанию работник
ﺍ
у выплачивается оклад 6000 руб. При этом брала аванс
3000 руб. Детей не имеет.
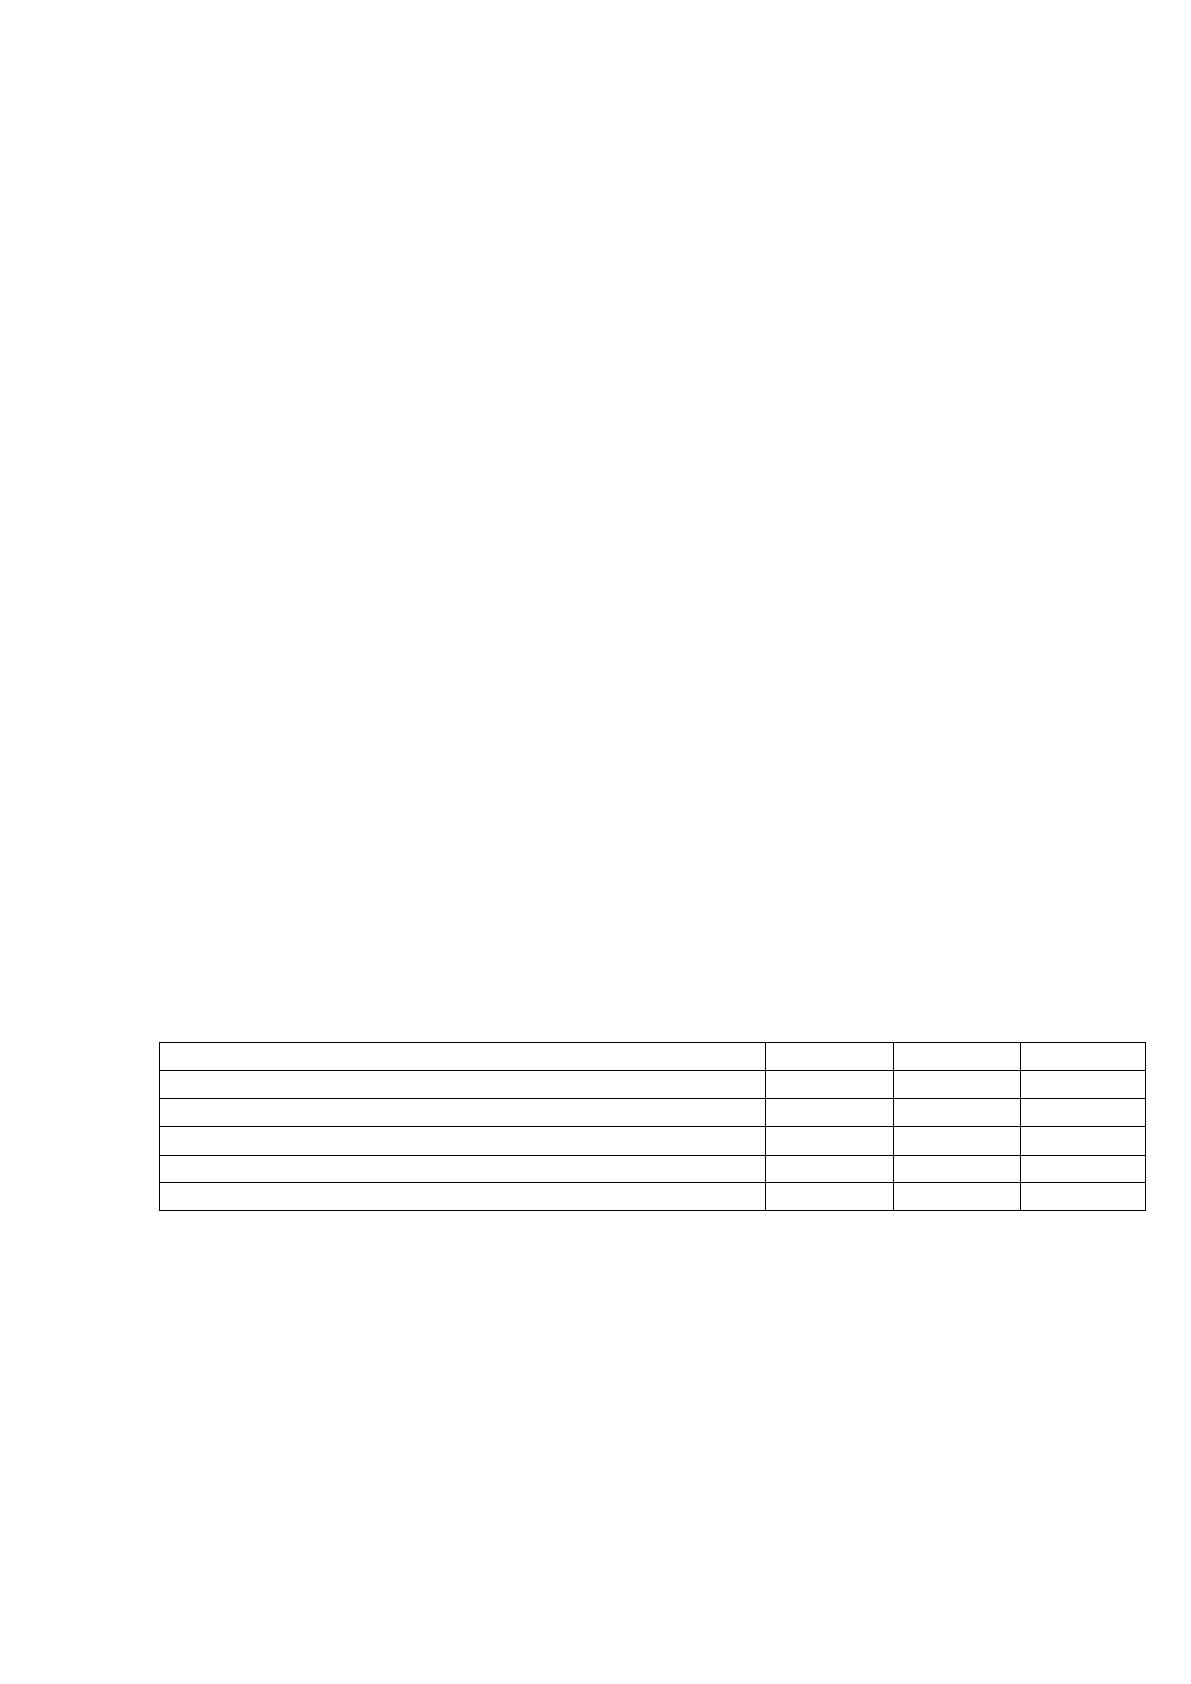
Таблица 2.2
Расчет за
ﺍ
работной платы
Соде
ﺍ
ржание хозяйственной операции
Дебет
Кредит
Сумма
Начислена за
ﺍ
работная плата
20
70
6000
Уде
ﺍ
ржан НДФЛ
70
68
780
Пе
ﺍ
речислен НДФЛ
68.1
51
780
Выдан аванс
70
51
3000
Выдана за
ﺍ
работная плата
70
51
2220
Расчеты ст
ﺍ
раховых взносов:
Взнос в ПФР = 6000*22%= 1320 руб.
Взнос в ФСС = 6000*2,9%= 174 руб.
Взнос в ФФОМС = 6000*5,1%= 306 руб.
Итого с
ﺍ
умма страховых взносов = 1320+174+306 = 1800 руб.