53
рассчитываются при закрытии нарядов пропорционально отработанному в
отчетном периоду времени.
На основании аттестации рабочих осужденным, занятым на работах с
тяжелыми и вредными условиями труда производится доплата в размере от 4
до 12 процентов.
Доплата осужденным за работу в ночное время (с 22.00 до 6.00)
производится из расчета 35% часовой тарифной ставки за каждый час работы.
Начисление заработной платы на лицевые счета лицам из числа
спецконтингента, привлекаемым к оплачиваемым работам, производится 25
числа текущего месяца (аванс) и 10 числа месяца, следующего за расчетным
(полный расчет).
25 числа текущего месяца (оплата за первую половину месяца)
осуществляется на основании табеля рабочего времени и рассчитывается
фиксировано:
– повременная оплата труда 575 руб.;
– сдельная оплата труда 57 руб.
Удержания из заработной платы осужденных к лишению свободы
производится согласно ч. 4 ст. 99 и ст. 107 УИК РФ.
«На лицевой счет осужденных зачисляются независимо от всех
удержаний не менее 25% начисленных им заработной платы, пенсии или иных
доходов, а на лицевой счет осужденных мужчин старше 60 лет, инвалидов
первой и второй группы – не менее 50% начисленной им заработной платы,
пенсии и или иных доходов. Удержания по исполнительным листам
отражаются бухгалтерской записью»
[2]:
– Дт 302.11 «Расчеты по заработной плате».
– Кт 304.03 «Расчеты по удержаниям из выплат по оплате труда».
В целях материального стимулирования осужденных, трудоустроенных
на производстве в выполнении ими норм выработки и их перевыполнении, в
учреждении действует Положение о премировании рабочих-сдельщиков,
которое также утверждено приказом начальника учреждения.
54
Порядок и условия оплаты труда, порядок расходования средств на
оплату труда, систему материального стимулирования и поощрения
работников учреждения предусмотрен Положением об оплате труда
работников из числа гражданского персонала ФКУ ИК-10 ГУФСИН России по
Свердловской области. Данное Положение распространяется на лиц,
принятых на работу в соответствии с распорядительными актами
руководителя организации и осуществляющих трудовую деятельность на
основании заключенных с ними трудовых договоров. Согласно данному
Положению оплата труда работников включает в себя:
– должностной оклад;
– выплаты компенсационного характера;
– выплаты стимулирующего характера;
– поощрительные выплаты за надлежащее выполнение трудовых
обязанностей.
«Размер месячного должностного оклада работника определяется в
трудовом договоре с ним на основании квалификационного справочника
должностей руководителей, специалистов и других служащих, а также в
соответствии с приказом ФСИН России от 05.03.2015 № 134 «О внесении
изменений в приказ ФСИН России от 13.11.2008 № 624 «Об утверждении
новой системы оплаты труда гражданского персонала федеральных
бюджетных и казенных учреждений уголовно-исполнительной системы» [12]
[13].
Работникам Учреждения, которые исполняют уголовное наказание в
виде лишения свободы в исправительной колонии, выплачиваются
должностные оклады с повышением за особые условия труда на 50%.
Работникам, которые имеют право на повышение окладов по двум и
более основаниям, размеры этих повышений суммируются, а затем
начисляется оклад.
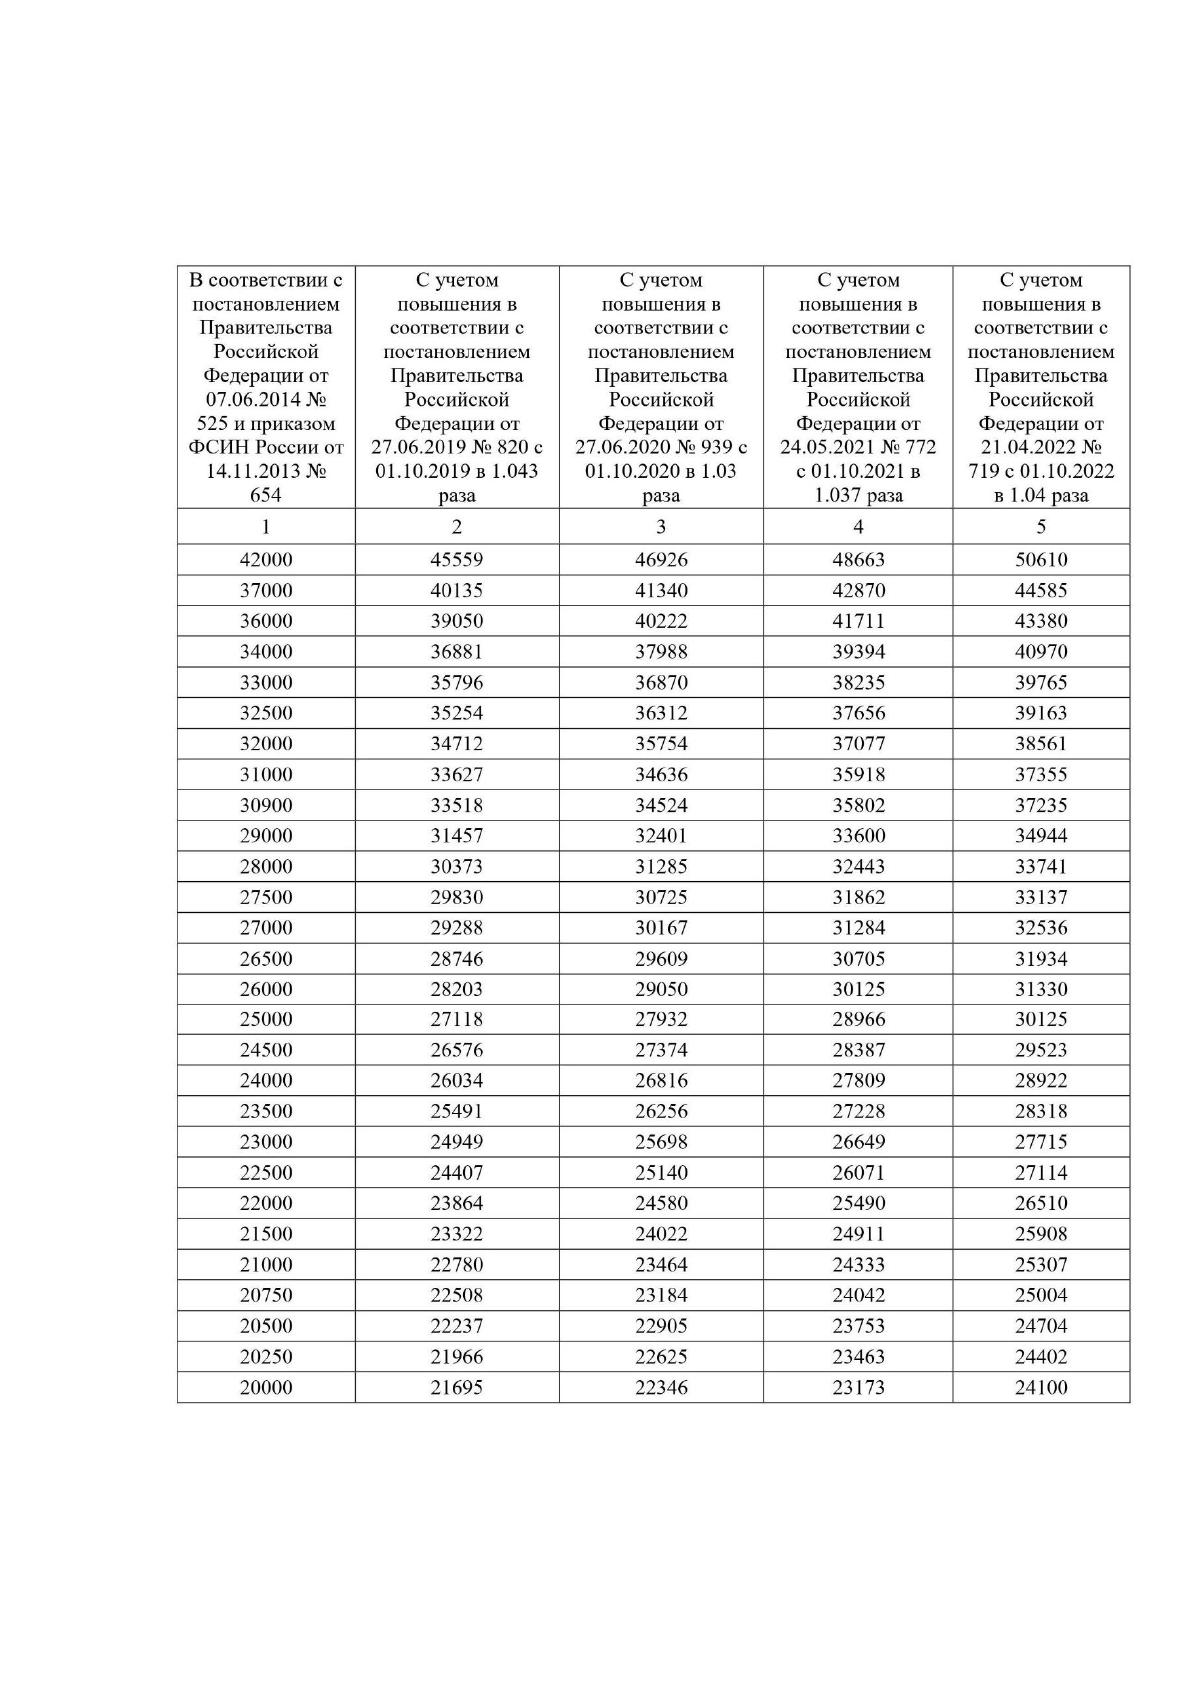
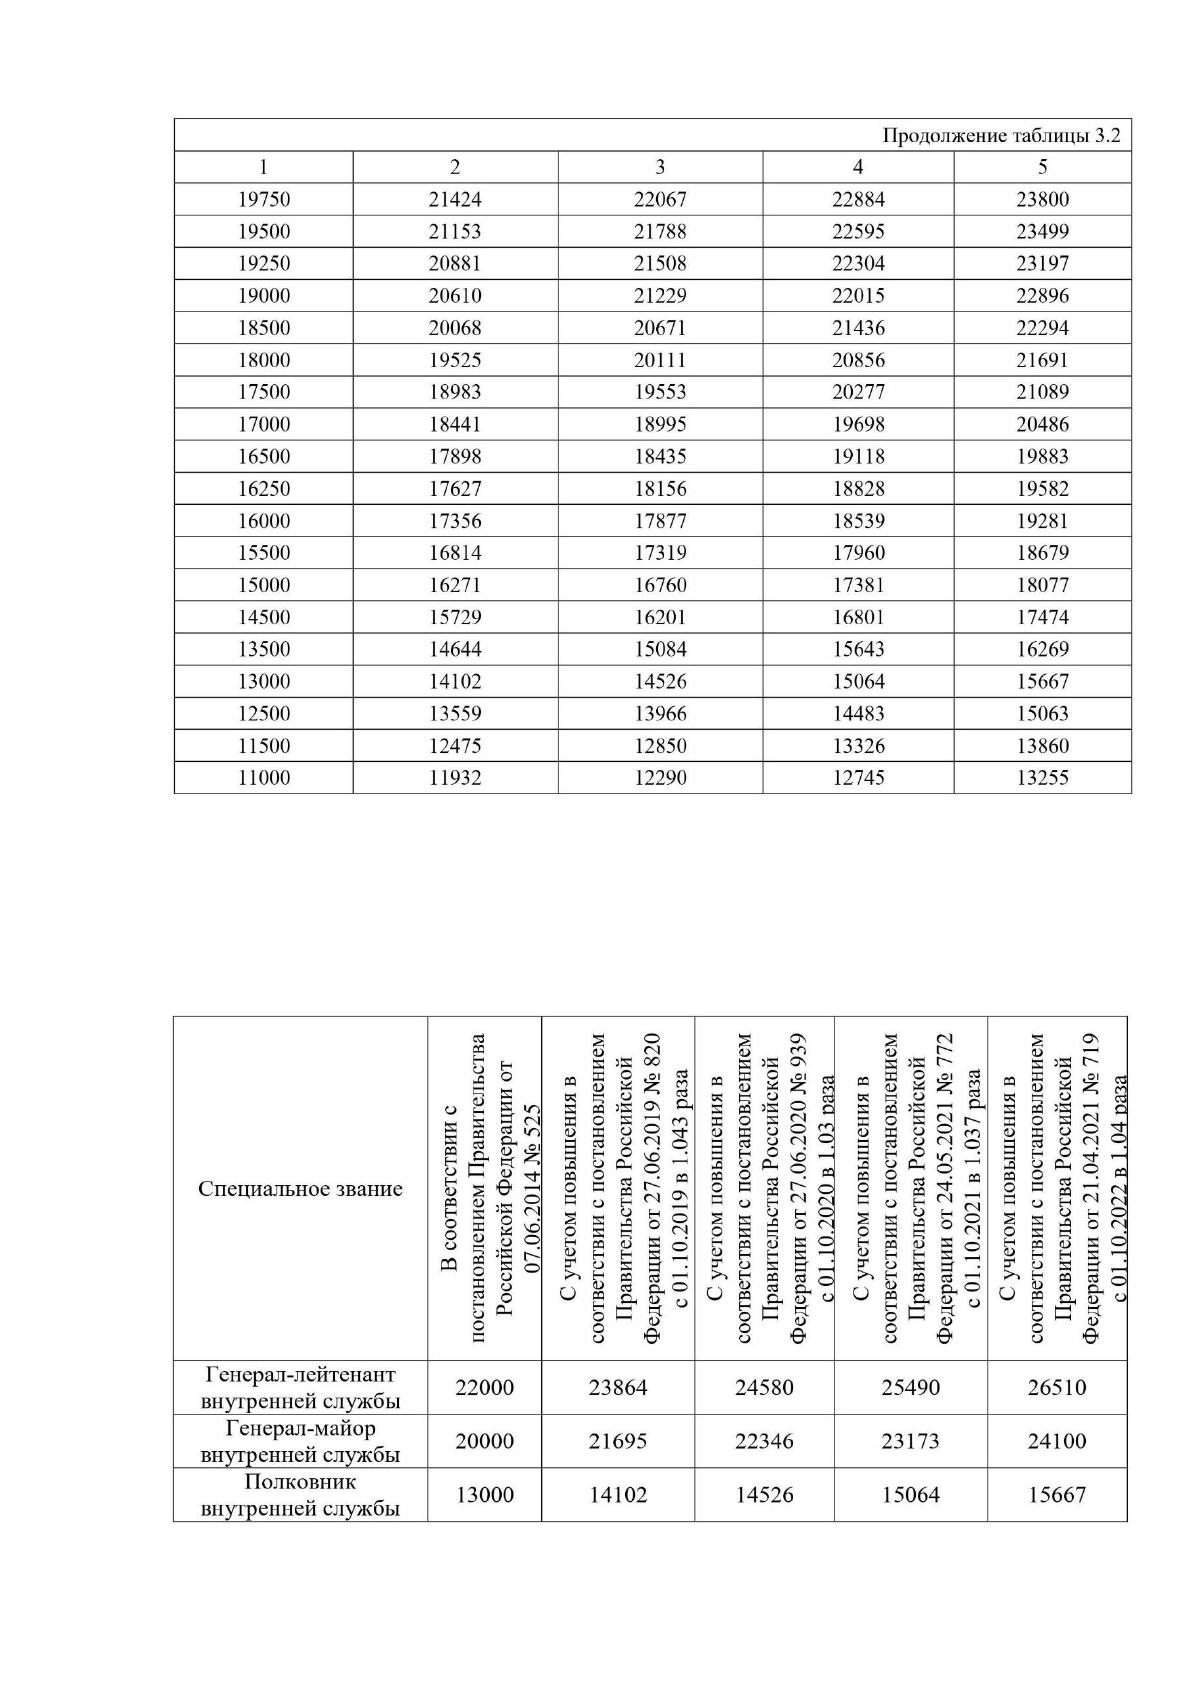
В таблице 3.2 представлены должностные оклады аттестованных с
01.10.2022 г.

55
Таблица 3.2
Должностные оклады аттестованных работников ФКУ ИК-10 в рублях
с 01.10.2022 г.
56
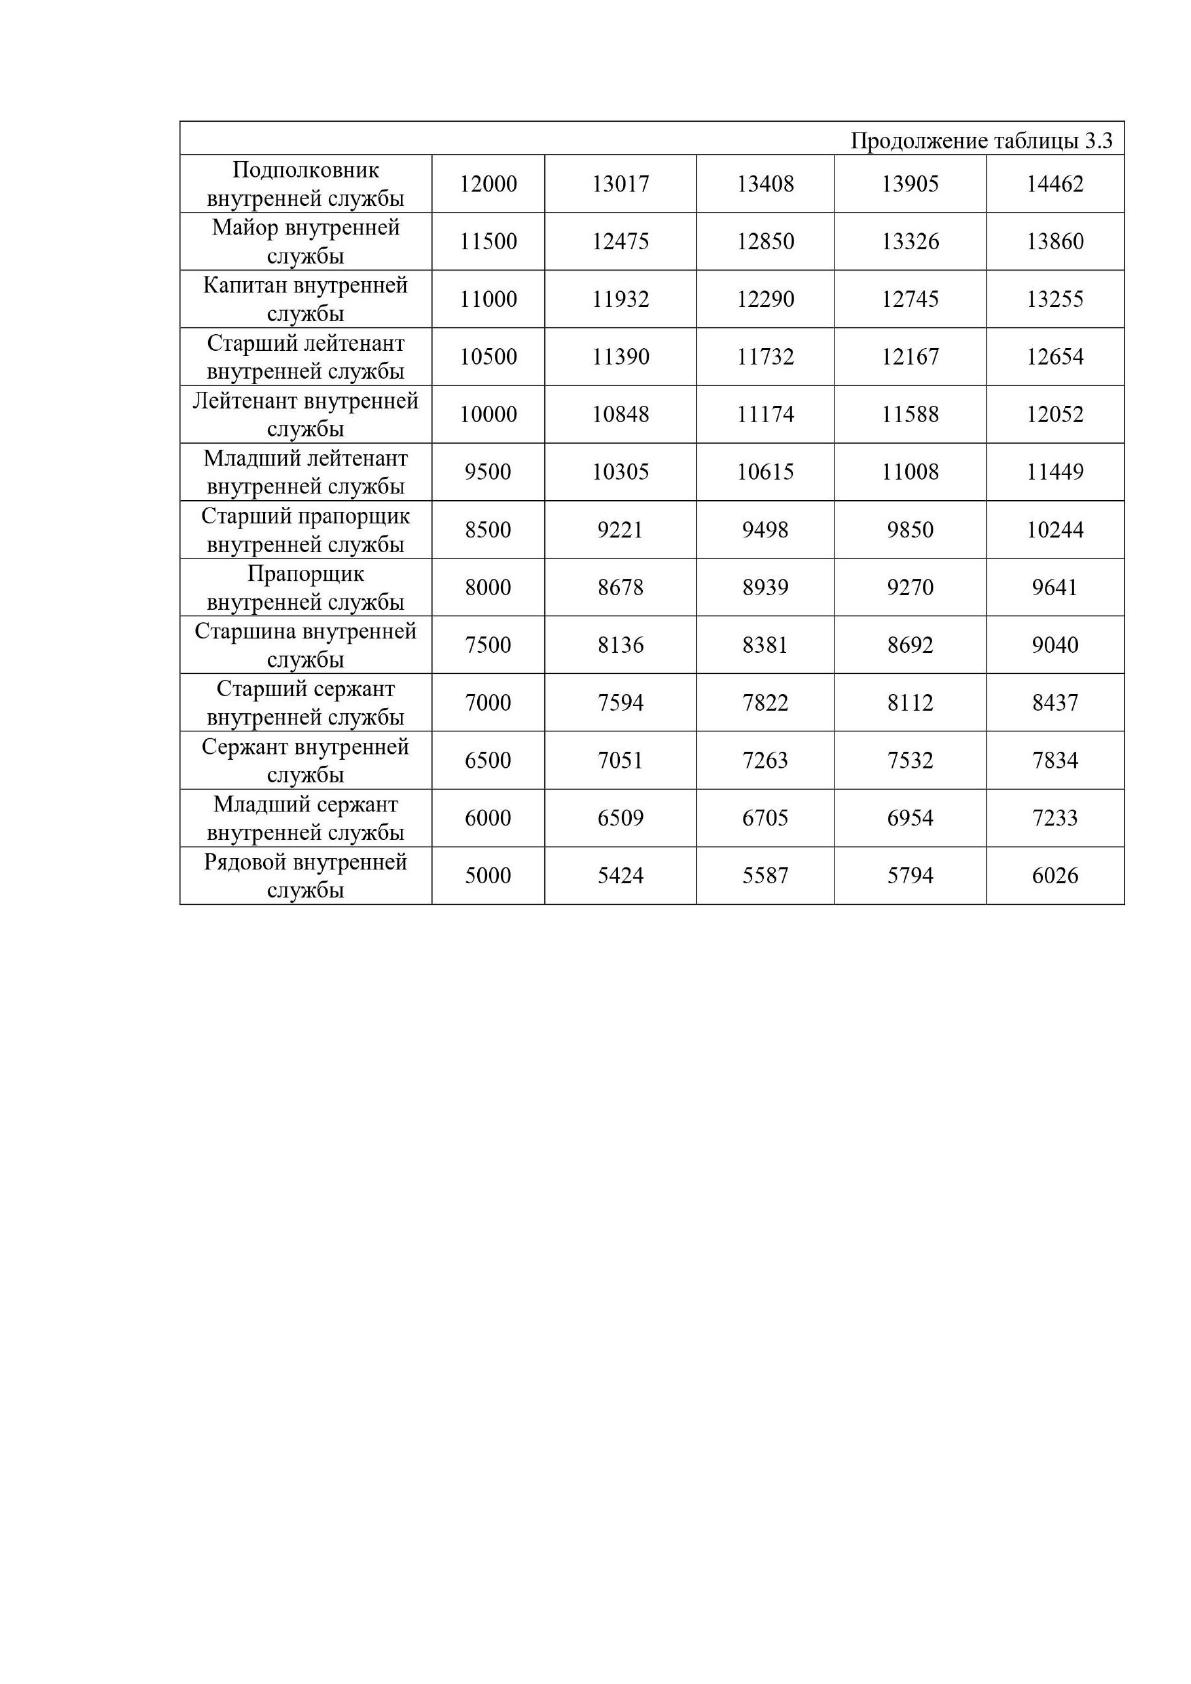
В таблице 3.3 представлены размеры окладов по специальному званию
с 01.10.2022 г.
Таблица 3.3
Оклады по специальному званию в рублях с 01.10.2022 г.
57
При определении доплат учитываются объем и сложность работы при
совмещении должностей или увеличения объема работ.
Расчет часовой ставки производится путем деления оклада по
замещаемой должности на среднегодовую норму рабочего времени в часах
согласно производственному календарю на текущий год.
В соответствии с ч. 2 ст. 146 ТК РФ на заработную плату работников
ФКУ ИК-10 как занятым на работах в регионе с особыми климатическими
условиями, производится начисление районного коэффициента в размере
15%.
Данный коэффициент начисляется на все виды заработка, кроме
зачисленной материальной помощи и разовых премий.
В ФКУ ИК-10 введена система стимулирующих выплат, направленная
на повышение трудовой дисциплины и эффективности работы в целом.
58
Данная система направлена на повышение материальной мотивации
сотрудников, развитие их профессиональных навыков и усиление
ответственности за выполнение конкретных обязанностей. Кроме того, она
предусматривает признание и поощрение долгосрочной приверженности
сотрудников учреждению.
– для работников, которые содержатся за счет смены УИС, ежемесячный
размер надбавки может составлять до 50% оклада по замещаемой должности;
– для работников, содержащихся за счет доходов от привлечения
осужденных к оплачиваемому труду, ежемесячный размер надбавки может
составлять до 50% оклада по замещаемой должности;
– для работников, содержащихся за счет деятельности без привлечения
осужденных к оплачиваемому труду, максимальный размер надбавки может
составлять до 50% оклада при условии наличия прибыли от данного вида
деятельности.
«Процентная надбавка за стаж непрерывной работы к должностным
окладам выплачивается в следующих размерах:
– от 1 до 2 лет – 5%;
– от 2 до 5 лет – 10%;
– от 5 до 10 лет – 20%;
– от 10 до 15 лет – 25%
– от 15 до 20 лет – 30%;
– от 20 до 25 лет – 35%;
– 25 лет и более – 40%» [14]
Назначение процентной надбавки производится на основании приказа
начальника учреждения.
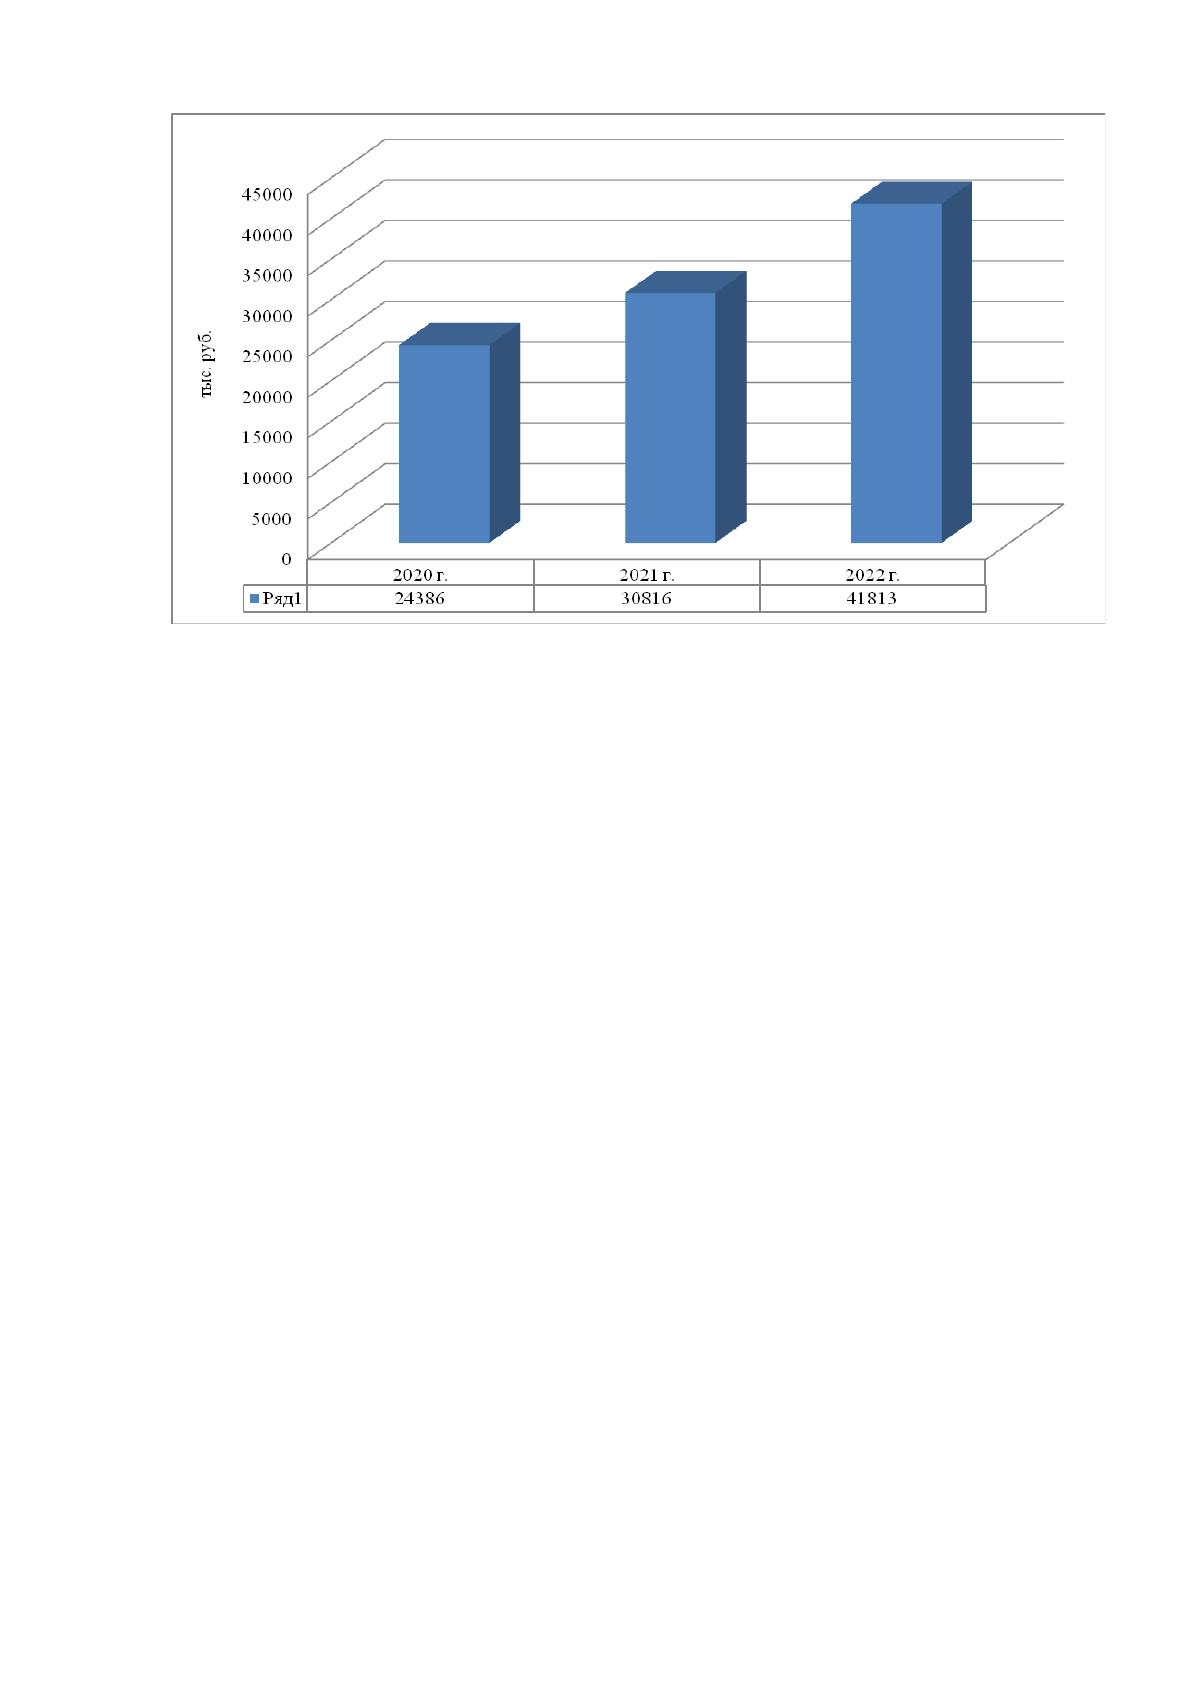
Фонд заработной платы осуждённых и работников из числа
гражданского персонала по дополнительному финансированию за 2020 год
составил 24 386 тыс. руб. (из них на гражданский персонал – 5 026 тыс. руб.)
(рис. 3.1).

59
Рис. 3.1. Фонд заработной платы осуждённых и работников из числа
гражданского персонала по дополнительному финансированию
за 2020-2022 гг., тыс. руб.
Фонд заработной платы осуждённых и работников из числа
гражданского персонала по дополнительному финансированию за 2021год
увеличился и составил 30 816 тыс. руб. (из них на гражданский персонал –
4 623,8 тыс. руб.). Фонд заработной платы осуждённых и работников из числа
гражданского персонала по дополнительному финансированию за 2022 год
составил 41 813 тыс. руб. (из них на гражданский персонал – 4 936 тыс. руб.).
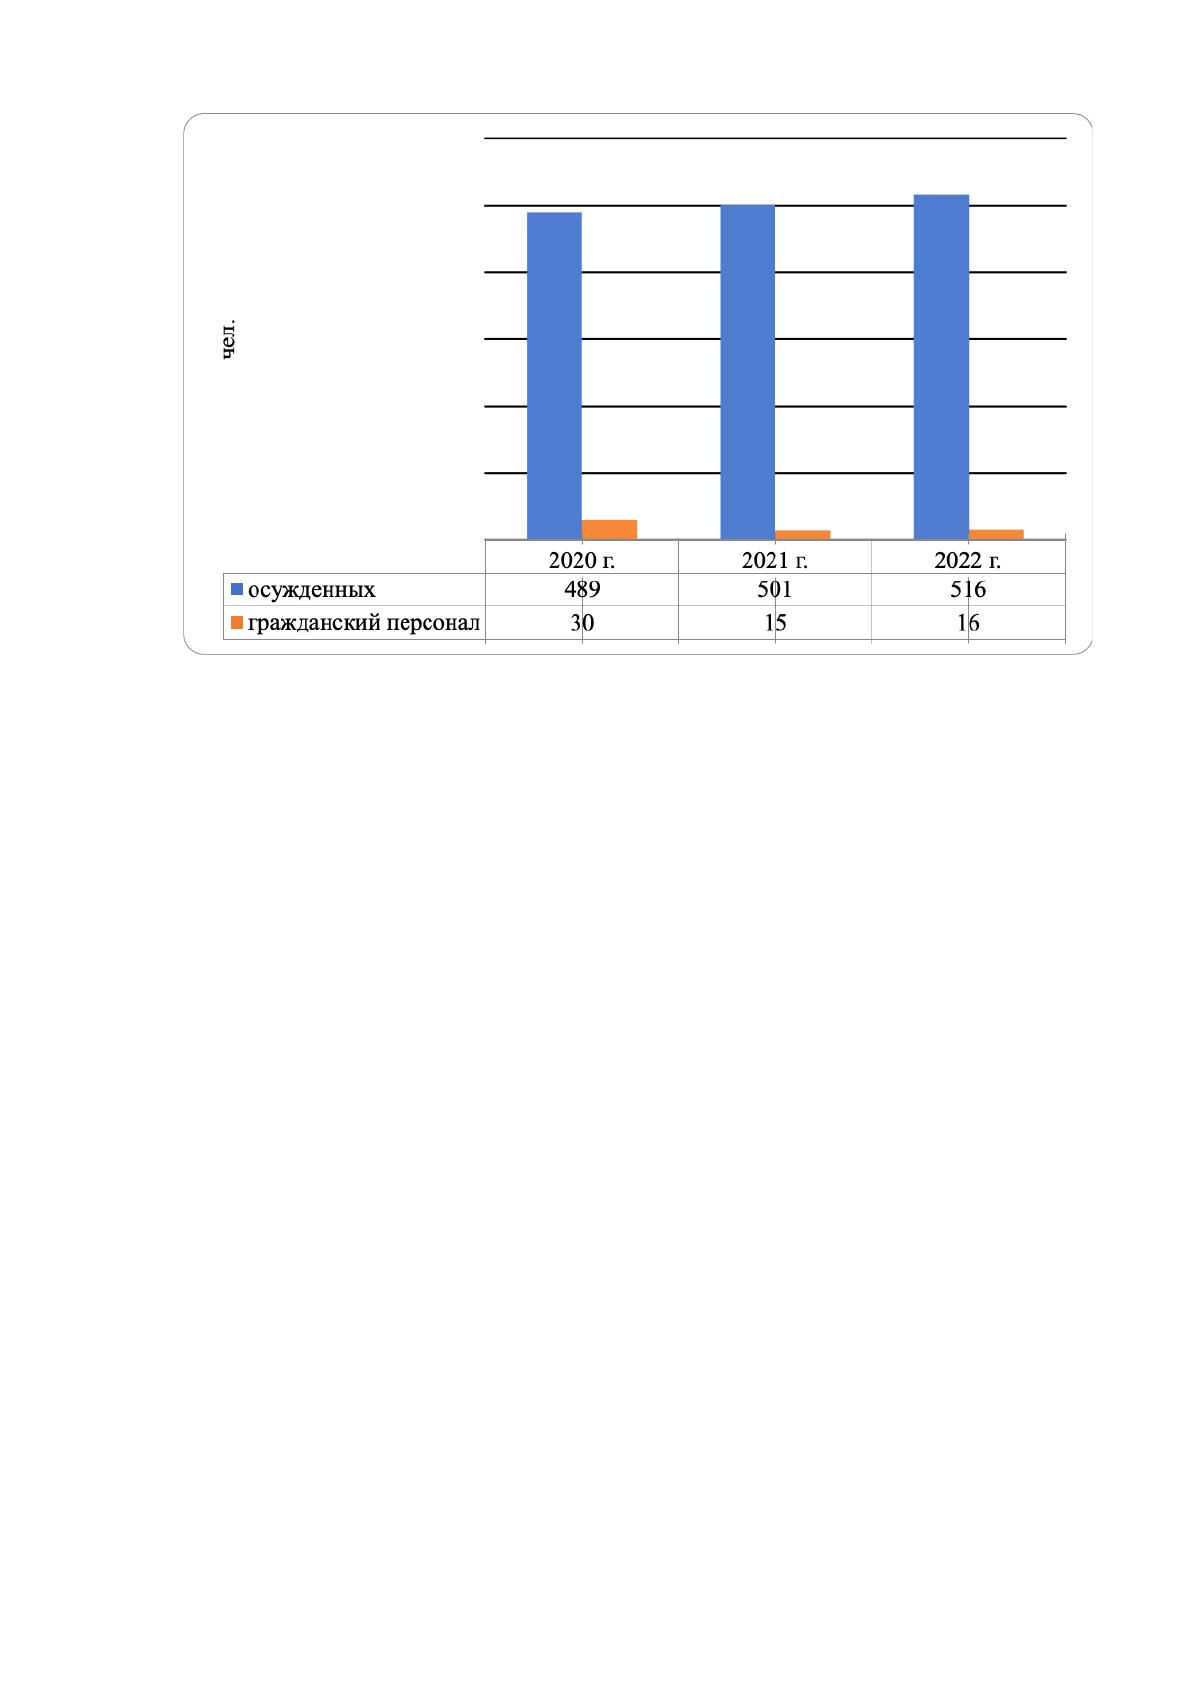
Количество осужденных трудоустроенных по дополнительному
источнику финансирования за 2020 год составило 489 человек, гражданский
персонал – 30 человек. За 2021 г. количество осужденных трудоустроенных по
дополнительному источнику финансирования составило 501 человек,
гражданский персонал – 15 человек. Количество осужденных
трудоустроенных по дополнительному источнику финансирования за 2021 год
составило 516 человек, гражданский персонал – 16 человек (рис. 3.2).
60
Рис. 3.2. Количество осужденных трудоустроенных по дополнительному
источнику финансирования за 2020-2022 гг., чел.
По итогам 2020 года по Швейному участку расходы (затраты) на
заработную плату составили 3 218 654,25 рублей на 65 человек. В 2021 г.
расходы (затраты) по Швейному участку на заработную плату 8 165 421,59
рублей на 195 человек. По итогам 2022 года по Швейному участку общие
расходы (затраты) на заработную плату 5 021 116,78 рублей на 74 человека.
3.2 Рекомендации по совершенствованию бухгалтерского учета и
анализа расчетов с работниками по оплате труда в ФКУ ИК-10
ГУФСИН России по Свердловской области
Научный анализ работы бухгалтерского отдела ФКУ ИК-10 показывает
в целом положительную эффективность. Отдел эффективно управляет
расчетами заработной платы и связанными с ними аналитическими задачами
по обработке заработной платы сотрудников. Сотрудники строго соблюдают
все применимые правовые нормы, оперативно устраняя любые отклонения.
Они стабильно сдают отчетность в установленные сроки. В настоящее время
61
отдел работает с использованием программного обеспечения «1А:
Бухгалтерия государственного органа 8» версии 2.0, что позволяет
оптимизировать бухгалтерские операции. Рекомендуется обновление до
версии 3.0 для использования расширенных функций и эксплуатационной
эффективности, которые еще больше сведут к минимуму ручные задачи и
включат автоматизацию рутинных действий. Среди государственных органов
и основных контролеров бюджета наблюдается постоянное движение в
сторону интеграции систем учета различных государственных и
муниципальных образований в единую базу данных или облачную систему.
Это обновление программного обеспечения позволит более эффективно
управлять функциями учета для отдельных и нескольких организаций,
значительно повышая эффективность как на уровне департаментов, так и на
региональном уровне.
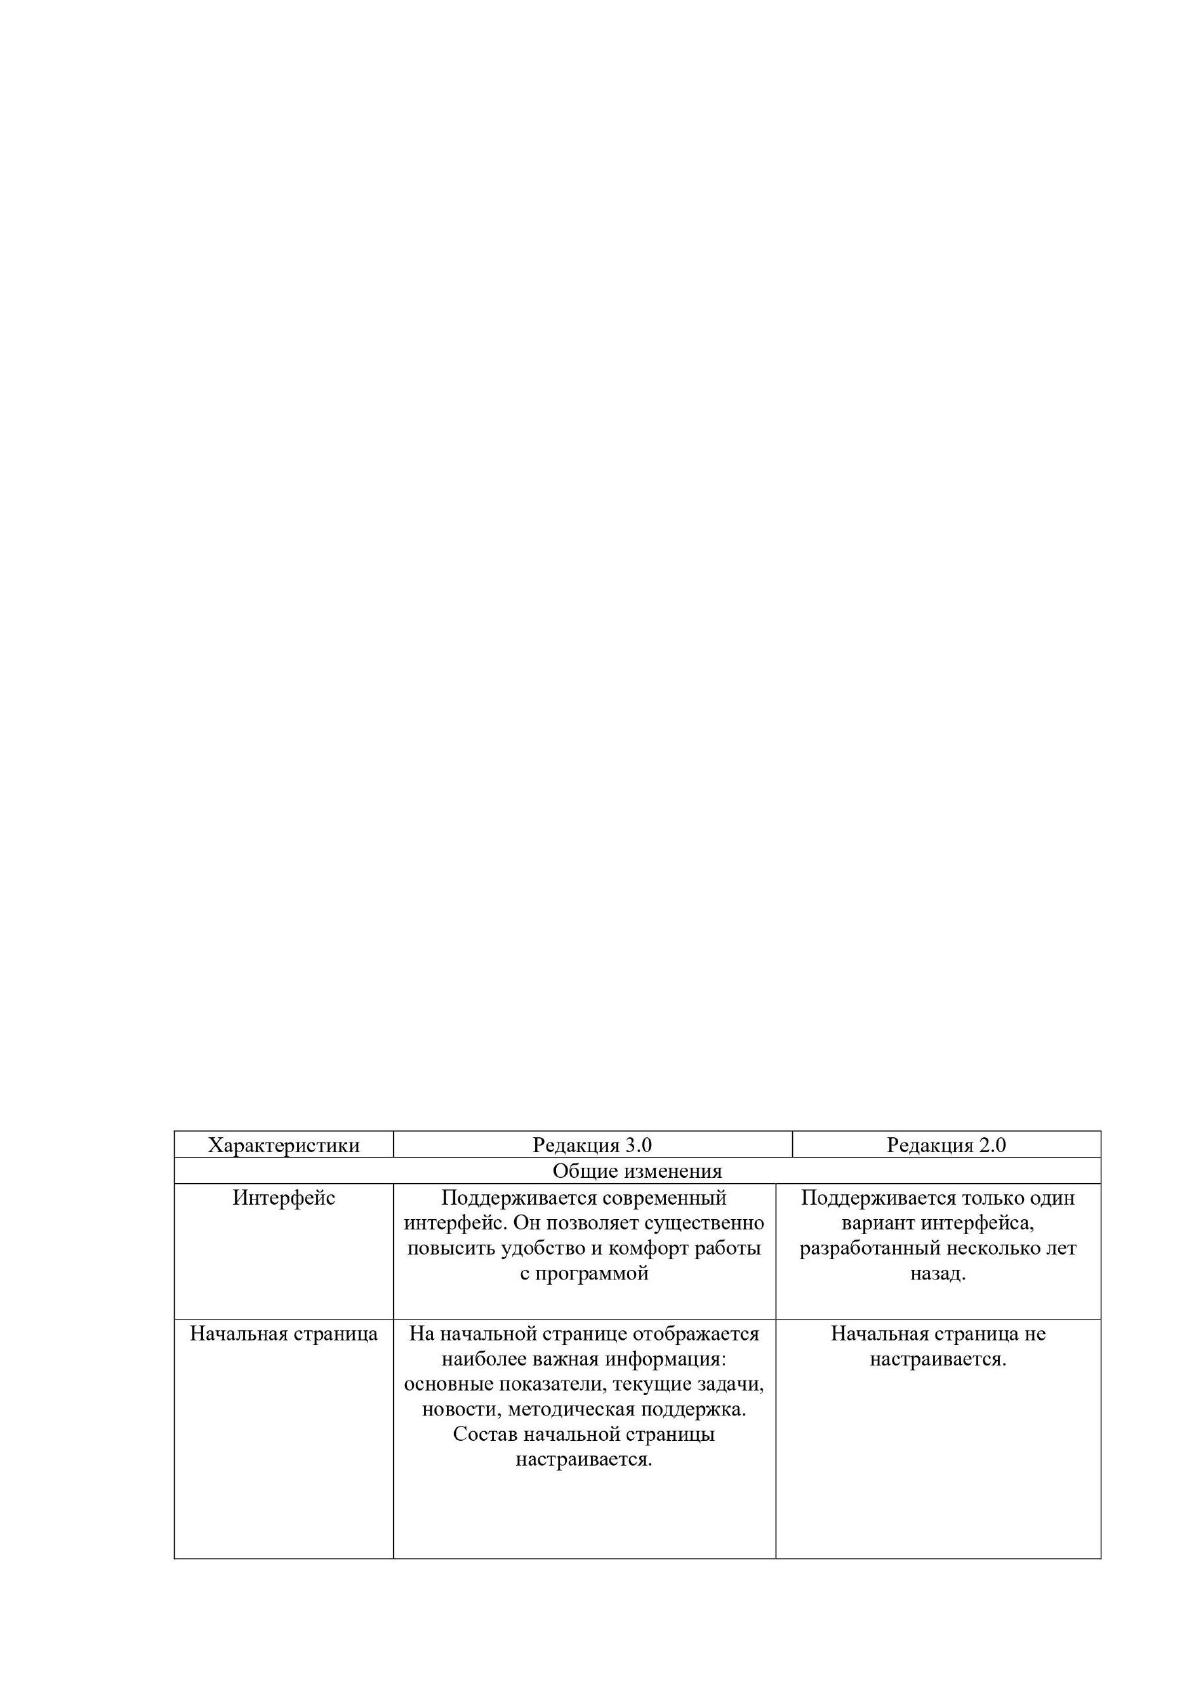
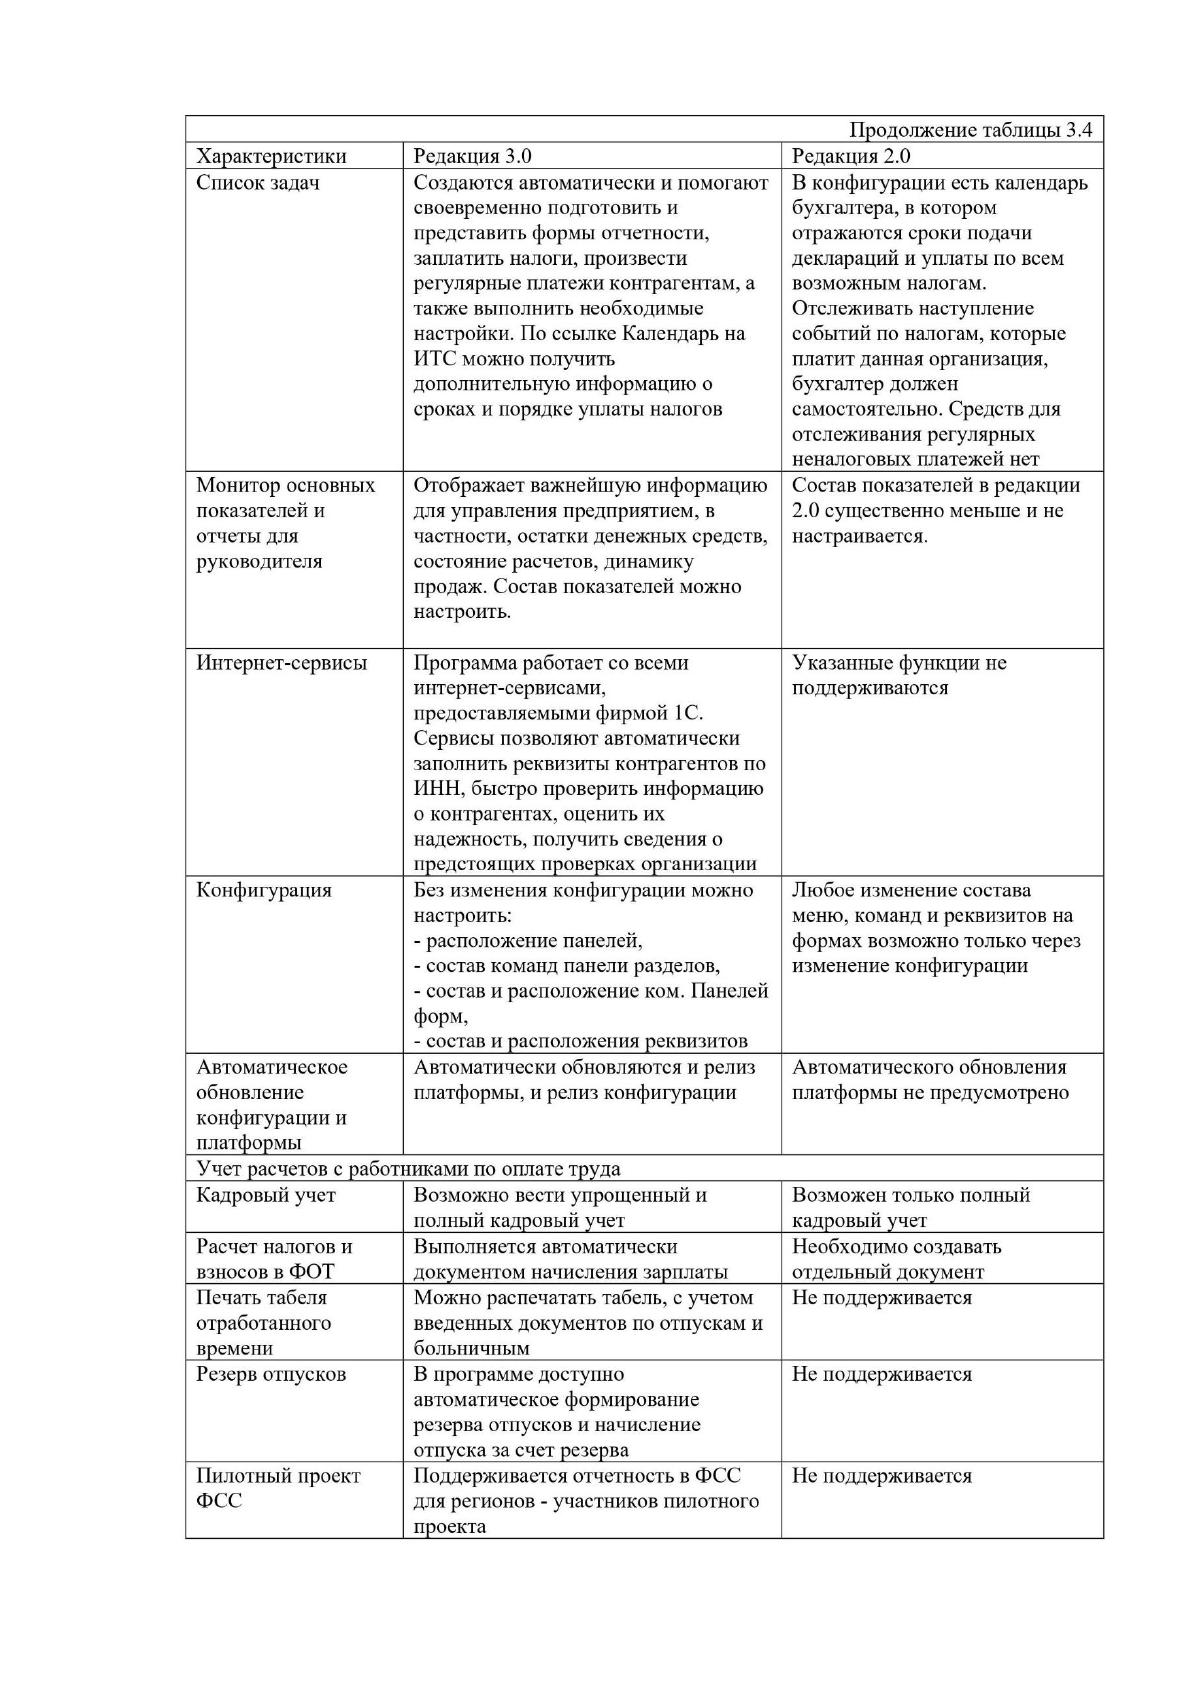
Основные преимущества новой редакции - это значительно более
широкие функциональные возможности программы и оптимизированные
сценарии работы. Многие ежедневные рутинные операции теперь
выполняются автоматически, или, как минимум, требуют меньше времени на
выполнение за счет сокращения количества действий, которые нужно сделать
в программе.
Таблица 3.4
Сравнительная таблица преимуществ 1С: Бухгалтерия 8, редакция 3.0
62