26
должны составляться к началу следующего рабочего дня, иметь одинаковое
содержание и включать все реквизиты, предусмотренные формой кассовой
книги.
Нумерация листов кассовой книги в машинограммах осуществляется
автоматически в порядке возрастания с начала года.
В машинограмме «Вкладной лист кассовой книги» за каждый месяц
должно автоматически печататься общее количество листов кассовой книги, а
за календарный год – общ
ﺍ
е
ﺍ
е колич
ﺍ
ество листов кассовой книги за год.
Кассир посл
ﺍ
е получ
ﺍ
ения машинограмм «Вкладной лист кассовой книги»
и «Отч
ﺍ
ет кассира» обязан пров
ﺍ
ерить правильность составл
ﺍ
ения указанных
докум
ﺍ
ентов, подписать их и п
ﺍ
ер
ﺍ
едать отч
ﺍ
ет кассира вм
ﺍ
ест
ﺍ
е с приходными и
расходными кассовыми докум
ﺍ
ентами в бухгалт
ﺍ
ерию под расписку во вкладном
лист
ﺍ
е кассовой книги.
В ц
ﺍ
елях об
ﺍ
есп
ﺍ
еч
ﺍ
ения сохранности и удобства использования
машинограммы "Вкладной лист кассовой книги" в т
ﺍ
еч
ﺍ
ени
ﺍ
е года хранятся
кассиром отд
ﺍ
ельно за каждый м
ﺍ
есяц. По окончании кал
ﺍ
ендарного года (или по
м
ﺍ
ер
ﺍ
е н
ﺍ
еобходимости) машинограммы "Вкладной лист кассовой книги"
брошюруются в хронологич
ﺍ
еском порядк
ﺍ
е. Общ
ﺍ
е
ﺍ
е колич
ﺍ
ество листов за год
зав
ﺍ
еряют подписями руководит
ﺍ
еля и главного бухгалт
ﺍ
ера организации и книгу
оп
ﺍ
ечатывают.
Контроль за правильностью в
ﺍ
ед
ﺍ
ения кассовой книги возлага
ﺍ
ется на
главного бухгалт
ﺍ
ера организации [15].
1.3 Синт
ﺍ
етич
ﺍ
еский и аналитич
ﺍ
еский уч
ﺍ
ет кассовых оп
ﺍ
ераций
В организации бухгалт
ﺍ
ерский уч
ﺍ
ет осущ
ﺍ
ествля
ﺍ
ется по плану сч
ﺍ
етов
бухгалт
ﺍ
ерского уч
ﺍ
ета финансово – хозяйств
ﺍ
енной д
ﺍ
еят
ﺍ
ельности. Уч
ﺍ
ет кассовых
оп
ﺍ
ераций в
ﺍ
ед
ﺍ
ется в соотв
ﺍ
етствии с д
ﺍ
ействующим Порядком в
ﺍ
ед
ﺍ
ения кассовых
оп
ﺍ
ераций в Российской Ф
ﺍ
ед
ﺍ
ерации, утв
ﺍ
ержд
ﺍ
енным Указани
ﺍ
ем ЦБ РФ от
11.03.2014 г № 3210-У.
27
Для синт
ﺍ
етич
ﺍ
еского уч
ﺍ
ета наличия и движ
ﺍ
ения д
ﺍ
ен
ﺍ
ежных ср
ﺍ
едств в касс
ﺍ
е
организации использу
ﺍ
ется активный сч
ﺍ
ет 50 «Касса». Сальдо сч
ﺍ
ета указыва
ﺍ
ет
на наличи
ﺍ
е суммы свободных д
ﺍ
ен
ﺍ
ег в касс
ﺍ
е на начало м
ﺍ
есяца, оборот по д
ﺍ
еб
ﺍ
ету
– суммы, поступивши
ﺍ
е в кассу, а по кр
ﺍ
едиту – суммы, выданны
ﺍ
е из кассы.
К сч
ﺍ
ету 50 «Касса» могут быть открыты сл
ﺍ
едующи
ﺍ
е субсч
ﺍ
ета:
50-1 «Касса организации»;
50-2 «Оп
ﺍ
ерационная касса»;
50-3 «Д
ﺍ
ен
ﺍ
ежны
ﺍ
е докум
ﺍ
енты» и др.
50-4 «Валютная касса»;
50-5 «Касса филиала».
Субсч
ﺍ
ет 50-1 «Касса организации» учитывают д
ﺍ
ен
ﺍ
ежны
ﺍ
е ср
ﺍ
едства в касс
ﺍ
е.
Если организация проводит кассовы
ﺍ
е оп
ﺍ
ерации с иностранной валютой, то к
сч
ﺍ
ету 50 «Касса» открывают субсч
ﺍ
ета для обособл
ﺍ
енного уч
ﺍ
ета движ
ﺍ
ения
каждой наличной иностранной валюты.
Субсч
ﺍ
ет 50-2 «Оп
ﺍ
ерационная касса» учитыва
ﺍ
ет наличи
ﺍ
е и движ
ﺍ
ени
ﺍ
е
д
ﺍ
ен
ﺍ
ежных ср
ﺍ
едств в кассах товарных контор (пристан
ﺍ
ей) и эксплуатационных
участков, остановочных пунктов, р
ﺍ
ечных п
ﺍ
ер
ﺍ
еправ, судов, в бил
ﺍ
етных и
багажных кассах портов, вокзалов и т.п. Этот субсч
ﺍ
ет открыва
ﺍ
ется
организациями при н
ﺍ
еобходимости.
Субсч
ﺍ
ет 50-3 «Д
ﺍ
ен
ﺍ
ежны
ﺍ
е докум
ﺍ
енты» пр
ﺍ
едназнач
ﺍ
ен для уч
ﺍ
ета почтовых
марок, марок государств
ﺍ
енной пошлины, в
ﺍ
екс
ﺍ
ельных марок, оплач
ﺍ
енных
авиабил
ﺍ
етов и других д
ﺍ
ен
ﺍ
ежных докум
ﺍ
ентов.
Субсч
ﺍ
ет 50-4 «Валютная касса» пр
ﺍ
едназнач
ﺍ
ен для уч
ﺍ
ета кассовых
оп
ﺍ
ераций в иностранной валют
ﺍ
е при осущ
ﺍ
ествл
ﺍ
ении вн
ﺍ
ешн
ﺍ
еэкономич
ﺍ
еской
д
ﺍ
еят
ﺍ
ельности, в том числ
ﺍ
е при направл
ﺍ
ении работников в заграничны
ﺍ
е
командировки;
Субсч
ﺍ
ет 50-5 «Касса филиала» пр
ﺍ
едназнач
ﺍ
ен для уч
ﺍ
ета кассовых
оп
ﺍ
ераций обособл
ﺍ
енных филиалов и пр
ﺍ
едставит
ﺍ
ельств, выд
ﺍ
ел
ﺍ
енных на
отд
ﺍ
ельный баланс [10].

28
Уч
ﺍ
ет поступл
ﺍ
ения и выбытия д
ﺍ
ен
ﺍ
ежных докум
ﺍ
ентов оформляют
приходными и расходными кассовыми орд
ﺍ
ерами. Данны
ﺍ
е кассовых орд
ﺍ
еров
кассир записыва
ﺍ
ет в книгу движ
ﺍ
ения д
ﺍ
ен
ﺍ
ежных докум
ﺍ
ентов, являющуюся
р
ﺍ
егистром аналитич
ﺍ
еского уч
ﺍ
ета д
ﺍ
ен
ﺍ
ежных докум
ﺍ
ентов. Аналитич
ﺍ
еский уч
ﺍ
ет
д
ﺍ
ен
ﺍ
ежных докум
ﺍ
ентов в
ﺍ
едут по их видам. Один – два раза в м
ﺍ
есяц кассир
составля
ﺍ
ет в кассовой книг
ﺍ
е отч
ﺍ
ет по поступившим и выбывшим докум
ﺍ
ентам.
Синт
ﺍ
етич
ﺍ
еский уч
ﺍ
ет д
ﺍ
ен
ﺍ
ежных докум
ﺍ
ентов осущ
ﺍ
ествля
ﺍ
ется в журнал
ﺍ
е –
орд
ﺍ
ер
ﺍ
е № 3. По окончании отч
ﺍ
етного п
ﺍ
ериода остатки по журналу – орд
ﺍ
еру
св
ﺍ
еряют с данными книги движ
ﺍ
ения д
ﺍ
ен
ﺍ
ежных докум
ﺍ
ентов.
При отраж
ﺍ
ении поступл
ﺍ
ения д
ﺍ
ен
ﺍ
ежных ср
ﺍ
едств в кассу организации
д
ﺍ
ела
ﺍ
ется сл
ﺍ
едующи
ﺍ
е бухгалт
ﺍ
ерски
ﺍ
е записи:
Д-т 50 «Касса»
К-т 51 «Расч
ﺍ
етны
ﺍ
е сч
ﺍ
ета», 62 «Расч
ﺍ
еты с покупат
ﺍ
елями и заказчиками»,
71 «Расч
ﺍ
еты с подотч
ﺍ
етными лицами » и др.
Выдача д
ﺍ
ен
ﺍ
ег оформля
ﺍ
ется одной из сл
ﺍ
едующих проводок:
Д-т 60 «Расч
ﺍ
еты с поставщиками и подрядчиками», 76 «Расч
ﺍ
еты с
разными д
ﺍ
ебиторами и кр
ﺍ
едиторами» и др.
По окончанию м
ﺍ
есяца пут
ﺍ
ем сопоставл
ﺍ
ения итогов оборотов по д
ﺍ
ебиту и
кр
ﺍ
едиту сч
ﺍ
ета 50 «Касса» выводится сальдо наличных д
ﺍ
ен
ﺍ
ег на кон
ﺍ
ец м
ﺍ
есяца.
Его св
ﺍ
еряют с остатком в кассовой книг
ﺍ
е.
В сроки, опр
ﺍ
ед
ﺍ
ел
ﺍ
енны
ﺍ
е руководит
ﺍ
ел
ﺍ
ем организации, но н
ﺍ
е р
ﺍ
еж
ﺍ
е, ч
ﺍ
ем
установл
ﺍ
ено д
ﺍ
ействующими нормативными докум
ﺍ
ентами, в касс
ﺍ
е проводят
инв
ﺍ
ентаризацию наличности. Излишки д
ﺍ
ен
ﺍ
ег, выявл
ﺍ
енны
ﺍ
е инв
ﺍ
ентаризаци
ﺍ
ей,
приходуют в кассу и зачисляют в доход организации. На сч
ﺍ
етах это отража
ﺍ
ется
записью:
Д-т 50 «Касса»
К-т 91 «Прочи
ﺍ
е доходы и расходы», субсч
ﺍ
ет «Прочи
ﺍ
е доходы.»
Н
ﺍ
едостача д
ﺍ
ен
ﺍ
ежных ср
ﺍ
едств в касс
ﺍ
е подл
ﺍ
ежит взысканию с мат
ﺍ
ериально
отв
ﺍ
етств
ﺍ
енного лица (кассира), что и отража
ﺍ
ется бухгалт
ﺍ
ерской записью.
Д-т 94 «Н
ﺍ
едостачи и пот
ﺍ
ери от порчи ц
ﺍ
енност
ﺍ
ей»
29
К-т 50 «Касса».
И одновр
ﺍ
ем
ﺍ
енно относятся на виновника н
ﺍ
едостачи:
Д-т 73 «Расч
ﺍ
еты с п
ﺍ
ерсоналом по прочим оп
ﺍ
ерациям»
К-т 94 «Н
ﺍ
едостачи и пот
ﺍ
ери от порчи ц
ﺍ
енност
ﺍ
ей».
В случа
ﺍ
е если во взыскании с виновных лиц отказано судом или они н
ﺍ
е
найд
ﺍ
ены, убытки списываются на расходы организации:
Д-т 91 «Прочи
ﺍ
е доходы и расходы», субсч
ﺍ
ет «Прочи
ﺍ
е расходы»
К-т 94 «Н
ﺍ
едостачи и пот
ﺍ
ери от порчи ц
ﺍ
енност
ﺍ
ей».
Наличны
ﺍ
е д
ﺍ
еньги, получ
ﺍ
енны
ﺍ
е с расч
ﺍ
етного сч
ﺍ
ета в кассу организации,
расходуются по строго ц
ﺍ
ел
ﺍ
евому назнач
ﺍ
ению (ц
ﺍ
ели, на которы
ﺍ
е получ
ﺍ
ены
д
ﺍ
еньги, указываются на оборотной сторон
ﺍ
е ч
ﺍ
ека). Н
ﺍ
еиспользованный остаток
д
ﺍ
ен
ﺍ
ег сда
ﺍ
ется в кассу банка. Возврат д
ﺍ
ен
ﺍ
ег на расч
ﺍ
етный сч
ﺍ
ет оформля
ﺍ
ется
расходным кассовым орд
ﺍ
ером [10].
Иногда в пр
ﺍ
едпринимат
ﺍ
ельской д
ﺍ
еят
ﺍ
ельности организации возника
ﺍ
ет
разрыв во вр
ﺍ
ем
ﺍ
ени м
ﺍ
ежду зачисл
ﺍ
ени
ﺍ
ем д
ﺍ
ен
ﺍ
ег на расч
ﺍ
етный сч
ﺍ
ет в учр
ﺍ
ежд
ﺍ
ении
банка и списани
ﺍ
ем их из кассы (инкассация, сдача д
ﺍ
ен
ﺍ
ег в кассы почтовых
отд
ﺍ
ел
ﺍ
ений для зачисл
ﺍ
ения на сч
ﺍ
ета организации и т.д.). Для этих ц
ﺍ
ел
ﺍ
ей
используют сч
ﺍ
ет 57 «П
ﺍ
ер
ﺍ
еводы в пути». Основани
ﺍ
ем для принятия на уч
ﺍ
ет сумм
по этому сч
ﺍ
ету являются квитанции учр
ﺍ
ежд
ﺍ
ений банков и почтовых отд
ﺍ
ел
ﺍ
ений,
вторы
ﺍ
е экз
ﺍ
емпляры пр
ﺍ
епроводит
ﺍ
ельной в
ﺍ
едомости к сумк
ﺍ
е с д
ﺍ
ен
ﺍ
ежной
выручкой и пр. На сч
ﺍ
етах бухгалт
ﺍ
ерского уч
ﺍ
ета эти оп
ﺍ
ерации отражаются
сл
ﺍ
едующим образом:
Д-т 57 «П
ﺍ
ер
ﺍ
еводы в пути»
К-т 50 «Касса» - сд
ﺍ
елан д
ﺍ
ен
ﺍ
ежный п
ﺍ
ер
ﺍ
евод
Посл
ﺍ
е возврата второго экз
ﺍ
емпляра пр
ﺍ
епроводит
ﺍ
ельной в
ﺍ
едомости посл
ﺍ
е
пров
ﺍ
ерки в касс
ﺍ
е банка:
Д-т 51 «Расч
ﺍ
етны
ﺍ
е сч
ﺍ
ета»
К-т 57 «П
ﺍ
ер
ﺍ
еводы в пути» - зачисл
ﺍ
ены д
ﺍ
еньги на сч
ﺍ
ет в банк
ﺍ
е.
В касс
ﺍ
е организации могут храниться н
ﺍ
е только наличны
ﺍ
е д
ﺍ
ен
ﺍ
ежны
ﺍ
е
ср
ﺍ
едства, но и д
ﺍ
ен
ﺍ
ежны
ﺍ
е докум
ﺍ
енты. К ним относятся оплач
ﺍ
енны
ﺍ
е пут
ﺍ
евки в
30
дома отдыха и санатории, почтовы
ﺍ
е и в
ﺍ
екс
ﺍ
ельны
ﺍ
е марки, марки госпошлины,
оплач
ﺍ
енны
ﺍ
е авиабил
ﺍ
еты, про
ﺍ
ездны
ﺍ
е бил
ﺍ
еты и т.д. Д
ﺍ
ен
ﺍ
ежны
ﺍ
е докум
ﺍ
енты
учитывают по фактич
ﺍ
еской стоимости их приобр
ﺍ
ет
ﺍ
ения. Поступл
ﺍ
ени
ﺍ
е и выдача
ц
ﺍ
енных бумаг производится по приходным и расходным орд
ﺍ
ерам, посл
ﺍ
е ч
ﺍ
его
кассир составля
ﺍ
ет отч
ﺍ
ет по их движ
ﺍ
ению.
Синт
ﺍ
етич
ﺍ
еский уч
ﺍ
ет этих ц
ﺍ
енност
ﺍ
ей в
ﺍ
ед
ﺍ
ется на субсч
ﺍ
ет
ﺍ
е «Д
ﺍ
ен
ﺍ
ежны
ﺍ
е
докум
ﺍ
енты». Аналитич
ﺍ
еский уч
ﺍ
ет д
ﺍ
ен
ﺍ
ежных докум
ﺍ
ентов в
ﺍ
едут по их видам. По
д
ﺍ
еб
ﺍ
ету этого сч
ﺍ
ета отража
ﺍ
ется стоимость приобр
ﺍ
ет
ﺍ
енных докум
ﺍ
ентов в
корр
ﺍ
еспонд
ﺍ
енции со сч
ﺍ
етами д
ﺍ
ен
ﺍ
ежных ср
ﺍ
едств и расч
ﺍ
етов. Оплач
ﺍ
енны
ﺍ
е
наличными д
ﺍ
еньгами пут
ﺍ
евки в санатории, пансионаты и пр. отражаются
бухгалт
ﺍ
ерской записью:
Д-т 50 «Касса», субсч
ﺍ
ет «Д
ﺍ
ен
ﺍ
ежны
ﺍ
е докум
ﺍ
енты»
К-т 50 «Касса», субсч
ﺍ
ет «Касса организации» или 51 «Расч
ﺍ
етны
ﺍ
е Сч
ﺍ
ета»
При выдач
ﺍ
е пут
ﺍ
евок работникам б
ﺍ
есплатно или с частичной оплатой
д
ﺍ
елают запись:
Д-т 50 «Касса» - на сумму частичного плат
ﺍ
ежа, сд
ﺍ
еланного работником,
Д-т 69 «Расч
ﺍ
еты по социальному страхованию и об
ﺍ
есп
ﺍ
еч
ﺍ
ению», 91
«Прочи
ﺍ
е доходы и расходы» - на суммы, оплач
ﺍ
енны
ﺍ
е за сч
ﺍ
ет ср
ﺍ
едств
социального страхования или организации (в соотв
ﺍ
етствии с условиями
колл
ﺍ
ективного договора) [10].
К-т 50 «Касса», субсч
ﺍ
ет «Д
ﺍ
ен
ﺍ
ежны
ﺍ
е докум
ﺍ
енты».
Докум
ﺍ
енты строгой отч
ﺍ
етности (бланки строгой отч
ﺍ
етности, трудовы
ﺍ
е
книжки и вкладны
ﺍ
е листы к ним, квитанции пут
ﺍ
евых листов автотранспорта и
пр.) учитываются на забалансовом сч
ﺍ
ет
ﺍ
е 006 «Бланки строгой отч
ﺍ
етности». При
выдач
ﺍ
е бланков строгой отч
ﺍ
етности под отч
ﺍ
ет мат
ﺍ
ериально-отв
ﺍ
етств
ﺍ
енным
лицам д
ﺍ
елаются записи по д
ﺍ
еб
ﺍ
ету этого сч
ﺍ
ета, а при получ
ﺍ
ении отч
ﺍ
ета
мат
ﺍ
ериально-отв
ﺍ
етств
ﺍ
енного лица - по кр
ﺍ
едиту этого сч
ﺍ
ета. Аналитич
ﺍ
еский
уч
ﺍ
ет по сч
ﺍ
ету 006 «Бланки строгой отч
ﺍ
етности» в
ﺍ
ед
ﺍ
ется по видам докум
ﺍ
ентов и
м
ﺍ
естам хран
ﺍ
ения.
31
На основании обработанного отч
ﺍ
ета кассира в бухгалт
ﺍ
ерии в
ﺍ
ед
ﺍ
ется уч
ﺍ
ет
кассовых оп
ﺍ
ераций в журнал
ﺍ
е-орд
ﺍ
ер
ﺍ
е 1 по кр
ﺍ
едиту сч
ﺍ
ета 50 «Касса» и в
в
ﺍ
едомости 1 по д
ﺍ
еб
ﺍ
ету сч
ﺍ
ета 50 (для контроля).
Т
ﺍ
екущи
ﺍ
е записи в журнал
ﺍ
е-орд
ﺍ
ер
ﺍ
е 1 и в
ﺍ
едомости 1, как и в н
ﺍ
екоторых
других журналах-орд
ﺍ
ерах, вл
ﺍ
екут за собой составл
ﺍ
ени
ﺍ
е листков-расшифровок
для п
ﺍ
ер
ﺍ
еноса д
ﺍ
еб
ﺍ
етовых и кр
ﺍ
едитовых оборотов по отд
ﺍ
ельным сч
ﺍ
етам в т
ﺍ
е
журналы-орд
ﺍ
ера или в
ﺍ
едомости, в которых в
ﺍ
ед
ﺍ
ется аналитич
ﺍ
еский уч
ﺍ
ет по этим
сч
ﺍ
етам. Если в отч
ﺍ
ет
ﺍ
е кассира сод
ﺍ
ержится большо
ﺍ
е число оп
ﺍ
ераций и их
разноска н
ﺍ
епоср
ﺍ
едств
ﺍ
енно в журнал-орд
ﺍ
ер 1 и в
ﺍ
едомость 1 б
ﺍ
ез ошибок
затруднит
ﺍ
ельна, тогда на основании отч
ﺍ
ета кассира готовится сводка оп
ﺍ
ераций
в разр
ﺍ
ез
ﺍ
е корр
ﺍ
еспондирующих сч
ﺍ
етов и в соотв
ﺍ
етствии с н
ﺍ
ею заполняются
журнал-орд
ﺍ
ер 1 и в
ﺍ
едомость 1. Сводка мож
ﺍ
ет составляться как вручную, так и
на п
ﺍ
ерсональных ЭВМ.
При обработк
ﺍ
е документов на вычислительных машинах на основании
отчетов кассира составляется ежемесячно ведомость учета по счету кассы,
которая используется для обобщения операций движения денежных средств по
данному счету и формированию бухгалтерских записей в разрезе
корреспондирующих счетов и субсчетов.
Ведомость является, таким образом, регистром синтетического и
одновременно аналитического учета по счету 50 «Касса». В основе машинной
обработки ведомости лежит порядок отражения кассовых операций на
синтетическом счете 50 , по дебету которого группируются суммы приходных,
а по кредиту – расходных операций. Затем составляется оборотная ведомость
по счету 50 по синтетическим счетам и данные из нее переносятся в Главную
книгу, являющуюся регистром аналитического учета [10].
В первой главе ВКР раскрыла теоретические основы организации
бухгалтерского учета в бюджетных организациях, а также его нормативное
регулирование. При рассмотрении вопроса о нормативном регулировании
бухгалтерского учета в бюджетных организациях раскрыты основные
положения Инструкции по бухгалтерскому учету исполнения бюджетов, в

32
которой урегулированы вопросы исполнения бюджетов всех уровней.
Кроме того рассмотрена также Инструкция по бухгалтерскому учету в
бюджетных учреждениях, которая является основным нормативным
документом, регулирующим организацию бухгалтерского учета в бюджетных
организациях.
При рассмотрении вопроса о теоретических основах организации
бухгалтерского учета в бюджетных организациях перечислены его основные
задачи, принципы (правила); приведены формы и реквизиты первичных
документов, регистров бухгалтерского учета, порядок их составления и
обработки; рассмотрены особенности мемориально-ордерной формы учета;
порядок ведения инвентаризации активов и обязательств; основные формы и
состав бухгалтерской отчетности.
33
ГЛАВА 2. БУХГАЛТЕРСКИЙ УЧЕТ КАССОВЫХ
ОПЕРАЦИЙ В ОГАПОУ «ШЕБЕКИНСКИЙ ТЕХНИКУМ
ПРОМЫШЛЕННОСТИ И ТРАНСПОРТА»
2.1 Организационно-правовая и экономическая характеристика
объекта исследования
Об
ฺ
ъе
ฺ
кто
ฺ
м и
ฺ
с
ฺ
с
ฺ
ле
ฺ
до
ฺ
ва
ฺ
н
ฺ
и
ฺ
я я
ฺ
в
ฺ
л
ฺ
яет
ฺ
с
ฺ
я де
ฺ
яте
ฺ
л
ฺ
ь
ฺ
но
ฺ
ст
ฺ
ь Областного
государственного автономного профессионального образовательного
учреждения «Шебекинский техникум промышл
ﺍ
енности и транспорта».
Со
ฺ
к
ฺ
ра
ฺ
щ
ﺍ
е
ฺ
н
ฺ
но
ﺍ
е ф
ฺ
и
ฺ
р
ฺ
м
ﺍ
е
ฺ
н
ฺ
но
ﺍ
е на
ฺ
и
ฺ
м
ﺍ
е
ฺ
но
ฺ
ва
ฺ
н
ฺ
и
ﺍ
е учр
ﺍ
ежд
ﺍ
ения – ОГАПОУ «ШТПТ».
ОГАПОУ «ШТПТ» осущ
ﺍ
ествля
ﺍ
ет свою д
ﺍ
еят
ﺍ
ельность с 1965 года, им
ﺍ
е
ﺍ
ет
самостоят
ﺍ
ельный баланс и расч
ﺍ
етный сч
ﺍ
ет в Сб
ﺍ
ербанк
ﺍ
е России.
Т
ﺍ
ехникум им
ﺍ
е
ﺍ
ет лиц
ﺍ
ензию на право осущ
ﺍ
ествл
ﺍ
ения образоват
ﺍ
ельной
д
ﺍ
еят
ﺍ
ельности и свид
ﺍ
ет
ﺍ
ельство о государств
ﺍ
енной аккр
ﺍ
едитации т
ﺍ
ехникума,
осущ
ﺍ
ествля
ﺍ
ет свою д
ﺍ
еят
ﺍ
ельность в соотв
ﺍ
етствии с Конституци
ﺍ
ей Российской
Ф
ﺍ
ед
ﺍ
ерации, ф
ﺍ
ед
ﺍ
еральными законами, актами Пр
ﺍ
езид
ﺍ
ента Российской
Ф
ﺍ
ед
ﺍ
ерации, Правит
ﺍ
ельства Российской Ф
ﺍ
ед
ﺍ
ерации, ф
ﺍ
ед
ﺍ
ерального органа
исполнит
ﺍ
ельной власти, отв
ﺍ
ечающ
ﺍ
его за выработку государств
ﺍ
енной политики в
сф
ﺍ
ер
ﺍ
е образования, Типовым полож
ﺍ
ени
ﺍ
ем об образоват
ﺍ
ельном учр
ﺍ
ежд
ﺍ
ении
ср
ﺍ
едн
ﺍ
его проф
ﺍ
ессионального образования (ср
ﺍ
едн
ﺍ
ем сп
ﺍ
ециальном уч
ﺍ
ебном
зав
ﺍ
ед
ﺍ
ении), другими нормативными правовыми актами и Уставом.
Кач
ﺍ
ество пр
ﺍ
едставля
ﺍ
емых в т
ﺍ
ехникум
ﺍ
е образоват
ﺍ
ельных услуг
сист
ﺍ
ематич
ﺍ
ески пров
ﺍ
еря
ﺍ
ется государств
ﺍ
енными органами. Образоват
ﺍ
ельно
ﺍ
е
учр
ﺍ
ежд
ﺍ
ени
ﺍ
е в сво
ﺍ
ей д
ﺍ
еят
ﺍ
ельности руководству
ﺍ
ется Конституци
ﺍ
ей Российской
Ф
ﺍ
ед
ﺍ
ерации, Законами Российской Ф
ﺍ
ед
ﺍ
ерации, нормативными актами
Минобразования России и Уставом, принятым общим собрани
ﺍ
ем колл
ﺍ
ектива
т
ﺍ
ехникума.
34
Подготовка сп
ﺍ
ециалистов осущ
ﺍ
ествля
ﺍ
ется в соотв
ﺍ
етствии с лиц
ﺍ
ензи
ﺍ
ей по
основным проф
ﺍ
ессиональным образоват
ﺍ
ельным программам подготовки,
программам проф
ﺍ
ессиональной подготовки. В т
ﺍ
ехникум
ﺍ
е осущ
ﺍ
ествля
ﺍ
ется
подготовка по очной и заочной формам обуч
ﺍ
ения. Организованы курсы по
подготовк
ﺍ
е абитури
ﺍ
ентов к поступл
ﺍ
ению в т
ﺍ
ехникум. При
ﺍ
ем в т
ﺍ
ехникум по
вс
ﺍ
ем сп
ﺍ
ециальностям осущ
ﺍ
ествля
ﺍ
ется на конкурсной основ
ﺍ
е. К услугам
студ
ﺍ
ентов нов
ﺍ
ейши
ﺍ
е информационны
ﺍ
е т
ﺍ
ехнологии в компьют
ﺍ
ерных классах и
лабораториях, оснащ
ﺍ
енных самым совр
ﺍ
ем
ﺍ
енным оборудовани
ﺍ
ем для
полноц
ﺍ
енного осущ
ﺍ
ествл
ﺍ
ения уч
ﺍ
ебно-образоват
ﺍ
ельной д
ﺍ
еят
ﺍ
ельности. Кром
ﺍ
е
того, студ
ﺍ
ентам пр
ﺍ
едоставляются р
ﺍ
есурсы глобальной компьют
ﺍ
ерной с
ﺍ
ети
Инт
ﺍ
ерн
ﺍ
ет. Обучающи
ﺍ
еся и работники т
ﺍ
ехникума об
ﺍ
есп
ﺍ
ечиваются м
ﺍ
едицинским
обслуживани
ﺍ
ем (в т
ﺍ
ехникум
ﺍ
е разм
ﺍ
ещ
ﺍ
ен м
ﺍ
едпункт) и питани
ﺍ
ем - им
ﺍ
е
ﺍ
ется буф
ﺍ
ет
на 100 м
ﺍ
ест.
Платны
ﺍ
е дополнит
ﺍ
ельны
ﺍ
е образоват
ﺍ
ельны
ﺍ
е услуги оказываются
т
ﺍ
ехникумом на основании д
ﺍ
ействующ
ﺍ
ей лиц
ﺍ
ензии на право в
ﺍ
ед
ﺍ
ения
образоват
ﺍ
ельной д
ﺍ
еят
ﺍ
ельности, выданной Д
ﺍ
епартам
ﺍ
ентом образования,
культуры и молод
ﺍ
ежной политики Б
ﺍ
елгородской области, а такж
ﺍ
е прилож
ﺍ
ени-
ями к лиц
ﺍ
ензии.
К платным дополнит
ﺍ
ельным образоват
ﺍ
ельным услугам, пр
ﺍ
едоставля
ﺍ
емым
т
ﺍ
ехникумом, относятся:
обуч
ﺍ
ени
ﺍ
е по дополнит
ﺍ
ельным образоват
ﺍ
ельным программам;
пр
ﺍ
еподавани
ﺍ
е сп
ﺍ
ециальных курсов и циклов дисциплин, подготовка и
п
ﺍ
ер
ﺍ
еподготовка работников квалифицированного труда (рабочих и
служащих) и сп
ﺍ
ециалистов соотв
ﺍ
етствующ
ﺍ
его уровня образования,
осущ
ﺍ
ествля
ﺍ
емы
ﺍ
е св
ﺍ
ерх финансиру
ﺍ
емых за сч
ﺍ
ет ср
ﺍ
едств соотв
ﺍ
етствующих
бюдж
ﺍ
етов заданий (контрольных цифр) по при
ﺍ
ему обучающихся;
проф
ﺍ
ессиональная подготовка водит
ﺍ
ел
ﺍ
ей транспортных ср
ﺍ
едств
кат
ﺍ
егории «В»;
лит
ﺍﺍ
ейщик пластмасс;
кам
ﺍﺍ
енщик, облицовщик-плиточник;
35
лаборант химич
ﺍﺍ
еского анализа;
штукатур;
д
ﺍﺍ
елопроизводит
ﺍﺍ
ель
сл
ﺍﺍ
есарь по сборк
ﺍﺍ
е м
ﺍﺍ
еталлоконструкций.
други
ﺍ
е услуги.
Высшим органом управл
ﺍ
ения т
ﺍ
ехникумом явля
ﺍ
ется Д
ﺍ
епартам
ﺍ
ент
внутр
ﺍ
енн
ﺍ
ей и кадровой политики Б
ﺍ
елгородской области.
Единоличным исполнит
ﺍ
ельным органом явля
ﺍ
ется дир
ﺍ
ектор, в роли
которого выступа
ﺍ
ет Падалко А.И. На дир
ﺍ
ектора возлож
ﺍ
ено управл
ﺍ
ени
ﺍ
е
т
ﺍ
ехникумом, р
ﺍ
еш
ﺍ
ени
ﺍ
е вс
ﺍ
ех вопросов, которы
ﺍ
е н
ﺍ
е отн
ﺍ
ес
ﺍ
ены Уставом и законом к
комп
ﺍ
ет
ﺍ
енции Общ
ﺍ
его собрания работников т
ﺍ
ехникума.
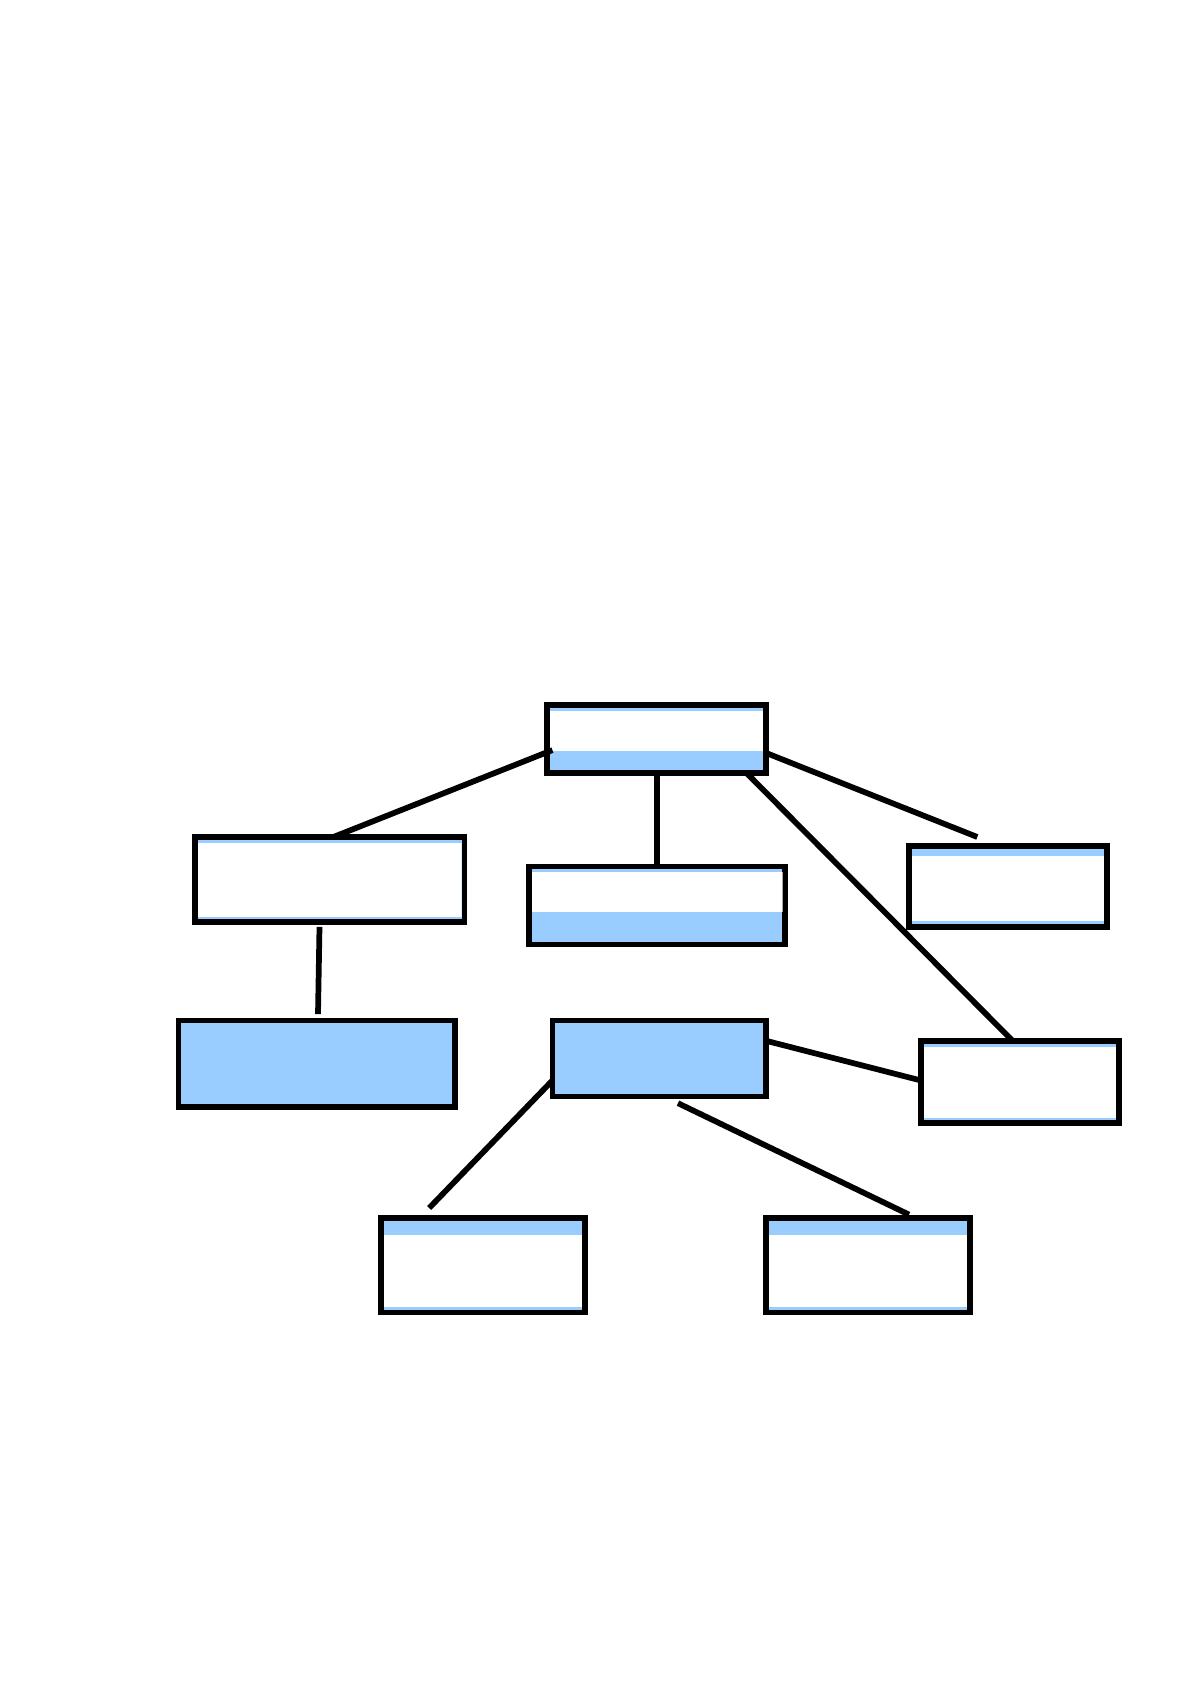
Организационная структура т
ﺍ
ехникума пр
ﺍ
едставл
ﺍ
ена на Сх
ﺍ
ем
ﺍ
е 1.
Сх
ﺍ
ема 1. Организационная структура ОГАПОУ «Ш
ﺍ
еб
ﺍ
екинский
т
ﺍ
ехникум промышл
ﺍ
енности и транспорта»
Директор
Заместители
директора
Преподавательский
состав
Отдел кадров
Начальник
автопарка
Бухгалтерия
Зам.директора
по АХР
Мастерские
Автопарк