36
Имущ
ﺍ
ество, отраж
ﺍ
енно
ﺍ
е в баланс
ﺍ
е, закр
ﺍ
епл
ﺍ
ено за ОГАПОУ «ШТПТ» на
прав
ﺍ
е оп
ﺍ
еративного управл
ﺍ
ения. Имущ
ﺍ
ество т
ﺍ
ехникума явля
ﺍ
ется
муниципальной собств
ﺍ
енностью. Источником формирования имущ
ﺍ
ества
учр
ﺍ
ежд
ﺍ
ения, в т.ч. финансовых ср
ﺍ
едств, являются:
имущ
ﺍ
ество, закр
ﺍ
епл
ﺍ
енно
ﺍ
е собств
ﺍ
енником или уполномоч
ﺍ
енным им
органом в установл
ﺍ
енном порядк
ﺍ
е;
имущ
ﺍ
ество, приобр
ﺍ
ет
ﺍ
енно
ﺍ
е за сч
ﺍ
ет бюдж
ﺍ
етных ср
ﺍ
едств, выд
ﺍ
еля
ﺍ
емых
учр
ﺍ
ежд
ﺍ
ению по см
ﺍ
ет
ﺍ
е;
бюдж
ﺍ
етны
ﺍ
е ассигнования и други
ﺍ
е поступл
ﺍ
ения от Минобразования РФ;
вн
ﺍ
ебюдж
ﺍ
етны
ﺍ
е ср
ﺍ
едства;
доход получа
ﺍ
емый от платных видов разр
ﺍ
еш
ﺍ
енной пр
ﺍ
едпринимат
ﺍ
ельской
д
ﺍ
еят
ﺍ
ельности;
амортизационны
ﺍ
е отчисл
ﺍ
ения;
кр
ﺍ
едиты банков и других кр
ﺍ
едиторов;
б
ﺍ
езвозм
ﺍ
ездны
ﺍ
е и благотворит
ﺍ
ельны
ﺍ
е взносы, пож
ﺍ
ертвования организаций,
учр
ﺍ
ежд
ﺍ
ений и граждан;
ины
ﺍ
е источники в соотв
ﺍ
етствии с законодат
ﺍ
ельством РФ
Доходы, получ
ﺍ
енны
ﺍ
е учр
ﺍ
ежд
ﺍ
ени
ﺍ
ем от разр
ﺍ
еш
ﺍ
енной уставом
пр
ﺍ
едпринимат
ﺍ
ельской д
ﺍ
еят
ﺍ
ельности и приобр
ﺍ
ет
ﺍ
енно
ﺍ
е за сч
ﺍ
ет этих ср
ﺍ
едств
имущ
ﺍ
ество поступа
ﺍ
ет в самостоят
ﺍ
ельно
ﺍ
е распоряж
ﺍ
ени
ﺍ
е ОГАПОУ «ШТПТ».
Бухгалт
ﺍ
ерский и налоговый уч
ﺍ
ет в организации в
ﺍ
ед
ﺍ
ется бухгалт
ﺍ
ери
ﺍ
ей.
Состав бухгалт
ﺍ
ерии пр
ﺍ
едприятия пр
ﺍ
едставл
ﺍ
ен на сх
ﺍ
ем
ﺍ
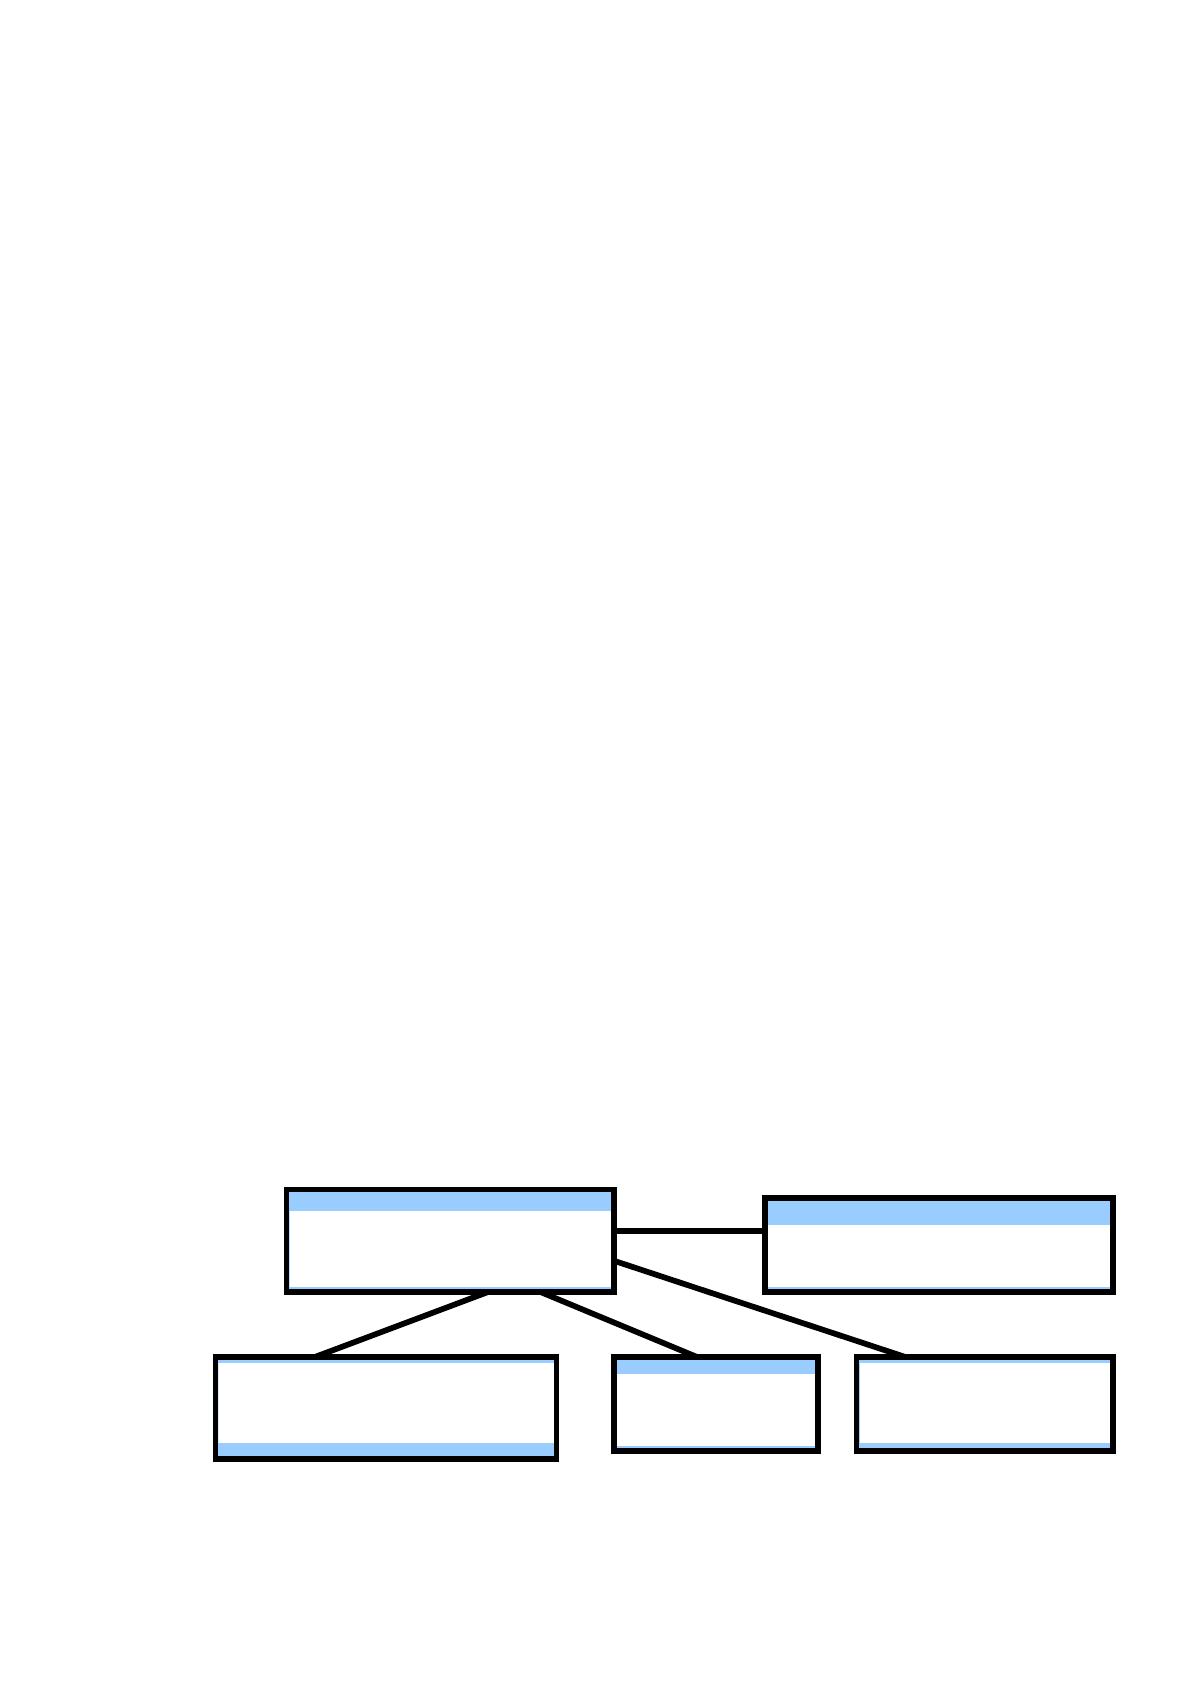
е 2.
Сх
ﺍ
ема 2. Состав бухгалт
ﺍ
ерии ОГАПОУ «ШТПТ»
Главный бухгалтер
Зам.гл.бухгалтера
Бухгалтер по заработной
плате
Экономист
Кассир-
операционист
Автопарк
37
Организация бухгалт
ﺍ
ерского уч
ﺍ
ета ОГАПОУ «ШТПТ»
сист
ﺍ
ематизирована и осущ
ﺍ
ествля
ﺍ
ется с использовани
ﺍ
ем компьют
ﺍ
ерной
т
ﺍ
ехникой и бухгалт
ﺍ
ерской программы «1С: Бухгалт
ﺍ
ерия».
Для анализа состава и структуры имущ
ﺍ
ества и их источников составим
аналитич
ﺍ
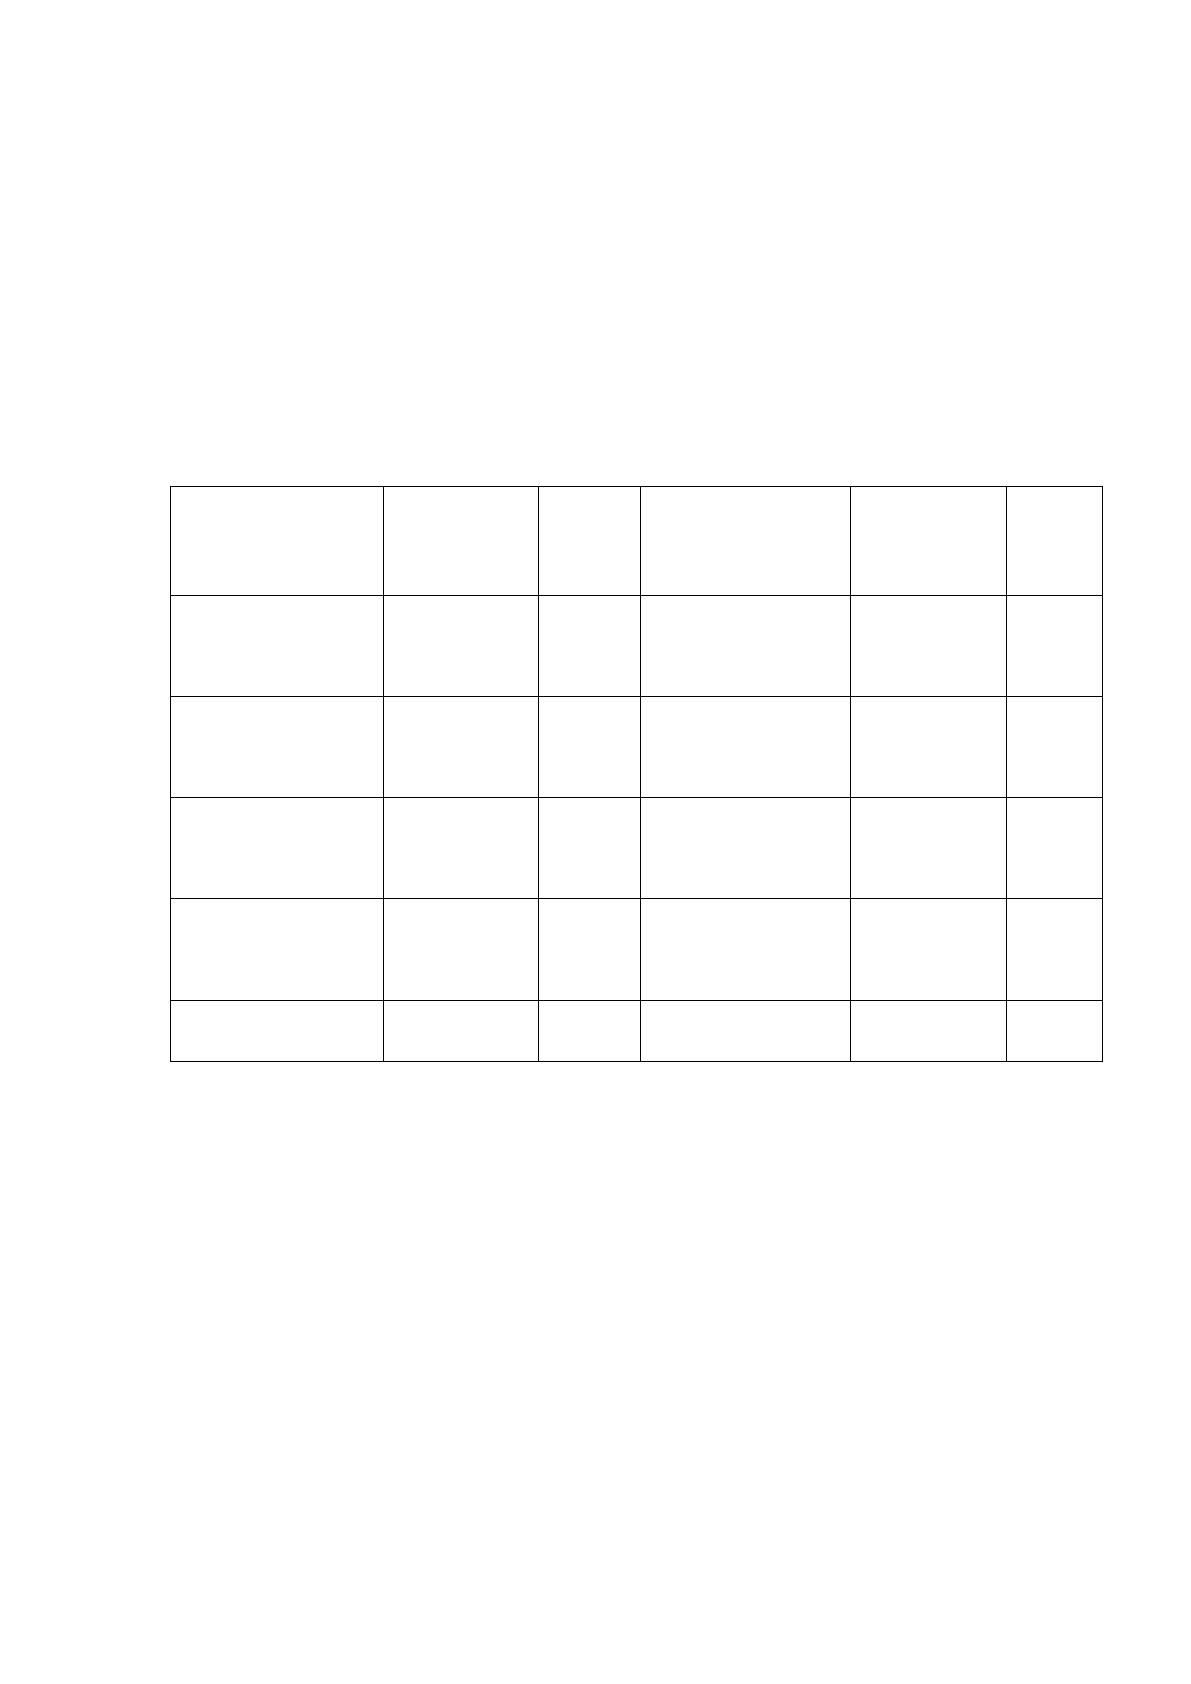
ескую таблицу 1.
Таблица 1
Состав и структура баланса имущ
ﺍ
ества и обязат
ﺍ
ельств ОГАПОУ
«ШТПТ» за 2015 г.
Состав
активов
руб.
% к
итогу
Состав
источников
руб.
% к
итогу
1. Основны
ﺍ
е
ср
ﺍ
едства
779722,16
46,6
1. Расч
ﺍ
еты с
поставщиками
932275,2
55,7
2. Мат
ﺍ
ериальны
ﺍ
е
запасы
676192,4
40,4
2. Расч
ﺍ
еты с
бюдж
ﺍ
етом
6694,9
0,4
3. Д
ﺍ
ебиторы
135816,2
8,1
3. Прочи
ﺍ
е
кр
ﺍ
едиторы
16737,43
0,1
4. Д
ﺍ
ен
ﺍ
ежны
ﺍ
е
ср
ﺍ
едства
82013
4,9
4. Финансовый
р
ﺍ
езультат
718036,23
44,3
Итого
1673743,76
100,0
Итого
1673743,76
100,0
Из прив
ﺍ
ед
ﺍ
енных в таблиц
ﺍ
е данных видно, что в состав
ﺍ
е хозяйств
ﺍ
енных
ср
ﺍ
едств рассматрива
ﺍ
емой организации пр
ﺍ
еобладают основны
ﺍ
е ср
ﺍ
едства и
мат
ﺍ
ериальны
ﺍ
е запасы, которы
ﺍ
е составляют 46,6% и 40,4% соотв
ﺍ
етств
ﺍ
енно вс
ﺍ
его
имущ
ﺍ
ества. Д
ﺍ
ебиторы и д
ﺍ
ен
ﺍ
ежны
ﺍ
е ср
ﺍ
едства составляют 8,1% и 4,9%
соотв
ﺍ
етств
ﺍ
енно. В состав
ﺍ
е пассивов организации пр
ﺍ
еобладают расч
ﺍ
еты с
поставщиками (55,7%) Расч
ﺍ
еты с бюдж
ﺍ
етом и прочи
ﺍ
е кр
ﺍ
едиторы составляют
м
ﺍ
ен
ﺍ
е
ﺍ
е 1%.
Если сравнивать с пр
ﺍ
едыдущим годом, то структура баланса пр
ﺍ
ет
ﺍ
ерп
ﺍ
ела
н
ﺍ
екоторы
ﺍ
е изм
ﺍ
ен
ﺍ
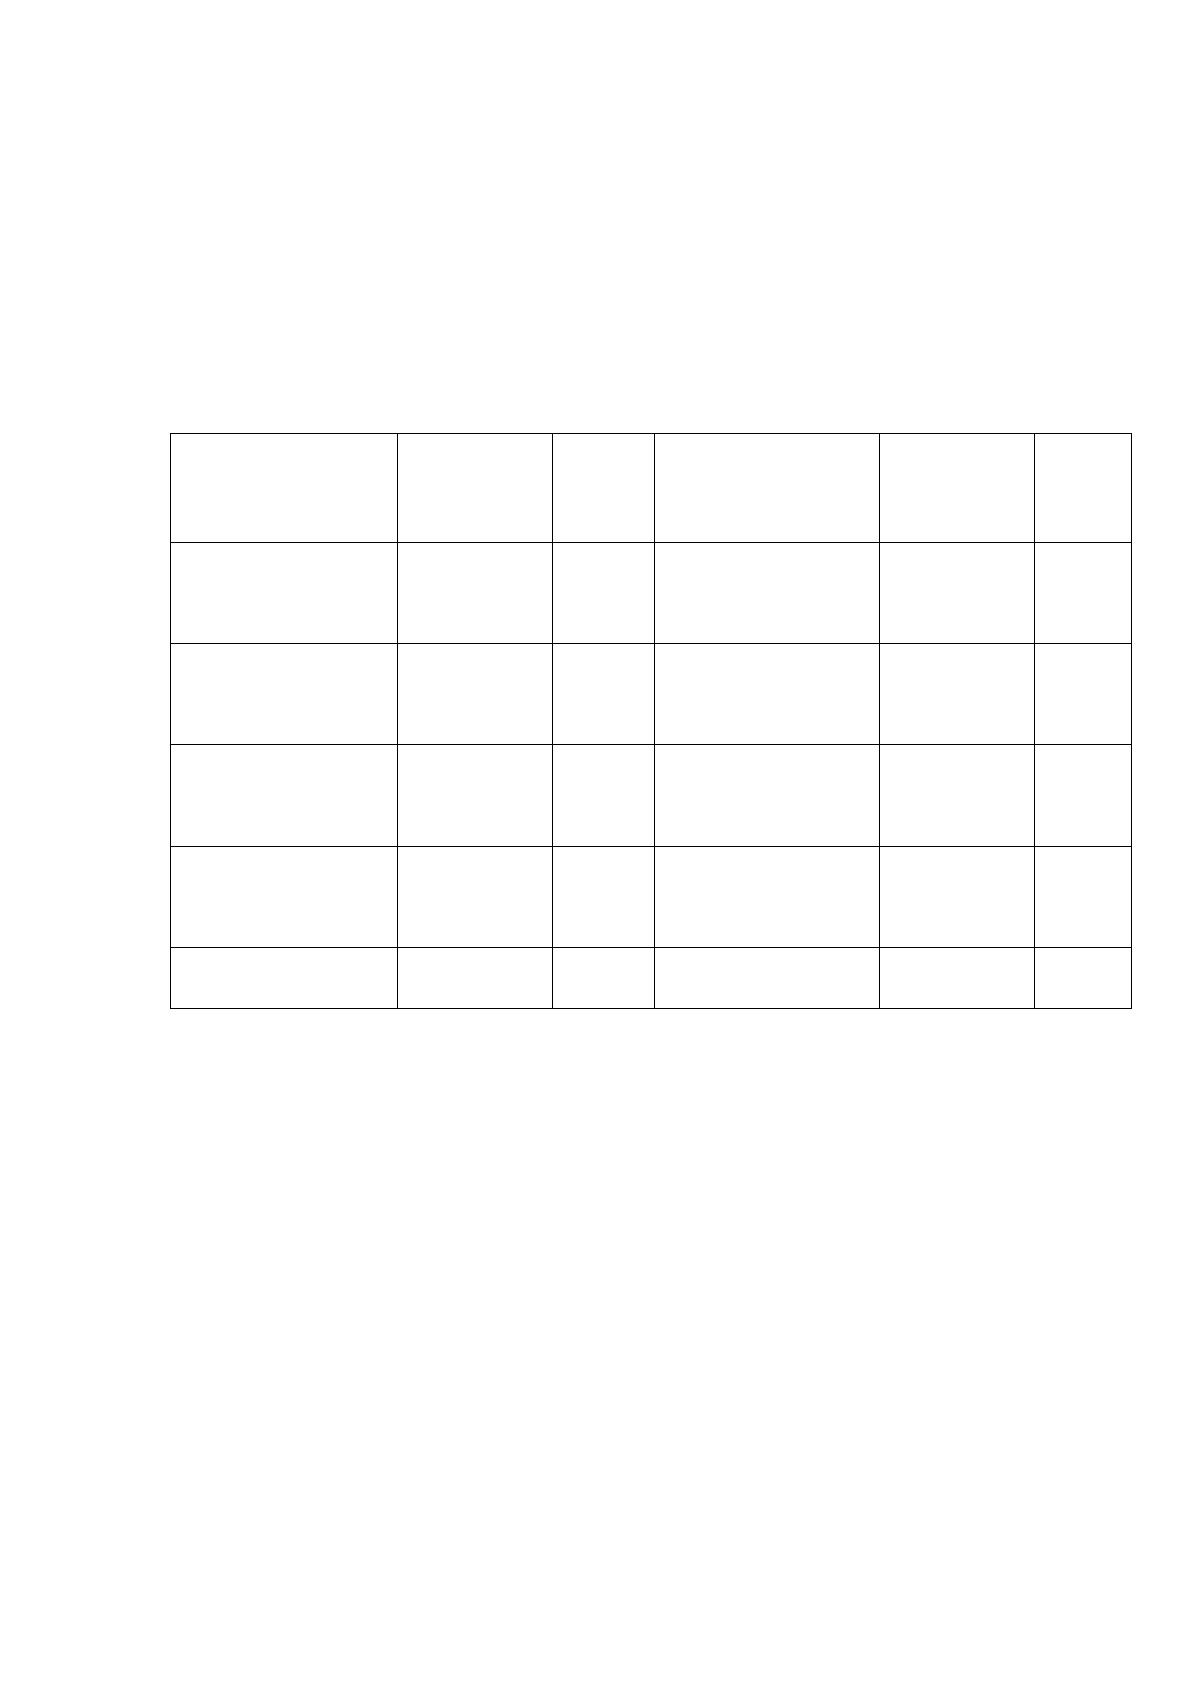
ения (таблица 2). Основны
ﺍ
е ср
ﺍ
едства в состав
ﺍ
е актива баланса

38
в 2014 г. составляли 835544,3 руб. или 44,7%; мат
ﺍ
ериальны
ﺍ
е запасы 714044,6
руб. или 38,2%; Д
ﺍ
ебиторы и д
ﺍ
ен
ﺍ
ежны
ﺍ
е ср
ﺍ
едства составляли 312160,95 руб.
(16,7%) и 7476,9 руб. (0,4%) соотв
ﺍ
етств
ﺍ
енно.
Таблица 2
Состав и структура баланса имущ
ﺍ
ества и ОГАПОУ «ШТПТ» за
2014 г.
Состав
активов
руб.
% к
итогу
Состав
источников
руб.
% к
итогу
1. Основны
ﺍ
е
ср
ﺍ
едства
835544,3
44,7
1. Расч
ﺍ
еты с
поставщиками
1001905,55
53,6
2. Мат
ﺍ
ериальны
ﺍ
е
запасы
714044,6
38,2
2.Расч
ﺍ
еты с
бюдж
ﺍ
етом
1869,2
0,1
2. Д
ﺍ
ебиторы
312160,95
16,7
3. Прочи
ﺍ
е
кр
ﺍ
едиторы
5607,7
0,6
3. Д
ﺍ
ен
ﺍ
ежны
ﺍ
е
ср
ﺍ
едства
7476,9
0,4
4. Финансовый
р
ﺍ
езультат
859844,3
46,0
Итого
1869226,75
100,0
Итого
1869226,75
100,0
Т
ﺍ
ехнич
ﺍ
еско
ﺍ
е состояни
ﺍ
е разных видов (групп) основных ср
ﺍ
едств
оц
ﺍ
енива
ﺍ
ется разными парам
ﺍ
етрами. Однако в условиях отсутствия информации,
характ
ﺍ
еризующ
ﺍ
ей срок использования машин и оборудования и други
ﺍ
е условия
их эксплуатации, т
ﺍ
ехнич
ﺍ
еско
ﺍ
е состояни
ﺍ
е вс
ﺍ
ех основных ср
ﺍ
едств можно оц
ﺍ
енить
с помощью коэффици
ﺍ
ента изнош
ﺍ
енности. Коэффици
ﺍ
ент изнош
ﺍ
енности
исчисля
ﺍ
ется как отнош
ﺍ
ени
ﺍ
е общ
ﺍ
ей суммы износа начисл
ﺍ
енного за в
ﺍ
есь п
ﺍ
ериод
эксплуатации основных ср
ﺍ
едств, к п
ﺍ
ервоначальной стоимости.
В рассматрива
ﺍ
емой организации к концу 2015 года коэффици
ﺍ
ент
изнош
ﺍ
енности составля
ﺍ
ет 0,91. По сравн
ﺍ
ению с 2014 годом он ув
ﺍ
еличился на
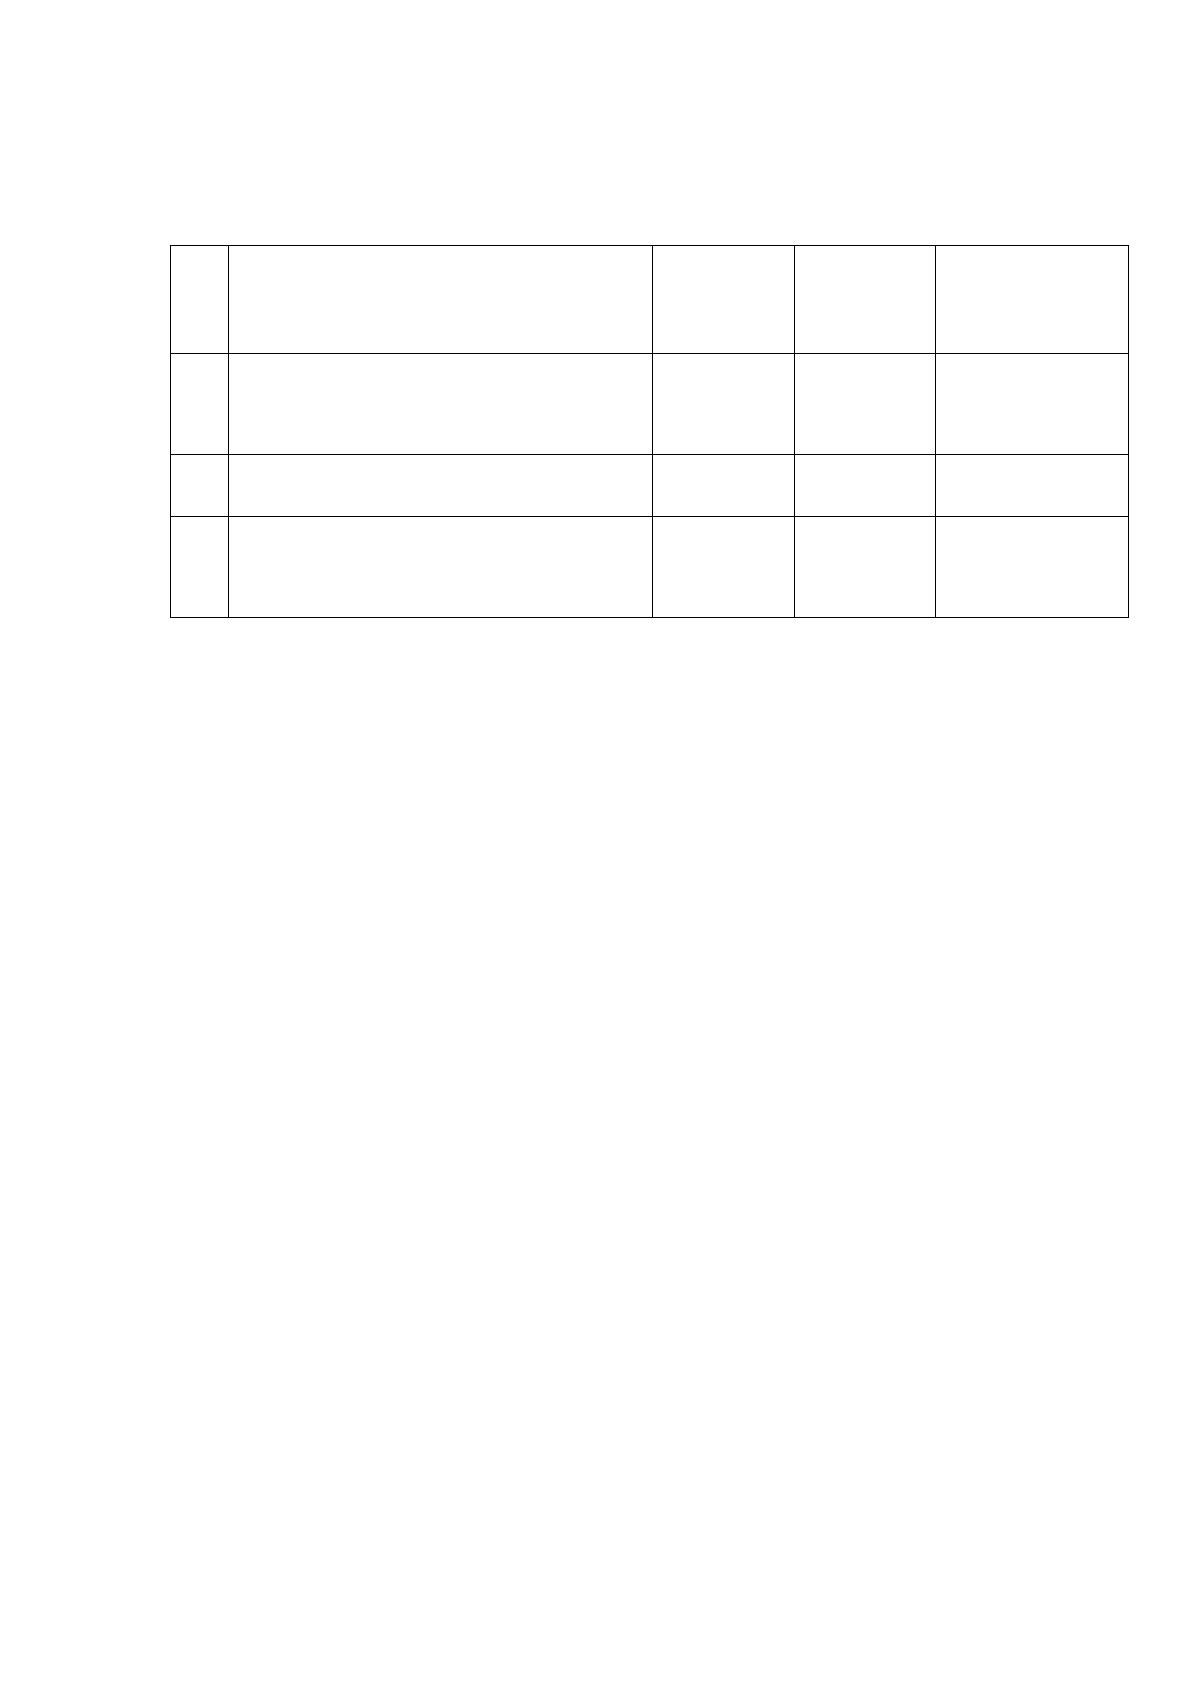
0,01 (таблица 3).
39
Таблица 3
Показат
ﺍ
ели т
ﺍ
ехнич
ﺍ
еского состояния основных ср
ﺍ
едств ОГАПОУ
«ШТПТ»
№
Показат
ﺍ
ели
2014 г.
2015 г.
Отклон
ﺍ
ения
(+,-)
1.
Ср
ﺍ
едн
ﺍ
егодовая п
ﺍ
ервоначальная
стоимость основных ср
ﺍ
едств, руб.
835544,3
779722,16
- 55822,14
2.
Сумма амортизации, руб.
751989,78
709547,16
- 42442,62
3.
Коэффици
ﺍ
ент изнош
ﺍ
енности,
(стр.2/стр.1)
0,90
0,91
0,01
Из таблицы видно, что стоимость основных ср
ﺍ
едств в 2015 г. упала по
сравн
ﺍ
ению с пр
ﺍ
едыдущим годом на 55822,14тыс. руб., в то ж
ﺍ
е вр
ﺍ
емя
ув
ﺍ
еличилась и сумма амортизации на 42442,62 тыс. руб. Коэффици
ﺍ
ент
изнош
ﺍ
енности равный 0,9 показыва
ﺍ
ет что основны
ﺍ
е ср
ﺍ
едства изнош
ﺍ
ены на 90
%, что говорит о катастрофич
ﺍ
еской ситуации с воспроизводством и
т
ﺍ
ехнич
ﺍ
еским состояни
ﺍ
ем основных ср
ﺍ
едств учр
ﺍ
ежд
ﺍ
ения. Вс
ﺍ
е это связано,
видимо н
ﺍ
е с оч
ﺍ
ень хорошим состояни
ﺍ
ем здравоохран
ﺍ
ения в ц
ﺍ
елом в стран
ﺍ
е, что
подтв
ﺍ
ержда
ﺍ
ется и усилиями правит
ﺍ
ельства в исправл
ﺍ
ении ситуации в вид
ﺍ
е
включ
ﺍ
ения развития здравоохран
ﺍ
ения в приорит
ﺍ
етны
ﺍ
е национальны
ﺍ
е про
ﺍ
екты.
Источником формирования финансовых ср
ﺍ
едств пр
ﺍ
едприятия в основном
являются бюдж
ﺍ
етны
ﺍ
е и вн
ﺍ
ебюдж
ﺍ
етны
ﺍ
е ср
ﺍ
едства. В частности источники
финансирования д
ﺍ
ефицита бюдж
ﺍ
ета в 2015 г. составили 45634000 руб. Однако
согласно уставу ОГАПОУ «ШТПТ» мож
ﺍ
ет заниматься и н
ﺍ
екоторыми видами
пр
ﺍ
едпринимат
ﺍ
ельской д
ﺍ
еят
ﺍ
ельности – р
ﺍ
еализаци
ﺍ
ей образоват
ﺍ
ельных услуг,
продукции. Доходы от рыночной д
ﺍ
еят
ﺍ
ельности ОГАПОУ «ШТПТ» составили в
2014 г. 5200000 руб., а в 2015 г. уж
ﺍ
е 4030000 руб., что на -1170000руб. м
ﺍ
еньш
ﺍ
е.
Анализ расходов ОГАПОУ «ШТПТ» пр
ﺍ
едставл
ﺍ
ен в таблиц
ﺍ
е 4.
40
Таблица 4
Анализ состава расходов ОГАПОУ «ШТПТ»за 2014-2015 г.г.,
руб.
№
Статьи расходов
2014 г.
2015г.
Отклонение
(+,-)
1.
Оплата труда и начисления на
оплату труда
35871262,02
32880179,05
-2991082,97
2.
Приобретение услуг
13699303,89
9063739,65
-4635564,24
3.
Расходы по операциям с
активами
5371798,12
4582830,98
-788967,14
4.
Прочие расходы
537149,81
1230264.18
-306885,63
5.
Всего расходов
56479513,84
47757013,86
-8722499,98
Как видно из таблицы, фактических расходов организации в 2015 году
было на 8722,5 тыс. руб. меньше, чем в 2014 году.
Важнейшей и наиболее существенной статьей расходов ОГАПОУ
«ШТПТ», как и других бюджетных учреждений, является оплата труда.
Расходы на оплату труда вместе с отчислениями на социальные нужды
составляют 32880,18 тыс. руб., в том числе заработная плата – 25358,48 тыс.
руб. Следующая наиболее значительная статья расходов - это приобретение
услуг. Эти расходы в текущем году уменьшились по сравнению с 2014 годом на
4635,56 тыс. руб. Расходы по этой статье идут в основном на коммунальные
услуги 6350,1 тыс. руб. и услуги по содержание имущества 1510,75 тыс. руб.,
последнее видимо, обусловлено высокой степенью изношенности основных
средств учреждения.
Расходы по операциям с активами в 2015 г. составили 5371,8 тыс. руб. в т.
ч. амортизация основных средств и нематериальных активов – 1722,1 тыс. руб.;
расходование материальных запасов – 3647,25 тыс. руб.;
41
2.2 Учет кассовых операций в ОГАПОУ «Шебекинский техникум
промышленности и транспорта»
Для при
ﺍ
ема, хран
ﺍ
ения и расходования наличных д
ﺍ
ен
ﺍ
ег ОГАПОУ «ШТПТ»
им
ﺍ
е
ﺍ
ет кассу.
Порядок в
ﺍ
ед
ﺍ
ения кассовых оп
ﺍ
ераций р
ﺍ
еглам
ﺍ
ентиру
ﺍ
ется Полож
ﺍ
ени
ﺍ
ем ЦБ РФ
от 24.04.2008 № 318-П «О порядк
ﺍ
е в
ﺍ
ед
ﺍ
ения кассовых оп
ﺍ
ераций в РФ» (р
ﺍ
ед.
12.10.2011, 01.11.2011).
В соотв
ﺍ
етствии с этим докум
ﺍ
ентом вс
ﺍ
е организации и пр
ﺍ
едприятия
н
ﺍ
езависимо от организационно-правовых форм и сф
ﺍ
еры д
ﺍ
еят
ﺍ
ельности обязаны
хранить свободны
ﺍ
е д
ﺍ
ен
ﺍ
ежны
ﺍ
е ср
ﺍ
едства в учр
ﺍ
ежд
ﺍ
ениях банков.
А для осущ
ﺍ
ествл
ﺍ
ения расч
ﺍ
етов наличными д
ﺍ
еньгами должны им
ﺍ
еть кассу и
в
ﺍ
ести кассовую книгу по установл
ﺍ
енной форм
ﺍ
е.
Разм
ﺍ
ер сумм наличных д
ﺍ
ен
ﺍ
ег в касс
ﺍ
е организации огранич
ﺍ
ен лимитом.
На основании приказа дир
ﺍ
ектора ОГАПОУ «ШТПТ» устанавлива
ﺍ
ется
лимит кассы и прилага
ﺍ
ется к приказу расч
ﺍﺍ
ет на установл
ﺍﺍ
ени
ﺍﺍ
е лимита остатка
кассы и оформл
ﺍﺍ
ени
ﺍﺍ
е разр
ﺍﺍ
еш
ﺍﺍ
ения на расходовани
ﺍﺍ
е наличных д
ﺍﺍ
ен
ﺍﺍ
ег из выручки,
поступающих в его кассу» (Прилож
ﺍﺍ
ени
ﺍﺍ
е 1).
Лимит остатка д
ﺍﺍ
ен
ﺍﺍ
ег в касс
ﺍﺍ
е – пр
ﺍﺍ
ед
ﺍﺍ
ельно
ﺍﺍ
е знач
ﺍﺍ
ени
ﺍﺍ
е колич
ﺍﺍ
ества д
ﺍﺍ
ен
ﺍﺍ
ег в
касс
ﺍﺍ
е, зависит от ср
ﺍﺍ
едн
ﺍﺍ
едн
ﺍﺍ
евного поступл
ﺍﺍ
ения д
ﺍﺍ
ен
ﺍﺍ
ег в кассу.
Св
ﺍﺍ
ерх установл
ﺍﺍ
енных норм наличность в организации хранится только в
дни выплаты заработной платы в т
ﺍﺍ
еч
ﺍﺍ
ени
ﺍﺍ
е тр
ﺍﺍ
ех рабочих дн
ﺍﺍ
ей, включая д
ﺍﺍ
ень
получ
ﺍﺍ
ения д
ﺍﺍ
ен
ﺍﺍ
ег в банк
ﺍﺍ
е.
Всю д
ﺍﺍ
ен
ﺍﺍ
ежную наличность св
ﺍﺍ
ерх лимита ОГАПОУ «ШТПТ» сда
ﺍﺍ
ет в банк.
В большинств
ﺍ
е случа
ﺍ
ев д
ﺍ
еньги в кассу поступают с расч
ﺍ
етного сч
ﺍ
ета в
банк
ﺍ
е ч
ﺍ
ер
ﺍ
ез кассира, который получа
ﺍ
ет их по д
ﺍ
ен
ﺍ
ежным ч
ﺍ
екам. Ч
ﺍ
еки бывают
пр
ﺍ
едъявит
ﺍ
ельски
ﺍ
е (на пр
ﺍ
едъявит
ﺍ
еля) и им
ﺍ
енны
ﺍ
е (с указани
ﺍ
ем фамилии, им
ﺍ
ени и
отч
ﺍ
ества получат
ﺍ
еля д
ﺍ
ен
ﺍ
ег). Они, как правило, сброшюрованы в ч
ﺍ
ековы
ﺍ
е
книжки.
Ч
ﺍ
ековы
ﺍ
е книжки пр
ﺍ
едприятия получают в отд
ﺍ
ел
ﺍ
ении банка по заявл
ﺍ
ению

42
и хранят их в касс
ﺍ
е вм
ﺍ
ест
ﺍ
е с наличными д
ﺍ
еньгами. Для получ
ﺍ
ения д
ﺍ
ен
ﺍ
ег в банк
ﺍ
е
заполн
ﺍ
енны
ﺍ
е ч
ﺍ
еки подписываются руководит
ﺍ
ел
ﺍ
ем пр
ﺍ
едприятия и главным
бухгалт
ﺍ
ером и скр
ﺍ
епляются п
ﺍ
ечатью. Никаки
ﺍ
е исправл
ﺍ
ения в ч
ﺍ
еках н
ﺍ
е
допускаются.
На оборотной сторон
ﺍ
е ч
ﺍ
еков указыва
ﺍ
ется, на каки
ﺍ
е ц
ﺍ
ели получаются
д
ﺍ
еньги, наприм
ﺍ
ер: на выдачу зарплаты, командировочны
ﺍ
е расходы,
хозяйств
ﺍ
енно-оп
ﺍ
ерационны
ﺍ
е расходы и т. п. Пр
ﺍ
едприятия им
ﺍ
еют право
расходовать д
ﺍ
еньги только на т
ﺍ
е надобности, на которы
ﺍ
е они получ
ﺍ
ены.
Для осущ
ﺍ
ествл
ﺍ
ения расч
ﺍ
етов наличными д
ﺍ
еньгами в ОГАПОУ
«Ш
ﺍ
еб
ﺍ
екинский т
ﺍ
ехникум промышл
ﺍ
енности и транспорта» образована касса,
удовл
ﺍ
етворяющая тр
ﺍ
ебования б
ﺍ
езопасности и над
ﺍ
ежности, и в
ﺍ
ед
ﺍ
ется кассовая
книга по установл
ﺍ
енной форм
ﺍ
е.
Для в
ﺍ
ед
ﺍ
ения кассовых оп
ﺍ
ераций в штат ОГАПОУ «ШТПТ» вв
ﺍ
ед
ﺍ
ена
должность кассира-оп
ﺍ
ерациониста. Кассир при поступл
ﺍ
ении на работу был
ознакомл
ﺍ
ен с порядком в
ﺍ
ед
ﺍ
ения кассовых оп
ﺍ
ераций и заключил с
администраци
ﺍ
ей ОГАПОУ «ШТПТ» договор о полной индивидуальной
мат
ﺍ
ериальной отв
ﺍ
етств
ﺍ
енности за сохранность принятых им ц
ﺍ
енност
ﺍ
ей.
М
ﺍ
ежду ОГАПОУ «ШТПТ» и обслуживающим его Сб
ﺍ
ербанком России
был заключ
ﺍ
ен договор, по которому банк устанавлива
ﺍ
ет для организации лимит
остатка д
ﺍ
ен
ﺍ
ег в касс
ﺍ
е на кон
ﺍ
ец дня. Разм
ﺍ
ер этого лимита на 2015 год составля
ﺍ
ет
100000 рубл
ﺍ
ей. Св
ﺍ
ерх лимита наличны
ﺍ
е д
ﺍ
еньги в касс
ﺍ
е хранятся только для
выплаты заработной платы и пособий, но н
ﺍ
е бол
ﺍ
е
ﺍ
е 3 рабочих дн
ﺍ
ей, включая
д
ﺍ
ень получ
ﺍ
ения д
ﺍ
ен
ﺍ
ег в банк
ﺍ
е. Всю д
ﺍ
ен
ﺍ
ежную наличность св
ﺍ
ерх
установл
ﺍ
енного лимита остатка наличных д
ﺍ
ен
ﺍ
ег в касс
ﺍ
е ОГАПОУ «ШТПТ»
сда
ﺍ
ет в банк.
По согласованию с банком ОГАПОУ «ШТПТ» в прав
ﺍ
е на расходовани
ﺍ
е
наличных д
ﺍ
ен
ﺍ
ег из выручки, поступающ
ﺍ
ей в кассу.
Для уч
ﺍ
ета кассовых оп
ﺍ
ераций в ОГАПОУ «ШТПТ» прим
ﺍ
еняются
сл
ﺍ
едующи
ﺍ
е формы п
ﺍ
ервичных докум
ﺍ
ентов и уч
ﺍ
етных р
ﺍ
егистров:
приходный кассовый орд
ﺍ
ер (форма N КО-1);
43
расходный кассовый орд
ﺍ
ер (форма N КО-2);
кассовая книга (форма N КО-4);
книга уч
ﺍ
ета принятых и выданных кассиром д
ﺍ
ен
ﺍ
ежных ср
ﺍ
едств
(форма N КО-5).
Факт любого наличного получ
ﺍ
ения д
ﺍ
ен
ﺍ
ежных ср
ﺍ
едств оформля
ﺍ
ется
приходными кассовыми орд
ﺍ
ерами, а выдача наличных д
ﺍ
ен
ﺍ
ег из кассы
осущ
ﺍ
ествля
ﺍ
ется по расходным кассовым орд
ﺍ
ерам или другим докум
ﺍ
ентам
(плат
ﺍ
ежным в
ﺍ
едомостям, сч
ﺍ
етам, заявл
ﺍ
ениям на выдачу д
ﺍ
ен
ﺍ
ег и пр.) с
налож
ﺍ
ени
ﺍ
ем на них сп
ﺍ
ециального штампа, зам
ﺍ
еняющ
ﺍ
его расходный кассовый
орд
ﺍ
ер.
Сразу ж
ﺍ
е посл
ﺍ
е получ
ﺍ
ения или выдачи д
ﺍ
ен
ﺍ
ег по каждому орд
ﺍ
еру или
другому зам
ﺍ
еняющ
ﺍ
ему его докум
ﺍ
енту кассиром производятся записи в
кассовую книгу.
Книга уч
ﺍ
ета принятых и выданных кассиром д
ﺍ
ен
ﺍ
ег в ОГАПОУ «ШТПТ»
прим
ﺍ
еня
ﺍ
ется для уч
ﺍ
ета д
ﺍ
ен
ﺍ
ег, выданных кассиром из кассы организации
дов
ﺍ
ер
ﺍ
енному лицу, а такж
ﺍ
е уч
ﺍ
ета возврата наличных д
ﺍ
ен
ﺍ
ег по произв
ﺍ
ед
ﺍ
енным
оп
ﺍ
ерациям.
При
ﺍ
ем наличных д
ﺍ
ен
ﺍ
ег организациями при осущ
ﺍ
ествл
ﺍ
ении расч
ﺍ
етов с
нас
ﺍ
ел
ﺍ
ени
ﺍ
ем производится с обязат
ﺍ
ельным прим
ﺍ
ен
ﺍ
ени
ﺍ
ем контрольно- кассовых
машин. Это, в частности, относится и к д
ﺍ
еят
ﺍ
ельности OГАПОУ «ШТПТ».
В т
ﺍ
еч
ﺍ
ени
ﺍ
е дня кассир-оп
ﺍ
ерационист принима
ﺍ
ет д
ﺍ
еньги от покупат
ﺍ
ел
ﺍ
ей и
одновр
ﺍ
ем
ﺍ
енно пробива
ﺍ
ет на кассовом аппарат
ﺍ
е ч
ﺍ
ек, подтв
ﺍ
ерждающий
исполн
ﺍ
ени
ﺍ
е обязат
ﺍ
ельств по договору купли-продажи (оказания услуги) м
ﺍ
ежду
покупат
ﺍ
ел
ﺍ
ем (кли
ﺍ
ентом) и юридич
ﺍ
еским лицом. Как всякий докум
ﺍ
ент, он
сод
ﺍ
ержит опр
ﺍ
ед
ﺍ
ел
ﺍ
енный набор р
ﺍ
еквизитов, таких как:
наим
ﺍ
еновани
ﺍ
е и ИНН организации;
заводской ном
ﺍ
ер кассового аппарата;
порядковый ном
ﺍ
ер, дата и вр
ﺍ
емя покупки (оказания услуг);
стоимость покупки;
44
отм
ﺍ
етка о фискальном р
ﺍ
ежим
ﺍ
е.
При закрытии каждой см
ﺍ
ены снимаются показания фискальной памяти
(расп
ﺍ
ечатыва
ﺍ
ется Z-отч
ﺍ
ет). На его основании заполня
ﺍ
ется справка - отч
ﺍ
ет
кассира-оп
ﺍ
ерациониста по форм
ﺍ
е № КМ-6. Она составля
ﺍ
ется в одном
экз
ﺍ
емпляр
ﺍ
е еж
ﺍ
едн
ﺍ
евно. В н
ﺍ
ей отражаются данны
ﺍ
е фискальной памяти на начало
и кон
ﺍ
ец см
ﺍ
ены. По ним за выч
ﺍ
етом суммы д
ﺍ
ен
ﺍ
ег, возвращ
ﺍ
енных покупат
ﺍ
елям по
н
ﺍ
еиспользованным кассовым ч
ﺍ
екам, опр
ﺍ
ед
ﺍ
еля
ﺍ
ется выручка. Посл
ﺍ
е снятия
знач
ﺍ
ений данных фискальной памяти и пров
ﺍ
ерки фактич
ﺍ
еской суммы выручки
д
ﺍ
ела
ﺍ
ется запись в журнал
ﺍ
е кассира-оп
ﺍ
ерациониста по форм
ﺍ
е № КМ-4. Этот
докум
ﺍ
ент прим
ﺍ
еня
ﺍ
ется для уч
ﺍ
ета оп
ﺍ
ераций по приходу и расходу наличных
д
ﺍ
ен
ﺍ
ег (выручки) по каждому кассовому аппарату организации и явля
ﺍ
ется
контрольно – р
ﺍ
егистрационным докум
ﺍ
ентом показаний ККТ (В случа
ﺍ
е если у
организации н
ﺍ
есколько кассовых аппаратов, кассир заполня
ﺍ
ет св
ﺍ
ед
ﺍ
ения о
показаниях сч
ﺍ
етчиков ККМ и выручки организации по форм
ﺍ
е № КМ-7).
Таким образом, пров
ﺍ
ед
ﺍ
енно
ﺍ
е иссл
ﺍ
едовани
ﺍ
е организации кассы и уч
ﺍ
ета
кассовых оп
ﺍ
ераций позволя
ﺍ
ет сд
ﺍ
елать вывод о том, что в ОГАПОУ «ШТПТ»
бухгалт
ﺍ
ерский уч
ﺍ
ет кассовых оп
ﺍ
ераций в
ﺍ
ед
ﺍ
ется в соотв
ﺍ
етствии с тр
ﺍ
ебу
ﺍ
емыми
нормами и правилами российского законодат
ﺍ
ельства.
Порядок в
ﺍﺍ
ед
ﺍﺍ
ения б
ﺍﺍ
езналичных расч
ﺍﺍ
етов р
ﺍﺍ
егулиру
ﺍﺍ
ется Полож
ﺍﺍ
ени
ﺍﺍ
ем о
б
ﺍﺍ
езналичных расч
ﺍﺍ
етах в Российской Ф
ﺍﺍ
ед
ﺍﺍ
ерации. ОГАПОУ «ШТПТ» открыло
расч
ﺍﺍ
етный сч
ﺍﺍ
ет в Сб
ﺍﺍ
ербанк
ﺍﺍ
е России. Для открытия расч
ﺍﺍ
етного сч
ﺍﺍ
ета ОГАПОУ
«ШТПТ» пр
ﺍﺍ
едставило в банк сл
ﺍﺍ
едующи
ﺍﺍ
е докум
ﺍﺍ
енты:
1. Заявл
ﺍﺍ
ения на открыти
ﺍﺍ
е банковского сч
ﺍﺍ
ета.
2. Договора банковского сч
ﺍﺍ
ета в 2-х экз
ﺍﺍ
емплярах.
Нотариально зав
ﺍﺍ
ер
ﺍﺍ
енны
ﺍﺍ
е копии докум
ﺍﺍ
ентов:
3. Устав пр
ﺍﺍ
едприятия (с изм
ﺍﺍ
ен
ﺍﺍ
ениями и дополн
ﺍﺍ
ениями).
4. Учр
ﺍﺍ
едит
ﺍﺍ
ельный договор.
5. Докум
ﺍﺍ
ент о государств
ﺍﺍ
енной р
ﺍﺍ
егистрации.
6. Свид
ﺍﺍ
ет
ﺍﺍ
ельство о постановк
ﺍﺍ
е на уч
ﺍﺍ
ет в налоговом орган
ﺍﺍ
е
45
7. Банковски
ﺍﺍ
е карточки с образцами подпис
ﺍﺍ
ей и оттиска п
ﺍﺍ
ечати (на каждый
открыва
ﺍﺍ
емый в банк
ﺍﺍ
е сч
ﺍﺍ
ет).
8. Копии докум
ﺍﺍ
ентов, зав
ﺍﺍ
ер
ﺍﺍ
енны
ﺍﺍ
е п
ﺍﺍ
ечатью организации и подписью
руководит
ﺍﺍ
еля:
На расч
ﺍﺍ
етном сч
ﺍﺍ
ет
ﺍﺍ
е организации соср
ﺍﺍ
едотачиваются свободны
ﺍﺍ
е д
ﺍﺍ
ен
ﺍﺍ
ежны
ﺍﺍ
е
ср
ﺍﺍ
едства и поступл
ﺍﺍ
ения за р
ﺍﺍ
еализованную продукцию, выполн
ﺍﺍ
енны
ﺍﺍ
е работы и
услуги, и прочи
ﺍﺍ
е зачисл
ﺍﺍ
ения.
С расч
ﺍﺍ
етного сч
ﺍﺍ
ета ОГАПОУ «ШТПТ» производятся почти вс
ﺍﺍ
е плат
ﺍﺍ
ежи
организации: - оплата поставщикам за мат
ﺍﺍ
ериалы; - погаш
ﺍﺍ
ени
ﺍﺍ
е задолж
ﺍﺍ
енности
бюдж
ﺍﺍ
ету, соцстраху; - получ
ﺍﺍ
ени
ﺍﺍ
е д
ﺍﺍ
ен
ﺍﺍ
ег в кассу для выдачи заработной платы,
мат
ﺍﺍ
ериальной помощи, пр
ﺍﺍ
емий, пособий по уходу за р
ﺍﺍ
еб
ﺍﺍ
енком и т.п.
Выдача д
ﺍﺍ
ен
ﺍﺍ
ег, а такж
ﺍﺍ
е б
ﺍﺍ
езналичны
ﺍﺍ
е п
ﺍﺍ
ер
ﺍﺍ
ечисл
ﺍﺍ
ения со сч
ﺍﺍ
ета организации
банком осущ
ﺍﺍ
ествляются, как правило, на основании приказа ОГАПОУ «ШТПТ»
или с его согласия (акц
ﺍﺍ
епта).
Акц
ﺍﺍ
епт им
ﺍﺍ
е
ﺍﺍ
ет дв
ﺍﺍ
е формы: пр
ﺍﺍ
едварит
ﺍﺍ
ельную и посл
ﺍﺍ
едующую. При
пр
ﺍﺍ
едварит
ﺍﺍ
ельном акц
ﺍﺍ
епт
ﺍﺍ
е поступивш
ﺍﺍ
е
ﺍﺍ
е в банк плат
ﺍﺍ
ельщика плат
ﺍﺍ
ежно
ﺍﺍ
е
тр
ﺍﺍ
ебовани
ﺍﺍ
е оплачива
ﺍﺍ
ется на сл
ﺍﺍ
едующий д
ﺍﺍ
ень посл
ﺍﺍ
е наступл
ﺍﺍ
ения срока оплаты,
если плат
ﺍﺍ
ельщик н
ﺍﺍ
е заявил отказ. А при посл
ﺍﺍ
едующ
ﺍﺍ
ем акц
ﺍﺍ
епт
ﺍﺍ
е банк списыва
ﺍﺍ
ет
д
ﺍﺍ
еньги со сч
ﺍﺍ
ета плат
ﺍﺍ
ельщика сразу. В особых случаях банк принудит
ﺍﺍ
ельно
списыва
ﺍﺍ
ет д
ﺍﺍ
ен
ﺍﺍ
ежны
ﺍﺍ
е ср
ﺍﺍ
едства с расч
ﺍﺍ
етного сч
ﺍﺍ
ета по докум
ﺍﺍ
ентам других
организаций.
При
ﺍﺍ
ем и выдача д
ﺍﺍ
ен
ﺍﺍ
ег или б
ﺍﺍ
езналичны
ﺍﺍ
е п
ﺍﺍ
ер
ﺍﺍ
ечисл
ﺍﺍ
ения производятся банком
на основ
ﺍﺍ
е докум
ﺍﺍ
ентов сп
ﺍﺍ
ециальной формы. Это плат
ﺍﺍ
ежны
ﺍﺍ
е поруч
ﺍﺍ
ения,
объявл
ﺍﺍ
ения на взнос наличными, ч
ﺍﺍ
еки (д
ﺍﺍ
ен
ﺍﺍ
ежны
ﺍﺍ
е). Объявл
ﺍﺍ
ени
ﺍﺍ
е на взнос
наличными - выписыва
ﺍﺍ
ется при взнос
ﺍﺍ
е наличных д
ﺍﺍ
ен
ﺍﺍ
ег на расч
ﺍﺍ
етный сч
ﺍﺍ
ет. В
подтв
ﺍﺍ
ержд
ﺍﺍ
ени
ﺍﺍ
е о получ
ﺍﺍ
ении д
ﺍﺍ
ен
ﺍﺍ
ег банк выда
ﺍﺍ
ет плат
ﺍﺍ
ельщику квитанцию,
которая служит оправдат
ﺍﺍ
ельным докум
ﺍﺍ
ентом.
ОГАПОУ «ШТПТ» прим
ﺍﺍ
еня
ﺍﺍ
ет такую форму для сдачи торговой выручки в
банк. Ч
ﺍﺍ
ек - это приказ организации банку о выдач
ﺍﺍ
е с расч
ﺍﺍ
етного сч
ﺍﺍ
ета
организации указанной в н
ﺍﺍ
ем суммы наличных д
ﺍﺍ
ен
ﺍﺍ
ег. Ч
ﺍﺍ
ек явля
ﺍﺍ
ется ц
ﺍﺍ
енной