33
Таким образом, аудит кассовых операций проводится с целью выражения
мнения о соответствии порядка ведения кассовых операций на предприятии
законодательству Российской Федерации.
Особенности аудита денежных средств
25
.
Аудит денежных средств страховой компании заключается в проверке
кассовых, банковских и валютных операций с целью контроля достоверности
данных раздела «Денежные средства», отраженных в финансовой
(бухгалтерской) отчетности, а также соответствие метода, применяемого для
учета денежных средств, законодательству РФ и нормативным документам.
В ходе осуществления проверки аудитору необходимо решить
следующие основные задачи:
- проверка условий, в которых хранятся наличные деньги, ценные бумаги
и другие документы в кассе;
- контроль правильности и своевременности оформления документов,
связанных с приходом и расходом денежных средств, учета кассовых операций
и др.;
- проверка порядка ведения кассовых операций;
- проверка законности и целесообразности произведенных операций со
средствами, расположенными на банковских счетах, в том числе валютных, а
также корректности их отражения в учете;
- выявление нарушений, допущенных при осуществлении денежных
операций, в том числе хищений, мошенничества и пр.;
- оценка состояния синтетического и аналитического учета.
По всем денежным счетам аудитор должен проверить:
- соответствие остатков, указанных в бухгалтерском балансе, данным
Главной книги;
25
Захарьин В.Р. Учет безналичных средств учреждения // Бухгалтерский учет и налогообложение в бюджетных
организациях, 2015
34
- соответствие данных аналитического учета данным синтетического
учета.
В случае установления ошибок аудитор их фиксирует и предлагает
главному бухгалтеру внести изменения в финансовые документы до
завершения проверки.
Важной задачей аудита денежных средств является контроль за
соблюдением кассовой и платежно-расчетной дисциплин, использованием
денег по целевому назначению, законностью и обоснованностью проводимых
денежных операций.
Наиболее сложной частью аудиторской проверки денежных средств
является аудит страховых резервных фондов, которым уделяется особое
внимание. Аудитор контролирует соблюдение страховой организацией правил
формирования страховых резервов, в том числе в разрезе по видам страхования,
проверяет корректность и полноту отражения денежных средств страховых
резервов в бухгалтерском балансе, а также законность и обоснованность их
использования.
Также в ходе аудита страховых резервов необходимо проверить, что, с
одной стороны, у страховой компании достаточно средств для выполнения
обязательств по договорам страхования, с другой стороны, необходимо
избежать их искусственного завышения с целью уменьшения выплат по налогу
на прибыль
26
.
Немаловажным при аудите денежных средств является проверка данных
отчета о движении денежных средств, а также их соответствие данным
бухгалтерского баланса. Аудитор осуществляет проверку полноты,
достоверности и корректности отображения данных в разрезе текущей,
финансовой и инвестиционной деятельности.
Проверка показателей отчета осуществляется с учетом данных регистров
синтетического и аналитического учета, а также данных о финансово-
26
Краснова И. Методика проведения внутренней аудиторской проверки эффективности системы внутреннего
контроля бизнес-процессов / И. Краснова // Институт внутренних аудиторов.-2018

35
хозяйственных операциях, отраженных в первичных документах. Для
подтверждения правильности данных отчета о движении денежных средств
аудитор может осуществлять альтернативные расчеты.
Выводы по главе 1. Движение денежных средств осуществляется через
кассу и различные счета организации, открытые в банках. Движение денежных
средств отражается в отчете о движении денежных средств и регламентируется
различными нормативными документами, состав которых будет рассмотрен в
следующим пункте.
Предприятия, объединения, организации и учреждения независимо от
организационно-правовых форм и сферы деятельности обязаны хранить
свободные денежные средства в учреждениях банков.
Для осуществления расчетов наличными деньгами каждое предприятие
должно иметь кассу и вести кассовую книгу по установленной форме.
Прием наличных денег предприятиями при осуществлении расчетов с
населением производится с обязательным применением контрольно-кассовых
машин. Наличные деньги, полученные предприятиями в банках, расходуются
на цели, указанные в чеке.
Предприятия могут иметь в своих кассах наличные деньги в пределах
лимитов, установленных банками, по согласованию с руководителями
предприятий. При необходимости лимиты остатков касс пересматриваются.
Предприятия обязаны сдавать в банк всю денежную наличность сверх
установленных лимитов остатка наличных денег в кассе в порядке и сроки,
согласованные с обслуживающими банками.
Предприятия не имеют права накапливать в своих кассах наличные
деньги сверх установленных лимитов для осуществления предстоящих
расходов, в том числе на оплату труда.
Выдача денег из выручки одних предприятий, имеющих постоянную
денежную выручку, на нужды других допускается в отдаленных местностях,
где нет банков, на основе договора между предприятиями по согласованию с
банками, обслуживающими эти предприятия.
36
Предприятия имеют право хранить в своих кассах наличные деньги,
сверх установленных лимитов только для оплаты труда, выплаты пособий по
социальному страхованию и стипендий не свыше 3-х рабочих дней, включая
день получения денег в банке. Выдача наличных денег под отчет производится
из касс предприятий.
Страховые организации самостоятельно определяют порядок хранения
наличных денежных средств и обеспечивают их сохранность. Кассовые
операции ведутся кассиром или руководителем. С кассиром должен быть
заключен договор о материальной ответственности. Организация может
держать в своей кассе денежные средства только в пределах лимита, величина
которого устанавливается руководством организации самостоятельно,
согласовывать его с банком не нужно. В общем порядке лимит остатка кассы
устанавливается по страховой организации в целом с включением всех
обособленных подразделений (филиалов, представительств), у которых
отсутствуют банковские счета. Что касается подразделений, для ведения
операций которых открыт банковский счет, то лимит остатка кассы
определяется ими отдельно от страховой организации в соответствии с общим
порядком. Лимит остатка кассы устанавливается распорядительным
документом (приказом, распоряжением).
Таким образом, аудит кассовых операций проводится с целью выражения
мнения о соответствии порядка ведения кассовых операций на предприятии
законодательству Российской Федерации.
Особенности аудита денежных средств.
Аудит денежных средств страховой компании заключается в проверке
кассовых, банковских и валютных операций с целью контроля достоверности
данных раздела «Денежные средства», отраженных в финансовой
(бухгалтерской) отчетности, а также соответствие метода, применяемого для
учета денежных средств, законодательству РФ и нормативным документам.
37
Таким образом подводя итого по главе 1 можно сказать, что в ходе
ведения учета и осуществления проверки аудитору необходимо решить
следующие основные задачи:
- проверка условий, в которых хранятся наличные деньги, ценные бумаги
и другие документы в кассе;
- контроль правильности и своевременности оформления документов,
связанных с приходом и расходом денежных средств, учета кассовых операций
и др.;
- проверка порядка ведения кассовых операций;
- проверка законности и целесообразности произведенных операций со
средствами, расположенными на банковских счетах, в том числе валютных, а
также корректности их отражения в учете;
- выявление нарушений, допущенных при осуществлении денежных
операций, в том числе хищений, мошенничества и пр.;
- оценка состояния синтетического и аналитического учета.
38
ГЛАВА 2. ОРГАНИЗАЦИОННО-ПРАВОВАЯ И
ЭКОНОМИЧЕСКАЯ ХАРАКТЕРИСТИКА ООО СМО
«ВОСТОЧНО-СТРАХОВОЙ АЛЬЯНС»
2.1. Организационно-правовая характеристика организации
ООО ᅟСтрахова медицинская организация «Восточно-страховой ᅟальянс»
(далее - Страховая компания)ᅟ работает ᅟна страховом ᅟрынке Приморья ᅟс ᅟ2002
ᅟгодаᅟи ᅟуверенноᅟ входитᅟ в ᅟчисло ᅟведущих, ᅟдинамично ᅟразвивающихся
ᅟотечественных ᅟ страховых ᅟмедицинских ᅟ компаний.
Организация ᅟосуществляет ᅟстраховую ᅟдеятельность ᅟкак ᅟв ᅟобласти
ᅟобязательного, ᅟтак ᅟи ᅟв ᅟобласти ᅟдобровольного ᅟмедицинского ᅟстрахования ᅟв
ᅟсоответствии ᅟс ᅟлицензией ᅟ№3570 ᅟ25 ᅟот ᅟ25.10.2005г., ᅟвыданной ᅟФедеральной
ᅟслужбой ᅟстрахового ᅟнадзора.
Основным ᅟвидом ᅟдеятельности ᅟявляется: «Прочие ᅟвиды ᅟстрахования». ᅟ
Юридическое ᅟлицо ᅟтакже ᅟзарегистрировано в таких ᅟкатегориях ᅟОКВЭД
ᅟкак: «Прочие ᅟвиды ᅟстрахования, ᅟне ᅟвключенные ᅟв ᅟдругие группировки»,
ᅟ«Дополнительное медицинское страхование». ᅟ
Должность ᅟруководителя ᅟкомпании - ᅟдиректор. Организационно-правовая
ᅟформа ᅟ(ОПФ) ᅟ- ᅟобщество ᅟс ᅟограниченной ᅟответственностью. ᅟ
Тип ᅟсобственности - частная ᅟсобственность.
Организационно-правовая форма ᅟданной организации: Общество ᅟс
ᅟограниченной ᅟответственностью (ООО). Обществом с ограниченной
ᅟответственностью ᅟпризнается ᅟучрежденное одним ᅟили ᅟнесколькими ᅟлицами
ᅟобщество, ᅟуставный ᅟкапитал ᅟкоторого разделен на ᅟдоли, определенные
ᅟучредительными ᅟдокументами, обладает обособленным ᅟимуществом ᅟна ᅟправе
ᅟсобственности, имеет самостоятельный баланс, расчетные и иные счета ᅟв
ᅟбанках, имеет эмблему, печать и штамп со своим наименованием.
Директор ᅟСМО ᅟ«Восточно-страховой ᅟальянс» ᅟБорис ᅟПетрович ᅟТихонов.
Филиальная ᅟсеть ᅟорганизации ᅟдостаточно ᅟширока, ᅟчто ᅟпозволяет
ᅟосуществлять ᅟсопровождение ᅟи ᅟзащиту ᅟправ ᅟзастрахованных ᅟграждан

39
ᅟмаксимально ᅟэффективно. ᅟНа ᅟсегодняшний ᅟдень ᅟзастраховано ᅟпорядка ᅟ840 ᅟтыс.
ᅟчеловек.
ООО СМО «Восточно-страховой ᅟальянс» имеет в своем составе три
ᅟфилиала ᅟи ᅟдвадцать ᅟдевять представительств, ᅟнаходящиеся ᅟна ᅟтерритории
ᅟПриморского ᅟкрая. Филиалы созданы ᅟдля ᅟрасширения поля страховой
ᅟдеятельности ᅟкомпании ᅟпо ᅟобязательному и добровольному медицинскому
ᅟстрахованию.
ᅟОбособленные ᅟне ᅟявляются ᅟсамостоятельными ᅟподразделениями, ᅟвсе
ᅟналоги ᅟи ᅟсборы ᅟоплачивает ᅟобщество. ᅟДочерних ᅟи ᅟзависимых ᅟстраховых ᅟи ᅟиных
ᅟобществ ᅟнет. ᅟДля ᅟосуществления ᅟдеятельности ᅟпо ᅟобязательному ᅟи
ᅟдобровольному ᅟмедицинскому ᅟстрахованию ᅟу ᅟОбщества ᅟзаключены ᅟдоговоры
ᅟсо ᅟвсеми ᅟосновными ᅟлечебными ᅟучреждениями ᅟПриморского ᅟкрая, ᅟкак
ᅟработающими ᅟв ᅟсистеме ᅟобязательного ᅟмедицинского ᅟстрахования, ᅟтак ᅟи ᅟс
ᅟкоммерческими ᅟлечебными ᅟучреждениями. ᅟГоловной ᅟофис ᅟнаходится ᅟво
ᅟВладивостоке.
Общество ᅟсамостоятельно ᅟосуществляет ᅟсвою ᅟхозяйственную ᅟи ᅟиную
ᅟдеятельность ᅟна ᅟосновании ᅟдоговоров ᅟили ᅟдругих ᅟформ ᅟобязательств ᅟи
ᅟсвободно ᅟв ᅟвыборе ᅟих ᅟпредмета.
Общество ᅟимеет ᅟгражданские ᅟправа ᅟи ᅟнесет ᅟгражданские ᅟобязанности,
ᅟнеобходимые ᅟдля ᅟосуществления ᅟлюбых ᅟвидов ᅟдеятельности, ᅟне ᅟзапрещенных
ᅟзаконом.
Общество ᅟсамостоятельно ᅟпланирует ᅟсвою ᅟпроизводственно-
ᅟхозяйственную ᅟдеятельность, ᅟа ᅟтак ᅟже ᅟсоциальное ᅟразвитие ᅟколлектива. ᅟОснову
ᅟпланов ᅟсоставляют ᅟдоговоры, ᅟзаключаемые ᅟс ᅟпотребителями ᅟуслуг ᅟОбщества, ᅟа
ᅟтак ᅟже ᅟпоставщиками ᅟматериально- ᅟтехнических ᅟи ᅟиных ᅟресурсов.
Основная ᅟзадача ᅟорганизации ᅟ- ᅟулучшить ᅟкачество ᅟи ᅟповысить
ᅟдоступность ᅟмедицинской ᅟпомощи ᅟдля ᅟнаселения ᅟПриморского ᅟкрая.
ᅟВысококвалифицированные ᅟврачи-эксперты ᅟосуществляют ᅟконтроль
ᅟэкономических ᅟи ᅟкачественных ᅟпоказателей ᅟлечения ᅟзастрахованных. ᅟВ ᅟлюбое
ᅟвремя ᅟсуток ᅟгражданин, ᅟ(застрахованный ᅟв ᅟВСА) ᅟможет ᅟобратиться ᅟв
40
ᅟбесплатную ᅟконсультативную ᅟслужбу ᅟзащиты ᅟправ ᅟзастрахованных ᅟпо
ᅟвопросам ᅟнекачественно ᅟоказанной ᅟмедицинской ᅟпомощи ᅟи ᅟплатности
ᅟмедицинских ᅟуслуг.
За ᅟ15 лет ᅟработы ᅟспециалисты ᅟ«Восточно-страхового ᅟальянса» ᅟни ᅟразу ᅟне
ᅟошиблись. ᅟБолее ᅟтого ᅟпостоянно ᅟрасширяет ᅟспектр ᅟсвоих ᅟуслуг. ᅟИ ᅟсегодня
ᅟпредлагает ᅟнесколько ᅟпрограмм ᅟпо ᅟдобровольному ᅟмедицинскому ᅟстрахованию,
ᅟкоторые ᅟпозволяют ᅟзаметно ᅟувеличить ᅟпакет ᅟмедуслуг ᅟна ᅟэкстренный ᅟслучай.
И ᅟеще ᅟодно ᅟнаправление ᅟкомпании ᅟ– ᅟлечение ᅟи ᅟдиагностика ᅟза ᅟрубежом.
ᅟСегодня ᅟкомпания ᅟтесно ᅟсотрудничает ᅟс ᅟведущими ᅟклиниками ᅟСингапура ᅟ–
ᅟгорода-государства, ᅟкоторый ᅟвходит ᅟв ᅟпятерку ᅟлучших ᅟмедицинских ᅟцентров
ᅟмира.
На 1 января 2019 года количество застрахованных по обязательному
медицинскому страхованию составило 1 408 709 человек, ᅟчто ᅟсоставляет ᅟ76 ᅟ%
ᅟнаселения ᅟПриморского ᅟкрая. ᅟПрирост ᅟчисленности ᅟзастрахованных ᅟза ᅟ2017 ᅟгод
ᅟсоставил ᅟ275 ᅟ403 ᅟчеловек. ᅟКоличество ᅟзастрахованных ᅟпо ᅟДМС ᅟна ᅟконец
ᅟотчетного ᅟпериода ᅟсоставляет ᅟ6 ᅟ958 ᅟчеловек, ᅟиз ᅟних ᅟчисленность
ᅟзастрахованных ᅟюридических ᅟлиц ᅟ– ᅟ1 ᅟ440 ᅟчеловек. ᅟКоличество ᅟдоговоров
ᅟстрахования ᅟпо ᅟДМС ᅟ-5566 ᅟ, ᅟв ᅟтом ᅟчисле ᅟзаключенных ᅟс ᅟюридическими ᅟлицами
ᅟ48 ᅟдоговоров. ᅟ
ООО ᅟСМО ᅟ«Восточно-страховой ᅟальянс» ᅟ– ᅟнебольшая ᅟпо ᅟразмеру ᅟсборов
ᅟрегиональная ᅟстраховая ᅟорганизация, ᅟспециализацией ᅟкоторой ᅟявляется
ᅟдобровольное ᅟи ᅟобязательное ᅟмедицинское ᅟстрахование. ᅟПо ᅟитогам ᅟ2017 ᅟгода
ᅟкомпания ᅟзаняла ᅟ221-е ᅟместо ᅟпо ᅟразмеру ᅟсобранных ᅟстраховых ᅟпремий ᅟсреди
ᅟроссийских ᅟстраховщиков ᅟи ᅟ19-е ᅟместо ᅟпо ᅟсборам ᅟв ᅟсегменте ᅟДМС ᅟв
ᅟПриморском ᅟкрае ᅟ(100% ᅟсборов). ᅟНа ᅟрынке ᅟОМС ᅟв ᅟ2017 ᅟгоду ᅟкомпания ᅟзаняла
ᅟ16-е ᅟместо ᅟсреди ᅟроссийских ᅟстраховщиков ᅟпо ᅟчисленности ᅟзастрахованных.
Общество осуществляет свою деятельность только на территории
Российской Федерации. Вследствие этого, Общество подвержено
экономическим и финансовым рискам на рынках Российской Федерации,
которые проявляют характерные особенности, присущие развивающимся
41
рынкам. Нормативноправовая база и налоговое законодательство продолжают
совершенствоваться, нодопускают возможность разных толкований и
подвержены часто вносимым изменениям, которые в совокупности с другими
недостатками правовой и фискальной систем создают дополнительные
трудности для предприятий, осуществляющих свою деятельность в Российской
Федерации. Кроме того, сокращение объемов рынка капитала и рынка
кредитования в следствии экономического кризиса, начавшегося в отчетном
году привело к еще большей неопределенности экономической ситуации.
Прилагаемая бухгалтерская отчетность отражает оценку руководством
возможного влияния существующих условий осуществления финансово-
хозяйственной деятельности на результаты деятельности и финансовое
положение Общества.
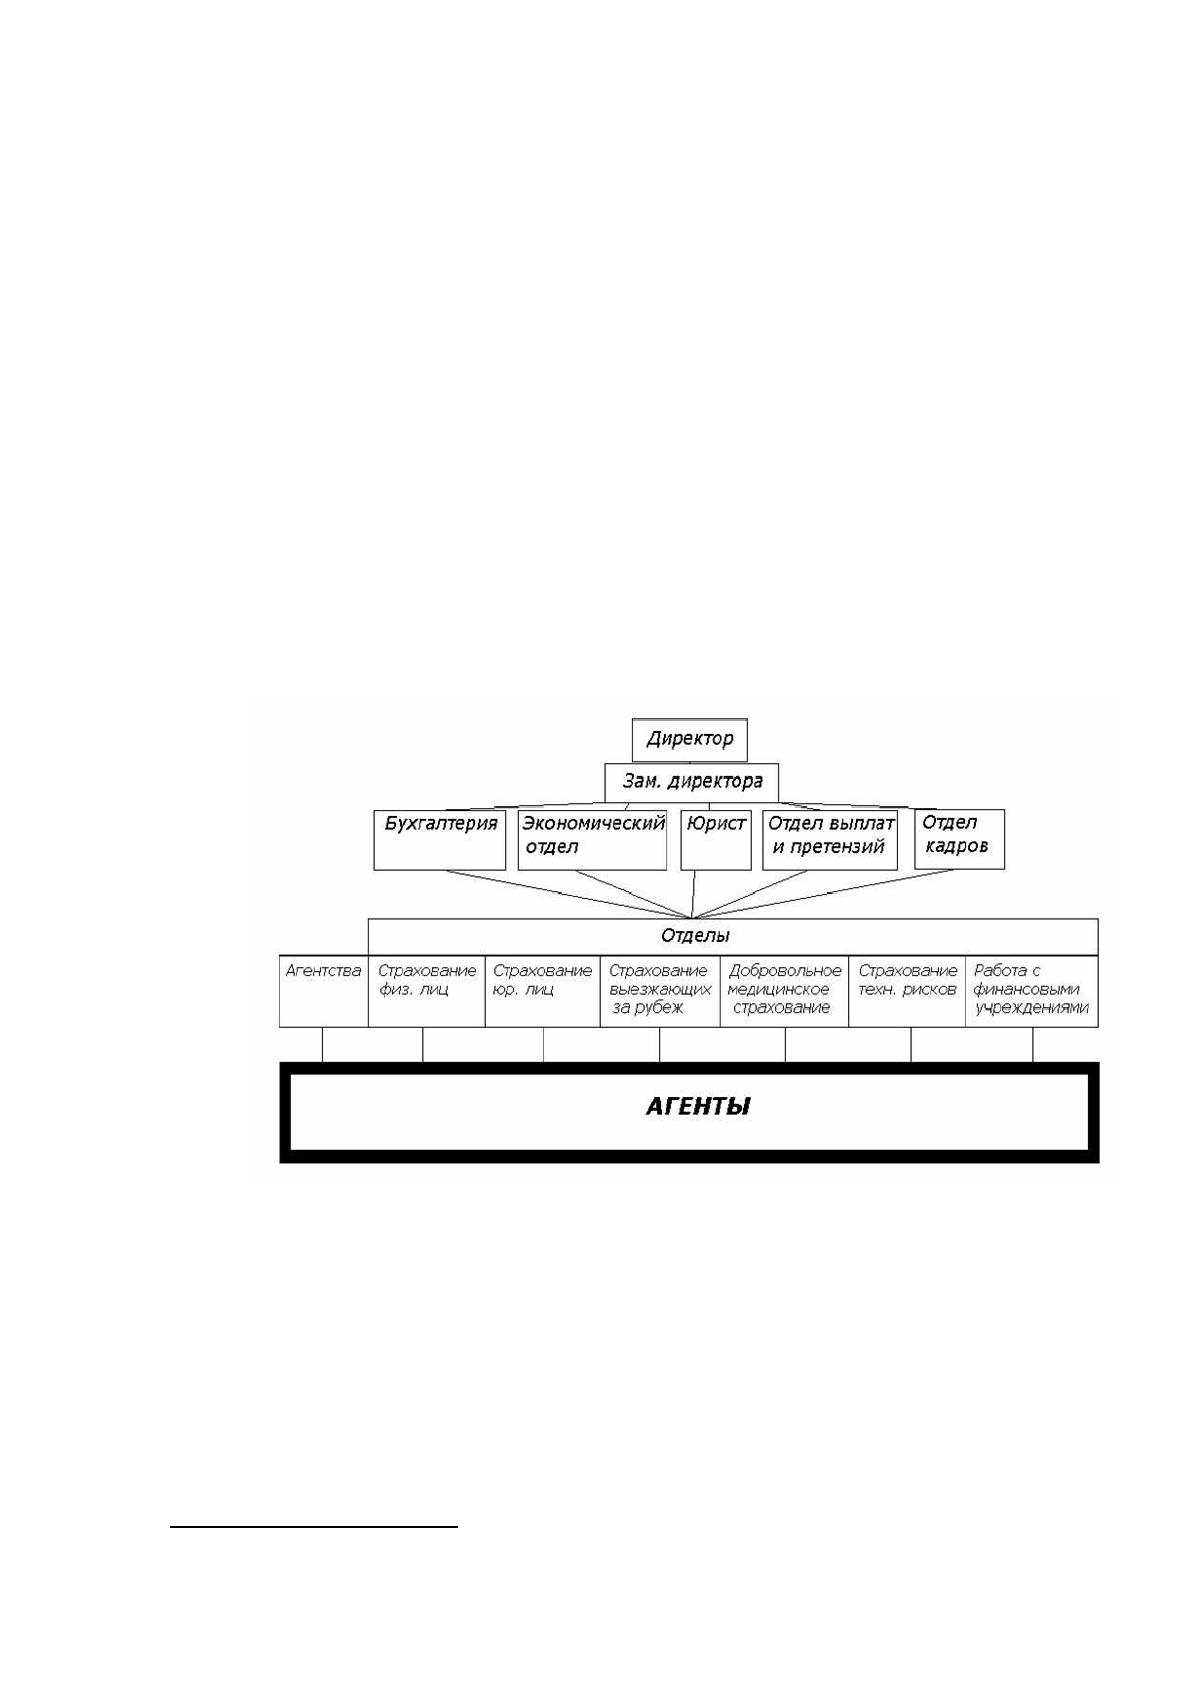
Рисунок 2.1 – Организационно- управленческая структура
Страховой организации
27
Анализируя структуру управления Страховой компании можно сделать
следующие выводы: Управленческие и производственные процессы
взаимодействуют между собой. Структура центрального аппарата и
подразделений компании создается под спроектированные управленческие
27
Веденина Е. Л. Несвоевременная сдача в банк наличных денег//ж. Бухгалтерский учет.
42
процессы. В формируемой системе управления важнейшее место занимают
знания и навыки владения новыми приёмами управления.
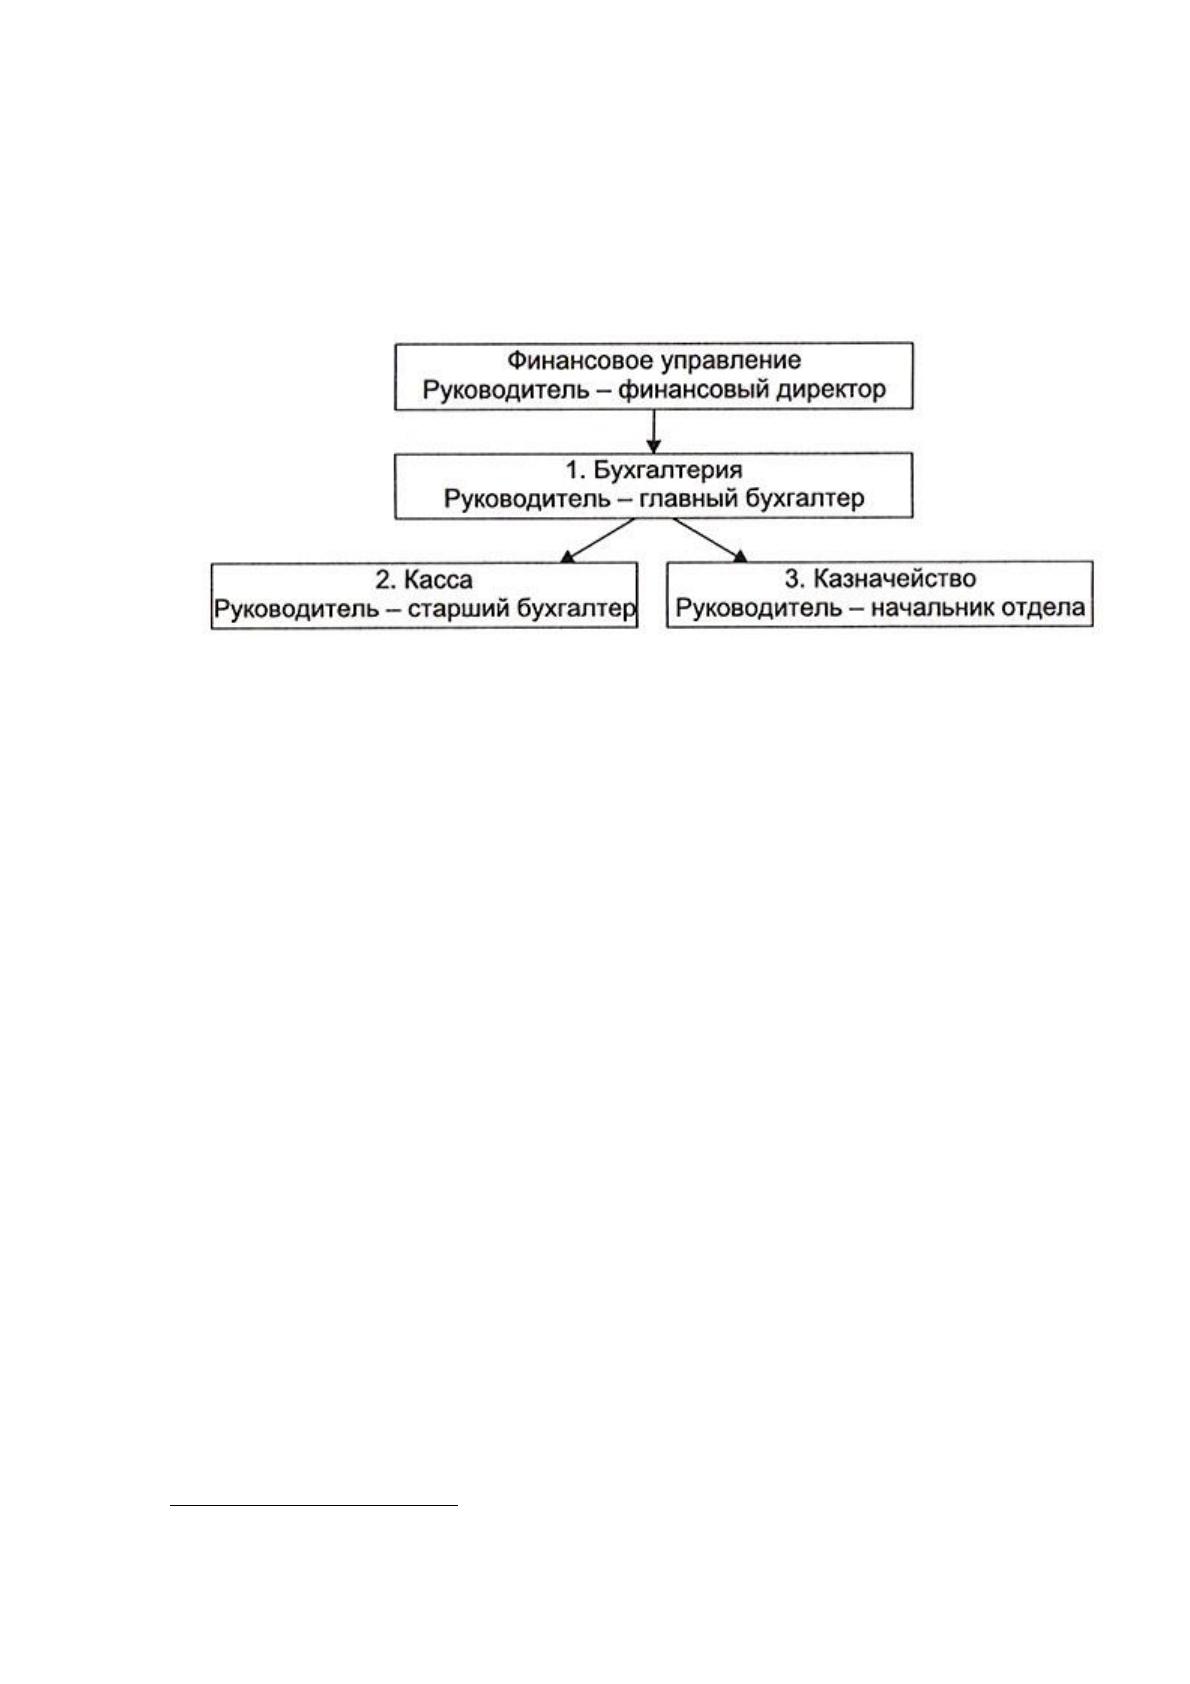
Бухгалтерская служба страховой организации имеет структуру,
приведенную на рисунке 2.2.
Рисунок 2.2 - Бухгалтерская служба страховой организации
28
Ведение бухгалтерского учета в страховой компании автоматизировано и
осуществляется в электронном виде в различных информационных системах.
Первичные данные о хозяйственных операциях ведутся отдельно по видам
бизнеса в различных системах. Далее первичная информация в системе Concord
преобразуется в бухгалтерскую, куда переносятся данные из всех систем и где
формируются проводки и увязки хозяйственных операций со счетами
бухгалтерского учета.
28
Положение о Плане счетов бухгалтерского учета в некредитных финансовых организациях и порядке его
применения»