46
можно сделать вывод, что в ООО «КДВ-Групп» процесс бюджетирования
должным образом не налажен.
Исходя из выявленных проблем, можно предложить следующие рекомен-
дации по их решению.
Рекомендации по решению проблемы 1. Для повышения эффективности
прогнозирования продаж, рекомендуется принять квалифицированного сотруд-
ника в области маркетинга, что позволит провести комплексный и объективный
анализ изменений рынка товаров и услуг.
Привлечение новых сотрудников приведет к изменению организационной
структуры управления ООО «КДВ-Групп», а также к увеличению затрат на
оплату труда. Расходы на оплату труда маркетолога составят 35 000 руб. еже-
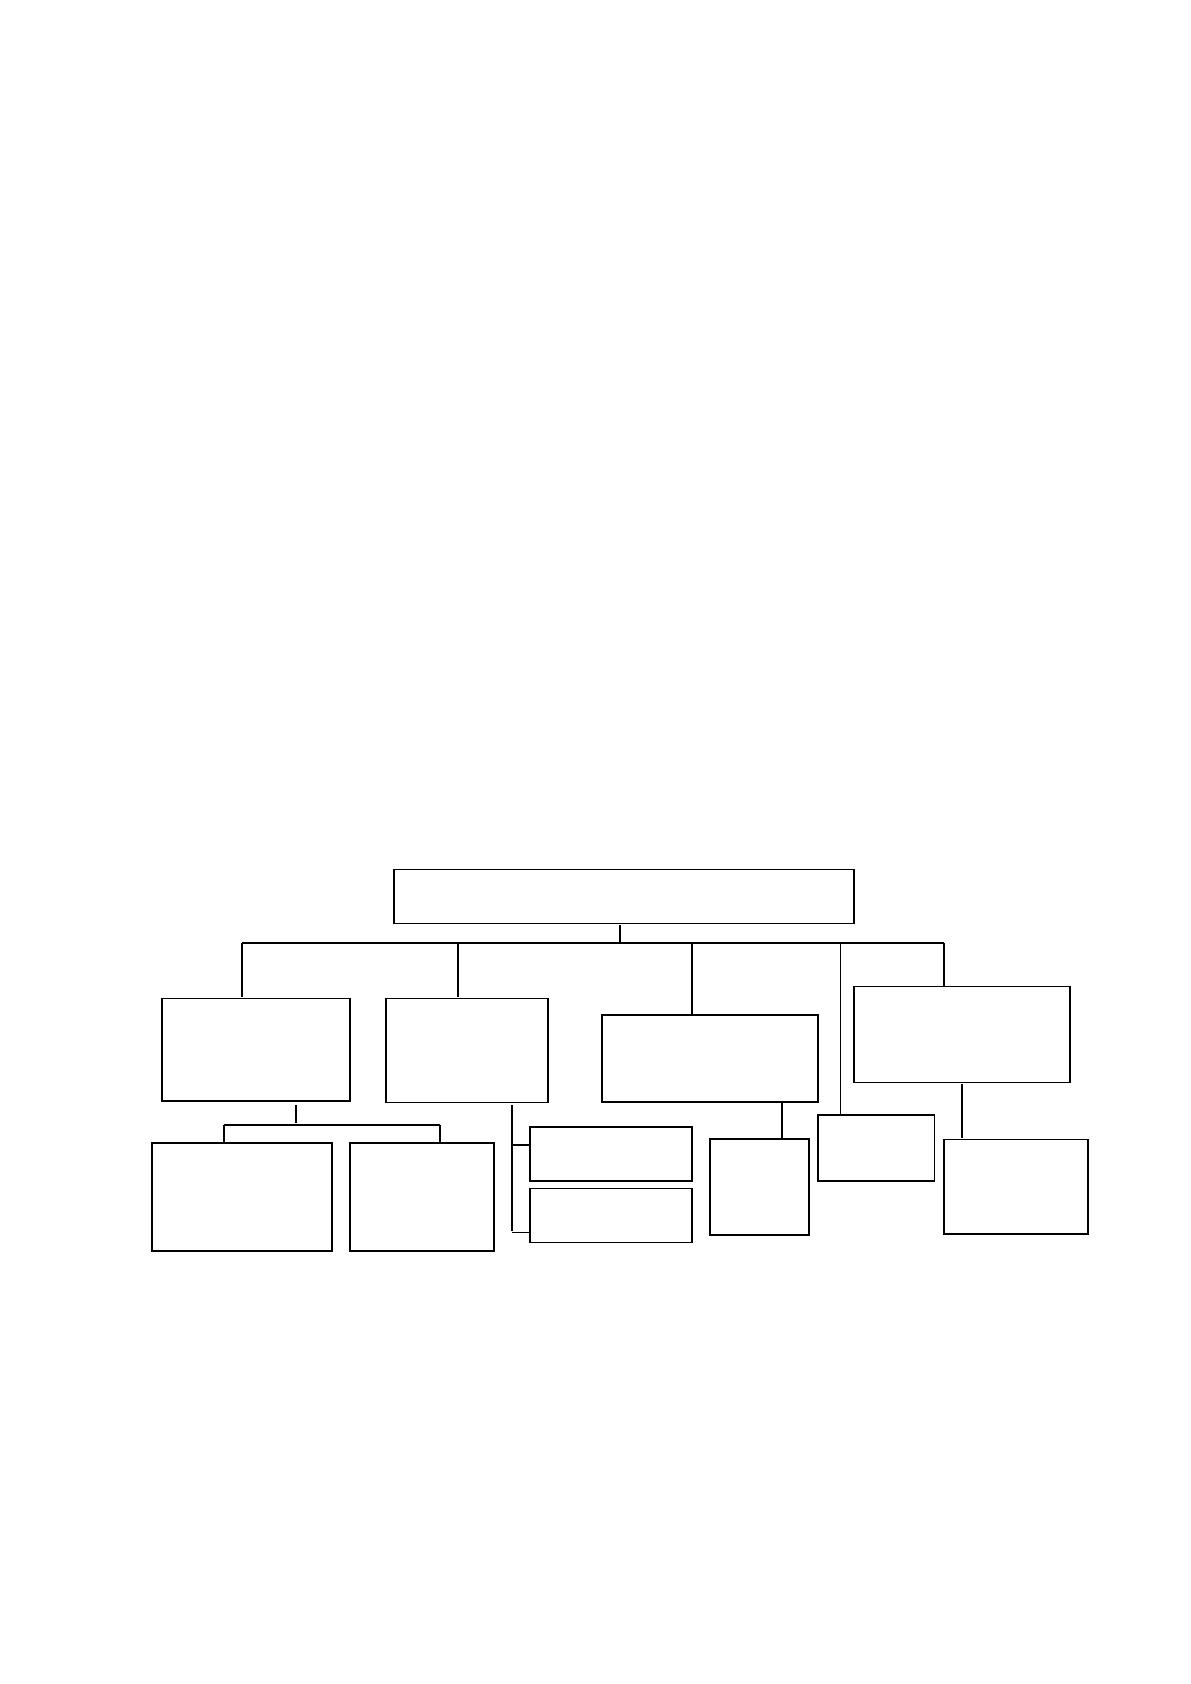
месячно. Организационная структура управления ООО «КДВ-Групп», утвер-
жденная генеральным директором, будет построена следующим образом (рис.
6).
Рисунок 6. Скорректированная организационная структура
управления ООО «КДВ-Групп»
Рекомендации по решению проблемы 2. В процессе формирования бюд-
жета себестоимости обязательно необходимо участие сотрудников финансового
Директор ООО «КДВ-Групп»
Начальник
службы снаб-
жения
Главный бухгал-
тер
Начальник
отдела
продаж
Менеджеры
по закупкам
Водители
Менеджеры
Бух-
галте-
ры
Кладовщики
Начальник фи-
нансового отдела
Экономи-
сты
Марке-
толог
47
отдела. Поэтому для решения данной проблемы в список лиц ответственных за
составление бюджета себестоимости следует внести должность экономиста.
Рекомендации по решению проблемы 3. Для совершенствования бюджет-
ного процесса в ООО «КДВ-Групп» необходимо составить четко детализиро-
ванное Бюджетное положение, которое заменит существующий Приказ «О под-
готовке годового бюджета».
Положение о бюджетировании ООО «КДВ-Групп» должно включать сле-
дующие пункты.
Пункт 1. Назначение данного Положения.
Настоящее Положение определяет порядок, цели и задачи организации
бюджетного управления, а также перечень бюджетов и участников бюджетного
процесса.
Положение предназначено для руководителей и специалистов, участву-
ющих в процедуре бюджетного управления.
Положение утверждается генеральным директором ООО «КДВ-Групп» и
с момента утверждения является обязательным для исполнения всеми подраз-
делениями и должностными лицами, вовлеченными в бюджетный процесс.
Пункт 2. Правоотношения, регулируемые данным Положением.
Настоящее Положение регулирует бюджетные правоотношения, возни-
кающие между субъектами бюджетных правоотношений в процессе составле-
ния, рассмотрения, утверждения и контроля за исполнением годового бюджета
ООО «КДВ-Групп».
Пункт 3. Правовые основы осуществления бюджетных правоотношений в
ООО «КДВ-Групп».
Бюджетные правоотношения осуществляются в соответствии с Консти-
туцией Российской Федерации, Налоговым кодексом Российской Федерации,
Уставом ООО «КДВ-Групп», а также настоящим Положением.
Пункт 4. Понятия и термины, применяемые в настоящем Положении.
В настоящем Положении применяются понятия и термины в значениях,
определенных настоящим Положением о бюджетировании.

48
Бюджет предприятия - календарный план доходов и расходов предприя-
тия, сформулированный в стоимостных и количественных величинах для при-
нятия решений, планирования и контроля в процессе управления деятельно-
стью предприятия, устанавливаемый на один год.
Годовой бюджет ООО «КДВ-Групп» включает операционные и финансо-
вые бюджеты.
Операционный бюджет - совокупность планируемых операций на пред-
стоящий бюджетный период для сегмента или отдельной функции предприя-
тия.
Финансовый бюджет - это денежно выраженный план, отражающий в
комплексе предполагаемые источники финансовых средств и направления их
использования.
Бюджетная система – набор форм, документов и регламентов, определя-
ющих порядок подготовки, контроля исполнения и анализа результатов испол-
нения производственных, экономических и финансовых планов.
Планирование - разработка планов экономического и социального разви-
тия, а также комплекса практических мер по их выполнению.
Бюджетирование - процесс составления и принятия бюджетов, последу-
ющий контроль за их исполнением.
Бюджетный процесс – регламентируемая настоящим Положением дея-
тельность структурных подразделений предприятия по составлению, рассмот-
рению, утверждению годового бюджета.
Бюджетное положение - это установленный на предприятии порядок со-
ставления (разработки), представления (передачи), согласования (визирования),
консолидации (обработки и анализа), проведения план-факт анализа и оценки
исполнения бюджетов различного вида и уровней.
Целевые показатели – показатели стратегического плана, устанавливае-
мые в целом по предприятию и определяющие в количественном и стоимост-
ном выражении цели, которые ставит генеральный директор перед исполни-
тельным руководством предприятия на предстоящий год.
49
Отклонение - разница между запланированными (нормативными) и фак-
тическими результатами.
Плановый период – период, на который определяются все показатели и
готовятся все планы, используемые в бюджетной системе.
Пункт 5. Цели и задачи бюджетирования.
Цель бюджетирования в ООО «КДВ-Групп» – создание инструментария
планирования, управления и контроля эффективности финансово-
хозяйственной деятельности и ликвидности предприятия, основанном на си-
стематическом прогнозировании будущего развития предприятия путем со-
ставления бюджетов и проведении план-фактового контроля исполнения бюд-
жета в сравнении с данными бухгалтерского учета.
Задачи, решаемые настоящим Положением:
планирование деятельности ООО «КДВ-Групп»;
анализ возникающих отклонений фактических значений от планируе-
мых показателей;
оценка деятельности и стимулирование с учетом достижения целевых
показателей;
контроль за исполнением бюджета.
Пункт 6. Структура бюджета ООО «КДВ-Групп».
Операционный бюджет предприятия включает:
бюджет продаж;
бюджет оплаты труда;
бюджет себестоимости; бюджет коммерческих и управленческих рас-
ходов.
Финансовый бюджет предприятия включает:
прогнозный отчет о финансовых результатах;
прогнозный платежный бюджет;
прогнозный бухгалтерский баланс.
Пункт 7. Участники бюджетного процесса.
50
Участниками бюджетного процесса являются:
генеральный директор ООО «КДВ-Групп»;
Главный бухглалтер;
начальник финансового отдела;
начальник службы закупок;
начальник отдела продаж;
маркетолог;
работники отделов: службы закупок, отдела продаж, финансового от-
дела, бухгалтерии.
Пункт 8. Порядок составления бюджета ООО «КДВ-Групп».
Бюджет составляется и утверждается сроком на один год. Изначально со-
ставляются и утверждаются операционные бюджеты, а затем на их основании
формируются и утверждаются финансовые бюджеты ООО «КДВ-Групп».
Операционные бюджеты формируются в следующей последовательности:
бюджет продаж; бюджет оплаты труда; бюджет себестоимости; бюджет ком-
мерческих и управленческих расходов.
Финансовые бюджеты формируются в следующей последовательности:
отчет о финансовых результатах; платежный бюджет; бухгалтерский баланс.
Формулирование основных задач и целей деятельности предприятия на
предстоящий год озвучивается генеральным директором ООО «КДВ-Групп» за
90 дней до начала планируемого периода.
Пункт 9. Формирование бюджета продаж (таблица 12).
Таблица 12
Формирование бюджета продаж
№
Мероприятие
Ответственное лицо
Срок
состав-
ления
Срок
рассмот-
рения
Срок
утвер-
ждения
1
Согласование
бюджетных форм
Начальник финансового
отдела
03.10.18
05.10.18
07.10.18
2
Планирование
продаж (ассорти-
мента, объемов)
Маркетолог
11.10.18
14.10.18
18.10.18
51
3
Формирование
ценовой политики
Маркетолог. Начальник
Службы закупок
11.10.18
14.10.18
18.10.18
Пункт 10. Формирование бюджета оплаты труда, планирование на
предстоящий год (таблица 13).
Таблица 13
Формирование бюджета оплаты труда
№
Мероприятие
Ответственное ли-
цо
Срок
составле-
ния
Срок
рассмот-
рения
Срок
утвер-
ждения
1
Согласование бюд-
жетных форм
Начальник финансо-
вого отдела
03.10.18
05.10.18
07.10.18
2
Формирование чис-
ленности
Главный бухгалтер
19.10.18
20.10.18
21.10.18
3
Формирование фонда
заработной платы
24.10.18
26.10.18
31.10.18
4
Формирование соци-
ального пакета
24.10.18
26.10.18
31.10.18
Пункт 11. Формирование бюджета себестоимости (таблица 14).
Таблица 14
Формирование бюджета себестоимости
№
Мероприятие
Ответственное
лицо
Срок
состав-
ления
Срок
рассмот-
рения
Срок
утвер-
ждения
1
Согласование бюджет-
ных форм
Начальник финансо-
вого отдела
03.10.18
05.10.18
07.10.18
2
Формирование плана
расходов связанных с
оказанием транспортных
услуг
Главный бухгалтер
03.11.18
08.11.18
10.11.18
3
Формирование плана
расходов связанных с
организацией складской
переработки
Начальник Службы
закупок
03.11.18
08.11.18
10.11.18
Пункт 12. Формирование бюджета коммерческих и управленческих рас-
ходов (таблица 15).
Таблица 15
Бюджета коммерческих и управленческих расходов
№
Мероприятие
Ответственное лицо
Срок
Срок
Срок

52
состав-
ления
рассмот-
рения
утвер-
ждения
1
2
3
4
5
6
1
Согласование
бюджетных форм
Начальник финансового
отдела
03.10.18
05.10.18
07.10.18
2
Обеспечение
инфраструктуры
Главный бухгалтер
11.11.18
18.11.18
21.11.18
3
Офисное и транс-
портное обеспече-
ние
Главный бухгалтер
14.11.18
17.11.18
21.11.18
53
Продолжение таблицы 15
1
2
3
4
5
6
4
Формирование
плана расходов по
налогам
Главный бухгалтер
11.11.18
16.11.18
22.11.18
5
Формирование
плана расходов на
развитие инфор-
мационных систем
Главный бухгалтер
10.11.18
15.11.18
21.11.18
6
Планирование
обеспечения свя-
зью и техникой
Главный бухгалтер
10.11.18
15.11.18
21.11.18
Пункт 13. Формирование прогнозного отчета о финансовых результатах
(таблица 16).
Таблица 16
Формирование прогнозного отчета о финансовых результатах
№
Мероприятие
Ответственное лицо
Срок
состав-
ления
Срок
рассмот-
рения
Срок
утвер-
ждения
1
Согласование бюд-
жетных форм
Начальник финансового
отдела
03.10.18
05.10.18
07.10.18
2
Составление про-
гнозного отчета о
финансовых резуль-
татах
Главный бухгалтер
28.11.18
30.11.18
02.12.18
Пункт 14. Формирование прогнозного платежного бюджета и прогнозно-
го бухгалтерского баланса (таблица 17).
Таблица 17
Формирование прогнозного платежного бюджета
№
Мероприятие
Ответственное лицо
Срок
состав-
ления
Срок
рассмот-
рения
Срок
утвер-
ждения
1
Согласование бюд-
жетных форм
Начальник финансового
отдела
03.10.18
05.10.18
07.10.18
2
Составление про-
гнозного платежного
бюджета
Главный бухгалтер
05.12.18
08.12.18
09.12.18
4
Составление про-
гнозного бухгалтер-
ского баланса
Главный бухгалтер
12.12.18
15.12.18
20.12.18
Таким образом, Положение о бюджетировании, представленное выше
позволяет более детально представить бюджетный процесс ООО «КДВ-Групп»:
54
в данном Положении указаны нормативные документы, на основании
которых должен осуществляться бюджетный процесс, четко обозначено какие
правоотношения регулирует Положение о бюджетировании и для чего оно
необходимо;
определены основные понятия и термины, используемые в данном По-
ложении о бюджетировании;
четко сформулирована цель бюджетирования, подробно расписана
структура годового бюджета предприятия и участники бюджетного процесса;
представлен порядок составления годового бюджета, подробно распи-
сано формирование всех бюджетов, с указанием сроков составления, сроков
рассмотрения и сроков утверждения, а также лица ответственные за данные
бюджеты.
Основными отличиями предложенного Положения о бюджетировании от
существующего в ООО «КДВ-Групп» приказа «О подготовке годового бюдже-
та» являются:
введение сроков составления бюджетов, сроков рассмотрения и сроков
утверждения;
участие маркетолога в формировании бюджета продаж;
участие финансового отдела в формировании бюджета себестоимости;
указание цели бюджетирования на предприятии;
перечень задач, решаемых данным положением;
перечень нормативных документов, на основании которых должна
осуществляться организация процесса бюджетирования;
перечень основных понятий и терминов, используемых при организа-
ции бюджетного процесса.
Исходя из Положения о бюджетировании, наглядно процесс бюджетиро-
вания в ООО «КДВ-Групп»можно представить в виде схемы (рисунок 7). На
данной схеме представлена пошаговая скорректированная структура формиро-
вания годового бюджета ООО «КДВ-Групп».
56
Основными отличиями предложенной схемы от существующей схемы
процесса бюджетирования являются:
формулирование основных задач и целей предприятия;
согласование бюджетных форм;
рассмотрение и утверждение каждого из бюджетов.
Таким образом, можно сделать вывод, что скорректированная схема про-
цесса бюджетирования стала более сложной, но и вместе с тем более эффек-
тивной, так как на каждый из формируемых бюджетов выделяется больше вре-
мени.
3.2. Расчет экономической эффективности предложенных мероприятий
Для совершенствования системы бюджетирования по направлениям,
представленным в п. 3.1 работы, предлагается приобрести Компьютерные Ин-
формационные Системы: Бюджетирование 2.2.
В процессе анализа организации планирования в ООО «КДВ-Групп» был
выявлен низкий уровень качества автоматизации бюджетного процесса. При
всем удобстве выполнения нерегламентируемого анализа, в котором участвует
один или несколько человек, имеющие таблицы в среде EXCEL не подходят
для бюджетного управления организацией с необходимым уровнем детализа-
ции информации. Таким образом, для более эффективного планирования элек-
тронные таблицы могут служить вспомогательным инструментом планирова-
ния, но основой данного процесса должна стать полностью автоматизированная
система управления – Компьютерные Информационные Системы: Бюджетиро-
вание 2.2.
Программный комплекс - решение в области управления эффективностью
бизнеса, направленный на формирования бизнес моделей, оптимизацию ре-
сурсного бизнес планирования, составления бюджетов и контроля их исполне-
ния на средних и крупных промышленных предприятиях. Внедрение про-
граммного комплекса «Бюджетирование» позволит не только повысить эффек-