62
Таблица ㅤ 11 ㅤ - ㅤ Затраты ㅤ на ㅤ обслуживание
Обслуживание
Обеспечение, ㅤ поставляемое ㅤ при ㅤ поставке ㅤ ИС
Обеспечение
Наличие
Стоимость
Комплектующие
Аппаратура ㅤ сбора ㅤ данных
Серверная ㅤ часть ㅤ
функционального ㅤ ПО
Клиентская ㅤ часть ㅤ
функционального ㅤ ПО
Средства ㅤ
обслуживания
Аппаратура ㅤ сбора ㅤ данных
+
3100
Серверная ㅤ часть ㅤ
функционального ㅤ ПО
+
1500
Клиентская ㅤ часть ㅤ
функционального ㅤ ПО
Руководства
Аппаратура ㅤ сбора ㅤ данных
Серверная ㅤ часть ㅤ
функционального ㅤ ПО
+
900
Клиентская ㅤ часть ㅤ
функционального ㅤ ПО
+
1900
ВСЕГО
7400
63
Таблица ㅤ 12 - ㅤ Затраты ㅤ Квартальные ㅤ расходы ㅤ на ㅤ ㅤ ремонтно-
профилактические ㅤ работы
Квартальные ㅤ расходы ㅤ на ㅤ ремонтно-профилактические ㅤ работы
Расходные ㅤ
материалы ㅤ и ㅤ
комплектующие, ㅤ
руб.
Количество ㅤ
специалистов
Ставка ㅤ
специалистов, ㅤ
руб./час
Продолжительность, ㅤ
час.
1500
1
300
2
за ㅤ 10 ㅤ лет
77700
за ㅤ год
8400
Таблица ㅤ 13 ㅤ - ㅤ Наличие ㅤ сопровождения ㅤ и ㅤ стоимость ㅤ сопровождения
ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ
Наличие ㅤ сопровождения
Стоимость, ㅤ руб./год
ВСЕГО
+
10000
10000,00
Таблица14 ㅤ -Информация ㅤ по ㅤ гарантийным ㅤ срокам
Испытания
Обслуживание
Сопровождение
10
2
3
Таким ㅤ образом, ㅤ мы ㅤ рассчитали ㅤ и ㅤ привели ㅤ все ㅤ затраты ㅤ по ㅤ фазам ㅤ
жизненного ㅤ цикла ㅤ информационной ㅤ системы ㅤ и ㅤ вывели ㅤ общую ㅤ совокупную ㅤ
стоимость ㅤ владения ㅤ информационной ㅤ системой.
Рассчитаем ㅤ полученную ㅤ экономическую ㅤ эффективность.
Экономическая ㅤ эффективность ㅤ складывается ㅤ из ㅤ двух ㅤ параметров–
совокупной ㅤ стоимости ㅤ владения ㅤ информационной ㅤ системы ㅤ и ㅤ экономического ㅤ
эффекта ㅤ в ㅤ увеличении ㅤ производительности ㅤ труда ㅤ [5]
Таким ㅤ образом, ㅤ экономическая ㅤ эффективность ㅤ определяется ㅤ
отношением ㅤ полученного ㅤ эффекта ㅤ от ㅤ увеличения ㅤ производительности ㅤ труда ㅤ

64
и ㅤ совокупной ㅤ стоимости ㅤ владения ㅤ ИС.
Покажем ㅤ итоговые ㅤ полученные ㅤ показатели.
C=
1 154 337
ㅤ
С ㅤ (сокращенное ㅤ
по ㅤ затратам) ㅤ = ㅤ
76955,7777777778
W=
19390000
Э=
17 ㅤ
Представим ㅤ данные ㅤ о ㅤ производительности ㅤ в ㅤ рублях.
Таблица ㅤ 15 ㅤ - ㅤ Полученная ㅤ производительность ㅤ в ㅤ рублях.
Производительность, ㅤ тыс. ㅤ руб.
Год
1
2
3
4
5
6
7
8
9
10
350
950
1430
1500
1520
1510
1515
1495
1200
1000
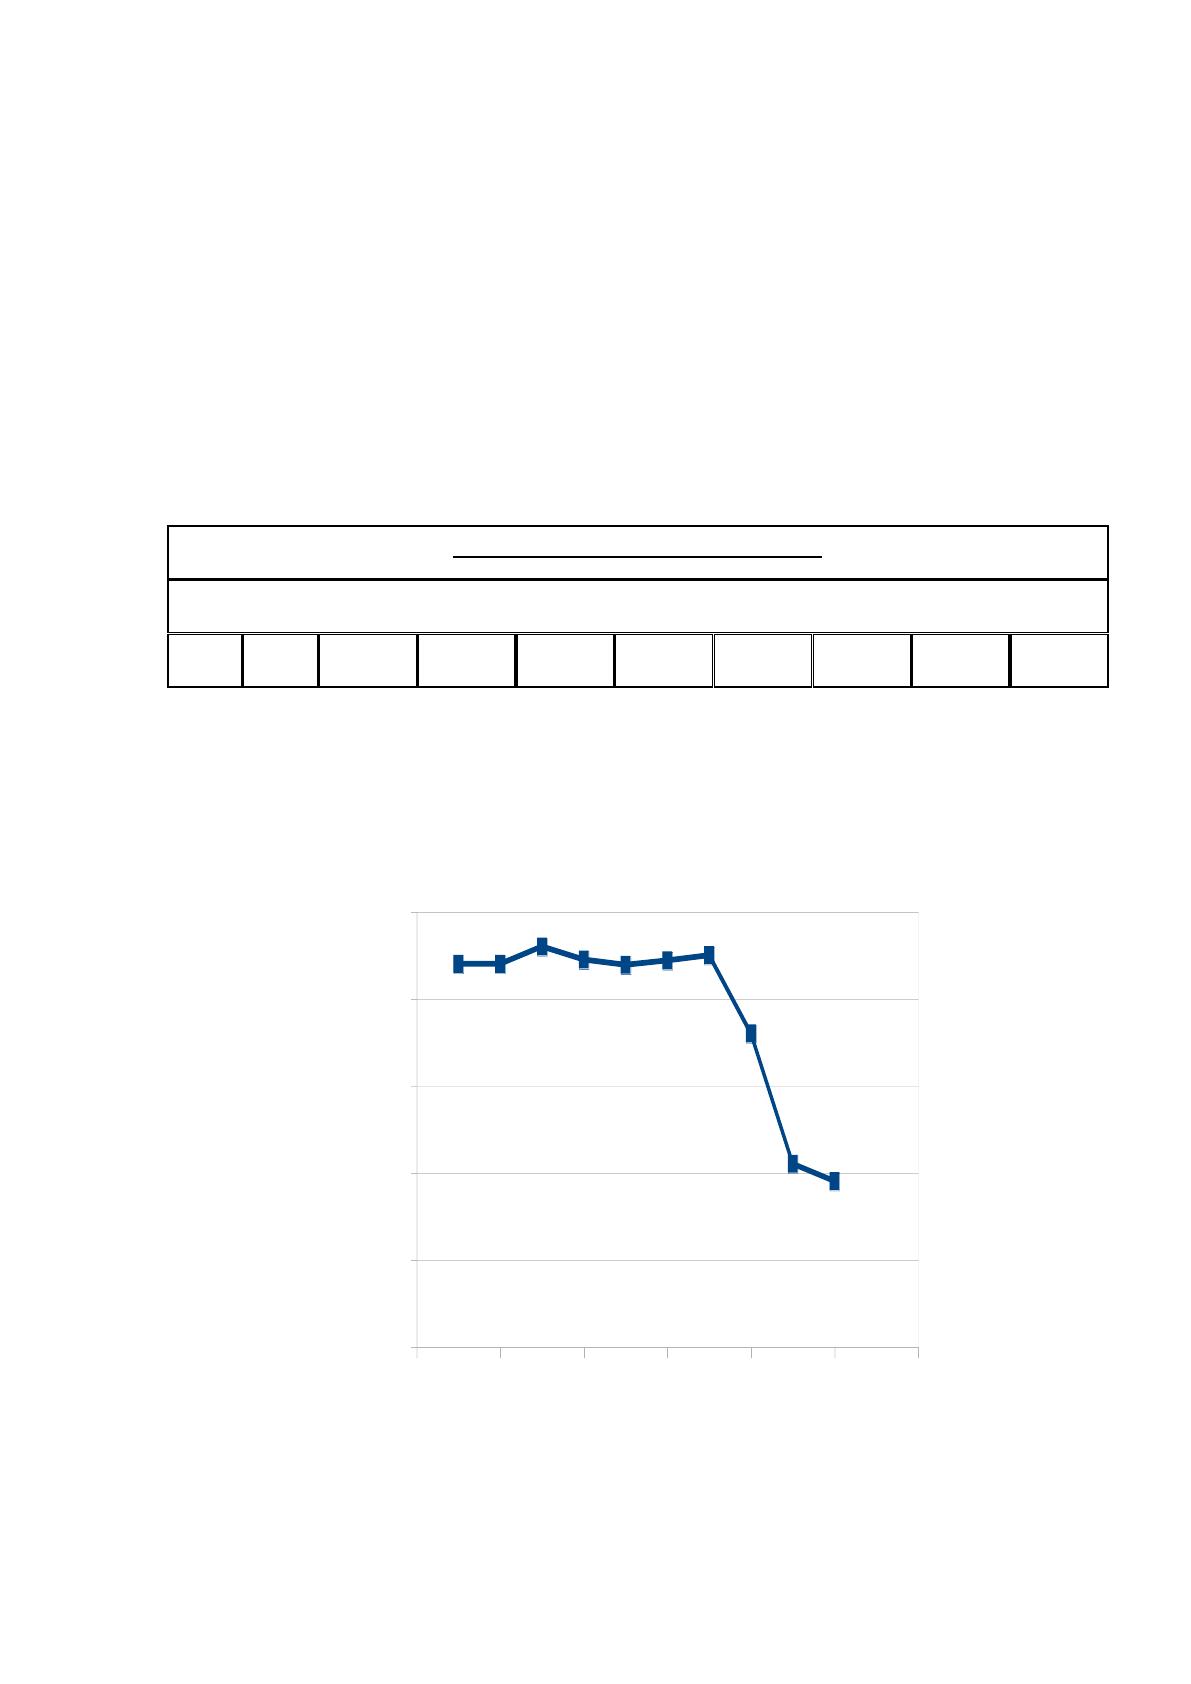
Представим ㅤ полученные ㅤ данные ㅤ в ㅤ виде ㅤ диаграммы.
Рисунок ㅤ 27 ㅤ - ㅤ График ㅤ производительности ㅤ использования ㅤ ЭИС
0 2 4 6 8 10 12
0
500
1000
1500
2000
2500
Год
Производительность
65
Таким ㅤ образом, ㅤ после ㅤ расчетов ㅤ становится ㅤ ясно, ㅤ что ㅤ экономическая ㅤ
эффективность ㅤ от ㅤ внедрения ㅤ ИС ㅤ будет ㅤ иметь ㅤ коэффициент ㅤ 17, ㅤ что ㅤ означает ㅤ
что ㅤ внедрение ㅤ ИС ㅤ в ㅤ 17 ㅤ раз ㅤ улучшит ㅤ производственные ㅤ и ㅤ общехозяйственные ㅤ
экономические ㅤ показатели ㅤ за ㅤ счет ㅤ внедрения ㅤ ЭИС ㅤ и ㅤ её ㅤ содержания.
Представленная ㅤ диаграмма ㅤ наглядно ㅤ показывает, ㅤ что ㅤ сначала ㅤ
производительность ㅤ труда ㅤ возрастает ㅤ или ㅤ находится ㅤ на ㅤ высоком ㅤ уровне, ㅤ но ㅤ в ㅤ
дальнейшем ㅤ производительность ㅤ труда ㅤ резко ㅤ падает, ㅤ это ㅤ происходит ㅤ от ㅤ 7 ㅤ
года ㅤ к ㅤ 8 ㅤ и ㅤ далее ㅤ к ㅤ 10 ㅤ году ㅤ [26]
Ощутимое ㅤ падение ㅤ производительности ㅤ труда ㅤ начинается ㅤ на ㅤ 8 ㅤ году ㅤ
жизненного ㅤ цикла ㅤ эксплуатации ㅤ информационной ㅤ системы.
Такое ㅤ падение ㅤ можно ㅤ объяснить ㅤ двумя ㅤ фундаментальными ㅤ причинами:
1. Действием ㅤ закона ㅤ убывающей ㅤ предельной ㅤ производительности.
2. Моральным ㅤ и ㅤ физические ㅤ старением ㅤ техники.
Методика ㅤ TCO ㅤ (totalcostofownership) ㅤ предназначена ㅤ помочь ㅤ руководителям ㅤ
предприятий ㅤ определить ㅤ прямые ㅤ и ㅤ косвенные ㅤ затраты ㅤ и ㅤ выгоды, ㅤ связанные ㅤ с ㅤ
любым ㅤ компонентом ㅤ компьютерных ㅤ систем. ㅤ Цель ㅤ ее ㅤ применения ㅤ - ㅤ получить ㅤ
картину, ㅤ которая ㅤ отражала ㅤ бы ㅤ реальные ㅤ затраты, ㅤ связанные ㅤ с ㅤ приобретением ㅤ
определенных ㅤ средств ㅤ и ㅤ технологий, ㅤ и ㅤ учитывала ㅤ все ㅤ аспекты ㅤ их ㅤ
последующего ㅤ использования ㅤ [48]
Основная ㅤ цель ㅤ подсчета ㅤ стоимости ㅤ владения, ㅤ кроме ㅤ выявления ㅤ избыточных ㅤ
статей ㅤ расхода, ㅤ оценка ㅤ возможности ㅤ возврата ㅤ вложенных ㅤ в ㅤ информационные ㅤ
технологии ㅤ средств. ㅤ Как ㅤ еще, ㅤ кроме ㅤ чисто ㅤ праздного ㅤ любопытства, ㅤ
используются ㅤ данные, ㅤ полученные ㅤ в ㅤ результате ㅤ подсчета? ㅤ Для ㅤ анализа ㅤ
привлекательности ㅤ информационных ㅤ технологий, ㅤ как ㅤ объекта ㅤ инвестиций. ㅤ И ㅤ
просто ㅤ для ㅤ оценки ㅤ одной ㅤ из ㅤ статей ㅤ корпоративных ㅤ расходов ㅤ (TCO ㅤ
показывает ㅤ только ㅤ расходную, ㅤ но ㅤ отнюдь ㅤ не ㅤ доходную ㅤ часть) ㅤ [18]
В ㅤ рамках ㅤ решения ㅤ курсовой ㅤ работы ㅤ мною ㅤ были ㅤ рассмотрены ㅤ теоретические ㅤ
основы ㅤ методики ㅤ расчета ㅤ совокупной ㅤ стоимости ㅤ владения ㅤ ИС, ㅤ а ㅤ также ㅤ
выполнен ㅤ практический ㅤ пример ㅤ расчета ㅤ совокупной ㅤ стоимости ㅤ
66
информационной ㅤ системы.
Также, ㅤ в ㅤ рамках ㅤ практического ㅤ примера ㅤ расчета ㅤ совокупной ㅤ стоимости ㅤ
информационной ㅤ системы ㅤ мною ㅤ были ㅤ проанализирована ㅤ производственная ㅤ
эффективность ㅤ и ㅤ получаемый ㅤ экономический ㅤ эффект ㅤ от ㅤ внедрения ㅤ ЭИС.
В ㅤ соответствии ㅤ с ㅤ ГОСТ ㅤ 24.702 ㅤ - ㅤ 85 ㅤ целесообразные ㅤ варианты ㅤ
построения ㅤ информационной ㅤ системы ㅤ (ИС) ㅤ выбираются ㅤ путем ㅤ
балансирования ㅤ показателей ㅤ приращения ㅤ эффекта ㅤ Э, ㅤ получаемого ㅤ за ㅤ счет ㅤ
создания ㅤ или ㅤ совершенствования ㅤ ИС, ㅤ и ㅤ затрат ㅤ Q. ㅤ Математически ㅤ эту ㅤ задачу ㅤ
формулируют ㅤ в ㅤ виде:
МАХ ㅤ Э ㅤ при ㅤ Q ㅤ = ㅤ const
или ㅤ в ㅤ виде ㅤ обратной ㅤ задачи:
МIN ㅤ Q ㅤ при ㅤ Э ㅤ = ㅤ const.
При ㅤ оценке ㅤ эффективности ㅤ ИС ㅤ используют ㅤ обобщающие ㅤ и ㅤ частные ㅤ
показатели. ㅤ
К ㅤ основным ㅤ обобщающим ㅤ показателям ㅤ экономической ㅤ эффективности ㅤ
относятся:
1. ㅤ Расчетный ㅤ коэффициент ㅤ эффективности ㅤ капитальных ㅤ вложений:
E ㅤ
p
= ㅤ П/ ㅤ К, ㅤ
где ㅤ П ㅤ - ㅤ годовая ㅤ экономия ㅤ (годовой ㅤ прирост ㅤ прибыли), ㅤ руб.; ㅤ К ㅤ - ㅤ
единовременные ㅤ затраты, ㅤ руб.
ㅤ 2. ㅤ Годовой ㅤ экономический ㅤ эффект:
Э ㅤ = ㅤ П ㅤ - ㅤ К ㅤ Е
н
,
где ㅤ Е
н
ㅤ - ㅤ нормативный ㅤ коэффициент ㅤ эффективности ㅤ капитальных ㅤ вложений ㅤ
(Е
н
=0,15). ㅤ Произведение ㅤ КЕ
н
ㅤ в ㅤ данном ㅤ случае ㅤ следует ㅤ рассматривать ㅤ как ㅤ
нормативную ㅤ прибыль, ㅤ которая ㅤ должна ㅤ быть ㅤ получена ㅤ от ㅤ внедрения ㅤ
системы.
3. ㅤ Срок ㅤ окупаемости:
Т ㅤ = ㅤ К/П ㅤ = ㅤ 1/Е
р
67
Срок ㅤ предполагаемой ㅤ эксплуатации ㅤ информационной ㅤ системы ㅤ
определяется ㅤ в ㅤ соответствии ㅤ с ㅤ периодами ㅤ морального ㅤ старения ㅤ
соответствующей ㅤ техники ㅤ (8 ㅤ лет).
Стоимость ㅤ программы ㅤ (Ц) ㅤ была ㅤ рассчитана ㅤ и ㅤ равна:
Ц ㅤ = ㅤ 112190 ㅤ руб., ㅤ при ㅤ этом ㅤ в ㅤ случае ㅤ нашего ㅤ проекта ㅤ стоимость ㅤ
мобильной ㅤ программы ㅤ равна ㅤ отпускной ㅤ цене ㅤ программы, ㅤ то ㅤ есть ㅤ не ㅤ включает ㅤ
в ㅤ себя ㅤ прибыль, ㅤ так ㅤ как ㅤ разработка ㅤ ведется ㅤ штатными ㅤ специалистами.
Таким ㅤ образом, ㅤ С
отп
ㅤ также ㅤ равна ㅤ 112190 ㅤ руб.
Цена ㅤ же ㅤ информационной ㅤ системы ㅤ 1СЖКХ ㅤ на ㅤ одно ㅤ рабочее ㅤ место ㅤ
составляет ㅤ от ㅤ 19600 ㅤ рублей. ㅤ Информация ㅤ о ㅤ стоимости ㅤ лицензии ㅤ
предоставлена ㅤ компанией ㅤ «1С- ㅤ Рарус» ㅤ на ㅤ сайте ㅤ компании.
С ㅤ учетом ㅤ 1 ㅤ АРМ, ㅤ (начальная ㅤ стоимость ㅤ владения ㅤ одной ㅤ лицензии ㅤ
19600) ㅤ экономически ㅤ выгоднее ㅤ разработать ㅤ систему ㅤ собственными ㅤ силами. ㅤ
Экономия ㅤ составит ㅤ порядка ㅤ 83810, ㅤ так ㅤ как ㅤ представляет ㅤ разницу ㅤ между ㅤ
ценой ㅤ разработки ㅤ и ㅤ ценой ㅤ лицензии ㅤ на ㅤ альтернативное ㅤ программное ㅤ
обеспечение.
Общим ㅤ критерием ㅤ целесообразности ㅤ автоматизации ㅤ решения ㅤ
экономических ㅤ задач ㅤ является ㅤ достигаемое ㅤ этим ㅤ повышение ㅤ эффективности ㅤ
функционирования ㅤ объекта ㅤ управления ㅤ посредством ㅤ совершенствования ㅤ
системы ㅤ управления. ㅤ Сопоставим ㅤ показатели, ㅤ полученные ㅤ в ㅤ дипломном ㅤ
проекте, ㅤ с ㅤ показателями ㅤ базового ㅤ варианта ㅤ обработки ㅤ информации ㅤ (ручной ㅤ
технологии).
Экономическая ㅤ эффективность ㅤ оценивается ㅤ трудовыми ㅤ и ㅤ
стоимостными ㅤ показателями, ㅤ которые ㅤ позволяют ㅤ измерить ㅤ экономию ㅤ от ㅤ
внедрения ㅤ проекта ㅤ машинной ㅤ обработки ㅤ информации ㅤ относительно ㅤ базового ㅤ
варианта ㅤ [6].
Среднегодовые ㅤ затраты ㅤ при ㅤ ручной ㅤ обработке ㅤ информации ㅤ (Зб) ㅤ равны ㅤ сумме ㅤ
затрат ㅤ по ㅤ всем ㅤ операциям: ㅤ 101378.64 ㅤ рублей. ㅤ Данная ㅤ цифра ㅤ носит ㅤ
приблизительный ㅤ характер ㅤ и ㅤ была ㅤ получена ㅤ на ㅤ основе ㅤ экспертных ㅤ оценок.

68
Среднегодовые ㅤ затраты ㅤ при ㅤ машинной ㅤ обработке ㅤ информации ㅤ равны ㅤ
сумме ㅤ затрат ㅤ по ㅤ всем ㅤ операциям: ㅤ Ф= ㅤ 26245,512 ㅤ рублей.
Данная ㅤ цифра ㅤ носит ㅤ приблизительный ㅤ характер ㅤ и ㅤ была ㅤ получена ㅤ на ㅤ основе ㅤ
экспертных ㅤ оценок.
Рассчитаем ㅤ приблизительную ㅤ годовую ㅤ экономию:
П=Зб-Зп ㅤ = ㅤ 101378.64 ㅤ -28419,262= ㅤ 72960 ㅤ руб.
где ㅤ Зб ㅤ - ㅤ затраты ㅤ на ㅤ обработку ㅤ информации ㅤ при ㅤ существующем ㅤ варианте ㅤ
организации ㅤ ИС; ㅤ Зп ㅤ - ㅤ затраты ㅤ на ㅤ обработку ㅤ информации ㅤ при ㅤ предполагаемом ㅤ
варианте ㅤ организации ㅤ системы.
Расчетный ㅤ коэффициент ㅤ капитальных ㅤ вложений:
Ер=П/R= ㅤ 72960/43530 ㅤ = ㅤ 1,67
где ㅤ П ㅤ - ㅤ годовая ㅤ экономия ㅤ (годовой ㅤ прирост ㅤ прибыли); ㅤ R ㅤ - ㅤ единовременные ㅤ
затраты ㅤ на ㅤ проектирование(техническое ㅤ задание).
Годовой ㅤ экономический ㅤ эффект:
Э=П-R*Е
н
=72960-43530 ㅤ *0.15= ㅤ 66430,5 ㅤ руб. ㅤ
где ㅤ Е
н
=0.15 ㅤ - ㅤ нормативный ㅤ коэффициент ㅤ эффективности ㅤ капитальных ㅤ
вложений;
ㅤ ㅤ ㅤ Е
н
* ㅤ R= ㅤ 6529,5 ㅤ - ㅤ нормативная ㅤ прибыль ㅤ от ㅤ внедрения ㅤ системы.
ㅤ ㅤ ㅤ ㅤ Срок ㅤ окупаемости:
Т= ㅤ R ㅤ /П ㅤ =1/Е
р
=1/1,67=0,59 ㅤ года.
Таким ㅤ образом, ㅤ годовой ㅤ экономический ㅤ эффект ㅤ от ㅤ внедрения ㅤ ЭИС ㅤ
составляет ㅤ 66430, ㅤ 5 ㅤ рублей.
Срок ㅤ окупаемости ㅤ информационной ㅤ системы ㅤ составляет ㅤ до ㅤ 1 ㅤ года.
3.2. ㅤ Расчет ㅤ экономической ㅤ эффективности ㅤ внедрения ㅤ информационной ㅤ
системы ㅤ учета ㅤ бизнес-процессов ㅤ расчетов ㅤ ЖК
В ㅤ проектировании ㅤ экономической ㅤ информационной ㅤ системы ㅤ
принимают ㅤ участие ㅤ два ㅤ специалиста:
Программист ㅤ - ㅤ специалист, ㅤ отвечающий ㅤ за ㅤ разработку ㅤ системы ㅤ
69
(разработка ㅤ БД, ㅤ написание ㅤ исходного ㅤ кода ㅤ программы, ㅤ
разработка ㅤ моделей ㅤ и ㅤ обеспечивающих ㅤ подсистем).
Аналитик ㅤ - ㅤ специалист, ㅤ отвечающий ㅤ за ㅤ работы, ㅤ направленные ㅤ на ㅤ
систематизацию ㅤ требований ㅤ к ㅤ ЭИС, ㅤ постановку ㅤ задач ㅤ
программисту, ㅤ моделирование ㅤ и ㅤ обеспечение ㅤ соответствия ㅤ
получаемых ㅤ результатов ㅤ поставленным ㅤ требованиям.
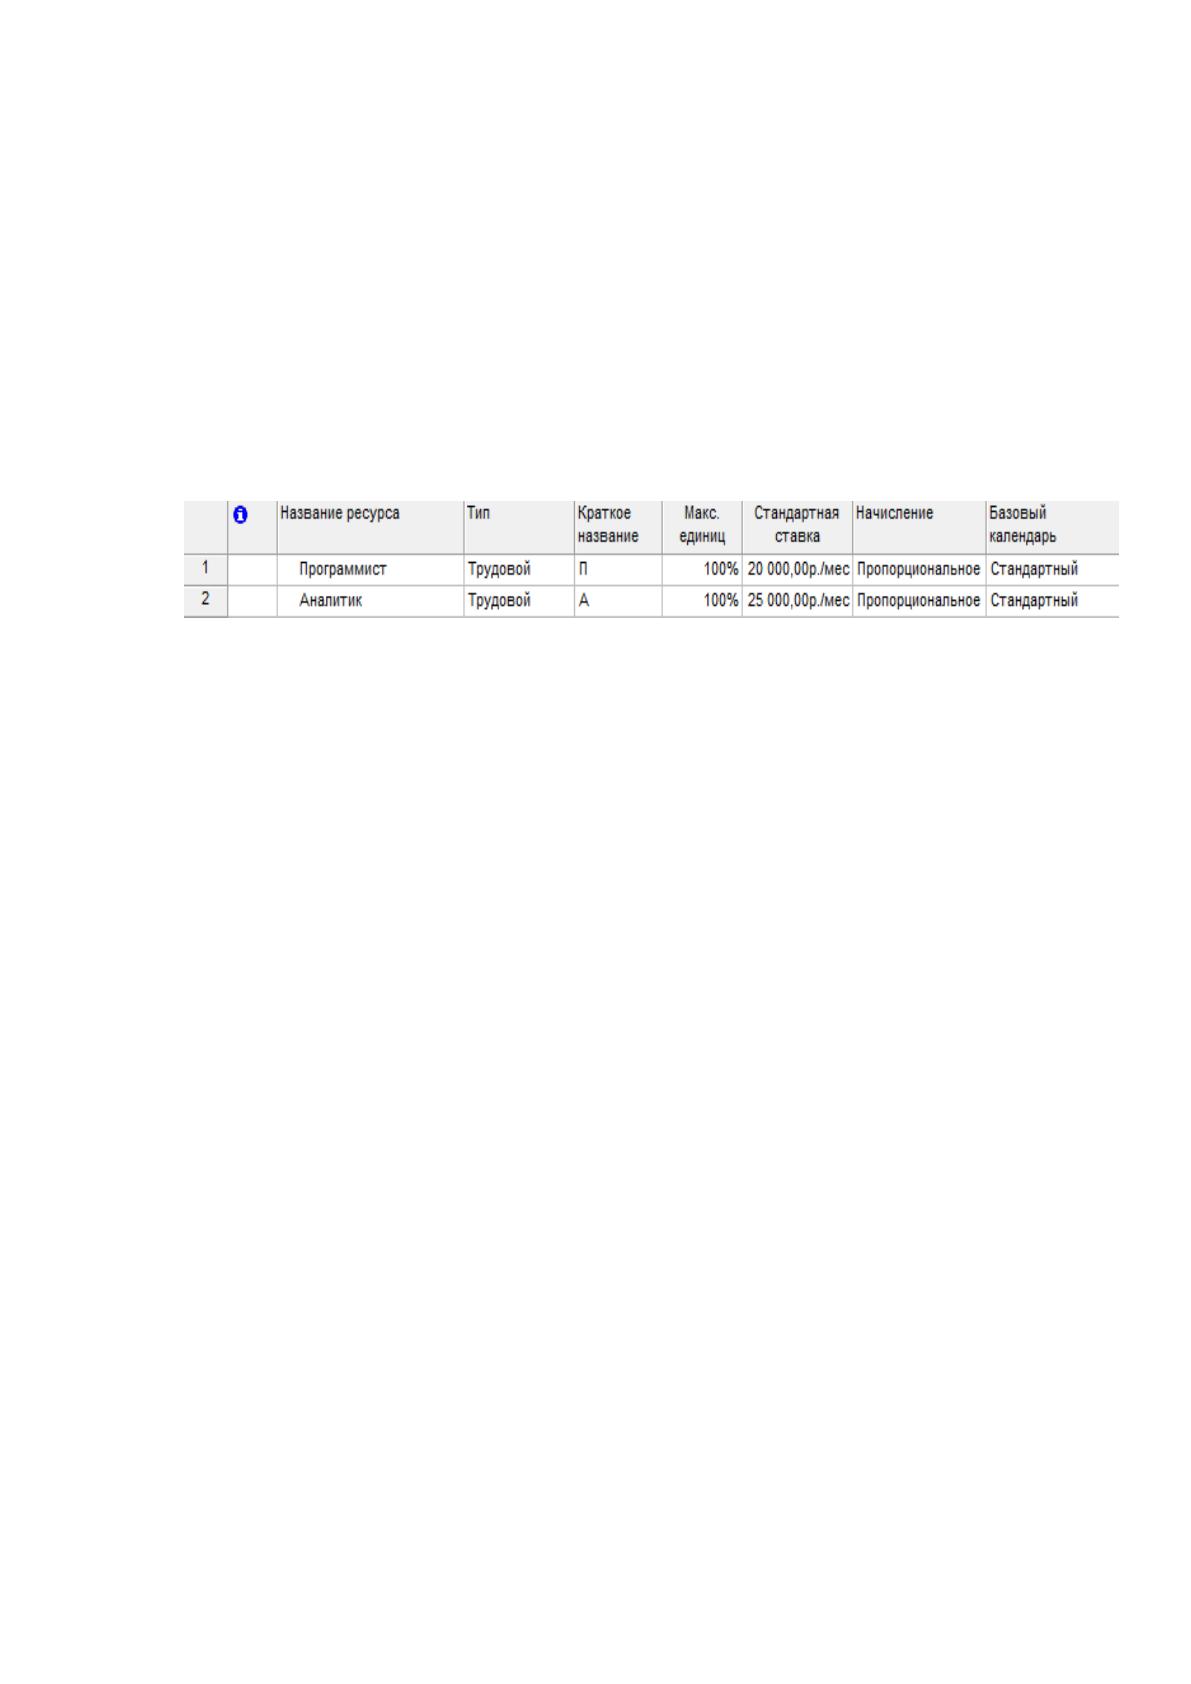
На ㅤ рис. ㅤ 28 ㅤ изображено ㅤ назначение ㅤ стоимости ㅤ основных ㅤ ресурсов, ㅤ
необходимых ㅤ при ㅤ разработке ㅤ ЭИС.
Рисунок ㅤ 28 ㅤ - ㅤ Стоимость ㅤ основных ㅤ ресурсов ㅤ на ㅤ разработку ㅤ ЭИС
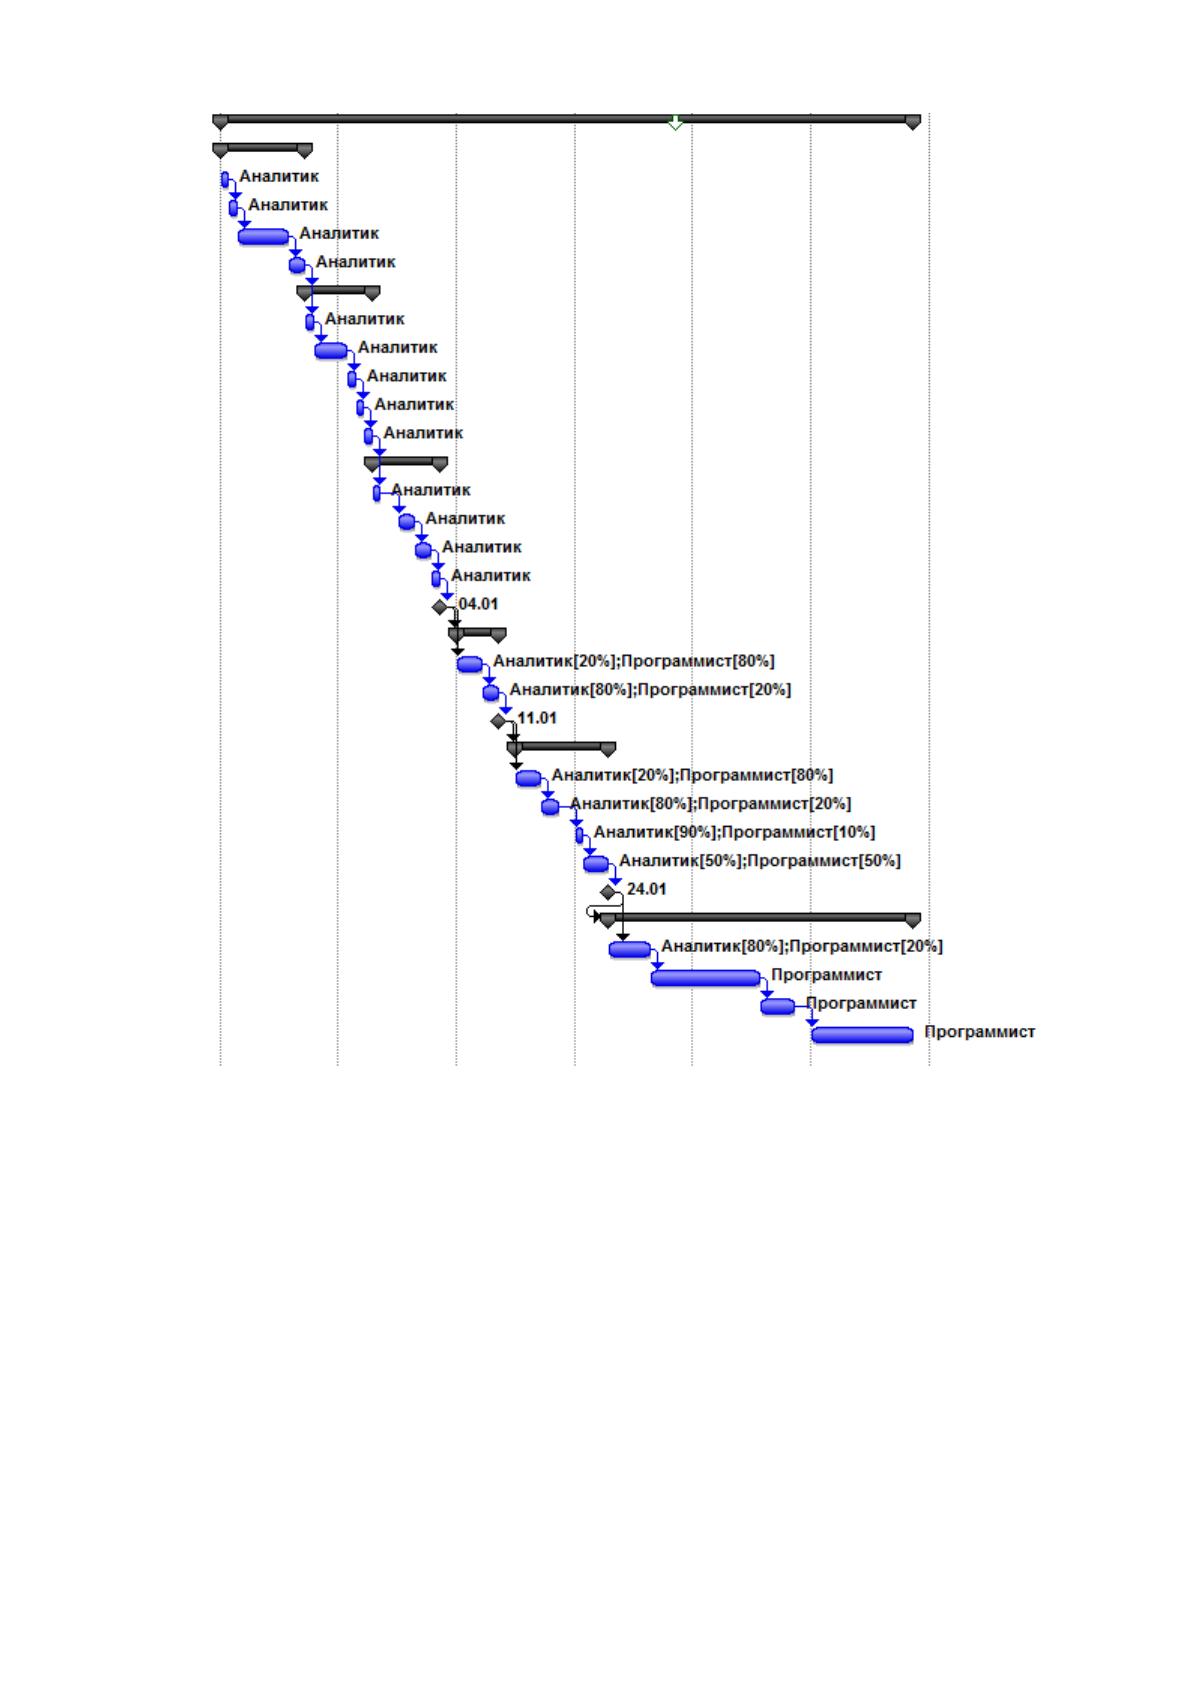
На ㅤ рис. ㅤ 29 ㅤ изображена ㅤ Диаграмма ㅤ Ганта, ㅤ показывающая ㅤ степень ㅤ участия ㅤ
каждого ㅤ специалиста ㅤ в ㅤ разработке ㅤ ЭИС.
Диаграмма ㅤ Га
нтта — ㅤ это ㅤ популярный ㅤ тип ㅤ столбчатых ㅤ диаграмм, ㅤ который ㅤ
используется ㅤ для ㅤ иллюстрации ㅤ плана, ㅤ графика ㅤ работ ㅤ по ㅤ какому-либо ㅤ проекту. ㅤ
70
ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ Рисунок ㅤ 29 ㅤ – ㅤ Диаграмма ㅤ Ганта
Себестоимость ㅤ внедрения ㅤ разрабатываемой ㅤ мобильной ㅤ ЭИС ㅤ включает ㅤ
в ㅤ себя:
•затраты ㅤ на ㅤ трудовые ㅤ ресурсы ㅤ (заработная ㅤ плата ㅤ исполнителей);
•отчисления ㅤ с ㅤ заработной ㅤ платы;
•затраты ㅤ на ㅤ расходные ㅤ материалы;
•прочие ㅤ расходы.
71
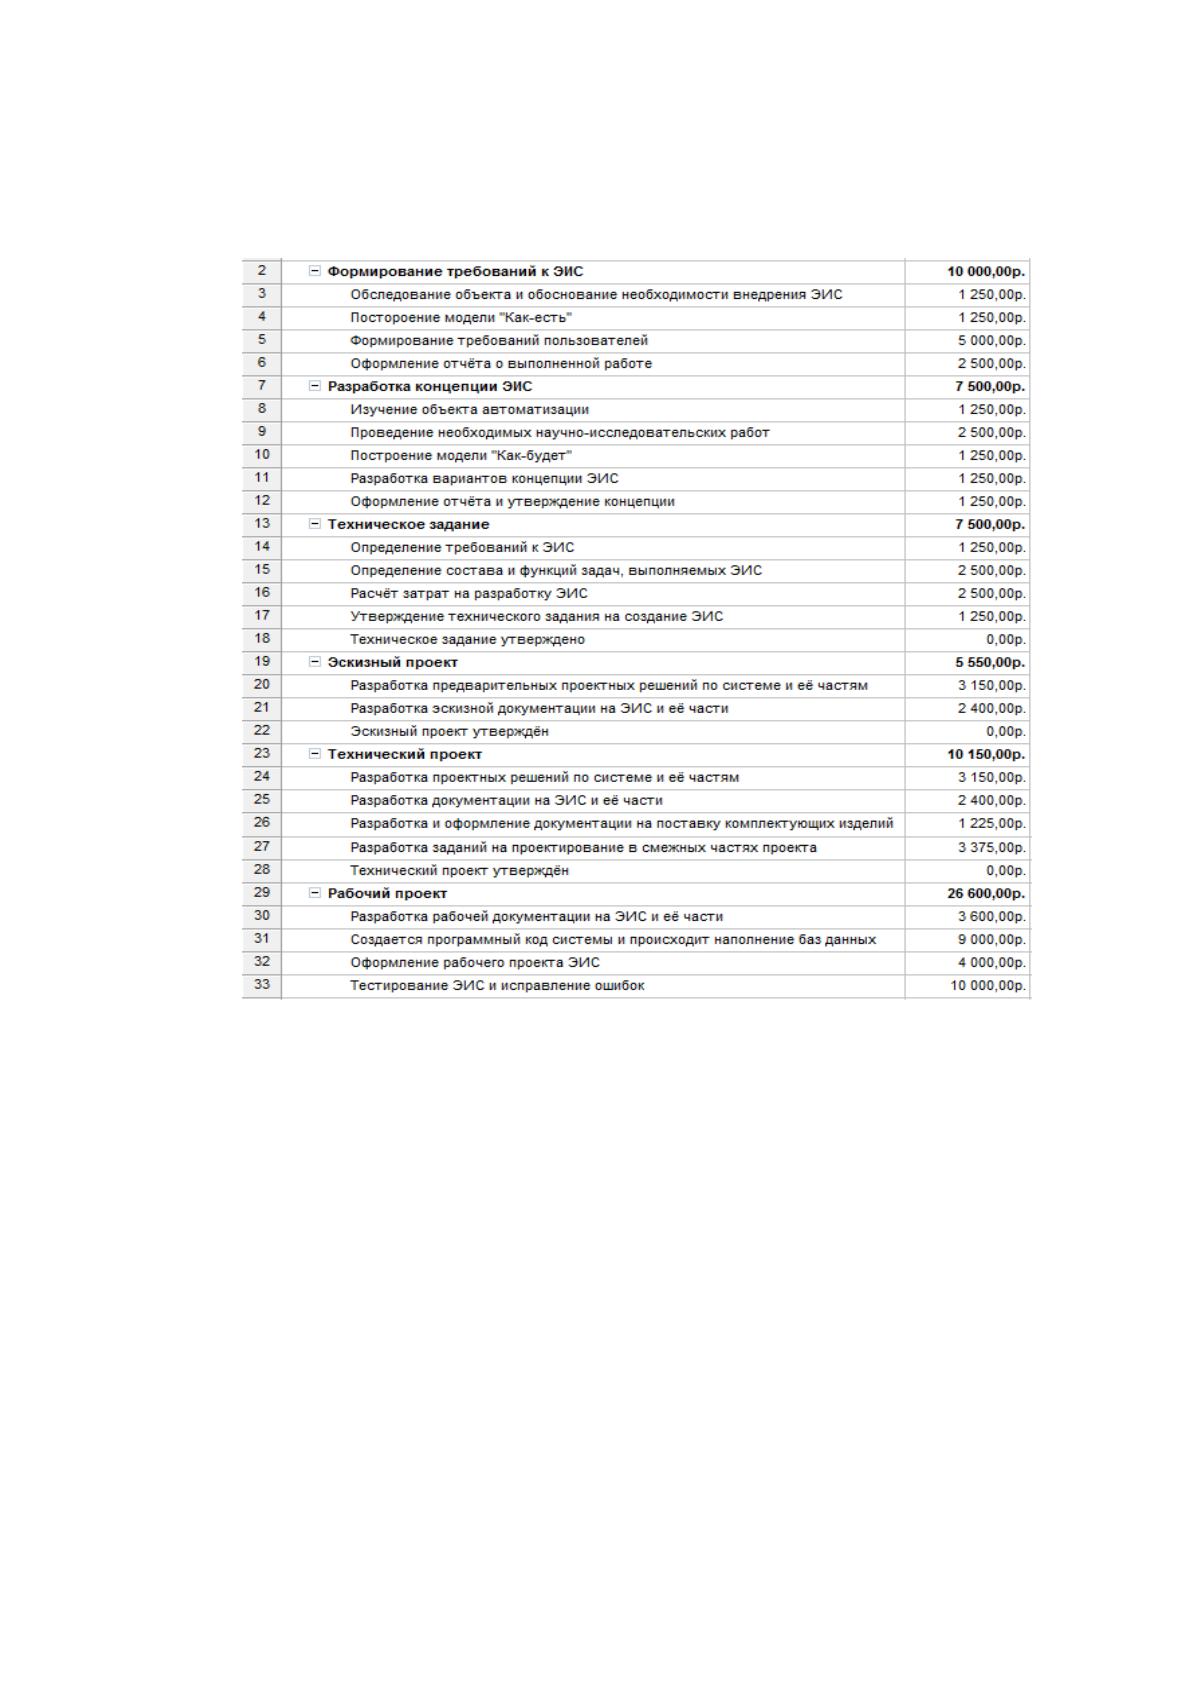
Затраты ㅤ на ㅤ трудовые ㅤ ресурсы ㅤ рассчитываются ㅤ с ㅤ помощью ㅤ «Microsoft ㅤ
Office ㅤ Project ㅤ 2007» ㅤ с ㅤ учетом ㅤ особенностей ㅤ оплаты ㅤ труда ㅤ специалистов, ㅤ а ㅤ
также ㅤ степени ㅤ участия ㅤ их ㅤ в ㅤ разработке ㅤ ИС, ㅤ представлены ㅤ на ㅤ рис.30
Рисунок ㅤ 30 ㅤ - ㅤ Затраты ㅤ на ㅤ трудовые ㅤ ресурсы
Отчисления ㅤ с ㅤ заработной ㅤ платы ㅤ включают ㅤ в ㅤ себя: ㅤ
•отчисления ㅤ в ㅤ Пенсионный ㅤ фонд ㅤ Российской ㅤ Федерации ㅤ (по ㅤ состоянию ㅤ
на ㅤ 2016 ㅤ год ㅤ составляют ㅤ 22%);
•отчисления ㅤ в ㅤ Фонд ㅤ социального ㅤ страхования ㅤ Российской ㅤ Федерации ㅤ
(по ㅤ состоянию ㅤ на ㅤ 2016 ㅤ год ㅤ составляет ㅤ 2,9%);
•Федеральный ㅤ фонд ㅤ обязательного ㅤ медицинского ㅤ страхования ㅤ и ㅤ
территориальные ㅤ фонды ㅤ обязательного ㅤ медицинского ㅤ страхования ㅤ (по ㅤ
состоянию ㅤ на ㅤ 2016 ㅤ год ㅤ составляет ㅤ 5,1%).
Итоговая ㅤ сумма ㅤ отчислений ㅤ с ㅤ заработной ㅤ платы ㅤ специалистов ㅤ
составляет: