42
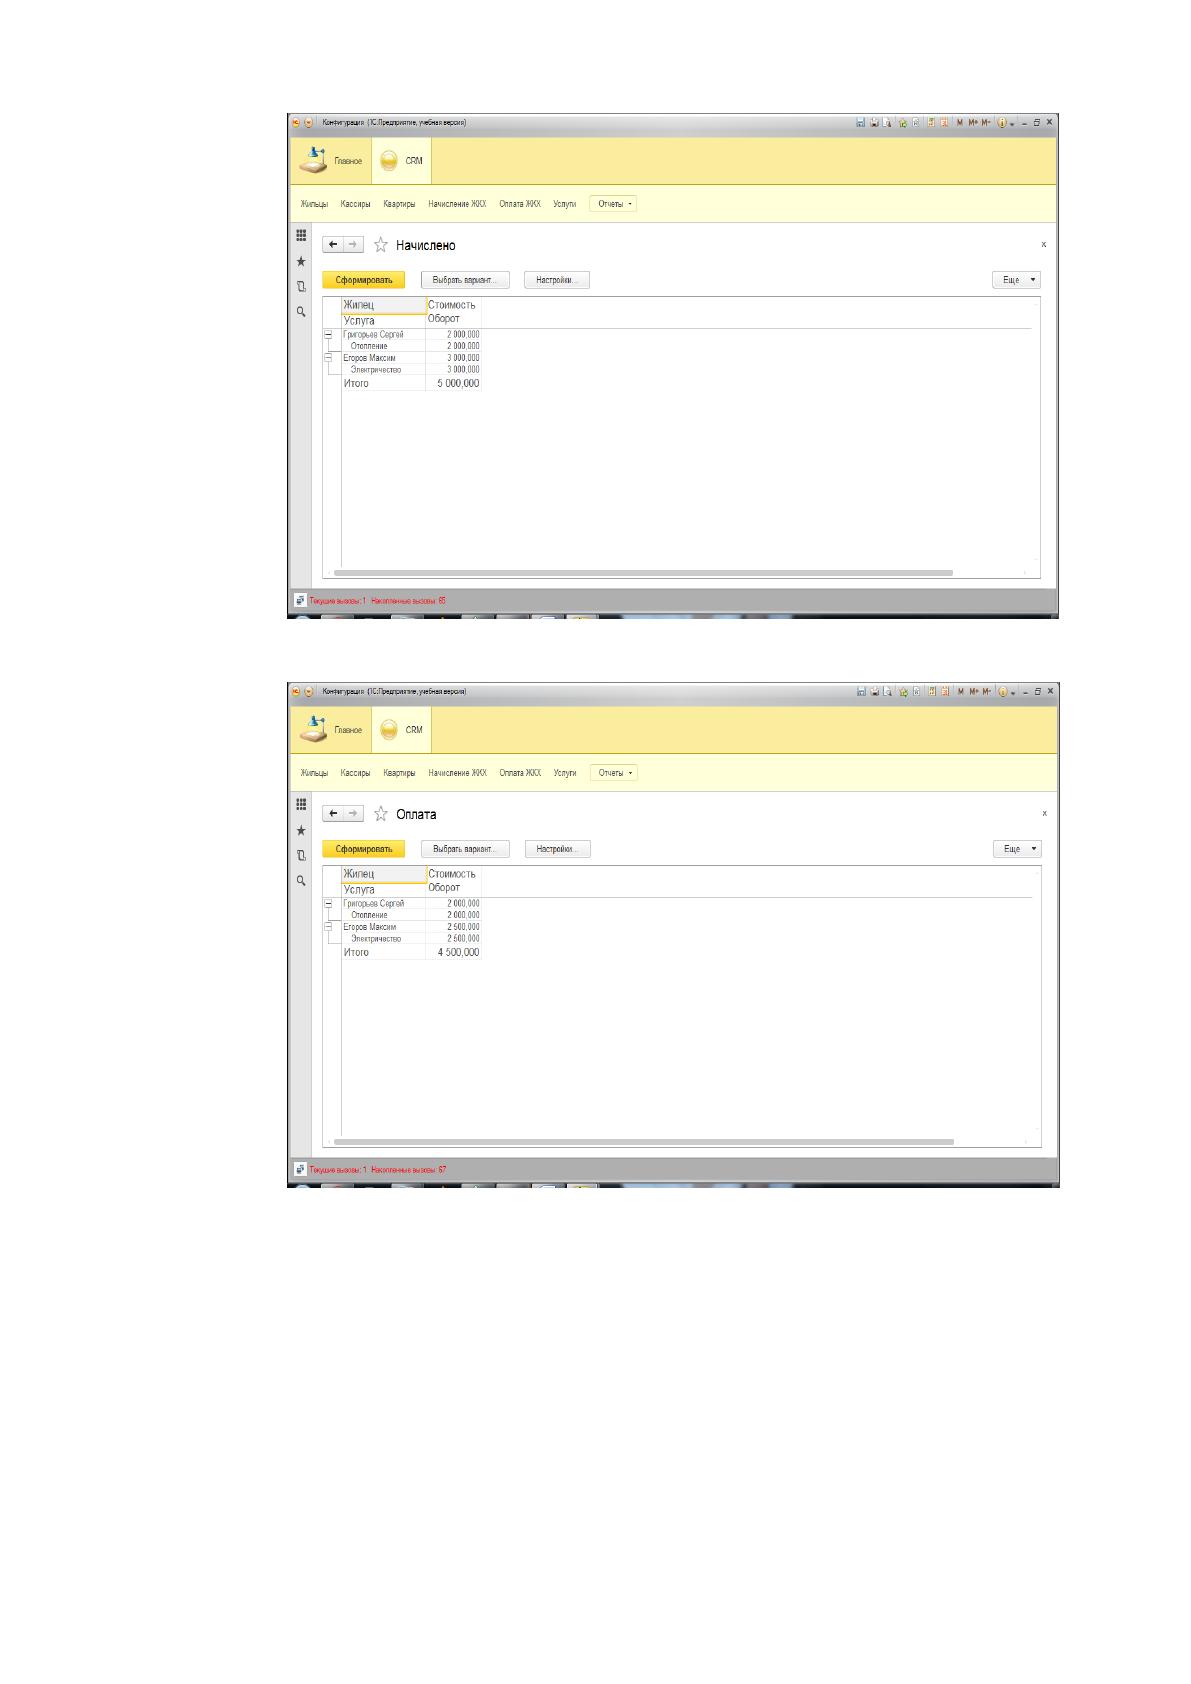
Рисунок ㅤ 23 ㅤ - ㅤ «Начисление ㅤ за ㅤ ЖКХ»
Рисунок ㅤ 24 ㅤ - ㅤ «Оплата ㅤ за ㅤ за ㅤ ЖКХ»
В ㅤ результате ㅤ выполнения ㅤ главы ㅤ было ㅤ выполнено ㅤ проектирование ㅤ
программного, ㅤ технического ㅤ и ㅤ информационного ㅤ обеспечения ㅤ
информационной ㅤ системы ㅤ учета ㅤ ЖКХ ㅤ ИП ㅤ «Аганина ㅤ Я.К», ㅤ произведено ㅤ
описание ㅤ и ㅤ реализация ㅤ информационной ㅤ системы ㅤ учета ㅤ расчета ㅤ ЖКХ ㅤ ИП ㅤ
«Аганина ㅤ Я.К».
43
3. ㅤ Анализ ㅤ экономической ㅤ эффективности ㅤ разработки ㅤ и ㅤ
внедрения ㅤ информационной ㅤ системы ㅤ и ㅤ оптимизации ㅤ бизнес-
процессов
3.1. ㅤ Выбор ㅤ методики ㅤ расчета ㅤ экономической ㅤ эффективности
К ㅤ настоящему ㅤ времени ㅤ сформировалась ㅤ целая ㅤ школа ㅤ специальных ㅤ
методологий, ㅤ призванных ㅤ оценить ㅤ нематериальные ㅤ преимущества, ㅤ которые ㅤ
дают ㅤ информационные ㅤ технологии, ㅤ установить ㅤ реальную ㅤ и ㅤ измеримую ㅤ связь ㅤ
между ㅤ технологией ㅤ и ㅤ стратегией, ㅤ определить ㅤ содержательным ㅤ образом ㅤ и ㅤ
описать ㅤ количественно ㅤ риски. ㅤ Рассмотрим ㅤ далее ㅤ несколько ㅤ наиболее ㅤ
распространенных ㅤ подходов ㅤ (методик) ㅤ к ㅤ оценке ㅤ эффекта ㅤ от ㅤ внедрения ㅤ КИС ㅤ
(компьютерных ㅤ информационных ㅤ систем) ㅤ на ㅤ предприятии ㅤ [48]
Методика ㅤ предназначена ㅤ для ㅤ выявления ㅤ прямых ㅤ связей ㅤ между ㅤ бизнес-
стратегией ㅤ и ㅤ финансовыми ㅤ показателями.
ССП ㅤ делает ㅤ акцент ㅤ на ㅤ нефинансовых ㅤ показателях ㅤ эффективности: ㅤ
традиционные ㅤ бухгалтерские ㅤ показатели ㅤ финансового ㅤ положения ㅤ компании ㅤ
«балансируются» ㅤ с ㅤ помощью ㅤ численной ㅤ оценки ㅤ таких, ㅤ казалось ㅤ бы, ㅤ с ㅤ трудом ㅤ
поддающихся ㅤ измерению ㅤ аспектов ㅤ деятельности ㅤ как ㅤ степень ㅤ лояльности ㅤ
клиентов, ㅤ или ㅤ ㅤ инновационный ㅤ потенциал ㅤ компании. ㅤ ССП ㅤ позволяет ㅤ связать ㅤ
стратегию ㅤ предприятия ㅤ и ㅤ ключевые ㅤ показатели ㅤ эффективности ㅤ работы ㅤ
персонала ㅤ через ㅤ т. ㅤ н. ㅤ ключевые ㅤ показатели ㅤ эффективности ㅤ (Key ㅤ Performance ㅤ
Indicators ㅤ – ㅤ KPI).
ССП ㅤ должна ㅤ включать ㅤ шесть ㅤ обязательных ㅤ элементов.
1. ㅤ Перспективы ㅤ (perspectives) ㅤ – ㅤ компоненты, ㅤ при ㅤ помощи ㅤ которых ㅤ
проводится ㅤ декомпозиция ㅤ стратегии ㅤ с ㅤ целью ㅤ ее ㅤ реализации. ㅤ Обычно ㅤ
используются ㅤ четыре ㅤ – ㅤ пять ㅤ базовых ㅤ перспектив, ㅤ однако ㅤ их ㅤ список ㅤ можно ㅤ
дополнить ㅤ в ㅤ соответствии ㅤ со ㅤ спецификой ㅤ стратегии ㅤ компании. ㅤ Базовыми ㅤ
перспективами ㅤ являются:
• ㅤ финансы ㅤ (получение ㅤ стабильно ㅤ растущей ㅤ прибыли ㅤ – ㅤ как ㅤ видят ㅤ нас ㅤ
акционеры ㅤ компании);

44
• ㅤ клиенты ㅤ (улучшение ㅤ знания ㅤ каждого ㅤ клиента ㅤ – ㅤ как ㅤ видят ㅤ нас ㅤ клиенты);
• ㅤ процессы ㅤ (внутренние ㅤ процессы ㅤ компании ㅤ – ㅤ чем ㅤ мы ㅤ выделяемся ㅤ среди ㅤ
конкурентов);
• ㅤ персонал ㅤ (обучение ㅤ и ㅤ развитие);
• ㅤ инновации ㅤ (как ㅤ мы ㅤ создаем ㅤ и ㅤ увеличиваем ㅤ ценность ㅤ для ㅤ наших ㅤ клиентов).
2. ㅤ Стратегические ㅤ цели ㅤ (objectives) ㅤ определяют, ㅤ в ㅤ каких ㅤ направлениях ㅤ
будет ㅤ реализовываться ㅤ стратегия.
3. ㅤ Показатели ㅤ (measures) ㅤ – ㅤ это ㅤ метрики ㅤ достижений, ㅤ которые ㅤ должны ㅤ
отражать ㅤ прогресс ㅤ в ㅤ движении ㅤ к ㅤ стратегической ㅤ цели. ㅤ Показатели ㅤ
подразумевают ㅤ определенные ㅤ действия, ㅤ необходимые ㅤ для ㅤ достижения ㅤ цели, ㅤ
и ㅤ указывают ㅤ на ㅤ то, ㅤ как ㅤ стратегия ㅤ будет ㅤ реализована ㅤ на ㅤ операциональном ㅤ
уровне.
4. ㅤ Целевые ㅤ значения ㅤ (targets) ㅤ – ㅤ количественные ㅤ выражения ㅤ уровня, ㅤ
которому ㅤ должен ㅤ соответствовать ㅤ тот ㅤ или ㅤ иной ㅤ показатель.
5. ㅤ Причинно-следственные ㅤ связи ㅤ (cause ㅤ and ㅤ effect ㅤ linkages) ㅤ должны ㅤ
связывать ㅤ в ㅤ единую ㅤ цепочку ㅤ стратегические ㅤ цели ㅤ компании ㅤ таким ㅤ образом, ㅤ
что ㅤ достижение ㅤ одной ㅤ из ㅤ них ㅤ обуславливает ㅤ прогресс ㅤ в ㅤ достижении ㅤ другой ㅤ
(связь ㅤ по ㅤ типу ㅤ «если ㅤ – ㅤ то»).
6. ㅤ Стратегические ㅤ инициативы ㅤ (strategic ㅤ initiatives) ㅤ – ㅤ проекты ㅤ или ㅤ
программы, ㅤ которые ㅤ способствуют ㅤ достижению ㅤ стратегических ㅤ целей.
Следует ㅤ отметить, ㅤ что ㅤ каждый ㅤ из ㅤ шести ㅤ необходимых ㅤ элементов ㅤ
системы ㅤ ССП ㅤ обычно ㅤ формулируется ㅤ с ㅤ большей ㅤ детализацией. ㅤ Так, ㅤ
показатели ㅤ и ㅤ целевые ㅤ значения ㅤ могут ㅤ задаваться ㅤ при ㅤ помощи ㅤ формул, ㅤ
объектов ㅤ измерения, ㅤ источников ㅤ данных, ㅤ периодов ㅤ предоставления ㅤ
отчетности, ㅤ плановых ㅤ дат ㅤ достижения ㅤ целевых ㅤ показателей ㅤ и ㅤ т. ㅤ п. ㅤ
Инициативы ㅤ также ㅤ требуют ㅤ документирования ㅤ графиков ㅤ работ, ㅤ определения ㅤ
ресурсов, ㅤ потенциальных ㅤ рисков ㅤ и ㅤ преимуществ.
Данная ㅤ методика ㅤ является ㅤ ключевым ㅤ показателем ㅤ информационных
технологий ㅤ и ㅤ информационных ㅤ систем ㅤ в ㅤ компании, ㅤ т. ㅤ к. ㅤ позволяет ㅤ оценивать
совокупные ㅤ затраты ㅤ на ㅤ ИТ, ㅤ анализировать ㅤ их ㅤ и, ㅤ соответственно, ㅤ управлять
45
ИТ-затратами ㅤ для ㅤ достижения ㅤ наилучшей ㅤ отдачи ㅤ [43]
Совокупная ㅤ стоимость ㅤ владения — ㅤ это ㅤ общая ㅤ величина ㅤ целевых ㅤ затрат, ㅤ
которые ㅤ вынужден ㅤ нести ㅤ владелец ㅤ с ㅤ момента ㅤ начала ㅤ реализации ㅤ вступления ㅤ
в ㅤ состояние владения до ㅤ момента ㅤ выхода ㅤ из ㅤ состояния ㅤ владения ㅤ и ㅤ
исполнения ㅤ владельцем ㅤ полного ㅤ объема ㅤ обязательств, ㅤ связанных ㅤ с ㅤ
владением.
Универсальных ㅤ методик ㅤ определения ㅤ (расчета) ㅤ совокупной ㅤ стоимости ㅤ
владения ㅤ не ㅤ существует, ㅤ поскольку ㅤ в ㅤ зависимости ㅤ от ㅤ объекта ㅤ владения ㅤ
характеристики ㅤ владения, ㅤ структура ㅤ затрат ㅤ и ㅤ принципы ㅤ их ㅤ определения ㅤ
могут ㅤ различаться ㅤ в ㅤ значительной ㅤ степени. ㅤ Для ㅤ определения ㅤ совокупной ㅤ
стоимости ㅤ владения ㅤ разрабатываются ㅤ специализированные ㅤ методики, ㅤ
ориентированные ㅤ на ㅤ определенный ㅤ объект ㅤ владения ㅤ и ㅤ предназначенные ㅤ для ㅤ
определения ㅤ общей ㅤ величины ㅤ затрат ㅤ на ㅤ технику, ㅤ
оборудование, информационные ㅤ системы и ㅤ пр., ㅤ рассчитывающихся ㅤ на ㅤ всех ㅤ
этапах жизненного ㅤ цикла.
Ключевым ㅤ принципом, ㅤ реализуемым ㅤ при ㅤ разработке ㅤ методик ㅤ
определения ㅤ совокупной ㅤ стоимости ㅤ владения, ㅤ является ㅤ системный ㅤ подход.
Для ㅤ укрупненной ㅤ оценки ㅤ стоимости ㅤ владения ㅤ могут ㅤ применяться ㅤ
упрощенные ㅤ методики ㅤ расчета ㅤ TCO, ㅤ выявляющие, ㅤ прежде ㅤ всего, ㅤ структуру ㅤ
затрат, ㅤ и ㅤ дающие ㅤ представление ㅤ о ㅤ вероятных ㅤ потерях ㅤ в ㅤ процессе ㅤ владения. ㅤ
Несмотря ㅤ на ㅤ то, ㅤ что ㅤ большинство ㅤ затрат ㅤ могут ㅤ быть ㅤ определены ㅤ заранее ㅤ
либо ㅤ спрогнозированы ㅤ с ㅤ высокой ㅤ точностью, ㅤ некоторые ㅤ затраты ㅤ носят ㅤ
вероятностный ㅤ характер, ㅤ что ㅤ влечет ㅤ за ㅤ собой ㅤ риск ㅤ существенных ㅤ отклонений ㅤ
действительных ㅤ расходов ㅤ от ㅤ прогнозных ㅤ (расчетных) ㅤ [27]
В ㅤ начале ㅤ своего ㅤ развития ㅤ проект ㅤ не ㅤ требует ㅤ осуществления ㅤ крупных ㅤ
финансовых ㅤ затрат ㅤ или ㅤ привлечения ㅤ значительных ㅤ ресурсов. ㅤ Однако ㅤ по ㅤ мере ㅤ
того, ㅤ как ㅤ работа ㅤ по ㅤ проекту ㅤ разворачивается, ㅤ затраты ㅤ на ㅤ его ㅤ осуществление ㅤ
существенно ㅤ возрастают, ㅤ и ㅤ лишь ㅤ при ㅤ завершении ㅤ проекта ㅤ объем ㅤ затрат ㅤ
начинает ㅤ быстро ㅤ снижаться. ㅤ Диапазон ㅤ потребности ㅤ проекта ㅤ в ㅤ ресурсах ㅤ
обусловлен, ㅤ прежде ㅤ всего, ㅤ типом ㅤ и ㅤ сложностью ㅤ самого ㅤ проекта.
46
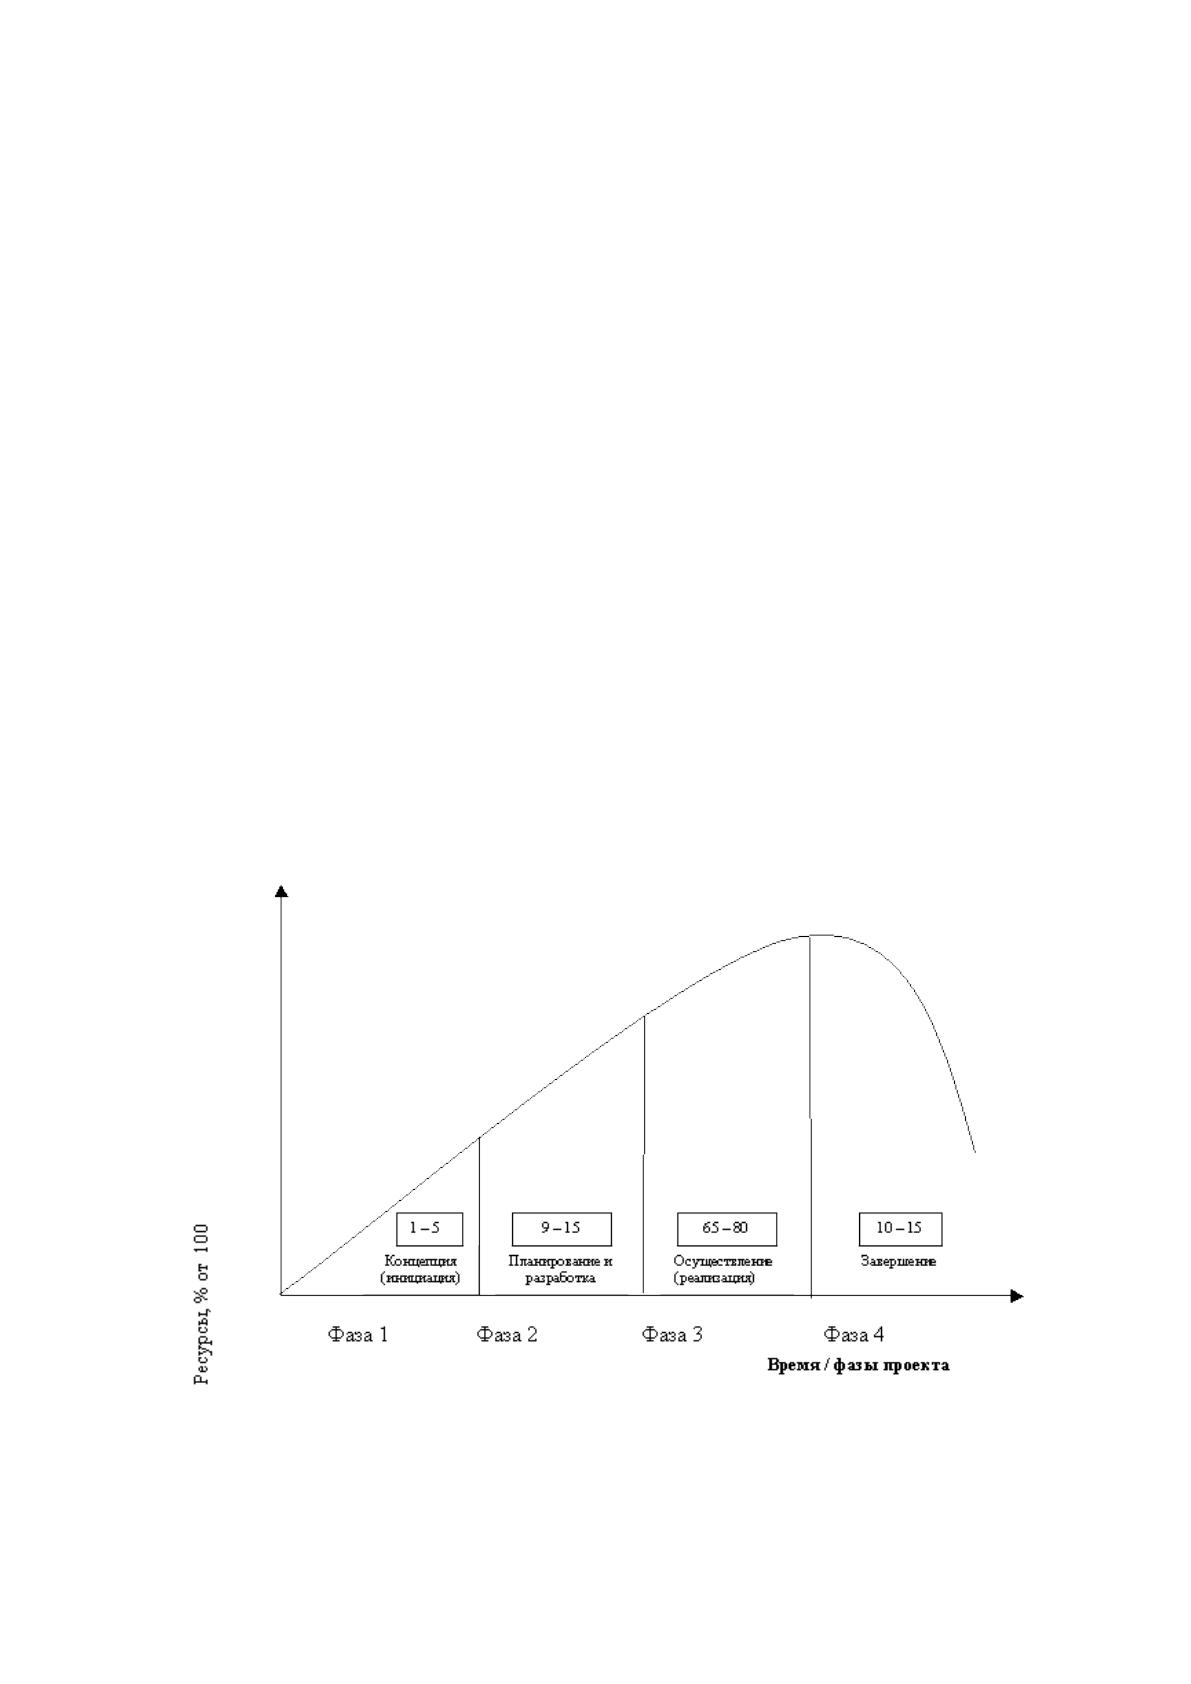
Процентное ㅤ соотношение ㅤ всех ㅤ затрат ㅤ по ㅤ проекту, ㅤ приходящихся ㅤ на ㅤ
различные ㅤ фазы ㅤ его ㅤ жизненного ㅤ цикла, ㅤ отражено ㅤ на ㅤ рис.25.
По ㅤ предметной ㅤ составляющей ㅤ максимум ㅤ трудозатрат ㅤ в жизненном ㅤ
цикле ㅤ проекта ㅤ приходится ㅤ на ㅤ фазу ㅤ реализации. ㅤ По ㅤ управленческой ㅤ части ㅤ
аналогичная ㅤ зависимость ㅤ имеет ㅤ два ㅤ максимума: ㅤ первый – в ㅤ районе ㅤ
разработки ㅤ концепции, ㅤ второй - в ㅤ фазе ㅤ завершения. ㅤ Первый ㅤ максимум ㅤ
трудозатрат ㅤ связан ㅤ прежде ㅤ всего ㅤ с ㅤ процессами ㅤ моделирования ㅤ
планирования, ㅤ организации ㅤ и ㅤ исполнения ㅤ проекта. ㅤ В ㅤ это ㅤ время ㅤ
разрабатывается ㅤ полный ㅤ пакет ㅤ документов ㅤ на ㅤ открытие ㅤ проекта. ㅤ Второй ㅤ
максимум ㅤ связан ㅤ с ㅤ анализом ㅤ всех ㅤ процессов ㅤ проекта, ㅤ систематизацией ㅤ и ㅤ
накоплением ㅤ опыта. ㅤ С ㅤ точки ㅤ зрения ㅤ персональной ㅤ значимости ㅤ для ㅤ
менеджера ㅤ проекта ㅤ данный ㅤ период ㅤ является ㅤ самым ㅤ приоритетным, ㅤ
поскольку ㅤ именно ㅤ здесь ㅤ системно ㅤ аккумулируется ㅤ опыт ㅤ управления. ㅤ
Длительность ㅤ жизненного ㅤ цикла проекта ㅤ по ㅤ управленческой ㅤ составляющей ㅤ
превосходит ㅤ длительность ㅤ по ㅤ предметной ㅤ составляющей.
Рисунок ㅤ 25 ㅤ - ㅤ Затраты ㅤ по ㅤ фазам ㅤ проекта ㅤ внедрения ㅤ информационной ㅤ
системы
47
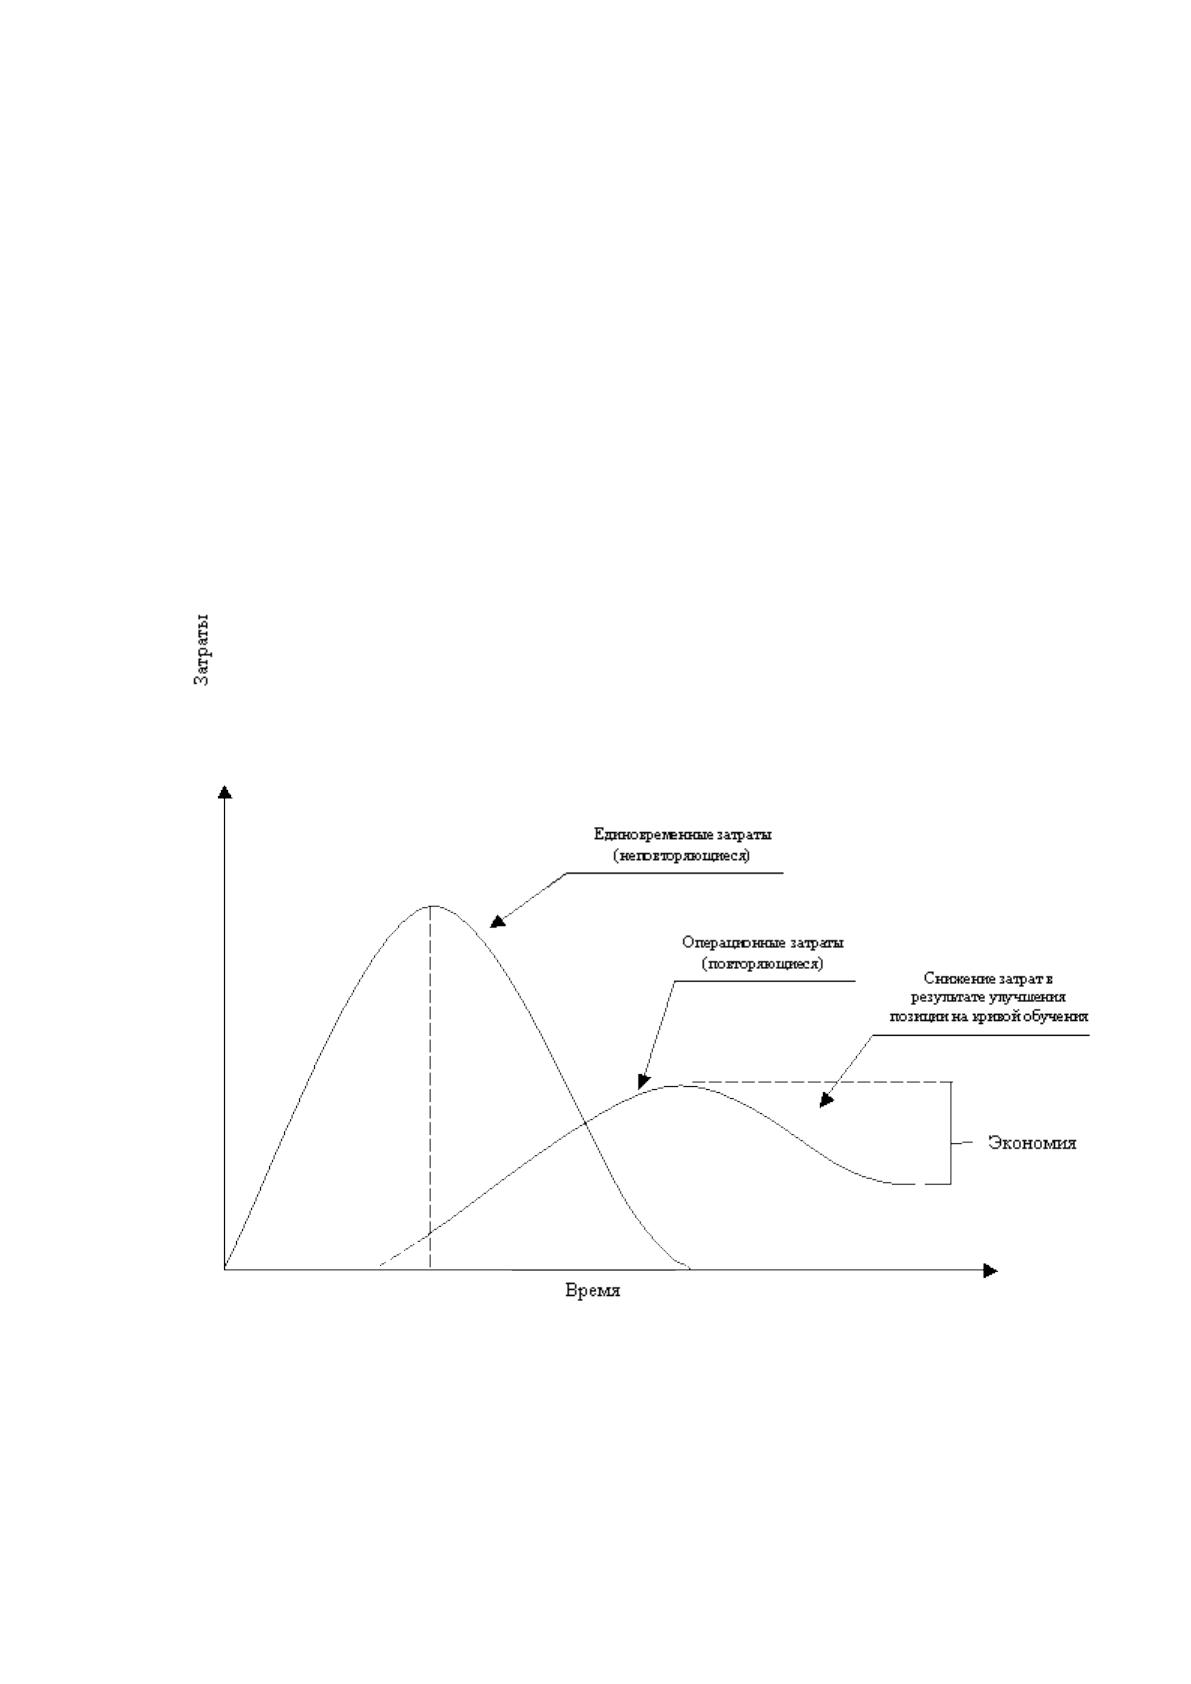
Расчет ㅤ будущих ㅤ затрат ㅤ является ㅤ непростой ㅤ задачей. ㅤ Большая ㅤ часть ㅤ
затрат по ㅤ реализации ㅤ проекта ㅤ может ㅤ быть ㅤ разделена ㅤ на ㅤ две ㅤ
категории: единовременные (непериодические) и операционные.(периодичес
кие). Единовременные ㅤ затраты ㅤ включают ㅤ такие ㅤ статьи, ㅤ как ㅤ строительство ㅤ
нового ㅤ завода, ㅤ закупка ㅤ оборудования ㅤ или ㅤ проектирование. ㅤ
Операционные ㅤ затраты ㅤ включают ㅤ повторяющиеся ㅤ платежи, ㅤ например ㅤ
заработную ㅤ плату. ㅤ Эти ㅤ затраты ㅤ можно ㅤ снизить, ㅤ если ㅤ возрастает ㅤ
производительность ㅤ работников, ㅤ что ㅤ видно ㅤ из ㅤ кривой ㅤ обучения ㅤ (рис.26).
Рисунок ㅤ 26 ㅤ – ㅤ Система ㅤ затрат ㅤ проекта ㅤ (по ㅤ Г. ㅤ Керзнеру)
Идентификация ㅤ кривой ㅤ обучения ㅤ жизненно ㅤ необходима ㅤ в ㅤ процессе ㅤ
планирования, ㅤ когда ㅤ определяются ㅤ статьи ㅤ затрат. ㅤ Понятно, ㅤ что ㅤ не ㅤ всегда ㅤ

48
можно ㅤ с ㅤ уверенностью ㅤ сказать, ㅤ какой ㅤ будет ㅤ производительность ㅤ работников, ㅤ
как ㅤ быстро ㅤ они ㅤ будут ㅤ продвигаться ㅤ по ㅤ кривой ㅤ обучения.
Вообще ㅤ следует ㅤ иметь ㅤ в ㅤ виду, ㅤ что ㅤ затраты ㅤ проекта ㅤ находятся ㅤ в ㅤ прямой ㅤ
зависимости ㅤ от ㅤ его ㅤ масштабов. ㅤ Для ㅤ больших ㅤ проектов ㅤ необходимо ㅤ
привлечение ㅤ работников ㅤ на ㅤ постоянной ㅤ основе, ㅤ тогда ㅤ как ㅤ для ㅤ относительно ㅤ
небольших ㅤ проектов ㅤ с ㅤ тем ㅤ же ㅤ жизненным ㅤ циклом ㅤ могут ㅤ требоваться ㅤ
работники ㅤ только ㅤ на ㅤ неполный ㅤ рабочий ㅤ день. ㅤ Следовательно, ㅤ один ㅤ человек ㅤ
может ㅤ быть ㅤ ответственным ㅤ за ㅤ множество ㅤ проектов, ㅤ которые ㅤ находятся ㅤ на ㅤ
разных ㅤ фазах ㅤ жизненного ㅤ цикла. ㅤ Руководство ㅤ предприятия ㅤ несет ㅤ
ответственность ㅤ за ㅤ периодическую ㅤ экспертизу ㅤ наиболее ㅤ важных ㅤ этапов ㅤ
проекта, ㅤ которая ㅤ должна ㅤ происходить ㅤ как ㅤ минимум ㅤ в ㅤ конце ㅤ каждой ㅤ фазы ㅤ
жизненного ㅤ цикла ㅤ или ㅤ после ㅤ ответственных ㅤ технологических ㅤ этапов ㅤ
реализации ㅤ проекта ㅤ [17]
Применительно ㅤ к ㅤ крупным ㅤ проектам ㅤ (например, ㅤ строительство ㅤ
метрополитена) ㅤ количество ㅤ фаз ㅤ и ㅤ этапов ㅤ их ㅤ реализации ㅤ может ㅤ быть ㅤ
увеличено.
Под ㅤ крупными ㅤ проектами ㅤ обычно ㅤ понимают ㅤ проекты, ㅤ которые ㅤ носят ㅤ
стратегический ㅤ характер, ㅤ представляют ㅤ собой ㅤ принципиально ㅤ новые ㅤ объекты ㅤ
и ㅤ имеют ㅤ стоимость ㅤ более ㅤ 2 ㅤ млн. ㅤ долл. ㅤ Средние ㅤ проекты ㅤ имеют ㅤ стоимость ㅤ от ㅤ
300 ㅤ тыс. ㅤ до ㅤ 2 ㅤ млн. ㅤ долл., ㅤ мелкие ㅤ проекты ㅤ - ㅤ менее ㅤ 300 ㅤ тыс. ㅤ долларов. ㅤ Крупные ㅤ
проекты ㅤ в ㅤ странах ㅤ Западной ㅤ Европы ㅤ и ㅤ США ㅤ составляют ㅤ 20% ㅤ от ㅤ общего ㅤ
числа ㅤ проектов, ㅤ реализуемых ㅤ компаниями, ㅤ и ㅤ обычно ㅤ забирают ㅤ около ㅤ 80% ㅤ
ресурсов ㅤ компании. ㅤ Такие ㅤ проекты ㅤ обычно ㅤ реализуются ㅤ в ㅤ течение ㅤ 3 ㅤ – ㅤ 4 ㅤ лет ㅤ и ㅤ
утверждаются ㅤ на ㅤ уровне ㅤ руководства ㅤ компаний, ㅤ мелкие ㅤ и ㅤ средние ㅤ проекты ㅤ – ㅤ
на ㅤ уровне ㅤ руководства ㅤ подразделениями.
В ㅤ области ㅤ информационных ㅤ технологий ㅤ (ИТ-проекты) ㅤ и ㅤ проектов, ㅤ
выполняемых ㅤ госбюджетными ㅤ организациями, ㅤ оптимально ㅤ представление ㅤ
жизненного ㅤ цикла ㅤ проекта ㅤ в ㅤ 6-фазном ㅤ варианте, ㅤ но ㅤ концептуальную ㅤ фазу ㅤ
разбивают ㅤ на ㅤ две: предконтрактную и фазу ㅤ контрактования, поскольку ㅤ
госструктуры ㅤ обычно ㅤ вынуждены ㅤ выполнять ㅤ проект ㅤ посредством ㅤ подготовки
49
ㅤ тендера ㅤ (предконтрактная ㅤ фаза), ㅤ его ㅤ объявления ㅤ и ㅤ проведения ㅤ с ㅤ
последующим ㅤ заключением ㅤ контрактов ㅤ (фаза ㅤ контрактования) ㅤ [20]
TCO ㅤ (totalcostofownership) ㅤ - ㅤ это ㅤ методика ㅤ расчета, ㅤ созданная ㅤ чтобы ㅤ
помочь ㅤ потребителям ㅤ и ㅤ руководителям ㅤ предприятий ㅤ определить ㅤ прямые ㅤ и ㅤ
косвенные ㅤ затраты ㅤ и ㅤ выгоды, ㅤ связанные ㅤ слюбым компонентом ㅤ
компьютерных ㅤ систем. ㅤ Цель ㅤ ее ㅤ применения ㅤ - ㅤ получить ㅤ итоговую ㅤ картину, ㅤ
которая ㅤ отражала ㅤ бы ㅤ реальные ㅤ затраты, ㅤ связанные ㅤ с ㅤ приобретением ㅤ
определенных ㅤ средств ㅤ и ㅤ технологий, ㅤ и ㅤ учитывала ㅤ все ㅤ аспекты ㅤ их ㅤ
последующего ㅤ использования.
Например, ㅤ когда ㅤ принимается ㅤ решение ㅤ о ㅤ приобретении ㅤ компьютера ㅤ и ㅤ
при ㅤ этом ㅤ используется ㅤ анализ ㅤ совокупной ㅤ стоимости ㅤ владения, ㅤ то ㅤ высокая ㅤ
цена ㅤ "HiEnd" ㅤ компьютера ㅤ может ㅤ рассматриваться ㅤ как ㅤ аргумент ㅤ в ㅤ пользу ㅤ
более ㅤ дешевого ㅤ варианта. ㅤ Но ㅤ если ㅤ к ㅤ стоимости ㅤ компьютера ㅤ добавить ㅤ
затраты, ㅤ которые ㅤ могут ㅤ возникнуть ㅤ в ㅤ процессе ㅤ его ㅤ эксплуатация, ㅤ то ㅤ может ㅤ
оказаться, ㅤ что ㅤ общая ㅤ сумма ㅤ затрат ㅤ на ㅤ покупку ㅤ и ㅤ эксплуатацию ㅤ "дешевой" ㅤ
техники ㅤ оказывается ㅤ выше.
Значение ㅤ показателя ㅤ TCO ㅤ для ㅤ каждой ㅤ закупки ㅤ должно ㅤ сравниваться ㅤ с ㅤ
показателем ㅤ совокупных ㅤ выгод ㅤ владения ㅤ (Totalbenefitsofownership ㅤ - ㅤ TBO) ㅤ для ㅤ
определения ㅤ реальной ㅤ ценности ㅤ приобретения.
УПРОЩЕННАЯ ㅤ МЕТОДИКА ㅤ РАСЧЕТА ㅤ TCO
Упрощенная ㅤ методика, ㅤ о ㅤ которой ㅤ пойдет ㅤ речь, ㅤ представляет ㅤ собой ㅤ
шаблон ㅤ подсчета ㅤ итоговой ㅤ цифры ㅤ и, ㅤ казалось ㅤ бы, ㅤ мало ㅤ полезна. ㅤ Однако ㅤ в ㅤ
нашей ㅤ стране, ㅤ скорее ㅤ всего, ㅤ нет ㅤ ни ㅤ одной ㅤ организации, ㅤ в ㅤ которой ㅤ бы ㅤ велась ㅤ
регулярная ㅤ оценка ㅤ показателя ㅤ совокупной ㅤ стоимости ㅤ владения ㅤ собственной ㅤ
информационной ㅤ системой ㅤ в ㅤ расчете ㅤ на ㅤ одно ㅤ рабочее ㅤ место. ㅤ Рассказывать ㅤ
сразу ㅤ о ㅤ комплексной ㅤ методике ㅤ расчета ㅤ TCO ㅤ (например, ㅤ от ㅤ GartnerGroup) ㅤ
было ㅤ бы ㅤ равносильно ㅤ рассказу ㅤ о ㅤ специфике ㅤ организации ㅤ производства ㅤ по ㅤ
технологии ㅤ JIT ㅤ (JustIntimeManufacturing) ㅤ - ㅤ производства ㅤ точно ㅤ по ㅤ графику ㅤ
без ㅤ складских ㅤ запасов. ㅤ Интересно, ㅤ но ㅤ в ㅤ наших ㅤ условиях ㅤ совершенно ㅤ
бесполезно. ㅤ Поэтому ㅤ начнем ㅤ с ㅤ простого.
50
Упрощенная ㅤ методика ㅤ расчета ㅤ TCO ㅤ дает ㅤ возможность ㅤ сравнивать ㅤ
затраты ㅤ на ㅤ разных ㅤ временных ㅤ участках ㅤ (например, ㅤ текущий ㅤ год ㅤ и ㅤ прошлый, ㅤ
или ㅤ текущий ㅤ квартал ㅤ и ㅤ предыдущий), ㅤ оценивая ㅤ изменения. ㅤ Самое ㅤ главное, ㅤ
что ㅤ дает ㅤ эта ㅤ методика ㅤ - ㅤ понимание ㅤ структуры ㅤ затрат ㅤ на ㅤ ИТ, ㅤ а ㅤ следовательно, ㅤ
и ㅤ возможностей ㅤ сокращения ㅤ этих ㅤ затрат. ㅤ Основной ㅤ ее ㅤ недостаток ㅤ
заключается ㅤ в ㅤ том, ㅤ что ㅤ по ㅤ ней ㅤ невозможно ㅤ сравнивать ㅤ различные ㅤ варианты ㅤ
построения ㅤ системы.
Итоговая ㅤ форма ㅤ отчета ㅤ "Анализ ㅤ общей ㅤ стоимости ㅤ владения" ㅤ представлена ㅤ
далее. ㅤ Для ㅤ иллюстрации ㅤ выбрана ㅤ структура ㅤ затрат ㅤ за ㅤ 2001 ㅤ г. ㅤ украинской ㅤ
компании, ㅤ работающей ㅤ в ㅤ сфере ㅤ информационных ㅤ технологий ㅤ и ㅤ ведущей ㅤ
отдельный ㅤ бюджет ㅤ отдела ㅤ автоматизации ㅤ и ㅤ связи, ㅤ что ㅤ позволяет ㅤ рассчитать ㅤ и ㅤ
контролировать ㅤ показатель ㅤ TCO.
Составляющие ㅤ затрат
Прямые ㅤ затраты можно ㅤ получить ㅤ по ㅤ данным ㅤ бухгалтерии, ㅤ определив ㅤ
общие ㅤ затраты ㅤ на ㅤ заработную ㅤ плату, ㅤ закупки ㅤ оборудования ㅤ и ㅤ ПО. ㅤ
Также ㅤ по ㅤ данным ㅤ бухгалтерии ㅤ определяется ㅤ сумма ㅤ начисляемой ㅤ
амортизации ㅤ на ㅤ основные ㅤ фонды, ㅤ относящиеся ㅤ к ㅤ КИС.
Непрямые ㅤ затраты получить ㅤ всегда ㅤ сложнее. ㅤ Фактически ㅤ невозможно ㅤ
определить, ㅤ какую ㅤ часть ㅤ рабочего ㅤ времени ㅤ пользователи ㅤ тратят ㅤ на ㅤ
устранение ㅤ сбоев ㅤ или ㅤ проблем ㅤ на ㅤ собственных ㅤ компьютерах ㅤ или ㅤ
компьютерах ㅤ коллег, ㅤ пока ㅤ вы ㅤ не ㅤ заставите ㅤ всех ㅤ в ㅤ компании ㅤ вести ㅤ
детализированный ㅤ лист ㅤ учета ㅤ рабочего ㅤ времени ㅤ (а ㅤ его ㅤ ведение ㅤ - ㅤ сама ㅤ
по ㅤ себе ㅤ задача ㅤ затратная ㅤ по ㅤ времени!). ㅤ Для ㅤ расчета ㅤ многих ㅤ статей ㅤ
непрямых ㅤ затрат ㅤ используются ㅤ усредненные ㅤ показатели ㅤ по ㅤ отрасли, ㅤ
которые ㅤ предоставляют ㅤ и ㅤ постоянно ㅤ обновляют ㅤ консалтинговые ㅤ
компании.
КОМПЛЕКСНАЯ ㅤ МЕТОДОЛОГИЯ ㅤ РАСЧЕТА ㅤ TCO
Первое ㅤ знакомство ㅤ с ㅤ комплексной ㅤ методологией ㅤ расчета ㅤ TCO ㅤ может ㅤ
повергнуть ㅤ в ㅤ уныние. ㅤ В ㅤ результате ㅤ подсчета ㅤ TCO ㅤ на ㅤ свет ㅤ обычно ㅤ появляется ㅤ
51
более ㅤ чем ㅤ 50-ти ㅤ страничный ㅤ труд ㅤ с ㅤ многочисленными ㅤ графиками ㅤ и ㅤ
таблицами.
Чтобы ㅤ получить ㅤ приблизительное ㅤ представление ㅤ о ㅤ TCO ㅤ на ㅤ
предприятии ㅤ среднего ㅤ размера: ㅤ 5 ㅤ серверов, ㅤ 250 ㅤ рабочих ㅤ мест, ㅤ 20 ㅤ принтеров ㅤ и ㅤ
35 ㅤ сетевых ㅤ устройств ㅤ (концентраторов, ㅤ маршрутизаторов, ㅤ мостов, ㅤ
коммутаторов), ㅤ необходимо ㅤ как ㅤ минимум ㅤ шесть ㅤ недель. ㅤ Для ㅤ предприятий, ㅤ
имеющих ㅤ более ㅤ 50 ㅤ серверов ㅤ и ㅤ 1500 ㅤ рабочих ㅤ мест, ㅤ потребуется ㅤ не ㅤ менее ㅤ двух ㅤ
месяцев, ㅤ с ㅤ последующим ㅤ подсчетом ㅤ и ㅤ анализом. ㅤ Обычно ㅤ на ㅤ расчет ㅤ
совокупной ㅤ стоимости ㅤ владения ㅤ компании ㅤ подобного ㅤ масштаба ㅤ расходуется ㅤ
около ㅤ трехсот ㅤ часов ㅤ (в ㅤ США) ㅤ [14]
Что ㅤ требуется ㅤ для ㅤ подсчета ㅤ TCO? ㅤ В ㅤ первую ㅤ очередь, ㅤ соответствующее ㅤ
программное ㅤ обеспечение.
Для ㅤ расчета ㅤ TCO ㅤ различных ㅤ решений ㅤ существуют ㅤ программы, ㅤ которые ㅤ
обычно ㅤ базируются ㅤ на ㅤ экспертах ㅤ от ㅤ Interpose
3
. ㅤ Например, ㅤ для ㅤ подсчета ㅤ
расходов ㅤ и ㅤ возврата ㅤ инвестиций ㅤ в ㅤ сети ㅤ на ㅤ базе ㅤ NetWare ㅤ компания ㅤ Novell ㅤ
лицензировала ㅤ эксперта, ㅤ который ㅤ был ㅤ встроен ㅤ в ㅤ
NovellSmallBusinessNetworkAdvisor. ㅤ Для ㅤ подсчета ㅤ затрат, ㅤ необходимых ㅤ для ㅤ
перехода ㅤ на ㅤ новые ㅤ технологии, ㅤ стоимости ㅤ владения ㅤ и ㅤ возврата ㅤ инвестиций ㅤ
компания ㅤ Microsoft ㅤ имеет ㅤ программный ㅤ продукт ㅤ Desktop ㅤ TCO&ROI ㅤ
Advisor. ㅤ Среди ㅤ фирм, ㅤ имеющих ㅤ программы ㅤ подсчета ㅤ TCO ㅤ и ㅤ возврата ㅤ
инвестиций ㅤ - ㅤ GartnerGroup, ㅤ Intel, ㅤ IBM, ㅤ Symantec ㅤ и ㅤ др.
Программная ㅤ модель ㅤ TCO ㅤ очаровала ㅤ многих ㅤ менеджеров ㅤ
информационных ㅤ технологий. ㅤ Однако ㅤ в ㅤ любом ㅤ анализе ㅤ есть ㅤ опасность ㅤ
двоякого ㅤ толкования ㅤ результатов ㅤ (да ㅤ и ㅤ сами ㅤ результаты ㅤ сильно ㅤ зависят ㅤ не ㅤ
только ㅤ от ㅤ методики, ㅤ но ㅤ и ㅤ от ㅤ условий ㅤ исследования). ㅤ Поэтому ㅤ большинство ㅤ
экспертов ㅤ считает, ㅤ что ㅤ получение ㅤ точной ㅤ оценки ㅤ стоимости ㅤ владения ㅤ весьма ㅤ
затруднительно, ㅤ особенно ㅤ для ㅤ большого ㅤ предприятия. ㅤ Если ㅤ стоимость ㅤ
оборудования, ㅤ ПО, ㅤ затрат ㅤ на ㅤ ремонт, ㅤ простои ㅤ серверов, ㅤ обучение ㅤ еще ㅤ
можно ㅤ учесть, ㅤ то ㅤ как ㅤ быть ㅤ с ㅤ несколькими ㅤ тысячами ㅤ сотрудников, ㅤ