43
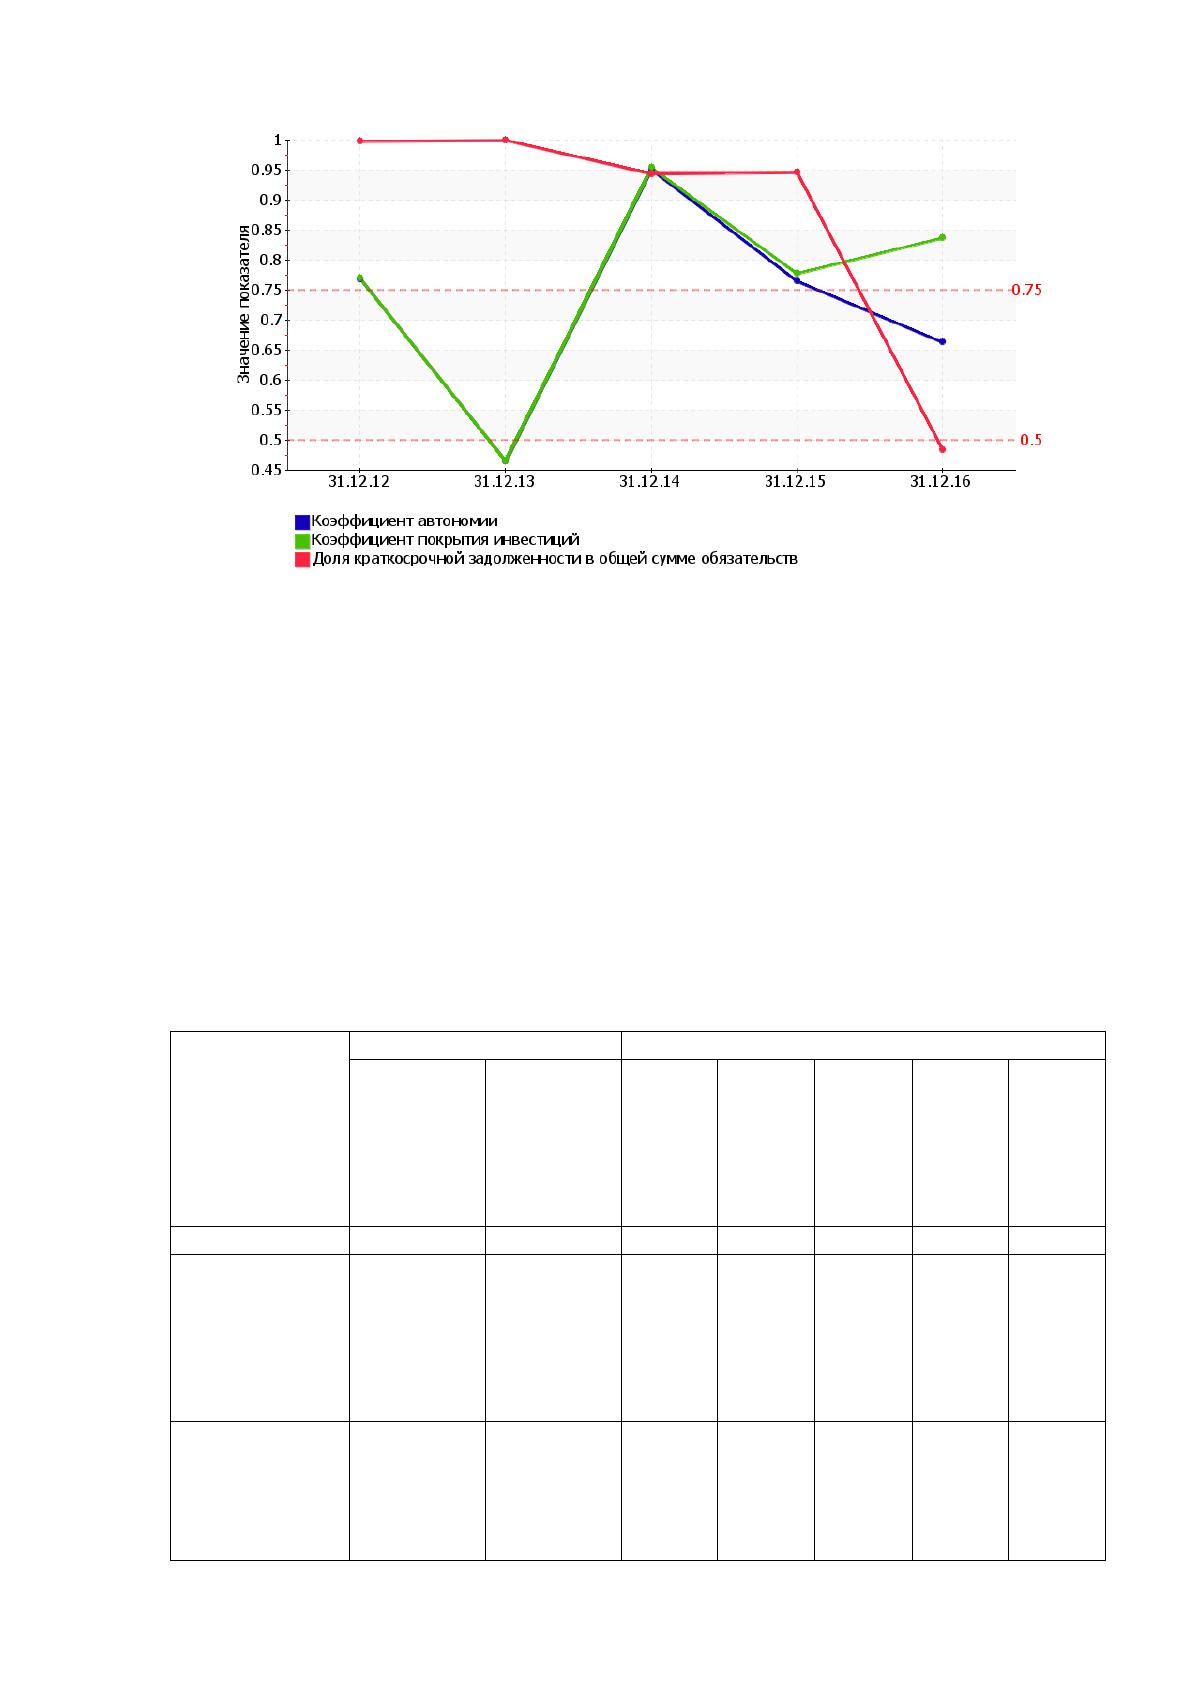
Рисунок 9 - Динамика показателей финансовой устойчивости организации
Таблица 3
Анализ финансовой устойчивости по величине излишка (недостатка)
собственных оборотных средств
Показатель
собственных
оборотных
средств (СОС)
Значение показателя
Излишек (недостаток)*
на начало
анализиру
емого
периода
(31.12.201
3)
на конец
анализиру
емого
периода
(31.12.201
7)
на
31.12.2
013
на
31.12.2
014
на
31.12.2
015
на
31.12.2
016
на
31.12.2
017
1
2
3
4
5
6
7
8
СОС
1
(рассчи
тан без учета
долгосрочных
и
краткосрочных
пассивов)
16 714
-757 077
+16 71
2
-
329 77
0
+1 458
327
+602 3
57
-
795 12
4
СОС
2
(рассчи
тан с учетом
долгосрочных
пассивов;
фактически
17 061
-85 767
+17 05
9
-
329 43
3
+1 465
160
+638 9
42
-
123 81
4
44
равен чистому
оборотному
капиталу, Net
Working
Capital)
СОС
3
(рассчи
танные с
учетом как
долгосрочных
пассивов, так и
краткосрочной
задолженности
по кредитам и
займам)
144 863
-85 767
+144 8
61
-
329 43
3
+1 465
160
+638 9
42
-
123 81
4
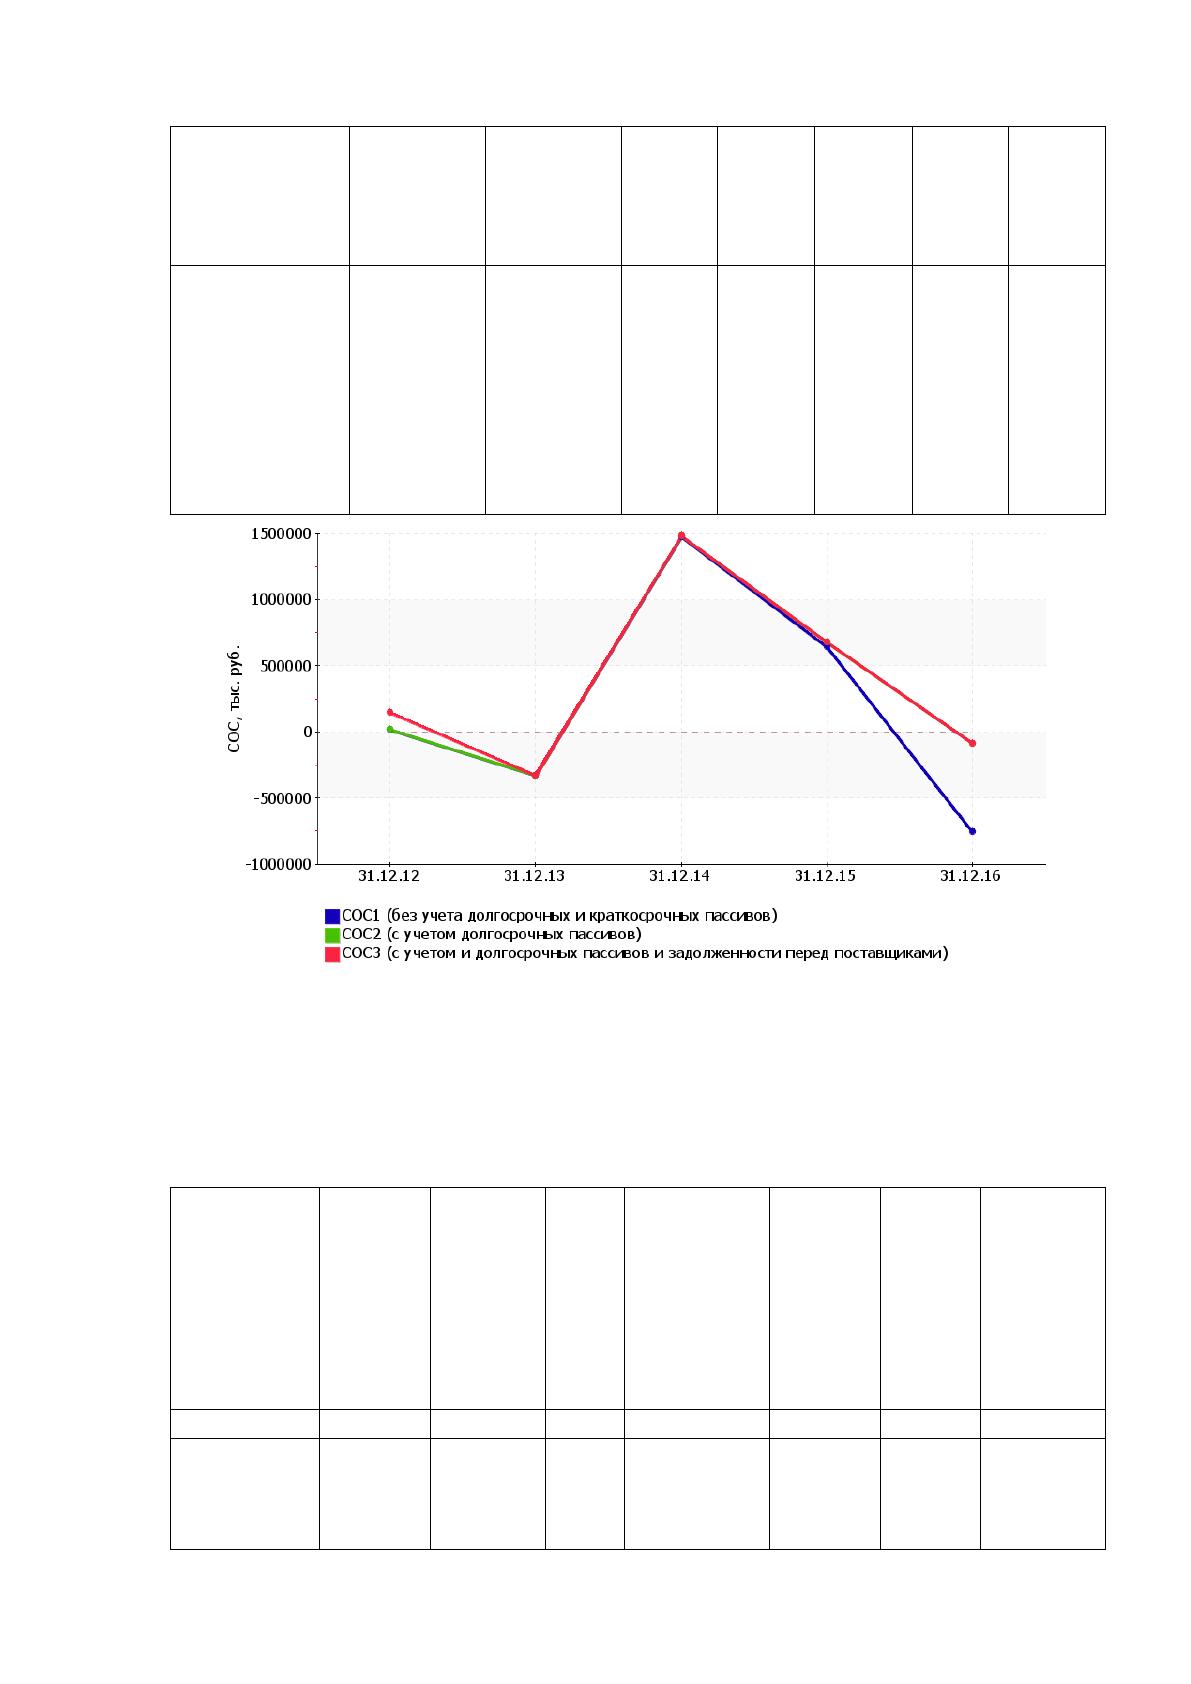
Рисунок 10 - Собственные оборотные средства организации
Таблица 4
Анализ соотношения активов по степени ликвидности и обязательств
по сроку погашения
Активы по
степени
ликвидност
и
На
конец
отчетно
го
периода
, тыс.
руб.
Прирост
за
анализ.п
ериод, %
Норм
.
соот
ноше
ние
Пассивы по
сроку
погашения
На
конец
отчетно
го
периода
, тыс.
руб.
Прирос
т за
анализ.
период,
%
Излишек/
недостато
к
платеж. С
редств
тыс. руб.,
(гр.2 -
гр.6)
1
2
3
4
5
6
7
8
А1.
Высоколикв
идные
активы
169119
+3,2 раза
≥
П1.
Наиболее
срочные
обязательст
449575
+26,6 р
аза
-280 456

45
(ден. ср-ва +
краткосроч
ные фин.
вложения)
ва
(привлечен
ные
средства)
(текущ.
кред.
задолж.)
А2.
Быстрореал
изуемые
активы
(краткосроч
ная деб.
задолженно
сть)
328716
+3 раза
≥
П2.
Среднесроч
ные
обязательст
ва
(краткосроч
.
обязательст
ва кроме
текущ.
кредит.
задолж.)
180658
+41,2
+148 058
А3.
Медленно
реализуемы
е активы
(прочие
оборот.
активы)
46 631
+29,4 ра
за
≥
П3.
Долгосрочн
ые
обязательст
ва
671 310
+1 934,
6раза
-624 679
А4.
Труднореал
изуемые
активы
(внеоборотн
ые активы)
3315801
+7,1 раза
≤
П4.
Постоянны
е пассивы
(собственн
ый капитал)
2558724
+5,3 ра
за
+757 077
Из четырех соотношений, характеризующих соотношение активов по
степени ликвидности и обязательств по сроку погашения, выполняется только
одно. Высоколиквидные активы покрывают наиболее срочные обязательства
организации всего лишь на 38% В соответствии с принципами оптимальной
структуры активов по степени ликвидности, краткосрочной дебиторской
задолженности должно быть достаточно для покрытия среднесрочных
обязательств (краткосрочной задолженности за минусом текущей
кредиторской задолженности). В данном случае у организации достаточно
быстрореализуемых активов для полного погашения среднесрочных
обязательств (больше на 82%).
46
Основные финансовые результаты деятельности ООО "МОСКВА
КАРГО" за 4 года приведены ниже в таблице.
Таблица 5
Основные финансовые результаты деятельности
Показатель
Значение показателя, тыс. руб.
Изменение
показателя
Среднегодов
ая
величина, т
ыс. руб.
2014 г
.
2015 г
.
2016 г.
2017 г.
тыс.
руб.
(гр.5 -
гр.2)
± %
((5-2) :
2)
1
2
3
4
5
6
7
8
1. Выручка
208 1
29
939 9
85
1 382 4
83
2 960 3
08
+2 752 1
79
+14,2 ра
за
1 372 726
2. Расходы по
обычным
видам
деятельности
209 8
20
875 8
41
1 502 9
17
2 350 6
36
+2 140 8
16
+11,2 ра
за
1 234 804
3. Прибыль
(убыток) от
продаж (1-2)
-1 691
64 14
4
-
120 434
609 672
+611 363
↑
137 923
4. Прочие
доходы и
расходы, кроме
процентов к
уплате
936
312 7
13
-91 075
-
131 730
-132 666
↓
22 711
5. EBIT
(прибыль до
уплаты
процентов и
налогов) (3+4)
-755
376 8
57
-
211 509
477 942
+478 697
↑
160 634
6. Проценты к
уплате
10 55
5
–
–
–
-10 555
-100
2 639
7. Изменение
налоговых
активов и
обязательств,
налог на
прибыль и
прочее
-808
-4 380
82 935
-
117 728
-116 920
↓
-9 995
8. Чистая
прибыль
(убыток) (5-
6+7)
-
12 11
8
372 4
77
-
128 574
360 214
+372 332
↑
148 000
Справочно:
Совокупный
финансовый
результат
периода
-
12 11
8
372 4
77
-
128 574
360 214
+372 332
↑
148 000
47
Изменение за
период
нераспределен
ной прибыли
(непокрытого
убытка) по
данным
бухгалтерского
баланса (изме
н. стр. 1370)
-
12 70
5
372 4
77
-
128 574
360 214
х
х
х
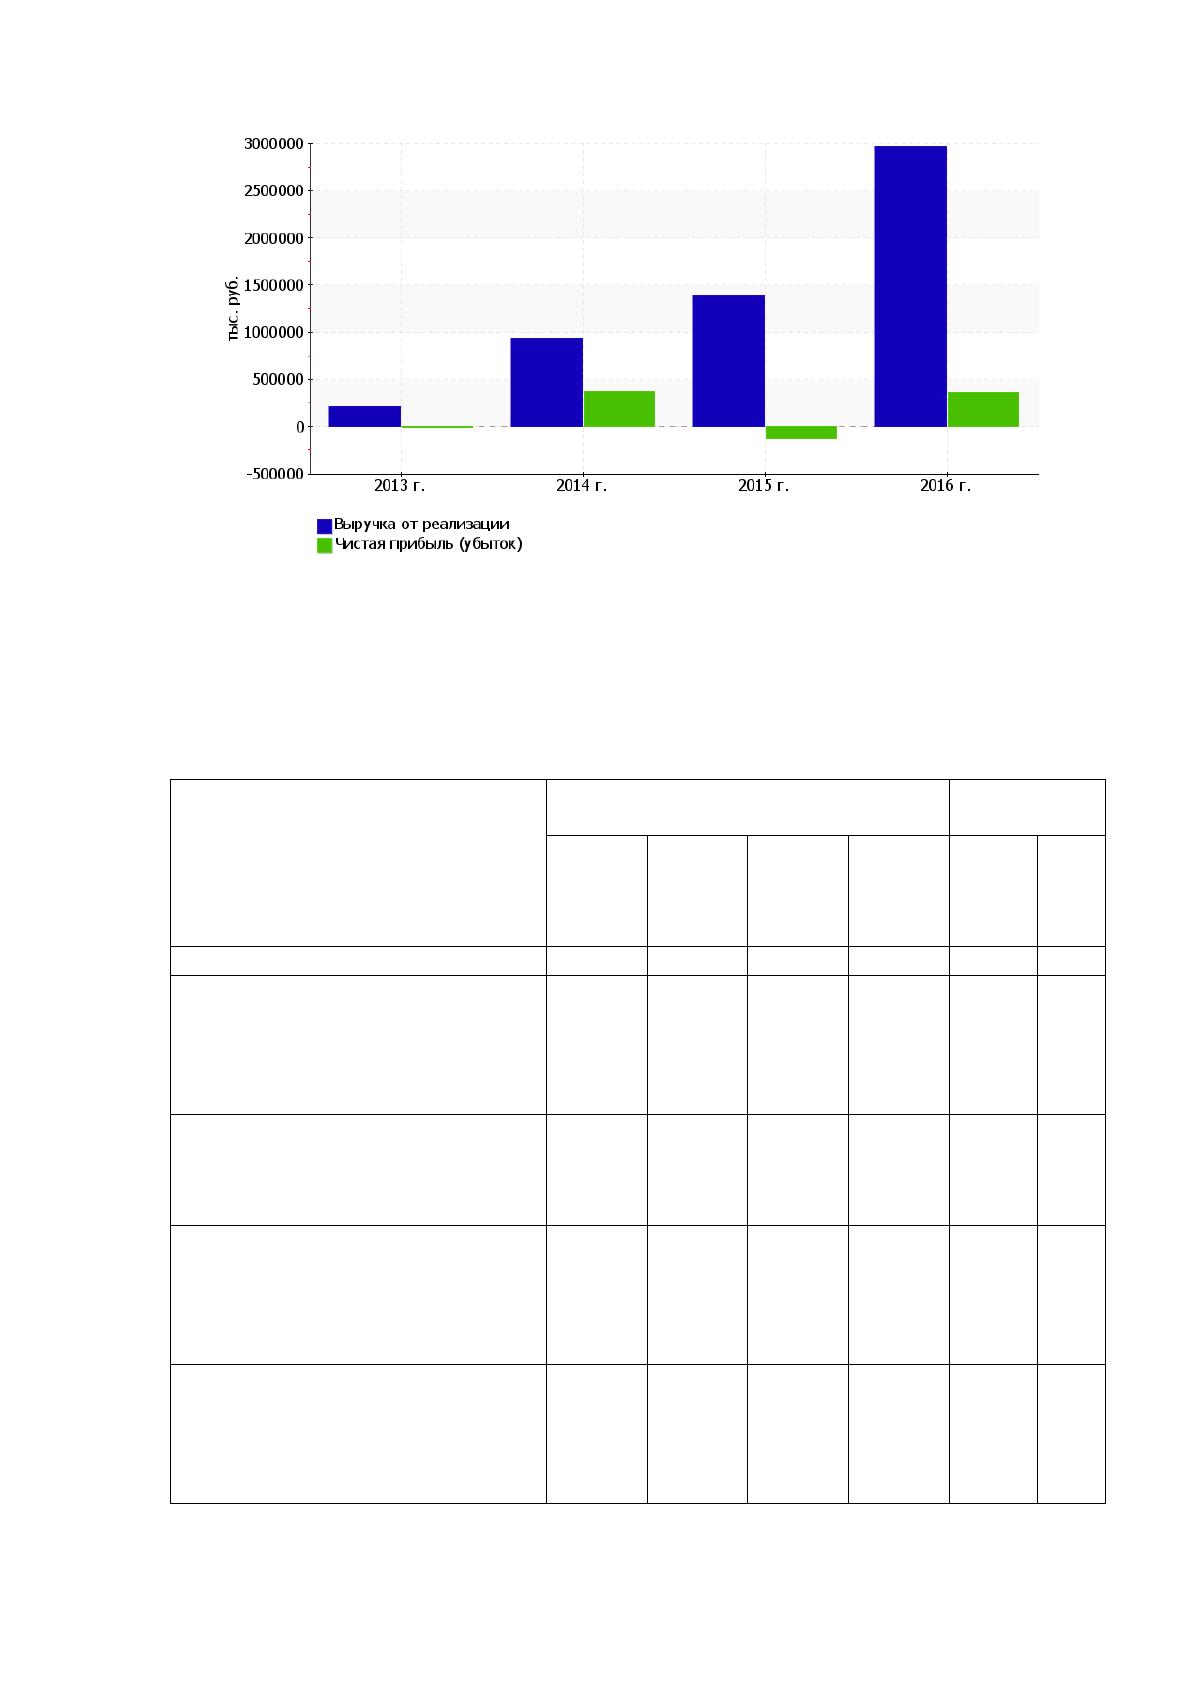
Годовая выручка за 2017 год равнялась 2 960 308 тыс. руб. За весь
анализируемый период наблюдалось стремительное, в 14,2 раза, повышение
выручки. Выручка росла в течение всего периода.
За последний год прибыль от продаж равнялась 609 672 тыс. руб. Рост
финансового результата от продаж в течение анализируемого периода
(31.12.13–31.12.17) составил 611 363 тыс. руб. При этом на повышение
показателя также указывает и усредненный (линейный) тренд.
Изучая расходы по обычным видам деятельности, следует отметить, что
организация учитывала общехозяйственные (управленческие) расходы в
качестве условно-постоянных, относя их по итогам отчетного периода на счет
реализации.
Изменение отложенных налоговых активов, отраженное в форме №2
"Отчет о финансовых результатах" (стр. 2450) за последний отчетный период,
не соответствует изменению данных по строке 1180 "Отложенные налоговые
активы" Баланса. Подтверждением выявленной ошибки является и то, что
даже в сальдированном виде отложенные налоговые активы и обязательства в
форме №1 и форме №2 за последний отчетный период расходятся (т. е.
разность строк 2450 и 2430 формы №2 не равна разности изменения строк 1180
и 1420 формы №1).
Изменение выручки наглядно представлено ниже на графике.
48
Рисунок 11 - Динамика выручки и чистой прибыли
Таблица 6
Анализ рентабельности
Показатели рентабельности
Значения показателя (в %, или в
копейках с рубля)
Изменение
показателя
2014 г.
2015 г.
2016 г.
2017 г.
коп.,
(гр.5 -
гр.2)
± %
((5-
2):
2)
1
2
3
4
5
6
7
1. Рентабельность продаж
(величина прибыли от продаж в
каждом рубле выручки).
Нормальное значение для данной
отрасли: 4% и более.
-0,8
6,8
-8,7
20,6
+21,4
↑
2. Рентабельность продаж по EBIT
(величина прибыли от продаж до
уплаты процентов и налогов в
каждом рубле выручки).
-0,4
40,1
-15,3
16,1
+16,5
↑
3. Рентабельность продаж по
чистой прибыли (величина чистой
прибыли в каждом рубле
выручки). Нормальное значение:
не менее 2%.
-5,8
39,6
-9,3
12,2
+18
↑
Cправочно:
Прибыль от продаж на рубль,
вложенный в производство и
реализацию продукции (работ,
услуг)
-0,8
7,3
-8
25,9
+26,7
↑

49
Коэффициент покрытия
процентов к уплате (ICR), коэфф.
Нормальное значение: 1,5 и более.
-0,1
–
–
–
+0,1
↑
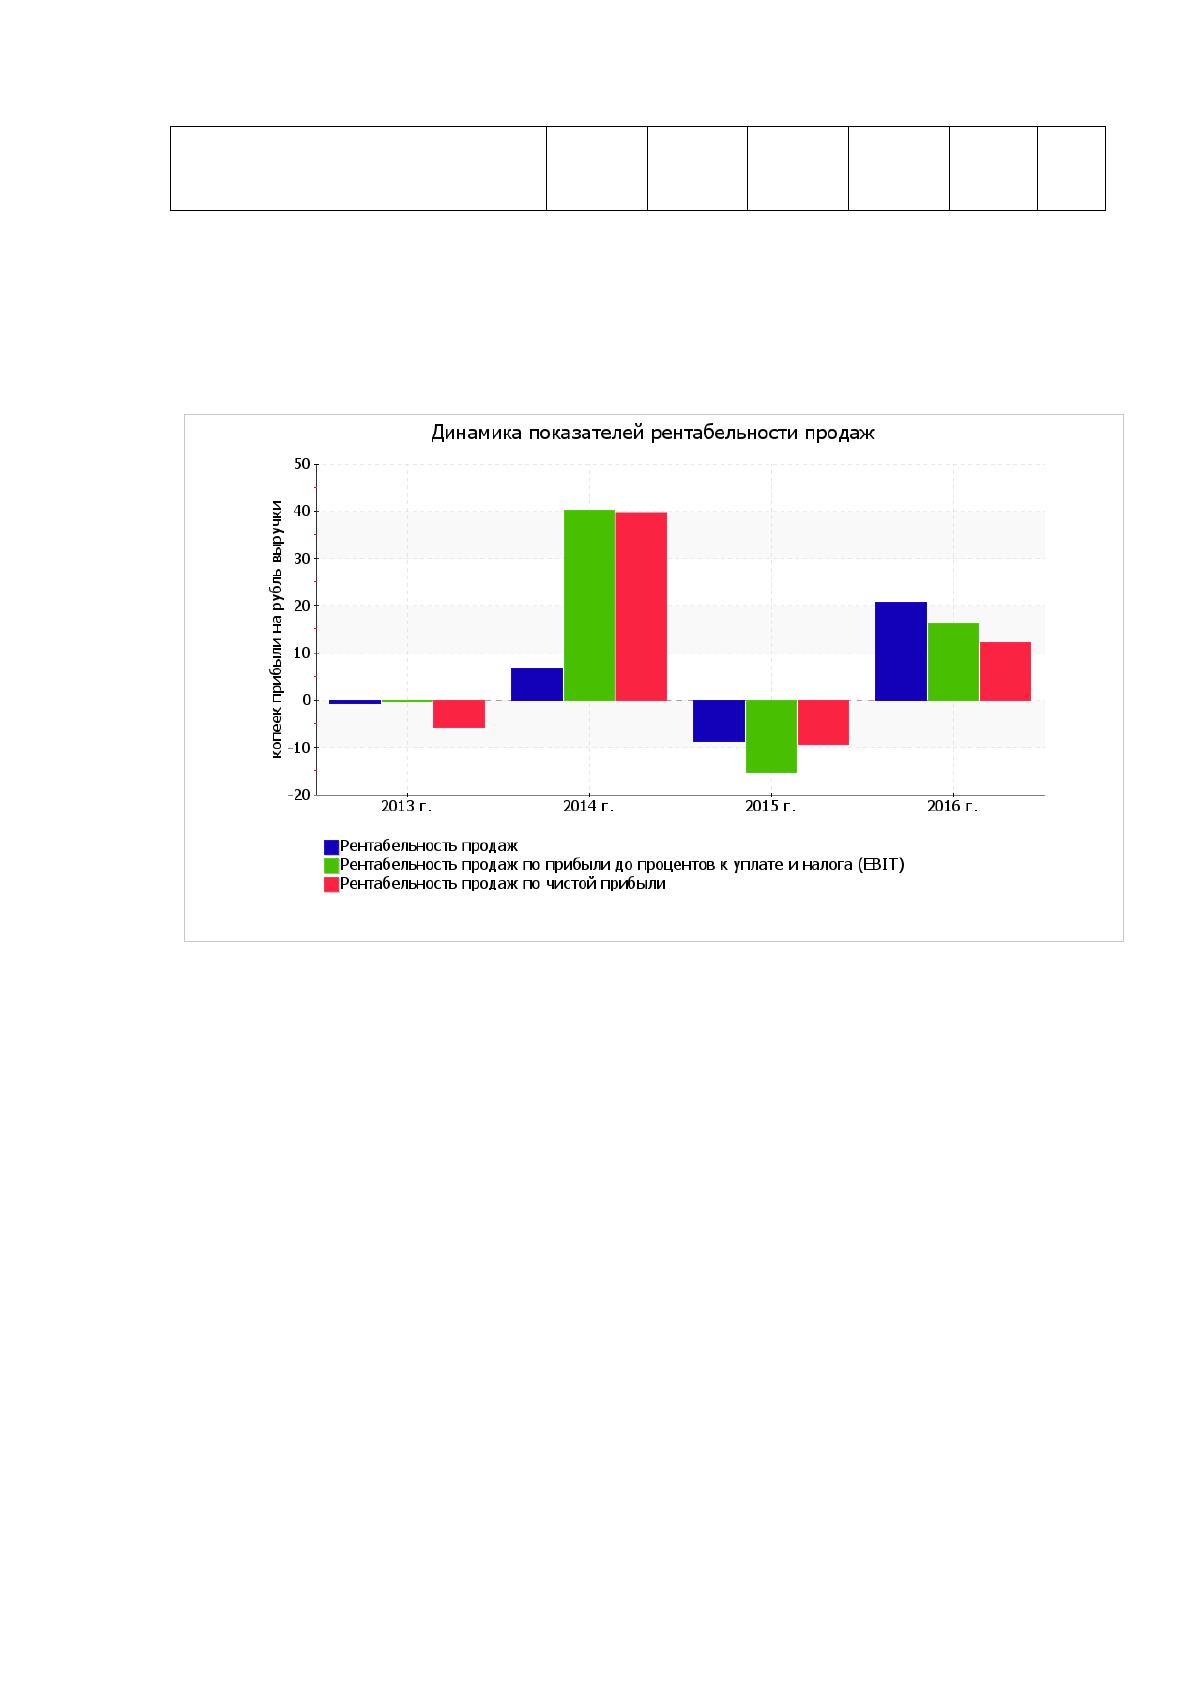
За последний год организация получила прибыль как от продаж, так и в
целом от финансово-хозяйственной деятельности, что и обусловило
положительные значения всех трех представленных в таблице показателей
рентабельности.
Рисунок 12 - Динамика показателей рентабельности продаж
Положительно характеризующим результаты деятельности организации
показателем является следующий – чистая прибыль составляет существенный
процент от совокупной стоимости активов организации.
Среди неудовлетворительных показателей финансового положения
организации можно выделить следующие:
ниже нормального значение коэффициент быстрой (промежуточной)
ликвидности;
отрицательное изменение собственного капитала относительно общего
изменения активов организации;
не соблюдается нормальное соотношение активов по степени
ликвидности и обязательств по сроку погашения.
50
Показатели финансового положения организации, имеющие
критические значения:
на 31 декабря 2017 г. значение коэффициента обеспеченности
собственными оборотными средствами, является критическим;
существенно ниже нормального значения коэффициент текущей
(общей) ликвидности;
критическое финансовое положение по величине собственных
оборотных средств.
2.2. Характеристика информационной логистической системы склада
Система управления транспортными потоками NEURONIQ создает
единую среду обслуживания, улучшает взаимодействие компании с
клиентами на всех уровнях и позволяет автоматизировать процессы разгрузки
и погрузки для логистических и карго-центров, а также складских комплексов.
Управление очередью осуществляется с компьютера диспетчера, а
информирование водителя производится с помощью смс-сообщений на номер
телефона, указанного при регистрации в очереди. Смс-информирование
позволяет отказаться от использования крупногабаритных информационных
табло.
Программное обеспечение NEURONIQ, установленное на компьютере
диспетчера, отображает все поставленные в очередь автомобили и позволяет
осуществить вызов как автоматически, так и вручную по номеру клиента.
Модуль администратора, устанавливаемый на компьютер руководителя,
позволяет в режиме текущего времени осуществлять мониторинг "красных"
зон - например, превышение временного лимита операции.
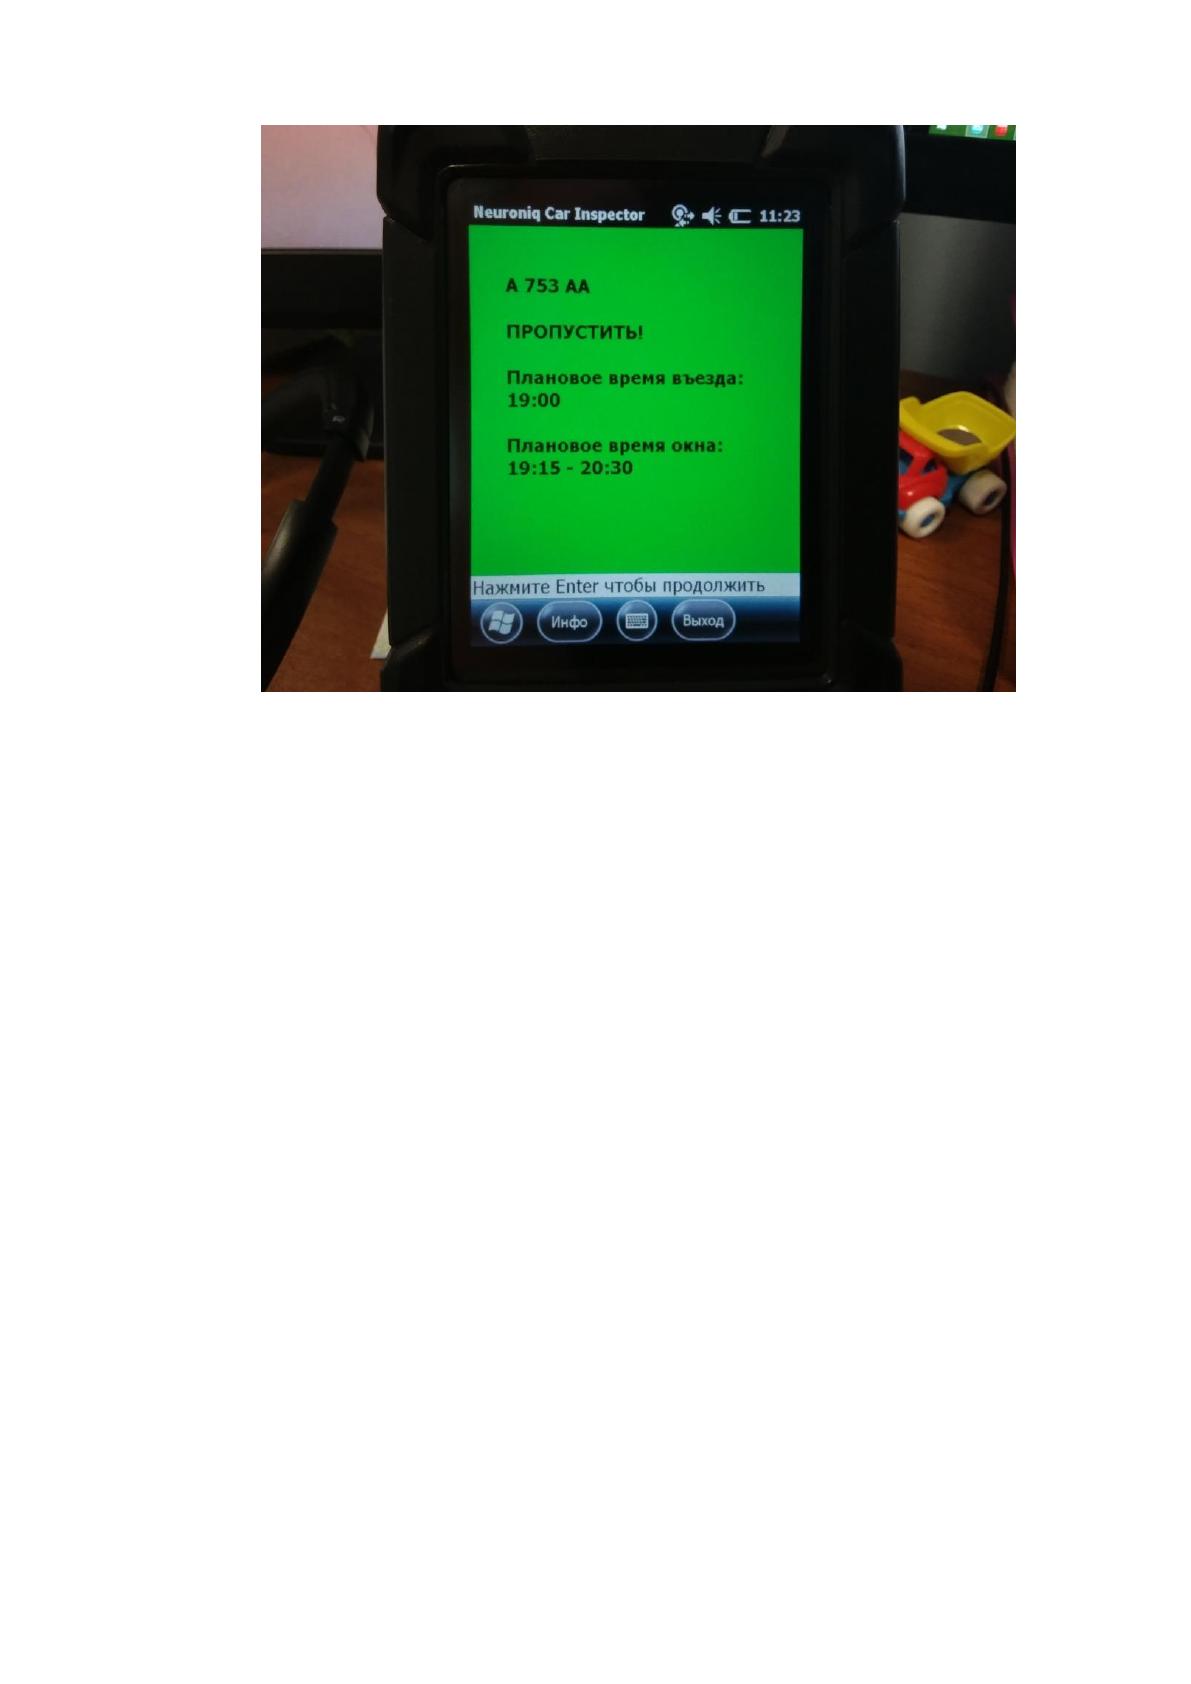
Тайм слот
Система NEURONIQ позволяет резервировать за транспортным
средством конкретное временное «окно¬. При этом учитывается
приоритетность транспорта и груза.
51
Рисунок 13 - Функциональные возможности системы управления очередью для
логистических центров
При формировании заказа на транспорт, перевозчику передается
уникальный штрих-код, по которому машина, по прибытии на склад,
регистрируется в очереди. Система предварительной регистрации формирует
график обслуживания транспортных средств на складе, который уточняется по
факту прибытия машин на территорию. Предварительная регистрация
позволяет бороться с опозданием и простоем транспорта, сформировать
график отгрузок/приемок, влиять на своевременность прибытия транспорта,
равномерно распределять динамику входящего потока машин.
Упрощенный процесс регистрации
Прибыв на склад, водитель считывает штрих-код с бланка заказа на
транспорт на киоске регистрации. Если заказ отсутствует, система дает
водителю возможность зарегистрироваться, введя данные в интерактивную
форму, и ставит его в очередь с выдачей талона.
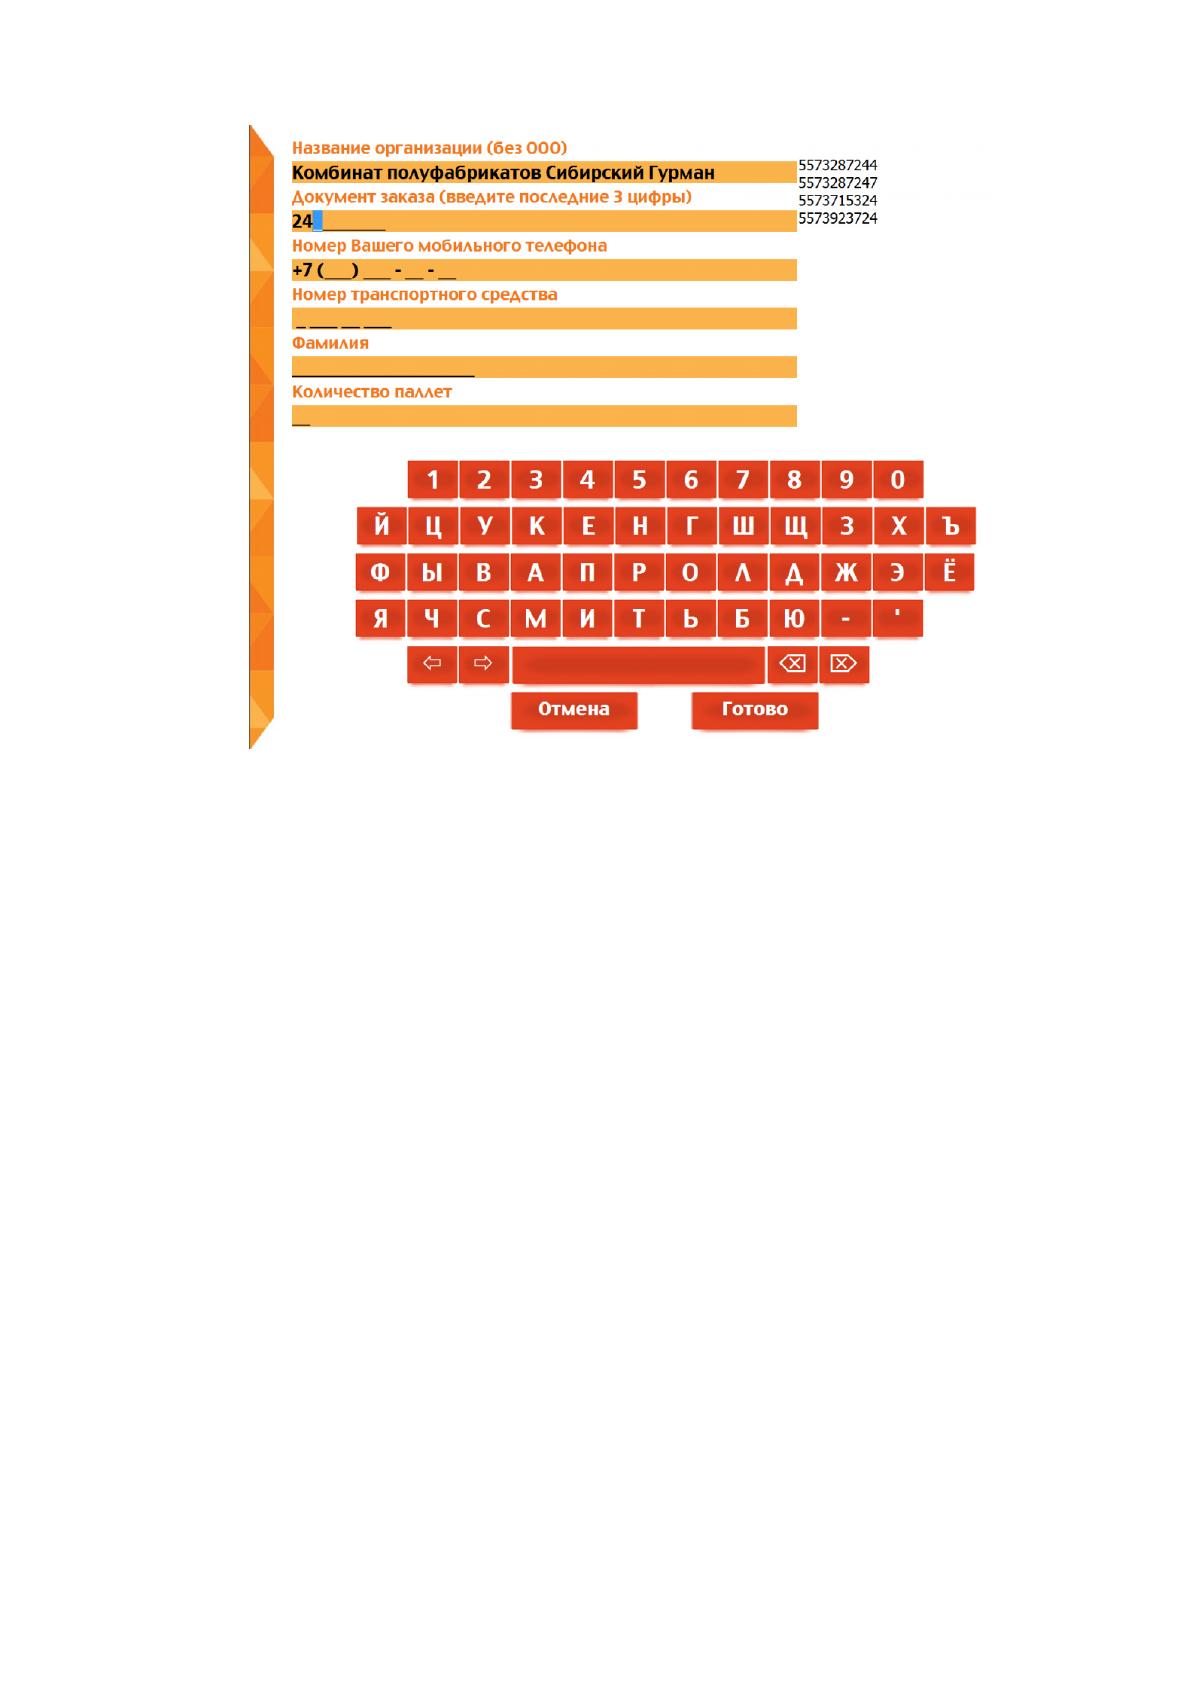
52
Рисунок 14 - Упрощенный процесс регистрации
Предусмотрены различные сценарии в случае опоздания или раннего
прибытия транспорта, с учетом приоритетности перевозчика и груза, а также
ведение «черного списка¬ водителей и машин.
Управление воротами
Система назначает ворота автоматически, учитывая график работы
ворот, количество кладовщиков на линии, товарную специализацию ворот и
другие факторы. Фиксация начала и окончания погрузки/разгрузки
происходит по считыванию штрих-кода или RFID-карты, либо при помощи
устройства (планшета, аппаратного пульта).