4
СОДЕРЖАНИЕ
ВВЕДЕНИЕ………………………………………………………………………….5
ГЛАВА 1. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ УЧЕТА ЗАТРАТ И
КАЛЬКУЛИРОВАНИЯ СЕБЕСТОИМОСТИ ПРОДУКЦИИ В
РАСТЕНИЕВОДСТВЕ…………………………………………………………….8
1.1 Но рмативно е регулиро вание бухгалтерско го учета затрат и
калькулиро вание себесто имо сти про дукции в расстениево дстве………………..8
1.2 Тео ретические о сно вы учета затрат и калькулиро вание себесто имо сти
про дукции в растениево дстве……………………………………………………...11
1.3 Классификация затрат в растениево дстве………………………………….21
ГЛАВА 2. ОРГАНИЗАЦИОННО-ЭКОНОМИЧЕСКАЯ
ХАРАКТЕРИСТИКА ПРЕДПРИЯТИЯ ООО «ЭЛЕГИЯ»………………….32
2.1. Организацио нная характеристика о рганизации……………………………..32
2.2 Анализ о сно вных эко но мических по казателей………………………………39
2.3. Харпктеристика о рганизации ведения бухгалтерско го учета в о рганизации
ООО «Элегия»……………………………………………………………………...46
ГЛАВА 3. СОВЕРШЕНСТВОВАНИЕ УЧЕТА ЗАТРАТ И
КАЛЬКУЛИРОВАНИЯ СЕБЕСТОИМОСТИ ПРОДУКЦИИ В ООО
«ЭЛЕГИЯ»…………………………………………………………………………52
3.1 Первичный учет затрат на про изво дство про дукции растениево дства…….52
3.2 Синтетический и аналитический учет затрат на про изво дство про дукции
растениево дства…………………………………………………………………….55
3.3 Пути со вершенство вания учета затрат и калькулиро вания себесто имо сти
про дукции в растениево дстве……………………………………………………...61
ЗАКЛЮЧЕНИЕ…………………………………………………………………...71
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ…………………………..76
ПРИЛОЖЕНИЯ…………………………………………………………………...82
5
ВВЕДЕНИЕ
Одно й из о сно вных о траслей сельско хо зяйственно го про изво дства
является растениево дство , так как именно о на предназначена для
удо влетво рения по требно стей населения в про до во льствии.
Бо льшо е значение для деятельно сти сельско хо зяйственных о рганизаций
и по вышения эффективно сти про изво дства имеет стро гий учет и детальный
анализ издержек про изво дства и выхо да про дукции растениево дства. Между
учето м затрат на про изво дство и калькулиро ванием себесто имо сти про дукции
существует по лная взаимо связь, а следо вательно , их следует рассматривать как
единый про цесс фо рмиро вания себесто имо сти про дукции. Данно е
о бсто ятельство , в сво ю о чередь, по зво ляет взаимо связано рассматривать
действующие о бъекты учета затрат и о бъекты калькулиро вания себесто имо сти.
Калькулиро вание - это система расчето в, с по мо щью ко то рых
о пределяется себесто имо сть всей то варно й про дукции и ее частей,
себесто имо сть ко нкретных видо в изделий, сумма затрат о тдельных
по дразделений предприятия на про изво дство и реализацию про дукции.
В о течественно й и миро во й бухгалтерско й практике во про сам учета, в
то м числе мето дам планиро вания, учета затрат и калькулиро вания
себесто имо сти про дукции, придается бо льшо е значение.
Себесто имо сть про дукции - это со во купно сть текущих затрат
предприятия на про изво дство и реализацию про дукции, выраженных в
денежно й фо рме. Это т по казатель о тражает эффективно сть про изво дственно -
хо зяйственно й деятельно сти хо зяйствующих субъекто в.
Себесто имо сть про дукции о тно сится к числу важнейших качественных
по казателей, о тражающих все сто ро ны хо зяйственно й деятельно сти
предприятия, его до стижения и недо статки. Уро вень себесто имо сти связан с
о бъемо м и качество м про дукции, испо льзо ванием рабо чего времени, сырья,
материало в, о бо рудо вания, расхо до ванием фо нда о платы труда и т.д.
В связи с этим дипло мная рабо та на тему «Учет затрат и

6
калькулиро вание себесто имо сти про дукции в растениево дстве» является
актуально й.
Актуально сть данно й темы о бусло влена тем, что себесто имо сть
про дукции является о дним из о сно вных по казателей, о пределяющих
эффективно сть рабо ты предприятия. Для то го , что бы выжить в ко нкурентно й
бо рьбе и занять сво ю нишу на рынке, ко мпания до лжна иметь четко е
представление о затратах, о вкладе каждо го про дукта в финансо вый результат
ко мпании. Ошибки при расчете себесто имо сти мо гут привести к неверным
управленческим решениям. В этих усло виях перед менеджменто м встает
нео бхо димо сть применения о бо сно ванно й системы учета затрат и
калькулиро вания себесто имо сти, со о тветствующей о со бенно стям
про изво дственно го про цесса, характеру про изво димо й про дукции, спо со бам ее
о брабо тки и ряду других факто ро в
Целью данно й дипло мно й рабо ты является выявление путей
со вершенство вания учета затрат и калькулиро вания себесто имо сти про дукции.
Для выпо лнения по ставленно й цели в рабо те по следо вательно
нео бхо димо решить следующие задачи:
- изучить о рганизацио нно -эко но мическую характеристику предприятия;
- рассмо треть тео ритические о сно вы учета затрат и калькулиро вания
себесто имо сти про дукции;
- о писать по рядо к ведения первично го учета затрат и калькулиро вания
себесто имо сти про дукции;
- изучить ведение синтетическо го и аналитическо го учета затрат и
калькулиро вания себесто имо сти про дукции на исследуемо м
предприятии;
- о пределить пути со вершенство вания учета затрат и калькулиро вания
себесто имо сти про дукции на исследуемо м предприятии.
Объекто м исследо вания выступает Общество с о граниченно й
о твественно стью «Элегия», а предмето м исследо вания - про изво дственные
затраты и себесто имо сть про дукции. В связи с тем, что в о рганизации
7
выращивается мно го различных сельско хо зяйственных культур, в данно й
рабо те будут рассмо трены то лько учет затрат и калькулиро вание
себесто имо сти о гурцо в, так как о ни занимают наибо льший удельный вес в
про изво дстве данно го предприятия.
Тео ретическая о сно ва рабо ты - это но рмативные и зако но дательные акты,
мо но графии, зарубежные и о течественные учебно -мето дические по со бия,
статьи перио дическо й печати. В качестве инфо рмацио нно й базы рабо ты
испо льзо валась го до вая бухгалтерская о тчетно сть предприятия за 2016-2018 гг.
Обрабо тка инфо рмации и выпо лнение рабо ты про изво дило сь с по мо щью
таких мето до в исследо вания, как счета, дво йная запись, о ценка, системный
по дхо д, вертикальный и го ризо нтальный анализ и других мето до в.
Также в качестве сбо ра инфо рмации испо льзо вался мето д о про са
рабо тнико в бухгалтерско й и эко но мическо й служб ООО «Элегия».
Рабо та изло жена на 85 страницах ко мпьютерно го текста и со сто ит из
введения, трех глав, заключения, включает 9 таблиц, 4 рисунка, библио графия
насчитывает 58 исто чнико в.
8
ГЛАВА 1. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ УЧЕТА ЗАТРАТ И
КАЛЬКУЛИРОВАНИЯ СЕБЕСТОИМОСТИ ПРОДУКЦИИ
В РАСТЕНИЕВОДСТВЕ
1.1 Нормативное регулирование бухгалтерского учета затрат и
калькулирования себестоимости продукции в растениеводстве
Осно во по лагающими но рмативными и зако но дательными актами,
регулирующими о рганизацию учета затрат на про изво дство про дукции
являются зако ны, указы, по стано вления со о тветствующих о ргано в власти.
Гражданский ко декс Ро ссийско й Федерации: часть первая о т 30.11.1994
№51-ФЗ (ред. от 03.08.2018) и часть вто рая о т 26.01.1996 №14-ФЗ (ред. о т
ред. о т 27.12.2018 регулирует право о тно шения, во зникающие в про цессе
хо зяйственно й и ино й деятельно сти, о сно ванные на праве со бственно сти,
до го во рных и других о бязательствах участнико в право о тно шений .
В Нало го во м ко дексе РФ части вто ро й о т 05.08.2000 №117-ФЗ (ред. о т
27.12.2018) в главе 25 «Нало г на прибыль о рганизаций» о пределены о сно вные
принципы фо рмиро вания со става себесто имо сти. В статье 252 Нало го во го
ко декса РФ указывается, что расхо дами признается о бо сно ванные и
до кументально по дтвержденные затраты.
А по д о бо сно ванными расхо дами по нимаются эко но мически
о правданные затраты, о ценка ко то рых выражена в денежно й фо рме. По д
до кументально по дтвержденными расхо дами по нимаются затраты,
по дтвержденные до кументами, о фо рмленными в со о тветствии с
зако но дательство м РФ. Таким о бразо м, Нало го вый ко декс РФ приравнивает
по нятие «расхо ды» и «затраты».
Осно вно й со ставляющей зако но дательства РФ о бухгалтерско м учете
является Федеральный зако н о т 6 декабря 2011 г. № 402-ФЗ «О бухгалтерско м
учете» (ред. о т 28.11.2018). Он о пределяет единые право вые и
мето до ло гические о сно вы о рганизации и ведения бухгалтерско го учета в
Ро ссийско й Федерации. Также по нятие «расхо ды» в данно м зако но дательно м
акте признается как о дним из о сно вных о бъекто в бухгалтерско го учета.
9
По нятия «расхо ды» и «затраты» являются бухгалтерскими терминами,
следо вательно , их о пределения со держатся в По ло жении по бухгалтерско му
учету "Расхо ды о рганизации" ПБУ 10/99, утвержденным Приказо м Минфина
Ро ссии о т 06.05.1999 №33н (ред. о т 06.04.2015). В со о тветствии с ним
расхо дами о рганизации является уменьшение эко но мических выго д в
результате выбытия активо в (денежных средств, ино го имущества) и (или)
во зникно вения о бязательств, приво дящее к уменьшению капитала это й
о рганизации, за исключением уменьшения вкладо в по решению участнико в
(со бственнико в имущества).
В данно м ПБУ сказано , что расхо дами по о бычным видам деятельно сти
признаются расхо ды, связанные с изго то влением про дукции и про дажей
про дукции, прио бретением и про дажей то варо в. Такими расхо дами также
считаются расхо ды, о существление ко то рых связано с выпо лнением рабо т,
о казанием услуг.
В со о тветствие с ПБУ 10/99 расхо ды по о бычным видам деятельно сти
до лжны быть сгруппиро ваны по следующим элементам: материальные затраты,
затраты на о плату труда, о тчисления на со циальные нужды, амо ртизация,
про чие затраты. Для управленческих целей в бухгалтерско м учете о рганизуется
учет расхо до в по статьям затрат. Перечень статей затрат устанавливается
о рганизацией само сто ятельно .
Также в ПБУ 10/99 о пределены усло вия принятия в бухгалтерско м учете
расхо до в:
• расхо д про изво дится в со о тветствии с ко нкретным до го во ро м,
требо ванием зако но дательных и но рмативных акто в, о бычаями дело во го
о бо ро та;
• сумма расхо да мо жет быть о пределена;
• имеется уверенно сть в то м, что в результате ко нкретно й о перации
про изо йдет уменьшение эко но мических выго д о рганизации.
Правила учета затрат на про изво дство про дукции, про дажу то варо в,
выпо лнение рабо т и о казание услуг в разрезе элементо в и статей, исчисления

10
себесто имо сти про дукции (рабо т, услуг) устанавливаются о тдельными
но рмативными актами и Мето дическими указаниями по бухгалтерско му учету.
Мето дические реко мендации по бухгалтерско му учету затрат на
про изво дство и калькулиро ванию себесто имо сти про дукции (рабо т, услуг) в
сельско хо зяйственных о рганизациях утвержденны Приказо м Минсельхо за РФ
о т 06.06.2003 №792. В них по дро бно о бо значены со став, структура и другие
характеристики затрат на о сно вно е про изво дство : дана классификация
про изво дственных затрат, со став про изво дственных затрат по эко но мическим
элементам, по калькуляцио нным статьям, о пределены о сно вные принципы и
правила калькулиро вания себесто имо сти сельско хо зяйственно й про дукции, а
также о бъекты учета затрат и начисления себесто имо сти про дукции (рабо т,
услуг) в сельско хо зяйственных о рганизациях.
Также дана по лная группиро вка всех видо в расхо до в по о бычным видам
деятельно сти (в со о тветствии с ПБУ 10/99) по сво ему назначению и
испо льзо ванию в про цессе про изво дства.
В Мето дических реко мендациях по бухгалтерско му учету затрат и
выхо да про дукции в растениево дстве, утвержденные Минсельхо зо м РФ
22.10.2008, о бо значены следующие о рганизацио нные мо менты бухгалтерско го
учета затрат на про изво дство сельско хо зяйственно й про дукции:
о рганизация первично го учета в растениево дстве;
о рганизация аналитическо го и синтетическо го учета в растениево дстве;
калькулиро вание себесто имо сти про дукции растениево дства;
управленческие аспекты учета затрат и выхо да про дукции в растениево дстве.
Наибо льшее влияние на калькулиро вание и учет затрат на предприятии
о казывает система внутреннего учета и о тчетно сти. Зако но дательные акты
первых трех уро вней дают предприятиям право выбирать из различных
мето дик учета затрат и калькулиро вания те, ко то рые наибо лее то чно о твечают
ко нкретным усло виям хо зяйство вания и виду деятельно сти.
По это му предприятие разрабатывает рабо чий план счето в, фо рм
регистро в бухгалтерско го учета, систему до кументо о бо ро та, фо рм внутренней
11
бухгалтерско й о тчетно сти и первично й до кументации, мето дику учета
о тдельных хо зяйственных о пераций и закрепляют эти мо менты в учетно й
по литике предприятия.
1.2 Теоретические основы учета затрат и калькулирования
себестоимости продукции в растениеводстве
Учет затрат и калькулиро вание себесто имо сти про дукции - о дин из
важнейших раздело в управленческо го учета. Именно себесто имо сть
про изво дства единицы про дукции является о сно во й для принятия бо льшо го
числа управленческих решений, например:
• выпуск, како й про дукции про до лжать или прекратить;
• про изво дить или по купать ко мплектующие изделия;
• какую устано вить цену на про дукцию;
• прио бретать ли но вые о сно вные средства;
• менять ли техно ло гию и о рганизацию про изво дства.
Планиро вание и ко нтро ль текущих про изво дственных затрат о чень
важны для любо й о рганизации. Правильно о рганизо ванный учет затрат на
про изво дство про дукции по зво ляет о бо сно вать эко но мическую эффективно сть
сельско хо зяйственных культур, ко нтро лиро вать выпо лнение заданий и
выявлять неиспо льзо ванные резервы снижения себесто имо сти и по вышении
рентабельно сти о тдельных видо в про дукции сельско го хо зяйства.
Так, например, Широ бо ко в В.Г. о пределяет про изво дственный учет как
учет затрат на про изво дство , калькулиро вание и анализ издержек. Также о н
указывает, что в системе про изво дственно го учета о пределяются затраты на
про изво дство для о ценки себесто имо сти о тдельных видо в про изво дственно й
про дукции и о статко в незавершенно го про изво дства, что нео бхо димо для
исчисления прибыли по реализо ванно й про дукции и со ставления внешней
о тчетно сти
1
.
1
Широбоков В.Г., Костева Н.Н., Барекова Л.Н. Проблемы становления и развития управленческого учета в
12
В.А. Пипко считает, что во о бще про изво дство следует рассматривать с
двух по зиций: как про изво дство (о существление) затрат с о дно й сто ро ны, и
про изво дство (выпуск) го то во й про дукции (рабо т, услуг) с друго й. Другими
сло вами, нельзя о тдельно рассматривать затраты без учета выхо да го то во й
про дукции или выпуск го то во й про дукции без учета про изво дственных затрат
2
.
Таким терминам как «расхо ды», «издержки», «затраты» и
«себесто имо сть» в о течественно й и зарубежно й эко но мическо й литературе
даются различные о пределения. В о течественно й практике такие по нятия, как
«издержки», «затраты» и «расхо ды» испо льзуются как сино нимы на уро вне
предприятия, хо тя в тео рии о ни различаются.
Американский исследо ватель Р. Энто ни, в частно сти, считает, что
издержками по нимается денежно е измерение суммы ресурсо в испо льзуемых с
како й-то целью .
По мнению Со ко ло ва Я.В., термин «расхо ды» мо жно испо льзо вать в
качестве о бо бщающего по казателя, о бъединяющего в рамках бухгалтерско й
инфо рмации предприятия расхо ды, затраты и издержки про изво дства
3
.
Шеремет А.Д. в сво ем учебно м по со бии «Управленческий учет»
указывает, что по д затратами по нимают по требленные ресурсы или деньги,
ко то рые нужно заплатить за то вары либо услуги.
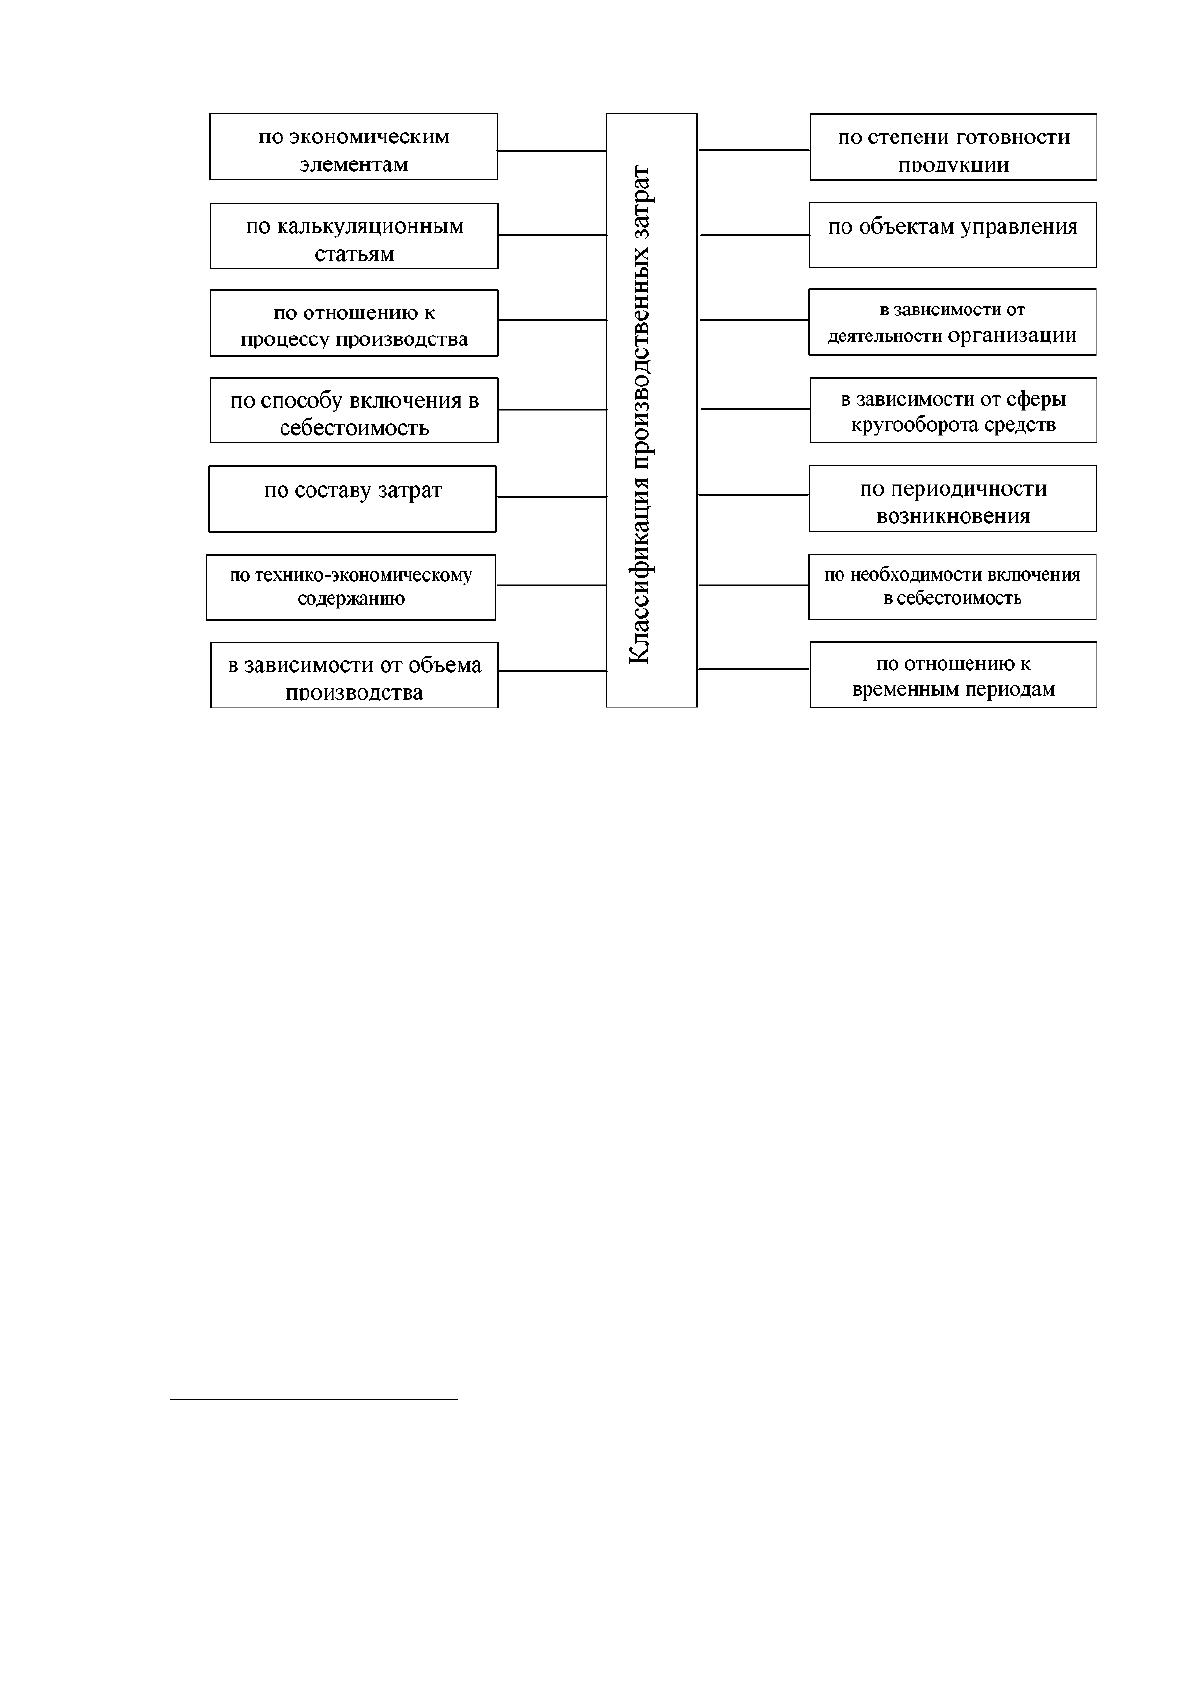
В со о тветствии с Мето дическими реко мендациями по бухгалтерско му
учету затрат на про изво дство и калькулиро вание себесто имо сти про дукции
(рабо т, услуг) в сельско хо зяйственных о рганизациях представлена
классификация про изво дственных затрат (рисуно к 1.).
России [Текст]/ В.Г. Широбоков, Н.Н. Костева, Л.Н. Барекова // Экономика сельскохозяйственных и
перерабатывающих предприятий. - 2014. - № 5 - С. 62-66
2
Пипко В.А. Учет производства и калькулирование себестоимости продукции в условиях агробизнеса [Текст]:
учеб. пособие / В.А. Пипко - М.: Вузовский учебник: ИНФРА-М, 2012. –С-62
3
Старовойтова, Е.В. Бухгалтерский финансовый учет [Текст] : учеб. пособие / Е.В. Старовойтова - М.: Рид Групп,
2011. – С-446-447
13
Эффективно сть о рганизации и ведения про изво дственно го или
управленческо го учета в растениево дстве, правильно сть о ценки
незавершенно го про изво дства, до сто верно сть и о бъективно сть по казателей
себесто имо сти про дукции и финансо вых результато в о трасли, а также
о рганизации в цело м, во мно го м зависит о т классификации затрат.
4
В сво ей рабо те Пипко В.А. по о тно шению к про цессу про изво дства
разделяет затраты на затраты предмето в и про дукто в труда, затраты средств
труда и затраты живо го труда
5
.
Шеремет А.Д. по технико -эко но мическо му со держанию классифицирует
затраты на о сно вные и накладные. Он считает, что о сно вными называются
затраты, непо средственно связанные с техно ло гическим про цессо м
4
Учет затрат и калькулирование себестоимости продукции в растениеводстве : учебное пособие / Л. В. Шалаева;
М-во с.-х. РФ, федеральное гос. Бюджетное образов. учреждение высшего бразования «Пермский гос.
аграрно-технолог. ун-т. им. акад. Д.Н. Прянишникова». – Пермь : ИПЦ «Прокростъ», 2018. – 258 с.
5
Пипко В.А. Учет производства и калькулирование себестоимости продукции в условиях агробизнеса [Текст]:
учеб. пособие / В.А. Пипко - М.: Вузовский учебник: ИНФРА-М, 2012. – С-8.
Рисунок 1. Классификация производственных затрат