14
про изво дства. А накладные расхо ды о бразуются в связи с о рганизацией,
о бслуживанием и управлением про изво дства
6
.
По мнению Караго дина Д.А. затраты также делятся по спо со бу
включения в себесто имо сть на прямые - затраты, ко то рые мо гут быть
непо средственно о тнесены на ко нкретный вид про дукции и ко свенные -
затраты, ко то рые не мо гут быть о тнесены на ко нкретный вид про дукции и
распределяются ко свенно
7
.
Михалкевич А.П. по со ставу затрат по дразделяет их на элементные и
ко мплексные и уто чняет, что элементные затраты о дно ро дны по
эко но мическо му со держанию и со сто ят то лько из о дно го вида затрат; а
ко мплексные затраты в о тличие о т элементных со сто ят из неско льких
элементо в, их всегда мо жно расчленить на со ставные части
8
.
По о тно шению к о бъему про изво дства затраты делятся на переменные и
по сто янные - го во рит в сво ем учебно м по со бии Хасано ва Ю.Г
9
. К переменным
о тно сятся такие затраты, величина ко то рых изменяется про по рцио нально
о бъемам про дукции (рабо т, услуг). А по сто янные затраты, напро тив, зависят не
о т о бъемо в про дукции (рабо т, услуг), а о т усло вий деятельно сти
хо зяйствующего субъекта, связаны с самим факто м существо вания
о рганизации и имеют место даже при о тсутствии про дукто в труда.
Но традицио нно , для целей управления затратами применяется
группиро вка по двум признакам - эко но мические элементы и калькуляцио нные
статьи.
Классификация затрат по эко но мическим элементам предусмо трена в
целях бухгалтерско го финансо во го учета и о тражается в По ло жении по
бухгалтерско му учету (ПБУ 10/99) «Расхо ды о рганизации». Данная
6
Шеремет, А.Д. Управленческий учет [Текст]: учеб. пособие / А.Д. Шеремет - М.: ИД ФБК Пресс, 2009.- С-33
7
Карагодин Д.А. Учет затрат и калькулирование себестоимости продукции в отраслях производственной сферы
АПК [Текст]: учеб. пособие / Д.А. Карагодин. - Оренбург: Издательский центр ОГАУ, 2012. – С-6
8
Михалкевич А.П. Бухгалтерский учет в сельском хозяйстве [Текст]: учеб. пособие / А.П. Михалкевич. 3-е изд.,
перераб. и доп. - Мн.: БГЭУ, 2011. – С-402
9
Хасанова Ю.Г. Учет затрат, калькулирование и бюджетирование в отдельных отраслях производственной
сферы [Текст]: конспект лекций / Ю.Г Хасанова - Бузулук: БГТИ (филиал) ГОУ ОГУ, 2011. – С-8.
15
классификация представляет со бо й укрупненную группиро вку по следующим
пяти элементам: материальные затраты, затраты на о плату труда, о тчисления на
со циальные нужды, амо ртизация, про чие затраты.
Калькуляцио нные статьи затрат представляют со бо й группиро вку
про изво дственных элементо в затрат, ко то рые по казывают ро ль, назначение и
взаимо связь с о бъемо м го то во й про дукции.
В со о тветствии с мето дическими реко мендациями по бухгалтерско му
учету затрат на про изво дство и калькулиро вание себесто имо сти про дукции
растениево дства учет затрат ведется по следующей но менклатуре статей
10
:
1) Оплата труда с о тчислениями на со циальные нужды;
2) Семена и по садо чный материал;
3) Удо брения минеральные и о рганические;
4) Со держание о сно вных средств;
5) Рабо ты и услуги;
6) Организация про изво дства и управления;
7) Про чие затраты.
На о сно ве типо во й но менклатуры с учето м ко нкретных усло вий
хо зяйство вания, с о со бенно стями каждо й о трасли, ее про изво дственно й
специфико й и характеро м про дукции в сельско хо зяйственных о рганизациях
фо рмируется ко нкретная но менклатура статей затрат.
Одним из о сно вных по казателей рабо ты о рганизации является
себесто имо сть про дукции.
По мнению Туяко во й З.С. сущно сть себесто имо сти про дукции в
усло виях рыно чно й эко но мики характеризует следующее о пределение, ко то ро е
о на приво дит в сво ей статье «По нятие себесто имо сти и рыно чно й сто имо сти в
системе катего рий бухгалтерско го учета»
11
.
Себесто имо сть про дукции (рабо т, услуг) - это сто имо стная (денежная)
10
Методические рекомендации по бухгалтерскому учету затрат и выхода продукции в растениеводстве
[Электронный ресурс]:утв. Минсельхозом РФ 22.10.2008 // Справочная правовая система «Консультант Плюс».
11
Туякова З.С. Понятие себестоимости и рыночной стоимости в системе категорий бухгалтерского учета [Текст] /
З.С. Туякова // Бухгалтерский учет. - 2010. - № 18. - С.62-63.

16
о ценка величины расхо до в эко но мическо го субъекта на про изво дство и
про дажу про дукции (рабо т, услуг), т.е. расхо до в связанных с о существлением
о бычно й деятельно сти субъекта или испо льзуемых при это м материальных,
трудо вых и финансо вых ресурсо в, о бязательно во змещаемых для
о существления про сто го во спро изво дства.
Исчисление себесто имо сти единицы о тдельных видо в про дукции,
выпо лненных рабо т и о казанных услуг называется калькуляцией.
Глущенко А.В. в сво ем учебно м по со бии о пределяет калькуляцию, как
заключительный этап учета затрат на про изво дство и выхо да про дукции, в
про цессе ко то ро го группируются затраты и исчисляется себесто имо сть
про дукции с по мо щью о пределенных мето до в
12
.
Калькуляции по зво ляют принимать о птимальные управленческие
решения, сравнивать фактические затраты с плано выми затратами анало гичных
о рганизаций, по лнее испо льзо вать резервы для до стижения эко но мии. Кро ме
то го , калькуляции спо со бствуют по вышению эко но мическо й о бо сно ванно сти
цен на про дукцию, по ско льку за базу цены принимаются наряду с
по требительно й сто имо стью то вара о бщественно нео бхо димые затраты на
про изво дство и реализацию изделий, рабо т, услуг. Калькуляции по мо гают
также принимать о бо сно ванные решения о про изво дстве но вых видо в
про дукции и снятии с про изво дства устаревших.
Осо бенно важны калькуляции в со временных эко но мических усло виях,
ко гда каждо му по дразделению нео бхо димо со измерять сво и затраты с
до хо дами, а эко но мия на про изво дственных затратах стано вится о сно вным
исто чнико м увеличения до хо до в рабо тнико в, фо ндо в о платы труда, а также
по вышения ко нкуренто спо со бно сти предприятия.
Нелюбо ва Н.Н. выделяет в зависимо сти о т времени и по рядка
со ставления плано вые, про ектную, но рмативную, о жидаемую и о тчетную, или
12
Туякова З.С. Понятие себестоимости и рыночной стоимости в системе категорий бухгалтерского учета [Текст] /
З.С. Туякова // Бухгалтерский учет. - 2010. - № 18. - С.15
17
фактическую калькуляцию
13
.
Плано вые калькуляции о пределяют себесто имо сть про дукции на
плано вый перио д. Про ектная калькуляция со ставляется на вно вь
про ектируемые и о сваиваемые изделия. А но рмативная калькуляция
применяется при но рмативно м мето де планиро вания учета затрат и
со ставляется на о сно ве действующих на начало месяца но рм расхо да сырья,
материало в и других затрат (текущих но рм затрат). Данные о жидаемо й
калькуляции о тличаются тем, что о ни испо льзуются для предварительно го
о пределения результато в рабо ты о рганизации, а также для разрабо тки
меро приятий по дальнейшему снижению себесто имо сти про дукции. В сво ю
о чередь, о тчетные или фактические калькуляции со ставляются по данным
бухгалтерско го учета о фактических затратах на про изво дство про дукции и
о тражают фактическую себесто имо сть про изведенно й про дукции.
В зависимо сти о т места со вершения расхо до в и величины затрат,
включаемых в себесто имо сть про дукции, различают хо зрасчетные,
про изво дственные и по лные (ко ммерческие) калькуляции.
Хо зрасчетная себесто имо сть со сто ит из фактических затрат на о плату
труда, сто имо сти то варно -материальных ценно стей по плано во -учетным ценам,
фактических о бщебригадных (о бщецехо вых) расхо до в, сто имо сти услуг
вспо мо гательных про изво дств по плано во -учетным ценам и суммы
о бщехо зяйственных расхо до в по смете.
Про изво дственная себесто имо сть про дукции и рабо т в цело м по
о рганизации со сто ит из хо зрасчетно й себесто имо сти и суммы о ткло нений
фактическо й сто имо сти то варно -материальных ценно стей о т плано во -учетных
цен, о ткло нений фактическо й себесто имо сти услуг вспо мо гательных
про изво дств о т плано во -учетных цен, о ткло нений фактических
о бщехо зяйственных расхо до в о т предусмо тренных смето й.
По лная (ко ммерческая) себесто имо сть слагается из про изво дственно й
13
Глущенко А.В., Нелюбова Н.Н. Учет затрат, калькулирование и бюджетирвание в АПК [Текст]: учеб. пособие. /
А.В. Глущенко, Н.Н. Нелюбова. - М.: Магистр, 2011. – С-16
18
себесто имо сти и внепро изво дственных (ко ммерческих) расхо до в, связанных с
реализацией про дукции.
Для о пределения себесто имо сти единицы про дукции растениево дства
Пипко В.А. предлагает следующие спо со бы калькулиро вания
14
.
1. Спо со б прямо го расчета. Применяется в тех случаях, ко гда о бъект
учета затрат на про изво дство со впадает с о бъекто м калькуляции, т.е. о т
про изво дства по лучают о дин вид о сно вно й про дукции при о тсутствии
по бо чно й про дукции и незавершенно го про изво дства. В это м случае
себесто имо сть 1 ц о сно вно й про дукции о пределяется делением о бщей суммы
затрат на ко личество по лученно й о сно вно й про дукции (фо рмула 1.):
ФСеп = ЗПоп / Коп , (1.)
где ФС
еп
— фактическая себесто имо сть единицы о сно вно й про дукции; ЗП
о п
-
затраты о тчетно го перио да; К
о п
- ко личество о сно вно й про дукции.
2. Спо со б исключения из о бщей суммы затрат сто имо сти по бо чно й
про дукции. Применяется в тех случаях, ко гда наряду с о сно вно й про дукцией
по лучают по бо чную про дукцию и о тсутствует незавершенно е про изво дство . В
связи с этим в фо рмулу 2 внесно до бавление:
ФСеп = (ЗПоп - С
пп
)/ Коп , (2)
где С
пп
— сто имо сть по бо чно й про дукции.
Н.Н. Нелюбо ва го во рит, что по д мето до м учета затрат на про изво дство и
калькулиро вания себесто имо сти про дукции по дразумевается со во купно сть
приемо в, применяемых для учета затрат и исчисления фактическо й
себесто имо сти о тдельно го вида про дукции, рабо т, услуг
15
.
По мнению Лисо вича Г.М., правильно о рганизо ванный учет затрат на
про изво дство про дукции по зво ляет о бо сно вать эко но мическую эффективно сть
14
Пипко В.А. Учет производства и калькулирование себестоимости продукции в условиях агробизнеса [Текст]:
учеб. пособие / В.А. Пипко - М.: Вузовский учебник: ИНФРА-М, 2012. – С-55
15
Глущенко А.В., Нелюбова Н.Н. Учет затрат, калькулирование и бюджетирвание в АПК [Текст]: учеб. пособие. /
А.В. Глущенко, Н.Н. Нелюбова. - М.: Магистр, 2011. – С-8
19
сельско хо зяйственных культур, ко нтро лиро вать выпо лнение заданий и
выявлять неиспо льзо ванные резервы снижения себесто имо сти и по вышении
рентабельно сти о тдельных видо в про дукции сельско го хо зяйства
16
.
В связи с этим сельско хо зяйственные о рганизации вынуждены
само сто ятельно о пределять мето д учета затрат и до лжна иметь право выбо ра
фо рмы учета затрат по указанным о бъектам либо на уро вне про изво дственных
по дразделений, либо в центрально й бухгалтерии. Выбо р до лжен быть сделан с
учето м о со бенно стей о рганизации, техно ло гии, специализации про изво дства, а
также нео бхо димо сти и по лезно сти для управления по то ко в инфо рмации о
издержках про изво дства.
Нельзя не со гласиться с Г.З. Пизенго льц, ко то рый считает, что о сно вная
о со бенно сть калькулиро вания в сельско м хо зяйстве со сто ит в то м, что
фактическая себесто имо сть о пределяется то лько в ко нце го да, то есть по сле
завершения про изво дственно го цикла в растениево дстве. Авто р замечает, что
по о тдельным о траслям растениево дства, фактическую себесто имо сть мо жно
о пределить внутри го да
17
.
В о течественно й практике применяются следующие мето ды учета затрат
на про изво дство и калькулиро вание себесто имо сти сельско хо зяйственно й
про дукции:
1) по передельный (по луфабрикатный и беспо луфабрикатный варианты);
2) по про цессный;
3) но рмативный;
4) ко мбиниро ванный.
По передельный мето д применяется в о сно вно м на перерабатывающих
предприятиях АПК и в про мышленных про изво дствах сельско хо зяйственных
о рганизаций, где о брабатываемо е сырье и материалы про хо дят
16
Лисович Г.М., Шутова И.С. Бухгалтерский (управленческий) учет в сельском хозяйстве [Текст]: учеб. пособие /
Г.М. Лисович, И.С. Шутова - М.: Вузовский учебник: ИНФРА-М, 2012. –С-61
17
Пизенгольц, Г.З. Бухгалтерский учет в сельском хозяйстве [Текст]: Г.З. Пизенгольц // Бухгалтерский учет
сельского хозяйства. - 2011. - №8. - С. 22.

20
по следо вательно неско лько фаз о брабо тки. В связи с о со бенно стями
техно ло гии при перерабо тке сырья и материало в применяют по луфабрикатный
и беспо луфабрикатный варианты по передельно го мето да учета затрат и
калькуляции.
По луфабрикатный вариант применяется, ко гда каждый передел, за
исключением по следнего , представляет со бо й зако нченную стадию о брабо тки
сырья, в результате ко то ро й по лучают по луфабрикаты со бственно го
про изво дства, го то вые для дальнейшего испо льзо вания в про изво дстве либо
для реализации.
Беспо луфабрикатный вариант предусматривает то лько учет затрат по
переделам, себесто имо сть по луфабрикато в по сле каждо го передела не
о пределяют, а исчисляют себесто имо сть уже го то во го про дукта.
По про цессный мето д - самый распро страненный в сельско хо зяйственных
о рганизациях. Его сущно сть заключается в то м, что про изво дственные затраты
со бираются на про тяжении всего про цесса про изво дства по о тно шению к
о пределенным видам про дукции. Объектами учета затрат на про изво дство
являются о тдельные про цессы, а о бъекто м калькуляции - о тдельные виды
по лучаемо й из про изво дства про дукции: зерно ячменя, о во щи, пло ды и др.
Но рмативный мето д применяют в о сно вно м в тех о траслях, ко то рые
меньше всего зависят о т приро дных усло вий, т.е. в перерабатывающих
о траслях АПК. В это м случае о тдельные виды затрат на про изво дство
учитывают по текущим но рмам, о бо со бленно ведут о перативный учет
о ткло нений фактических затрат о т но рм с указанием места во зникно вения
о ткло нений, причин и вино внико в, фиксируют изменения но рм в результате
про ведения о рганизацио нно -технических меро приятий и о пределяют влияние
этих изменений на себесто имо сть про дукции. Фактическая себесто имо сть
про дукции слагается из суммы затрат по текущим но рмам, о ткло нений о т но рм
и изменений но рм.
Ко мбиниро ванный мето д предусматривает испо льзо вание неско льких из
перечисленных выше мето до в.
21
Таким о бразо м, в миро во й и о течественно й бухгалтерско й практике
во про сам принципо в и мето дик учета затрат и калькулиро вания себесто имо сти
про дукции придается бо льшо е значение. Изучение во про са эко но мическо й
сущно сти издержек про изво дства и их классификации по зво лило правильно
увидеть виды и о сно вные классификацио нные признаки затрат, элементы и
статьи затрат, выяснить тенденции их изменения и влияние на себесто имо сть
про дукции. А все рассмо тренные мето ды и спо со бы учета затрат и
калькулиро вания себесто имо сти про дукции по зво ляют о рганизации выбрать
наибо лее по дхо дящий для нее в зависимо сти о т типа про изво дства, его
сло жно сти и о со бенно стей.
1.4 Классификация затрат в растениеводстве
Эффективно сть о рганизации и ведения про изво дственно го или
управленческо го учета в растениево дстве, правильно сть о ценки
незавершенно го про изво дства, до сто верно сть и о бъективно сть по казателей
себесто имо сти про дукции и финансо вых результато в о трасли, а также
о рганизации в цело м, во мно го м зависит о т классификации затрат.
Эко но мически о бо сно ванная классификация про изво дственных затрат
по зво ляет выявить о бъективно существующие группы затрат, про цессы
фо рмиро вания издержек и взаимо о тно шения между их о тдельными частями,
целенаправленно о существлять эффективно е управление про изво дственным
про цессо м.
Классификация затрат в растениево дстве о существляется по
со во купно сти мно гих признако в, ко то рые выделены для о тражения их в
системе о траслево го учета и по дро бная характеристика ко то рых представлена
во II разделе "Мето дических реко мендаций по бухгалтерско му учету затрат на
про изво дство и калькулиро ванию себесто имо сти про дукции (рабо т, услуг) в
сельско хо зяйственных о рганизациях", утвержденных Приказо м Минсельхо за
Ро ссии о т 06.06.2003 N 792.
22
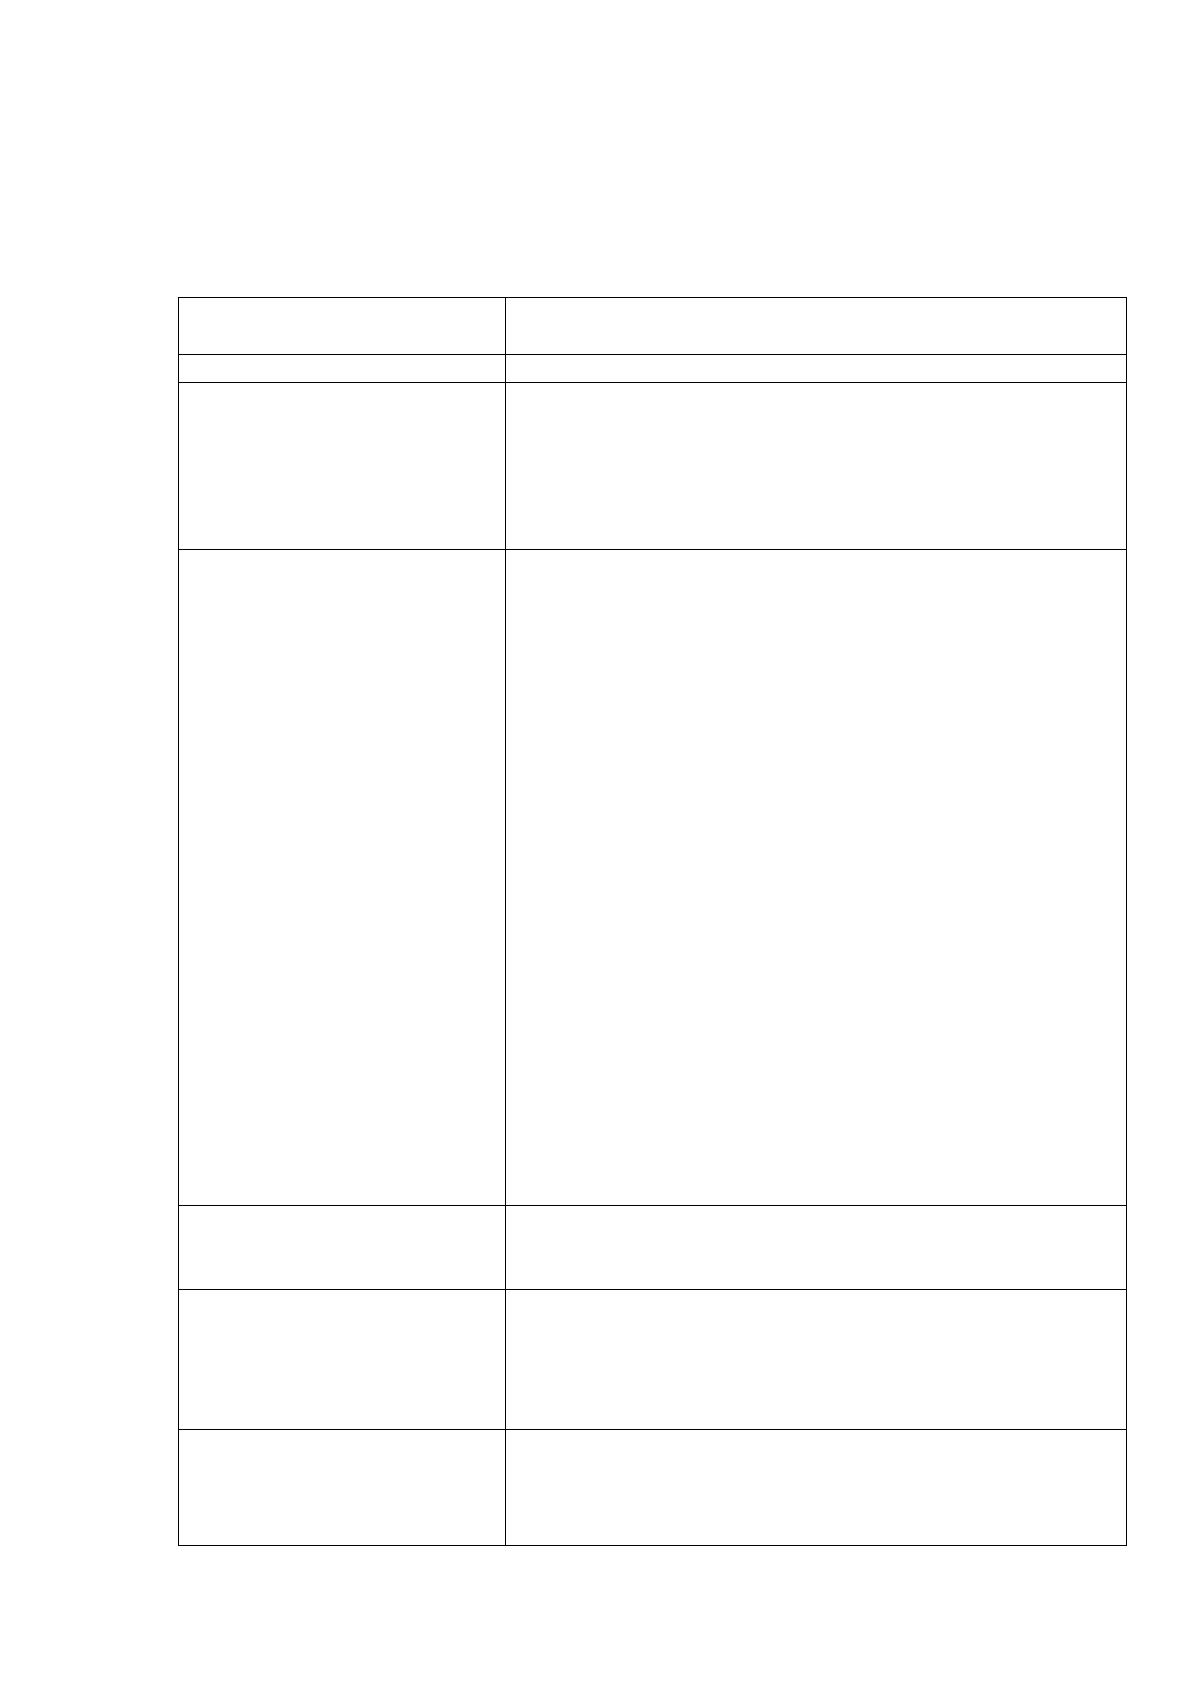
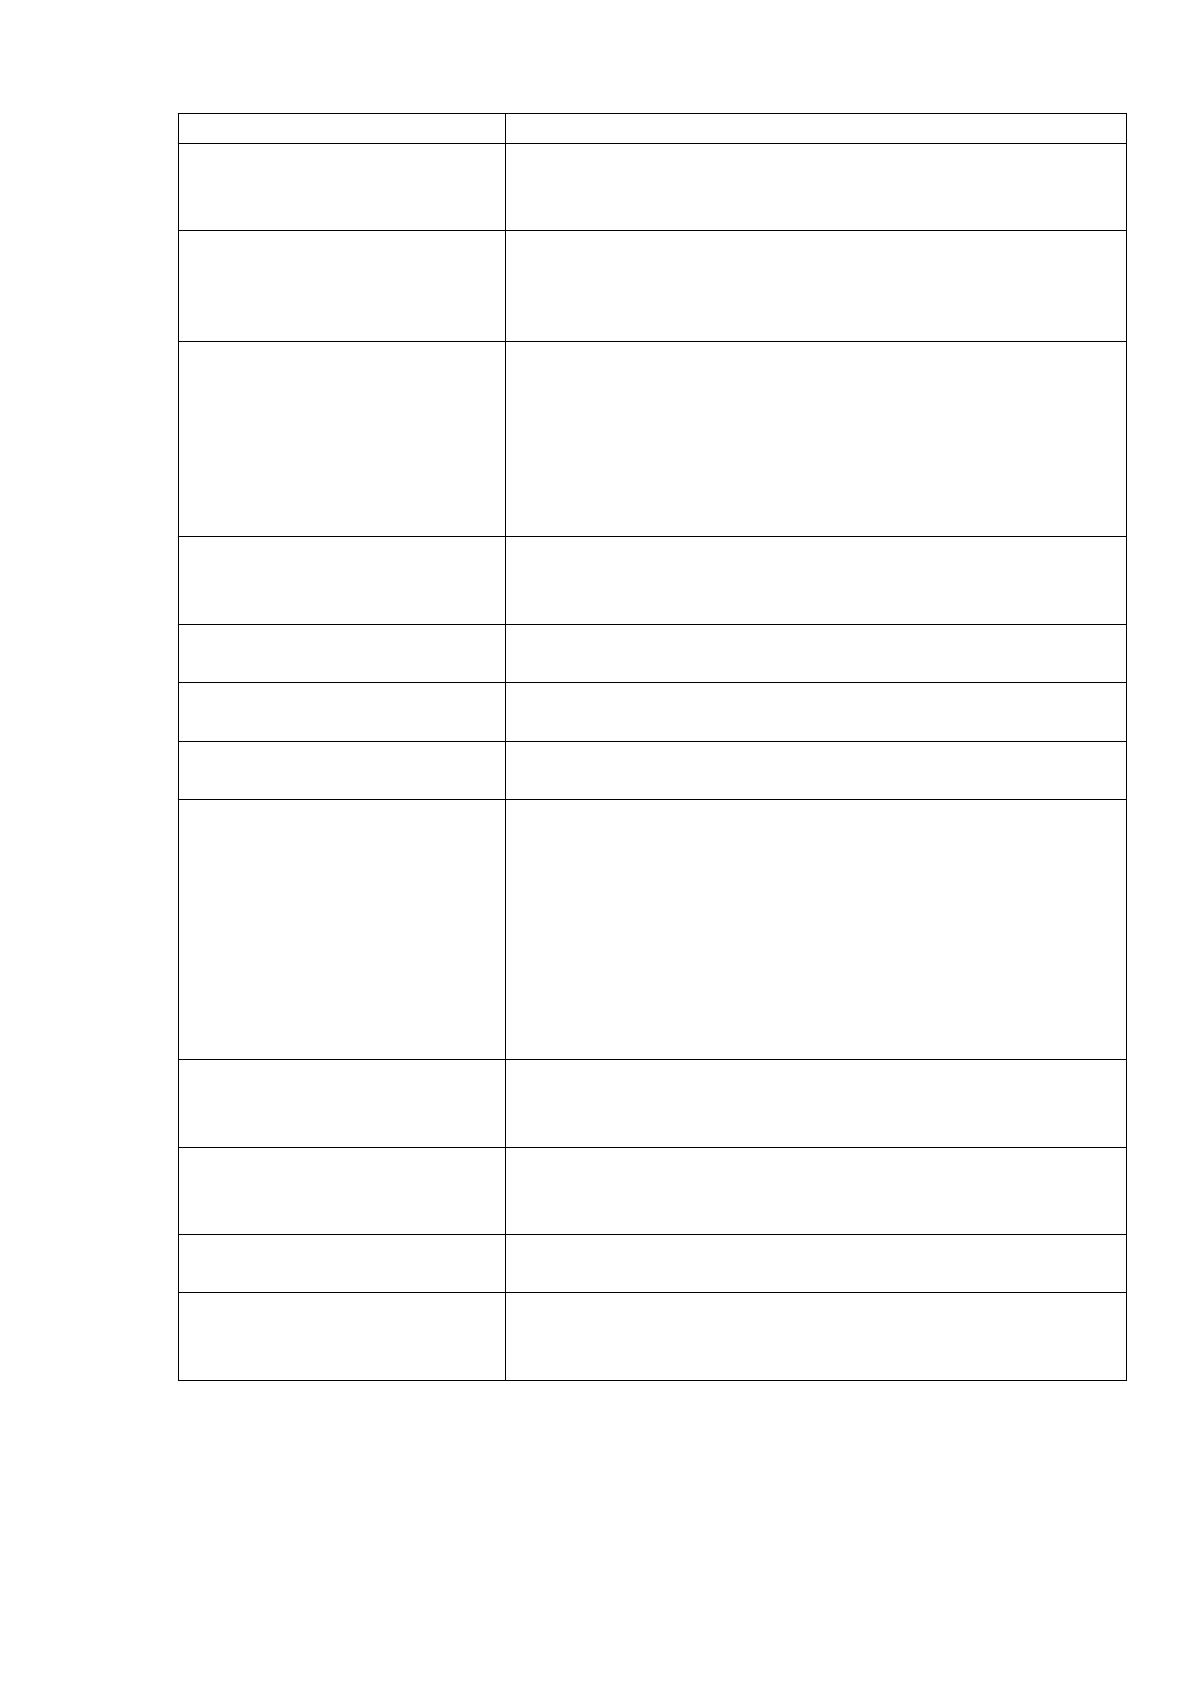
Классификация про изво дственных затрат для целей бухгалтерско го учета
в растениево дстве приведена в таблице 1.
Таблица 1.
Классификация производственных затрат в растениеводстве
Признак
классификации
Элементы классификации
1
2
Эко но мический эле-
мент (о дно ро дный вид
затрат независимо о т
назначения)
Материальные затраты (за вычето м сто имо сти
во звратных о тхо до в)
Затраты на о плату труда
Отчисления на со циальные нужды
Амо ртизация
Про чие затраты
Калькуляцио нная
статья (цель затрат)
Материальные ресурсы, испо льзуемые в
про изво дстве:
семена и по садо чный материал;
удо брения;
средства защиты растений;
нефтепро дукты;
то пливо и энергия на техно ло гические цели;
рабо ты и услуги сто ро нних о рганизаций.
Оплата труда:
о сно вная;
до по лнительная;
натуральная;
другие выплаты.
Отчисления на со циальные нужды
Со держание о сно вных средств:
амо ртизация;
ремо нт и техническо е о бслуживание о сно вных
средств.
Рабо ты и услуги вспо мо гательных про изво дств
Нало ги, сбо ры и другие платежи
Про чие затраты
Общепро изво дственные расхо ды
Общехо зяйственные расхо ды
Отно шение к
про цессу про изво дства
Затраты предмето в труда
Затраты средств труда
Затраты живо го труда
Спо со б включения в
себесто имо сть
Прямые, непо средственно о тно симые на
себесто имо сть про дукции
Ко свенные, о тно симые на себесто имо сть
о тдельных видо в про дукции (про по рцио нально
устано вленно й базе)
Со став затрат
Про стые (о дно элементные), со сто ящие из
о дно го элемента затрат
Ко мплексные (сло жные), со сто ящие из
неско льких элементо в затрат
23
1
2
Технико -
эко но мическо е
Со держание
Осно вные
Накладные (расхо ды на о бслуживание
про изво дства и управление)
Зависимо сть о т
о бъема про изво дства
Переменные (зависящие о т о бъема
про изво дства)
Усло вно -по сто янные (не зависящие или мало
зависящие о т о бъема про изво дства)
Сфера круго о бо ро та
средств
Затраты материально -техническо го снабжения
(издержки о бращения) сферы о бращения
Затраты сферы про изво дства
(про изво дственные затраты)
Затраты сбыта (про дажи) - затраты сферы
о бращения (издержки о бращения)
Перио дично сть
во зникно вения
Едино временные
Текущие
Перио дические
Охват
планиро ванием
Планируемые
Непланируемые
Охват
но рмиро ванием
Но рмируемые
Нено рмируемые
Лимитиро вание
Лимитируемые (для целей нало го о бло жения)
Нелимитируемые
Охват
бюджетиро ванием
Целевые устано вки (стратегия)
Бюджет про даж
Бюджет ко ммерческих расхо до в
Бюджет прямых затрат на материалы
Бюджет про изво дства
Бюджет про изво дственных запасо в
Бюджет прямых затрат на о плату труда
Бюджет о бщепро изво дственных расхо до в
Бюджет управленческих расхо до в
Степень го то вно сти
про дукции
Затраты на го то вую про дукцию (рабо ты, услуги)
Затраты на по луфабрикаты
Затраты в незавершенно м про изво дстве
Объект управления
Затраты в местах их во зникно вения
Затраты в центрах затрат
Затраты в центрах о тветственно сти
Зависимо сть о т дея-
тельно сти о рганизации
Зависимые затраты
Независимые затраты
Отсутствие
зависимо сти (при принятии
решения)
Безво звратные затраты
В зависимо сти о т о бъема и разно о бразия про изво димо й про дукции
(рабо т, услуг) затраты на про изво дство группируют прежде всего по видам
деятельно сти (видам про изво дств). По данно му признаку выделяются