23
базовый оклад (заработная плата) работника, который выступает в качестве
фиксированного материального вознаграждения, получаемого работником на
регулярной основе;
– переменной частью является тесно связанная с определенными
результатами труда часть вознаграждений в виде премиальных
стимулирующих выплат за достижение установленных целей развития
компании.
Также к базовой материальной составляющей все чаще относят
формируемый в компании социальный пакет (как правило включает такие
составляющие, как обеспечение медицинского страхования, доступ к
служебному транспорту, возмещение определенных видов расходов,
например, на питание, связь и т. д.). Социальный пакет также выступает
выражением дополнительно и на регулярной основе получаемых работником
материальных благ, которые, однако, не имеют прямого денежного
выражения, но несут в себе косвенные доходы за счет экономии собственных
средств работника.
Второй неотъемлемый и важный элемент действенной системы
мотивации персонала – сформированная и действенная подсистема,
обеспечивающая карьерный и профессиональный рост работника. Ключевым
инструментом в такой подсистеме является работа руководства,
направленная на создание кадрового резерва компании и возможности
планирования карьеры работниками.
Третий элемент современной системы мотивации персонала –
подсистема признания достижений работников. Необходимость
выстраивания данной подсистемы обусловлена фактом того, что глубина и
сила мотивации напрямую коррелирует с фактами своевременного
вознаграждения, эффективного (не формального) распределения
ответственности и ее признания за каждым работником компании.
Заключительным элементом современной системы мотивации
работников является обеспечение развития корпоративной культуры в
24
компании, развитие которой способствует обеспечению управления и
совершенствования морально-психологического климата в коллективе
работников, выстраивания продуктивной модели взаимодействия между
работниками и подразделениями, налаживанию неформальных каналов
реализации власти и стандарты поведения и т. д [18, c. 237].
Отметим также, что выстраивание в компании действенной системы
мотивации персонала предусматривает обязательное соблюдение базовых
принципов оптимального стимулирования труда, которые используются в
системе менеджмента персонала большинством успешных компаний как за
рубежом, так в России. Данные принципы в общем виде сводятся к двум
ключевым правилам:
1. Правило поощрения нормативной отдачи сил и дисциплины –
направлено на стимулирование исполнительской дисциплины и деловой
активности работников и включает в себя два составляющих элемента:
- условия, призванные обеспечить корректировку поведения
специалиста, нарушающего принятую в организации дисциплину и/или
установленные в ней производственные, организационные, культурные,
технологические и др. нормы;
- условия, призванные поощрять работников за соответствие
установленным требованиям производственных, организационных,
культурных, технологических и др. норм.
2. Правило поощрения рационализаторской активности.
Функциональная значимость данного правила сводится к стимулированию
творческой и инновационной активности каждого специалиста организации,
то есть к стимулированию персонала к участию в совершенствовании норм
труда и развитии структурной единицы организации, в которой работник
работает [34, c. 464].
Отметим также, что современные компании в качестве ключевого
вектора обеспечения роста эффективности управления персоналом и его
мотивации задействуют концепцию ценностноориентированного

25
менеджмента (Value-Based Management – VBM). Использование данного
подхода позволяет решать задачи, связанные с: установлением взаимосвязей
между ценностью компании для собственников и бизнес-стратегией;
определением механизма сопоставления интересов собственников и
управляющих; формированием системы соизмерения результатов работы
компании и материального поощрения работников. Причем, если в более
ранней практике применения такого подхода он использовался
преимущественно для оценки результатов работы высших менеджеров, то в
настоящее время большинство компаний адаптируют и задействуют данный
подход и при оценке линейных сотрудников [32, c. 469].
Также интересной практикой видится подход, в рамках которого
вознаграждение менеджеров и ценных сотрудников строится на основе
различных программ участия в прибылях и доходах компании [35, c. 219]:
ESOP (Еmployee stock ownership plan) – развитие акционерной
собственности работников;
Рrofit sharing employee share ownership schemes – передача акций
работникам для участия в прибыли компании;
SAYE (Savingsrelated share option schemes) – продажа акций
компании за счет отложенной части заработной платы работника;
опционные программы, в рамках которых работнику компании
предоставляется право приобретения акций по заранее фиксированной
стоимости.
Таким образом, проведенное исследование теоретических аспектов
построения и формирования системы мотивации персонала в организации
позволяет сделать следующие выводы:
1. Мотивация, являясь основной функцией менеджмента в
организации, обуславливается наличием в работе компании процесса
стимулирования работников к трудовой деятельности посредством
формирования поведенческих мотивов, способствующих достижению как
личных целей работников, так и целей компании.
26
2. Сущность мотивации находит свое выражение в ориентированности
на сложившуюся на данный момент в организации (учитывая специфику и
характер ее деятельности) систему навыков, ценностей и потребностей
работников и в обеспечении путем принятия во внимание этих ценностей и
потребностей наиболее полного, рационального и эффективного
задействования имеющегося трудового потенциала организации для
достижения целей ее развития.
3. Изучение существующих подходов как классических школ, так и
современных авторов к сущности мотивации работников в компании
показывает, что брать за основу определенную теорию в качестве основной
для практического понимания и задействования инструментов мотивации
нецелесообразно в силу высокой степени индивидуализации характеристик
как внутренней среды конкретной компании, так и личностных
характеристик конкретных работников.
4. В современных условиях хозяйствования при построении системы
мотивации персонала, включая набор инструментов и форм мотивации, в
каждой конкретной компании менеджмент принимает полностью
индивидуализированные решения на основе отраслевой принадлежности,
ресурсного и кадрового потенциала, конкурентной позиции и других
факторов. Создание действенной системы мотивации персонала в компании в
современных условиях хозяйствования возможно лишь посредством
комплексного сочетания в системе мотивации материальных и
нематериальных форм мотивации.
27
2 АНАЛИЗ СИСТЕМЫ МОТИВАЦИИ ПЕРСОНАЛА ООО «ЕВРОТОРГ»
2.1 Организационно-экономическая характеристика предприятия
Общество с ограниченной ответственностью «Евроторг» (сети
магазинов «Евроопт», «Хит!» и «Грошык») – крупнейший белорусский
ритейлер по объему торговых площадей и количеству магазинов.
Сегодня в компании работают более 1000 торговых объектов по всей
стране.
Миссия ООО «Евроторг» – улучшить качество жизни жителей
Беларуси, предлагая наилучшие цены и тщательно продуманный
ассортимент товаров.
ООО «Евроторг» сегодня является лидером розничного рынка
Республики Беларусь и реализует бизнес-модель, характеризующуюся
следующими достижениями:
– крупнейшая частная компания в Беларуси – ведущая сеть
продовольственных магазинов;
– неоспоримый лидер рынка продовольственного ритейла Беларуси по
всем возможным параметрам сравнения: по доле рынка, количеству
магазинов, торговой площади, географическому покрытию, узнаваемости и
лояльности среди покупателей;
– присутствует в боле чем 330 населенных пунктах, из которых в более
чем 180 является единственным представителем современной розничной
торговли;
– компания играет важную роль в обеспечении национальной
продовольственной безопасности: на долю ритейлера приходится до 40 %
продаж ключевых категорий продуктов питания в Беларуси (фрукты, крупы,
растительное масло и пр.).
ООО «Евроторг» ‒ первый и единственный в истории Республики
Беларусь корпоративный эмитент Еврооблигаций, первая компания не из
28
финансового сектора, получившая международные кредитные рейтинги.
Первый выпуск Еврооблигаций ООО «Евроторг» – «Наиболее впечатляющий
дебют эмитента на развивающихся рынках» по версии GlobalCapital, ведущей
службы новостей, освещающей международные рынки капитала. Стабильная
кредитная история: кредитные рейтинги присваиваются компании
агентствами S&P Global Ratings и Fitch с 2017 года.
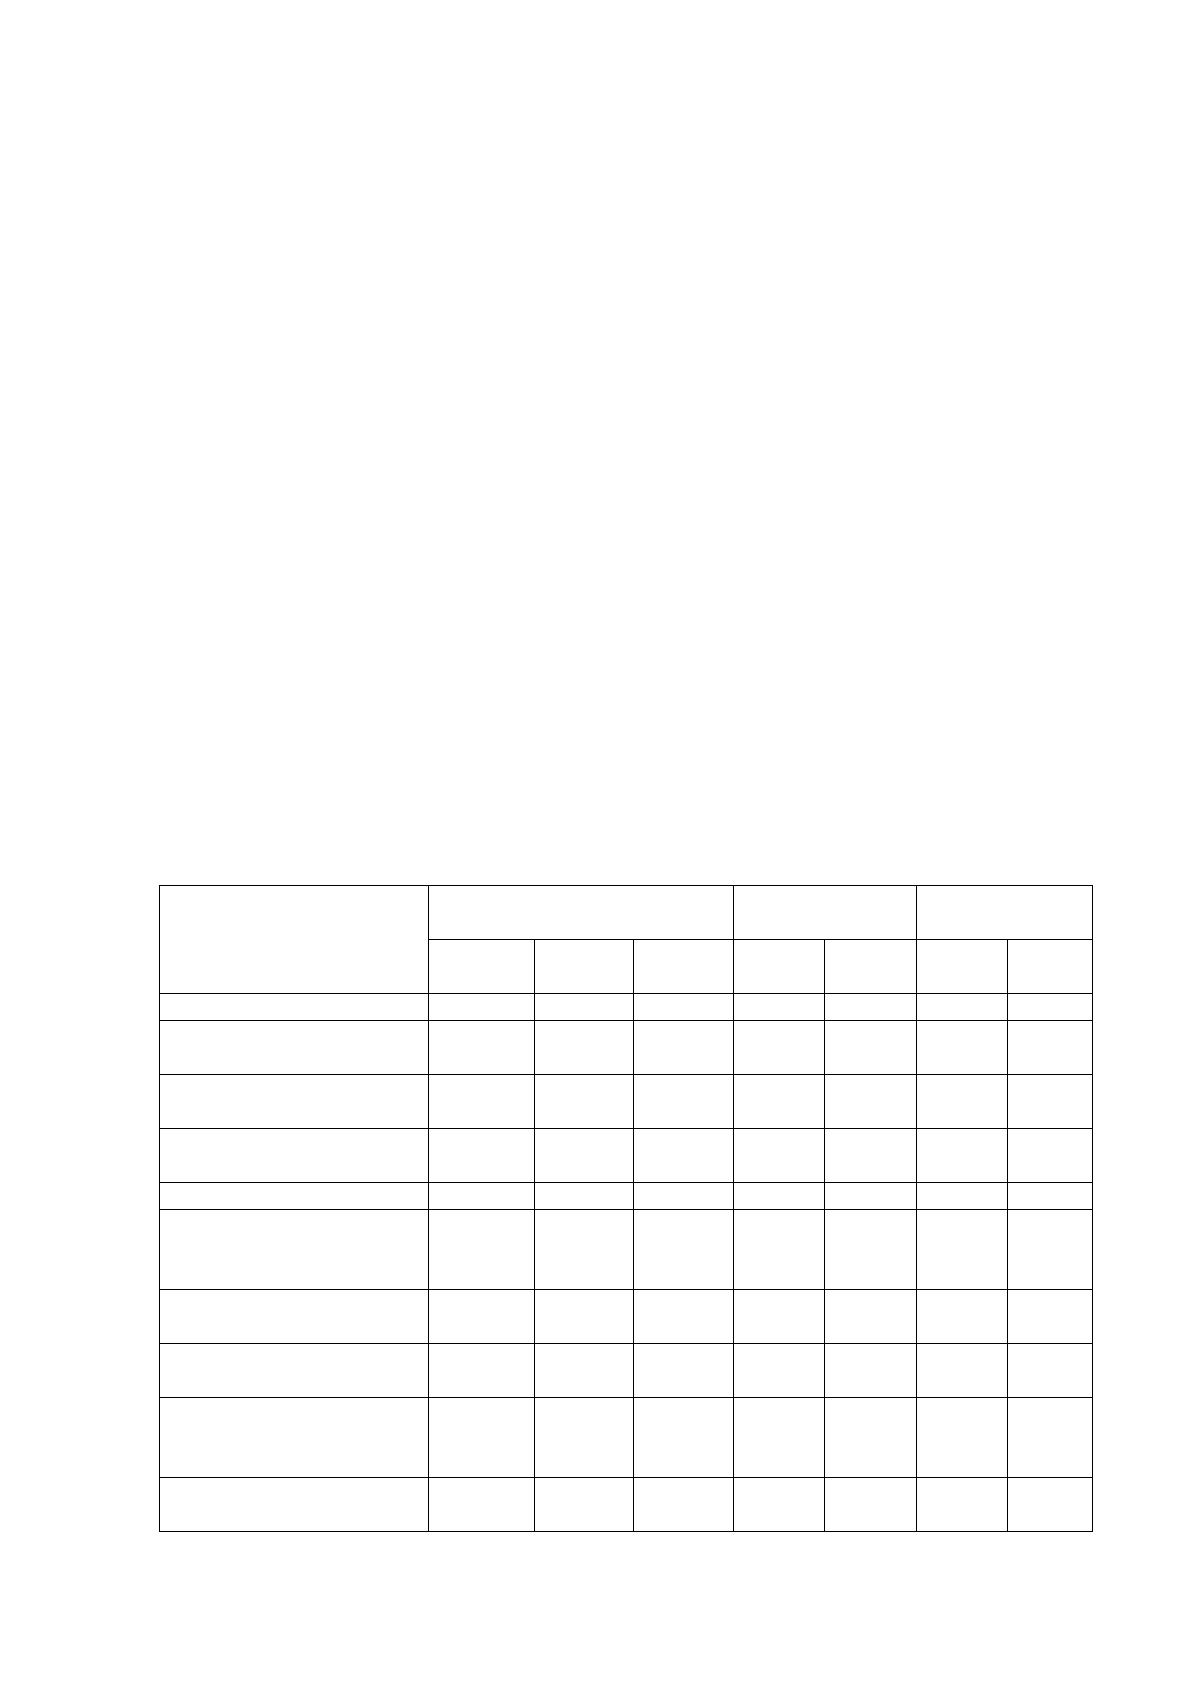
Анализ производственно-хозяйственной и финансовой деятельности
ООО «Евроторг» произведем на основе данных бухгалтерского баланса
(приложение 2) и отчета о финансовых результатах (приложение 3) компании
за период 2019-2021 гг.
Полученные результаты расчетов, отражающие динамику основных
показателей деятельности ООО «Евроторг» за 2019-2021гг., отражены в
таблице 2.1.
Таблица 2.1
Основные показатели финансово-хозяйственной деятельности ООО
«Евроторг» за 2019-2021 гг.
Наименование
Год
Изменение, +/-
Темпы роста,
%
показателя
2019
2020
2021
2020 /
2019
2021 /
2020
2020 /
2019
2021 /
2020
1
2
3
4
5
6
7
8
1. Выручка от продаж,
млн. руб.
130 380,3
134 220,6
148 861,5
3 840,3
14 640,9
102,9
110,9
2. Себестоимость
продаж, млн. руб.
98 767,7
101 344,3
111 008,5
2 576,6
9 664,2
102,6
109,5
3. Валовая прибыль,
млн. руб.
31 612,6
32 876,3
37 852,9
1 263,7
4 976,7
104,0
115,1
- уровень, %
24,25
24,49
25,43
0,25
0,93
-
-
4. Коммерческие и
управленческие
расходы, млн. руб.
23 257,3
23 409,2
23 439,9
151,9
30,7
100,7
100,1
5. Прибыль от продаж,
млн. руб.
8 355,3
9 467,1
14 413,0
1 111,8
4 946,0
113,3
152,2
6. Чистая прибыль, млн.
руб.
4 486,4
5 835,4
8 287,5
1 348,9
2 452,1
130,1
142,0
7. Среднесписочная
численность персонала,
чел.
35 126
32 915
33 608
-2 211
693
93,7
102,1
8. Фонд заработной
платы, млн. руб.
12 229,5
11 519,9
12 161,6
-709,6
641,7
94,2
105,6

29
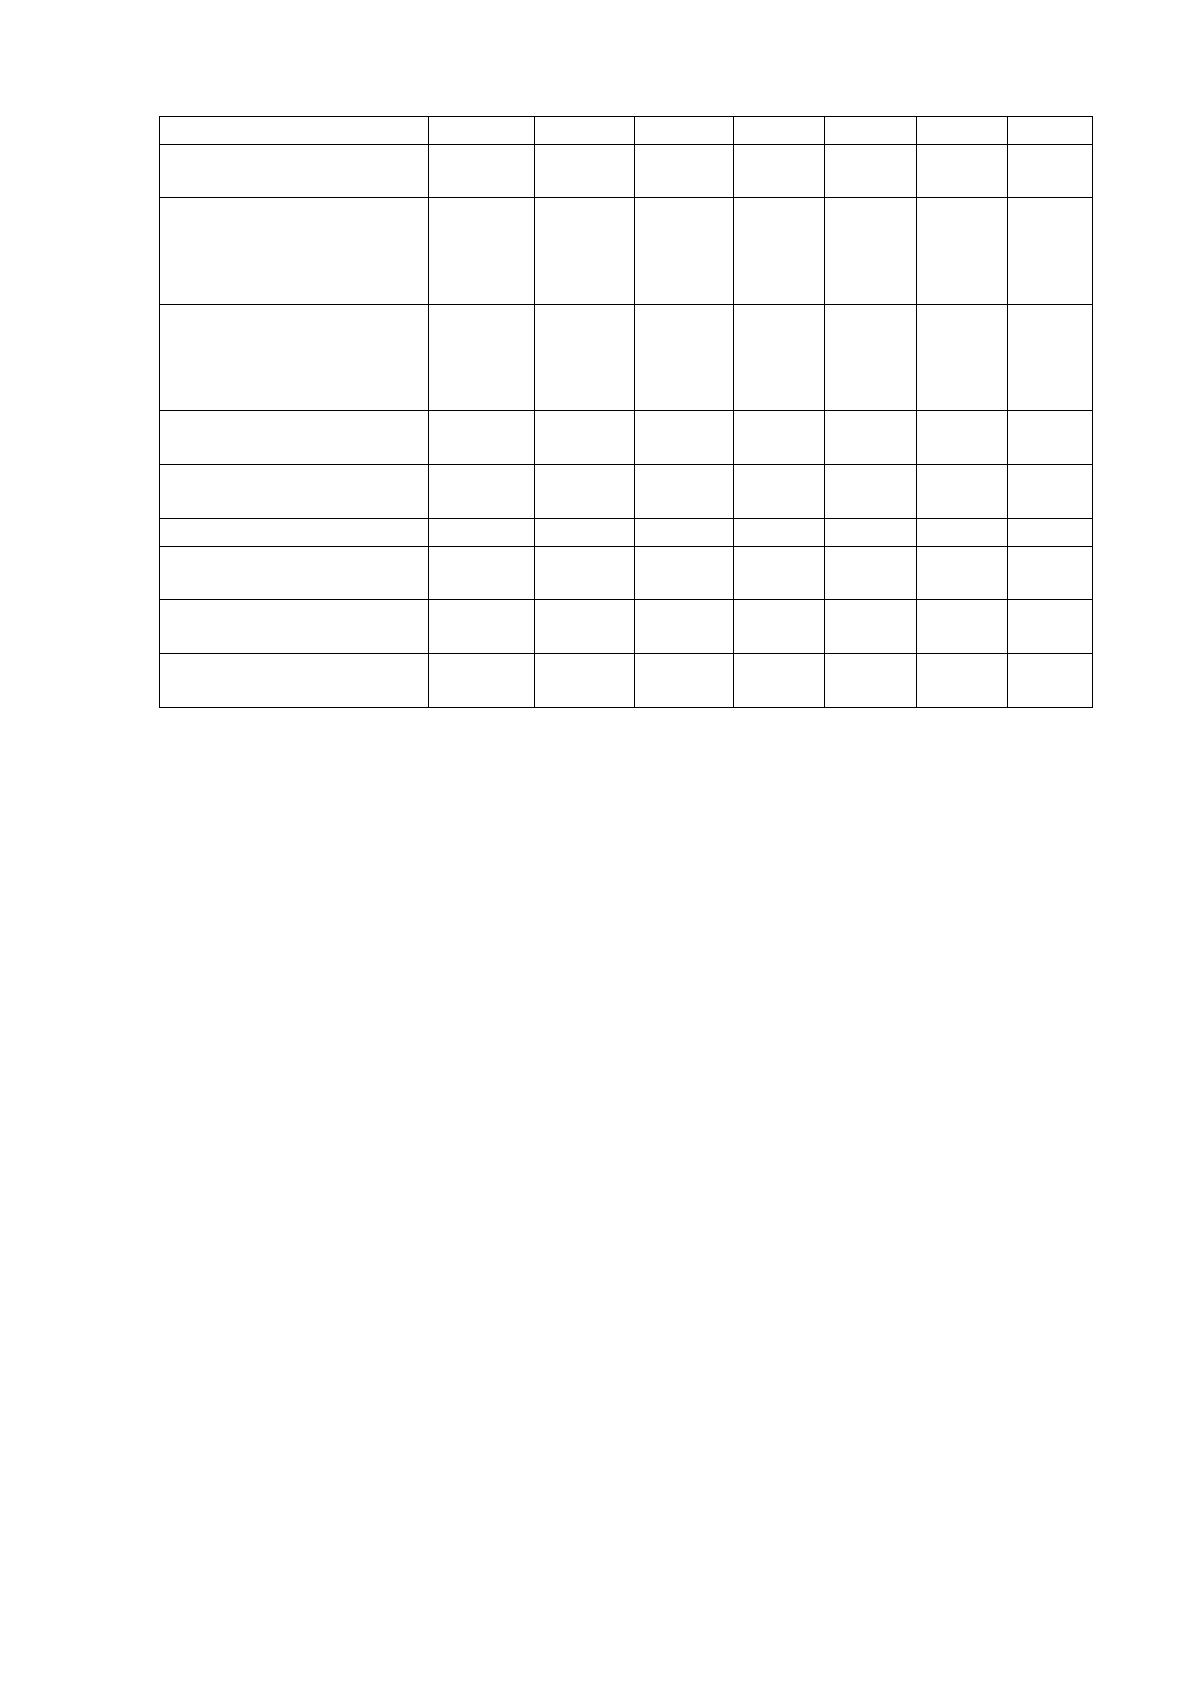
Окончание таблицы 2.1
1
2
3
4
5
6
7
8
9. Среднемесячная
заработная плата, руб.
29 013
29 166
30 156
152,4
989,7
100,5
103,4
10. Производительность
труда (выручка от
продаж на 1 работника),
тыс. руб. / чел.
3 711,8
4 077,8
4 429,3
366,0
351,6
109,9
108,6
11. Среднегодовая
стоимость активов, млн.
руб.
В том числе:
43 515,3
46 344,3
49 555,1
2 829,0
3 210,8
106,5
106,9
11.1. оборотных активов,
млн. руб.
34 472,5
37 304,4
40 584,2
2 831,9
3 279,8
108,2
108,8
12.Оборачиваемость
оборотных активов:
- число оборотов, раз
3,78
3,60
3,67
-0,18
0,07
95,1
101,9
- продолжительность
одного оборота, дней
96,5
101,4
99,5
4,9
-1,9
105,1
98,1
13. Рентабельность
активов, %
10,31
12,59
16,72
2,28
4,13
-
-
14. Рентабельность
продаж, %
6,41
7,05
9,68
0,64
2,63
-
-
По данным таблицы 2.1 видно, что годовой оборот по продажам ООО
«Евроторг» в 2020 году увеличился на 3 840,3 млн. руб. до 134 220,6 млн.
руб., несмотря на общее замедление деловой активности на рынке, а в 2021
году возрос еще на 14 640,9 млн. руб. до 148 861,5 млн. руб. При этом рост
продаж в 2020 году на 2,9 % сопровождался увеличением себестоимости
продаж только на 2,6 %, что обусловило рост валовой прибыли компании и
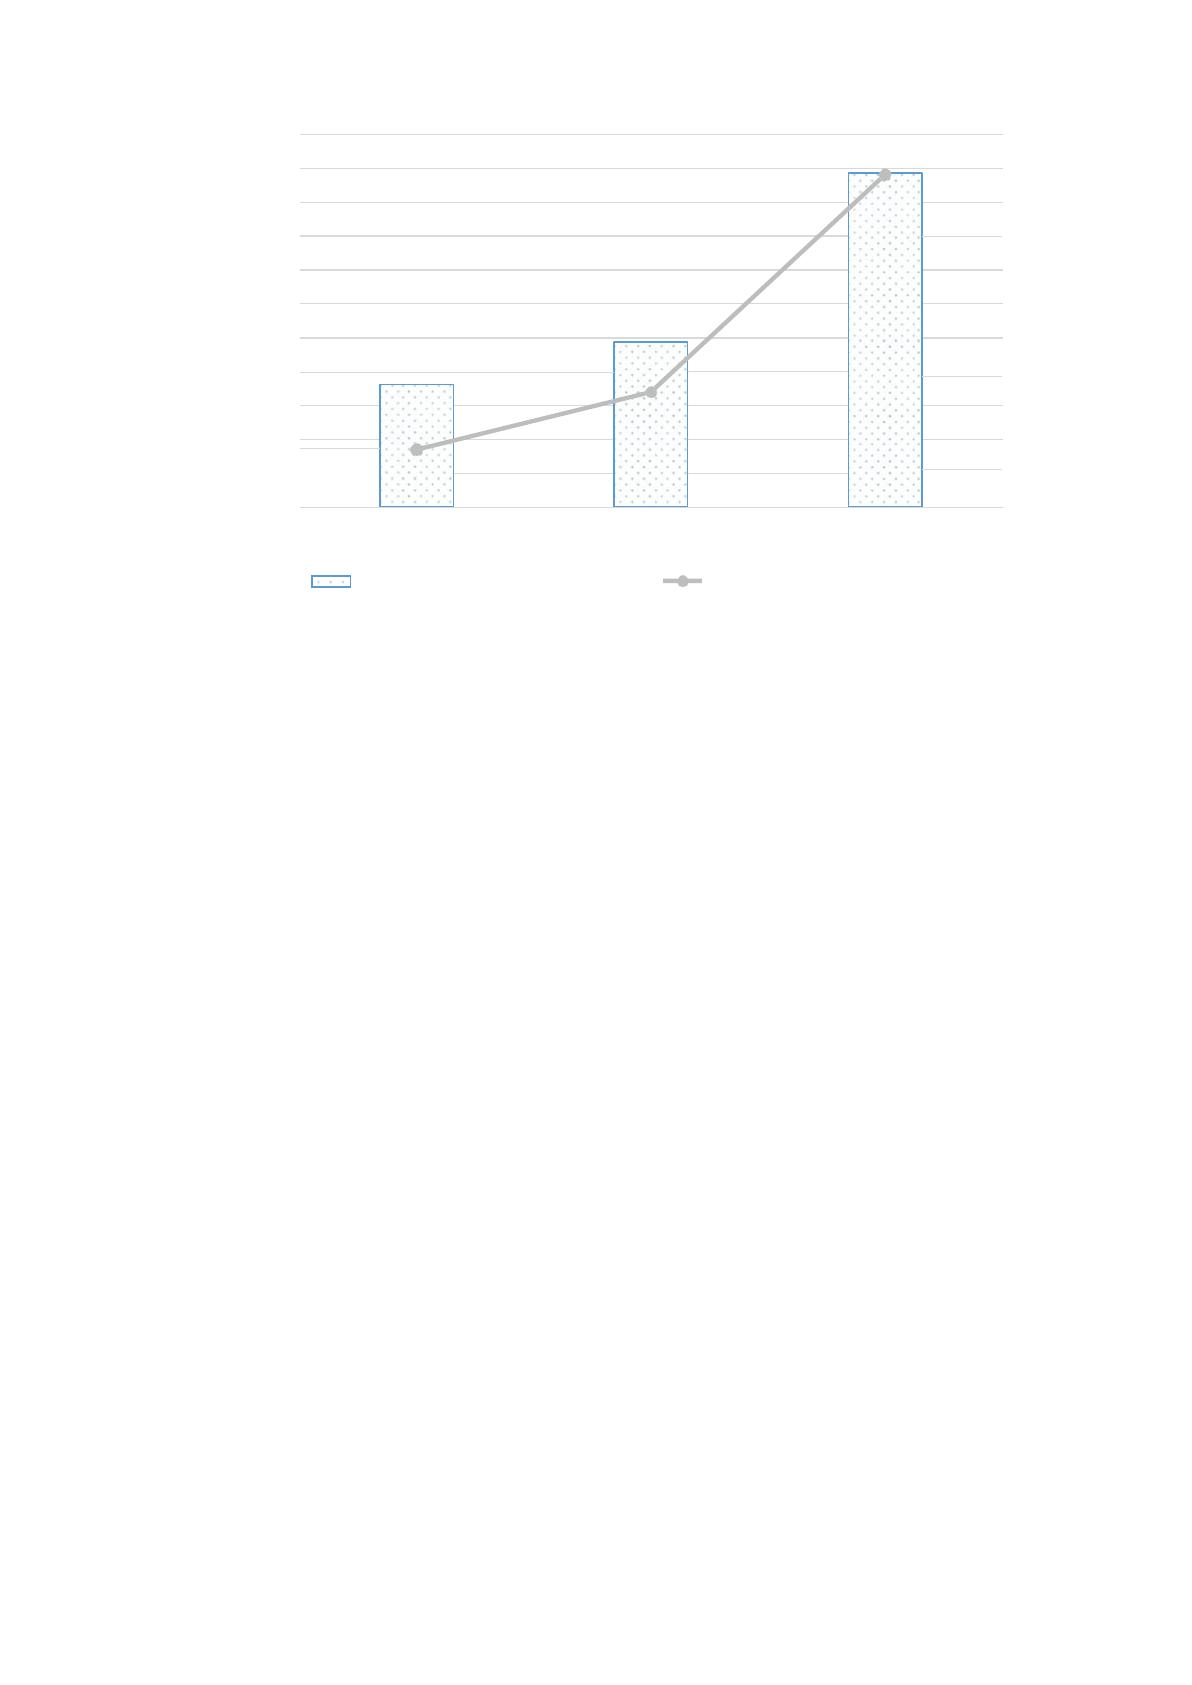
ее уровня – рис. 2.1.
Уровень валовой прибыли на фоне ее роста в денежном выражении на
1 263,7 млн. руб. увеличился на 0,25 п.п. до 24,49 %, а в 2021 году в силу
сохраняющегося опережающего прироста продаж возрос еще на 0,93 п.п. до
25,43 %.
30
39 000,0
38 000,0
37 000,0
36 000,0
35 000,0
34 000,0
33 000,0
32 000,0
31 000,0
30 000,0
29 000,0
28 000,0
2019 г. 2020 г. 2021 г.
Валовая прибыль, млн. руб. Уровень валовой прибыли, %
25,60
25,40
25,20
25,00
24,80
24,60
24,40
24,20
24,00
Рис. 2.1 Динамика суммы и уровня валовой прибыли ООО «Евроторг» за
2019-2021 гг.
С учетом прироста на 4 976,7 млн. руб. до 37 852,9 млн. руб.
фактическая за 2021 года величина валовой прибыли компании была выше
показателя 2019 года на 6 240,3 млн. руб., то есть даже с учетом общего
спада деловой активности на рынке компания смогла обеспечить устойчивый
рост валового дохода, а его уровень увеличился по сравнению с докризисным
2019 годом на 1,18 п.п.
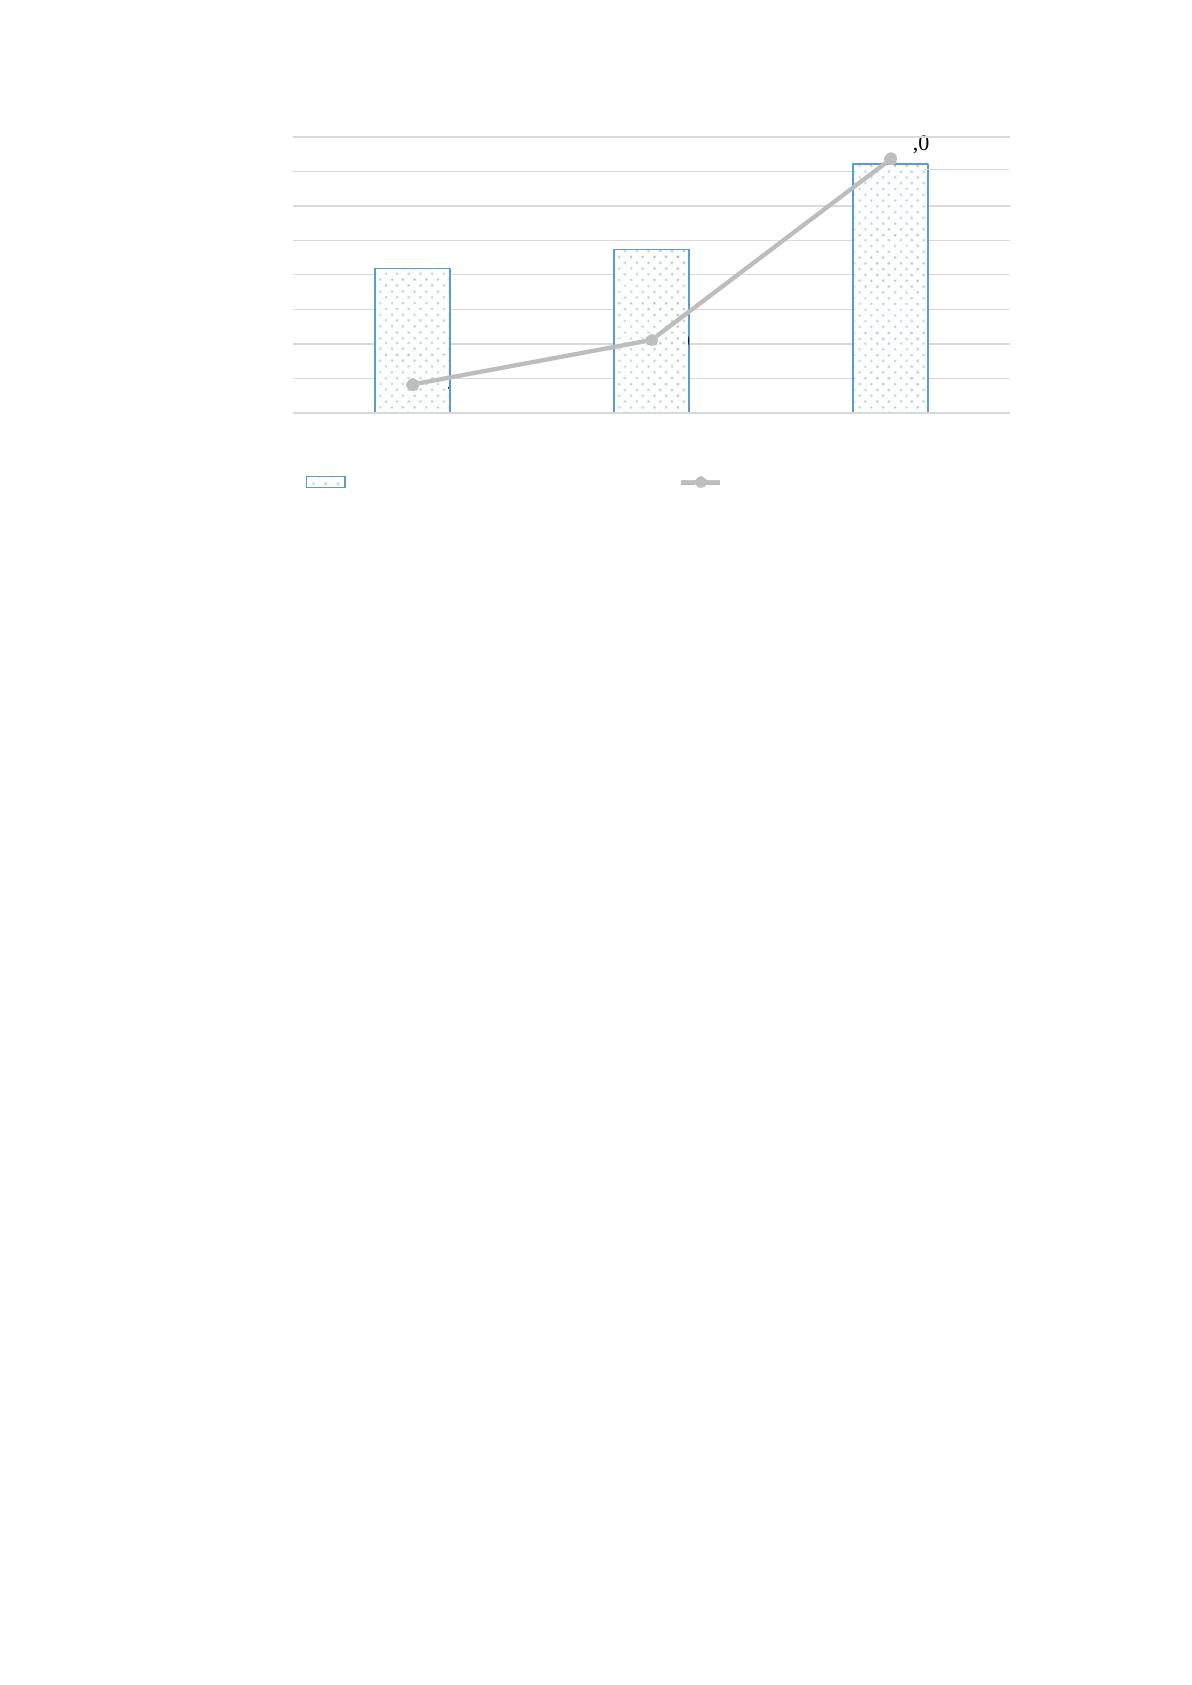
Следствием роста валовой прибыли стало также увеличение прибыли
от продаж за период 2019-2021 гг. и рентабельности продаж (рис. 2.2), то
есть улучшение финансовых результатов деятельности ООО «Евроторг».
Как видно из представленных данных, прибыль от продаж компании за
анализируемый период увеличилась на 6 057,8 млн. руб. до 14 413,0 млн.
руб., в том числе на 4 946,0 млн. руб. только за 2021 год.
Прирост рентабельности продаж составил за анализируемый период
2019-2021 гг. 3,27 п.п. – до 9,68 %, в том числе на 2,63 п.п. только в 2021
году.
37 852,9
43
32 876,3
31 612,6
25
24,
49
24,
25,
31
16 000,0
14 000,0
12 000,0
10 000,0
8 000,0
6 000,0
4 000,0
2 000,0
0,0
2019 г. 2020 г. 2021 г.
Прибыль от продаж, млн. руб. Рентабельность продаж, %
10,00
9,50
9,00
8,50
8,00
7,50
7,00
6,50
6,00
Рис. 2.2. Финансовые результаты деятельности
ООО «Евроторг» за 2019-2021 гг.
Положительным моментом можно отметить рост по показателю
производительности труда (оборота в расчете на 1 работника) компании –
показатель выручки от продаж на 1 работника увеличился в 2020 году на
366,0 тыс. руб. /чел. до 4 077,8 тыс. руб. / чел., что с учетом роста в 2021 году
еще на 351,6 тыс. руб. /чел. позволило в целом за три года обеспечить
прирост показателя на 717,6 тыс. руб. / чел. Однако, необходимо отметить,
что такой рост производительности объясняется в первую очередь
сокращением штата, которое составило 1 518 человек за три года – с 35 126
до 33 608 человек.
При этом наблюдается негативная динамика по более важному для
торгового предприятия показателю – оборачиваемости оборотных средств.
Так, количество оборотов оборотных активов компании сократилось на 0,18
оборота в 2020 году и, несмотря на рост в 2021 году на 0,07 оборота, за три
года сократилось на 0,11 оборота до 3,67 оборота. В днях продолжительность
одного оборота оборотных активов компании увеличилась на 3,0 дня за три
года до 99,5 дня.
14 413,0
9,68
8 355,3
9 467,1
1
5
6,4
7,0
32
В целом же с учетом роста рентабельности совокупных активов,
который составил за анализируемый период 6,41 п.п., с 10,31 % в 2019 году
до 16,72 % в 2021 году, сохранение оборачиваемости оборотных активов в
пределах одного квартала в дневном выражении свидетельствует о
сохранении приемлемого уровня деловой активности компании, являющейся
крайне важным показателем для субъектов хозяйствования,
функционирующих в торговой отрасли.
2.2 Анализ организации управления и состояния персонала
предприятия
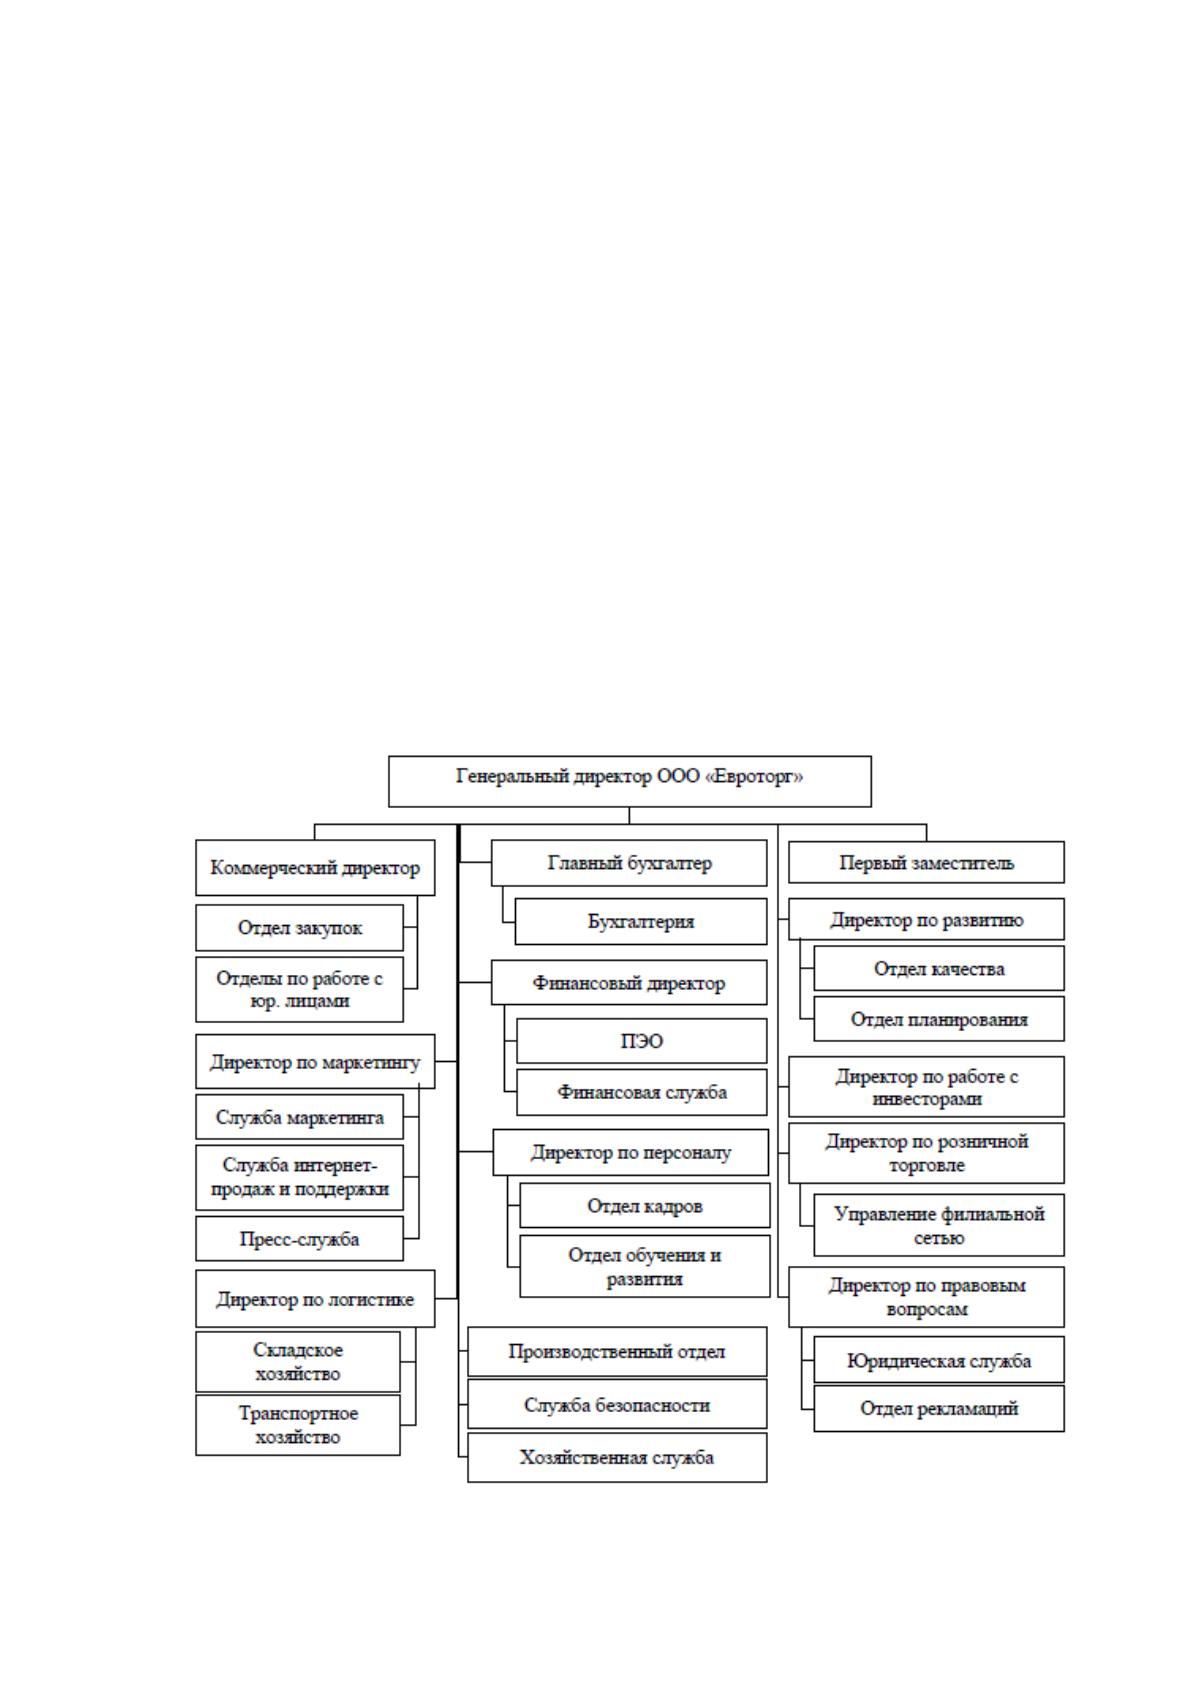
Общая укрупненная схема управления компанией в целом отражена на
рис. 2.3.
Рис. 2.3. Структура управления ООО «Евроторг»