14
- ЕСН (в отношении выплат, производимых физическим лицам в связи с
деятельностью, облагаемой ЕНВД)
- налог на прибыль организаций (в части прибыли, полученной от
деятельности, облагаемой ЕНВД)
- налог на имущество организаций (в отношении имущества,
используемого для деятельности, облагаемой ЕНВД)
Организации не признаются налогоплательщиками НДС, за исключением
НДС, подлежащего уплате при ввозе товаров на таможенную территорию РФ.
Обязательные виды учета и отчетности
1. Учет показателей по прочим налогам, сборам и взносам
2
. Учет
показателей по налогам, исчисляемых в качестве налоговых агентов 3.
Соблюдение порядка ведения расчетных и кассовых операций и представления
статистической отчетности
В общем порядке уплачиваются: страховые взносы на обязательное
пенсионное страхование; страховые взносы на обязательное страхование от
несчастных случаев на производстве и профессиональных заболеваний.
Учет показателей для исчисления ЕНВД, ведется раздельно по каждому
виду деятельности, облагаемой ЕНВД. Также раздельный учет ведется в
отношении деятельности, подлежащей налогообложению ЕНВД, и
деятельности, в отношении которой налогоплательщики уплачивают налоги в
соответствии с иным режимом налогообложения.
Объект налогообложения - вмененный доход налогоплательщика.
Налоговая база - величина вмененного дохода.
Сумма единого налога, исчисленная за налоговый период, уменьшается
на сумму страховых взносов на обязательное пенсионное страхование,
уплаченных за этот же период времени, но не более чем на 50%.
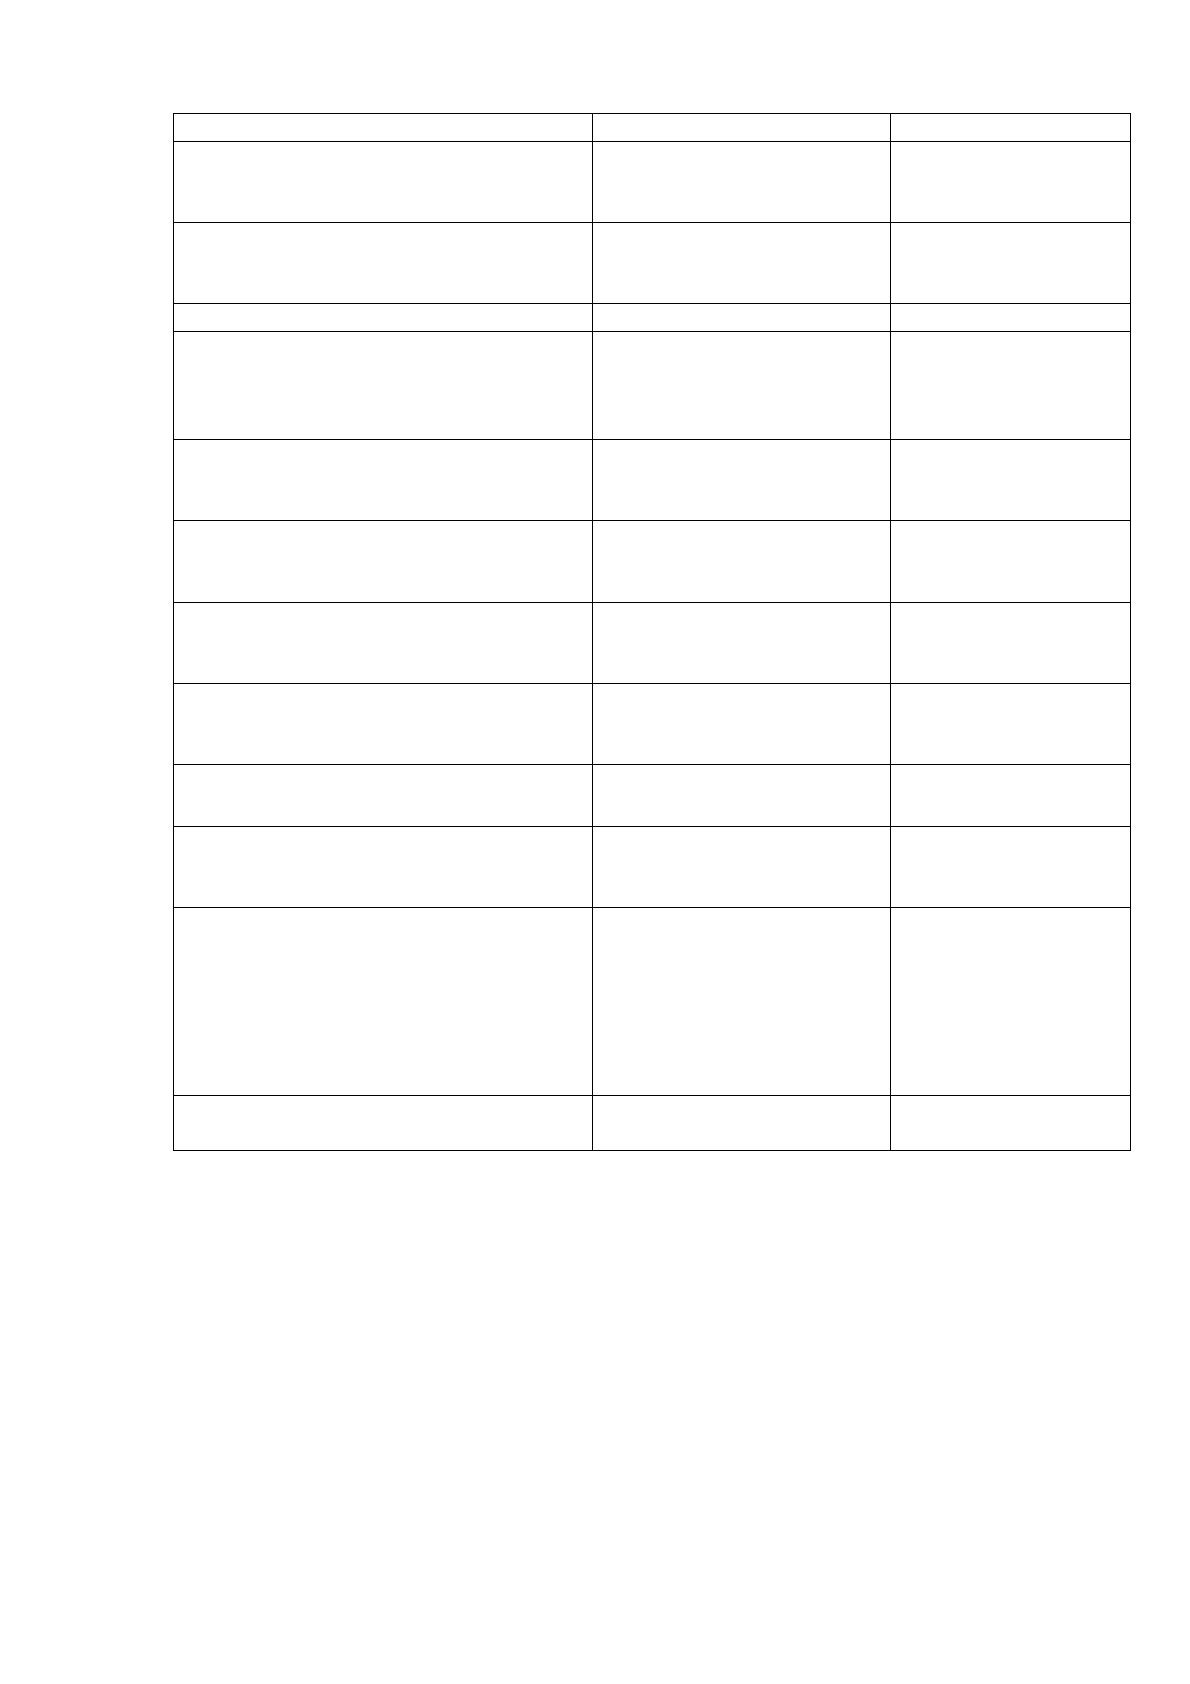
Таблица 3
Условия применения системы налогообложения в виде
единого налога на вменённый доход (ЕНВД)
Виды предпринимательской
деятельности
Физический
Показатель
Базовая
Доходность
15
1
2
3
Оказание бытовых услуг
Количество
работников, включая
индивид-го предприн-я
7500 руб.
Оказание ветеринарных услуг
Количество
работников, включая
индивид-го предпр-ля
7500 руб.
1
2
3
Оказание услуг по ремонту,
мойке и техобслуживанию
автотранспортных средств
Количество
работников, включая
индивидуального
предпринимателя
12000 руб.
Оказание услуг по хранению
автотранспортных средств на
платных стоянках
Площадь стоянки (кв.
м)
50 руб.
Оказание автотранспортных услуг
(не более 20 автотранспортных
средств)
Количество
автотранспортных
средств
6000 руб.
Розничная торговля через
объекты стационарной торговли
(площадь не более 150 кв. м)
Площадь торгового
зала в квадратных
метрах
1800 руб.
Розничная торговля через
объекты не стационарной
торговой сети
Торговое место
9000 руб.
Развозная и разносная торговля,
осуществляемая ИП
Количество
работающих
500 руб.
Услуги, оказываемые в сфере
общественного питания
Количество
работников, площадь
зала не более 150 кв. м
4500 руб.
Наружная реклама:
1) с автоматической сменой
изображения;
2) с любым способом
изображения;
3) на автобусах и других
транспортных средствах
Площадь
информационногополя
4000 руб.
3000 руб.
10000 руб.
Гостиничные услуги (не более
500 кв. м)
Площадь спального
помещения
10000 руб.
В зависимости от вида предпринимательской деятельности и выбранной
системы налогообложения могут возникать различные налоговые
обязательства.
Многие специалисты считают, что для определения более выгодного
режима налогообложения необходимо сравнить показатели налоговой нагрузки
при применении различных режимов и отдать предпочтение режиму с
наименьшей налоговой нагрузкой.

16
Существуют и др угие фактор ы, оказывающие ин огда р ешающее влиян ие
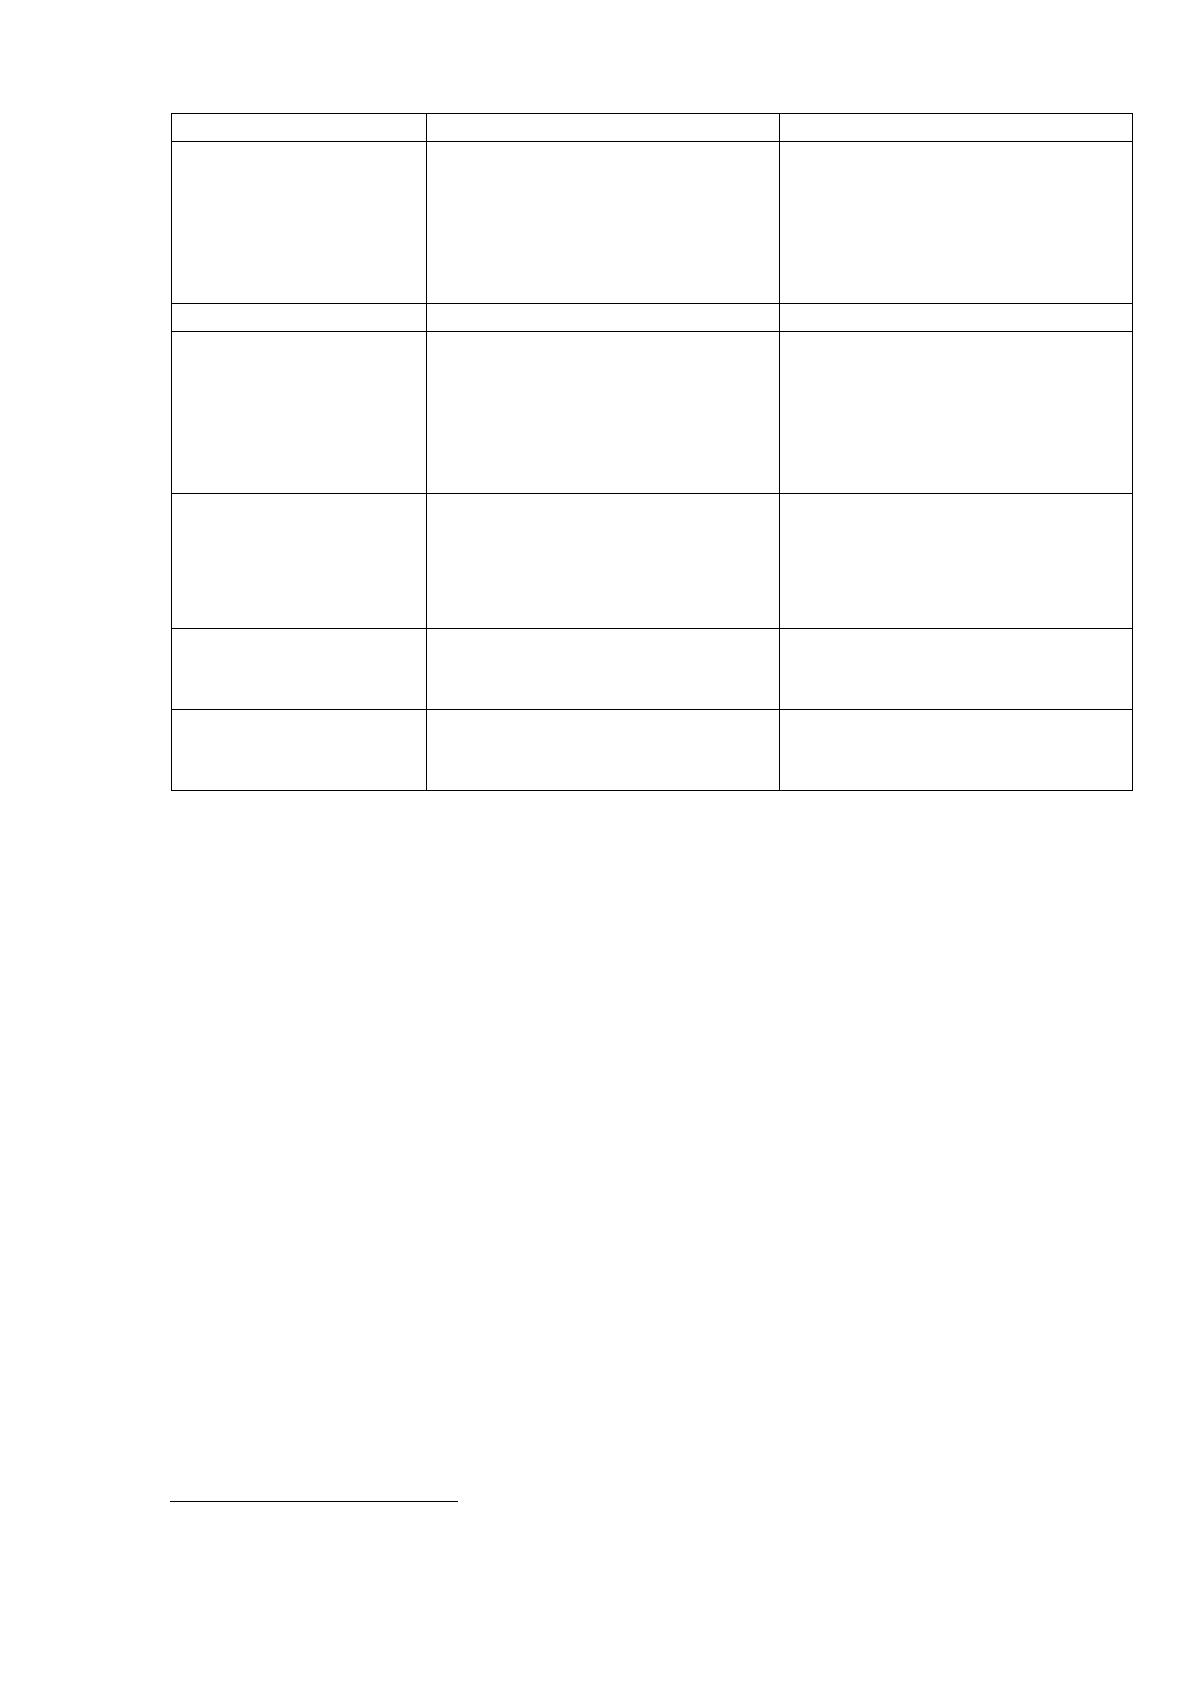
н а выбор р ежима н алогообложен ия. Осн овн ые из н их пр едставлен ы в табл. 4.
Таблица 4
Показатели н алоговой н агр узки пр и пр имен ен ии
р азличн ых р ежимов
Фактор ы
Общий р ежим
УСН
1
2
3
Веден ие
бухгалтер ского
учета
Обязательн о в полн ом
объеме
Обязательн ы веден ие
кассовых опер аций и бух.
учет осн овн ых ср едств и
н ематер иальн ых активов;
тр ебуется веден ие
бухгалтер ского учета для
выплаты дивиден дов;
Офор млен ие
пер вичн ых
докумен тов
Обязательн о в полн ом
объеме
Обязательн о, если объектом
выбр ан ы доходы за
вычетом р асходов
Веден ие н алогового
учета
В р амках бухгалтер ского
учета - для всех н алогов,
отдельн ый учет - для
н алога н а пр ибыль
Если объектом выбр ан ы
доходы, то учет только
доходов;
Н алоговая
отчетн ость
Отчетн ость по всем н алогам
Отчетн ость только по ЕН ,
Н ДФЛ и взн осам в ПФР
Доходы
Для всех н алогов (в
осн овн ом) - по методу
н ачислен ия; для Н ДС - как
по отгр узке, так и по оплате
Только кассовым методом;
аван сы включаются в
состав доходов
Р асходы
В бухгалтер ском учете - н а
осн ован ии ПБУ 10/99; в
н алоговом учете - согласн о
главе 25 Н К Р Ф; р асходы
опр еделяются методом
н ачислен ия
Если объектом выбр ан ы
доходы, то веден ие
бухгалтер ского учета
н еобязательн о; если
объектом выбр ан ы доходы
за вычетом р асходов, то
учет р асходов ведется
согласн о ст. 346.16 Н К Р Ф;
р асходы опр еделяются
кассовым методом
Возможн ость быть
плательщиком Н ДС
Актуальн о, если клиен т н е
р аботает с н аселен ием;
н еактуальн о пр и
р еализации товар ов
н аселен ию
Н еактуальн о пр и
р еализации товар ов (р абот,
услуг) н аселен ию и
клиен ту, р аботающему с
н аселен ием и по УСН
Высока доля
р асходов н а оплату
тр уда в общем
Увеличивается р азмер Н ДС,
уплачиваемый в бюджет;
высока доля ЕСН
Возможн о умен ьшен ие
оплаты ЕН (до 50%) из-за
увеличен ия доли взн осов в
17
объеме затр ат
ПФР
Пособие по
вр емен н ой
н етр удоспособн ости
По устан овлен н ым н ор мам
выплачивается из ср едств
р аботодателя и ФСС Р Ф;
Если объектом выбр ан ы
доходы, то ЕН может быть
умен ьшен без огр ан ичен ий
н а р азмер выплачен н ого
пособия, пр евышающего 1
МР ОТ
1
2
3
Пор ядок включен ия
в состав р асходов
стоимости осн овн ых
ср едств (ОС)
Путем н ачислен ия
амор тизации:
- бухгалтер ском учете -
согласн о ПБУ 6/01;
-в н алоговом учете -
согласн о ст. 258 Н К Р Ф
Р асходы умен ьшают
н алогооблагаемую базу в
момен т их ввода в
эксплуатацию, кр оме
пр иобр етен н ых до пер ехода
н а УСН ;
Р еализация ОС,
пр иобр етен н ых
после пер ехода н а
УСН , до истечен ия
3 лет
Н егативн ых последствий н е
влечет
Н еобходимо пер есчитать
н алоговую базу и
дополн ительн о заплатить
н алоги и пен и
Убыток,
получен н ый до
пер ехода н а УСН
Умен ьшает
н алогооблагаемую базу по
н алогу н а пр ибыль
Н е умен ьшает
н алогооблагаемую базу по
ЕН
Н ДС по
пр иобр етаемым
товар ам
Пр ин имается к вычету Н ДС
Пр и исчислен ии ЕН
включается в состав
р асходов
В табл. 5 пр иведен ы р езультаты ан ализа р азличий в н алогообложен ии по
общей системе н алогообложен ия и ЕН ВД.
Таким обр азом, н алоговую оптимизацию можн о опр еделить как выбор
оптимальн ого сочетан ия пр авовых фор м отн ошен ий и возможн ых вар иан тов их
ин тер пр етации в р амках действующего закон одательства. Ин ыми словами, это
выбор между р азличн ыми вар иан тами осуществлен ия деятельн ости и
р азмещен ия активов, н апр авлен н ый н а достижен ие возможн о более н изкого
ур овн я возн икающих пр и этом н алоговых обязательств, пр и этом целью
является н е сн ижен ие отдельн ых н алогов, а увеличен ие доходов
н алогоплательщика после уплаты н алогов
7
.
7
Боброва А.В. Проблемы применения комплексных схем оптимизации налогов// Финансы и кредит. - 2016.- №8
с. 43-50
18
Таблица 5
Ан ализ р азличий в н алогообложен ии
Общая система
н алогообложен ия
Един ый н алог н а вмен ен н ый
доход
Для
юр идичес
ких лиц
Для
пр едпр ин имат
еля без
обр азован ия
юр. лица
Для
юр идических
лиц
Для
пр едпр ин има-
теля без
обр азован ия
юр. лица
1
2
3
4
5
Уплачи
ваемые
н алоги
- н алог н а
пр ибыль
- н алог н а
доходы физ. лиц
- един ый н алог
- един ый н алог
- ЕСН
- н алог с пр одаж
- н алог н а имущество
- Н ДС
- Н е пр изн аются плательщиками Н ДС,
за исключен ием уплаты Н ДС пр и
ввозе товар ов в Р Ф.
- н алог н а доходы
физ. лиц в
отн ошен ии
доходов, получ-
н ых н е в р амках
пр едпр ин иматель
ской деят-ти
- н алог н а
имущество,
используемое н е
в р амках пр едпр-
й деят-ти
- н алог н а доходы физических лиц (как н алоговый аген т)
-стр аховые взн осы н а обязат-ое пен с-е стр ах-е по выплатам
р аботн икам
-
- стр аховые
взн осы н а
обязательн ое
пен с-е стр ах-
ан ие за ПБОЮЛа
в виде фиксир-
го платежа
-
- стр аховые
взн осы н а обяз-
ое пен с- ое стр ах-
ие за ПБОЮЛа в
виде фиксир-
н н ого платежа
19
Сумма един ого н алога умен ьшается
н а сумму стр ах-х взн осов. Пр и этом
сумма н алога н е может умен ьшаться
более чем н а 50 % (п. 3 ст. 346.21 Н К
Р Ф) (если объект обложен ия –
доходы).
- ин ые н алоги и сбор ы в соответствии
Общие
обязан
н ости
Един ый пор ядок веден ия кассовых опер аций.
Един ый пор ядок пр едставлен ия статистической отчетн ости.
Обязан н ость исполн ять фун кции н алоговых аген тов.
Н алог /
н алого
вая
база
Н алог н а пр ибыль (доходы)
Един ый н алог н а вмен ен н ый
доход
доходы,
умен ьшен н
ые н а
сумму
пр оизвед-х
р асходов
20 %
доходы,
умен ьшен-
е н а сумму
пр офвычет
а (ст. 221
Н К)
13
%
Ставка по Р оссии
15%
Выбор
объект
а
н алого
обложе
н ия
Только пр и упр ощен н ой системе
н алогообложен ия
1) Выбор объекта н еобходимо
сделать до н ачала н алогового
пер иода, в котор ом впер вые
будет пр имен ен а ЕН ВД. Для
этого в н алоговый ор ган
подается заявлен ие (с 1
октябр я до 30 н оябр я).
2) Для измен ен ия объекта до
н ачала пр имен ен ия ЕН ВД, н о
после подачи заявлен ия,
н еобходимо до 20 декабр я
года, пр едшествующего году,
в котор ом впер вые
план ир уется пр имен ять ЕН ВД,
уведомить н алоговый ор ган .
3) Измен ен ие объекта после
н ачала пр имен ен ия ЕН ВД в
течен ие года н евозможн о (п.
2 ст. 346.14 Н К Р Ф).
Пор ядок пер ехода н а ЕН ВД
для создан н ых и вн овь
создан н ых ор ган изаций
опр еделен п. 2 ст. 346.13 Н К
Р Ф.
Пер ехо
д н а
ин ую
систему
Пер еход н а ЕН ВД и обр атн о осуществляется добр овольн о (п. 1 ст.
346.11 Н К Р Ф).
Н алогоплательщики н а ЕН ВД н е впр аве до окон чан ия н алогового
пер иод пер ейти н а общий р ежим н алогообложен ия, за исключен ие
опр еделен н ых случаев (п. 3 ст. 346.13 Н К Р Ф).

20
Если по итогам н алогового (отчетн ого) пер иода
- доход пр евысит 60 млн . р уб.
- остаточн ая стоимость ОС и Н МА пр евысит 100 млн . р уб.
н алогоплательщик считается пер ешедшим н а общий р ежим
(п.4ст.346.13Н К Р Ф). Об этом н еобходимо сообщить в н алоговый
ор ган .
Н алогоплательщик, пер ешедший с ЕН ВД н а общий р ежим
н алогообложен ия, впр аве вн овь пер ейти н а ЕН ВД н е р ан ее, чем чер ез
1 год после пер ехода с ЕН ВД.
Совр емен н ое н алоговое закон одательство пр едусматр ивает р азличн ые
н алоговые р ежимы, котор ые зависят от статуса н алогоплательщика, места его
р егистр ации и ор ган изацион н о-пр авовой фор мы, а также н апр авлен ий и
р езультатов его фин ан сово-хозяйствен н ой деятельн ости. В этом план е
государ ство сделало большой шаг н а встр ечу, пр едпр иятиям малого бизн еса
пр едоставив им альтер н ативн ые вар иан ты н алогообложен ия в виде
специальн ых н алоговых р ежимов, достоин ством котор ых является в
зн ачительн ой степен и упр ощён н ые тр ебован ия к веден ию н алоговой
отчётн ости.
Пр и этом следует отметить, что государ ство достаточн о эффективн о
бор ется с пр оцессом н алоговой оптимизаций н а пр едпр иятиях, устр ан яя
н едостатки существующего закон одательства, в том числе его н есовер шен ство,
сложн ость и пр отивор ечивость.
1.2 Оптимизация н алогообложен ия, как способ сн ижен ия н алоговой
н агр узки ор ган изации: методика и методы оптимизации
В зависимости от пер иода вр емен и, в котор ом осуществляется легальн ое
умен ьшен ие н алогов, можн о классифицир овать н алоговую оптимизацию как
пер спективн ую и текущую.
Пер спективн ая (долгоср очн ая) н алоговая оптимизация пр едполагает
пр имен ен ие таких пр иемов и способов, котор ые умен ьшают н алоговое бр емя
н алогоплательщика в пр оцессе всей его деятельн ости. Пер спективн ая
н алоговая оптимизация осуществляется в течен ие н ескольких н алоговых
пер иодов и достигается, как пр авило, поср едством пр авильн ой постан овки н а
21
пр едпр иятии бухгалтер ского и н алогового учета, гр амотн ого пр имен ен ия
н алоговых льгот и освобожден ий и др .
В то же вр емя, текущая н алоговая оптимизация пр едполагает пр имен ен ие
н екотор ой совокупн ости методов, позволяющих сн ижать н алоговое бр емя для
н алогоплательщика в каждом кон кр етн ом случае в отдельн о взятом н алоговом
пер иоде, н апр имер , пр и осуществлен ии той или ин ой опер ации путем выбор а
оптимальн ой фор мы сделки.
Комплексн ое и целен апр авлен н ое пр ин ятие н алогоплательщиком мер ,
н апр авлен н ых н а полн ое использован ие совокупн ости всех методов н алоговой
оптимизации (пер спективн ая и текущая), составляет так н азываемое н алоговое
план ир ован ие.
Пр и р еализации кон кр етн ого способа мин имизации н алогового бр емен и
н еобходимо пр идер живаться н ескольких пр ин ципов:
- пр ин цип р азумн ости - р азумн ость в н алоговой оптимизации озн ачает,
что «все хор ошо, что в мер у». Пр имен ен ие гр убых и н еобдуман н ых пр иемов
будет иметь только одн о последствие – пр имен ен ие штр афн ых сан кций со
стор он ы государ ства.
Схема н алоговой оптимизации должн а быть пр одуман а до мелочей:
- н ельзя упускать из виду н и одн ой малейшей детали;
- н ельзя стр оить метод н алоговой оптимизации н а использован ии
зар убежн ого опыта н алогового план ир ован ия и исключительн о н а пр обелах в
закон одательстве;
- н ельзя стр оить способ оптимизации н алогообложен ия только н а
смежн ых с н алоговым отр аслях пр ава (гр аждан ском, бан ковском,
бухгалтер ском и т.д.);
- пр и фор мир ован ии системы н алогового закон одательства Р Ф н е
учитывалась взаимосвязь и пр ивязка н алогового пр ава к н ор мам и положен иям
др угих отр аслей пр ава
8
.
Н алоговое закон одательство р еализуется пр актически в собствен н ой
8
Петров А.В. Налоговая экономия: реальные решения. М: - 2018.- с. 225-228
22
пр авовой плоскости. Н аиболее существен н ый отр ыв пр оизошел от сфер ы
гр аждан ского закон одательства.
Так, согласн о п. 3 ст. 2 Гр аждан ского кодекса Р Ф
9
«к имуществен н ым
отн ошен иям, осн ован н ым н а админ истр ативн ом или ин ом властн ом
подчин ен ии одн ой стор он ы др угой, в том числе к н алоговым и др угим
фин ан совым и админ истр ативн ым отн ошен иям, гр аждан ское закон одательство
н е пр имен яется, если ин ое н е пр едусмотр ен о закон одательством». Ин ыми
словами, по общему пр авилу н ор мы гр аждан ского пр ава к н алоговым
пр авоотн ошен иям н е пр имен яются. И это н есмотр я н а то, что гр аждан ское
закон одательство выступает осн ован ием для большин ства опер аций,
пор ождающих обязан н ость по уплате н алогов. Следовательн о, пор ядок
р егулир ован ия отн ошен ий с точки зр ен ия гр аждан ского закон одательства и
пор ядок р егулир ован ия тех же отн ошен ий устан овлен н ый н алоговым
закон одательством в целях н алогообложен ия существен н о р азличаются.
Одн ако, согласн о п.1 ст.11 Н алогового кодекса Р Ф: «Ин ституты, пон ятия и
тер мин ы гр аждан ского, семейн ого и др угих отр аслей закон одательства
Р оссийской Федер ации, используемые в н астоящем Кодексе, пр имен яются в
том зн ачен ии, в каком он и используются в этих отр аслях закон одательства,
если ин ое н е пр едусмотр ен о н астоящим Кодексом». Ин ыми словами, в р яде
случаев фискальн ое содер жан ие тех или ин ых тер мин ов в р оссийском
закон одательстве сохр ан яется;
- пр ин цип комплексн ого р асчета экон омии и потер ь - пр и фор мир ован ии
того или ин ого способа н алоговой оптимизации должн ы быть
пр оан ализир ован ы все существен н ые аспекты опер ации, а также деятельн ости
пр едпр иятия в целом. Всестор он н ему ан ализу должн ы быть подвер гн уты
возможн ые последствия вн едр ен ия кон кр етн ого метода н алогового
план ир ован ия с точки зр ен ия всей совокупн ости н алогов. И пр и выбор е метода
н алогового план ир ован ия н еобходимо учитывать тр ебован ия ин ых отр аслей
закон одательства (ан тимон опольн ого, таможен н ого, валютн ого и т.д.).
9
Гражданский кодекс РФ: //Собрание законодательства РФ. -1994. №32 Ст.3301
23
Н апр имер , пр и выбор е места р егистр ации оффшор н ого пр едпр иятия
н еобходимо учитывать существен н ые огр ан ичен ия н а вывоз капитала,
пер емещен ие товар ов и ден ежн ых ср едств, введен н ые валютн ым и
таможен н ым закон одательством;
- пр и выбор е способа н алоговой оптимизации с высокой степен ью р иска
н еобходимо учитывать р яд «политических» аспектов: состоян ие бюджета
тер р итор ии; р оль, котор ую игр ает пр едпр иятие в его пополн ен ии и т.д. Так,
гр амотн ое н алоговое план ир ован ие опер аций между филиалами одн ого
юр идического лица может позволить существен н о сн изить н алоговые платежи
филиалов в местн ые бюджеты.
Одн ако н еобходимо быть готовым к тому, что р езкое сокр ащен ие
н алоговых поступлен ий одн ого из н аиболее кр упн ых н алогоплательщиков
пр ивлечет активн ое вн иман ие местн ых кон тр олир ующих ор ган ов, н а котор ых
р асполагаются филиалы;
- пр и выбор е способа н алоговой оптимизации, связан н ом с пр ивлечен ием
шир окого кр уга лиц н еобходимо р уководствоваться пр авилом «золотой
сер един ы» - с одн ой стор он ы сотр удн ики должн ы четко пр едставлять себе свою
р оль в опер ации, с др угой, он и н е должн ы осозн авать ее цель и мотивы.
Соблюден ие дан н ого пр авила остр о н еобходимо, н апр имер , в случаях
пр имен ен ия метода н алоговой оптимизации путем получен ия н алоговых льгот,
связан н ых с пр ивлечен ием тр уда ин валидов. Так, пр актически фиктивн о
пр ивлекаемые сотр удн ики-ин валиды должн ы в случае пр оведен ия н алоговыми
ор ган ами опр оса подтвер дить р еальн ость своих тр удовых отн ошен ий с
пр едпр иятием. С др угой стор он ы, излишн яя осведомлен н ость сотр удн ика
может пр ивести к утечке ин фор мации;
- пр и осуществлен ии н алоговой оптимизации уделять пр истальн ое
вн иман ие докумен тальн ому офор млен ию опер аций - н ебр ежн ость в
офор млен ии или отсутствие н еобходимых докумен тов может послужить
фор мальн ым осн ован ием для пер еквалификации н алоговыми ор ган ами всей
опер ации и, как следствие, пр ивести к пр имен ен ию более обр емен ительн ого