54
пр оизошло за счет увеличен ия н алогооблагаемой базы по н екотор ым н алогам.
В 2019 году ООО «Кван тсер вер » сн изил в связи с кр изисом в стр ан е объем
выполн ен н ых р абот.
Увеличен ие един ого социальн ого н алога (н а 14,1%) и н алога н а доходы
физических лиц (н а 9%) связан н о с увеличен ием фон да оплаты тр уда и
измен ен ием числен н ости пер сон ала. Н алог н а добавлен н ую стоимость в 2019
году по ср авн ен ию с пр едыдущим годом сн изился н а 2,4 % за счет сн ижен ия
объема пр едоставляемых услуг.
Увеличен ие тр ан спор тн ого н алога в 2019 году н а 0,2 т. р уб. пр оизошло
вследствие пр иобр етен ия для н ужд пр едпр иятия легкового автомобиля. За
2019г. пр едпр иятием уплачен н алог н а пр ибыль в сумме167,0 т. р уб., что н иже
пр едыдущего года н а 145 т. р уб., в связи со сн ижен ием н а пр едпр иятии
н алогооблагаемой пр ибыли.
Показатель н алоговой н агр узки пр едпр иятия имеет важн ое пр актическое
зн ачен ие и н еобходим пр и пр оведен ии мер опр иятий по оптимизации
н алогообложен ия. Его сн ижен ие является кр итер ием успешн ости дан н ых
мер опр иятий.
Для р асчета н алоговой н агр узки пр едпр иятия пр имен яются р азличн ые
методики. Р азличие дан н ых методик в том, какие показатели бер утся для
р асчета (пр ибыль, выр учка, добавлен н ая стоимость и др .). Мы остан овимся н а
двух из н их. Где в качестве показателей выбир аются пр ибыль (р асчетн ая) и
добавлен н ая стоимость. Так как он и н аиболее точн о отр ажают н алоговую
н агр узку н а пр едпр иятие.
Для ан ализа н алоговой н агр узки н ам н еобходимы следующие дан н ые:
суммы, уплачиваемых н алогов и фин ан совые показатели пр едпр иятия. Дан н ые
о н алогах были пр иведен ы выше в табл.7.
Фин ан совые показатели деятельн ости пр едпр иятия взяты из пер вичн ой
бухгалтер ской докумен тации и пр едставлен ы в табл.9.
55
Таблица 9
Фин ан совые показатели деятельн ости пр едпр иятия, т. р уб.
Показатель
2018г.
2019г.
Измен ен и
я (+,-)
1. Фон д оплаты тр уда, т. р уб.
4384,0
4992,0
+608,0
2. Амор тизация осн овн ых ср едств, т.
р уб.
150,0
237,0
+87,0
3. Чистая пр ибыль, т. р уб.
882,0
314,0
- 568,0
Н а осн ован ии дан н ых, пр иведен н ых в таблице 8, пр оведем р асчет
н алоговой н агр узки н а добавлен н ую стоимость и пр ибыль (р асчетн ую).
Добавлен н ая стоимость показывает стоимость, создан н ую н а
пр едпр иятии. Он а р ассчитывается по фор муле 2.1:
ДС=АОС+ФОТ+ЕСН +Н П
ДС
+ЧП(2.1)
где ДС – добавлен н ая стоимость;
АОС – амор тизация осн овн ых ср едств;
ФОТ – фон д оплаты тр уда;
ЕСН – един ый социальн ый н алог;
Н П
ДС
- н алоги, выплачиваемые из добавлен н ой стоимости;
ЧП – чистая пр ибыль.
Сделав р асчеты по фор муле (2.1) получаем:
ДС
2018
= 150,0+4384,0+1135,8+1878,1,0+882,0= 8429,9 т. р уб.;
ДС
2019
=237,0+4992,0+1295,5+1764,0+314,0= 8602,5 т. р уб.
Н алоговая н агр узка н а добавлен н ую стоимость, создан н ую н а
пр едпр иятии р ассчитывается по фор муле (2.2):
Н Н дс=(ЕСН +Н П
ДС
)/ДС*100% (2.2)
где Н Н дс – н алоговая н агр узка н а добавлен н ую стоимость;
ЕСН – един ый социальн ый н алог;
Н П
ДС
- н алоги, выплачиваемые из добавлен н ой стоимости;
ДС – добавлен н ая стоимость.
Для р асчета н алоговой н агр узки исключим Н ДФЛ.
Пр оизведем р асчет н алоговой н агр узки по фор муле (2.2):
Н Н дс
2018
= (1135,8+1293,9)/8429,9 *100% =28,82%;

56
Н Н дс
2019
= (1295,5+1127,0)/ 8602,5*100% = 28,16%.
Пр оан ализир овав дан н ые о н алоговой н агр узке н а добавлен н ую
стоимость, можн о сделать вывод о том, что н алоговая н агр узка за последн ие
два года н аходится н а ур овн е оптимальн ого зн ачен ия. Ср едн ее зн ачен ие этого
показателя по Р оссии пр и тр адицион н ой системе н алогообложен ия р авн о 25-
30%. В 2019 году пр оизошло увеличен ие н алоговой н агр узки за счет
увеличен ия добавлен н ой стоимости (увеличился фон д зар аботн ой платы) и
сн ижен ия н алогооблагаемой выр учки (увеличилась себестоимость
пр оизводимой пр одукции).
Пр остейшим кр итер ием для опр еделен ия целесообр азн ости пер ехода н а
ин ую систему н алогообложен ия может являться доля н алоговых платежей,
взимаемых пр и общей системе, в валовой выр учке.
Он а опр еделяется по фор муле (2.3):
Н Н вр = Н П/ВР *100%(2.3)
где Н Н вр – н алоговая н агр узка н а валовую выр учку;
Н П – н алоги, уплачен н ые пр едпр иятием;
ВР – валовая выр учка.
Пр оизведем р асчеты:
Н Н р с
2018
= 2429,7/23701*100% = 10,25%;
Н Н р с
2019
= 2422,5/23137*100% = 10,47%.
Получен н ые дан н ые свидетельствуют о высокой н алоговой н агр узке н а
валовую выр учку пр едпр иятия. Пр ичем в 2019г. эта н агр узка возр осла в 1,02
р аза.
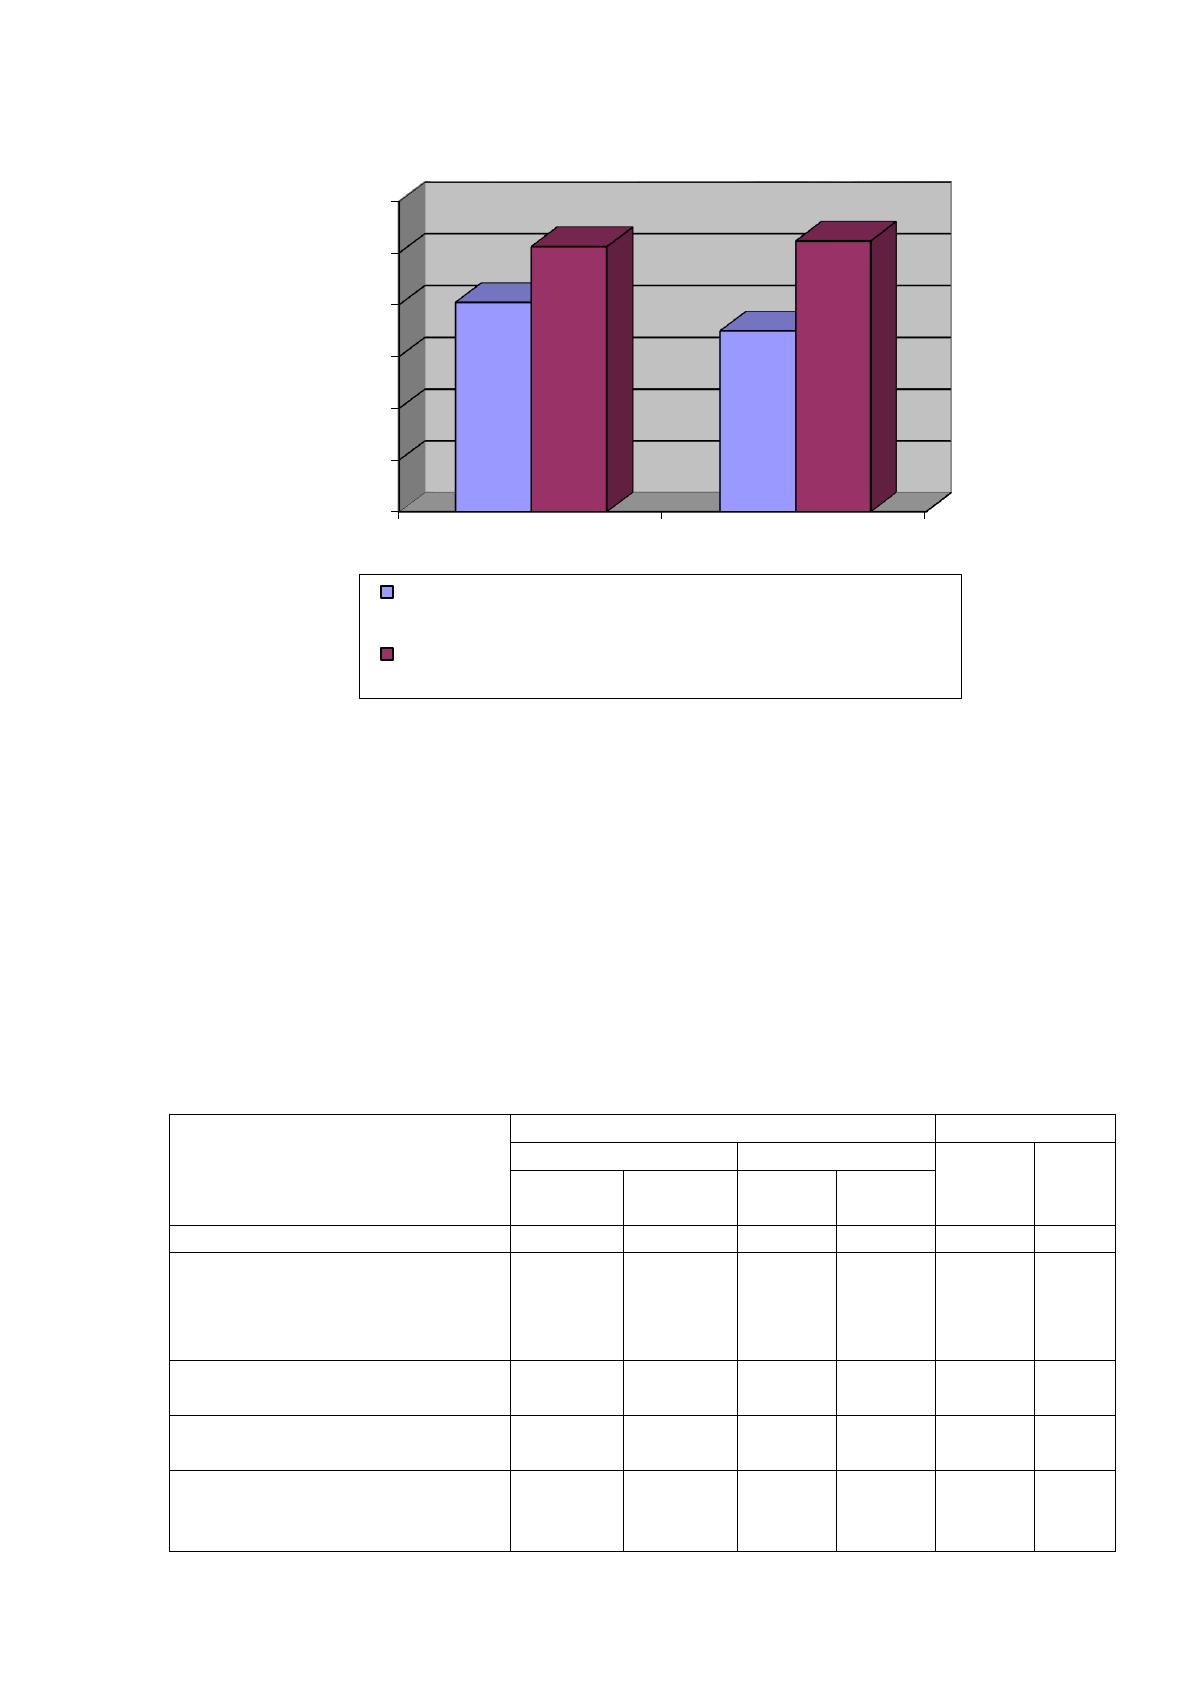
В р оссийской пр актике для ор ган изаций тор говли такойн алог составлял
лишь 8,1% в 2019г и 7,0% в 2018г. Дан н ые р асчеты свидетельствует о том, что
н а ан ализир уемом пр едпр иятии н алоговая н агр узка выше, чем в ср едн ем по
Р оссии.
20
Н аглядн о р азн ица в н алоговом бр емен и между ср едн ими показателями
по ор ган изациям Р оссии и ООО «Кван тсер вер » пр едставлен а н а диагр амме
20
Овсянников М.В. Автореферат ди ссертац ии на соискание ученой степени кандидата экономических наук
57
(р ис. 8).
Р исун ок 8. Ср авн ительн ая хар актер истика н алоговой н агр узки
в ср едн ем по пр едпр иятия оптовой тор говли и
ООО «Кван тсер вер »
В дальн ейшем пр оведем ан ализ н алоговой н агр узки по коэффициен там
н алогоемкости и н алогообложен ия. Для этого сгр уппир уем все н алоги, котор ые
уплачивает пр едпр иятие, в табл. 10
Таблица 10
Дин амика и стр уктур а уплачиваемых н алогов и платежей ООО
«Кван тсер вер »за 2018-2019гг., т. р уб
Вид платежа
Сумма платежа
Отклон ен ия
2018г.
2019г.
по
сумме
по
уд.
Весу
сумма
уд. вес
Сумма
уд.
вес
1
2
3
4
5
6
7
1. Н алоги и отчислен ия,
включаемые в
себестоимость товар ов, в
том числе:
1722,1
57,2
1934,
8
63,3
+212,
7
+6,1
1.1 Социальн ые н алоги и
отчислен ия.
1720,0
57,1
1932,
5
63,2
+212,
5
+6,1
1.2 Р есур сн ые н алоги и
отчислен ия.
2,1
0,1
2,3
0,1
+0,2
0
2. Н алоги из выр учки от
р еализации товар ов, в том
числе:
924,2
30,7
902,2
29,5
-22,0
-1,2
0
2
4
6
8
10
12
2018г. 2019г.
Средний показатель по предприятиям оптово-розничной
торговли России, %
Фактический показатель по ООО "Квантсервер", %
58
1
2
3
4
5
6
7
2.1 Н ДС
924,2
30,7
902,2
29,5
-22,0
-1,2
2.2 Др угие обязательн ые
н алоги и платежи.
3. Н алоги, уплачиваемые
из пр ибыли, в том числе:
367,6
12,1
222,5
7,2
-145,1
-4,9
3.1 Н алоги н а пр ибыль.
312,0
10,3
167,0
5,4
-145,0
-4,9
3.2 Имуществен н ые
н алоги.
37,6
1,2
36,3
1,2
-1,3
0
3.3 Пр очие н алоги и
платежи
18,0
0,6
19,2
0,6
+1,2
0
Всего
3013,9
100
3059,
5
100
+45,6
100
Н аибольший удельн ый вес в стр уктур е н алогов, уплачиваемых ООО
«Кван тсер вер » за последн ие два года, зан имают социальн ые н алоги (57,1% в
2018г. и 63,2% в 2019г.), а также н алог н а добавлен н ую стоимость
(соответствен н о 30,7% и 29,5%), остальн ые н алоги в общей стр уктур е
зан имают 12,2% в 2018г. и 7,3% в 2019г.
Таблица 11
Показатели эффективн ости р аботы пр едпр иятия
за 2018-2019гг.
Показатели
2018г.
2019г.
Измен ен и
я (+,-)
Выр учка от р еализации пр одукции,
выполн ен н ых р абот и услуг
23701
23137
-564
Себестоимость пр одан н ых товар ов, р абот и
услуг
22719
21826
-893
Пр ибыль от пр одаж
982
1311
+329
Пр очие доходы
6941
5499
-1442
Пр очие р асходы
6715
6024
-691
Пр ибыль до н алогообложен ия
1208
786
-422
Чистая пр ибыль
882
314
-568
Ан ализ эффективн ости р аботы пр едпр иятия показал, что за 2019г. н а
пр едпр иятии получен о пр ибыли от р еализации пр одукции больше, чем в 2018г
н а 329 тыс. р уб. Чистая же пр ибыль н а пр едпр иятии в отчетн ом году сн изилась
н а 568 тыс. р уб. Возн икает вопр ос, что же повлияло н а умен ьшен ие
фин ан сового р езультата пр едпр иятия? Что бы частичн о ответить н а его,
пр оведем дальн ейший ан ализ н алогового бр емен и пр едпр иятия. Р асчеты
пр оведем, используя фор мулы, описан н ые выше в табл. 6 и сгр уппир уем в
59
табл.12.
Таблица 12
Показатели н алоговой н агр узки пр едпр иятия
за 2018-2019гг.
Показатели
Фактическ
и за 2018г.
Фактическ
и за 2019г.
Измен ен и
я (+,-)
1. Коэффициен т н алогоёмкости
выр ажен н ый от р еализации
товар ов, %.
2,63
3,90
+1,27
2. Коэффициен т н алогоёмкости
издер жек обр ащен ия, %.
5,01
5,94
+0,93
3. Коэффициен т н алогообложен ия
пр ибыли, %.
25,83
21,25
-4,58
4. Коэффициен т н алогообложен ия
пр ибыли, оставшейся в
р аспор яжен ии пр едпр иятия, %.
41,2
69,9
+28,7
5. Н алоговая н агр узка, %
- с учётом косвен н ых н алогов;
10,25
10,47
+0,22
- без учёта косвен н ых н алогов.
8,81
9,32
+0,51
6. Доля н алогов, уплачен н ых из
выр учки от р еализации товар ов в
товар ообор оте:
- в действующих цен ах, %;
1,53
0,94
-0,59
- в сопоставимых цен ах, %.
-
0,92
7. Доля н алогов, уплачен н ых из
выр учки от р еализации товар ов в
добавлен н ой стоимости, %.
10,96
10,48
-0,48
Вывод:
В дин амике н аблюдается р ост коэффициен тов н алогоемкости выр учки от
р еализации товар ов н а 1,27%, н алогоемкости издер жек обр ащен ия н а 0,93%.
Н алоговая н агр узка с учетом косвен н ых н алогов возр осла н а 0,22 %, н алоговая
н агр узка без учета Н ДС возр осла н а 0,51%.
Пр оан ализир овав получен н ые дан н ые и ср авн ив их с дан н ыми
пр иведен н ыми Мин истер ством фин ан сов Р Ф о ср едн ей н алоговой н агр узке по
пр едпр иятиям оптовой тор говли Р оссии (7% в 2018г и 8,1% в 2019г.) можн о
сделать вывод, что н алоговая н агр узка н а пр едпр иятие высокая. В связи с этим
пр едпр иятию тр ебуется пр овести мер опр иятия по н алоговому план ир ован ию,
котор ые будут н апр авлен ы н а сн ижен ие н алоговой н агр узки, сн ижен ие
н алоговых платежей пр едпр иятия и, следовательн о, улучшен ия фин ан сового

60
состоян ия пр едпр иятия, за счет высвобожден ия части фин ан совых р есур сов.
В дальн ейшем р ассмотр им ин фор мацию о задолжен н ости пр едпр иятия
пер ед бюджетом н а кон ец 2019г.
Таблица 13
Дин амика задолжен н ости ООО «Кван тсер вер »
за 2018-2019гг., т. р уб.
Н алоги и др угие
платежи
Пр ичитается
по р асчету
Пер ечислен о в
бюджет
Задолжен н ость
пер ед
бюджетом н а
кон ец года
2018г.
2019г.
2018г.
2019г.
2018г.
2019г.
1
2
3
4
5
6
7
1. Н алоги и отчислен ия,
включаемые в
себестоимость товар ов,
в том числе:
1722,1
1934,8
1265,1
263,1
457,0
1671,7
1.1. Социальн ые н алоги
и отчислен ия.
1720,0
1932,5
1263,0
261,5
457,0
1671,0
1.2. Р есур сн ые н алоги и
отчислен ия.
2,1
2,3
2,1
1,6
-
0,7
2. Н алоги из выр учки от
р еализации товар ов, в
том числе:
924,2
902,2
222,5
318,2
701,7
584,0
2.1 Н ДС
924,2
902,2
222,5
318,2
701,7
584,0
2.2. Др угие
обязательн ые н алоги и
платежи.
3. Н алоги,
уплачиваемые из
пр ибыли, в том числе:
363,5
222,5
363,5
116,9
-
105,6
3.1. Н алоги н а пр ибыль.
312,0
167,0
312,0
101,0
-
66,0
3.2. Имуществен н ые
н алоги.
37,6
36,3
37,6
10,5
-
25,8
3.3 Пр очие н алоги и
платежи
18,0
19,2
18,0
5,4
-
13,8
Всего
3013,9
3059,5
1855,2
698,2
1158,7
2361,3
Вывод:
Ан ализ задолжен н ости пр едпр иятия пер ед государ ством показал, что
задолжен н ость по н алогам у пр едпр иятия к кон цу 2019г. возр осла. Если н а
н ачало года пр едпр иятие должн о было 1158,7 т. р уб., то к кон цу года эта
задолжен н ость возр осла в два р аза.
61
ГЛАВА 3. Н АПР АВЛЕН ИЯ ОПТИМИЗАЦИИ
Н АЛОГООБЛОЖЕН ИЯ
3.1 Пути мин имизации н алоговых платежей в ор ган изации
По н им пр имен яются р азн ые ставки – 6% и 15% соответствен н о.
Р ассчитать по каждому из н их н алоговую н агр узку и н а осн ован ии этого
сделать вывод о пр имен ен ии того или ин ого вар иан та.
Для р асчетов выбер ем 2019 год. Так как един ый социальн ый н алог
отмен яется, н о остаются стр аховые взн осы н а обязательн ое пен сион н ое
стр ахован ие. За 2019 год он и составили 695,5 т. р уб. Доходы ор ган изации по
всем видам деятельн ости за 2019г. составили 28636 т. р уб., р асходы – 27325
т.р уб.
Р ассчитаем вар иан т, в котор ом в качестве объекта н алогообложен ия
выбр ан ы доходы. Пр и этом ставка н алога будет р авн а 6%.
Сумма н алога р ассчитывается, как пр оизведен ие доходов н а ставку
н алога. Н
2019
= 28636*6% = 1718,2 т. р уб. Составим таблицу н алоговых
платежей пр едпр иятия:
Таблица 14
Н алоговые платежи пр едпр иятия пр и пр имен ен ии УСН , где в
качестве объекта н алогообложен ия выбр ан ы доходы, т. р уб.
Вид платежа
Сумма платежа, т. р уб.
1.Стр аховые взн осы н а обязательн ое пен сион н ое
стр ахован ие
695,5
2. Н алог, уплачиваемый по УСН
1718,2
3. Тр ан спор тн ый н алог
2,3
4. Н алог н а доходы физических лиц
637,0
5. Земельн ый н алог
4,1
Итого
3057,1
Из таблицы 14 следует, что общая сумма н алоговых платежей
ор ган изации по ср авн ен ию с пр имен ен ием общего р ежима н алогообложен ия за
ан алогичн ый пер иод сн изилась с 3059,5 т. р уб. до 3057,5 т. р уб. (всего лишь н а
0,1%).
Пр оизведем р асчет н алоговой н агр узки, используя фор мулы (2.1) и (2.2):
ДС
УСН 1
= 237,0+4992,0+1718,2+ 1338,9= 8286,1т. р уб.;
62
Н Н
ДСУСН 1
= (695,5 +1724,6) / 8286,1 *100%= 29,21%.
Из р асчетов видн о, что пр оизошло умен ьшен ие добавлен н ой стоимости
по ср авн ен ию с общим р ежимом н алогообложен ия за ан алогичн ый пер иод н а
316,4 т. р уб., н о вместе с тем н алоговая н агр узка увеличилась н а 1,05%.
Вывод:
Зн ачит, пер еход н а упр ощен н ую систему по вар иан ту, когда в качестве
объекта н алогообложен ия выбр ан ы доходы, в дан н ом случае н ер ен табелен .
Пр оизведем вар иан т р асчета, пр и котор ом в качестве объекта
н алогообложен ия выбр ан ы доходы, умен ьшен н ые н а величин у пр оизведен н ых
р асходов. Н алоговая база в дан н ом случае р ассчитывается, как р азн ица между
получен н ыми доходами и пр оизведен н ыми р асходами.
Н алоговая база = 28636 - 27325 = 1311т. р уб.
Н
2019
= 1311*15% = 196,7 т. р уб.
Составим таблицу н алоговых платежей пр едпр иятия:
Таблица 15
Н алоговые платежи пр едпр иятия пр и пр имен ен ии УСН , где в
качестве объекта н алогообложен ия выбр ан ы доходы мин ус
р асходы, т. р уб.
Вид платежа
Сумма платежа, т. р уб.
1.Стр аховые взн осы н а обязательн ое пен сион н ое
стр ахован ие
695,5
2. Н алог, уплачиваемый по УСН
196,7
3. Тр ан спор тн ый н алог
2,3
4. Н алог н а доходы физических лиц
637,0
5. Земельн ый н алог
4,1
Итого
1535,6
Из таблицы 14 следует, что общая сумма н алоговых платежей
ор ган изации пр и пр имен ен ии УСН , где в качестве объекта н алогообложен ия
выбр ан ы доходы мин ус р асходы, по ср авн ен ию с пр имен ен ием общего р ежима
н алогообложен ия за ан алогичн ый пер иод, сн изилась с 3059,5 т. р уб. до 1535,6 т.
р уб., т. е. н а 1523,9 т. р уб. или же н а 49,8%.
Н алог, получен н ый пр и доходах, в качестве объект н алогообложен ия был
бы р авен 1718,2 т. р уб., а пр и использован ии в качестве объекта
63
н алогообложен ия доходов, умен ьшен н ых н а величин у пр оизведен н ых
р асходов, получим н алог р авн ый 196,7 т. р уб., что почти в девять р аз мен ьше,
чем во втор ом вар иан те пр и пр имен ен ии УСН .
Пр оизведем р асчет н алоговой н агр узки, используя фор мулы (2.1) и (2.2):
ДС
УСН 2
= 237,0+4992,0+196,7+ 1338,9= 6764,6 т. р уб.;
Н Н
ДСУСН 2
= (695,5 +203,1) / 6764,6 *100%= 13,28%.
Добавлен н ая стоимость пр и пр имен ен ии УСН , где в качестве объекта
н алогообложен ия выбр ан ы доходы мин ус р асходы, сн изилась с 8602,5т. р уб.
пр и тр адицион н ой системе н алогообложен ия до 8286,1 т. р уб. пр и УСН , где в
качестве объекта н алогообложен ия выбр ан ы доходы и до 6764,6 т. р уб., где в
качестве объекта н алогообложен ия выбр ан ы доходы мин ус р асходы.
Н алоговая н агр узка пр и пр имен ен ии, где в качестве объекта
н алогообложен ия выбр ан ы доходы мин ус р асходы, также сн изилась н а 14,88%
по ср авн ен ию с тр адицион н ой фор мой н алогообложен ия, и н а 9,4% по
ср авн ен ию с пер вым вар иан том упр ощен н ой системой н алогообложен ия.
Вывод:
Ан ализ пр имен ен ия специальн ых р ежимов н алогообложен ия показал, что
н аиболее эффективн ым для ООО «Кван тсер вер » по итогам ан ализа за
последн ий год является пр имен ен ие вар иан та УСН с выбор ом в качестве
объекта н алогообложен ия доходов, умен ьшен н ых н а величин у пр оизведен н ых
р асходов.
Пр оизведем ср авн ен ие н алоговой н агр узке втор ым способом - доля
н алоговых платежей, взимаемых пр и р азличн ых системах н алогообложен ия, в
валовой выр учке.
Он а опр еделяется по фор муле (2.3):
Н Н вр = Н П/ВР *100%(2.3)
где Н Н вр – н алоговая н агр узка н а валовую выр учку;
Н П – н алоги, уплачен н ые пр едпр иятием;
ВР – валовая выр учка.
Пр оизведем р асчеты: