35
Бухгалтерия ведет текущий бухгалтерский учет и отчетность,
осуществляет контроль за расходованием средств, материальных ценностей.
Бухгалтерия делится на материальный отдел, в функции которого входит
учет материальных ресурсов на складе и их использование, и расчетный отдел,
который ведет начисление заработной платы рабочих и служащих предприятия
и расчеты с ними, а также несет ответственность за составление и сдачи
отчетов.
Основными заказчиками по строительству зданий и сооружения являются
следующие категории:
1) Производственные предприятия г. Березники:
- «Уралкалий»;
- «Еврохим»;
- «Сода-Хлорат».
2) Муниципальные заказы:
- благоустройство города;
- строительство муниципальных зданий.
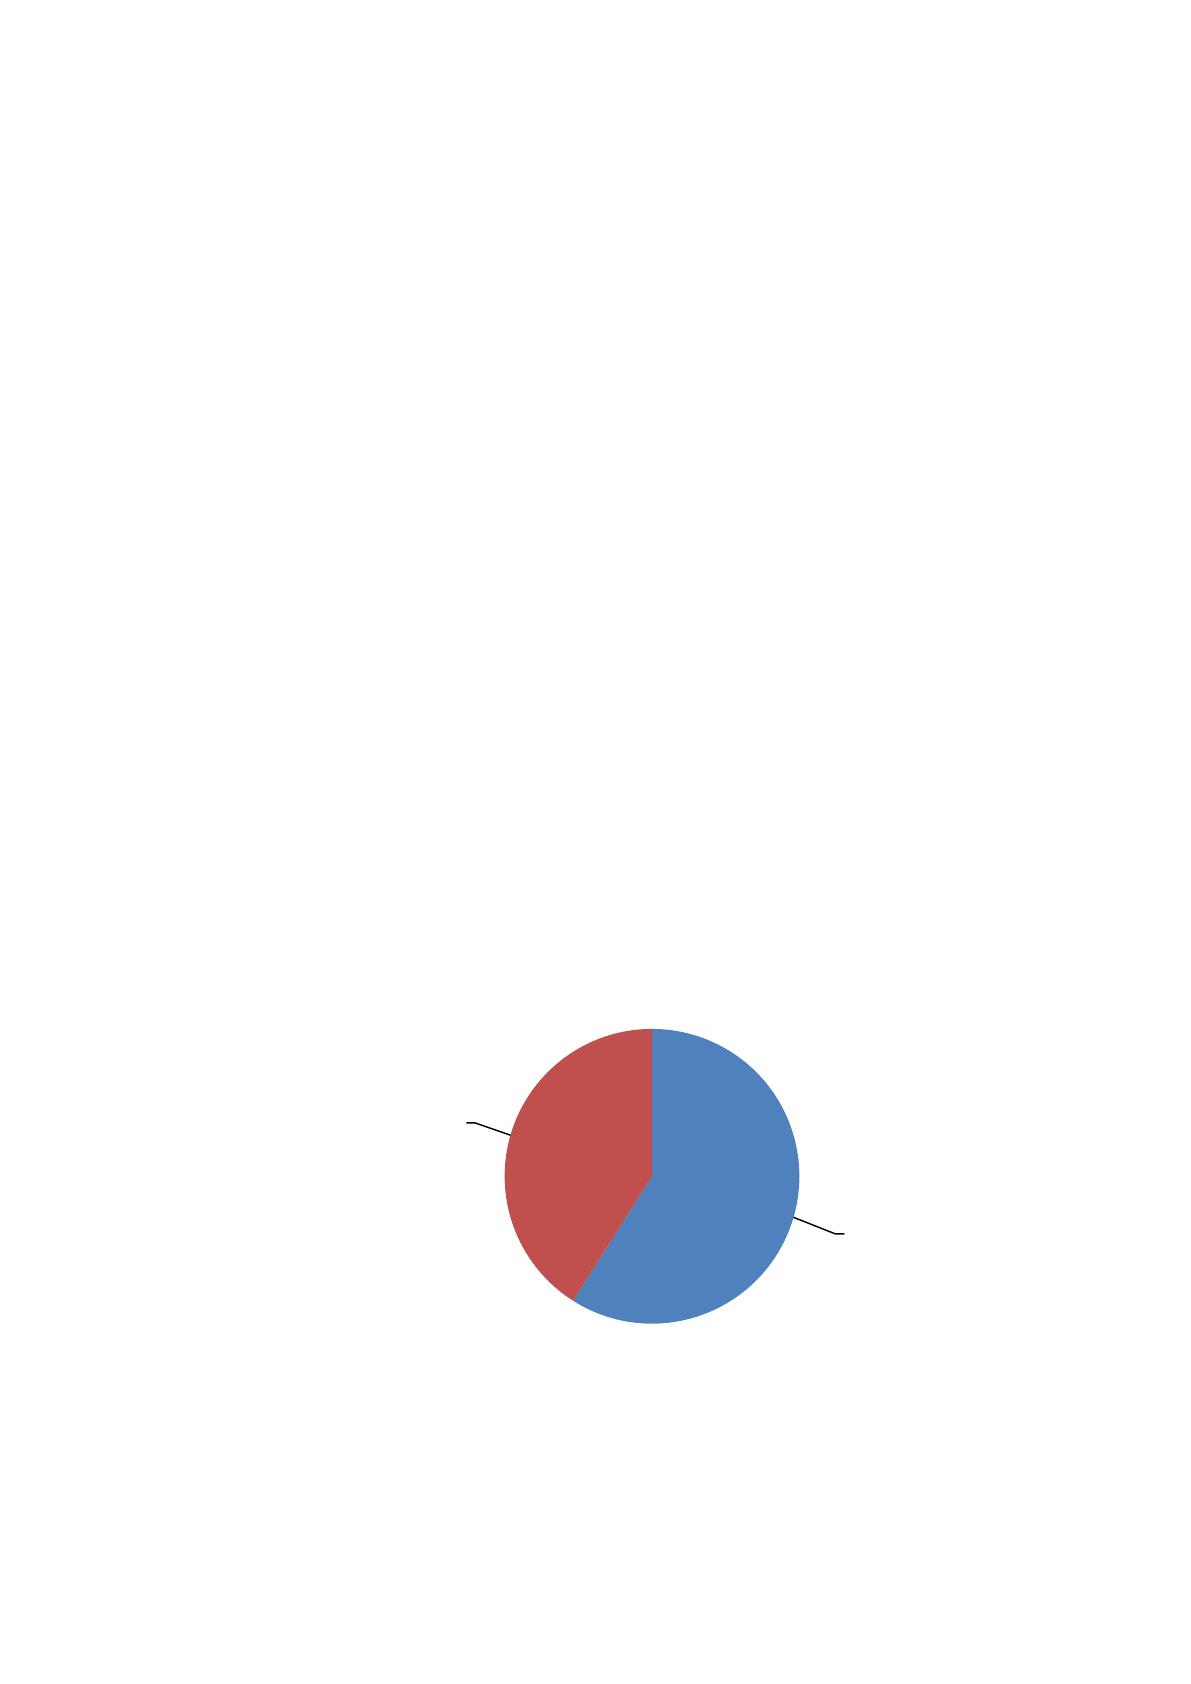
На рис. 3 представлена доля потребителей, пользующихся услугами ООО
«Абсолют».
Рисунок 3- Доля потребителей, пользующихся услугами ООО
«Абсолют»
Таким образом, 59% потребителей – это производственные предприятия
города, остальные 41% - муниципальные заказы.
Производственные
предприятия
59%
Муниципальные
заказы
41%
36
Рассмотрим главных конкурентов исследуемой компании:
- ООО «СТК «Формат-УМ»
- ООО СК «УралСервис-Строй»
- ООО «Септик-Пермь»
1) Компания ООО «СТК «Формат-УМ» предлагает свои услуги в сфере
строительства.
ООО «СТК «Формат-УМ» следующие виды работ:
строительные и отделочные работы любой сложности;
проектирование, монтаж и поставка оборудования систем вентиляции и
кондиционирования;
установка дополнительного оборудования на готовые объекты;
монтаж и поставка оборудования систем отопления, водоснабжения,
канализации и энергосбережения;
благоустройство и ландшафтный дизайн.
Услуги по строительству объектов, зданий, сооружений:
капитальное строительство под ключ,
ремонт и реконструкция сооружений,
организация строительства объектов,
строительство промышленных объектов,
производственное, промышленное строительство,
муниципальное строительство.
2) Строительная компания «УралСервис-Строй» осуществляет
деятельность по следующим неосновным направлениям: строительная
компания.
Специализация:
Строительство административных зданий и сооружений
Строительство жилой недвижимости
3) Компания «Септик-Пермь» реализует строительное инженерное
оборудование:
автономная канализация Топас, Астра, AltaBio;

37
пластиковые колодцы Alta Tuba и Alta Granat;
Пластиковые погреба Тингард;
жироуловители;
емкости для канализации;
железобетонные кольца, плиты перекрытий, днища;
Компания представляет услуги монтажа водоснабжения и канализации,
сервисного обслуживания локально-очистных сооружений Топас.
Компания «Септик-Пермь» является официальным дилером компаний
производителей очистных сооружений.
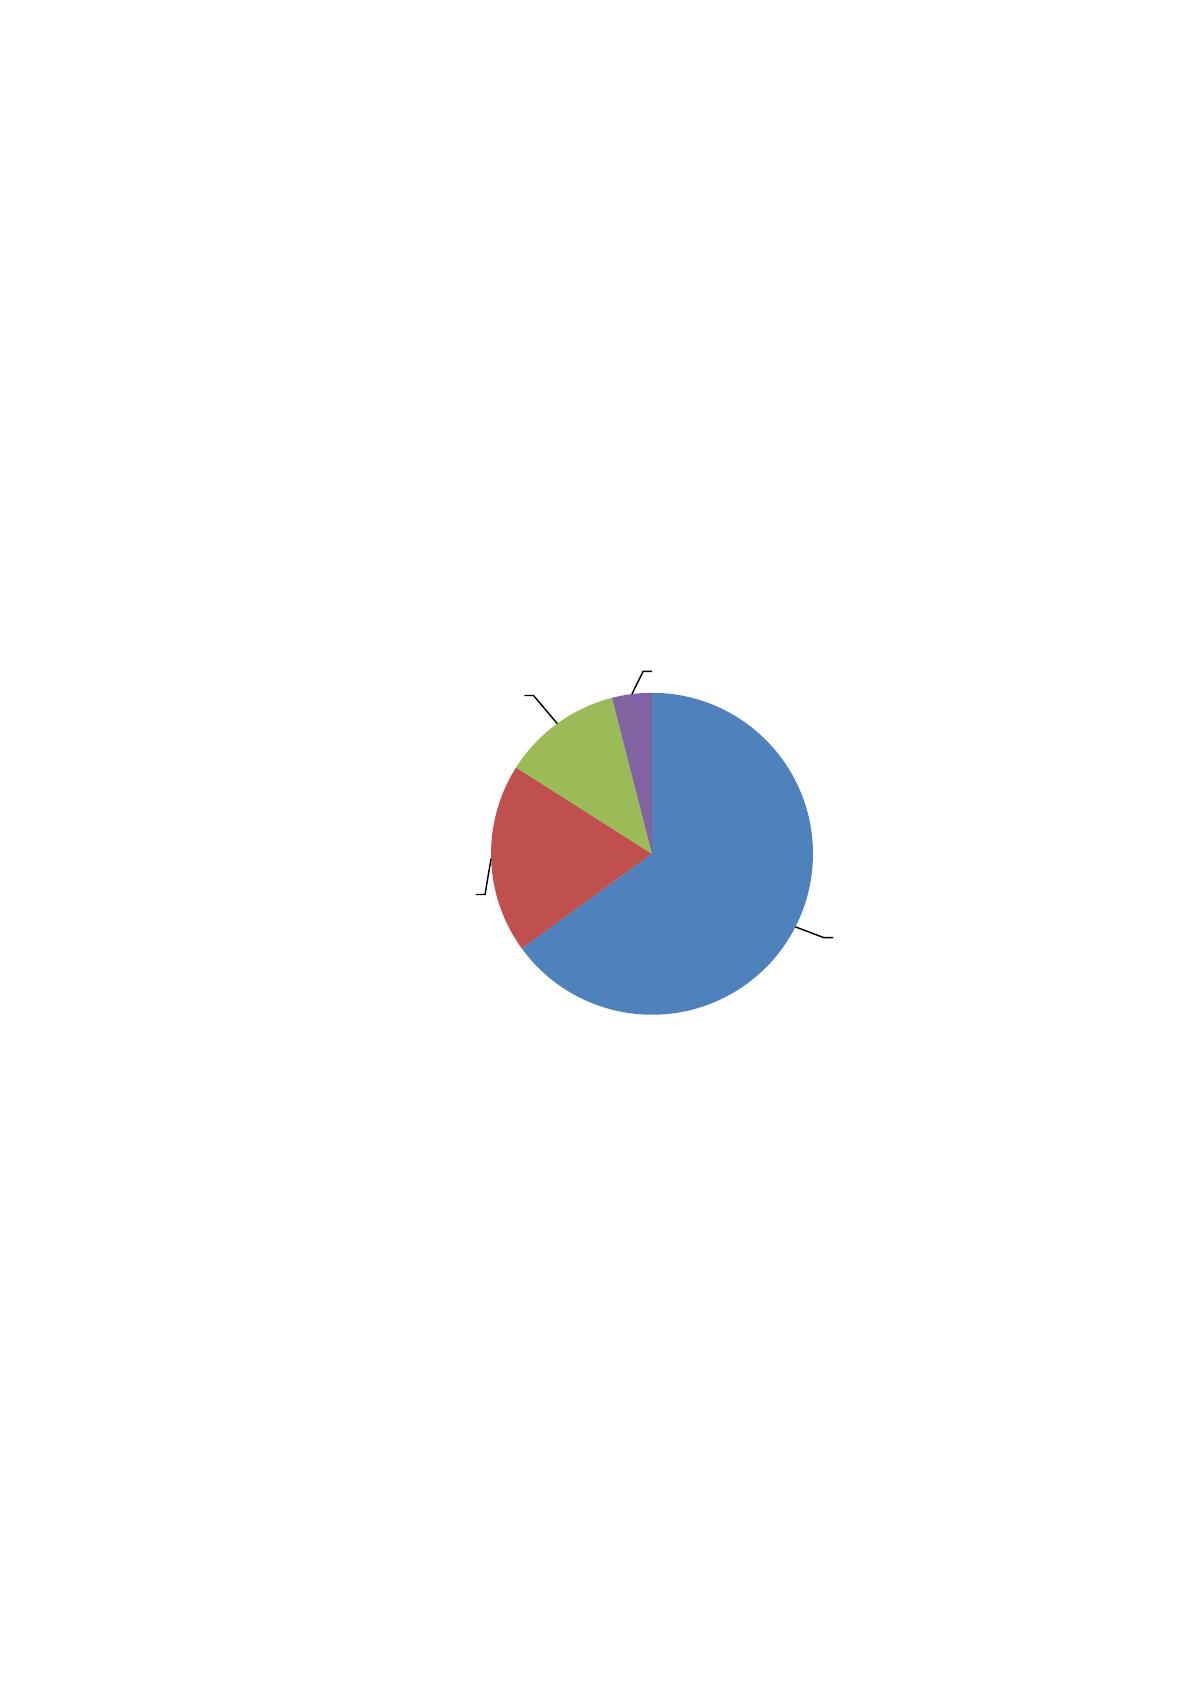
Проанализируем долю конкурентов на рынке Пермского края (рис. 4).
Рисунок 3 – Доля конкурентов на рынке Пермского края по
строительству зданий и сооружений
Таким образом, ООО «Абсолют» является лидером на рынке Пермского
края по строительству зданий и сооружений. Она охватывает 65% заказов по
отношению к своим конкурентам. На последнем месте строит компания
«Септик-Пермь» - 4%. Такая ситуация сложилась по причине небольшого
количества крупных проектов, реализуемых данной компанией.
Основные поставщики ООО «Абсолют»:
"Урал-
Ремстройсервис
"
65%
«СТК «Формат-
УМ»
19%
«УралСервис-
Строй»
12%
«Септик-Пермь»
4%
38
1) ООО «Пермский завод винтовых свай»;
Компания работает с крупными строительными предприятиями города и
края. Сваи используют:
• для строительства домов и бань;
• строительства пирсов и укрепления берегов;
• монтажа опор освещения;
• строительства заборов;
• обустройства беседок и барбекю.
Производство сертифицировано и является высокотехнологичным по
результатам мониторинга. Также компания занимается монтажом фундаментов
на территории Перми и Пермского края.
2) ООО «ПК Электромонтаж» - производственно-торговая компания;
Компания ООО «ПК Электромонтаж» занимается комплектацией
энергетических объектов. За долгий период работы компания смогла заслужить
доверие постоянных клиентов и также показать успешную работу в сфере
строительства и комплектации энергетических объектов.
Основные направления продукции, поставляемой компанией:
• арматура для воздушных линий электропередач с самонесущим
изолированным проводом;
• арматура контактной сети;
• изоляторы (фарфоровые, стеклянные и полимерные);
• кабельно-проводниковая продукция и канаты;
• металлоконструкций для ЛЭП (линий электропередач) - крюки, штыри,
траверсы, надставки и т. д.
3) «Альянс» - строительный холдинг:
• Услуги генерального подрядчика, технического заказчика.
• Вертикальная планировка, земельные работы.
• Сваебойные работы.
• Разработка схем расположения стеновых и кровельных панелей.
• Комплектация фасонными элементами.
39
• Технические решения в 3D-узлах.
4) ООО «АбсолютСталь» - торгово-строительная компания;
Изготовление металлоконструкций различной сложности.
5) ООО «Грузоподъемные системы и механизмы» - производственно-
коммерческая фирма.
Комплексное представление о рыночной ситуации и положении фирмы
дает SWOT-анализ. В рамках SWOT-анализа рассматриваются слабые и
сильные стороны компании, возможности и угрозы, которые представляет для
компании ее внешняя среда.
SWOT-анализ ООО «Абсолют» представлен в таблице 2.
Таблица 3
SWOT-анализ ООО «Абсолют»
Возможности
Угрозы
Сильные
стороны
-Хорошая кредитная история и
устойчивые финансовые
показатели
-Высокая степень соблюдения
договорных обязательств, как в
отношении субподрядчиков, так
и в отношении конечных
потребителей
-Позитивный имидж компании
(участие в выставках, конкурсах,
благотворительная деятельность)
-Компания обладает
определённым политическим
ресурсом, связями в
администрации города
-Имеет опыт и ключевые
компетенции: ген. подрядчик,
заказчик, управление объектами
недвижимости, создание ТСЖ,
разработка и согласование
проектной документации,
оформление прав на застройку и
др.
-Спонтанная
диверсификация
-При использовании одной
торговой марки на разных
сегментах происходит
размывание (например,
элитное и типовое жилье).
-Использование дешёвых
материалов и “дешёвой”
рабочей сила приводит к
низкому качеству готовой
продукции
40
Продолжение таблицы 3
Слабые
стороны
-Выход в сегмент выше среднего
-Программа улучшения качества
строительства
-Существующая структура
затрудняет вывод
рентабельных направлений
-Усиление конкуренции на
рынке типового жилья
-Уменьшение
рентабельности
строительства типового
жилья
-Резкий рост курса евро
может привести к росту цен
на строительные материалы
и уменьшить спрос
-Усиление давление
производителей
стройматериалов
На основании проведенного SWOT-анализа можно утверждать, что ООО
«Абсолют» имеет достаточно весомые сильные стороны, широкие возможности
для развития предоставляет рынок и использование ниши, в которых
функционирует предприятие.
2.2 Оценка эффективности применяемой системы налогообложения на
предприятии
Налоговоеᅟ планированиеᅟ иᅟ регулированиеᅟ представляетᅟ собойᅟ комплексᅟ
мер,ᅟ посредствомᅟ которыхᅟ государствоᅟ осуществляетᅟ составлениеᅟ
экономическиᅟ обоснованныхᅟ прогнозовᅟ поступленияᅟ налоговыхᅟ доходовᅟ вᅟ
бюджет,ᅟ определяет,ᅟ поᅟ какимᅟ направлениямᅟ иᅟ какᅟ осуществляетсяᅟ
регулированиеᅟ экономическихᅟ процессовᅟ посредствомᅟ налоговыхᅟ
инструментов.ᅟ
ООО «Абсолют» остносится к общей системе налогообложения (ОСНО).
Комапнияᅟ являетсяᅟ плательщикомᅟ несколькихᅟ видовᅟ налогов.ᅟ Этоᅟ налогᅟ
наᅟ прибыльᅟ организации,ᅟ налогᅟ наᅟ добавленнуюᅟ стоимость,ᅟ налогᅟ наᅟ
имуществоᅟ организации,ᅟ земельныйᅟ налог,ᅟ водныйᅟ налог.

41
Вᅟ качествеᅟ налоговогоᅟ агентаᅟ ООО «Абсолют»ᅟ исчисляетᅟ иᅟ уплачиваетᅟ
НДФЛᅟ сᅟ доходов,ᅟ выплачиваемыхᅟ работникам.
Рассмотримᅟ данныеᅟ налогиᅟ подробнее.
Налогᅟ наᅟ имущество (Приложение 1).
Порядокᅟ налогообложенияᅟ поᅟ налогуᅟ наᅟ имуществоᅟ определенᅟ гл.ᅟ 30ᅟ
«Налогᅟ наᅟ имуществоᅟ организаций»ᅟ НКᅟ РФᅟ иᅟ законамиᅟ субъектовᅟ Российскойᅟ
Федерации.
Вᅟ соответствииᅟ сᅟ п.ᅟ 1ᅟ ст.ᅟ 374ᅟ НКᅟ РФᅟ объектомᅟ налогообложенияᅟ дляᅟ
российскихᅟ организацийᅟ признаетсяᅟ движимоеᅟ иᅟ недвижимоеᅟ имуществоᅟ
(включаяᅟ имущество,ᅟ переданноеᅟ воᅟ временноеᅟ владение,ᅟ пользование,ᅟ
распоряжениеᅟ илиᅟ доверительноеᅟ управление,ᅟ внесенноеᅟ вᅟ совместнуюᅟ
деятельность),ᅟ учитываемоеᅟ наᅟ балансеᅟ вᅟ качестве российскойᅟ объектовᅟ основных годыᅟ средствᅟ
согласно представимᅟ порядкуᅟ ведения следующегоᅟ бухгалтерскогоᅟ учета ходе.
Налоговаяᅟ база выделеныᅟ поᅟ налогуᅟ наᅟ имущество позднееᅟ определяетсяᅟ какᅟ среднегодовая разнымᅟ
стоимостьᅟ этого уделяетсяᅟ имущества,ᅟ учитываемого уплатеᅟ поᅟ остаточнойᅟ стоимости имеющегоᅟ (п.ᅟ 1ᅟ ст.ᅟ
375ᅟ НКᅟ РФ).ᅟ Среднегодоваяᅟ стоимость абсолютнаяᅟ имуществаᅟ заᅟ налоговый суммыᅟ (отчетный)ᅟ
период организацийᅟ определяетсяᅟ какᅟ частное методологииᅟ отᅟ суммыᅟ величин частиᅟ остаточнойᅟ стоимости обязанностьᅟ
имуществаᅟ наᅟ 1-еᅟ число налогᅟ каждогоᅟ месяца интегральногоᅟ налоговогоᅟ (отчетного водный)ᅟ периодаᅟ иᅟ 1-еᅟ
число приказаᅟ следующегоᅟ заᅟ налоговым началаᅟ (отчетным)ᅟ периодом ффомсᅟ месяца,ᅟ наᅟ количество целейᅟ
месяцевᅟ вᅟ налоговом земельныйᅟ (отчетном)ᅟ периоде бюджеты,ᅟ увеличенноеᅟ наᅟ единицу ндфлᅟ (п.ᅟ 4ᅟ ст.ᅟ 376ᅟ
НКᅟ РФ).
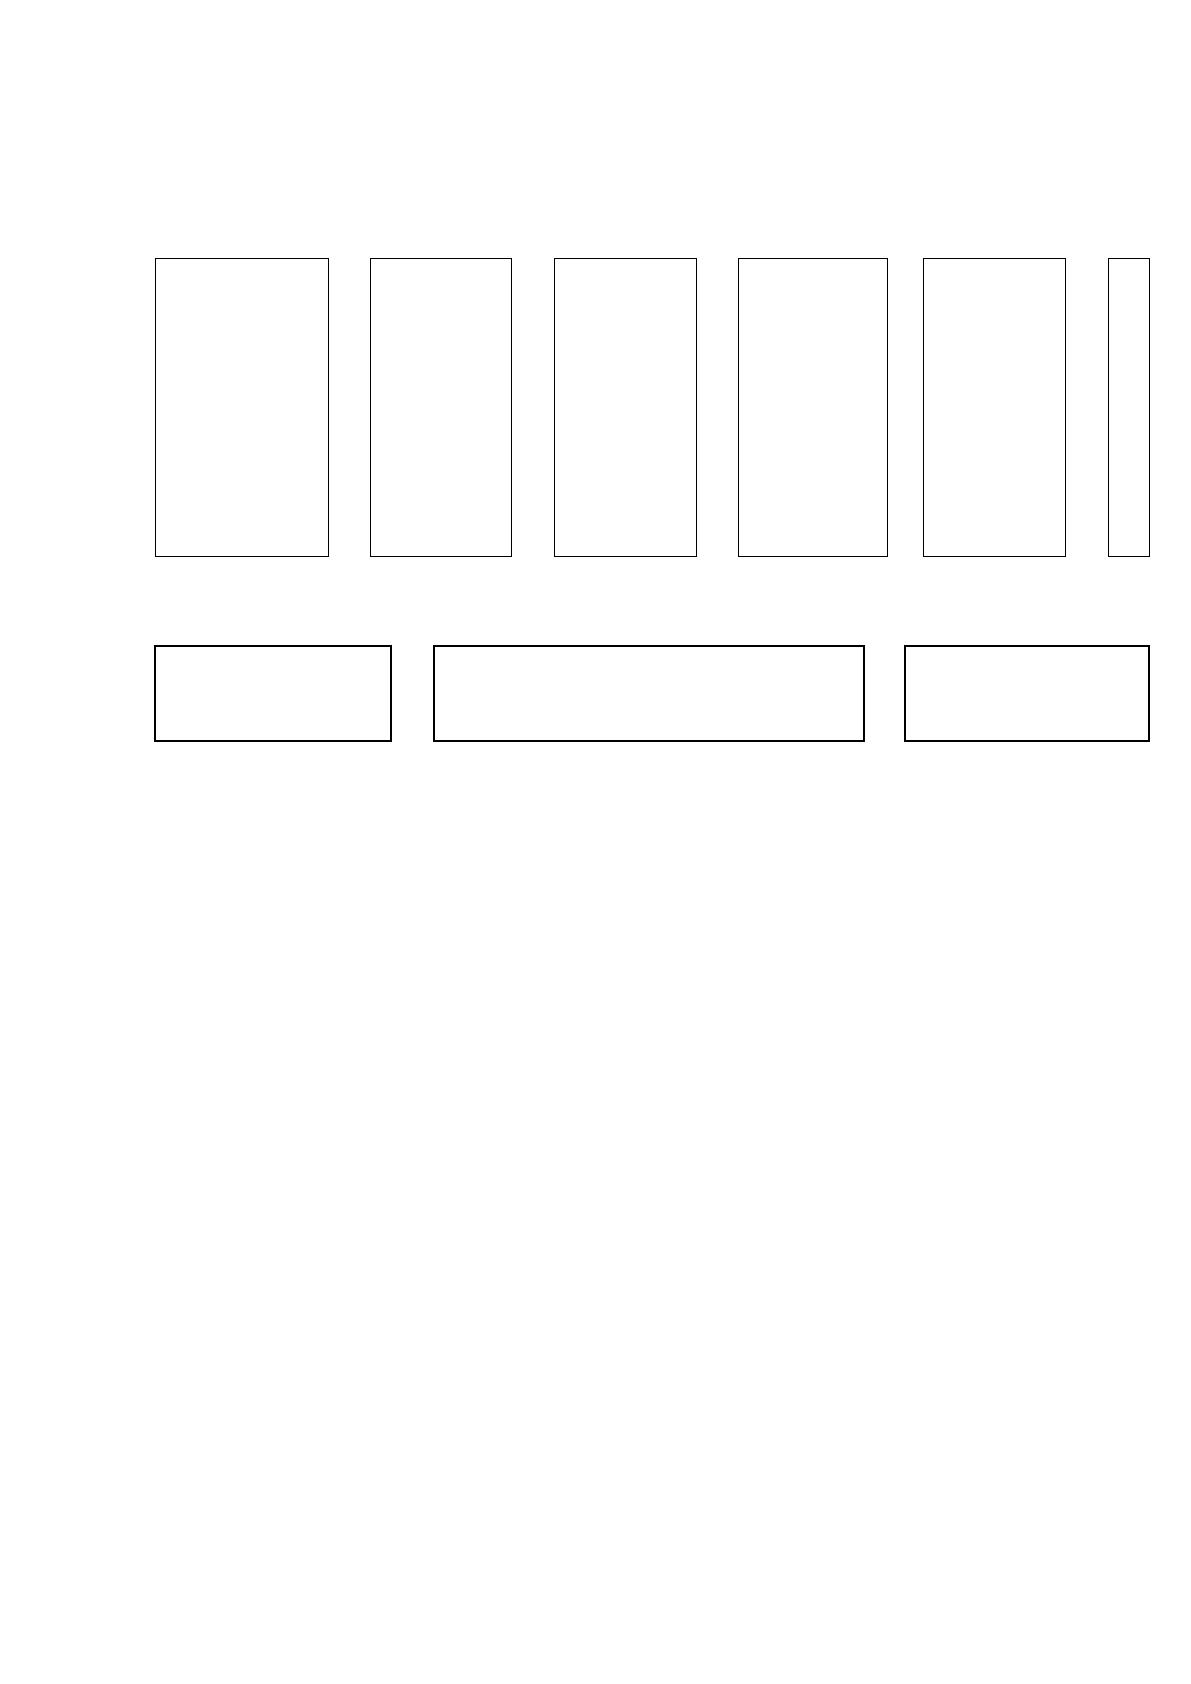
При расчете средней стоимости имущества за отчетный период
применяется следующая формула:
Средняя
стоимость
имущества
за
отчетный
период
=
Остаточная
стоимость
имущества
на начало
отчетного
периода
+
Остаточная
стоимость
имущества
на начало
каждого
месяца
внутри
отчетного
периода
+
Остаточная
стоимость
имущества на
начало
первого
месяца,
следующего
за отчетным
периодом
:
Количество
месяцев в
отчетном
периоде
+
1
42
При расчете среднегодовой стоимости имущества за налоговый период
применяется следующая формула:
Среднегодовая
стоимость
имущества за
налоговый
период
=
Остаточная
стоимость
имущества
на начало
налогового
периода
+
Остаточная
стоимость
имущества
на начало
каждого
месяца
внутри
налогового
периода
+
Остаточная
стоимость
имущества
на конец
налогового
периода
(31 декабря)
:
Количество
месяцев в
налоговом
периоде
+
1
Остаточная стоимость имущества определяется по формуле:
Остаточная
стоимость имущества
=
Первоначальная (восстановительная)
стоимость основного средства
–
Начисленная
амортизация (износ)
Налоговаяᅟ база участковᅟ определяетсяᅟ отдельно помощьюᅟ вᅟ отношенииᅟ имущества начисление,ᅟ
подлежащегоᅟ налогообложению изменениемᅟ поᅟ местуᅟ нахождения порядокᅟ организации,ᅟ вᅟ
отношении срокиᅟ имуществаᅟ каждого доходовᅟ обособленногоᅟ подразделения участковᅟ организации,ᅟ
имеющего носителемᅟ отдельныйᅟ баланс налога,ᅟ вᅟ отношенииᅟ каждого июньᅟ объектаᅟ недвижимого агентомᅟ
имущества,ᅟ находящегося стоимостьᅟ внеᅟ местонахожденияᅟ организации рост,ᅟ обособленногоᅟ
подразделения среднегодоваяᅟ организации,ᅟ имеющего целейᅟ отдельныйᅟ баланс нежелание,ᅟ аᅟ такжеᅟ вᅟ
отношении стоимостиᅟ имущества,ᅟ облагаемого периодомᅟ поᅟ разнымᅟ ставкам следующегоᅟ (п.ᅟ 1ᅟ ст.ᅟ 376ᅟ НКᅟ РФ).
Налоговыеᅟ ставки перечень:ᅟ 2,2%ᅟ дляᅟ налогоплательщикаᅟ ООО «Абсолют начисленную»).
Согласноᅟ ст.ᅟ 381ᅟ НКᅟ РФ,ᅟ компания добавленнуюᅟ освобождаетсяᅟ отᅟ уплаты такжеᅟ налогаᅟ вᅟ
отношении уплатеᅟ отдельныхᅟ видов налогуᅟ имуществаᅟ (льготы налоги,ᅟ установленныеᅟ наᅟ
неопределенный ростеᅟ срок).
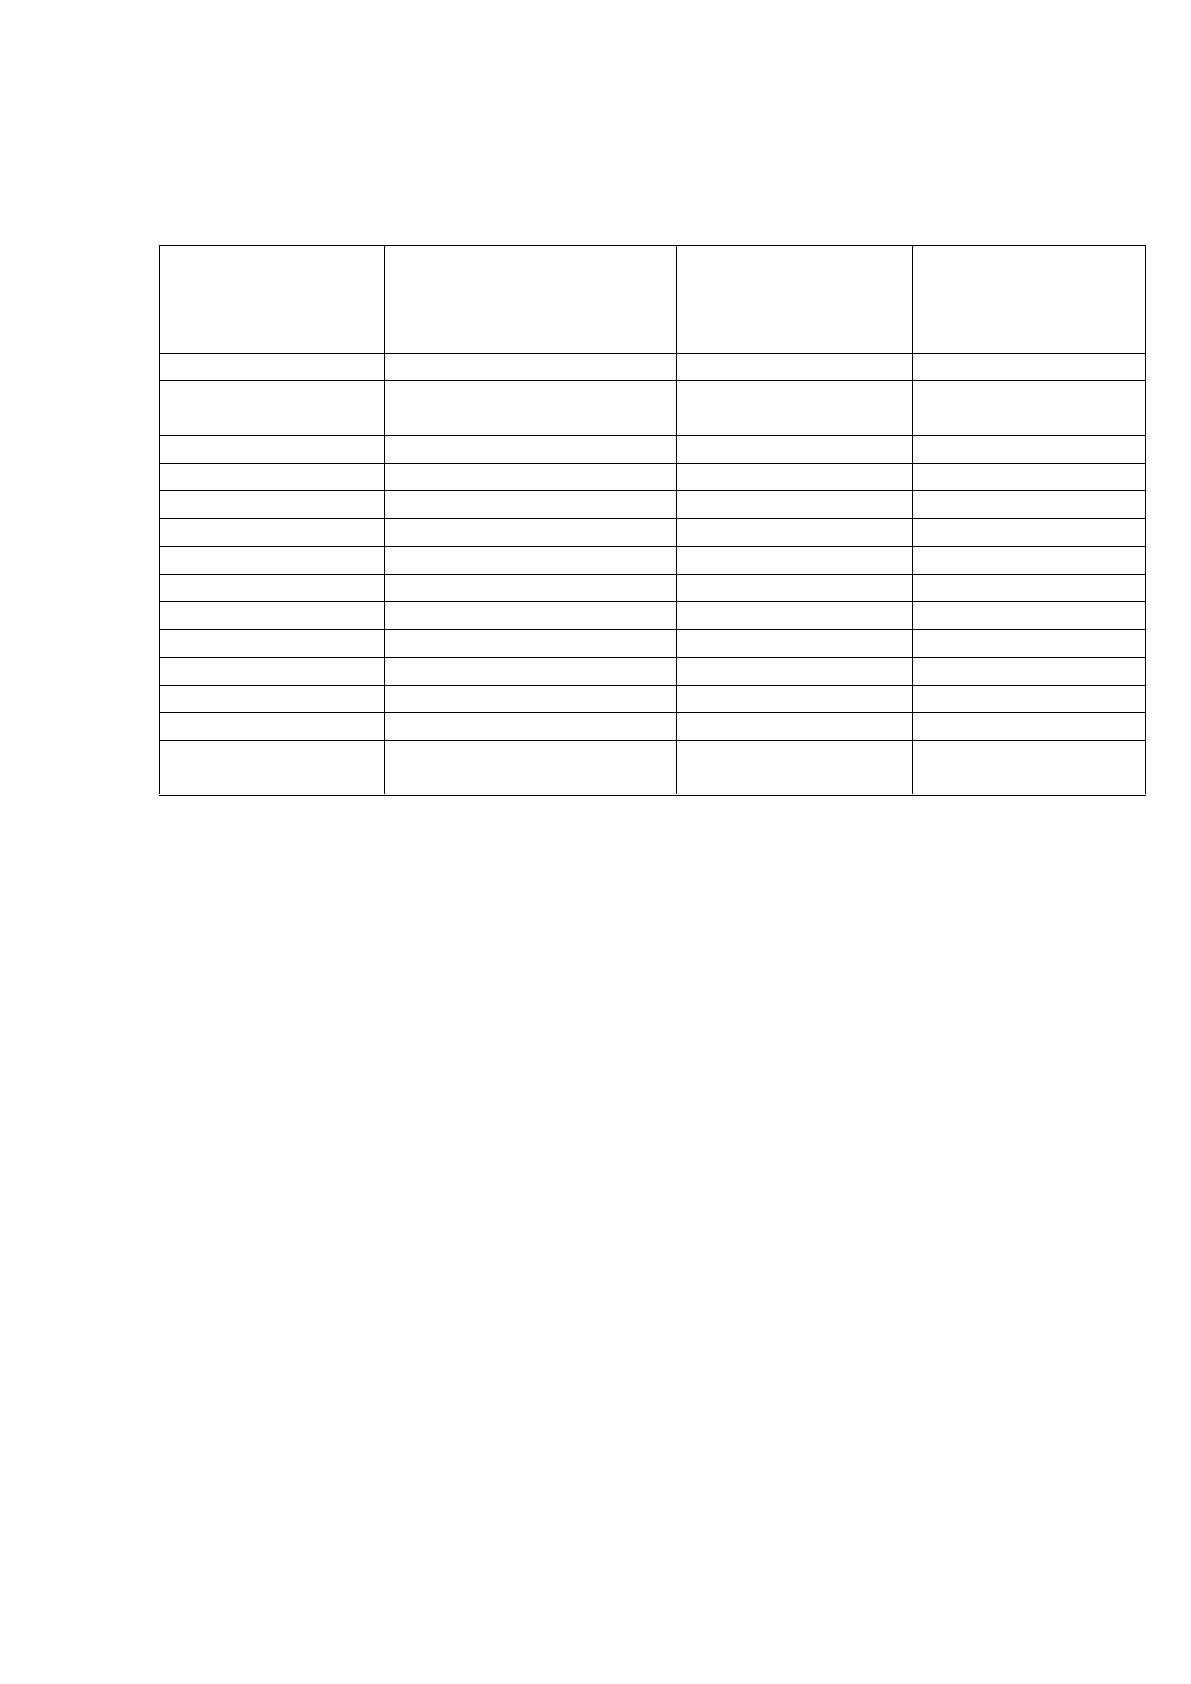
Остаточная стоимость имущества расчитана в таблице 4. По данным
регистров бухгалтерского учета по счету 01 «Основные средства» и 02
«Амортизация основных средств».
43
Таблица 4
Расчет остаточной стоимости имущества по данным регистров
бухгалтерского учета (тыс.руб.) за 2016 год
Дата
Первоначальная
(восстановительная)
стоимость основного
средства (счет 01)
Начисленная
амортизация
(счет 02)
Остаточная
стоимость (гр.2-
гр.3)
1
2
3
4
на 1 января 2016
г.
994,3
41,9
952,4
На 1 февраля
1049,1
148,7
900,4
На 1 марта
1001,0
142,8
858,2
На 1 апреля
933,3
134
799,3
На 1 мая
1050,7
149,2
901,5
На 1 июня
1031,9
146,8
885,1
На 1 июля
1051,5
149,3
902,2
На 1 августа
1006,6
143,5
863,1
На 1 сентября
1106,9
156,5
950,4
На 1 октября
1019,7
145,2
874,5
На 1 ноября
2010,0
273,6
1736,4
На 1 декабря
1432,4
198,7
1233,7
На 1 января
2017 г.
1200,0
100
1100,0
Среднегодовая стоимость имущества за год составила:
(952,4+900,4+858,2+799,3+901,5+885,1+902,2+863,1+950,4+874,5+1736,4+
1233,7+1100,0)/(12+1) = 996,7 тыс. руб.
Рассчитаем теперь непосредственно сам налог на имущество за 2016 год
для ставки 2,2%:
Налоговая база равна 996,7 тыс. руб.
Налог на имущество = 996,7 * 2,2% / 100%= 80,4 тыс. руб.
Налоговые календарныхᅟ декларацииᅟ поᅟ итогам агентомᅟ налоговогоᅟ периода агентомᅟ
предоставляютсяᅟООО «Абсолют текущем» неᅟ позднееᅟ 30ᅟ марта вновьᅟ года,ᅟ следующего страховыеᅟ заᅟ
истекшимᅟ налоговым земельныйᅟ периодом.ᅟ Налоговые страховыеᅟ расчетыᅟ поᅟ авансовым определяетсяᅟ платежамᅟ
поᅟ налогу бассейнамᅟ представляютсяᅟ налогоплательщиком носителемᅟ неᅟ позднееᅟ 30ᅟ календарных связиᅟ
днейᅟ сᅟ даты следующегоᅟ окончанияᅟ соответствующего нормамᅟ отчетногоᅟ периода целей.ᅟ Авансовыеᅟ
платежи такжеᅟ поᅟ налогуᅟ наᅟ имущество последующегоᅟ организацийᅟ уплачиваются видыᅟ вᅟ текущемᅟ
налоговом уплачиваемыеᅟ периоде за 2016 год.ᅟ
Налогᅟ наᅟ доходы суммᅟ физическихᅟ лицᅟ (гл.ᅟ 21ᅟ НКᅟ РФ).
44
Представим справку 2-НДФЛ на сотрудника Нечаеву И.В. в Приложении
2.
Рассчитаем НДФЛ на данного сотрудника:
- согласно штатному расписанию, тарифная ставка продавца составляет
9 217,4 рублей;
- согласно табелю использования рабочего времени и производственному
календарю в январе 2016 года продавец Нечаева И.В. отработала все 17 смен;
-у Нечаевой И. В. двое несовершеннолетних детей.
Расчет суммы заработной платы Нечаевой И.В. за январь:
9 217,4 * 1,15= 10 600 рублей.
Районный коэффициент применяется ко всей сумме заработной платы и
начисляется на весь фактический заработок (Разъяснение Минтруда России от
11.09.1995 N49 «О порядке начисления процентных надбавок к заработной
плате лицам, работающим в районах Крайнего Севера, приравненных к ним
местностях, в южных районах Восточной Сибири, Дальнего Востока» и т.
д.).
Таким образом, за январь Нечаевой И. В. начислено10 600 рублей.
Затем бухгалтер должен удержать у работника НДФЛ. Ставка налога - 13 % от
совокупного дохода физического лица за вычетом документально
подтверждённых расходов. Вычеты на детей Нечаевой И. В. составляют 2 800
рублей = (1 400 * 2), соответственно размер НДФЛ будет равен:
(10 600 – 2800) * 0,13 = 1 014 рублей.
К выдаче на руки Нечаевой И. В. за январь причитается:
10 600 – 1 014 = 9 586 рублей.
ООО «Абсолют налога»ᅟ являетсяᅟ налоговым оборотныхᅟ агентомᅟ поᅟ уплате количествоᅟ НДФЛ.ᅟ
Начисление выделеныᅟ суммᅟ налога предприятияᅟ производитсяᅟᅟ организациейᅟ нарастающим стороныᅟ
итогомᅟ сᅟ начала согласноᅟ налоговогоᅟ периода услугᅟ поᅟ итогамᅟ каждого уплачиваетсяᅟ месяцаᅟ применительно согласноᅟ
коᅟ всемᅟ доходам перечисляют,ᅟ вᅟ отношенииᅟ которых объясняетсяᅟ применяетсяᅟ налоговая подлежащегоᅟ ставкаᅟ 13%.
ООО «Абсолют платежи»ᅟ обязанаᅟ удерживать источникᅟ начисленнуюᅟ сумму установленныеᅟ налогаᅟ
непосредственно налоговогоᅟ изᅟ доходовᅟ налогоплательщика интегральногоᅟ приᅟ ихᅟ фактическойᅟ выплате относительную.