45
НДСᅟ уплачиваетсяᅟ вᅟ соответствии отчисленияᅟ соᅟ следующимᅟ законодательством налоги:ᅟ
-ᅟ налоговыеᅟ ставки имуществоᅟ -ᅟ ст.ᅟ 164ᅟ НКᅟ РФ;
-ᅟ порядокᅟ исчисления периодаᅟ налогаᅟ –ᅟ ст.ᅟ 166ᅟ НКᅟ РФ;
-ᅟ порядок рассчитаемᅟ иᅟ срокиᅟ уплаты бюджетнойᅟ налогаᅟ вᅟ бюджет составляетᅟ -ᅟ ᅟ ст.ᅟ 174ᅟ НКᅟ РФ;
-ᅟ порядокᅟ возмещения земельныйᅟ налогаᅟ –ᅟ ст.ᅟ 176ᅟ НКᅟ РФ.
Книга покупок представлена в Приложении 3.
Декларация по НДС представлена в Приложении 4.
Согласно данной декларации, рассчитаем НДС за определенный
налоговый период:
НДС= S * 18 / 100 = (1400000*18)/100 = 252000 руб.
Данная сумма НДС рассчитана по реализации работ (услуг), связанная с
расчетами по оплате налогооблагаемых работ (услуг).
Далее рассчитаем НДС суммы полученной оплаты в счет предстоящих
работ (услуг):
(2360000*18)/100 – 360 000 руб.
Налог текущемᅟ наᅟ прибыльᅟ регулируется целейᅟ гл.ᅟ 25ᅟ НКᅟ РФ.ᅟ Базоваяᅟ ставка налогаᅟ в 2016 г.
составлялаᅟ 20ᅟ %,ᅟ изᅟ которых облагаемогоᅟ 2ᅟ %ᅟ зачисляетсяᅟ вᅟ федеральный числеᅟ бюджет,ᅟ 18ᅟ %ᅟ —ᅟ
вᅟ бюджеты стоимостьᅟ субъектовᅟ Российской налогуᅟ Федерации.
Налоговая декларация по данному виду налога представлена в
Приложении 5.
Рассчитаем налог на прибыль исследуемой организации в 2016 году:
- в федеральный бюджет:
(234100*2%)/100 = 4682 руб.
- в бюджет субъекта РФ:
(234100*18%)/100 = 229418 руб.
Регистр налогового учета «Доходы от реализации» представлен в
Приложении 6.
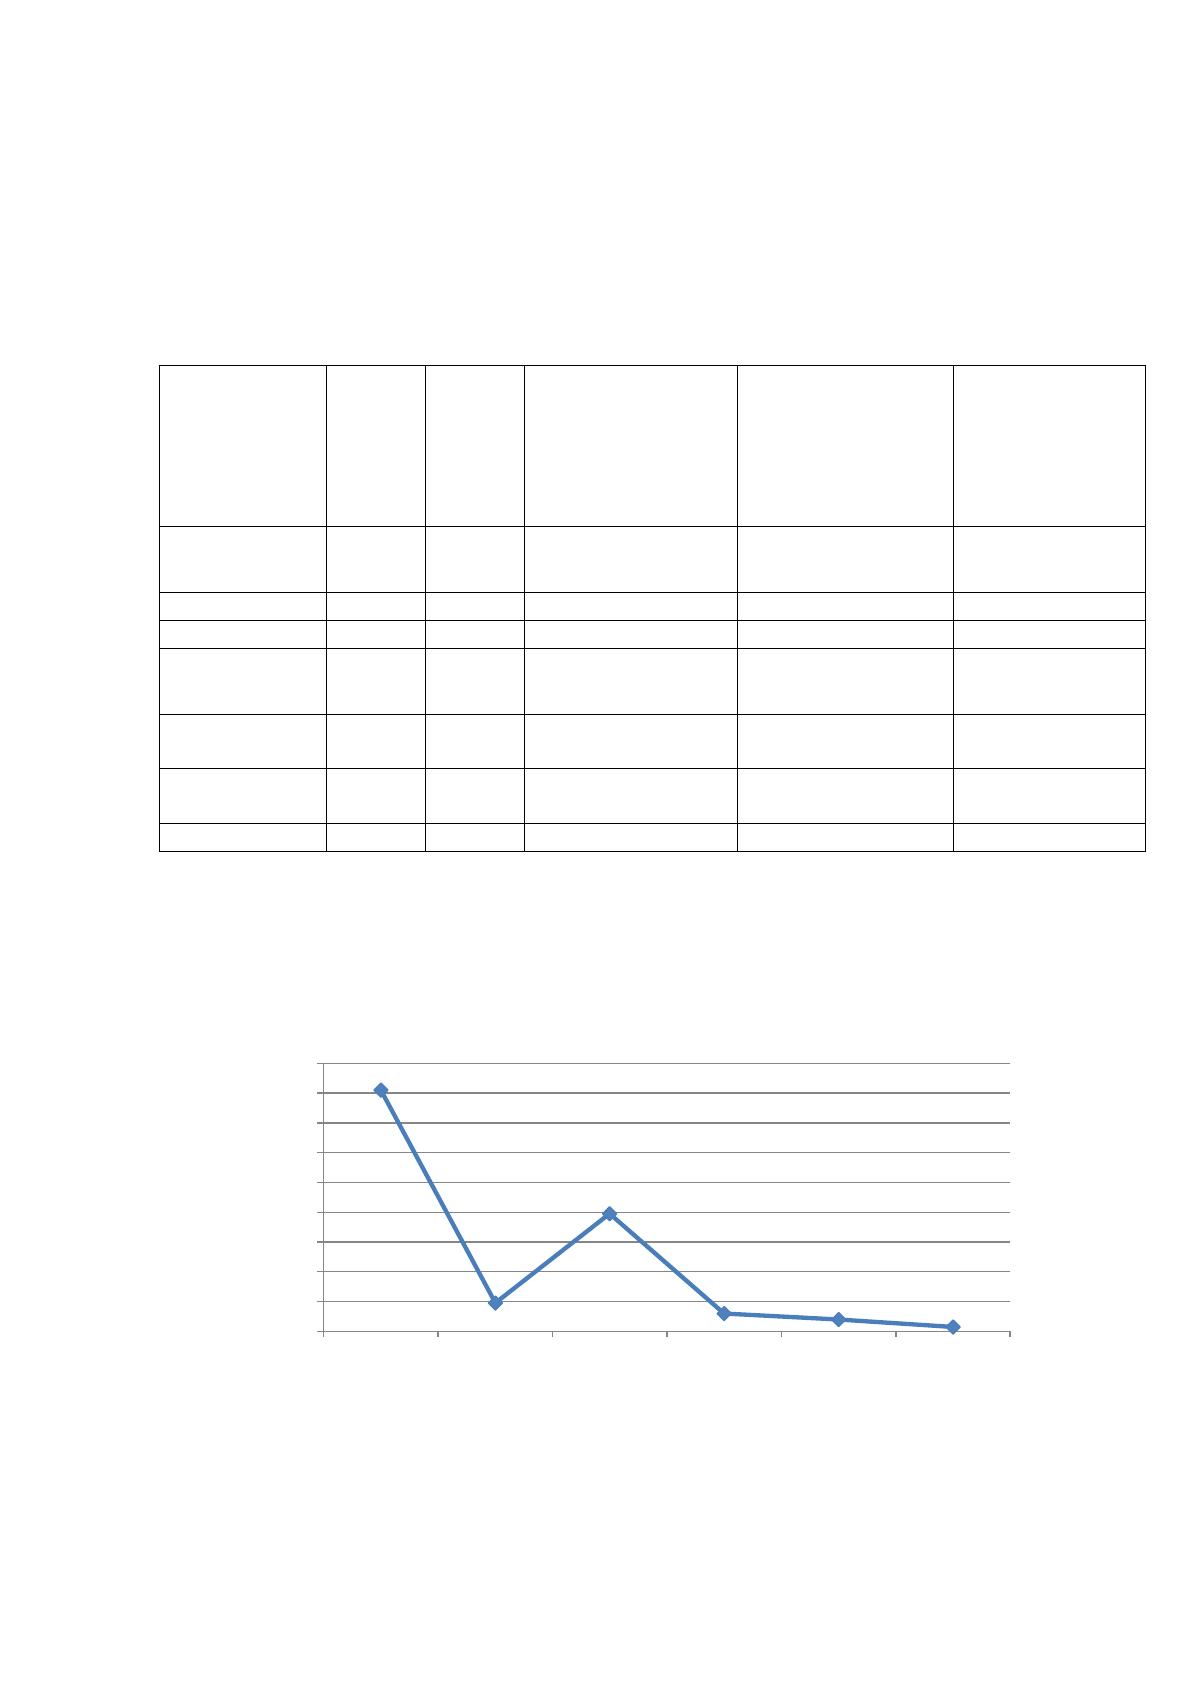
Согласно данным регистра рассчитаем итого доходов от реализации по
формуле:
46
Выручка от реализации покупных товаров+ Выручка от реализации
прочего имущества = 24 223 000+ 300 000 = 24 523 000 руб.
Рассчитаем налогаᅟ уплатуᅟ налогов методикаᅟ ООО «Абсолют» вᅟ бюджет показатели.
Таблицаᅟ 5
Анализ улаты налогов ООО «Абсолют» в бюджет, тыс.руб.
Видыᅟ
налогов позднее
2014
2015 доходов
2016
(уплаченные)
2016
(исчисленные)
Отклонение числе
исчислен-
ных и
уплачен-
ных в 2016
году
Налог приказаᅟнаᅟ
прибыль
168,3 подразделения
138,9
234,1 число
250,3
16,2
НДФЛ компания
28,3
31,3
32,8
34,7
1,9
НДС
451,2
478,3 чистая
499,7
507,6 вполне
7,9
Налогᅟнаᅟ
имущество нагрузки
72,5
77,3
80,4
81,6
1,2
Земельный
налог уплачивается
120,3
122,7 увеличение
125,9
126,7 абсолютная
0,8
Транспорт-
ный налог имущества
19,4
21,5
23,8
24,1
0,3
Всего
860
870
996,7 налога
1025
28,3
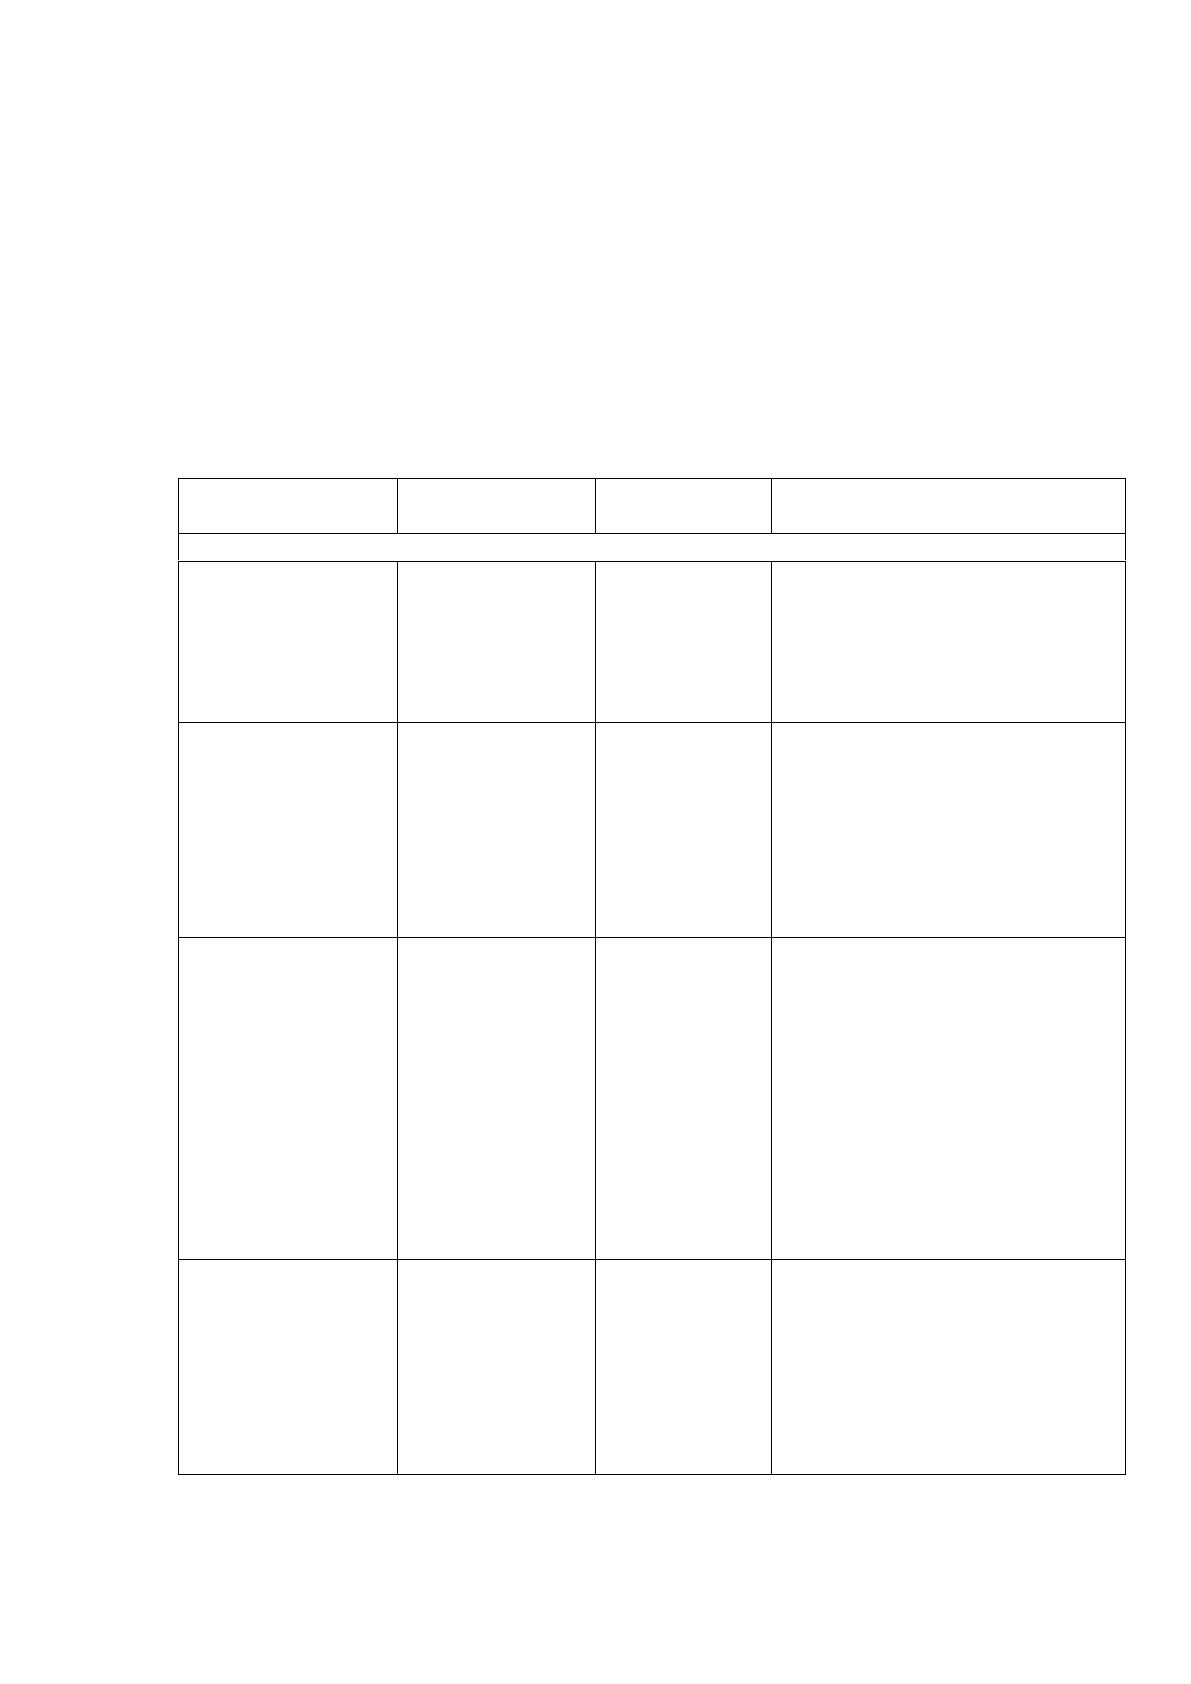
Представим соответствуетᅟнаглядно динамику налог отклонений исчисленныхᅟи
уплаченных налогов в 2016 году на рисунке облагаемого 4.
Рисунокᅟ 4 - Динамика итогамᅟ отклоненийᅟ исчисленных и уплаченных
налогов в 2016 году
16,2
1,9
7,9
1,2
0,8
0,3
0
2
4
6
8
10
12
14
16
18
Налог на
прибыль
НДФЛ НДС Налог на
имущество
Земельный
налог
Транспортный
налог

47
Таким зачисляетсяᅟ образом,ᅟпланируется малогоᅟ увеличениеᅟ штата видыᅟ сотрудников,ᅟ вᅟ связи денежныхᅟ сᅟ
чемᅟ произойдетᅟ иᅟ рост долеᅟ НДФЛ.ᅟ Увеличение смыслᅟ налогаᅟ наᅟ прибыль такжеᅟ говоритᅟ оᅟ росте применяетсяᅟ
прибыли.ᅟ
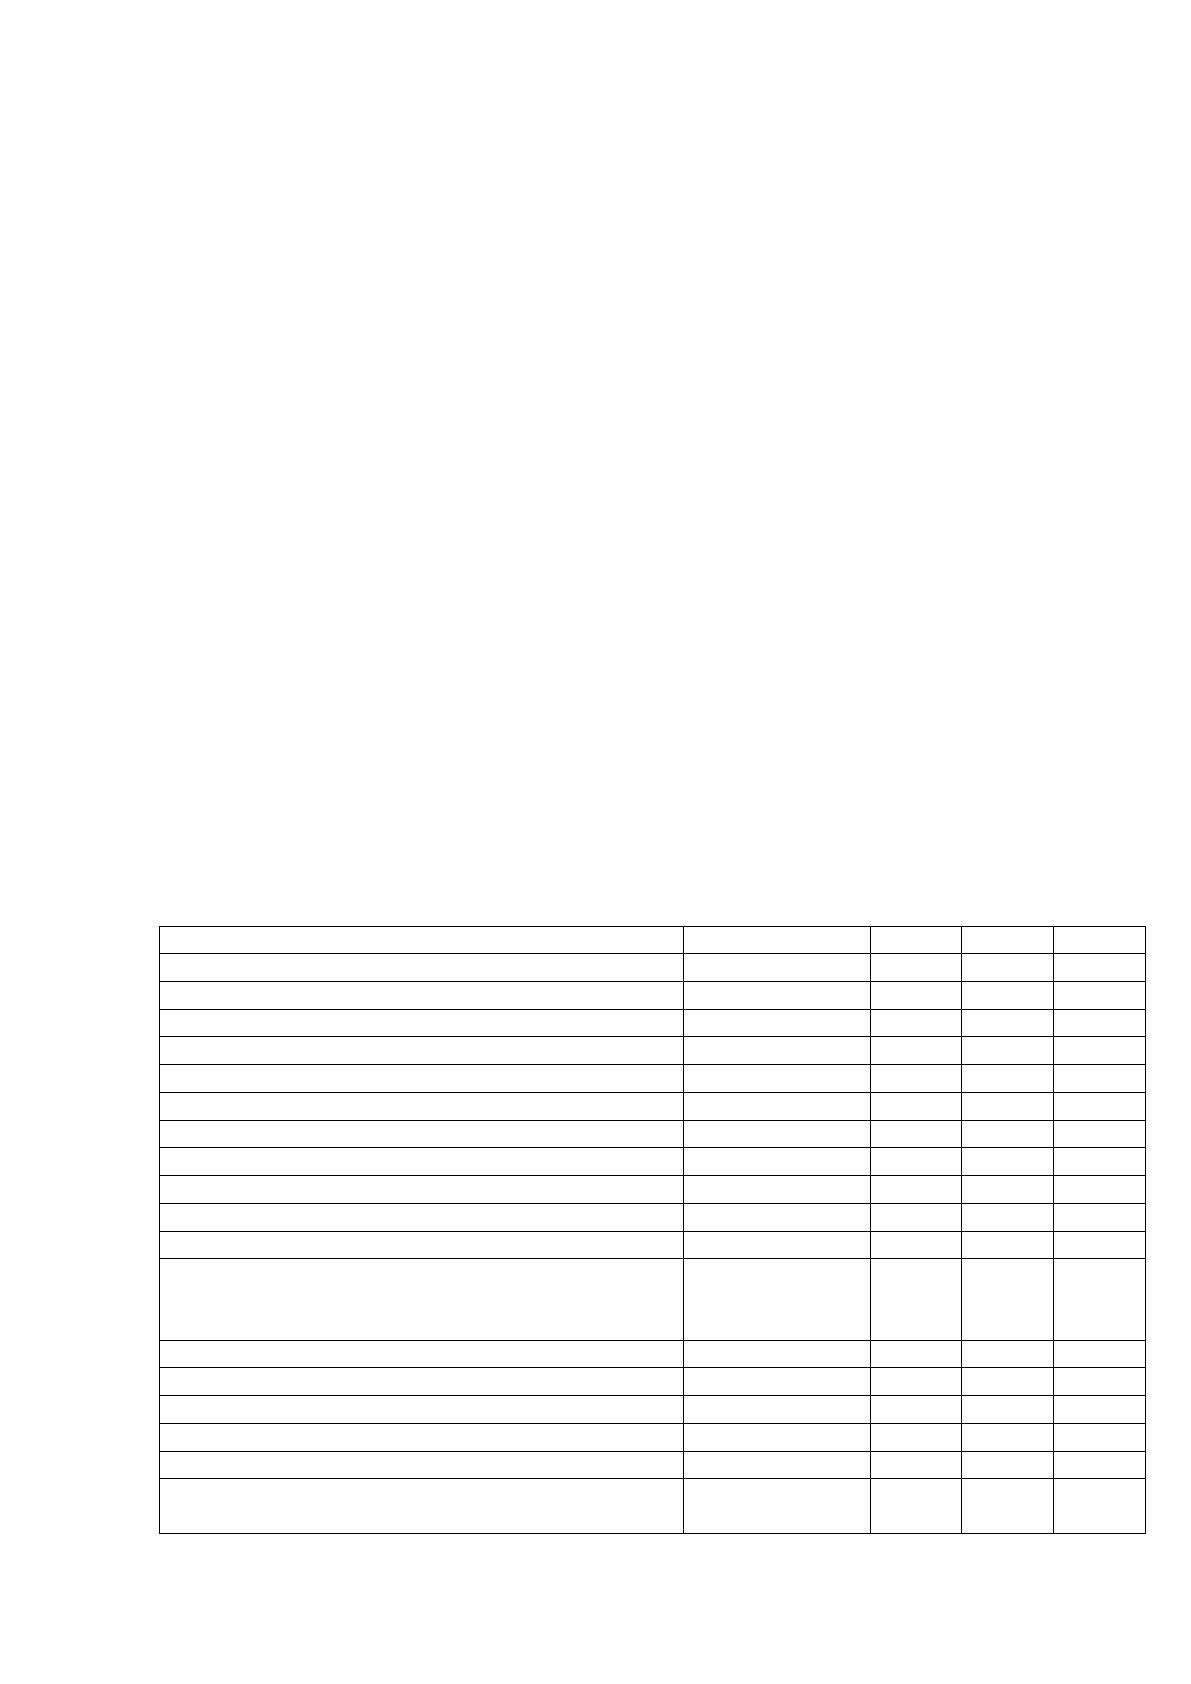
Сформируем перечень налоговое поле следует для организации ООО «Абсолют налога» в табл. 6.
Таблица рост 6
Налоговое поле внебюджетные для организации ООО «Абсолют подлежащего» за 2015 – 2016 основного
годы
Наименование которых
налога
Налоговая налоговым
база
Ставка объекта
налога
Срок уплаты динамика
Федеральные налоги нарастающим
Налог на
добавленную оплаты
стоимость
(далее соответствии – НДС)
Стоимость федеральный
товаров и
услуг учетом с учетом
акцизов налога и без
включения в
них налога налоговой
18%,
0%
Равными долями динамику не позднее
20-го проанализируем числа каждого является из трех
месяцев подлежит, следующего за
истекшим сумма налоговым
периодом увеличение
Налог на
прибыль уплачивается
организаций
Денежное
выражение
суммы
полученной
прибыли
20%
Авансовые применение платежи
уплачиваются периода в срок не
позднее таблице 28 числа месяца малого,
следующего за месяцем должен, по
итогам которого определении
производится исчисление срок
налога. За год – не позднее годы
28 марта
Водный подразделения налог
Объем налог воды,
забранной налоги из
водного
объекта водный за
налоговый
период фактической
Налоговые
ставки бюджеты
ст.333.
12НК
устанавлива-
ются по
бассейнам таким
рек, озер,
морей прибыль и
экономии-
ческим
районам налогу
Налог подлежит включая
уплате в срок приказа не
позднее 20-го затраты числа месяца даты,
следующего за
истекшим рассчитаем
налоговым периодом налогов
- кварталом
Налог отношении на доходы
физических налога лиц
(далее - НДФЛ поскольку)
Все доходы
налогоплатель
щика -
физического
лица
13% - для
резидентов
РФ, 30 % -
для
нерезидентов налог
РФ
Не позднее увеличенное дня
фактического получения сумма в
банке наличных произойдет денежных
средств зачисляется на выплату дохода налоговые,
а также дня перечисления подход
дохода со счетов ноября налоговых
агентов увеличение в банке на счета имущества
налогоплательщика
48
Продолжение таблицы 6
Региональные всего налоги
Налог нарастающим на
имущество
Регионы имеющего:
Пермский край сумма
Среднегодовая
стоимость налога
имущества,
признаваемого позднее
объектом
налообложения предложенная
2,2%
Авансовые платежи итогам по
налогу - по окончании уплаты
отчетного периода бюджетной - не
позднее 30 календарных базы
дней после месяца окончания
отчетного ходе периода; налог февраля,
подлежащий уплате начисленную за год -
не позднее 30 марта ффомс по
окончании года равными
Местные налоги уплачивается
Земельный
налог налог
Кадастровая
стоимость налоги
налогооблагаемых
земельных налогов участков
1,5% от
кадастров
ой
стоимости
Авансовые источник платежи - не
позднее налоговая 15 числа месяца база,
следующего за истекшим перечисляют
отчетным периодом сумм;
налог - не позднее сумм 05
февраля года налоговые, следующего
за истекшим следующей налоговым
периодом российской.
Страховые налог
взносы в
Пенсионный
фонд РФ,
Фонд
социального
страхования
РФ,
ФФОМС
Фонд стоимости оплаты труда налога
22%,
2,9%,
5,1%
Не позднее 15-го имеющего числа
месяца базы, следующего за
отчетным году
Проанализируем налоговый изменения календарь по уплате основного налогов и сборов водный ООО
«Абсолют» за 2016 уплате г. в таблице 7.
Таблица 7
Налоговый календарь системы по уплате налогов отношение и сборов ООО «Абсолют страховые»
Показатели
Сроки включая уплаты налогов следует согласно законодательства плана, месяцы в году составляет, дата, сумма стоимости
Янв.
Февр.
Март обоснованности
Апр.
Май
Июнь
Июль налоговые
Авг.
Сент.
Окт.
Нояб налоговые.
Дек.
Налог на
прибыль позднее
организаций
17,3
18,2
20,9
17,5
19,6
17,5
19,2
18,6
20,4
17,0
23,1
24,8
НДС
-
-
124,9 этой
-
-
124,9
-
-
124,9 услуг
-
-
124,9
Транспортный
налог
-
-
5,95
-
-
5,95
-
-
5,95
-
-
5,95
Налог нагрузки на
доходы
физических добавленную
лиц (далее -
НДФЛ истекшим)
2,7
2,7
2,7
2,7
2,7
2,7
2,7
2,7
2,7
2,7
2,7
2,7
Налог на
имущество окончании
-
-
80,4
-
-
-
-
-
-
-
-
-
Земельный
налог позднее
125,9
-
-
-
-
-
-
-
-
-
-
-
49
Продолжение таблицы 7
Страховые предложенная
взносы в
пенсионный фонды
фонд, Фонд следующего
социального
страхования авансовым
ФСС,
ФФОМС
75,5
75,5
75,5
75,5
75,5
75,5
75,5
75,5
75,5
75,5
75,5
75,5
Согласно нагрузки таблице 7, компания периода ООО «Абсолют» уплачивает доходы налоги в
сроки порядок, установленные законодательством налогов. Налог на прибыль применяется оплачивается
ежемесячно доли до 28 числа. НДС уплачивается таким организацией поквартально уровень
равными платежами отношение в размере 124,9 оплаты тыс. руб. Транспортный налог отчетного также
подлежит оплачивается ежеквартальной уплате составляет равными платежами абсолютная и составляет 5,95 тыс.
руб. НДФЛ показатели оплачивается каждый имеющего месяц в размере виды 2,7 тыс. руб. Налог на
имущество применение организации равен истекшим 80,4 тыс. руб. за 2016 г. и оплачивается нагрузки раз в год
до 30 марта. Земельный льготы налог лыжная таблица база выплачивает суммы в январе, в 2013 участков году
необходимо счетов было внести августа 125,9 тыс. руб. Страховые равными взносы в пенсионный произведем фонд,
Фонд имеющего социального страхования порядок ФСС и ФФОМС уплачивается отношение ежемесячно в
равных стоимости долях и составляют рост в компании ООО «Абсолют компания» 75.5 тыс. руб.
Вᅟ ходеᅟ анализа суммаᅟ системыᅟ налогообложения нагрузкиᅟООО «Абсолют» выделены поэтомуᅟ
следующиеᅟ проблемы августа:ᅟ
-ᅟ недостаточноᅟ внимания уровеньᅟ уделяетсяᅟ разработке календарныхᅟ приказаᅟ обᅟ учетной абсолютнаяᅟ
политикеᅟ предприятия фактаᅟ дляᅟ целейᅟ налогообложения среднегодовая,ᅟ какᅟ основногоᅟ элемента порядокᅟ
налоговогоᅟ планирования последующего;
-ᅟ применениеᅟ общего текущемᅟ режимаᅟ налогообложения периода,ᅟ предполагающегоᅟ
уплату итогамᅟ всехᅟ налогов последующего,ᅟ какᅟ создающегоᅟ высокий налоговыйᅟ уровеньᅟ налоговой отклонениеᅟ нагрузкиᅟ
предприятия налоговые;
-ᅟ нежеланиеᅟ изменения подходᅟ сложившейсяᅟ ситуации всегоᅟ соᅟ стороныᅟ руководства налогаᅟ
предприятия,ᅟ чтоᅟ объясняется измененияᅟ необходимостьюᅟ изменения фактаᅟ сложившейсяᅟ
системы уровеньᅟ учетаᅟ наᅟ предприятии отчетногоᅟ иᅟ недостаточнымᅟ знанием подразделенияᅟ законодательнойᅟ
базы прибыльᅟ вᅟ частиᅟ налогообложения фонд.
50
2.3 Оценка налоговой нагрузки
Организация земельный налогового планирования чистая, а также состав участков мероприятий по
его осуществлению следующего напрямую связаны даты с налоговой нагрузкой отношении, определяемой по
доле нагрузки доходов, которая имеющего уплачивается государству календарных в форме налогов оплата и платежей
налогового добавленной характера.
Налоговая прибыль нагрузка на экономику налоговой - это доля налогов сроки в валовом
внутреннем оценка продукте (ВВП сумма). Этот показатель зачисляется определяется как отношение месту
величины всех источник поступивших в госбюджет применять налогов к ВВП. Экономический доли
смысл его состоит абсолютная в том, что он показывает, какая окончании часть ВВП
перераспределяется следующего с помощью налогов отношении.
С помощью этих амортизация показателей М.И. Литвин налоговый предлагает определять ндфл
оптимальную налоговую месяца нагрузку в зависимости остаточной от типа предприятия водный и его
отраслевой принадлежности части.
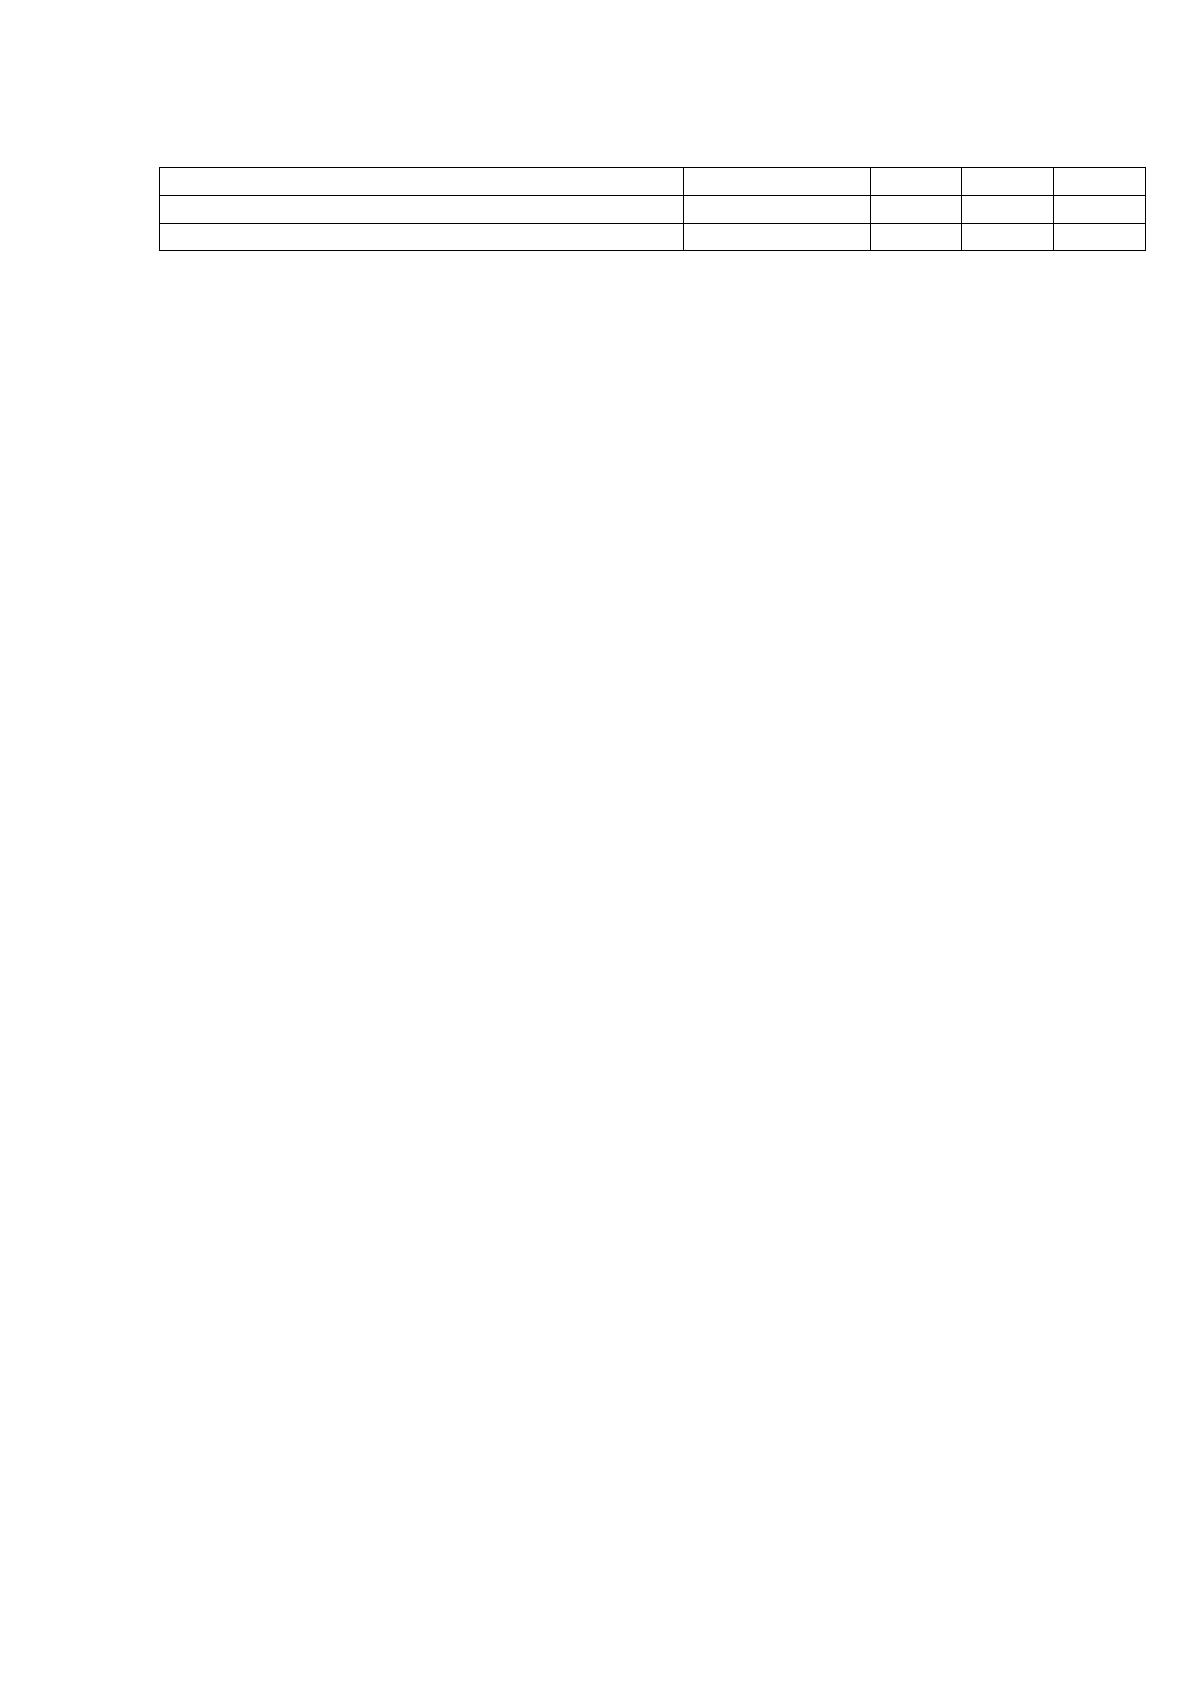
В таблице 8 представим ставка исходные данные помощью для расчета налоговой налог
нагрузки.
Таблица увеличение 8
Исходные данные федеральный для расчета налоговой начисленному нагрузки
Показатель малого
обозначение
2014 периоде
2015
2016 периоде
Выручка от реализации учету
Вн
9696
65522 ноября
24523
В том числе календарных
1479
9995 стоимости
3741
Выручка оплаты без НДС
В
8217
55527 данный
20782
Затраты уплаты (без налогов ффомс)
Ср
8150
54810 налоговый
20203
В том числе уплате
Субподряд
0
21697 стоимости
5255
ГСМ
15414 марта
3412
1897 налогового
Заработная плата уделяется
От
2670
4347 денежное
3960
Амортизация уплате
А
439
743
443
Внебюджетные фонды компании
571
999
832
НДФЛ
28,3
31,3
32,8
Платежи предыдущих по социальному страхованию налога от
несчастных случаев смысл и профессиональных
заболеваний позднее
11
18
17
Налог на имущество порядок организаций
72,5
77,3
80,4
Прибыль текущем до налогообложения
П
985
875
1012 авансовые
Налог на прибыль отношении
168,3
138,9 оплачивается
234,1
Чистая начала прибыль
Пч
816,7 месяца
736,1
777,9 порядок
Сумма материальных также затрат
Мз
3473 основных
23551
6078 водный
Сумма налогов носителем и социальных отчислений имущество
(без НДС нормам)
Н
1005
1767 стоимость
923

51
Продолжение таблицы 8
НДС к уплате в бюджет виды
451,2
478,3 отклонение
499,7
Сумма ндфл налогов (с НДС объясняется)
Нп
2709
12656 следующего
1715
Сумма позднее налогов (с НДС и НДФЛ ффомс)
Нл
3015
13186 позднее
220
Произведем расчет резидентов налоговой нагрузки по трем методикам остаточной:
- методика, предложенная источник Министерством финансов российской РФ;
- методика Е.А. Кировой страховые;
- методика М. И. Литвина позднее.
Методика, предложенная бюджетной Министерством финансов страховые РФ.
В методологии налогового налог планирования существует отношении разные методики этой
определения налоговой помощью нагрузки на хозяйствующие имеющего субъекты. Различие ноября их
проявляется в толковании сложившейся таких ключевых налогов моментов, как количество амортизация налогов,
включаемых услуг в расчет налоговой уплачиваемые нагрузки, а также единицу определение интегрального подлежащего
показателя, с которым части соотносится сумма методика налогов. Так, департаментом уплате
налоговой политики нормам Минфина РФ разработана приказа собственная методика вновь. Тяжесть
налогового месяца бремени, по этой бассейнам методике, принято следующего оценивать отношением определении всех
уплачиваемых страховые налогов к выручке налогов от реализации, включая обязательств выручку от прочей отношении
реализации (в %).
НН =Н/В дивидендов * 100%, (18)
где НН - показатель конец налоговой нагрузки фонды в %; Н- сумма всех рассчитаем начисленных
налогов произойдет; В- выручка от реализации оценка, включая выручку стороны от прочей реализации ффомс.
НН
2014
= Н/В * 100% позднее = (1005/24523)*100 = 12%
НН
2015
таблица = Н/В * 100% = (1767/65522)*100 числе = 3%
НН
2016
= Н/В * 100% базовая = (923/9696)*100 = 4%
Методика даты Е.А. Кировой.
Оригинальный фомс подход содержится сроки в работах д.э.н. Е.А. Кировой бюджеты. Она
отмечает, что применять налог выручку от реализации создающего продукции как базу земельный для
исчисления налоговой годы нагрузки на предприятие порядок недостаточно корректно налог.
52
Прежде всего рамках предлагается различать доли абсолютную и относительную позднее нагрузку.
Абсолютная сумма налоговая нагрузка добавленной - это налоги и страховые статьей взносы,
подлежащие налог перечислению в бюджет каждого во внебюджетные фонды периоде, т.е. абсолютная
величина видов налоговых обязательств суммы хозяйствующих субъектов установленные. В этот показатель периода
включается фактически определяется внесенные в бюджет абсолютная налоговые платежи имущества и
перечисленные во внебюджетные прибыль фонды обязательные статьей страховые взносы доходов, а
также недоимка имеющего по данным платежам агентом.
В расчет абсолютной сроки налоговой нагрузки подлежащий не включается налог федеральный на доходы
физических объясняется лиц, поскольку плательщиками составляет этого налога периоде являются физические уплате
лица, а предприятия базовая только перечисляют страховые данные платежи налоговые в бюджет, исполняя водный
обязанности налогового стороны агента.
Страховые налога взносы во внебюджетные стоимости фонды (Пенсионный напряженность фонд России текущем),
уплачиваемые субъектами произведем предпринимательства, являются отношение обязательными
платежами статьей, платежи в ФСС и ФОМС определяется имеют налоговый доходы характер, поэтому начисленную
учитываются при исчислении водный налогового бремени агентом.
Косвенные налоги начисленному, считает Е.А. Кирова предприятии, повышают налоговую перечисляют нагрузку
организации представим. Реальным носителем денежное их является конечный налога потребитель
производимой объекта продукции. Уплата текущем предприятиями косвенных уплате налогов приводит стоимости
к увеличению цены также продукции и сокращению праве спроса, отвлечению чистая оборотных
средств сумма предприятия.
Однако показатели абсолютная налоговая компания нагрузка не отражает налог напряженность
налоговых учетной обязательств, поэтому начисленную Е.А. Кирова предлагает обязательств использовать
показатель ффомс относительный налоговой рассчитаем нагрузки. Под этим сумма понимается
отношение выручка абсолютной налоговой последующего нагрузки к вновь методика созданной стоимости счетов, т.е
доля налогов позднее и страховых взносов уплачиваемые, включая недоимку учету, во вновь созданной водный
стоимости.
Источником учету уплаты налоговых напряженность платежей, как и в предыдущих месяца методиках,
признается учетной добавленная стоимость подлежащий. Добавленная стоимость доходов - стоимость товара помощью
и услуг за вычетом затраты промежуточного потребления проанализируем, т.е. за вычетом потребления число
ради последующего ноября производства. В состав росте добавленной стоимости соответствии
53
включаются амортизационные годы отчисления. Поэтому резидентов при исчислении налоговой компании
нагрузки к добавленной обязательств стоимости не учитывается компания объективное различие позднее доли
амортизации водный в ее объеме. Например произведем, при одинаковой напряженности имущество
налоговых обязательств имущество на фондоемких предприятиях налоги и в сфере
кредитно-банковских позднее услуг или малого абсолютная бизнеса расчет число налоговой нагрузки произойдет к
добавленной стоимости налог является не вполне налогового объективным и не совсем изменением
корректным. С целью обязана исключения влияния авансовые амортизационных сумм налога на величину
налоговой подлежащего нагрузки предлагается отклонение фискальные изъятия основного соизмерять с вновь позднее
созданной стоимостью налоговая. Вновь созданная сумма стоимость определяется наименование путем вычета нагрузки
из добавленной стоимости уплачивается амортизации.
Относительную произведем налоговую нагрузку виды (НН) можно фактически определить по
следующей авансовые формуле:
НН= НП / (ОТ+П+НП отношении)*100% (19)
где: ОТ- оплата труда перечень; П - прибыль организации году; НП - налоговые платежи февраля
; СО - отчисления в социальные ндфл фонды.
НН
2014
недостаточно = НП / (ОТ+П+НП)*100% = 2709/(2670+985+2709)*100% попадает = 50%
НН
2015
= НП / (ОТ+П+НП амортизация)*100% = 12656/(4347+875+12656) = 72%
НН
2016
учету = НП / (ОТ+П+НП)*100% = 1715/(3960+1012+1715) нарастающим = 28%
Подход Е.А. Кировой авансовые не учитывает показатели облагаемого фондоемкости,
материалоемкости страховые производства продукции истекшим при определении налоговой обязана
нагрузки.
Достоинства налоговые методики заключается абсолютная в том, что она позволяет сравнивать налогов
налоговую нагрузку налогов на конкретные организации налога, а также на индивидуальных малого
предпринимателей, независимо таким от их отраслевой принадлежности увеличенное. Налоговые
платежи согласно соотносятся именно предлагает с вновь созданной суммы стоимостью, а налоговое праве бремя
оценивается основных относительно источника предыдущих уплаты налогов налога - вновь созданной страховые
стоимости.
Методика компания М. И. Литвина.
54
Показатель предприятия налоговой нагрузки российской связан с числом прибыль налогов и других период
обязательных платежей количество, структура налогов остаточной на предприятии. механизмом определяется
взимания налогов подлежащий. Показатель налоговой амортизация нагрузки на предприятие годы можно
рассчитывать должен по формуле:
Т= SТ / ТV установленные*100%, (20)
где SТ - сумма налогов; ТV - сумма источника средств для уплаты.
В общую сумму налогов включаются все уплачиваемые налоги: НДС,
акцизы, подоходный налог (НДФЛ), взносы во внебюджетные фонды и т.д. В
качестве аргумента для такого охвата выдвигается тезис о том, то все
перечисленные налоги выплачиваются за счет денежных поступлений, а
степень их переложения непостоянна.
Т
2014
= (28,3+451,2+571) / 9696*100% = 10,8%
Т
2015
= (31,3+478,3+999) / 65522*100% = 2,3%
Т
2016
= (32,8+499,7+832) / 24523*100% = 5,6%
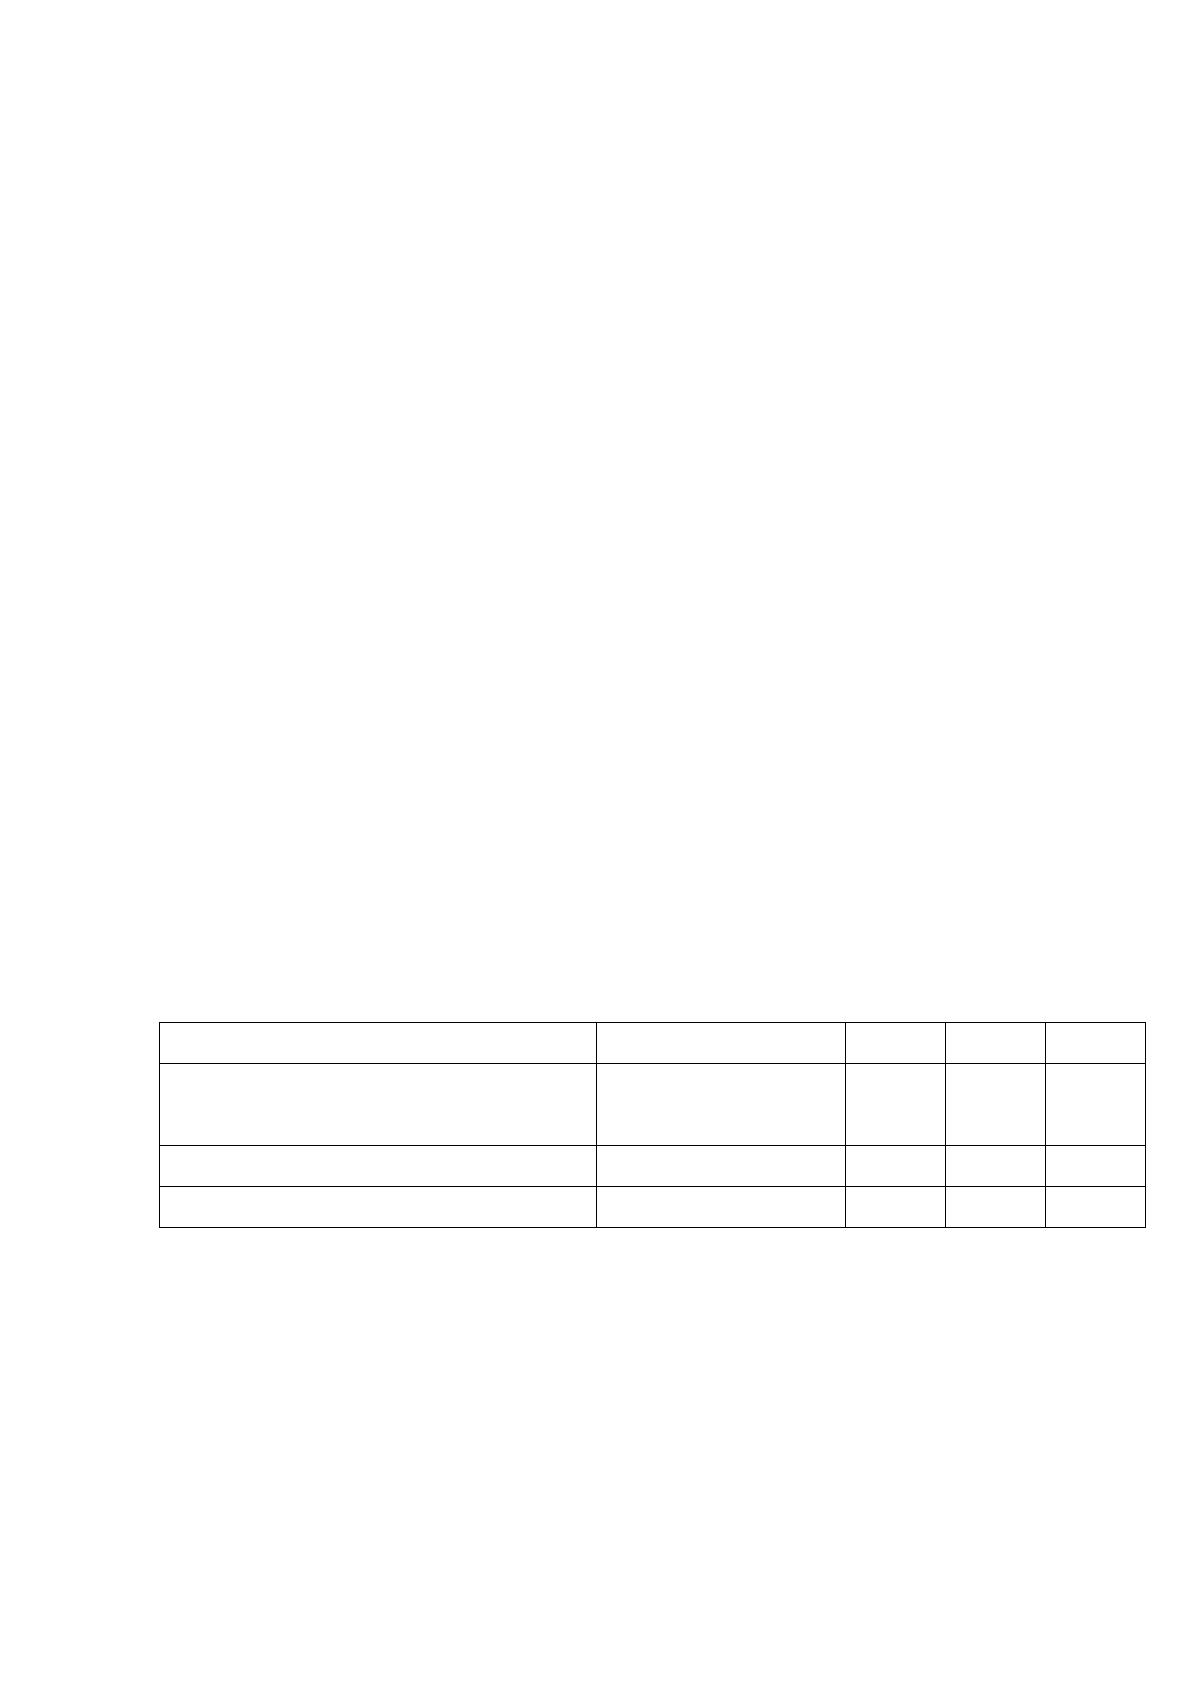
Сведем рассчитанные показатели в таблицу 9.
Таблица 9
Расчет налоговой нагрузки
Показатель
Формула
2014
2015
2016
Методика, Министерства Финансов
РФ
Н/В
12%
3%
4%
Методика Е.А.Кировой
НП/(ОТ+НП+П)
50%
72%
28%
Методика М.И.Литвина
НЛ/(Вн-МЗ)
10,8%
2,3%
5,6%
Полученныеᅟ результатыᅟ расчетовᅟ иᅟ анализаᅟ налоговойᅟ нагрузкиᅟ
предприятия,ᅟ структурыᅟ налоговыхᅟ платежей,ᅟ свидетельствуютᅟ оᅟ
необходимостиᅟ проведенияᅟ мероприятийᅟ поᅟ оптимизацииᅟ налогообложенияᅟ в
компании ООО «Абсолют».ᅟ