25
В ㅤкомпании ㅤвыплату ㅤтаких ㅤвознаграждений ㅤрегламентируют
ㅤвнутренние ㅤдокументы:
- ㅤтрудовой ㅤконтракт;
- ㅤколлективный ㅤдоговор;
- ㅤвнутренние ㅤдокументы ㅤкомпании
19
.
Примером ㅤможет ㅤслужить ㅤположение ㅤо ㅤпремировании ㅤили ㅤоб ㅤоплате
ㅤтруда. ㅤПримечательно, ㅤчто ㅤпри ㅤтаком ㅤраскладе ㅤразовые ㅤвознаграждения
ㅤстановятся ㅤчастью ㅤсуществующей ㅤв ㅤкомпании ㅤсистемы ㅤоплаты ㅤтруда. ㅤИх
ㅤучитывают ㅤпри ㅤрасчете ㅤразмера ㅤсреднего ㅤзаработка ㅤсотрудников.
Одновременно ㅤтакие ㅤразовые ㅤначисления ㅤмогут ㅤбыть ㅤназначены
ㅤраспоряжением ㅤруководителя. ㅤВ ㅤэтом ㅤслучае ㅤони ㅤне ㅤвходят ㅤв ㅤсистему ㅤоплаты
ㅤтруда. ㅤЗначит, ㅤобязательными ㅤне ㅤсчитаются. ㅤПоэтому ㅤначальство ㅤможет
ㅤназначать ㅤих ㅤработникам ㅤпо ㅤсобственному ㅤусмотрению.
Как ㅤупоминалось ㅤвыше, ㅤприказ ㅤ– ㅤэто ㅤдокумент, ㅤна ㅤосновании ㅤкоторого
ㅤбухгалтерия ㅤначисляет ㅤсотрудникам ㅤтакие ㅤразовые ㅤвыплаты. ㅤЕго ㅤможно
ㅤоформлять ㅤпо ㅤпринятым ㅤформам ㅤТ-11 ㅤили ㅤТ-11а. ㅤНо ㅤтакже ㅤвозможно
ㅤиспользование ㅤформы, ㅤпринятой ㅤна ㅤкаждом ㅤконкретном ㅤпредприятии. ㅤЗатем
ㅤприказ ㅤподписывает ㅤруководитель ㅤфирмы, ㅤа ㅤсотрудника ㅤили ㅤнескольких
ㅤчеловек ㅤ(если ㅤбыло ㅤпринято ㅤрешение ㅤо ㅤпремировании ㅤгруппы ㅤили ㅤвсего
ㅤколлектива) ㅤзнакомят ㅤс ㅤэтим ㅤдокументом.
Теперь ㅤрассмотрим ㅤтакие ㅤвиды ㅤпремий ㅤи ㅤвознаграждений, ㅤкак
ㅤежемесячные ㅤи ㅤежеквартальные.
Эти ㅤпоощрительные ㅤвыплаты ㅤтакже ㅤподразделяют ㅤна
ㅤпроизводственные ㅤи ㅤнепроизводственные. ㅤВ ㅤпервом ㅤслучае ㅤпримером ㅤможет
ㅤслужить ㅤежемесячная ㅤпремия, ㅤкоторую ㅤвыплачивают ㅤкаждому ㅤсотруднику, ㅤи
ㅤона ㅤформирует ㅤего ㅤзаработок ㅤза ㅤмесяц. ㅤПример ㅤнепроизводственной
ㅤежеквартальной ㅤпремии ㅤ– ㅤта, ㅤкоторая ㅤвыдают ㅤсотрудникам, ㅤвоспитывающим
ㅤдетей.
19
Информация Минфина России N ПЗ-10/2012 "О вступлении в силу с 1 января 2014 г. Федерального закона
от 6 декабря 2011 г. N 402-ФЗ "О бухгалтерском учете"
26
Отметим, ㅤчто ㅤв ㅤподавляющем ㅤбольшинстве ㅤслучаев ㅤэти
ㅤпоощрительные ㅤвыплаты ㅤвсе ㅤже ㅤтем ㅤили ㅤиным ㅤобразом ㅤсвязаны ㅤс
ㅤпроизводственным ㅤпроцессом.
Такие ㅤпремии ㅤи ㅤвознаграждения ㅤможно ㅤначислять ㅤиз ㅤлюбых
ㅤисточников. ㅤРешение ㅤоб ㅤэтом ㅤкаждая ㅤорганизация ㅤпринимает
ㅤсамостоятельно. ㅤОднако ㅤчаще ㅤвсе ㅤже ㅤэти ㅤпремии ㅤвыдают ㅤза ㅤсчет ㅤзатрат ㅤпо
ㅤобычным ㅤвидам ㅤдеятельности.
Как ㅤи ㅤв ㅤслучае ㅤс ㅤразовыми ㅤпремиями, ㅤописанные ㅤв ㅤэтом ㅤразделе ㅤбонусы
ㅤжелательно ㅤрегламентировать ㅤв ㅤположениях ㅤтрудового ㅤили ㅤколлективного
ㅤдоговоров, ㅤакте ㅤкомпании ㅤо ㅤпремиях.
И ㅤточно ㅤтак ㅤже ㅤначисление ㅤтакого ㅤрода ㅤденежных ㅤвыплат
ㅤпоощрительного ㅤхарактера ㅤпроисходит ㅤна ㅤосновании ㅤприказа ㅤруководителя
ㅤкомпании. ㅤИспользуют ㅤдля ㅤэтого ㅤупомянутые ㅤвыше ㅤформы. ㅤПосле ㅤтого ㅤкак
ㅤприказы ㅤбудут ㅤподписаны, ㅤс ㅤними ㅤзнакомят ㅤсотрудников.
В ㅤтрудовую ㅤкнижку ㅤпремированного ㅤсотрудника ㅤинформацию ㅤо
ㅤподобного ㅤрода ㅤденьгах ㅤвносить ㅤне ㅤнужно. ㅤИх ㅤтакже ㅤне ㅤотмечают ㅤв ㅤличной
ㅤкарточке. ㅤПо ㅤзакону ㅤте ㅤпоощрения, ㅤкоторые ㅤносят ㅤхарактер ㅤповторяющихся ㅤс
ㅤнекоторой ㅤпериодичностью, ㅤв ㅤтаких ㅤдокументах ㅤне ㅤотражают.
Годовые ㅤпремии. ㅤТакое ㅤденежное ㅤпоощрение ㅤвыплачивают
ㅤсотруднику, ㅤкак ㅤможно ㅤпонять ㅤиз ㅤназвания, ㅤраз ㅤв ㅤгод
20
.
Порядок ㅤначисления ㅤтаких ㅤвознаграждений ㅤочень ㅤжелательно
ㅤпрописывать ㅤв ㅤупомянутых ㅤвыше ㅤдокументах. ㅤКроме ㅤтого, ㅤссылку ㅤна ㅤнего
ㅤнужно ㅤпривести ㅤв ㅤприказе ㅤна ㅤвыплату ㅤпремии.
Сотрудникам, ㅤкоторые ㅤпроводят ㅤначисление ㅤгодовых ㅤпремий ㅤот ㅤимени
ㅤработодателя, ㅤследует ㅤобратить ㅤвнимание ㅤна ㅤважный ㅤмомент: ㅤв ㅤприказе
ㅤследует ㅤуказывать ㅤисточник ㅤденежных ㅤсредств ㅤдля ㅤэтих ㅤвыплат.
И ㅤточно ㅤтак ㅤже ㅤгодовые ㅤпремии ㅤначисляют ㅤна ㅤосновании ㅤприказа
ㅤруководителя, ㅤоформленного ㅤпо ㅤупомянутым ㅤвыше ㅤформам.
20
Постановление Правительства РФ от 24.12.2007 N 922 (ред. от 10.12.2017) "Об особенностях порядка
исчисления средней заработной платы"

27
Остановимся ㅤтакже ㅤна ㅤвопросе ㅤо ㅤтом, ㅤпочему ㅤпорядок ㅤначисления
ㅤпремий ㅤи ㅤих ㅤвиды ㅤдолжны ㅤбыть ㅤописаны ㅤв ㅤиспользуемых ㅤна ㅤпредприятии
ㅤлокальных ㅤдокументах.
Дело ㅤв ㅤтом, ㅤчто ㅤтакая ㅤчеткая ㅤрегламентация ㅤпомогает ㅤесли ㅤне ㅤизбежать
ㅤмногих ㅤконфликтных ㅤситуаций ㅤмежду ㅤруководством ㅤи ㅤподчиненными, ㅤто ㅤуж
ㅤточно ㅤрешить ㅤих. ㅤИменно ㅤпоэтому ㅤвопросы ㅤпремирования ㅤдолжны ㅤбыть
ㅤчетко ㅤрассмотрены ㅤво ㅤвнутренних ㅤдокументах.
Кроме ㅤтого, ㅤдетальное ㅤописание ㅤвопросов ㅤпремирования ㅤпозволить
ㅤснизить ㅤриск ㅤспоров ㅤс ㅤналоговыми ㅤи ㅤтрудовыми ㅤинспекторами, ㅤа ㅤтакже
ㅤобосновать ㅤпозицию ㅤкомпании ㅤв ㅤсуде.
В ㅤцелях ㅤобеспечения ㅤэффективности ㅤпремирования ㅤнеобходимо, ㅤчтобы
ㅤсумма ㅤпоощрения ㅤсоставляла ㅤлишь ㅤчасть ㅤденежных ㅤсредств ㅤ(экономии),
ㅤполученных ㅤработодателем ㅤдополнительно ㅤпосле ㅤвведения ㅤпремиальных
ㅤсистем ㅤоплаты ㅤтруда. ㅤ
При ㅤпремировании ㅤза ㅤповышение ㅤкачества ㅤпродукции ㅤэти
ㅤдополнительные ㅤсредства ㅤмогут ㅤбыть ㅤполучены ㅤза ㅤсчет:
- ㅤповышения ㅤцены ㅤна ㅤту ㅤчасть ㅤпервосортной ㅤпродукции ㅤ(более
ㅤкачественной ㅤпродукции), ㅤна ㅤкоторую ㅤувеличился ㅤобъем ㅤэтой ㅤпродукции;
-реализации ㅤдополнительной ㅤпродукции ㅤв ㅤрезультате ㅤвыхода ㅤбольшего
ㅤобъема ㅤгодной ㅤконкурентоспособной ㅤпродукции;
- ㅤэкономии ㅤот ㅤсверх ㅤпланового ㅤснижения ㅤсебестоимости ㅤпродукции;
- ㅤсокращения ㅤпотерь ㅤот ㅤбрака
21
.
Обосновывая ㅤэкономическую ㅤэффективность ㅤсистем ㅤпремирования
ㅤ(размеры ㅤсредств, ㅤнаправляемых ㅤна ㅤпремии) ㅤза ㅤувеличение ㅤвыпуска
ㅤпродукции, ㅤследует ㅤиметь ㅤввиду, ㅤчто ㅤсумма ㅤпремий ㅤза ㅤвыполнение ㅤзадания
ㅤпо ㅤвыпуску ㅤпродукции ㅤвключается ㅤв ㅤпланируемый ㅤфонд ㅤзаработной ㅤплаты, ㅤа,
ㅤследовательно, ㅤв ㅤплановую ㅤсебестоимость ㅤпродукции. ㅤПри ㅤрешении ㅤвопроса
ㅤоб ㅤэффективности ㅤприменения ㅤэтой ㅤсистемы ㅤпремирования ㅤнеобходимо
21
Герасименко, А Финансовый менеджмент - это просто: Базовый курс для руководителей и начинающих
специалистов / А Герасименко. - М.: Альпина Паблишер, 2017.
28
ㅤустановить ㅤэкономический ㅤобоснованный ㅤразмер ㅤпремий ㅤза ㅤперевыполнение
ㅤплана ㅤпроизводства.
Премирование ㅤза ㅤувеличение ㅤвыпуска ㅤпродукции ㅤувеличивает ㅤрасходы
ㅤзаработной ㅤплаты ㅤна ㅤединицу ㅤпродукции ㅤза ㅤсчет ㅤвыплаты ㅤпремий ㅤза ㅤсверх
ㅤпланового ㅤвыпуска. ㅤОднако ㅤодновременно ㅤпроисходит ㅤсокращение ㅤусловно-
постоянных ㅤрасходов ㅤна ㅤединицу ㅤпродукции ㅤ– ㅤна ㅤсодержание ㅤперсонала
ㅤобщей ㅤдеятельности ㅤ(управленческого, ㅤвспомогательного), ㅤна ㅤсодержание
ㅤзданий ㅤи ㅤсооружений, ㅤподдержание ㅤоборудования ㅤв ㅤработоспособном
ㅤсостоянии, ㅤего ㅤремонт, ㅤобслуживание, ㅤналадку ㅤи ㅤт.п.
Следовательно, ㅤприменение ㅤпремиальной ㅤсистемы ㅤэкономически
ㅤцелесообразно ㅤпрежде ㅤвсего ㅤпри ㅤусловии, ㅤчто ㅤэкономия ㅤна ㅤусловно-
постоянных ㅤрасходах ㅤперекрывает ㅤзатраты ㅤна ㅤпремирование ㅤи ㅤчасть
ㅤнаправляется ㅤна ㅤснижение ㅤсебестоимости.
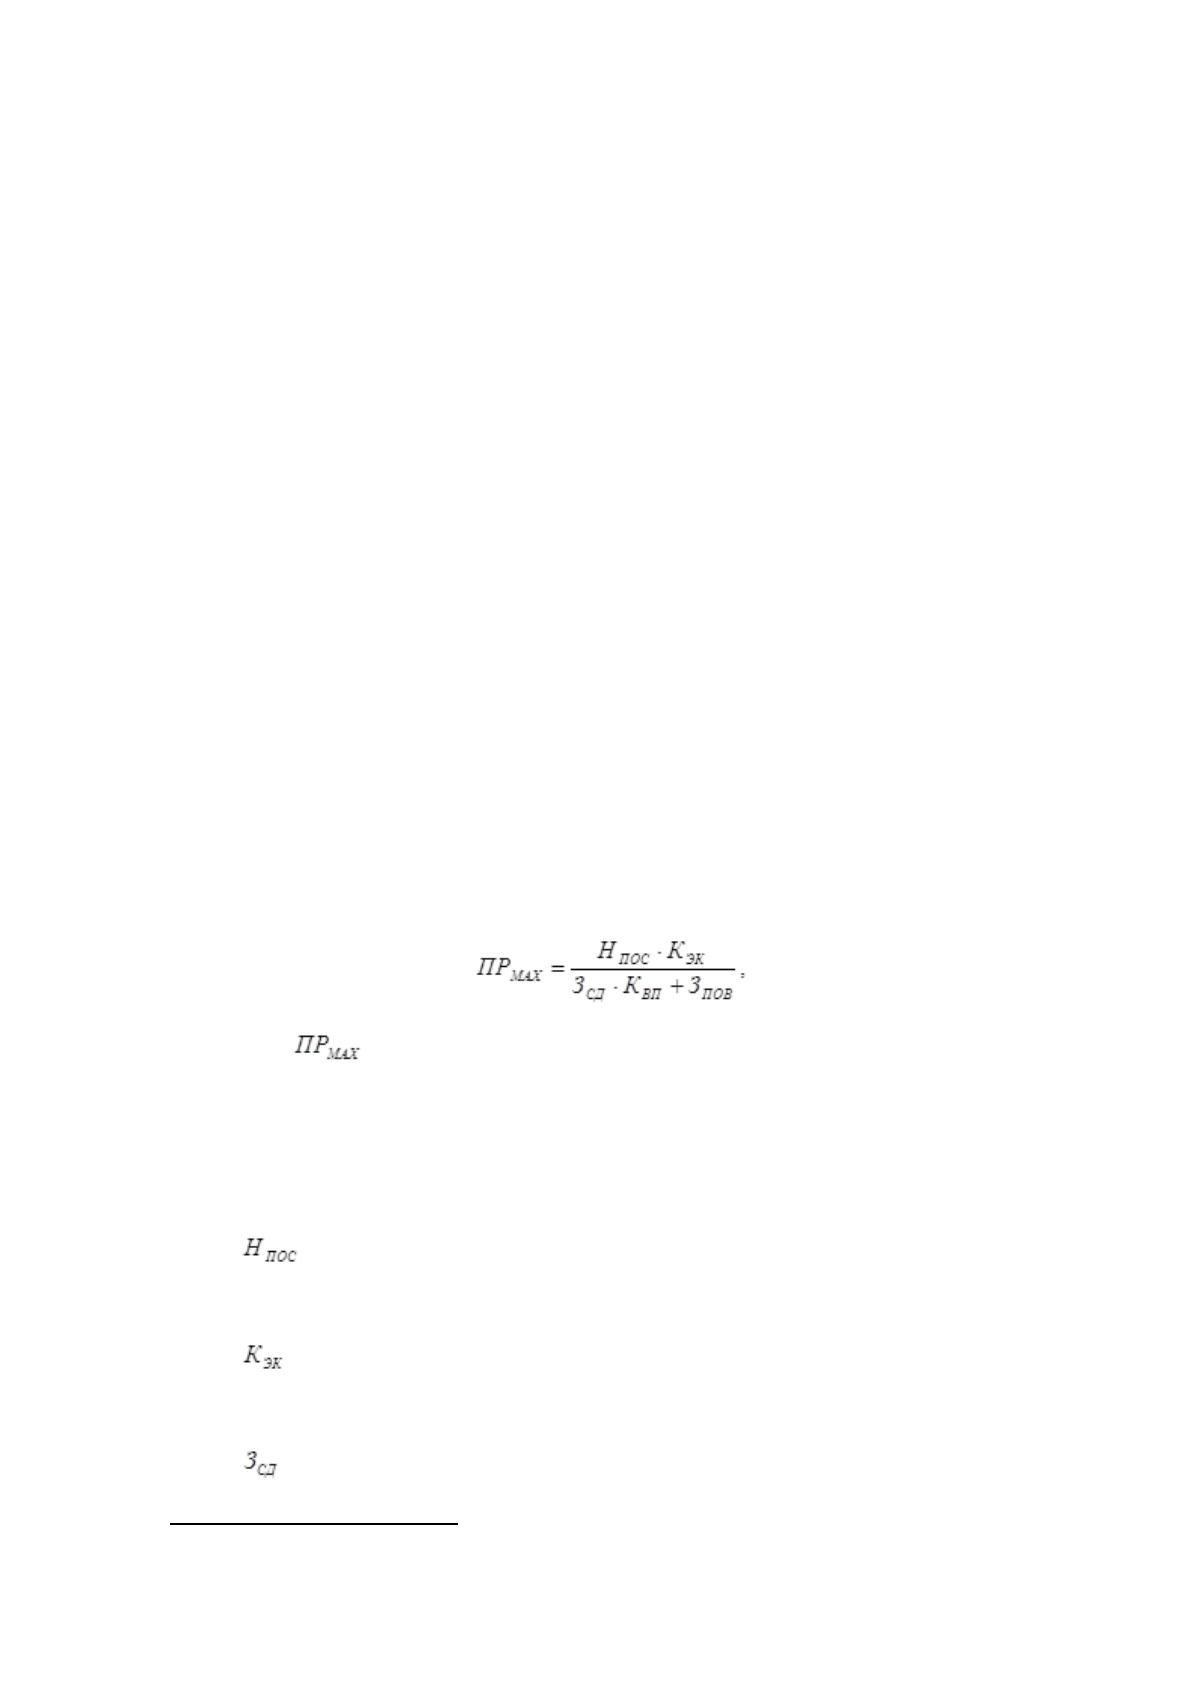
Максимально ㅤдопустимый ㅤразмер ㅤпремирования ㅤза ㅤувеличение
ㅤвыпуска ㅤпродукции ㅤможно ㅤопределять ㅤпо ㅤданным ㅤо ㅤструктуре ㅤсебестоимости
ㅤпродукции ㅤи ㅤо ㅤстепени ㅤперевыполнения ㅤзадания ㅤ(плана) ㅤпо ㅤобъему
ㅤпроизводства
22
:
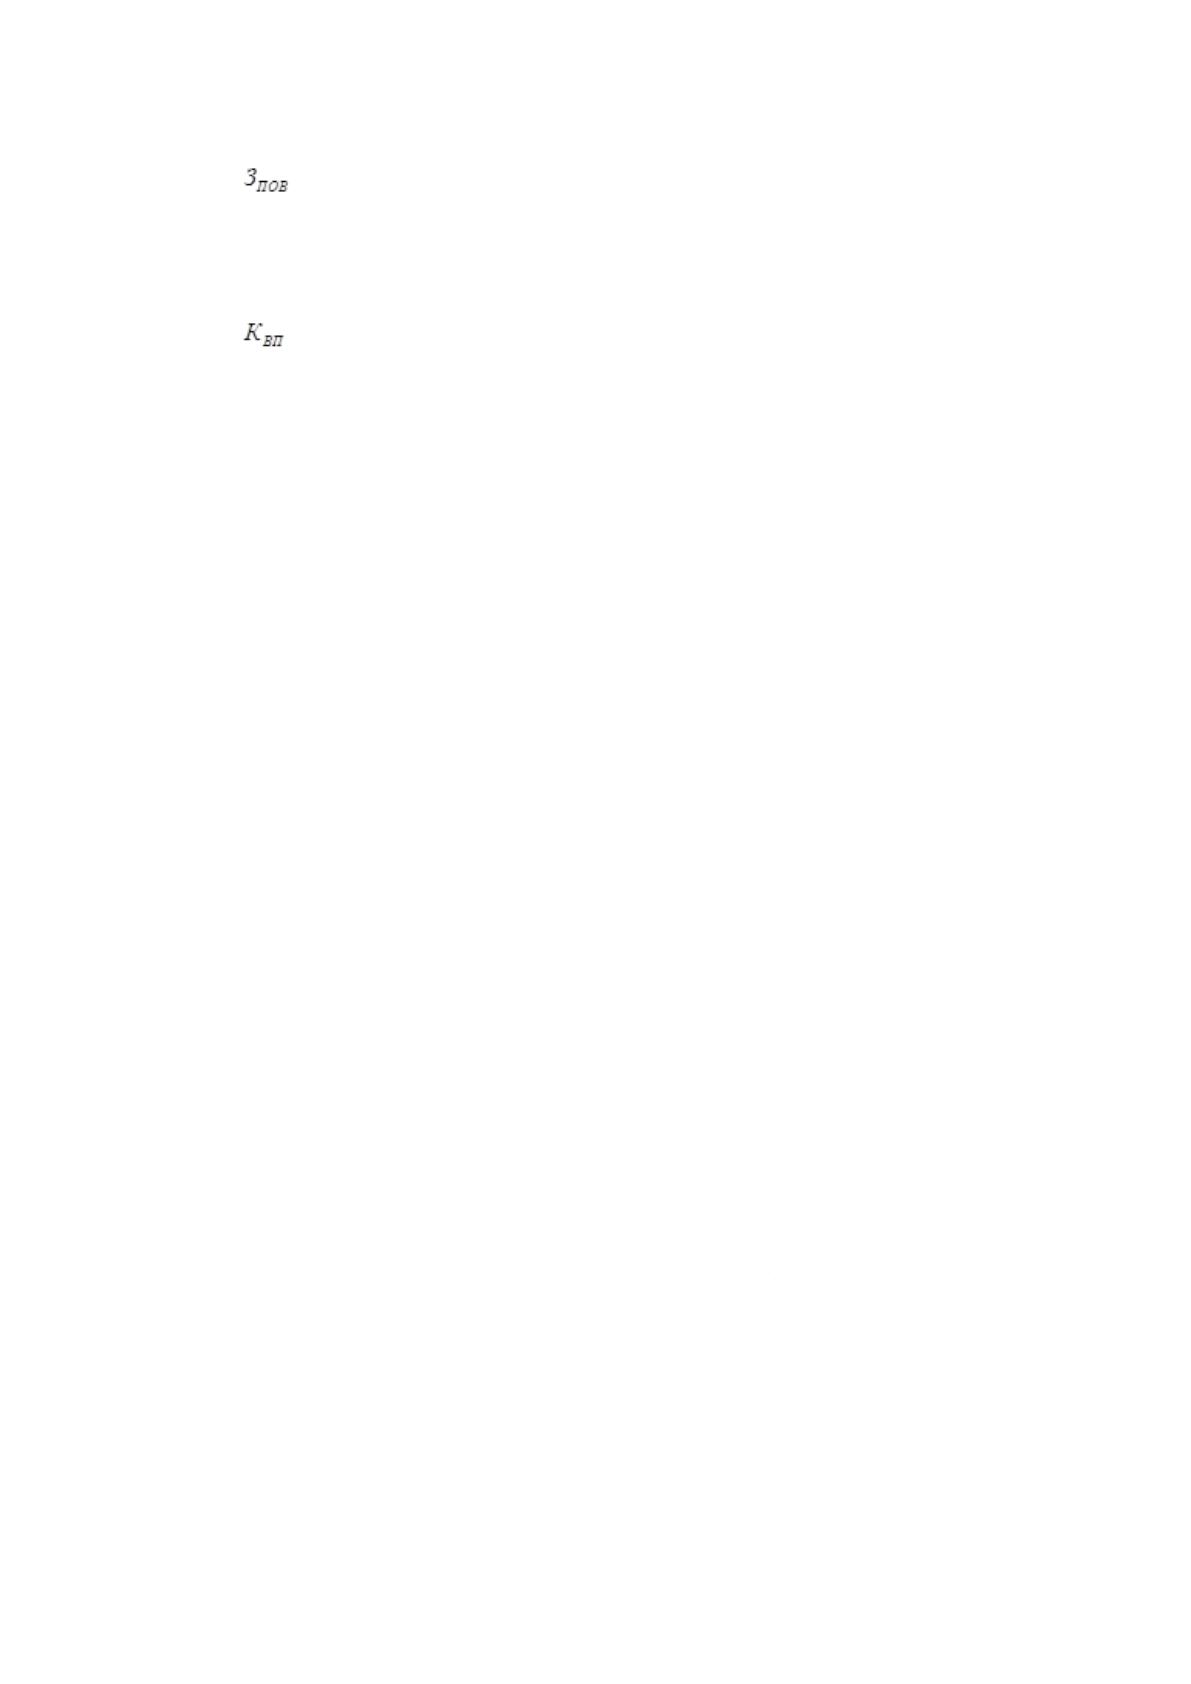
ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ ㅤ(6)
где ㅤ ㅤ- ㅤмаксимально ㅤдопустимый ㅤсредний ㅤразмер ㅤпремирования
ㅤработников ㅤза ㅤкаждый ㅤпроцент ㅤперевыполнение ㅤзадания ㅤпо ㅤобъему
ㅤпроизводства ㅤ(процент ㅤк ㅤих ㅤосновной ㅤзаработной ㅤплате, ㅤна ㅤкоторую
ㅤначисляется ㅤпремия);
ㅤ- ㅤдоля ㅤусловно-постоянных ㅤрасходов ㅤв ㅤплановой ㅤсебестоимости
ㅤединицы ㅤпродукции;
ㅤ- ㅤкоэффициент ㅤиспользования ㅤдля ㅤпремирования ㅤсуммы ㅤэкономии
ㅤна ㅤусловно-постоянных ㅤрасходах;
- ㅤдоля ㅤосновной ㅤзаработной ㅤплаты ㅤрабочих-сдельщиков,
22
Иванов, В.В. Антикризисный менеджмент / В.В. Иванов, А.Б. Волов. - М.: ИНФРА-М, 2014. - 336 c.
29
ㅤполучающих ㅤприми, ㅤв ㅤплановой ㅤсебестоимости ㅤединицы ㅤпродукции;
ㅤ- ㅤдоля ㅤосновной ㅤзаработной ㅤплаты ㅤповременно ㅤоплачиваемых
ㅤработников, ㅤполучающих ㅤпремии, ㅤв ㅤплановой ㅤсебестоимости ㅤединицы
ㅤпродукции;
- ㅤкоэффициент ㅤвыполнения ㅤплана ㅤ(задания) ㅤпо ㅤвыпуску ㅤпродукции.
Применение ㅤпремиальных ㅤсистем ㅤоплаты ㅤтруда ㅤнаправлено ㅤна
ㅤсоздание ㅤу ㅤработников ㅤматериальной ㅤзаинтересованности ㅤв ㅤулучшении ㅤтех
ㅤпоказателей ㅤработы, ㅤкоторые ㅤне ㅤстимулируются ㅤоплатой ㅤпо ㅤтарифным
ㅤставкам ㅤи ㅤокладам.
При ㅤвыборе ㅤпоказателей ㅤпремирования ㅤдля ㅤопределенных ㅤкатегорий
ㅤработников ㅤпрежде ㅤвсего ㅤследует ㅤучитывать ㅤзадачи, ㅤстоящие ㅤперед ㅤтем ㅤили
ㅤиным ㅤпроизводственным ㅤучастком ㅤили ㅤпред ㅤтой ㅤили ㅤдругой ㅤкатегорией
ㅤработников. ㅤАнализируя ㅤпоказатели ㅤработы ㅤструктурных ㅤподразделений ㅤ,
ㅤадминистрация ㅤпредприятия ㅤустанавливает ㅤте ㅤиз ㅤних, ㅤкоторые ㅤотстают ㅤот
ㅤтребуемого ㅤуровня ㅤи ㅤнуждаются ㅤв ㅤулучшении. ㅤНа ㅤпоощрение ㅤза ㅤих
ㅤвыполнение ㅤи ㅤперевыполнение ㅤи ㅤнаправляются ㅤпремии. ㅤОсобое ㅤвнимание
ㅤпри ㅤэтом ㅤуделяется ㅤтем ㅤпоказателям, ㅤкоторые ㅤбольше ㅤвсего ㅤвлияют ㅤна
ㅤулучшение ㅤобщих ㅤрезультатов ㅤработы: ㅤповышению ㅤпроизводительности
ㅤтруда, ㅤулучшению ㅤкачества ㅤпродукции, ㅤросту ㅤобъемов ㅤреализации,
ㅤувеличению ㅤприбыли ㅤи ㅤповышению ㅤрентабельности ㅤпроизводства.
ㅤНеобходимо ㅤучитывать ㅤтакже ㅤвозможности ㅤулучшения ㅤпоказателей
ㅤпремирования ㅤв ㅤсуществующих ㅤпроизводственных ㅤусловиях, ㅤпоскольку
ㅤдостижения ㅤэтих ㅤпоказателей ㅤдолжно ㅤбыть ㅤреальной ㅤзадачей ㅤдля
ㅤпремируемой ㅤгруппы ㅤработников. ㅤСледует ㅤтакже ㅤустановить ㅤстепень ㅤвлияния
ㅤкаждой ㅤгруппы ㅤработников ㅤна ㅤулучшение ㅤтого ㅤили ㅤиного ㅤпоказателя ㅤработы.
ㅤДля ㅤкаждой ㅤиз ㅤгрупп ㅤможет ㅤ(и ㅤдолжен) ㅤбыть ㅤизбран ㅤлишь ㅤтот ㅤпоказатель, ㅤна
ㅤкоторый ㅤона ㅤоказывает ㅤнепосредственное ㅤвлияние. ㅤ
К ㅤколичественным ㅤпоказателям ㅤобычно ㅤотносят:
- ㅤвыполнение ㅤи ㅤперевыполнение ㅤпроизводственных ㅤзаданий ㅤпо
30
ㅤвыпуску ㅤпродукции;
-выполнение ㅤтехнически ㅤобоснованных ㅤнорм ㅤвыработки, ㅤсменных ㅤи
ㅤмесячных ㅤнормированных ㅤзаданий;
-выполнение ㅤи ㅤперевыполнение ㅤзаданий ㅤпо ㅤповышению
ㅤпроизводительности ㅤтруда;
- ㅤосвоение ㅤпрогрессивных ㅤнорм ㅤвыработки ㅤ(обслуживания),
ㅤнормативов ㅤчисленности ㅤна ㅤоснове ㅤвнедрения ㅤорганизационно-технических
ㅤмероприятий
23
. ㅤК ㅤкачественным ㅤпоказателям ㅤобычно ㅤотносят ㅤте ㅤиз ㅤних,
ㅤкоторые ㅤхарактеризуют ㅤулучшение ㅤкачества ㅤне ㅤтолько ㅤвыпускаемой
ㅤпродукции ㅤ(работ), ㅤно ㅤи ㅤулучшение ㅤдругих ㅤтехнико-экономических
ㅤпоказателей ㅤработы ㅤпредприятия ㅤ(цеха, ㅤучастка, ㅤсмены, ㅤбригады). ㅤСреди ㅤних:
ㅤснижение ㅤтрудоемкости ㅤпродукции, ㅤэкономия ㅤпо ㅤсравнению ㅤс
ㅤустановленными ㅤнормативами ㅤрасходования ㅤсырья, ㅤматериалов, ㅤтоплива,
ㅤинструментов ㅤи ㅤдругих ㅤматериальных ㅤценностей, ㅤснижение ㅤнормируемых
ㅤпотерь ㅤсырья, ㅤэнергии, ㅤтоплива. ㅤДля ㅤупрощения ㅤсистемы ㅤпремирования ㅤи
ㅤобеспечения ㅤее ㅤдейственности ㅤцелесообразно ㅤустанавливать ㅤне ㅤболее ㅤдвух-
трех ㅤпоказателей. ㅤЧтобы ㅤпредотвратить ㅤулучшение ㅤодних ㅤпоказателей ㅤпри
ㅤодновременном ㅤухудшении ㅤдругих, ㅤте ㅤпоказатели, ㅤкоторые ㅤмогут ㅤбыть
ㅤухудшена ㅤпри ㅤданной ㅤсистеме ㅤпремирования, ㅤнеобходимо ㅤустанавливать ㅤв
ㅤкачестве ㅤобязательных ㅤего ㅤусловий.
Обязательным ㅤусловием ㅤпремирование ㅤработников ㅤза ㅤповышение
ㅤкачественных ㅤпоказателей ㅤработы ㅤявляется ㅤбезусловное ㅤвыполнение ㅤими
ㅤколичественных ㅤпоказателей ㅤ– ㅤзадание ㅤпо ㅤобъему ㅤпроизводства, ㅤнорм
ㅤвыработки ㅤили ㅤнормированных ㅤзаданий. ㅤПрименение ㅤсистем ㅤпремирования
ㅤза ㅤколичественные ㅤпоказатели ㅤможет ㅤбыть ㅤэффективным ㅤтолько ㅤпри
ㅤустановлении ㅤстрогого ㅤконтроля ㅤза ㅤкачеством ㅤпродукции
24
.
23
Ковалев, В.В. Основы теории финансового менеджмента / В.В. Ковалев. - М.: Проспект, 2016.
24
Потапова, А.А Стратегический менеджмент (для бакалавров) / А.А Потапова. - М.: КноРус, 2014.

31
Выводы ㅤпо ㅤ1 ㅤглаве:
В ㅤусловиях ㅤрынка ㅤсовершенствование ㅤпрактики ㅤприменения ㅤформ ㅤи
ㅤсистем ㅤоплаты ㅤтруда ㅤработников ㅤимеет ㅤособое ㅤзначение. ㅤСовершенствование
ㅤсистем ㅤоплаты ㅤтруда ㅤспособствует ㅤусилению ㅤзаинтересованности ㅤработников
ㅤв ㅤускорении ㅤроста ㅤпроизводительности ㅤтруда, ㅤулучшении ㅤиспользования
ㅤоборудования ㅤи ㅤрабочего ㅤвремени, ㅤукреплении ㅤдисциплины, ㅤдостижении
ㅤвысоких ㅤконечных ㅤрезультатов ㅤпроизводства.
Для ㅤэффективной ㅤдеятельности ㅤруководство ㅤфирмы ㅤдолжно
ㅤосуществлять ㅤсоответствующие ㅤдействия, ㅤпобуждающие ㅤработников ㅤк
ㅤзаинтересованности ㅤв ㅤсвоем ㅤтруде. ㅤМотивация ㅤтруда ㅤ— ㅤодна ㅤиз ㅤважнейших
ㅤфункций ㅤуправления ㅤкадрами.
Мотивация ㅤтруда ㅤ— ㅤсовокупность ㅤпобудительных ㅤсил ㅤроста
ㅤпроизводительной ㅤсилы ㅤтруда.
Различают ㅤдве ㅤосновные ㅤсистемы ㅤоплаты ㅤтруда: ㅤсдельную ㅤи
ㅤповременную.
К ㅤчислу ㅤосновных ㅤпоказателей ㅤзаработной ㅤплаты ㅤдля ㅤорганизаций
ㅤследует ㅤотносить:
- ㅤЧисленность ㅤперсонала;
- ㅤПроизводительность ㅤтруда;
- ㅤСредняя ㅤзаработная ㅤплата;
- ㅤФонд ㅤзаработной ㅤплаты.
32
ГЛАВА ㅤ2 ㅤАНАЛИЗ ㅤСИСТЕМЫ ㅤЗАРАБОТНОЙ ㅤПЛАТЫ ㅤИ
ㅤПРЕМИРОВАНИЯ ㅤНА ㅤПРЕДПРИЯТИИ ㅤООО ㅤ«КУРБАН»
2.1 ㅤХарактеристика ㅤпредприятия ㅤООО ㅤ«КУРБАН»
ООО ㅤ«КУРБАН» ㅤрегулярно ㅤучаствует ㅤв ㅤуникальных ㅤоперациях ㅤи
ㅤвыполняет ㅤнестандартные ㅤзадачи. ㅤТак, ㅤв ㅤакватории ㅤПАО ㅤ«Выборгский
ㅤсудостроительный ㅤзавод» ㅤобеспечивает ㅤбуксировку ㅤи ㅤвывод ㅤна ㅤакваторию
ㅤФинского ㅤзалива ㅤнегабаритных ㅤновостроев. ㅤЭто ㅤтакие ㅤсооружения, ㅤкак
ㅤплавучие ㅤдоки, ㅤкорпуса ㅤлинейных ㅤледоколов ㅤи ㅤпрочие. ㅤУникальные
ㅤоперации ㅤпо ㅤданным ㅤнаправлениям ㅤтщательно ㅤпрорабатываются ㅤна ㅤвсех
ㅤэтапах ㅤвыполнения.
Уставный ㅤкапитал ㅤпредприятия ㅤсоставляет ㅤ120 ㅤтысяч ㅤрублей.
Структура ㅤперсонала ㅤна ㅤпредприятии ㅤООО ㅤ«КУРБАН» ㅤпредставлена ㅤв
ㅤПриложении.
Средняя ㅤзаработная ㅤплата ㅤна ㅤпредприятии ㅤсоставляет ㅤ16200 ㅤрублей.
В ㅤООО ㅤ«КУРБАН» ㅤтип ㅤорганизации ㅤструктуры ㅤбухгалтерии ㅤлинейный,
ㅤт.е. ㅤвсе ㅤработники ㅤбухгалтерии ㅤподчиняются ㅤнепосредственно ㅤглавному
ㅤбухгалтеру.
Вся ㅤдокументация ㅤразрабатывается ㅤна ㅤперсональных ㅤкомпьютерах ㅤс
ㅤпомощью ㅤследующих ㅤпрограмм:
- ㅤРасчетные ㅤпрограммы ㅤ–Mathcad, ㅤЕxcell.
- ㅤТекстовые ㅤпрограммы ㅤ– ㅤWord, ㅤЕxcell.
- ㅤГрафические ㅤпрограммы ㅤ– ㅤAutoCad ㅤ(с ㅤпостоянным ㅤобновлением
ㅤверсий). ㅤ
При ㅤнеобходимости, ㅤдля ㅤоформительской ㅤдеятельности ㅤмогут
ㅤприменятся ㅤдругие ㅤпрограммы. ㅤМобильность ㅤработы ㅤпо ㅤвыполнению
ㅤпроектной ㅤдокументации ㅤдостигается ㅤза ㅤсчет ㅤтого, ㅤчто ㅤрабочие ㅤместа
ㅤвсехспециалистов ㅤсвязаны ㅤсетью, ㅤа ㅤфизически ㅤвсе ㅤлюди ㅤработают ㅤв ㅤодном
ㅤпомещении. ㅤ
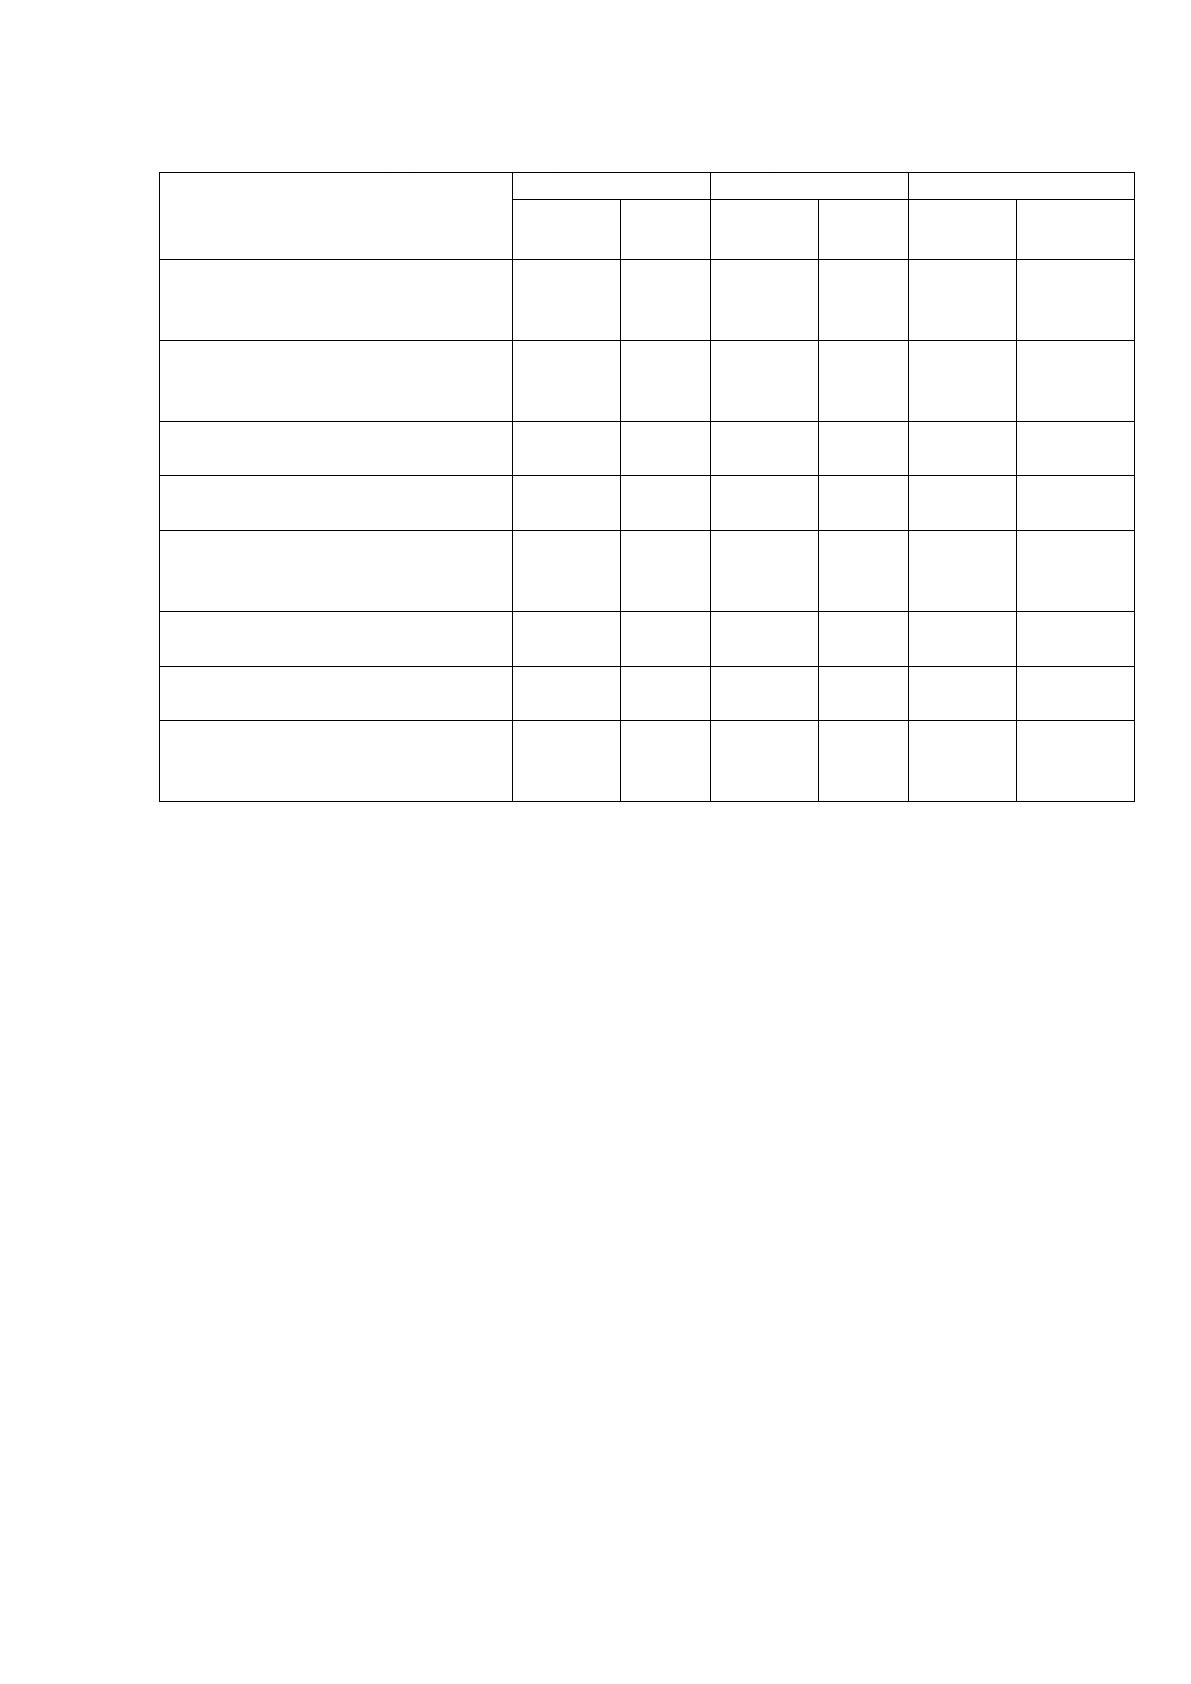
Состав ㅤи ㅤструктура ㅤзатрат ㅤпредприятия ㅤпредставлены ㅤв ㅤтаблице ㅤ2.
33
Таблица ㅤ2
Состав ㅤи ㅤструктура ㅤсебестоимости ㅤтоварной ㅤпродукции
Статьи ㅤзатрат
2017 ㅤгод
2018 ㅤгод
Отклонения
Сумма
, ㅤруб.
%
Сумма
, ㅤруб.
%
Сумма
, ㅤруб.
%
1.Основные ㅤи
ㅤвспомогательные
ㅤматериалы
245222
1
52,02
244739
4
48,53
-4827
-3,49
2. ㅤТопливо ㅤи
ㅤэлектроэнергия ㅤна
ㅤтехнологические ㅤнужды
85915
1,82
150180
2,98
+6426
5
+1,16
3. ㅤПрочие ㅤпрямые ㅤрасходы
46618
0,99
60332
1,19
+1371
4
+0,2
4.Внепроизводственные
ㅤрасходы
293909
6,24
349725
6,93
+5581
6
+0,69
5.Цеховые ㅤи
ㅤобщехозяйственные
ㅤрасходы
757781
16,08
793721
15,74
+3594
0
-0,34
6. ㅤОтчисления ㅤв ㅤфонд
ㅤпотребкооперации
27334
0,58
69717
1,38
+4238
3
+0,8
7. ㅤРасходы ㅤпо ㅤоплате ㅤтруда
ㅤс ㅤотчислениями
105001
5
22,27
117247
7
23,25
+1224
62
+0,98
ИТОГО ㅤполная
ㅤпроизводственная
ㅤсебестоимость
471379
3
100
504354
6
100
+3297
53
Согласно ㅤданным, ㅤпредставленным ㅤв ㅤтаблице ㅤ2 ㅤв ㅤструктуре ㅤзатрат
ㅤпредприятия ㅤпреобладают ㅤзатраты ㅤна ㅤосновные ㅤи ㅤвспомогательные
ㅤматериалы. ㅤОднако ㅤза ㅤанализируемый ㅤпериод ㅤнаблюдается ㅤих ㅤснижение. ㅤПо
ㅤпрочим ㅤстатьям ㅤзатрат ㅤнаблюдается ㅤувеличение. ㅤЗа ㅤпериод ㅤс ㅤ2017 ㅤпо ㅤ2018 ㅤгг.
ㅤрост ㅤзатрат ㅤна ㅤпредприятии ㅤООО ㅤ«КУРБАН» составил ㅤ329753 ㅤруб., ㅤчто
ㅤповлияло ㅤна ㅤувеличение ㅤпроизводственной ㅤсебестоимости.
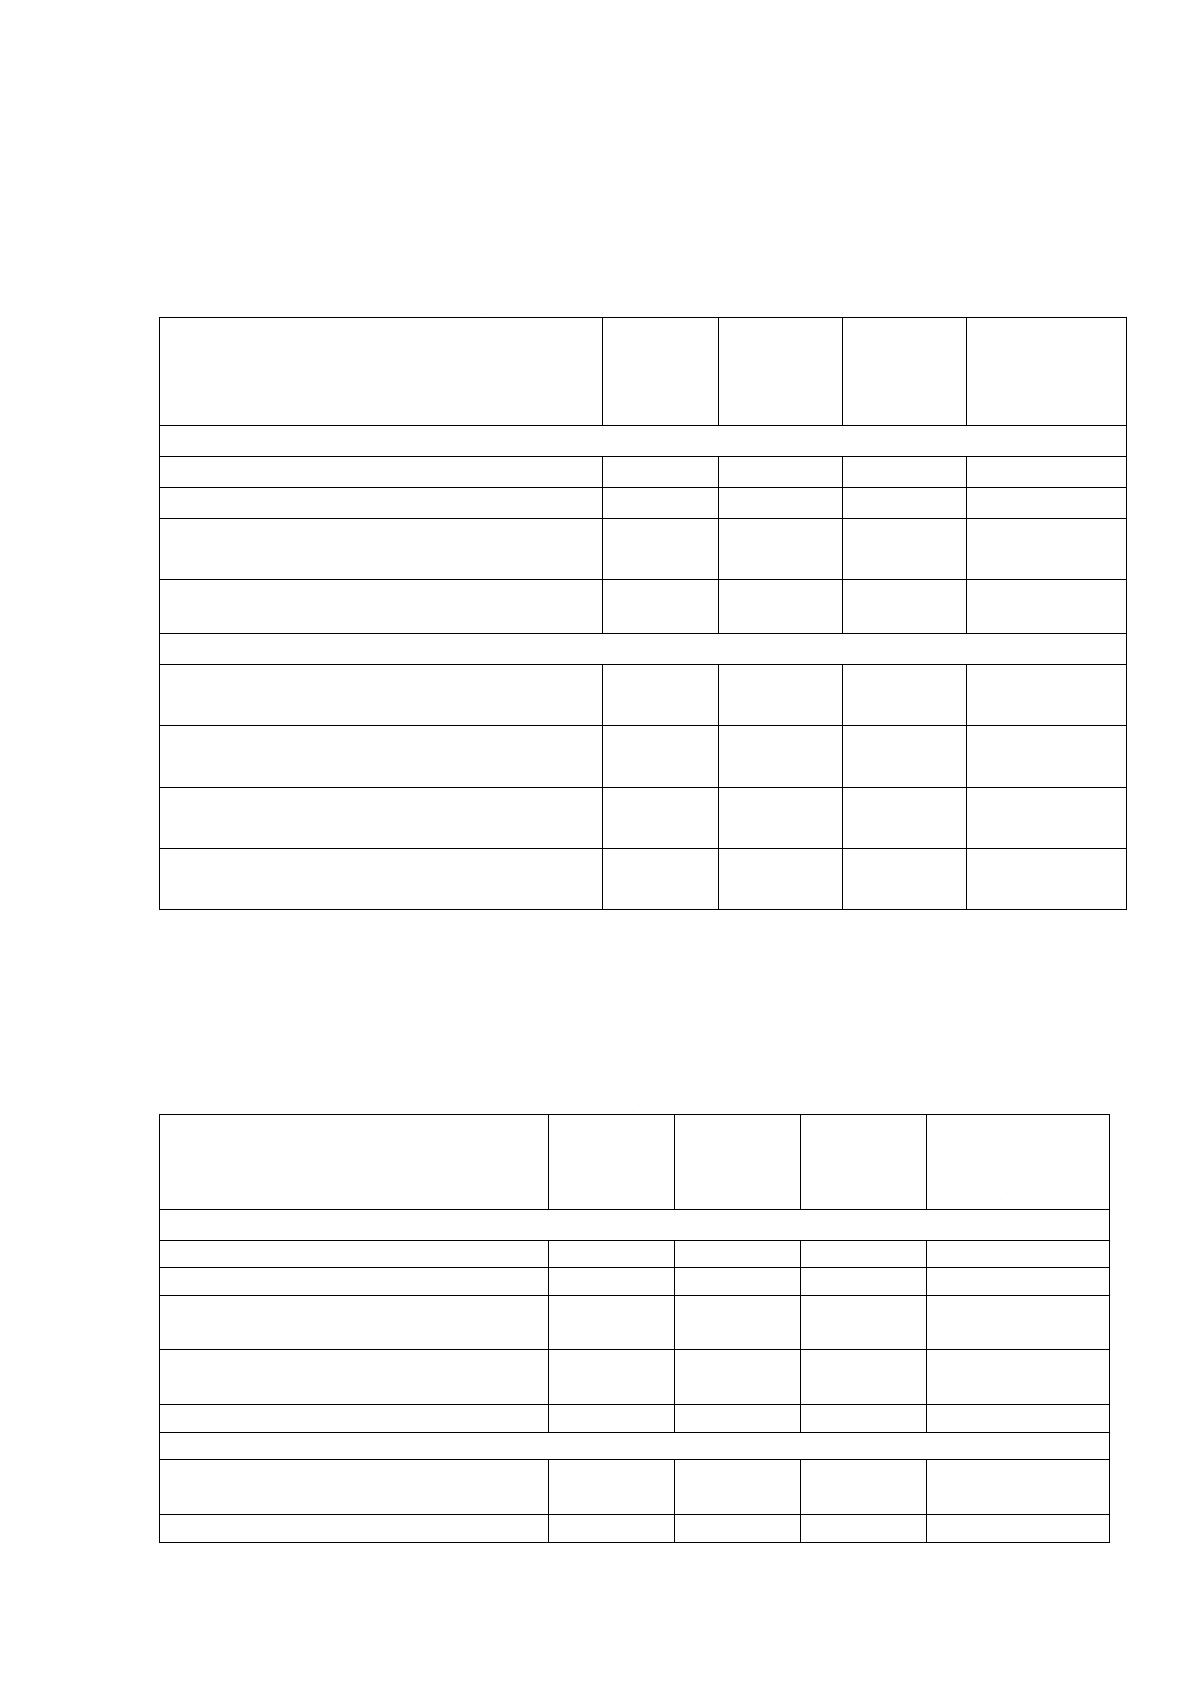
Расчет ㅤпоказателей ㅤплатежеспособности ㅤприведен ㅤв ㅤтаблице ㅤ3.
Согласно ㅤданным, ㅤпредставленным ㅤв ㅤтаблице ㅤ3 ㅤза ㅤпериод ㅤс ㅤ2016 ㅤпо
ㅤ2018 ㅤгг. ㅤпроизошло ㅤснижение ㅤпоказателей ㅤплатежеспособности ㅤпредприятия,
ㅤсвязанное ㅤс ㅤувеличением ㅤудельного ㅤвеса ㅤзапасов ㅤи ㅤзатрат ㅤв ㅤсумме
ㅤкраткосрочных ㅤобязательств ㅤна ㅤ30,07%. ㅤВ ㅤсвязи ㅤс ㅤэтим ㅤкоэффициент
ㅤабсолютной ㅤликвидности ㅤуменьшился ㅤв ㅤ2 ㅤраза, ㅤа ㅤпромежуточный
ㅤкоэффициент ㅤпокрытия ㅤи ㅤобщий ㅤкоэффициент ㅤпокрытия ㅤна ㅤ0,2.
34
Предприятие ㅤООО ㅤ«КУРБАН» считается ㅤплатежеспособным, ㅤт.к.
ㅤкоэффициент ㅤабсолютной ㅤликвидности, ㅤравен ㅤ0,52 ㅤ(при ㅤнорме ㅤ0,2 ㅤ– ㅤ0,5), ㅤа
ㅤобщий ㅤкоэффициент ㅤпокрытия, ㅤравен ㅤ1,35 ㅤ(при ㅤнорме ㅤ>=2).
Таблица ㅤ3
Расчет ㅤпоказателей ㅤплатежеспособности
Показатели
2016 ㅤг.
2017 ㅤг.
2018 ㅤг.
Изменени
е ㅤв ㅤ2018 ㅤг.
ㅤк ㅤ2016 ㅤг.
ㅤ(+,-)
Исходная ㅤинформация
1. ㅤДенежные ㅤсредства, ㅤруб.
45968
92322
42331
-3637
2. ㅤДебиторская ㅤзадолженность, ㅤруб.
107131
46508
65584
-41547
3. ㅤЗапасы ㅤи ㅤзатраты ㅤ(без ㅤрасходов
ㅤбудущих ㅤпериодов), ㅤруб.
230671
268045
378550
+147879
4. ㅤКраткосрочные ㅤобязательства,
ㅤруб.
150793
1612057
206818
+56025
Показатели ㅤплатежеспособности
5. ㅤКоэффициент ㅤабсолютной
ㅤликвидности
1,02
0,09
0,52
-0,5
6. ㅤПромежуточный ㅤкоэффициент
ㅤпокрытия
2,55
0,25
2,35
-0,2
7. ㅤОбщий ㅤкоэффициент ㅤпокрытия
1,55
-0,75
1,35
-0,2
8. ㅤУдельный ㅤвес ㅤзапасов ㅤи ㅤзатрат ㅤв
ㅤсумме ㅤкраткосрочных ㅤобязательств
152,97
16,63
183,04
+30,07
Расчет ㅤи ㅤанализ ㅤосновных ㅤпоказателей ㅤфинансовой ㅤустойчивости
ㅤпредприятия ㅤООО ㅤ«КУРБАН» представлен ㅤв ㅤтаблице ㅤ4.
Таблица ㅤ4
Расчет ㅤпоказателей ㅤфинансовой ㅤустойчивости
Показатели
2016 ㅤг.
2017 ㅤг.
2018 ㅤг.
Изменение
ㅤв ㅤ2018 ㅤг. ㅤк
ㅤ2016 ㅤг. ㅤ(+,-)
Исходная ㅤинформация
1. ㅤСобственные ㅤсредства, ㅤруб.
2035911
568753
1089263
-946648
2. ㅤСумма ㅤзадолженности, ㅤруб.
150793
1612057
206802
+56009
3. ㅤДебиторская ㅤзадолженность,
ㅤруб.
107131
46508
65584
-41547
4. ㅤДолгосрочные ㅤзаемные
ㅤсредства, ㅤруб.
-
-
-
-
5. ㅤСтоимость ㅤимущества, ㅤруб.
2186704
2180810
1296065
-890639
Показатели ㅤфинансовой ㅤустойчивости
6. ㅤКоэффициент
ㅤнезависимости,
0,93
0,26
0,84
-0,09
7. ㅤУдельный ㅤвес ㅤзаемных
6,9
73,9
15,9
+9,0