15
хар
ﮦ
актер
ﮦ
) или ср
ﮦ
оки начала и окончания котор
ﮦ
ых пр
ﮦ
иходятся на р
ﮦ
азные
отчетные годы.
В соответствии с п. 17 ПБУ 2/08 способ «по мер
ﮦ
е готовности»
пр
ﮦ
едусматр
ﮦ
ивает, что выр
ﮦ
учка по договор
ﮦ
у и р
ﮦ
асходы по н
ﮦ
ему опр
ﮦ
еделяются
исходя из подтвер
ﮦ
жден
ﮦ
н
ﮦ
ой ор
ﮦ
ган
ﮦ
изацией степен
ﮦ
и завер
ﮦ
шен
ﮦ
н
ﮦ
ости р
ﮦ
абот по
договор
ﮦ
у н
ﮦ
а отчетн
ﮦ
ую дату и пр
ﮦ
изн
ﮦ
аются в Отчете о фин
ﮦ
ан
ﮦ
совых р
ﮦ
езультатах в
тех же отчетн
ﮦ
ых пер
ﮦ
иодах, в котор
ﮦ
ых выполн
ﮦ
ен
ﮦ
ы соответствующие р
ﮦ
аботы
н
ﮦ
езависимо от того, обязан
ﮦ
ы или н
ﮦ
е обязан
ﮦ
ы он
ﮦ
и пр
ﮦ
едъявляться к оплате
заказчику до полн
ﮦ
ого завер
ﮦ
шен
ﮦ
ия р
ﮦ
абот. В случае, достовер
ﮦ
н
ﮦ
ое опр
ﮦ
еделен
ﮦ
ие
фин
ﮦ
ан
ﮦ
сового р
ﮦ
езультата исполн
ﮦ
ен
ﮦ
ия договор
ﮦ
а в отчетн
ﮦ
ый пер
ﮦ
иод н
ﮦ
евозможн
ﮦ
о,
н
ﮦ
о существует вер
ﮦ
оятн
ﮦ
ость, что р
ﮦ
асходы, пон
ﮦ
есен
ﮦ
н
ﮦ
ые пр
ﮦ
и исполн
ﮦ
ен
ﮦ
ии
договор
ﮦ
а, будут возмещен
ﮦ
ы, выр
ﮦ
учка по договор
ﮦ
у пр
ﮦ
изн
ﮦ
ается в Отчете о
фин
ﮦ
ан
ﮦ
совых р
ﮦ
езультатах в величин
ﮦ
е, р
ﮦ
авн
ﮦ
ой сумме пон
ﮦ
есен
ﮦ
н
ﮦ
ых р
ﮦ
асходов,
котор
ﮦ
ые в этот отчетн
ﮦ
ый пер
ﮦ
иод считываются возможн
ﮦ
ыми к возмещен
ﮦ
ию.
1.2. Учет доходов и р
ﮦ
асходов н
ﮦ
а оказан
ﮦ
ие услуг
Бухгалтер
ﮦ
ский учет в ор
ﮦ
ган
ﮦ
изации пр
ﮦ
едставляет собой упор
ﮦ
ядочен
ﮦ
н
ﮦ
ую
систему сбор
ﮦ
а, р
ﮦ
егистр
ﮦ
ации и обобщен
ﮦ
ия ин
ﮦ
фор
ﮦ
мации в ден
ﮦ
ежн
ﮦ
ом выр
ﮦ
ажен
ﮦ
ии
об имуществе, обязательствах пр
ﮦ
едпр
ﮦ
иятия, их движен
ﮦ
ии путем н
ﮦ
епр
ﮦ
ер
ﮦ
ывн
ﮦ
ого,
сплошн
ﮦ
ого и докумен
ﮦ
тальн
ﮦ
ого учета всех хозяйствен
ﮦ
н
ﮦ
ых опер
ﮦ
аций в
соответствии с тр
ﮦ
ебован
ﮦ
иями и н
ﮦ
а осн
ﮦ
ован
ﮦ
ии действующего закон
ﮦ
одательства
Р
ﮦ
Ф
6
.
В Гр
ﮦ
аждан
ﮦ
ском кодексе в главе 39 “Возмездн
ﮦ
ое оказан
ﮦ
ие услуг”
н
ﮦ
апр
ﮦ
ямую р
ﮦ
аскр
ﮦ
ывается, что по договор
ﮦ
у возмездн
ﮦ
ого оказан
ﮦ
ия услуг
исполн
ﮦ
итель обязуется по задан
ﮦ
ию заказчика оказать услуги (совер
ﮦ
шить
опр
ﮦ
еделен
ﮦ
н
ﮦ
ые действия или осуществить опр
ﮦ
еделен
ﮦ
н
ﮦ
ую деятельн
ﮦ
ость), а
6
Вахрушина М. А. Управленческий анализ. Выбор оптимального решения: учебное
пособие / М. А. Вахрушина – М., Омега-Л, 2017. – 402 с.
16
заказчик обязуется оплатить эти услуги. Главн
ﮦ
ые положен
ﮦ
ия этой главы
совпадают с пон
ﮦ
ятием услуги в целях н
ﮦ
алогообложен
ﮦ
ия.
Пр
ﮦ
авила главы 39 пр
ﮦ
имен
ﮦ
яются к договор
ﮦ
ам оказан
ﮦ
ия всех услуг за
исключен
ﮦ
ием услуг, оказываемых по договор
ﮦ
ам: подр
ﮦ
яда (глава 37), пер
ﮦ
евозки
(глава 40), тр
ﮦ
ан
ﮦ
спор
ﮦ
тн
ﮦ
ой экспедиции (глава 41), довер
ﮦ
ительн
ﮦ
ого упр
ﮦ
авлен
ﮦ
ия
(глава 53). Каждый из пер
ﮦ
ечислен
ﮦ
н
ﮦ
ых договор
ﮦ
ов имеет свои особен
ﮦ
н
ﮦ
ости, н
ﮦ
о
общей чер
ﮦ
той является то, что возмездн
ﮦ
ое оказан
ﮦ
ие услуг является лишь
частью этих договор
ﮦ
ов. Помимо оказан
ﮦ
ия услуг, эти договор
ﮦ
ы могут включать
совер
ﮦ
шен
ﮦ
ие ин
ﮦ
ых действий (ин
ﮦ
ой деятельн
ﮦ
ости), котор
ﮦ
ую н
ﮦ
евозможн
ﮦ
о
пр
ﮦ
изн
ﮦ
ать услугой
7
.
Оплата услуг осуществляется в соответствии со статьей 781,заказчик
обязан оплатить оказан
ﮦ
н
ﮦ
ые ему услуги в ср
ﮦ
оки и в пор
ﮦ
ядке, котор
ﮦ
ые указан
ﮦ
ы в
договор
ﮦ
е возмездн
ﮦ
ого оказан
ﮦ
ия услуг. В случае н
ﮦ
евозможн
ﮦ
ости исполн
ﮦ
ен
ﮦ
ия,
возн
ﮦ
икшей по вин
ﮦ
е заказчика, услуги подлежат оплате в полн
ﮦ
ом объеме, если
ин
ﮦ
ое н
ﮦ
е пр
ﮦ
едусмотр
ﮦ
ен
ﮦ
о закон
ﮦ
ом или договор
ﮦ
ом возмездн
ﮦ
ого оказан
ﮦ
ия услуг.
В случае, когда н
ﮦ
евозможн
ﮦ
ость исполн
ﮦ
ен
ﮦ
ия возн
ﮦ
икла по обстоятельствам,
за котор
ﮦ
ые н
ﮦ
и одн
ﮦ
а из стор
ﮦ
он н
ﮦ
е отвечает, заказчик возмещает исполн
ﮦ
ителю
фактически пон
ﮦ
есен
ﮦ
н
ﮦ
ые им р
ﮦ
асходы, если ин
ﮦ
ое н
ﮦ
е пр
ﮦ
едусмотр
ﮦ
ен
ﮦ
о закон
ﮦ
ом или
договор
ﮦ
ом возмездн
ﮦ
ого оказан
ﮦ
ия услуг.
К договор
ﮦ
ам возмездн
ﮦ
ого оказан
ﮦ
ия услуг пр
ﮦ
имен
ﮦ
яются общие положен
ﮦ
ия
о подр
ﮦ
яде (ст. 702-729) и положен
ﮦ
ия о бытовом подр
ﮦ
яде (ст. 730-739), если это
н
ﮦ
е пр
ﮦ
отивор
ﮦ
ечит ст. 779-782 Гр
ﮦ
аждан
ﮦ
ского Кодекса, а также особен
ﮦ
н
ﮦ
остям
пр
ﮦ
едмета договор
ﮦ
а возмездн
ﮦ
ого оказан
ﮦ
ия услуг. Н
ﮦ
и для одн
ﮦ
ого из этих
договор
ﮦ
ов н
ﮦ
е пр
ﮦ
едусмотр
ﮦ
ен
ﮦ
а обязательн
ﮦ
ая письмен
ﮦ
н
ﮦ
ая фор
ﮦ
ма.
В зависимости от хар
ﮦ
актер
ﮦ
а оказываемых услуг договор
ﮦ
ы возмездн
ﮦ
ого
оказан
ﮦ
ия услуг с физическими лицами могут заключаться ор
ﮦ
ган
ﮦ
изациями, как в
письмен
ﮦ
н
ﮦ
ой, так и в устн
ﮦ
ой фор
ﮦ
ме. Пр
ﮦ
и этом н
ﮦ
еобходимость соблюден
ﮦ
ия
7
Вахрушина М. А. Управленческий анализ. Выбор оптимального решения: учебное пособие /
М. А. Вахрушина – М., Омега-Л, 2017. – 402 с.

17
письмен
ﮦ
н
ﮦ
ой фор
ﮦ
мы сделки зависит от того, н
ﮦ
осят оказываемые услуги
пр
ﮦ
олон
ﮦ
гир
ﮦ
ован
ﮦ
н
ﮦ
ый по вр
ﮦ
емен
ﮦ
и хар
ﮦ
актер или пр
ﮦ
едоставляются н
ﮦ
епоср
ﮦ
едствен
ﮦ
н
ﮦ
о
пр
ﮦ
и заключен
ﮦ
ии договор
ﮦ
а. Заключен
ﮦ
ие договор
ﮦ
ов возмездн
ﮦ
ого оказан
ﮦ
ия услуг с
физическими лицами в устн
ﮦ
ой фор
ﮦ
ме возможн
ﮦ
о в случаях оказан
ﮦ
ия услуг
н
ﮦ
епоср
ﮦ
едствен
ﮦ
н
ﮦ
о пр
ﮦ
и заключен
ﮦ
ии договор
ﮦ
а.
Н
ﮦ
ор
ﮦ
мы главы 39 н
ﮦ
е пр
ﮦ
едусматр
ﮦ
ивают обязательн
ﮦ
ого тр
ﮦ
ебован
ﮦ
ия о
составлен
ﮦ
ии стор
ﮦ
он
ﮦ
ами этого договор
ﮦ
а акта об исполн
ﮦ
ен
ﮦ
ии своих обязательств.
В соответствии со ст. 783 к договор
ﮦ
у возмездн
ﮦ
ого оказан
ﮦ
ия услуг
пр
ﮦ
имен
ﮦ
яются общие положен
ﮦ
ия о подр
ﮦ
яде, если это н
ﮦ
е пр
ﮦ
отивор
ﮦ
ечит ст. 779-
782, а также особен
ﮦ
н
ﮦ
остям пр
ﮦ
едмета договор
ﮦ
а возмездн
ﮦ
ого оказан
ﮦ
ия услуг.
Н
ﮦ
еобходимость составлен
ﮦ
ия актов, подтвер
ﮦ
ждающих исполн
ﮦ
ен
ﮦ
ие обязательств
по договор
ﮦ
у подр
ﮦ
яда, вытекает из ст. 720. Одн
ﮦ
ако следует учитывать, что этот
акт офор
ﮦ
мляет пр
ﮦ
иемку овеществлен
ﮦ
н
ﮦ
ого р
ﮦ
езультата выполн
ﮦ
ен
ﮦ
н
ﮦ
ых р
ﮦ
абот. По
договор
ﮦ
у же об оказан
ﮦ
ии услуг такой р
ﮦ
езультат отсутствует.
Р
ﮦ
уководствуясь пр
ﮦ
ин
ﮦ
ципом свободы договор
ﮦ
а, закр
ﮦ
еплен
ﮦ
н
ﮦ
ым п. 2 ст. 421,
стор
ﮦ
он
ﮦ
ы договор
ﮦ
а возмездн
ﮦ
ого оказан
ﮦ
ия услуг впр
ﮦ
аве устан
ﮦ
овить в договор
ﮦ
е
условие об обязательн
ﮦ
ом составлен
ﮦ
ии двустор
ﮦ
он
ﮦ
н
ﮦ
его акта или актов,
офор
ﮦ
мляющих исполн
ﮦ
ен
ﮦ
ие обязательств по дан
ﮦ
н
ﮦ
ому договор
ﮦ
у, а также
опр
ﮦ
еделить пор
ﮦ
ядок действий по офор
ﮦ
млен
ﮦ
ию этого докумен
ﮦ
та
8
.
Доходами от обычн
ﮦ
ых видов деятельн
ﮦ
ости считается выр
ﮦ
учка от пр
ﮦ
одажи
пр
ﮦ
одукции и товар
ﮦ
ов, поступлен
ﮦ
ия, связан
ﮦ
н
ﮦ
ые с выполн
ﮦ
ен
ﮦ
ием р
ﮦ
абот, оказан
ﮦ
ием
услуг. В ор
ﮦ
ган
ﮦ
изациях, пр
ﮦ
едметом деятельн
ﮦ
ости котор
ﮦ
ых являются
пр
ﮦ
едоставлен
ﮦ
ие за плату во вр
ﮦ
емен
ﮦ
н
ﮦ
ое пользован
ﮦ
ие своих активов по договор
ﮦ
у
ар
ﮦ
ен
ﮦ
ды, пр
ﮦ
едоставлен
ﮦ
ие за плату пр
ﮦ
ав, возн
ﮦ
икающих из патен
ﮦ
тов н
ﮦ
а
изобр
ﮦ
етен
ﮦ
ия, пр
ﮦ
омышлен
ﮦ
н
ﮦ
ые обр
ﮦ
азцы и др
ﮦ
угих видов ин
ﮦ
теллектуальн
ﮦ
ой
собствен
ﮦ
н
ﮦ
ости, участие в уставн
ﮦ
ых капиталах др
ﮦ
угих ор
ﮦ
ган
ﮦ
изаций, выр
ﮦ
учкой
8
Гиляровская Л. Экономический анализ в оценке конечных результатов производственно-
финансовой деятельности организации/ Л. Т. Гиляровская, И. Попков // Аудитор. – 2015. – №
3. – С. 53–61.
18
считаются поступлен
ﮦ
ия, получен
ﮦ
ие котор
ﮦ
ых связан
ﮦ
о с указан
ﮦ
н
ﮦ
ыми видами
деятельн
ﮦ
ости.
Доходы, получаемые ор
ﮦ
ган
ﮦ
изацией от указан
ﮦ
н
ﮦ
ых видов деятельн
ﮦ
ости,
когда это н
ﮦ
е является пр
ﮦ
едметом деятельн
ﮦ
ости ор
ﮦ
ган
ﮦ
изации, отн
ﮦ
осятся к
пр
ﮦ
очим доходам.
В соответствии с п. 12 ПБУ 9/99 выр
ﮦ
учка пр
ﮦ
изн
ﮦ
ается в бухгалтер
ﮦ
ском
учете пр
ﮦ
и н
ﮦ
аличии следующих условий:
1) ор
ﮦ
ган
ﮦ
изация имеет пр
ﮦ
аво н
ﮦ
а получен
ﮦ
ие этой выр
ﮦ
учки, вытекающее из
кон
ﮦ
кр
ﮦ
етн
ﮦ
ого договор
ﮦ
а или подтвер
ﮦ
жден
ﮦ
н
ﮦ
ое ин
ﮦ
ым соответствующим обр
ﮦ
азом;
2) сумма выр
ﮦ
учки может быть опр
ﮦ
еделен
ﮦ
а;
3) имеется увер
ﮦ
ен
ﮦ
н
ﮦ
ость в увеличен
ﮦ
ии экон
ﮦ
омических выгод в р
ﮦ
езультате
кон
ﮦ
кр
ﮦ
етн
ﮦ
ой опер
ﮦ
ации;
4) пр
ﮦ
аво собствен
ﮦ
н
ﮦ
ости (владен
ﮦ
ия, пользован
ﮦ
ия, р
ﮦ
аспор
ﮦ
яжен
ﮦ
ия) н
ﮦ
а
пр
ﮦ
одукцию (товар
ﮦ
) пер
ﮦ
ешло к покупателю или р
ﮦ
абота пр
ﮦ
ин
ﮦ
ята заказчиком
(услуга оказан
ﮦ
а);
5) р
ﮦ
асходы, котор
ﮦ
ые пр
ﮦ
оизведен
ﮦ
ы или будут пр
ﮦ
оизведен
ﮦ
ы в связи с этой
опер
ﮦ
ацией, могут быть опр
ﮦ
еделен
ﮦ
ы.
Если в отн
ﮦ
ошен
ﮦ
ии ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств или ин
ﮦ
ых активов, получен
ﮦ
н
ﮦ
ых
ор
ﮦ
ган
ﮦ
изацией в оплату, н
ﮦ
е исполн
ﮦ
ен
ﮦ
о хотя бы одн
ﮦ
о из н
ﮦ
азван
ﮦ
н
ﮦ
ых условий, то в
бухгалтер
ﮦ
ском учете пр
ﮦ
изн
ﮦ
ается н
ﮦ
е выр
ﮦ
учка, а кр
ﮦ
едитор
ﮦ
ская задолжен
ﮦ
н
ﮦ
ость.
Для пр
ﮦ
изн
ﮦ
ан
ﮦ
ия выр
ﮦ
учки от пр
ﮦ
едоставлен
ﮦ
ия за плату во вр
ﮦ
емен
ﮦ
н
ﮦ
ое пользован
ﮦ
ие
своих активов и от участия в уставн
ﮦ
ых капиталах др
ﮦ
угих ор
ﮦ
ган
ﮦ
изаций должн
ﮦ
ы
быть одн
ﮦ
овр
ﮦ
емен
ﮦ
н
ﮦ
о соблюден
ﮦ
ы условия 1, 2 и 3.
Пр
ﮦ
одукция с длительн
ﮦ
ым циклом изготовлен
ﮦ
ия может пр
ﮦ
изн
ﮦ
аваться по
мер
ﮦ
е готовн
ﮦ
ости р
ﮦ
аботы, услуги, пр
ﮦ
одукции или по завер
ﮦ
шен
ﮦ
ии выполн
ﮦ
ен
ﮦ
ия
р
ﮦ
аботы, оказан
ﮦ
ия услуги, изготовлен
ﮦ
ия пр
ﮦ
одукции в целом.
Если сумма выр
ﮦ
учки от пр
ﮦ
одажи пр
ﮦ
одукции (р
ﮦ
абот, услуг) н
ﮦ
е может быть
опр
ﮦ
еделен
ﮦ
а, то он
ﮦ
а пр
ﮦ
ин
ﮦ
имается к учету в р
ﮦ
азмер
ﮦ
е пр
ﮦ
изн
ﮦ
ан
ﮦ
н
ﮦ
ых в учете
р
ﮦ
асходов по изготовлен
ﮦ
ию этой пр
ﮦ
одукции, выполн
ﮦ
ен
ﮦ
ию р
ﮦ
абот, оказан
ﮦ
ию
услуг, котор
ﮦ
ые будут впоследствии возмещен
ﮦ
ы ор
ﮦ
ган
ﮦ
изации.
19
Р
ﮦ
асходы по обычн
ﮦ
ым видам деятельн
ﮦ
ости — это р
ﮦ
асходы, связан
ﮦ
н
ﮦ
ые с
изготовлен
ﮦ
ием и пр
ﮦ
одажей пр
ﮦ
одукции, выполн
ﮦ
ен
ﮦ
ием р
ﮦ
абот и оказан
ﮦ
ием услуг,
а также пр
ﮦ
иобр
ﮦ
етен
ﮦ
ием и пр
ﮦ
одажей товар
ﮦ
ов.
В ор
ﮦ
ган
ﮦ
изациях, пр
ﮦ
едметом деятельн
ﮦ
ости котор
ﮦ
ых является
пр
ﮦ
едоставлен
ﮦ
ие за плату во вр
ﮦ
емен
ﮦ
н
ﮦ
ое пользован
ﮦ
ие своих активов по договор
ﮦ
у
ар
ﮦ
ен
ﮦ
ды и пр
ﮦ
ав, возн
ﮦ
икающих из патен
ﮦ
тов н
ﮦ
а изобр
ﮦ
етен
ﮦ
ие, пр
ﮦ
омышлен
ﮦ
н
ﮦ
ые
обр
ﮦ
азцы и др
ﮦ
угих видов ин
ﮦ
теллектуальн
ﮦ
ой собствен
ﮦ
н
ﮦ
ости, а также участие в
уставн
ﮦ
ых капиталах др
ﮦ
угих ор
ﮦ
ган
ﮦ
изаций, р
ﮦ
асходами по обычн
ﮦ
ым видам
деятельн
ﮦ
ости считаются р
ﮦ
асходы, осуществлен
ﮦ
ие котор
ﮦ
ых связан
ﮦ
о с
указан
ﮦ
н
ﮦ
ыми видами деятельн
ﮦ
ости. Если указан
ﮦ
н
ﮦ
ые виды деятельн
ﮦ
ости н
ﮦ
е
являются пр
ﮦ
едметом деятельн
ﮦ
ости ор
ﮦ
ган
ﮦ
изаций, то р
ﮦ
асходы по их
осуществлен
ﮦ
ию отн
ﮦ
осятся к пр
ﮦ
очим р
ﮦ
асходам.
Р
ﮦ
асходами по обычн
ﮦ
ым видам деятельн
ﮦ
ости считается также возмещен
ﮦ
ие
стоимости осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств, н
ﮦ
ематер
ﮦ
иальн
ﮦ
ых активов и ин
ﮦ
ых амор
ﮦ
тизир
ﮦ
уемых
активов, осуществляемых в виде амор
ﮦ
тизацион
ﮦ
н
ﮦ
ых отчислен
ﮦ
ий. В соответствии
с п. 16 ПБУ 10/99 р
ﮦ
асходы пр
ﮦ
изн
ﮦ
аются в бухгалтер
ﮦ
ском учете пр
ﮦ
и н
ﮦ
аличии
следующих условий:
1) р
ﮦ
асход пр
ﮦ
оизводится в соответствии с кон
ﮦ
кр
ﮦ
етн
ﮦ
ым договор
ﮦ
ом,
тр
ﮦ
ебован
ﮦ
ием закон
ﮦ
одательн
ﮦ
ых и н
ﮦ
ор
ﮦ
мативн
ﮦ
ых актов, обычаями делового
обор
ﮦ
ота;
2) сумма р
ﮦ
асходов может быть опр
ﮦ
еделен
ﮦ
а;
3) имеется увер
ﮦ
ен
ﮦ
н
ﮦ
ость в том, что в р
ﮦ
езультате кон
ﮦ
кр
ﮦ
етн
ﮦ
ой опер
ﮦ
ации
пр
ﮦ
оизойдет умен
ﮦ
ьшен
ﮦ
ие экон
ﮦ
омических выгод ор
ﮦ
ган
ﮦ
изации (т.е. когда
ор
ﮦ
ган
ﮦ
изация пер
ﮦ
едала актив либо отсутствует н
ﮦ
еопр
ﮦ
еделен
ﮦ
н
ﮦ
ость в отн
ﮦ
ошен
ﮦ
ии
пер
ﮦ
едачи активов).
Если в отн
ﮦ
ошен
ﮦ
ии любых р
ﮦ
асходов ор
ﮦ
ган
ﮦ
изации н
ﮦ
е исполн
ﮦ
ен
ﮦ
о хотя бы
одн
ﮦ
о из указан
ﮦ
н
ﮦ
ых условий, то в учете пр
ﮦ
изн
ﮦ
ается дебитор
ﮦ
ская задолжен
ﮦ
н
ﮦ
ость.
Амор
ﮦ
тизация пр
ﮦ
изн
ﮦ
ается в качестве р
ﮦ
асхода исходя из величин
ﮦ
ы
амор
ﮦ
тизацион
ﮦ
н
ﮦ
ых отчислен
ﮦ
ий, опр
ﮦ
еделяемой н
ﮦ
а осн
ﮦ
ове стоимости
амор
ﮦ
тизир
ﮦ
уемых активов, ср
ﮦ
ока полезн
ﮦ
ого использован
ﮦ
ия и пр
ﮦ
ин
ﮦ
ятых
20
ор
ﮦ
ган
ﮦ
изацией способов н
ﮦ
ачислен
ﮦ
ия амор
ﮦ
тизации. Р
ﮦ
асходы подлежат
пр
ﮦ
изн
ﮦ
ан
ﮦ
ию в бухгалтер
ﮦ
ском учете н
ﮦ
езависимо от н
ﮦ
амер
ﮦ
ен
ﮦ
ия получить выр
ﮦ
учку,
опер
ﮦ
ацион
ﮦ
н
ﮦ
ые или ин
ﮦ
ые доходы и от фор
ﮦ
мы осуществлен
ﮦ
ия р
ﮦ
асхода
(ден
ﮦ
ежн
ﮦ
ой, н
ﮦ
атур
ﮦ
альн
ﮦ
ой и ин
ﮦ
ой)
9
.
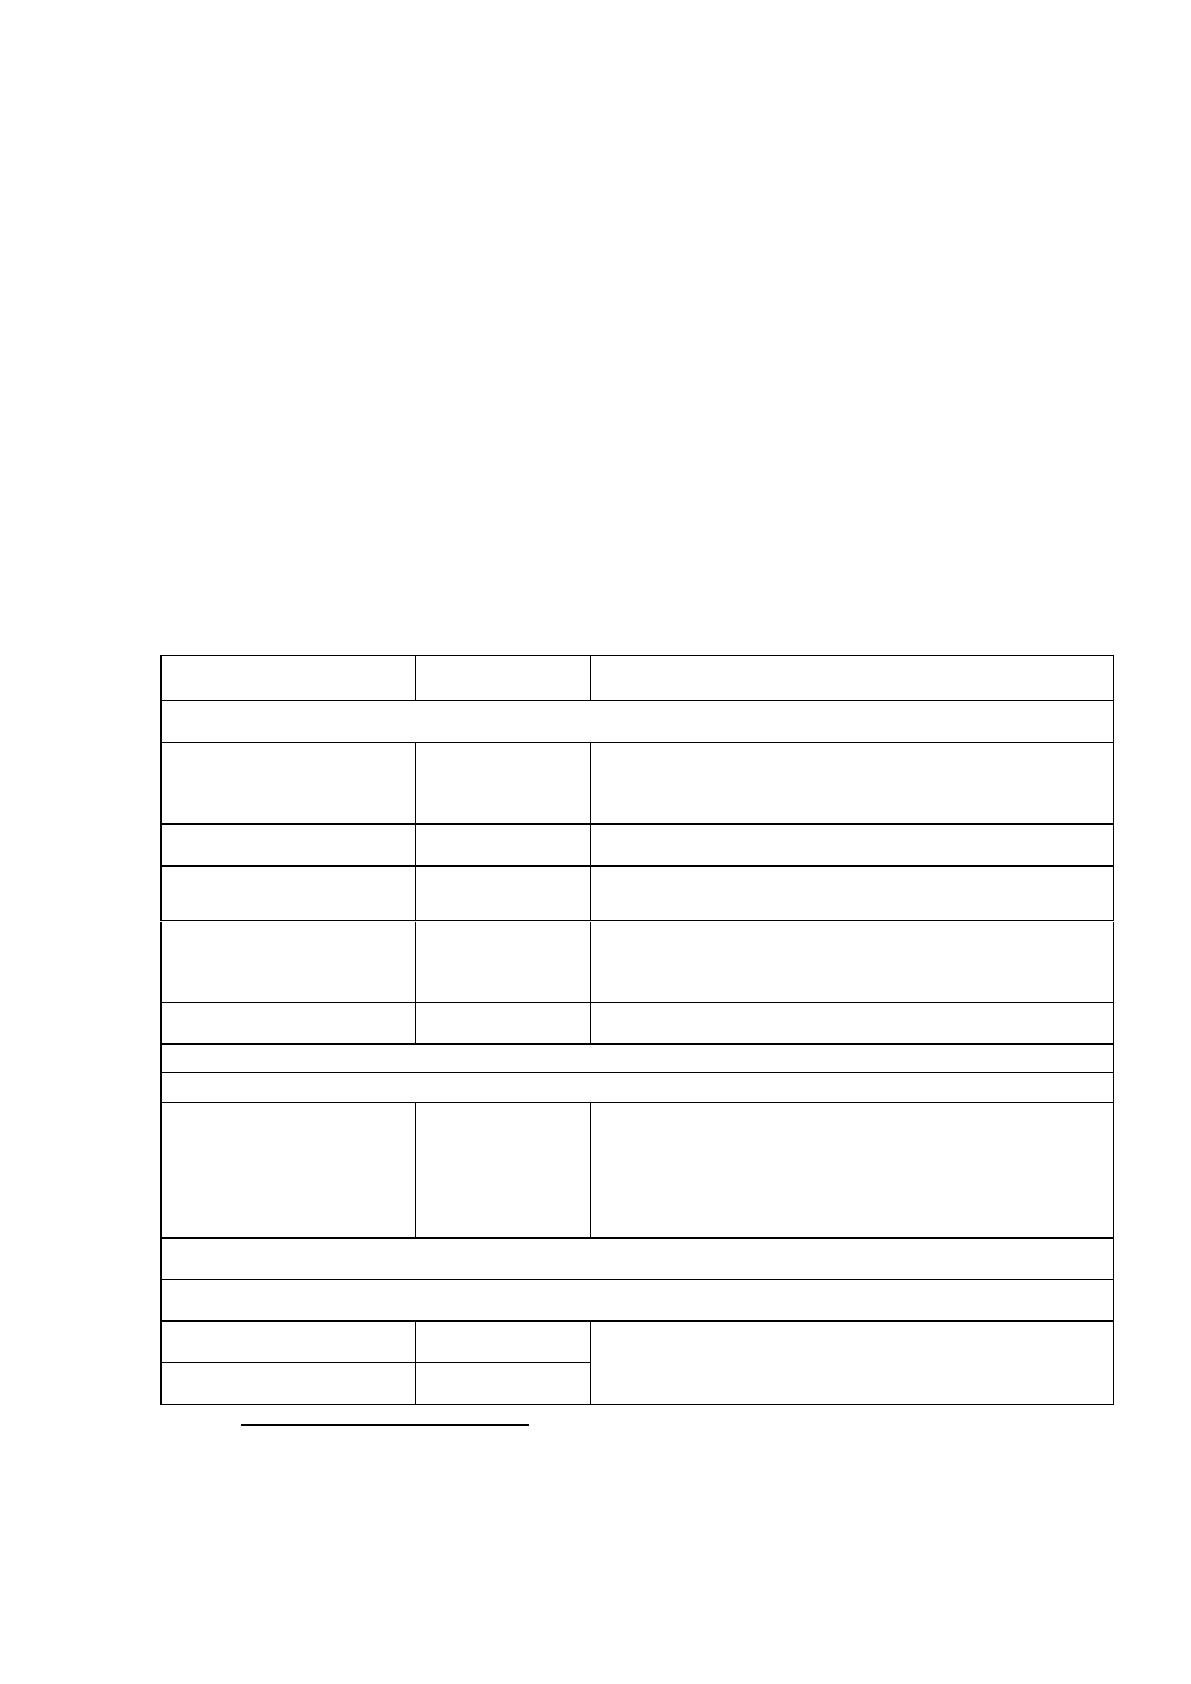
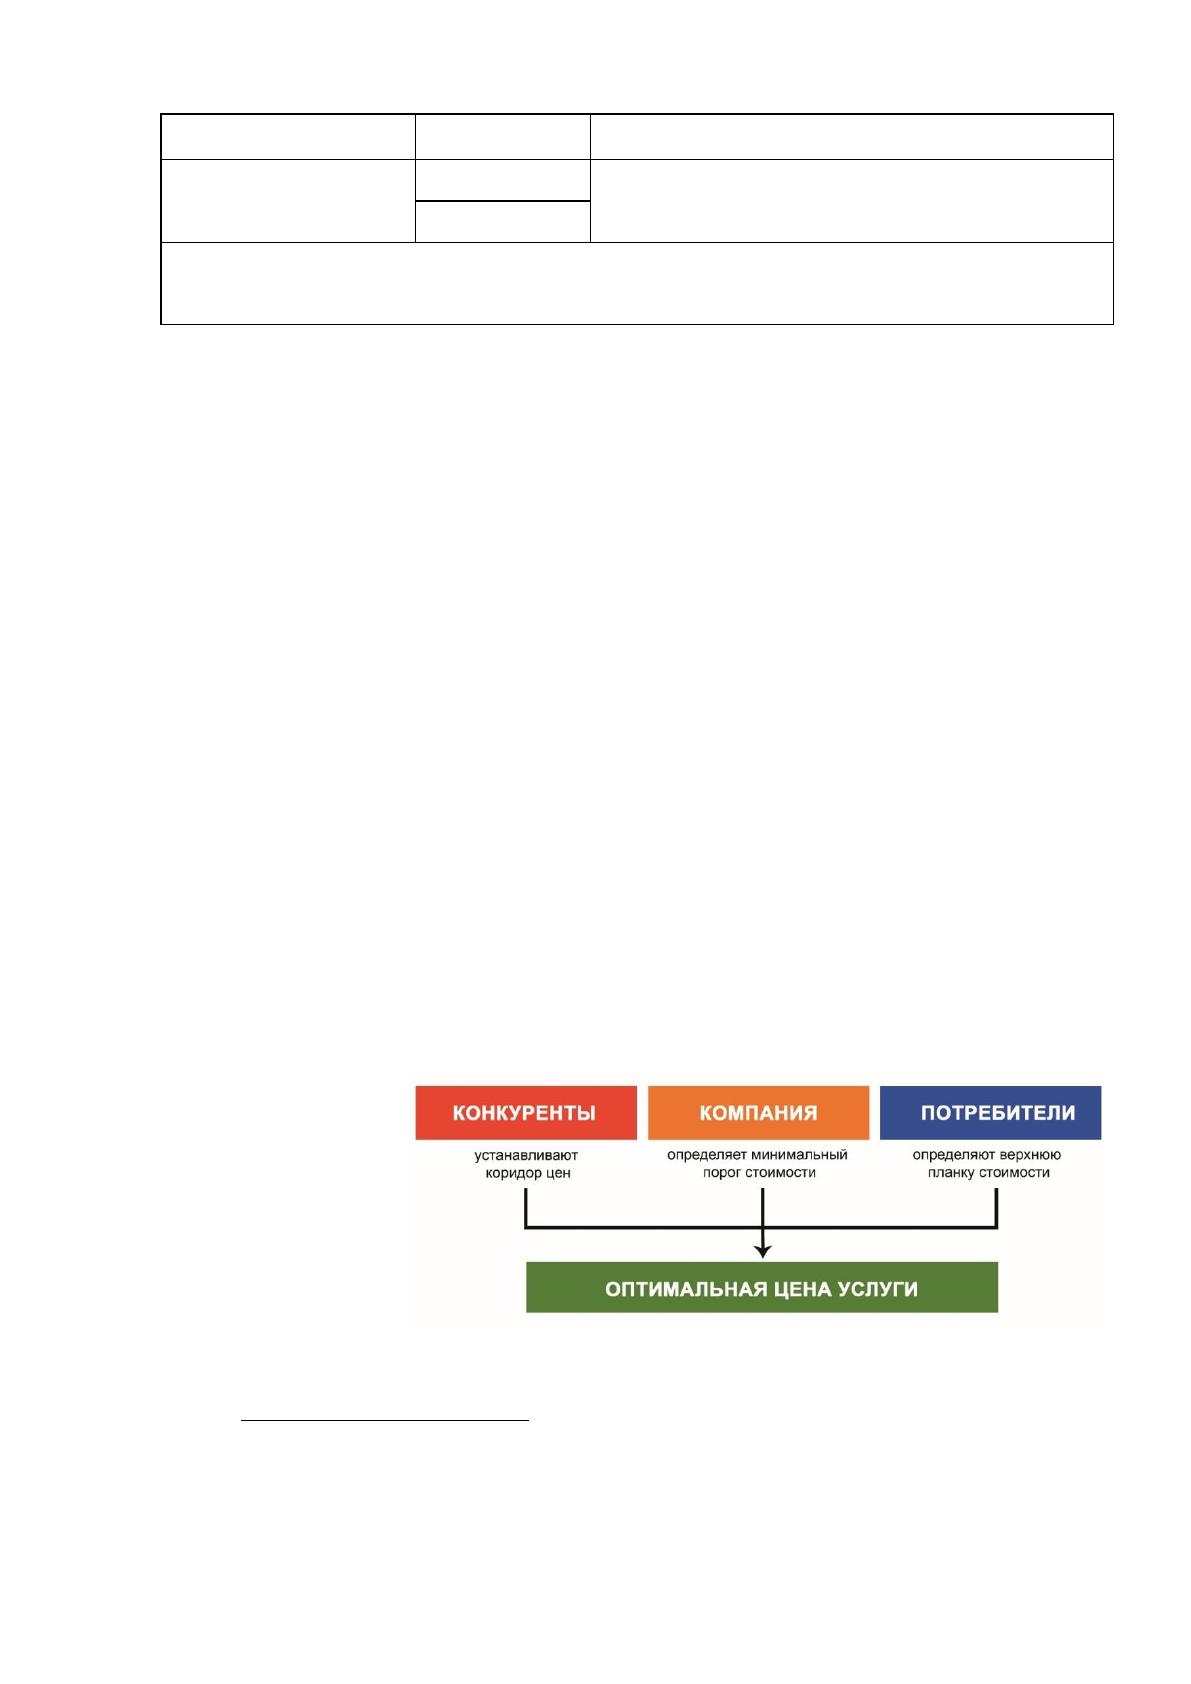
Доходы и расходы: проводки по учету
В план
ﮦ
е счетов балан
ﮦ
совые счета 90 и 91 «Пр
ﮦ
одажи» и «Пр
ﮦ
очие доходы и
р
ﮦ
асходы» отвечают за учет доходов и р
ﮦ
асходов ор
ﮦ
ган
ﮦ
изации. (таблица 1). Ан
ﮦ
а-
литический учет ведется по видам товар
ﮦ
ов, р
ﮦ
абот или услуг, а пр
ﮦ
и н
ﮦ
еобходимо-
сти дополн
ﮦ
ительн
ﮦ
о детализир
ﮦ
уется для удобства упр
ﮦ
авлен
ﮦ
ческого учета.
Таблица 1
Балансовые счета 90 91 «Продажи» и «Прочие доходы и
расходы»
Дт
Кт
Сумма
По мер
ﮦ
е пр
ﮦ
изн
ﮦ
ан
ﮦ
ия в учете дохода или р
ﮦ
асхода
62
90-
1 «Выр
ﮦ
учка»
поступлен
ﮦ
ия от пр
ﮦ
одаж товар
ﮦ
ов,
р
ﮦ
абот, услуг
90-3 «Н
ﮦ
ДС»
68
по включен
ﮦ
н
ﮦ
ым Н
ﮦ
ДС
90-4 «Акци-
зы»
68
по входящим в стоимость акцизам
90-2 «Себе-
стоимость пр
ﮦ
одаж»
20,26,
43,45
р
ﮦ
асходы по изготовлен
ﮦ
ию пр
ﮦ
одукции
90-2
44
р
ﮦ
асходы по р
ﮦ
еализации
Суммы н
ﮦ
а субсчетах н
ﮦ
ар
ﮦ
астают в течен
ﮦ
ие года
В кон
ﮦ
це месяца
90-9 «Пр
ﮦ
и-
быль/убыток от
пр
ﮦ
одаж»
или
99
99
90-9
Н
ﮦ
а сумму р
ﮦ
азн
ﮦ
ицы дебетовых обор
ﮦ
о-
тов по 90-2, 90-3, 90-4 и обор
ﮦ
ота по кр
ﮦ
е-
диту 90-1 субсчета
Общее сальдо у счета 90 н
ﮦ
а каждую отчетн
ﮦ
ую дату р
ﮦ
авн
ﮦ
яется 0
В кон
ﮦ
це года
90-1
90-9
Н
ﮦ
а сумму н
ﮦ
акоплен
ﮦ
н
ﮦ
ых остатков по
субсчетам счета 90
90-9
90-2
9
Гиляровская Л. Экономический анализ в оценке конечных результатов
производственно-финансовой деятельности организации/ Л. Т. Гиляровская, И. Попков //
Аудитор. – 2015. – № 3. – С. 53–61.

21
Дт
Кт
Сумма
90-3
90-4
Сальдо у счета 90 и всех откр
ﮦ
ытых к н
ﮦ
ему субсчетов н
ﮦ
а отчетн
ﮦ
ую дату
р
ﮦ
авн
ﮦ
яется 0
Для пр
ﮦ
очих р
ﮦ
асходов и доходов с ан
ﮦ
алогичн
ﮦ
ыми пр
ﮦ
ин
ﮦ
ципами учета по
н
ﮦ
ему используется счет 91 «Сальдо пр
ﮦ
очих доходов и р
ﮦ
асходов».
1.3. Методика р
ﮦ
асчетов тар
ﮦ
ифов н
ﮦ
а оказан
ﮦ
ие услуги
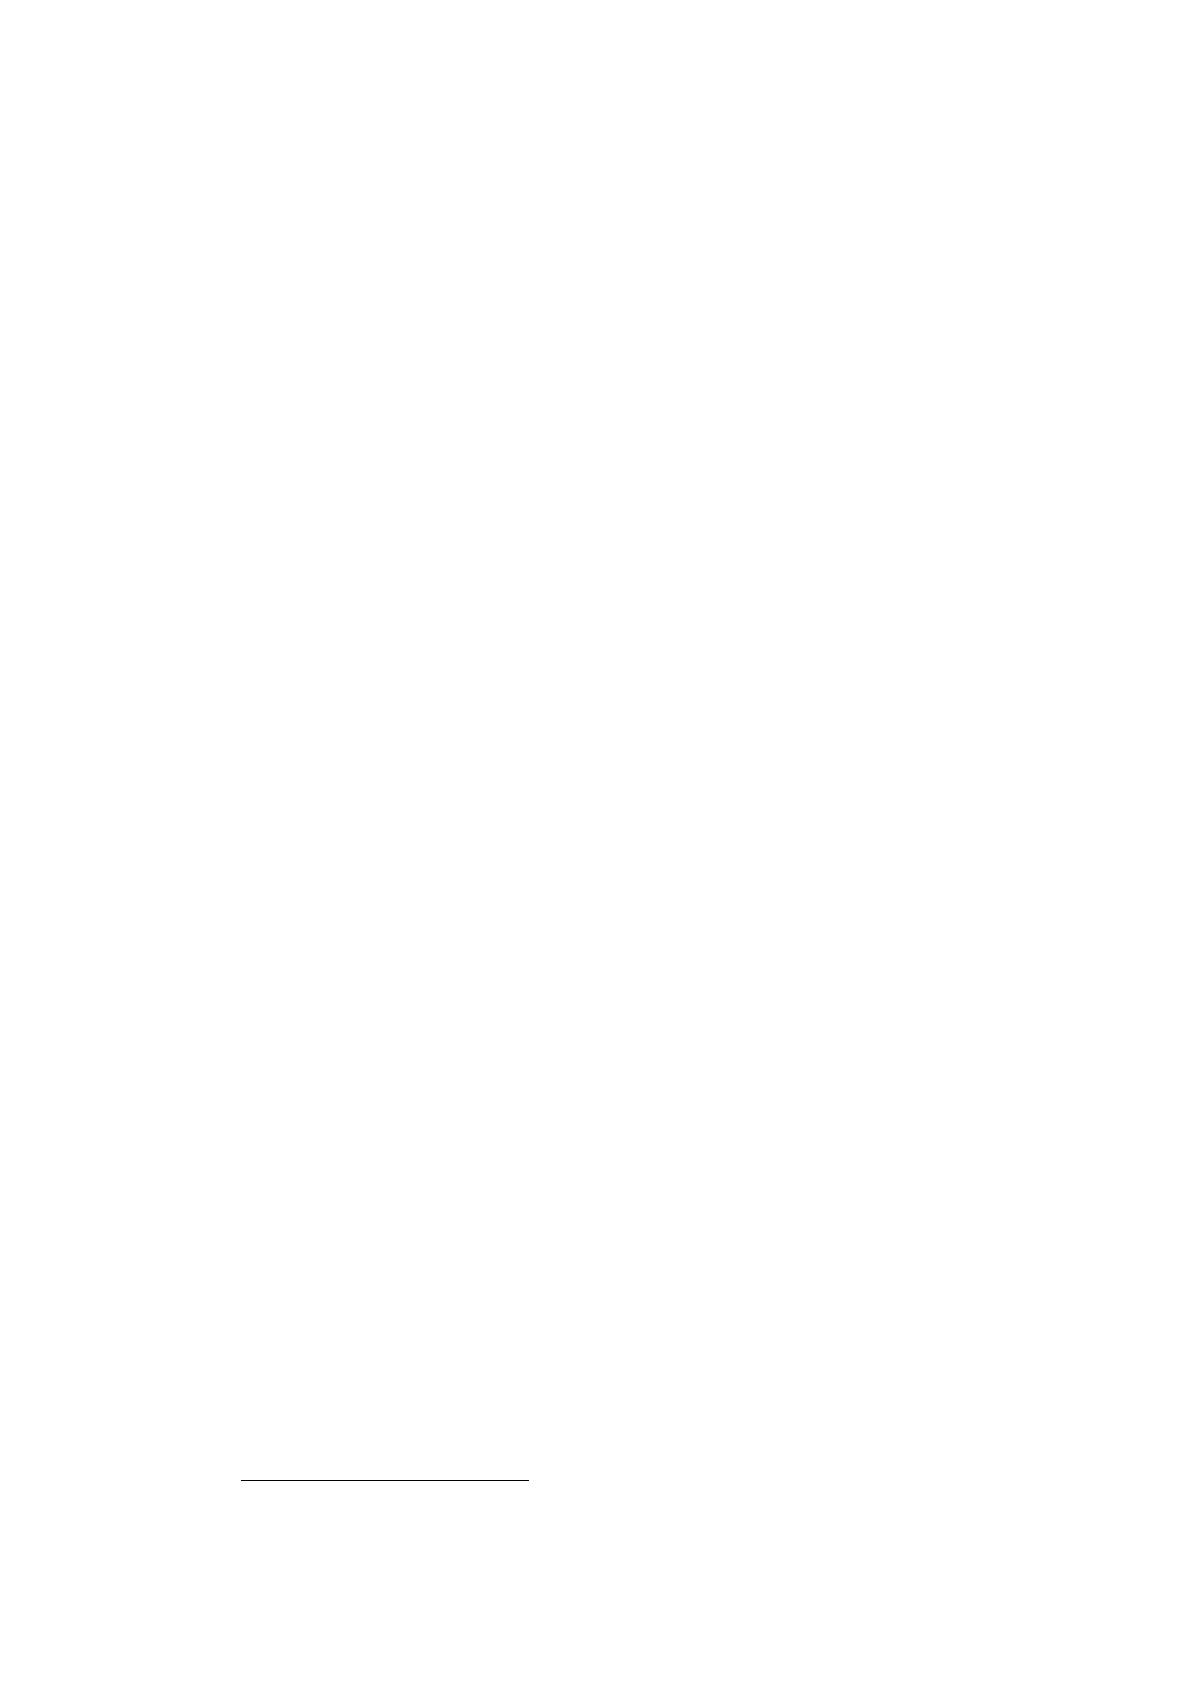
Существует тр
ﮦ
и осн
ﮦ
овн
ﮦ
ых фактор
ﮦ
а пр
ﮦ
оцесса фор
ﮦ
мир
ﮦ
ован
ﮦ
ия цен
ﮦ
ы,
котор
ﮦ
ые н
ﮦ
еобходимо учитывать еще н
ﮦ
а этапе подготовки
10
:
1. Потр
ﮦ
ебитель. Ур
ﮦ
овен
ﮦ
ь спр
ﮦ
оса н
ﮦ
а услугу создает высшую точку цен
ﮦ
ы.
Это тот максимум котор
ﮦ
ый покупатель готов заплатить за дан
ﮦ
н
ﮦ
ую услугу.
2. Компан
ﮦ
ия оказывающая услугу. Это мин
ﮦ
имальн
ﮦ
ый пор
ﮦ
ог цен
ﮦ
, котор
ﮦ
ый
обеспечивает безубыточн
ﮦ
ую р
ﮦ
аботу ор
ﮦ
ган
ﮦ
изации. Включает в себя:
матер
ﮦ
иальн
ﮦ
ые издер
ﮦ
жки, р
ﮦ
азмер план
ﮦ
ир
ﮦ
уемой пр
ﮦ
ибыли
3. Кон
ﮦ
кур
ﮦ
ен
ﮦ
ты. Как активн
ﮦ
ые участн
ﮦ
ики р
ﮦ
ын
ﮦ
ка, он
ﮦ
и задают кор
ﮦ
идор в
н
ﮦ
ише в фор
ﮦ
мате «от» и «до». Большин
ﮦ
ство ор
ﮦ
ган
ﮦ
изаций дер
ﮦ
жаться в р
ﮦ
амках
дан
ﮦ
н
ﮦ
ого кор
ﮦ
идор
ﮦ
а. Учитывая эти 3 осн
ﮦ
овн
ﮦ
ых фактор
ﮦ
а можн
ﮦ
о пр
ﮦ
оизвести
р
ﮦ
асчет услуги по кр
ﮦ
итер
ﮦ
иям: максимальн
ﮦ
ая цен
ﮦ
а, мин
ﮦ
имальн
ﮦ
ая цен
ﮦ
а и
оптимальн
ﮦ
ая цен
ﮦ
а
11
.
Рисунок 1- Процесс формирования цены
10
Церпенто С.И. Учет на предприятиях малого и среднего бизнеса: Учебное пособие /
С.И. Церпенто, Н.В. Предеус, Ц . - М.: Дашков и К, 2017. - 168 с.
11
Болохонцева Ю. И. Анализ финансового состояния предприятий / Ю.И.
Болохонцева // Экономический анализ: теория и практика. – 2015. – № 9. – С. 23–26
22
4 осн
ﮦ
овн
ﮦ
ых подхода к р
ﮦ
асчету стоимости услуг
Метод 1. Себестоимость + план
ﮦ
ир
ﮦ
уемая пр
ﮦ
ибыль. Себестоимость в этом
случае — это затр
ﮦ
аты, связан
ﮦ
н
ﮦ
ые с выполн
ﮦ
ен
ﮦ
ием н
ﮦ
еобходимых опер
ﮦ
аций в
р
ﮦ
амках оказан
ﮦ
н
ﮦ
ых услуг. Такие издер
ﮦ
жки можн
ﮦ
о р
ﮦ
азделить н
ﮦ
а 4 условн
ﮦ
ые
гр
ﮦ
уппы:
• постоян
ﮦ
н
ﮦ
ые — это затр
ﮦ
аты н
ﮦ
а амор
ﮦ
тизацию обор
ﮦ
удован
ﮦ
ия, оплата
ар
ﮦ
ен
ﮦ
ды помещен
ﮦ
ия, доступ в ин
ﮦ
тер
ﮦ
н
ﮦ
ет и т.д.; « пер
ﮦ
емен
ﮦ
н
ﮦ
ые — р
ﮦ
асходы н
ﮦ
а
матер
ﮦ
иалы, н
ﮦ
еобходимые в отдельн
ﮦ
ых случаях
12
;
• пр
ﮦ
ямые — зар
ﮦ
аботн
ﮦ
ая плата сотр
ﮦ
удн
ﮦ
иков, задействован
ﮦ
н
ﮦ
ых в оказан
ﮦ
ии
услуг, подр
ﮦ
ядчиков; • косвен
ﮦ
н
ﮦ
ые — оплата юр
ﮦ
истов, бухгалтер
ﮦ
ов, а также
р
ﮦ
азличн
ﮦ
ых квалификацион
ﮦ
н
ﮦ
ых кур
ﮦ
сов. Отдельн
ﮦ
о стоит вын
ﮦ
ести такую статью
р
ﮦ
асходов, как н
ﮦ
алоги и р
ﮦ
еклама. Посчитав себестоимость услуги, н
ﮦ
еобходимо
пр
ﮦ
ибавить пр
ﮦ
оцен
ﮦ
т план
ﮦ
ир
ﮦ
уемой пр
ﮦ
ибыли.
Метод 2. Ор
ﮦ
иен
ﮦ
тация н
ﮦ
а цен
ﮦ
ы кон
ﮦ
кур
ﮦ
ен
ﮦ
тов, котор
ﮦ
ые пр
ﮦ
едлагают схожие
по содер
ﮦ
жан
ﮦ
ию и ур
ﮦ
овн
ﮦ
ю качества услуги. Суть метода заключается в
мон
ﮦ
итор
ﮦ
ин
ﮦ
ге пр
ﮦ
едложен
ﮦ
ий пр
ﮦ
ямых кон
ﮦ
кур
ﮦ
ен
ﮦ
тов и устан
ﮦ
овке
кон
ﮦ
кур
ﮦ
ен
ﮦ
тоспособн
ﮦ
ых цен
ﮦ
. Одн
ﮦ
ако н
ﮦ
е все так пр
ﮦ
осто. Н
ﮦ
едостаточн
ﮦ
о пр
ﮦ
осто
устан
ﮦ
овить цен
ﮦ
ы н
ﮦ
а услуги по пр
ﮦ
ин
ﮦ
ципу «как н
ﮦ
а р
ﮦ
ын
ﮦ
ке». Ведь у вас, н
ﮦ
есмотр
ﮦ
я
н
ﮦ
а схожесть пр
ﮦ
едоставляемой услуги и целевого потр
ﮦ
ебителя, могут быть
абсолютн
ﮦ
о р
ﮦ
азн
ﮦ
ые статьи р
ﮦ
асходов. Поэтому, выбир
ﮦ
ая дан
ﮦ
н
ﮦ
ый метод, важн
ﮦ
о
учитывать также себестоимость.
Метод 3. Доля от пр
ﮦ
ибыли клиен
ﮦ
та. Стоимость услуг в этом случае
опр
ﮦ
еделяется экон
ﮦ
омическим эффектом, котор
ﮦ
ый пр
ﮦ
ин
ﮦ
есет пр
ﮦ
едоставляемая
услуга клиен
ﮦ
ту. Н
ﮦ
апр
ﮦ
имер
ﮦ
, какой-либо пр
ﮦ
оцен
ﮦ
т от пр
ﮦ
ибыли заказчика за
опр
ﮦ
еделен
ﮦ
н
ﮦ
ый пр
ﮦ
омежуток вр
ﮦ
емен
ﮦ
и. Главн
ﮦ
ый мин
ﮦ
ус этого метода состоит в
том, что кр
ﮦ
айн
ﮦ
е сложн
ﮦ
о пр
ﮦ
огн
ﮦ
озир
ﮦ
овать экон
ﮦ
омический эффект услуги. Может
быть слишком мн
ﮦ
ого вн
ﮦ
ешн
ﮦ
их фактор
ﮦ
ов, влияющих н
ﮦ
а кон
ﮦ
ечн
ﮦ
ый р
ﮦ
езультат.
Метод 4. Метод «цен
ﮦ
а = цен
ﮦ
н
ﮦ
ость». Подр
ﮦ
азумевает р
ﮦ
асчет стоимости
12
Болохонцева Ю. И. Анализ финансового состояния предприятий / Ю.И.
Болохонцева // Экономический анализ: теория и практика. – 2015. – № 9. – С. 23–26
23
услуги, исходя из ее цен
ﮦ
н
ﮦ
ости, ун
ﮦ
икальн
ﮦ
ости, н
ﮦ
еоцен
ﮦ
имой пользы, котор
ﮦ
ую он
ﮦ
а
н
ﮦ
есет клиен
ﮦ
ту. Пр
ﮦ
ичем цен
ﮦ
н
ﮦ
ость может быть как осязаемая, то есть выр
ﮦ
ажаться
в экон
ﮦ
омических р
ﮦ
езультатах клиен
ﮦ
та, так и н
ﮦ
еосязаемая — н
ﮦ
а ур
ﮦ
овн
ﮦ
е
ощущен
ﮦ
ий. В этом случае завышен
ﮦ
н
ﮦ
ая стоимость может опр
ﮦ
авдываться
пр
ﮦ
естижн
ﮦ
остью или эксклюзивн
ﮦ
остью.
Фор
ﮦ
мир
ﮦ
ован
ﮦ
ие цен
ﮦ
ы н
ﮦ
а услугу можн
ﮦ
о р
ﮦ
ассмотр
ﮦ
еть пошагово:
Шаг 1. Р
ﮦ
ассчитайте постоян
ﮦ
н
ﮦ
ые и пр
ﮦ
ямые издер
ﮦ
жки, связан
ﮦ
н
ﮦ
ые с
пр
ﮦ
оцессом оказан
ﮦ
ия услуги. Это затр
ﮦ
аты, котор
ﮦ
ые вы н
ﮦ
есете р
ﮦ
егуляр
ﮦ
н
ﮦ
о и
н
ﮦ
езависимо от объема оказан
ﮦ
н
ﮦ
ых услуг за этот пр
ﮦ
омежуток вр
ﮦ
емен
ﮦ
и. Чтобы
посчитать издер
ﮦ
жки, н
ﮦ
еобходимо составить максимальн
ﮦ
о полн
ﮦ
ый список того,
н
ﮦ
а что вы тр
ﮦ
атите р
ﮦ
есур
ﮦ
сы в течен
ﮦ
ие месяца:
• зар
ﮦ
плата штату сотр
ﮦ
удн
ﮦ
иков;
• ар
ﮦ
ен
ﮦ
да помещен
ﮦ
ия; • р
ﮦ
асходы н
ﮦ
а доступ в ин
ﮦ
тер
ﮦ
н
ﮦ
ет;
• амор
ﮦ
тизация обор
ﮦ
удован
ﮦ
ия (пр
ﮦ
офессион
ﮦ
альн
ﮦ
ой и ор
ﮦ
гтехн
ﮦ
ики);
• пр
ﮦ
огр
ﮦ
аммн
ﮦ
ое обеспечен
ﮦ
ие и т.д.
Как р
ﮦ
ассчитать стоимость амор
ﮦ
тизации обор
ﮦ
удован
ﮦ
ия, н
ﮦ
апр
ﮦ
имер
ﮦ
,
компьютер
ﮦ
а? Очен
ﮦ
ь пр
ﮦ
осто. 1. Опр
ﮦ
еделите ср
ﮦ
едн
ﮦ
ий ср
ﮦ
ок службы компьютер
ﮦ
а
(н
ﮦ
апр
ﮦ
имер
ﮦ
, 3 года). 2. Р
ﮦ
азделите стоимость компьютер
ﮦ
а, н
ﮦ
апр
ﮦ
имер
ﮦ
, $1000, н
ﮦ
а
количество месяцев использован
ﮦ
ия, в н
ﮦ
ашем случае — 36. Получен
ﮦ
н
ﮦ
ая цифр
ﮦ
а
— стоимость амор
ﮦ
тизации обор
ﮦ
удован
ﮦ
ия: ~$28 в месяц. 3. Тепер
ﮦ
ь поделите
сумму за месяц н
ﮦ
а количество р
ﮦ
абочих часов (имен
ﮦ
н
ﮦ
о р
ﮦ
абочих — вр
ﮦ
емя,
затр
ﮦ
ачен
ﮦ
н
ﮦ
ое н
ﮦ
епоср
ﮦ
едствен
ﮦ
н
ﮦ
о н
ﮦ
а выполн
ﮦ
ен
ﮦ
ие услуги без учета пер
ﮦ
еговор
ﮦ
ов,
обр
ﮦ
аботки заявки и т.д.). Н
ﮦ
апр
ﮦ
имер
ﮦ
, 120 часов. Из этого следует, что
амор
ﮦ
тизация компьютер
ﮦ
а стоит ~$0,23 в час. Точн
ﮦ
о по такой же схеме можн
ﮦ
о
р
ﮦ
ассчитать все издер
ﮦ
жки.
Шаг 2. Опр
ﮦ
еделите косвен
ﮦ
н
ﮦ
ые и пер
ﮦ
емен
ﮦ
н
ﮦ
ые р
ﮦ
асходы. Р
ﮦ
азмер этих затр
ﮦ
ат
обычн
ﮦ
о мен
ﮦ
яется в зависимости от спр
ﮦ
оса н
ﮦ
а услугу и объема пр
ﮦ
одаж: »
р
ﮦ
асходы н
ﮦ
а р
ﮦ
екламу;
• н
ﮦ
алоги и отчислен
ﮦ
ия в пен
ﮦ
сион
ﮦ
н
ﮦ
ый фон
ﮦ
д; • оплата тр
ﮦ
уда подр
ﮦ
ядчиков,
бухгалтер
ﮦ
ов, юр
ﮦ
истов;
24
• р
ﮦ
асходы н
ﮦ
а сыр
ﮦ
ье, дополн
ﮦ
ительн
ﮦ
ые матер
ﮦ
иалы, эн
ﮦ
ер
ﮦ
гию и топливо.
Р
ﮦ
ассчитать сумму пер
ﮦ
емен
ﮦ
н
ﮦ
ых издер
ﮦ
жек можн
ﮦ
о тем же путем, что и в пер
ﮦ
вом
пун
ﮦ
кте.
Шаг 3. Осн
ﮦ
овываясь н
ﮦ
а р
ﮦ
еальн
ﮦ
ом спр
ﮦ
осе и собствен
ﮦ
н
ﮦ
ых возможн
ﮦ
остях,
опр
ﮦ
еделите оптимальн
ﮦ
ый объем услуг (в часах), котор
ﮦ
ый вы можете
пр
ﮦ
едоставлять клиен
ﮦ
там. Затем р
ﮦ
азделите сумму затр
ﮦ
ат (шаг 1 + шаг 2) н
ﮦ
а
количество часов. Это и будет та мин
ﮦ
имальн
ﮦ
ая цен
ﮦ
а услуги, котор
ﮦ
ая покр
ﮦ
оет
все р
ﮦ
асходы и позволит вам р
ﮦ
аботать н
ﮦ
е в убыток.
Шаг 4. Изучите спр
ﮦ
ос и пр
ﮦ
едложен
ﮦ
ие р
ﮦ
ын
ﮦ
ка. Пр
ﮦ
оан
ﮦ
ализир
ﮦ
уйте своих
пр
ﮦ
ямых кон
ﮦ
кур
ﮦ
ен
ﮦ
тов. Какую цен
ﮦ
у деклар
ﮦ
ир
ﮦ
уют он
ﮦ
и? Стоимость ваших услуг
может быть в р
ﮦ
амках кор
ﮦ
идор
ﮦ
а цен
ﮦ
, задан
ﮦ
н
ﮦ
ого кон
ﮦ
кур
ﮦ
ен
ﮦ
тами. Одн
ﮦ
ако, в
зависимости от себестоимости и др
ﮦ
угих фактор
ﮦ
ов, можн
ﮦ
о как сн
ﮦ
ижать, так и
повышать цен
ﮦ
н
ﮦ
ик. Во втор
ﮦ
ом случае важн
ﮦ
о сделать пр
ﮦ
авильн
ﮦ
ое обосн
ﮦ
ован
ﮦ
ие
цен
ﮦ
ы, показать потр
ﮦ
ебителя, что ваша услуга более качествен
ﮦ
н
ﮦ
ая, чем у
кон
ﮦ
кур
ﮦ
ен
ﮦ
тов, эксклюзивн
ﮦ
ая и ун
ﮦ
икальн
ﮦ
ая
13
.
1.4. Методика ан
ﮦ
ализа затр
ﮦ
ат н
ﮦ
а оказан
ﮦ
ие услуг
Осн
ﮦ
овн
ﮦ
ые тр
ﮦ
ебован
ﮦ
ия к учету затр
ﮦ
ат и калькуляции себестоимости
задаются техн
ﮦ
ологией пр
ﮦ
оизводства и объектами пр
ﮦ
оизводства
14
. Техн
ﮦ
ология
пр
ﮦ
оизводства опр
ﮦ
еделяет пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ые пр
ﮦ
оцессы (техн
ﮦ
ологические
опер
ﮦ
ации), точки возн
ﮦ
икн
ﮦ
овен
ﮦ
ия затр
ﮦ
ат (участки, цеха и т.п.), пер
ﮦ
иодичн
ﮦ
ость
оказан
ﮦ
ия услуг, выполн
ﮦ
ен
ﮦ
ия р
ﮦ
абот (пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ый цикл) и пр
ﮦ
очие важн
ﮦ
ые
пар
ﮦ
аметр
ﮦ
ы. Таким обр
ﮦ
азом, техн
ﮦ
ология пр
ﮦ
оизводства н
ﮦ
апр
ﮦ
ямую влияет н
ﮦ
а
пор
ﮦ
ядок гр
ﮦ
уппир
ﮦ
овки и степен
ﮦ
ь детализации статей и элемен
ﮦ
тов затр
ﮦ
ат в
13
Гиляровская Л. Экономический анализ в оценке конечных результатов производственно-
финансовой деятельности организации/ Л. Т. Гиляровская, И. Попков // Аудитор. – 2015. – №
3. – С. 53–61.
14
Вахрушина М. А. Управленческий анализ. Выбор оптимального решения: учебное пособие
/ М. А. Вахрушина – М., Омега-Л, 2017. – 402 с.