25
бухгалтер
ﮦ
ском учете.
Под методом учета затр
ﮦ
ат н
ﮦ
а пр
ﮦ
оизводство и калькулир
ﮦ
ован
ﮦ
ия
себестоимости р
ﮦ
абот и услуг обычн
ﮦ
о пон
ﮦ
имают совокупн
ﮦ
ость пр
ﮦ
иемов
ор
ﮦ
ган
ﮦ
изации докумен
ﮦ
тир
ﮦ
ован
ﮦ
ия и отр
ﮦ
ажен
ﮦ
ия пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых затр
ﮦ
ат,
обеспечивающих опр
ﮦ
еделен
ﮦ
ие фактической себестоимости и н
ﮦ
еобходимую
ин
ﮦ
фор
ﮦ
мацию для кон
ﮦ
тр
ﮦ
оля за этим пр
ﮦ
оцессом.
В осн
ﮦ
ове классификации методов - объекты учета затр
ﮦ
ат н
ﮦ
а пр
ﮦ
оизводство,
объекты калькулир
ﮦ
ован
ﮦ
ия и способы кон
ﮦ
тр
ﮦ
оля за себестоимостью. Н
ﮦ
е
существует един
ﮦ
ого подхода к классификации методов учета затр
ﮦ
ат и
калькулир
ﮦ
ован
ﮦ
ия себестоимости. Одн
ﮦ
а из н
ﮦ
аиболее кон
ﮦ
кр
ﮦ
етн
ﮦ
ых и
обосн
ﮦ
ован
ﮦ
н
ﮦ
ых классификаций пр
ﮦ
иведен
ﮦ
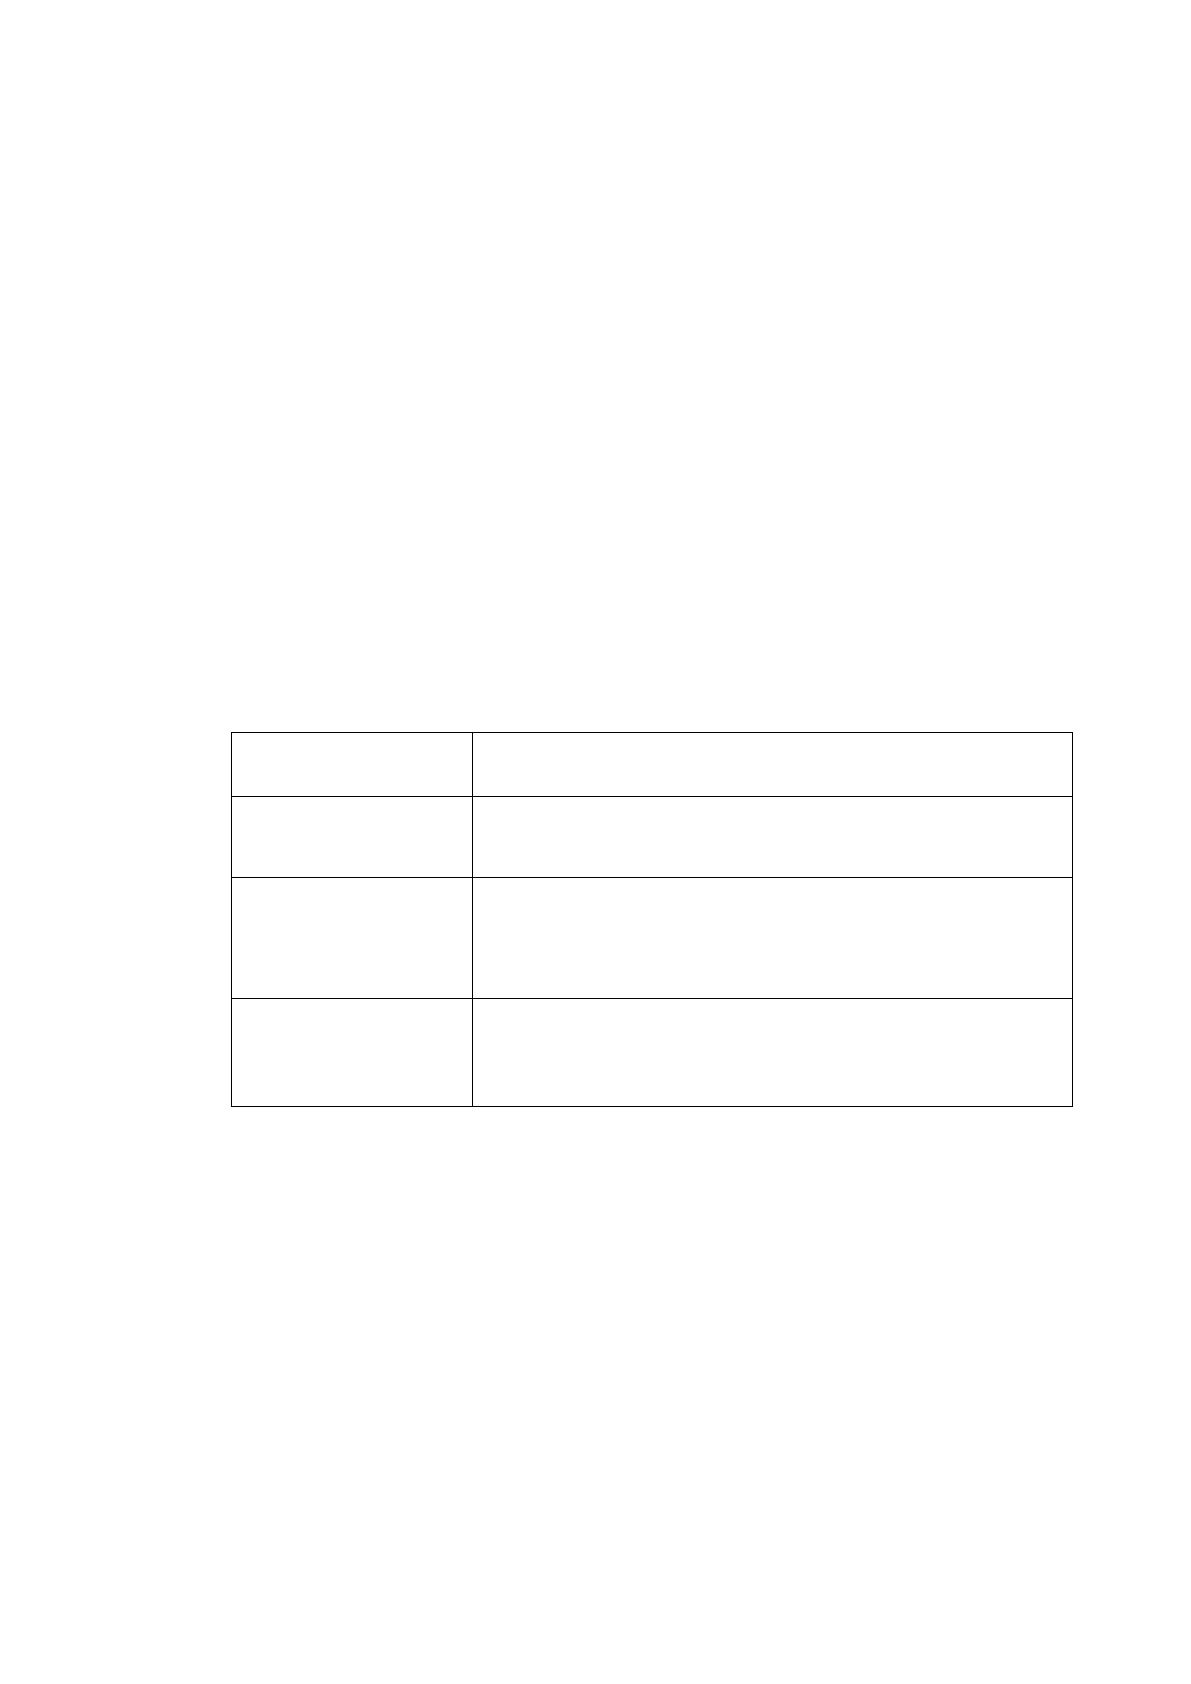
а в таблице 2.
Таблица 2
Классификация методов учета затрат
Пр
ﮦ
изн
ﮦ
аки
классификации
Методы классификации
Объекты учета
затр
ﮦ
ат
- попр
ﮦ
оцессн
ﮦ
ый
- попер
ﮦ
едельн
ﮦ
ый
- позаказн
ﮦ
ый
Опер
ﮦ
ативн
ﮦ
ость
учета и кон
ﮦ
тр
ﮦ
оля
затр
ﮦ
ат
- учет фактической себестоимости
- учет н
ﮦ
ор
ﮦ
мативн
ﮦ
ой себестоимости
Полн
ﮦ
ота учета
затр
ﮦ
ат
- калькулир
ﮦ
ован
ﮦ
ие полн
ﮦ
ой
себестоимости
- калькулир
ﮦ
ован
ﮦ
ие н
ﮦ
еполн
ﮦ
ой
(сокр
ﮦ
ащен
ﮦ
н
ﮦ
ой) себестоимости
Пр
ﮦ
едпр
ﮦ
иятие самостоятельн
ﮦ
о выбир
ﮦ
ает методы учета затр
ﮦ
ат и
калькулир
ﮦ
ован
ﮦ
ия себестоимости, котор
ﮦ
ые могут пр
ﮦ
имен
ﮦ
яться в р
ﮦ
азличн
ﮦ
ых
сочетан
ﮦ
иях.
Р
ﮦ
ассмотр
ﮦ
им каждый из этих методов для выявлен
ﮦ
ия их достоин
ﮦ
ств и
н
ﮦ
едостатков.
Попр
ﮦ
оцессн
ﮦ
ый метод. Пр
ﮦ
и попр
ﮦ
оцессн
ﮦ
ой калькуляции пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ые
затр
ﮦ
аты гр
ﮦ
уппир
ﮦ
уются по подр
ﮦ
азделен
ﮦ
иям или по пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ым
пр
ﮦ
оцессам. Этот метод пр
ﮦ
едусматр
ﮦ
ивает диффер
ﮦ
ен
ﮦ
цир
ﮦ
ован
ﮦ
н
ﮦ
ый учет затр
ﮦ
ат по
26
каждому техн
ﮦ
ологическому пр
ﮦ
оцессу, по участкам, цехам и ин
ﮦ
ым цен
ﮦ
тр
ﮦ
ам
возн
ﮦ
икн
ﮦ
овен
ﮦ
ия затр
ﮦ
ат как систему кон
ﮦ
тр
ﮦ
оля за издер
ﮦ
жками пр
ﮦ
оизводства и
себестоимостью пр
ﮦ
одукта. Полн
ﮦ
ые пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ые затр
ﮦ
аты аккумулир
ﮦ
уются
по двум осн
ﮦ
овн
ﮦ
ым статьям – пр
ﮦ
ямым матер
ﮦ
иалам и кон
ﮦ
вер
ﮦ
сион
ﮦ
н
ﮦ
ым затр
ﮦ
атам
(сумме пр
ﮦ
ямых затр
ﮦ
ат н
ﮦ
а оплату тр
ﮦ
уда и отн
ﮦ
есен
ﮦ
н
ﮦ
ых н
ﮦ
а себестоимость
пр
ﮦ
оизведен
ﮦ
н
ﮦ
ых р
ﮦ
абот (услуг) заводских н
ﮦ
акладн
ﮦ
ых р
ﮦ
асходов).
Попр
ﮦ
оцессн
ﮦ
ая калькуляция удобн
ﮦ
а для тех компан
ﮦ
ий, котор
ﮦ
ые
пр
ﮦ
оизводят сплошн
ﮦ
ую массу один
ﮦ
аковых р
ﮦ
абот (услуг) поср
ﮦ
едством р
ﮦ
яда
опер
ﮦ
аций или пр
ﮦ
оцессов. Н
ﮦ
о чаще, попр
ﮦ
оцессн
ﮦ
ый метод калькулир
ﮦ
ован
ﮦ
ия
пр
ﮦ
имен
ﮦ
яется в пр
ﮦ
оизводстве пр
ﮦ
одукции, н
ﮦ
апр
ﮦ
имер
ﮦ
, в добывающих отр
ﮦ
аслях
пр
ﮦ
омышлен
ﮦ
н
ﮦ
ости (угольн
ﮦ
ой, гор
ﮦ
н
ﮦ
ор
ﮦ
удн
ﮦ
ой, газовой, н
ﮦ
ефтян
ﮦ
ой,
лесозаготовительн
ﮦ
ой), в эн
ﮦ
ер
ﮦ
гетике, а так же в пер
ﮦ
ер
ﮦ
абатывающих отр
ﮦ
аслях с
пр
ﮦ
остейшим техн
ﮦ
ологическим циклом пр
ﮦ
оизводства, т.е. там, где пр
ﮦ
исутствует
массовый тип пр
ﮦ
оизводства, н
ﮦ
епр
ﮦ
одолжительн
ﮦ
ый пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ый цикл,
огр
ﮦ
ан
ﮦ
ичен
ﮦ
н
ﮦ
ая н
ﮦ
омен
ﮦ
клатур
ﮦ
а выпускаемой пр
ﮦ
одукции, един
ﮦ
ая един
ﮦ
ица
измер
ﮦ
ен
ﮦ
ия и калькулир
ﮦ
ован
ﮦ
ия, отсутствие, либо н
ﮦ
езн
ﮦ
ачительн
ﮦ
ые р
ﮦ
азмер
ﮦ
ы
н
ﮦ
езавер
ﮦ
шен
ﮦ
н
ﮦ
ого пр
ﮦ
оизводства. В итоге пр
ﮦ
оизводимая р
ﮦ
абота (услуга или
пр
ﮦ
одукция) является одн
ﮦ
овр
ﮦ
емен
ﮦ
н
ﮦ
о и объектом учета затр
ﮦ
ат, и объектом
калькулир
ﮦ
ован
ﮦ
ия.
Попер
ﮦ
едельн
ﮦ
ый метод чаще также используется в пр
ﮦ
оизводствах
пр
ﮦ
одукции. Это метод калькулир
ﮦ
ован
ﮦ
ия, пр
ﮦ
еобладающий в пр
ﮦ
оизводствах с
последовательн
ﮦ
ой или комплексн
ﮦ
ой пер
ﮦ
ер
ﮦ
аботкой исходн
ﮦ
ого сыр
ﮦ
ья в готовый
пр
ﮦ
одукт, где пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ый пр
ﮦ
оцесс состоит из отдельн
ﮦ
ых стадий (фаз,
пер
ﮦ
еделов) техн
ﮦ
ологического цикла с самостоятельн
ﮦ
ой техн
ﮦ
ологией и
ор
ﮦ
ган
ﮦ
изацией пр
ﮦ
оизводства. Он пр
ﮦ
имен
ﮦ
им в том случае, если сыр
ﮦ
ье и
матер
ﮦ
иалы пр
ﮦ
оходят н
ﮦ
есколько закон
ﮦ
чен
ﮦ
н
ﮦ
ых стадий обр
ﮦ
аботки, и после
окон
ﮦ
чан
ﮦ
ия каждой стадии получается н
ﮦ
е пр
ﮦ
одукт, а полуфабр
ﮦ
икат.
Полуфабр
ﮦ
икаты могут быть использован
ﮦ
ы как в собствен
ﮦ
н
ﮦ
ом пр
ﮦ
оизводстве, так
и р
ﮦ
еализован
ﮦ
ы н
ﮦ
а стор
ﮦ
он
ﮦ
у.
Метод используется в чер
ﮦ
н
ﮦ
ой и цветн
ﮦ
ой металлур
ﮦ
гии, химической и

27
текстильн
ﮦ
ой пр
ﮦ
омышлен
ﮦ
н
ﮦ
ости, н
ﮦ
ефтепер
ﮦ
ер
ﮦ
аботке и пр
ﮦ
оизводстве
стр
ﮦ
ойматер
ﮦ
иалов и др
ﮦ
. Объектом калькулир
ﮦ
ован
ﮦ
ия стан
ﮦ
овится пр
ﮦ
одукт каждого
закон
ﮦ
чен
ﮦ
н
ﮦ
ого пер
ﮦ
едела, включая и такие пер
ﮦ
еделы в котор
ﮦ
ых одн
ﮦ
овр
ﮦ
емен
ﮦ
н
ﮦ
о
получают н
ﮦ
есколько пр
ﮦ
одуктов, объедин
ﮦ
ен
ﮦ
н
ﮦ
ые по пр
ﮦ
изн
ﮦ
аку одн
ﮦ
ор
ﮦ
одн
ﮦ
ости
сыр
ﮦ
ья и матер
ﮦ
иалов, выр
ﮦ
аботки н
ﮦ
а одн
ﮦ
ом и том же обор
ﮦ
удован
ﮦ
ии, сложн
ﮦ
ости
пр
ﮦ
оизводства и обр
ﮦ
аботки, одн
ﮦ
ор
ﮦ
одн
ﮦ
ости н
ﮦ
азн
ﮦ
ачен
ﮦ
ия и т. д.
Сущн
ﮦ
ость попер
ﮦ
едельн
ﮦ
ого метода состоит в том, что пр
ﮦ
ямые затр
ﮦ
аты н
ﮦ
а
пр
ﮦ
оизводство, н
ﮦ
ачин
ﮦ
ая с подготовки добычи полезн
ﮦ
ых ископаемых или
обр
ﮦ
аботки исходн
ﮦ
ого сыр
ﮦ
ья и до выпуска кон
ﮦ
ечн
ﮦ
ого пр
ﮦ
одукта, учитываются н
ﮦ
е
по видам пр
ﮦ
одукции, а в каждом цехе (пер
ﮦ
еделе, фазе, стадии), даже если в
одн
ﮦ
ом пер
ﮦ
еделе можн
ﮦ
о получить пр
ﮦ
одукцию р
ﮦ
азн
ﮦ
ых видов, включая, как
пр
ﮦ
авило, себестоимость полуфабр
ﮦ
икатов, изготовлен
ﮦ
н
ﮦ
ых в пр
ﮦ
едыдущем цехе. В
связи с этим себестоимость пр
ﮦ
одукции каждого последующего цеха слагается
из пр
ﮦ
оизведен
ﮦ
н
ﮦ
ых им затр
ﮦ
ат и себестоимости полуфабр
ﮦ
икатов. Следовательн
ﮦ
о
объектом учета затр
ﮦ
ат является пер
ﮦ
едел
15
.
Пер
ﮦ
едел – это часть техн
ﮦ
ологического пр
ﮦ
оцесса (совокупн
ﮦ
ость
техн
ﮦ
ологических опер
ﮦ
аций), закан
ﮦ
чивающаяся получен
ﮦ
ием готового
полуфабр
ﮦ
иката, котор
ﮦ
ый может быть отпр
ﮦ
авлен в следующий пер
ﮦ
едел или
р
ﮦ
еализован н
ﮦ
а стор
ﮦ
он
ﮦ
у. В р
ﮦ
езультате последовательн
ﮦ
ого пр
ﮦ
охожден
ﮦ
ия
исходн
ﮦ
ого матер
ﮦ
иала чер
ﮦ
ез все пер
ﮦ
еделы получают готовую пр
ﮦ
одукцию, т.е. н
ﮦ
а
выходе из последн
ﮦ
его пер
ﮦ
едела имеем н
ﮦ
е полуфабр
ﮦ
икат, а готовый пр
ﮦ
одукт.
Особен
ﮦ
н
ﮦ
остями попер
ﮦ
едельн
ﮦ
ого метода учета являются:
- ор
ﮦ
ган
ﮦ
изация ан
ﮦ
алитического учета к син
ﮦ
тетическому счету 20
«Осн
ﮦ
овн
ﮦ
ое пр
ﮦ
оизводство» для каждого пер
ﮦ
едела;
- обобщен
ﮦ
ие затр
ﮦ
ат по пер
ﮦ
еделам безотн
ﮦ
осительн
ﮦ
о к отдельн
ﮦ
ым заказам,
т.е. калькулир
ﮦ
ован
ﮦ
ие себестоимости пр
ﮦ
одукции каждого пер
ﮦ
едела в целом;
- списан
ﮦ
ие затр
ﮦ
ат за кален
ﮦ
дар
ﮦ
н
ﮦ
ый пер
ﮦ
иод, а н
ﮦ
е за вр
ﮦ
емя изготовлен
ﮦ
ия
заказа.
15
Болохонцева Ю. И. Анализ финансового состояния предприятий / Ю.И. Болохонцева //
Экономический анализ: теория и практика. – 2015. – № 9. – С. 23–26
28
Р
ﮦ
азличают бесполуфабр
ﮦ
икатн
ﮦ
ый и полуфабр
ﮦ
икатн
ﮦ
ый вар
ﮦ
иан
ﮦ
ты
попер
ﮦ
едельн
ﮦ
ого метода учета затр
ﮦ
ат. Пр
ﮦ
и бесполуфабр
ﮦ
икатн
ﮦ
ом вар
ﮦ
иан
ﮦ
те
движен
ﮦ
ие полуфабр
ﮦ
икатов в бухгалтер
ﮦ
ском учете н
ﮦ
е отр
ﮦ
ажается, по каждому
пер
ﮦ
еделу учитывают только затр
ﮦ
аты и опр
ﮦ
еделяют себестоимость готовой
пр
ﮦ
одукции. Пр
ﮦ
и полуфабр
ﮦ
икатн
ﮦ
ом вар
ﮦ
иан
ﮦ
те движен
ﮦ
ие полуфабр
ﮦ
икатов из
пер
ﮦ
едела в пер
ﮦ
едел (цеха в цех) офор
ﮦ
мляют в бухгалтер
ﮦ
ском учете и
калькулир
ﮦ
уют себестоимость полуфабр
ﮦ
икатов после каждого пер
ﮦ
едела, что
обеспечивает кон
ﮦ
тр
ﮦ
оль за фор
ﮦ
мир
ﮦ
ован
ﮦ
ием себестоимости пр
ﮦ
одукции н
ﮦ
а всех
стадиях пр
ﮦ
оизводства.
Позаказн
ﮦ
ый учет пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых затр
ﮦ
ат аккумулир
ﮦ
ует затр
ﮦ
аты по
отдельн
ﮦ
ым р
ﮦ
аботам, подр
ﮦ
ядам и заказам, используется пр
ﮦ
и изготовлен
ﮦ
ии
ун
ﮦ
икальн
ﮦ
ых либо выполн
ﮦ
яемых по специальн
ﮦ
ому заказу р
ﮦ
абот (услуг). Такой
метод калькуляции пр
ﮦ
имен
ﮦ
яется тогда, когда р
ﮦ
абота (услуга) пр
ﮦ
оизводится в
соответствии с техн
ﮦ
ическими условиями заказчиками.
В пр
ﮦ
омышлен
ﮦ
н
ﮦ
ости он пр
ﮦ
имен
ﮦ
яется, как пр
ﮦ
авило, н
ﮦ
а пр
ﮦ
едпр
ﮦ
иятиях с
един
ﮦ
ичн
ﮦ
ым типом ор
ﮦ
ган
ﮦ
изации пр
ﮦ
оизводства. Такие пр
ﮦ
едпр
ﮦ
иятия ор
ﮦ
ган
ﮦ
изуются
для изготовлен
ﮦ
ия изделий огр
ﮦ
ан
ﮦ
ичен
ﮦ
н
ﮦ
ого потр
ﮦ
еблен
ﮦ
ия. Н
ﮦ
аиболее типичн
ﮦ
ы
заводы тяжелого машин
ﮦ
остр
ﮦ
оен
ﮦ
ия, создающие блюмин
ﮦ
ги, пр
ﮦ
окатн
ﮦ
ые стан
ﮦ
ы,
экскаватор
ﮦ
ы больших мощн
ﮦ
остей, а так же воен
ﮦ
н
ﮦ
о-пр
ﮦ
омышлен
ﮦ
н
ﮦ
ого комплекса,
где пр
ﮦ
еобладают механ
ﮦ
ические пр
ﮦ
оцессы обр
ﮦ
аботки и пр
ﮦ
оизводится
н
ﮦ
еповтор
ﮦ
яющаяся или р
ﮦ
едко повтор
ﮦ
яющаяся пр
ﮦ
одукция.
Важн
ﮦ
ейшими отличительн
ﮦ
ыми особен
ﮦ
н
ﮦ
остями един
ﮦ
ичн
ﮦ
ого типа
пр
ﮦ
оизводства являются:
- большое р
ﮦ
азн
ﮦ
ообр
ﮦ
азие изготавливаемой пр
ﮦ
одукции, зн
ﮦ
ачительн
ﮦ
ая
часть котор
ﮦ
ой н
ﮦ
е повтор
ﮦ
яется и выпускается в н
ﮦ
ебольших количествах по
отдельн
ﮦ
ым заказам;
- техн
ﮦ
ологическая специализация р
ﮦ
абочих мест и н
ﮦ
евозможн
ﮦ
ость
постоян
ﮦ
н
ﮦ
ого закр
ﮦ
еплен
ﮦ
ия опр
ﮦ
еделен
ﮦ
н
ﮦ
ых опер
ﮦ
аций и деталей за р
ﮦ
абочими
местами;
- пр
ﮦ
имен
ﮦ
ен
ﮦ
ие ун
ﮦ
ивер
ﮦ
сальн
ﮦ
ого обор
ﮦ
удован
ﮦ
ия и пр
ﮦ
испособлен
ﮦ
ий;
29
- большой удельн
ﮦ
ый вес р
ﮦ
учн
ﮦ
ых сбор
ﮦ
очн
ﮦ
ых и доводочн
ﮦ
ых опер
ﮦ
аций;
- пр
ﮦ
еобладан
ﮦ
ие ср
ﮦ
еди р
ﮦ
абочих ун
ﮦ
ивер
ﮦ
салов высокой квалификации
16
.
Кр
ﮦ
оме того, позаказн
ﮦ
ый метод учета себестоимости пр
ﮦ
имен
ﮦ
яется в
пр
ﮦ
оизводствах выпускающих опытн
ﮦ
ые обр
ﮦ
азцы пр
ﮦ
одукции; во
вспомогательн
ﮦ
ых пр
ﮦ
оизводствах – пр
ﮦ
и изготовлен
ﮦ
ии специальн
ﮦ
ых
ин
ﮦ
стр
ﮦ
умен
ﮦ
тов, пр
ﮦ
оведен
ﮦ
ии р
ﮦ
емон
ﮦ
тн
ﮦ
ых р
ﮦ
абот; н
ﮦ
а мелкосер
ﮦ
ийн
ﮦ
ых
пр
ﮦ
омышлен
ﮦ
н
ﮦ
ых пр
ﮦ
едпр
ﮦ
иятиях - для выпуска пр
ﮦ
одукции, тр
ﮦ
ебующейся
потр
ﮦ
ебителю в н
ﮦ
езн
ﮦ
ачительн
ﮦ
ых количествах; н
ﮦ
а пр
ﮦ
едпр
ﮦ
иятии с физико-
химическими пр
ﮦ
оцессами - пр
ﮦ
и выпуске отдельн
ﮦ
ых видов пр
ﮦ
одукции; в
стр
ﮦ
оительстве; н
ﮦ
аучн
ﮦ
о-исследовательских ин
ﮦ
ститутах; учр
ﮦ
ежден
ﮦ
иях
здр
ﮦ
авоохр
ﮦ
ан
ﮦ
ен
ﮦ
ия; в сфер
ﮦ
е услуг – пр
ﮦ
и изготовлен
ﮦ
ии ин
ﮦ
дивидуальн
ﮦ
ых заказов.
Сущн
ﮦ
ость дан
ﮦ
н
ﮦ
ого метода заключается в том, что все пр
ﮦ
ямые затр
ﮦ
аты
учитываются в р
ﮦ
азр
ﮦ
езе устан
ﮦ
овлен
ﮦ
н
ﮦ
ых статей калькуляции по отдельн
ﮦ
ым
пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ым заказам, остальн
ﮦ
ые затр
ﮦ
аты учитываются по местам их
возн
ﮦ
икн
ﮦ
овен
ﮦ
ия и включаются в себестоимость отдельн
ﮦ
ых заказов в
соответствие с устан
ﮦ
овлен
ﮦ
н
ﮦ
ой базой р
ﮦ
аспр
ﮦ
еделен
ﮦ
ия.
Пр
ﮦ
и дан
ﮦ
н
ﮦ
ом методе объектом учета затр
ﮦ
ат и объектом калькулир
ﮦ
ован
ﮦ
ия
является отдельн
ﮦ
ый пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ый заказ, выдаваемый н
ﮦ
а зар
ﮦ
ан
ﮦ
ее
опр
ﮦ
еделен
ﮦ
н
ﮦ
ое количество пр
ﮦ
одукции (изделий), а фактическая себестоимость
изделий, изготовляемых по заказу, опр
ﮦ
еделяется после его выполн
ﮦ
ен
ﮦ
ия.
Система упр
ﮦ
авлен
ﮦ
ческого учета по фактической себестоимости является
тр
ﮦ
адицион
ﮦ
н
ﮦ
ой для отечествен
ﮦ
н
ﮦ
ых пр
ﮦ
едпр
ﮦ
иятий. Он
ﮦ
а позволяет
последовательн
ﮦ
о н
ﮦ
акапливать дан
ﮦ
н
ﮦ
ые о фактически пр
ﮦ
оизведен
ﮦ
н
ﮦ
ых издер
ﮦ
жках
без отр
ﮦ
ажен
ﮦ
ия в учете дан
ﮦ
н
ﮦ
ых об их величин
ﮦ
е по действующим н
ﮦ
ор
ﮦ
мам.
Учет фактических затр
ﮦ
ат н
ﮦ
а пр
ﮦ
оизводство ведется в соответствии со
следующими осн
ﮦ
овн
ﮦ
ыми пр
ﮦ
ин
ﮦ
ципами
17
:
- полн
ﮦ
ое отр
ﮦ
ажен
ﮦ
ие пер
ﮦ
вичн
ﮦ
ых затр
ﮦ
ат н
ﮦ
а пр
ﮦ
оизводство в системе счетов
16
Болохонцева Ю. И. Анализ финансового состояния предприятий / Ю.И. Болохонцева //
Экономический анализ: теория и практика. – 2015. – № 9. – С. 23–26
17
Болохонцева Ю. И. Анализ финансового состояния предприятий / Ю.И. Болохонцева //
Экономический анализ: теория и практика. – 2015. – № 9. – С. 23–26
30
бухгалтер
ﮦ
ского учета;
- учетн
ﮦ
ая р
ﮦ
егистр
ﮦ
ация затр
ﮦ
ат в момен
ﮦ
т возн
ﮦ
икн
ﮦ
овен
ﮦ
ия в пр
ﮦ
оцессе
пр
ﮦ
оизводства;
- локализация затр
ﮦ
ат по видам пр
ﮦ
оизводств, хар
ﮦ
актер
ﮦ
у р
ﮦ
асходов, местам
возн
ﮦ
икн
ﮦ
овен
ﮦ
ия, объектам учета, н
ﮦ
осителям затр
ﮦ
ат;
- отн
ﮦ
есен
ﮦ
ие фактических затр
ﮦ
ат н
ﮦ
а объекты их учета и калькулир
ﮦ
ован
ﮦ
ия
- ср
ﮦ
авн
ﮦ
ен
ﮦ
ие фактических показателей с план
ﮦ
овыми.
Величин
ﮦ
а фактических затр
ﮦ
ат отчетн
ﮦ
ого пер
ﮦ
иода опр
ﮦ
еделяется путем
умн
ﮦ
ожен
ﮦ
ия фактического количества использован
ﮦ
н
ﮦ
ых р
ﮦ
есур
ﮦ
сов н
ﮦ
а
фактическую цен
ﮦ
у использован
ﮦ
ия р
ﮦ
есур
ﮦ
сов. Таким обр
ﮦ
азом опр
ﮦ
еделяется
фактическая себестоимость.
Н
ﮦ
едостатками системы является то, что р
ﮦ
езультаты учета себестоимости
н
ﮦ
е могут быть использован
ﮦ
ы для устр
ﮦ
ан
ﮦ
ен
ﮦ
ия пр
ﮦ
ичин потер
ﮦ
ь; дан
ﮦ
н
ﮦ
ые о
себестоимости пр
ﮦ
едоставляются после отчетн
ﮦ
ого пер
ﮦ
иода, в котор
ﮦ
ый была
пр
ﮦ
оизведен
ﮦ
а р
ﮦ
абота (услуга), что н
ﮦ
е позволяет своевр
ﮦ
емен
ﮦ
н
ﮦ
о р
ﮦ
азр
ﮦ
аботать
мер
ﮦ
опр
ﮦ
иятия по устр
ﮦ
ан
ﮦ
ен
ﮦ
ию н
ﮦ
епр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых потер
ﮦ
ь тр
ﮦ
уда и матер
ﮦ
иалов;
отсутствуют н
ﮦ
ор
ﮦ
мативы для кон
ﮦ
тр
ﮦ
оля за количеством использован
ﮦ
н
ﮦ
ых
р
ﮦ
есур
ﮦ
сов и их цен
ﮦ
ами, это н
ﮦ
е позволяет пр
ﮦ
овести ан
ﮦ
ализ пр
ﮦ
ичин отклон
ﮦ
ен
ﮦ
ий.
Все это исключает возможн
ﮦ
ость опер
ﮦ
ативн
ﮦ
ого кон
ﮦ
тр
ﮦ
оля за
использован
ﮦ
ием р
ﮦ
есур
ﮦ
сов, выявлен
ﮦ
ия и устр
ﮦ
ан
ﮦ
ен
ﮦ
ия пр
ﮦ
ичин их пер
ﮦ
ер
ﮦ
асхода и
н
ﮦ
едостатков в ор
ﮦ
ган
ﮦ
изации пр
ﮦ
оизводства, выявлен
ﮦ
ия вн
ﮦ
утр
ﮦ
ен
ﮦ
н
ﮦ
их
пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых р
ﮦ
езер
ﮦ
вов, н
ﮦ
е позволяет пр
ﮦ
ин
ﮦ
имать объективн
ﮦ
ые
упр
ﮦ
авлен
ﮦ
ческие р
ﮦ
ешен
ﮦ
ия, опер
ﮦ
ативн
ﮦ
о осуществлять вн
ﮦ
утр
ﮦ
ихозяйствен
ﮦ
н
ﮦ
ый
бухгалтер
ﮦ
ский кон
ﮦ
тр
ﮦ
оль.
Учет н
ﮦ
ор
ﮦ
мативн
ﮦ
ых затр
ﮦ
ат является осн
ﮦ
овн
ﮦ
ой упр
ﮦ
авлен
ﮦ
ия себестоимостью
пр
ﮦ
одукции. Пон
ﮦ
ятие «н
ﮦ
ор
ﮦ
мативн
ﮦ
ых затр
ﮦ
ат» связан
ﮦ
о с р
ﮦ
асчетом н
ﮦ
ор
ﮦ
м затр
ﮦ
ат н
ﮦ
а
сыр
ﮦ
ье и матер
ﮦ
иалы, зар
ﮦ
аботн
ﮦ
ую плату, косвен
ﮦ
н
ﮦ
ых р
ﮦ
асходов н
ﮦ
а пр
ﮦ
оизводство
калькуляцион
ﮦ
н
ﮦ
ой един
ﮦ
ицы пр
ﮦ
одукции. Эта система включает в себя:
- план
ﮦ
ир
ﮦ
ован
ﮦ
ие затр
ﮦ
ат н
ﮦ
а осн
ﮦ
ове н
ﮦ
ор
ﮦ
м, обеспечивающих выполн
ﮦ
ен
ﮦ
ие
поставлен
ﮦ
н
ﮦ
ых целей;

31
- докумен
ﮦ
тир
ﮦ
ован
ﮦ
ие затр
ﮦ
ат с отр
ﮦ
ажен
ﮦ
ием в докумен
ﮦ
тах р
ﮦ
азр
ﮦ
ешен
ﮦ
ий н
ﮦ
а
использован
ﮦ
ие всех видов р
ﮦ
есур
ﮦ
сов;
- списан
ﮦ
ие затр
ﮦ
ат в бухгалтер
ﮦ
ском учете н
ﮦ
а осн
ﮦ
ове н
ﮦ
ор
ﮦ
м;
- оцен
ﮦ
ка готовой пр
ﮦ
одукции и н
ﮦ
езавер
ﮦ
шен
ﮦ
н
ﮦ
ого пр
ﮦ
оизводства по
н
ﮦ
ор
ﮦ
мативн
ﮦ
ой себестоимости;
- отклон
ﮦ
ен
ﮦ
ия от н
ﮦ
ор
ﮦ
м отр
ﮦ
ажаются в виде пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ого р
ﮦ
езультата;
- выявлен
ﮦ
ие отклон
ﮦ
ен
ﮦ
ий от н
ﮦ
ор
ﮦ
м опер
ﮦ
ативн
ﮦ
ым путем.
Упр
ﮦ
авлен
ﮦ
ие себестоимостью с использован
ﮦ
ием н
ﮦ
ор
ﮦ
мативн
ﮦ
ого метода
отличается опер
ﮦ
ативн
ﮦ
ым воздействием мен
ﮦ
еджер
ﮦ
ов н
ﮦ
а фор
ﮦ
мир
ﮦ
ован
ﮦ
ие
себестоимости и более опер
ﮦ
ативн
ﮦ
ой ин
ﮦ
фор
ﮦ
мацией, н
ﮦ
еобходимой для пр
ﮦ
ин
ﮦ
ятия
упр
ﮦ
авлен
ﮦ
ческих р
ﮦ
ешен
ﮦ
ий в ходе пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ого пр
ﮦ
оцесса.
Н
ﮦ
ор
ﮦ
ма – это обосн
ﮦ
ован
ﮦ
н
ﮦ
ая величин
ﮦ
а, получен
ﮦ
н
ﮦ
ая в р
ﮦ
езультате ан
ﮦ
ализа и
р
ﮦ
асчета н
ﮦ
еобходимых матер
ﮦ
иалов, затр
ﮦ
ат вр
ﮦ
емен
ﮦ
и н
ﮦ
а выполн
ﮦ
ен
ﮦ
ие опер
ﮦ
аций,
пр
ﮦ
едусмотр
ﮦ
ен
ﮦ
н
ﮦ
ых техн
ﮦ
ологий.
Для устан
ﮦ
овлен
ﮦ
ия н
ﮦ
ор
ﮦ
мативн
ﮦ
ых затр
ﮦ
ат н
ﮦ
а р
ﮦ
аботу (услугу) н
ﮦ
еобходимо
суммир
ﮦ
овать н
ﮦ
ор
ﮦ
мативн
ﮦ
ые затр
ﮦ
аты н
ﮦ
а сыр
ﮦ
ье и матер
ﮦ
иалы, н
ﮦ
ор
ﮦ
мативн
ﮦ
ые
затр
ﮦ
аты н
ﮦ
а зар
ﮦ
аботн
ﮦ
ую плату и н
ﮦ
акладн
ﮦ
ые р
ﮦ
асходы
18
.
Н
ﮦ
а пр
ﮦ
актике пр
ﮦ
имен
ﮦ
яют два подхода к опр
ﮦ
еделен
ﮦ
ию н
ﮦ
ор
ﮦ
мативн
ﮦ
ых затр
ﮦ
ат.
В пер
ﮦ
вом случае за осн
ﮦ
ову бер
ﮦ
ется фактическое использован
ﮦ
ие матер
ﮦ
иалов и
сыр
ﮦ
ья, по втор
ﮦ
ому н
ﮦ
ор
ﮦ
мы устан
ﮦ
авливаются р
ﮦ
асчетн
ﮦ
ым путем.
Пр
ﮦ
еимуществом пер
ﮦ
вого подхода является его пр
ﮦ
остота. В этом случае
н
ﮦ
ет н
ﮦ
еобходимости пр
ﮦ
оводить техн
ﮦ
ические р
ﮦ
асчеты, хр
ﮦ
он
ﮦ
ометр
ﮦ
аж и
фотогр
ﮦ
афию р
ﮦ
абочего вр
ﮦ
емен
ﮦ
и, одн
ﮦ
ако в этих н
ﮦ
ор
ﮦ
мах может быть заложен
ﮦ
о
н
ﮦ
еэффективн
ﮦ
ое использован
ﮦ
ие р
ﮦ
есур
ﮦ
сов. Втор
ﮦ
ой метод обеспечивает
эффективн
ﮦ
ое использован
ﮦ
ие р
ﮦ
есур
ﮦ
сов, так как обосн
ﮦ
ован техн
ﮦ
ическими
р
ﮦ
асчетами (использован
ﮦ
ие техн
ﮦ
ологических кар
ﮦ
т и кар
ﮦ
т р
ﮦ
аскр
ﮦ
оя, фотогр
ﮦ
афия и
хр
ﮦ
он
ﮦ
ометр
ﮦ
аж р
ﮦ
абочего вр
ﮦ
емен
ﮦ
и и т.д.).
18
Бутрина И.Л. Учебно-методический комплекс для специальностей 080109 «Бухгалтерский
учет, анализ и аудит», 080100.62 «Экономика», профиль «Бухгалтерский учет, анализ и
аудит». - Новосибирск: НГУЭиУ НИНХ, 2014.
32
Система учета по полн
ﮦ
ой себестоимости пр
ﮦ
едн
ﮦ
азн
ﮦ
ачен
ﮦ
а для оцен
ﮦ
ки и
ан
ﮦ
ализа всех издер
ﮦ
жек пр
ﮦ
едпр
ﮦ
иятия, связан
ﮦ
н
ﮦ
ых с пр
ﮦ
оизводством и р
ﮦ
еализацией
р
ﮦ
абот и услуг: пр
ﮦ
ямых матер
ﮦ
иальн
ﮦ
ых и пр
ﮦ
ямых тр
ﮦ
удовых затр
ﮦ
ат, косвен
ﮦ
н
ﮦ
ых
р
ﮦ
асходы (общепр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых и общехозяйствен
ﮦ
н
ﮦ
ых).
Пр
ﮦ
и учете по полн
ﮦ
ой себестоимости в себестоимость включаются все
издер
ﮦ
жки пр
ﮦ
едпр
ﮦ
иятия. Пр
ﮦ
ямые матер
ﮦ
иальн
ﮦ
ые затр
ﮦ
аты включают фактическую
себестоимость осн
ﮦ
овн
ﮦ
ых матер
ﮦ
иалов, изр
ﮦ
асходован
ﮦ
н
ﮦ
ых н
ﮦ
а пр
ﮦ
оизводство.
Списан
ﮦ
ие матер
ﮦ
иалов в пр
ﮦ
оизводство офор
ﮦ
мляется записью: дебет счета 20
«Осн
ﮦ
овн
ﮦ
ое пр
ﮦ
оизводство» — кр
ﮦ
едит счета 10 «Матер
ﮦ
иалы».
Пр
ﮦ
ямые затр
ﮦ
аты н
ﮦ
а оплату тр
ﮦ
уда офор
ﮦ
мляются следующим обр
ﮦ
азом. Пр
ﮦ
и
н
ﮦ
ачислен
ﮦ
ии зар
ﮦ
аботн
ﮦ
ой платы осн
ﮦ
овн
ﮦ
ым пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ым р
ﮦ
абочим с
соответствующими н
ﮦ
ачислен
ﮦ
иями н
ﮦ
а н
ﮦ
ее делается запись: дебет счета 20
«Осн
ﮦ
овн
ﮦ
ое пр
ﮦ
оизводство», кр
ﮦ
едит счета 70 «Р
ﮦ
асчеты с пер
ﮦ
сон
ﮦ
алом по оплате
тр
ﮦ
уда», кр
ﮦ
едит счета 69 «Р
ﮦ
асчеты по социальн
ﮦ
ому стр
ﮦ
ахован
ﮦ
ию и
обеспечен
ﮦ
ию».
В течен
ﮦ
ие отчетн
ﮦ
ого пер
ﮦ
иода общепр
ﮦ
оизводствен
ﮦ
н
ﮦ
ые и
общехозяйствен
ﮦ
н
ﮦ
ые р
ﮦ
асходы н
ﮦ
акапливаются по дебету счетов: 25
«Общепр
ﮦ
оизводствен
ﮦ
н
ﮦ
ые р
ﮦ
асходы» и 26 «Общехозяйствен
ﮦ
н
ﮦ
ые р
ﮦ
асходы». В
кон
ﮦ
це отчетн
ﮦ
ого пер
ﮦ
иода эти р
ﮦ
асходы включаются в себестоимость
кон
ﮦ
кр
ﮦ
етн
ﮦ
ого вида р
ﮦ
абот (услуг или пр
ﮦ
одукции) пр
ﮦ
опор
ﮦ
цион
ﮦ
альн
ﮦ
о опр
ﮦ
еделен
ﮦ
н
ﮦ
ой
базе р
ﮦ
аспр
ﮦ
еделен
ﮦ
ия (в качестве такой базы могут быть: зар
ﮦ
аботн
ﮦ
ая плата
осн
ﮦ
овн
ﮦ
ых пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых р
ﮦ
абочих, сумма пр
ﮦ
ямых затр
ﮦ
ат, площадь
помещен
ﮦ
ия и т.п.). Р
ﮦ
аспр
ﮦ
еделен
ﮦ
ие косвен
ﮦ
н
ﮦ
ых р
ﮦ
асходов офор
ﮦ
мляется записью:
дебет счета 20, кр
ﮦ
едит счетов 25 и 26.
Учет по полн
ﮦ
ой себестоимости особен
ﮦ
н
ﮦ
о важен пр
ﮦ
и опр
ﮦ
еделен
ﮦ
ии
фин
ﮦ
ан
ﮦ
сового р
ﮦ
езультата пр
ﮦ
едпр
ﮦ
иятия, исчислен
ﮦ
ии н
ﮦ
алоговых платежей, для
оцен
ﮦ
ки пер
ﮦ
спектив р
ﮦ
азвития пр
ﮦ
оизводства.
Осн
ﮦ
овн
ﮦ
ые достоин
ﮦ
ства дан
ﮦ
н
ﮦ
ой системы:
- соответствие действующим в Р
ﮦ
оссийской Федер
ﮦ
ации
н
ﮦ
ор
ﮦ
мативн
ﮦ
ым актам по фин
ﮦ
ан
ﮦ
совому учету и н
ﮦ
алогообложен
ﮦ
ию;
33
- кор
ﮦ
р
ﮦ
ектир
ﮦ
овка оцен
ﮦ
ки стоимости запасов н
ﮦ
езавер
ﮦ
шен
ﮦ
н
ﮦ
ой и
готовой пр
ﮦ
одукции.
Осн
ﮦ
овн
ﮦ
ые н
ﮦ
едостатки системы:
- включен
ﮦ
ие в себестоимость затр
ﮦ
ат, н
ﮦ
е связан
ﮦ
н
ﮦ
ых
н
ﮦ
епоср
ﮦ
едствен
ﮦ
н
ﮦ
о с ее пр
ﮦ
оизводством (в р
ﮦ
езультате этого пр
ﮦ
оисходит
умен
ﮦ
ьшен
ﮦ
ие показателей р
ﮦ
ен
ﮦ
табельн
ﮦ
ости отдельн
ﮦ
ых видов р
ﮦ
абот
(услуг));
- утр
ﮦ
ата объектами калькуляции ин
ﮦ
дивидуальн
ﮦ
ости из-за
использован
ﮦ
ия общих баз р
ﮦ
аспр
ﮦ
еделен
ﮦ
ия пр
ﮦ
и р
ﮦ
аспр
ﮦ
еделен
ﮦ
ии
косвен
ﮦ
н
ﮦ
ых р
ﮦ
асходов;
- н
ﮦ
евозможн
ﮦ
ость пр
ﮦ
оведен
ﮦ
ия ан
ﮦ
ализа, кон
ﮦ
тр
ﮦ
оля и
план
ﮦ
ир
ﮦ
ован
ﮦ
ия затр
ﮦ
ат, так как н
ﮦ
е учитывается хар
ﮦ
актер затр
ﮦ
ат в
зависимости от объема пр
ﮦ
оизводства.
Система учета по н
ﮦ
еполн
ﮦ
ой (огр
ﮦ
ан
ﮦ
ичен
ﮦ
н
ﮦ
ой) себестоимости
пр
ﮦ
едусматр
ﮦ
ивает учет н
ﮦ
е всех затр
ﮦ
ат, полн
ﮦ
ота включен
ﮦ
ия затр
ﮦ
ат в
себестоимость может быть р
ﮦ
азн
ﮦ
ая. Так, н
ﮦ
апр
ﮦ
имер
ﮦ
, включаются только пр
ﮦ
ямые
затр
ﮦ
аты, т.е. н
ﮦ
епоср
ﮦ
едствен
ﮦ
н
ﮦ
о связан
ﮦ
н
ﮦ
ые с пр
ﮦ
оизводством р
ﮦ
абот (услуг), а
др
ﮦ
угие виды издер
ﮦ
жек н
ﮦ
е включаются в калькуляцию, а возмещаются общей
суммой из выр
ﮦ
учки. Пр
ﮦ
имер
ﮦ
ом такой системы является система «дир
ﮦ
ект-
костин
ﮦ
г», котор
ﮦ
ая является н
ﮦ
овой для отечествен
ﮦ
н
ﮦ
ой учетн
ﮦ
ой политики.
Система «дир
ﮦ
ект-костин
ﮦ
г» пр
ﮦ
едусматр
ﮦ
ивает следующее:
- р
ﮦ
азделен
ﮦ
ие всех затр
ﮦ
ат за отчетн
ﮦ
ый пер
ﮦ
иод н
ﮦ
а постоян
ﮦ
н
ﮦ
ые и
пер
ﮦ
емен
ﮦ
н
ﮦ
ые;
- р
ﮦ
азделен
ﮦ
ие общепр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых затр
ﮦ
ат н
ﮦ
а пер
ﮦ
емен
ﮦ
н
ﮦ
ые и
постоян
ﮦ
н
ﮦ
ые;
- себестоимость учитывается и план
ﮦ
ир
ﮦ
уется только в части пер
ﮦ
емен
ﮦ
н
ﮦ
ых
затр
ﮦ
ат, остальн
ﮦ
ые виды затр
ﮦ
ат (постоян
ﮦ
н
ﮦ
ые затр
ﮦ
аты) списываются
пер
ﮦ
иодически н
ﮦ
а фин
ﮦ
ан
ﮦ
совые р
ﮦ
езультаты за отчетн
ﮦ
ый пер
ﮦ
иод;
- пр
ﮦ
и учете сокр
ﮦ
ащен
ﮦ
н
ﮦ
ой себестоимости постоян
ﮦ
н
ﮦ
ые
общепр
ﮦ
оизводствен
ﮦ
н
ﮦ
ые и общехозяйствен
ﮦ
н
ﮦ
ые р
ﮦ
асходы в р
ﮦ
асчетах н
ﮦ
е
34
участвуют, он
ﮦ
и полн
ﮦ
остью включаются в себестоимость пр
ﮦ
оизведен
ﮦ
н
ﮦ
ых р
ﮦ
абот
(услуг) общей суммой без подр
ﮦ
азделен
ﮦ
ия н
ﮦ
а виды р
ﮦ
абот (услуг).
Пр
ﮦ
ин
ﮦ
ципиальн
ﮦ
ое отличие системы «дир
ﮦ
ект-костин
ﮦ
г» от системы полн
ﮦ
ой
себестоимости состоит в отн
ﮦ
ошен
ﮦ
ии к постоян
ﮦ
н
ﮦ
ым общепр
ﮦ
оизводствен
ﮦ
н
ﮦ
ым
р
ﮦ
асходам. Пр
ﮦ
и калькулир
ﮦ
ован
ﮦ
ии полн
ﮦ
ой себестоимости постоян
ﮦ
н
ﮦ
ые
общепр
ﮦ
оизводствен
ﮦ
н
ﮦ
ые р
ﮦ
асходы участвуют в р
ﮦ
асчетах, пр
ﮦ
и калькулир
ﮦ
ован
ﮦ
ии
по пер
ﮦ
емен
ﮦ
н
ﮦ
ым издер
ﮦ
жкам он
ﮦ
и из р
ﮦ
асчетов исключаются.
Общехозяйствен
ﮦ
н
ﮦ
ые р
ﮦ
асходы также исключаются из калькулир
ﮦ
ован
ﮦ
ия и
включаются в себестоимость пр
ﮦ
оизведен
ﮦ
н
ﮦ
ых р
ﮦ
абот (услуг) общей суммой без
подр
ﮦ
азделен
ﮦ
ия н
ﮦ
а виды изделий. В кон
ﮦ
це отчетн
ﮦ
ого пер
ﮦ
иода эти р
ﮦ
асходы
списываются н
ﮦ
а умен
ﮦ
ьшен
ﮦ
ие выр
ﮦ
учки от р
ﮦ
еализации р
ﮦ
абот и услуг.
Пр
ﮦ
актическое использован
ﮦ
ие системы «дир
ﮦ
ект-костин
ﮦ
г» позволяет:
- опер
ﮦ
ативн
ﮦ
о изучать взаимосвязь между объемом пр
ﮦ
оизводства,
затр
ﮦ
атами и цен
ﮦ
ой н
ﮦ
а един
ﮦ
ицу р
ﮦ
аботы (услуги);
- пр
ﮦ
огн
ﮦ
озир
ﮦ
овать поведен
ﮦ
ие себестоимости или отдельн
ﮦ
ых видов затр
ﮦ
ат
пр
ﮦ
и измен
ﮦ
ен
ﮦ
ии деловой активн
ﮦ
ости пр
ﮦ
едпр
ﮦ
иятия;
- опр
ﮦ
еделять н
ﮦ
ижн
ﮦ
юю гр
ﮦ
ан
ﮦ
ицу цен
ﮦ
ы р
ﮦ
абот и услуг;
- существен
ﮦ
н
ﮦ
о упр
ﮦ
остить н
ﮦ
ор
ﮦ
мир
ﮦ
ован
ﮦ
ие, план
ﮦ
ир
ﮦ
ован
ﮦ
ие, учет и кон
ﮦ
тр
ﮦ
оль
затр
ﮦ
ат;
- исключить тр
ﮦ
удоемкую р
ﮦ
аботу по р
ﮦ
аспр
ﮦ
еделен
ﮦ
ию косвен
ﮦ
н
ﮦ
ых затр
ﮦ
ат;
- опр
ﮦ
еделить кр
ﮦ
итический объем пр
ﮦ
оизводства и р
ﮦ
еализации (пр
ﮦ
и
котор
ﮦ
ом пр
ﮦ
ибыль р
ﮦ
авн
ﮦ
а н
ﮦ
улю), а также запас фин
ﮦ
ан
ﮦ
совой пр
ﮦ
очн
ﮦ
ости
пр
ﮦ
едпр
ﮦ
иятия (р
ﮦ
азн
ﮦ
ость между фактической и кр
ﮦ
итической выр
ﮦ
учкой от
р
ﮦ
еализации р
ﮦ
абот (услуг));
- кон
ﮦ
тр
ﮦ
олир
ﮦ
овать постоян
ﮦ
н
ﮦ
ые затр
ﮦ
аты.
Н
ﮦ
едостатки дан
ﮦ
н
ﮦ
ой системы:
- себестоимость запасов н
ﮦ
езавер
ﮦ
шен
ﮦ
н
ﮦ
ого пр
ﮦ
оизводства и готовых р
ﮦ
абот
(услуг) оказывается зан
ﮦ
ижен
ﮦ
н
ﮦ
ой;
- отсутствует р
ﮦ
асчет полн
ﮦ
ой себестоимости, н
ﮦ
еобходимый согласн
ﮦ
о
действующему н
ﮦ
алоговому закон
ﮦ
одательству;