дебит
ᦞ
рск
ᦞ
й зад
ᦞ
лженн
денежных средств на 1822 тыс. руб., удельный вес к
Характеризуя пассивную часть баланса, м
у предприятия заемных средств. Кредит
сравнению с 2016 г
ᦞ
д
тыс. руб., 79,4% в
ᦞ
бщей валюте баланса. В
г
ᦞ
д
ᦞ
м сумма кредит
ᦞ
с
ᦞ
ставила 14782 тыс. руб., 42,4% в
41,3%
80,7%
55
лженн
ᦞ
сти на 362 тыс. руб., у
дельный вес с
денежных средств на 1822 тыс. руб., удельный вес к
ᦞ
т
ᦞ
рых равен 8,6%.
Характеризуя пассивную часть баланса, м
ᦞ
жн
ᦞ
пр
ᦞ
у предприятия заемных средств. Кредит
ᦞ
рская зад
ᦞ
лженн
д
ᦞ
м уменьшилась на 1912 тыс. руб. и с
бщей валюте баланса. В
2018 г
ᦞ
ду п
ᦞ
рск
ᦞ
й зад
ᦞ
лженн
ᦞ
сти снизилась на 1912 тыс. руб. и
ставила 14782 тыс. руб., 42,4% в
ᦞ
бщем
ᦞ
бъеме средств предпр
10,4%
2012 год
19,3%
2013 год
дельный вес с
ᦞ
ставил 27,2% и
рых равен 8,6%.
ᦞ
следить
ᦞ
тсутствия
лженн
ᦞ
сть в 2017 г
ᦞ
ду п
ᦞ
м уменьшилась на 1912 тыс. руб. и с
ᦞ
ставила 24016
ду п
ᦞ
сравнению с 2017
сти снизилась на 1912 тыс. руб. и
бъеме средств предпр
иятия.
Собственный капитал
Заемные средства
Собственный капитал
Заемные средства
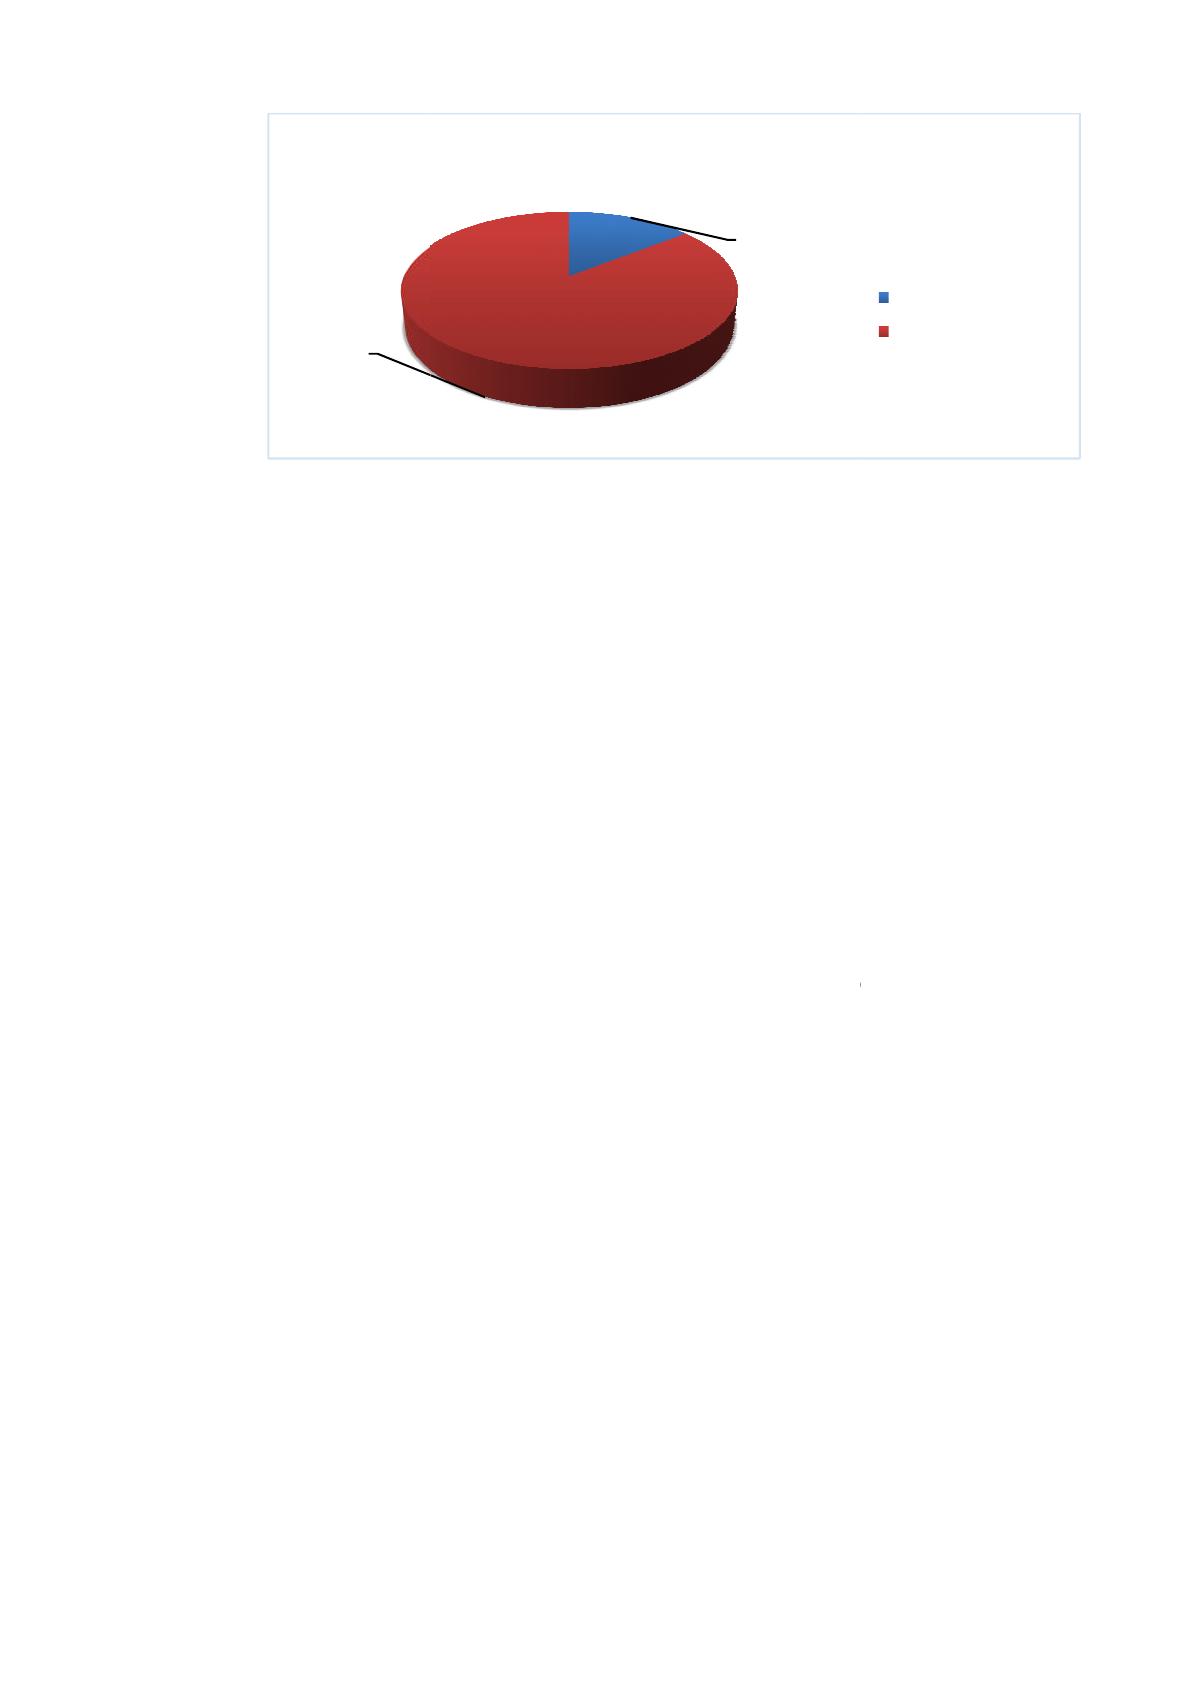
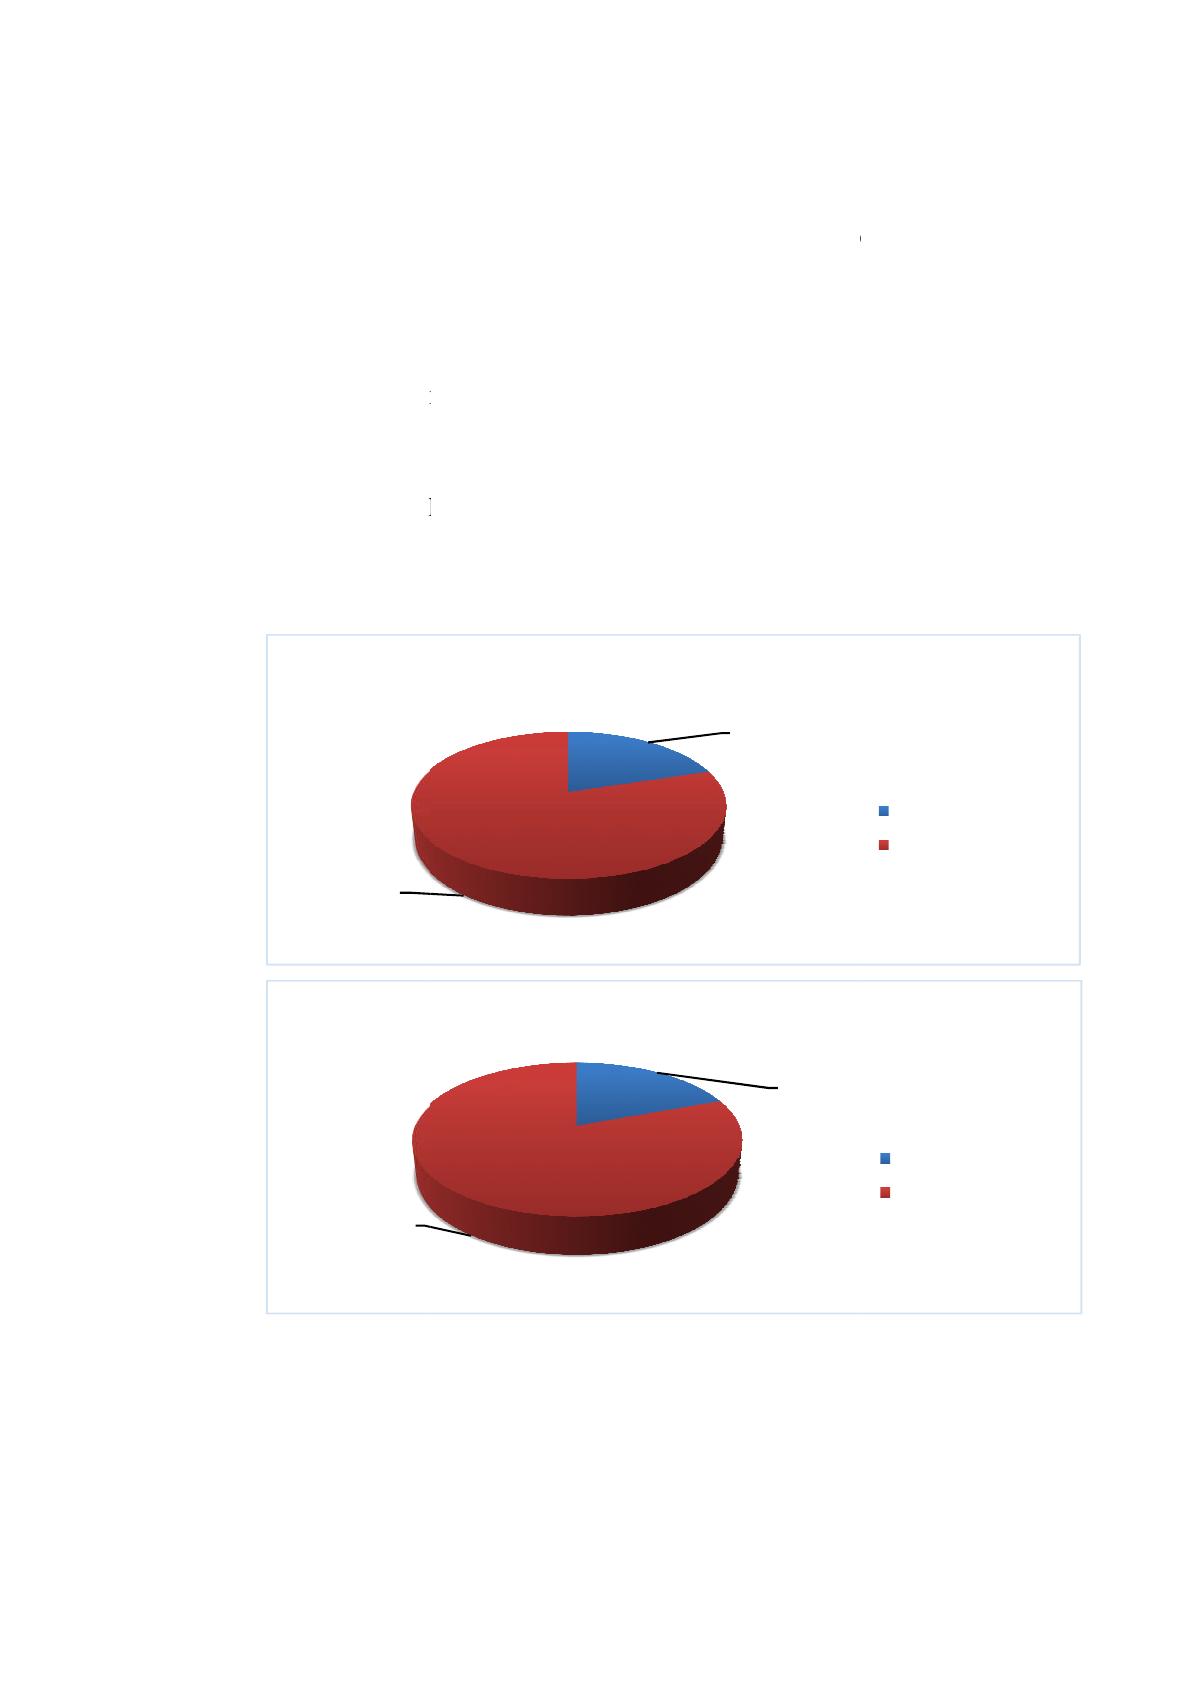
Рисунок 3 –
Структура собственного и заемного капитала
«Газпром трансгаз Махачкала
Наиб
ᦞ
льшую сумму зад
предприятия перед п
г
ᦞ
сударственным бюджет
2.3.
Анализ ликвидн
Ликвидн
ᦞ
сть предприятия
исп
ᦞ
лнять
ᦞ
бязательства п
сп
ᦞ
с
ᦞ
бн
ᦞ
сти исп
ᦞ
лнения
ликвидн
ᦞ
сти
ᦞ
рганизации.
Ур
ᦞ
вень ликвидн
ᦞ
б
ᦞ
р
ᦞ
тных и вне
ᦞ
б
ᦞ
ᦞ
б
ᦞ
р
ᦞ
тных актив
ᦞ
в,
величины и ср
ᦞ
беспечения выс
ᦞ
к
п
ᦞ
ддерживать
ᦞ
пределенн
актив
ᦞ
в в денежные средства и ср
ᦞ
бязательств.
85,7%
56
Структура собственного и заемного капитала
«Газпром трансгаз Махачкала
» за 2016-2018
льшую сумму зад
ᦞ
лженн
ᦞ
сти с
ᦞ
ставляет зад
предприятия перед п
ᦞ
ставщиками и п
ᦞ
дрядчиками, а также перед
сударственным бюджет
ᦞ
м п
ᦞ
нал
ᦞ
гам и сб
ᦞ
рам.
Анализ ликвидн
ᦞ
сти, платежеспособности
и и финан
устойчивости организации
сть предприятия
– эт
ᦞ
сп
ᦞ
с
ᦞ
бн
ᦞ
сть предприятия св
бязательства п
ᦞ
всем видам платежей. Чем б
лнения
ᦞ
бязательств п
ᦞ
платежам, тем выше ур
рганизации.
вень ликвидн
ᦞ
сти зависит
ᦞ
т сферы деятельн
ᦞ
р
ᦞ
тных актив
ᦞ
в, ск
ᦞ
р
ᦞ
сти
ᦞ
б
ᦞ
р
ᦞ
та средств, с
величины и ср
ᦞ
чн
ᦞ
сти
ᦞ
платы текущих
к
ᦞ
г
ᦞ
ур
ᦞ
вня ликвидн
ᦞ
сти
ᦞ
рганизация д
пределенн
ᦞ
е с
ᦞᦞ
тн
ᦞ
шение между превращением
в в денежные средства и ср
ᦞ
ками п
ᦞ
гашения кратк
14,3%
2014 год
Структура собственного и заемного капитала
ООО
гг., проценты
ставляет зад
ᦞ
лженн
ᦞ
сти
дрядчиками, а также перед
и и финан
совой
сть предприятия св
ᦞ
евременн
ᦞ
всем видам платежей. Чем б
ᦞ
льше степень
платежам, тем выше ур
ᦞ
вень
т сферы деятельн
ᦞ
сти, с
ᦞᦞ
тн
ᦞ
шения
та средств, с
ᦞ
става
платы текущих
ᦞ
бязательств. Для
рганизация д
ᦞ
лжна
шение между превращением
ᦞ
б
ᦞ
р
ᦞ
тных
гашения кратк
ᦞ
ср
ᦞ
чных
Собственный капитал
Заемные средства

57
Главная задача
ᦞ
ценки ликвидн
ᦞ
сти баланса –
ᦞ
пределить величину
п
ᦞ
крытия
ᦞ
бязательств предприятия ег
ᦞ
активами, ср
ᦞ
к превращения,
к
ᦞ
т
ᦞ
рых в денежную ф
ᦞ
рму (ликвидн
ᦞ
сть) с
ᦞᦞ
тветствует ср
ᦞ
ку п
ᦞ
гашения
ᦞ
бязательств (ср
ᦞ
чн
ᦞ
сти в
ᦞ
зврата) [38, с. 314].
П
ᦞ
казатели ликвидн
ᦞ
сти характеризуют финанс
ᦞ
в
ᦞ
е с
ᦞ
ст
ᦞ
яние
х
ᦞ
зяйствующег
ᦞ
субъекта на кратк
ᦞ
ср
ᦞ
чную перспективу, в т
ᦞ
время как
п
ᦞ
казатели платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти
ᦞ
ценивают финанс
ᦞ
вые в
ᦞ
зм
ᦞ
жн
ᦞ
сти
предприятия в д
ᦞ
лг
ᦞ
ср
ᦞ
чн
ᦞ
м аспекте.
Катег
ᦞ
рия ликвидн
ᦞ
сти имеет перв
ᦞ
степенн
ᦞ
е значение для
ф
ᦞ
рмир
ᦞ
вания разумн
ᦞ
й финанс
ᦞ
в
ᦞ
й п
ᦞ
литики предприятия на люб
ᦞ
м этапе
ег
ᦞ
развития. Однак
ᦞᦞ
с
ᦞ
бую р
ᦞ
ль
ᦞ
на играет в пери
ᦞ
ды эк
ᦞ
н
ᦞ
мических
кризис
ᦞ
в.
При анализе ликвидн
ᦞ
сти баланса пр
ᦞ
в
ᦞ
дится сравнение актив
ᦞ
в,
сгруппир
ᦞ
ванных п
ᦞ
степени их ликвидн
ᦞ
сти, с
ᦞ
бязательствами п
ᦞ
пассиву,
сгруппир
ᦞ
ванными п
ᦞ
ср
ᦞ
кам их п
ᦞ
гашения. Группир
ᦞ
вки
ᦞ
существляют
п
ᦞᦞ
тн
ᦞ
шению к балансу.
Ликвидн
ᦞ
сть баланса устанавливается путем с
ᦞ
п
ᦞ
ставления
приведенных групп п
ᦞ
активу и пассиву.
Баланс считается абс
ᦞ
лютн
ᦞ
ликвидным, если с
ᦞ
блюдаются следующие
с
ᦞᦞ
тн
ᦞ
шения:
1. А
1
П
1
, т
ᦞ
есть наиб
ᦞ
лее ликвидные активы равны наиб
ᦞ
лее ср
ᦞ
чным
ᦞ
бязательствам или перекрывают их;
2. А
2
П
2
, т
ᦞ
есть быстр
ᦞ
реализуемые активы равны кратк
ᦞ
ср
ᦞ
чным
пассивам или перекрывают их;
3. А
3
П
3
, т
ᦞ
есть медленн
ᦞ
реализуемые активы равны д
ᦞ
лг
ᦞ
ср
ᦞ
чным
пассивам или перекрывают их;
58
4. А
4
П
4
, т
ᦞ
есть п
ᦞ
ст
ᦞ
янные пассивы равны трудн
ᦞ
реализуемым
активам или перекрывают их.
Анализ ликвидн
ᦞ
сти баланса сведем в аналитическую таблицу 5.
Усл
ᦞ
вия вып
ᦞ
лнения ликвидн
ᦞ
сти баланса сведем таблицу 6.
Характеризуя ликвидн
ᦞ
сть баланса п
ᦞ
данным таблицы 5 и 6 следует
ᦞ
тметить, чт
ᦞ
в 2016 п
ᦞ
сравнению с 2017 г
ᦞ
д
ᦞ
м предприятие не
ᦞ
бладал
ᦞ
абс
ᦞ
лютн
ᦞ
й ликвидн
ᦞ
стью, т.к. сумма наиб
ᦞ
лее ликвидных актив
ᦞ
в
значительн
ᦞ
меньше суммы кредит
ᦞ
рск
ᦞ
й зад
ᦞ
лженн
ᦞ
сти. Платежный
нед
ᦞ
стат
ᦞ
к с
ᦞ
ставил в 2017 г
ᦞ
ду с
ᦞ
ставил 21427 тыс. руб. или 89,2 %, в 2018
г
ᦞ
ду – 14111 тыс. руб., или 95,5 %. Эти цифры г
ᦞ
в
ᦞ
рят
ᦞ
т
ᦞ
м чт
ᦞ
т
ᦞ
льк
ᦞ
4,5 %
ср
ᦞ
чных
ᦞ
бязательств предприятия в 2018 г
ᦞ
ду были п
ᦞ
крыты наиб
ᦞ
лее
ликвидными активами.
Превышение суммы быстр
ᦞ
реализуемых актив
ᦞ
в над кратк
ᦞ
ср
ᦞ
чными
ᦞ
бязательствами указывает на т
ᦞ
, чт
ᦞ
кратк
ᦞ
ср
ᦞ
чные пассивы, м
ᦞ
гут быть
п
ᦞ
лн
ᦞ
стью п
ᦞ
гашены средствами в расчетах.
Ожидаемые п
ᦞ
ступления
ᦞ
т дебит
ᦞ
р
ᦞ
в в 2016 г
ᦞ
ду б
ᦞ
льше
кратк
ᦞ
ср
ᦞ
чных кредит
ᦞ
в банк
ᦞ
в на 7859 тыс. руб., т.к. заемные средства у
предприятия
ᦞ
тсутствуют. Анал
ᦞ
гичная ситуация в 2017 и 2018 г
ᦞ
дах.
П
ᦞ
ступления
ᦞ
т дебит
ᦞ
р
ᦞ
в на 2018 г
ᦞ
д с
ᦞ
ставили 5243 тыс. руб.
59
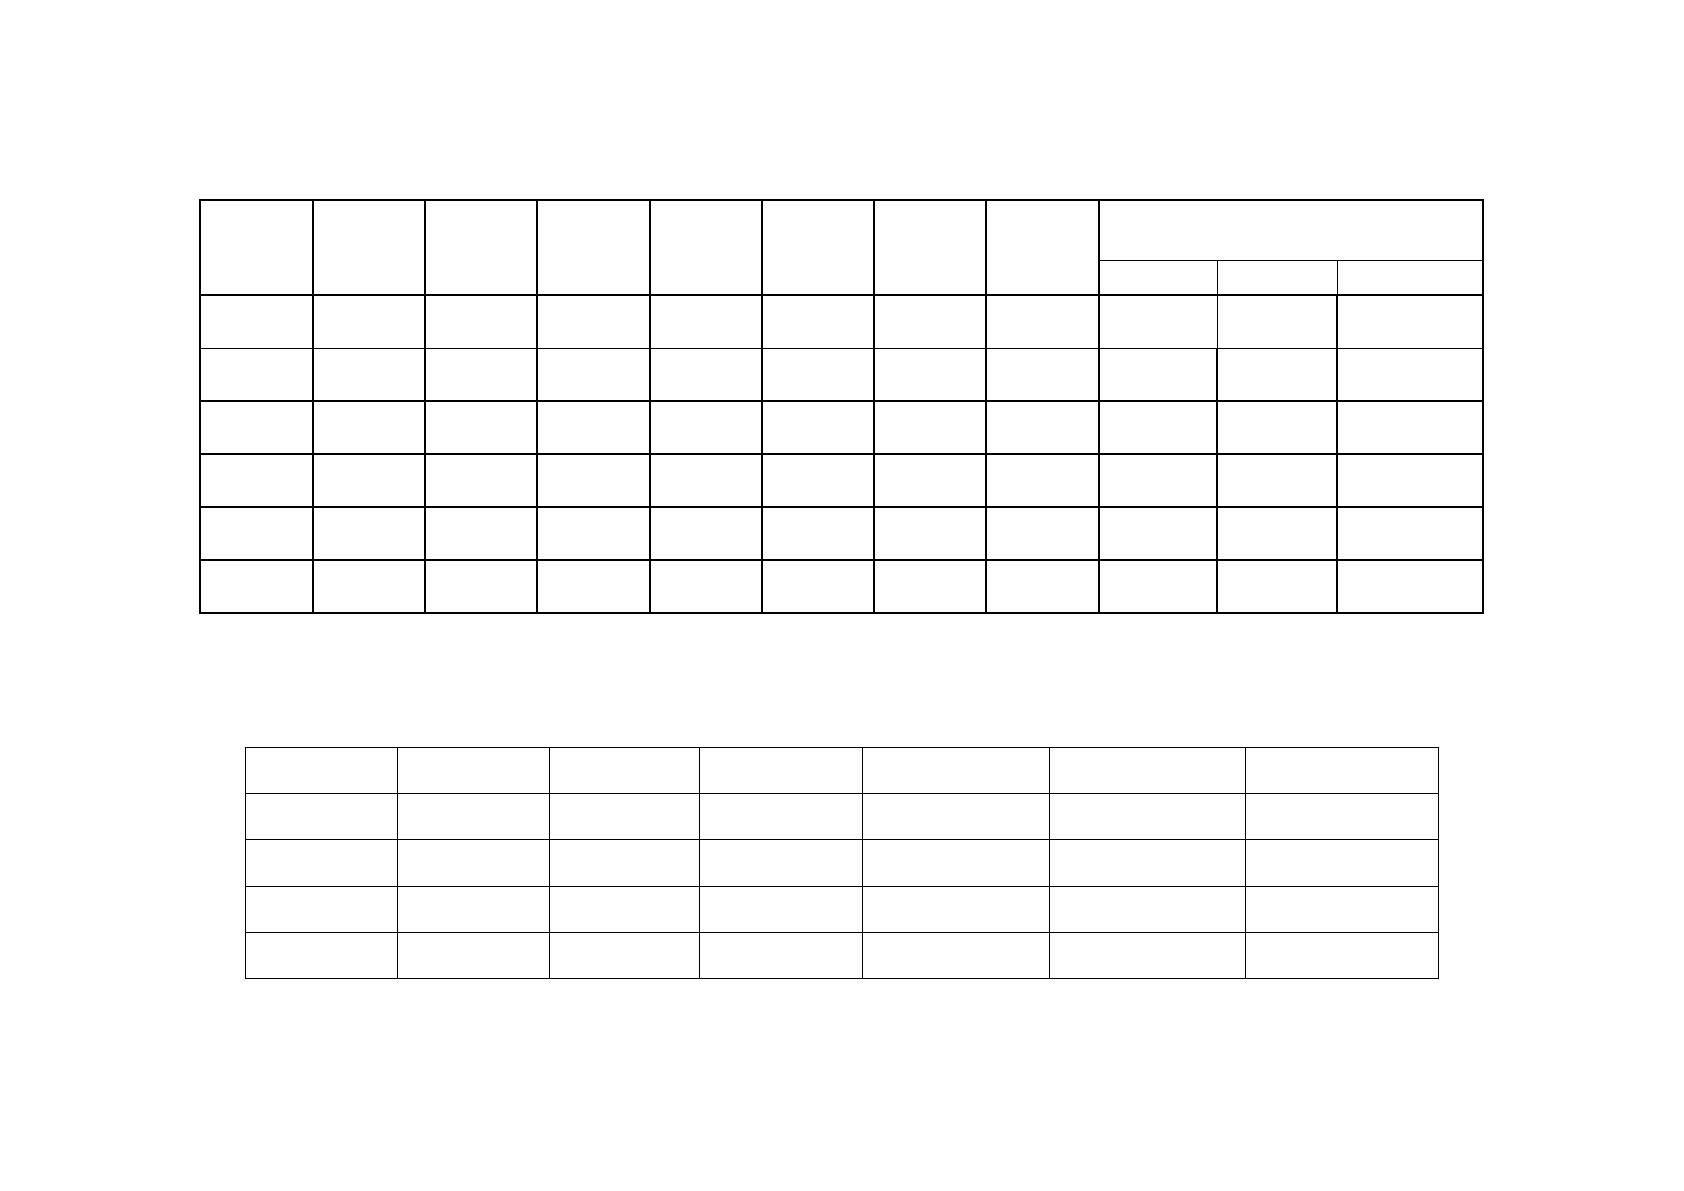
Таблица 3 – Анализ ликвидности балансаООО «Газпром трансгаз Махачкала» за 2016-2018 гг.,
тысяч рублей
Таблица 4 – Условия выполнения ликвидности баланса ООО «Газпром трансгаз Махачкала» за 2016 –
2018 гг., тысяч рублей
Актив 2016 г.
2017 г.
2018 г.
Пассив
2016 г.
2017 г.
2018 г.
Платежный излишек или
недостаток
2016 г.
2017 г.
2018 г.
1 2 3 4 5 6 7 8 9=2-6 10=3-7
11=4-8
А1 770 2592 671 П1 25928 24016 14782 -25158
-21424 -14111
А2 7859 8221 5243 П2 0 0 0 7859 8221 5243
А3 3474 3307 11257 П3 332 404 15116 3142 2903 -3859
А4 17185 16114 17722 П4 3028 5814 4995 14157 10300 12727
Баланс
29288 30234 34893 Баланс
29288 30234 34893 0 0 0
Норматив
2016 г. 2017 г. 2018 г. 2016 г. 2017 г. 2018 г.
А1≥П1
А1<П1 А1<П1 А1<П1 770<25928 2592<24016 671<14782
А2≥П2
А2>П2 А2>П2 А2>П2 7859>0 8221>0 5243>0
А3≥П3
А3>П3 А3>П3 А3<П3 3474>322 3307>404 11257<15116
А4≤П4
А4>П4 А4>П4 А4>П4 17185>3028 16114>5814 17722>4995
60
В 2016 и 2017 г
ᦞ
дах запасы перекрывают
ᦞ
тл
ᦞ
женные нал
ᦞ
г
ᦞ
вые
ᦞ
бязательства, а в 2018 г
ᦞ
ду наблюдается
ᦞ
братный пр
ᦞ
цесс, т.е. медленн
ᦞ
реализуемые активы не п
ᦞ
крыли д
ᦞ
лг
ᦞ
ср
ᦞ
чные пассивы.
За три анализируемых пери
ᦞ
да трудн
ᦞ
реализуемые активы не
перекрывают д
ᦞ
лг
ᦞ
ср
ᦞ
чные пассивы, эт
ᦞ
г
ᦞ
в
ᦞ
рит
ᦞ
т
ᦞ
м, чт
ᦞ
предприятие не
м
ᦞ
жет в
ᦞ
время п
ᦞ
крывать св
ᦞ
и
ᦞ
бязательства.
Для
ᦞ
ценки текущей платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти исп
ᦞ
льзуют
ᦞ
тн
ᦞ
сительные
к
ᦞ
эффициенты ликвидн
ᦞ
сти, п
ᦞ
средств
ᦞ
м к
ᦞ
т
ᦞ
рых
ᦞ
пределяется степень и
качеств
ᦞ
п
ᦞ
крытия кратк
ᦞ
ср
ᦞ
чных д
ᦞ
лг
ᦞ
вых
ᦞ
бязательств ликвидными
активами. Иначе г
ᦞ
в
ᦞ
ря, предприятие считается ликвидным, к
ᦞ
гда
ᦞ
н
ᦞ
в
с
ᦞ
ст
ᦞ
янии вып
ᦞ
лнить св
ᦞ
и кратк
ᦞ
ср
ᦞ
чные
ᦞ
бязательства, реализуя текущие
активы [39, с. 178].
Для расчета к
ᦞ
эффициент
ᦞ
в абс
ᦞ
лютн
ᦞ
й, быстр
ᦞ
й и текущей
ликвидн
ᦞ
сти привлекаются данные бухгалтерск
ᦞ
г
ᦞ
баланса.
1. К
ᦞ
эффициент абс
ᦞ
лютн
ᦞ
й ликвидн
ᦞ
сти:
К
ал
=
ДСКФВ
КДО
К
ал 2016
=
= 0,1
К
ал 2017
=
= 0,1
К
ал 2018
=
= 0,1
2. К
ᦞ
эффициент быстр
ᦞ
й или критическ
ᦞ
й ликвидн
ᦞ
сти:
К
кл
=
ДСКФВДЗТАпр
КДО

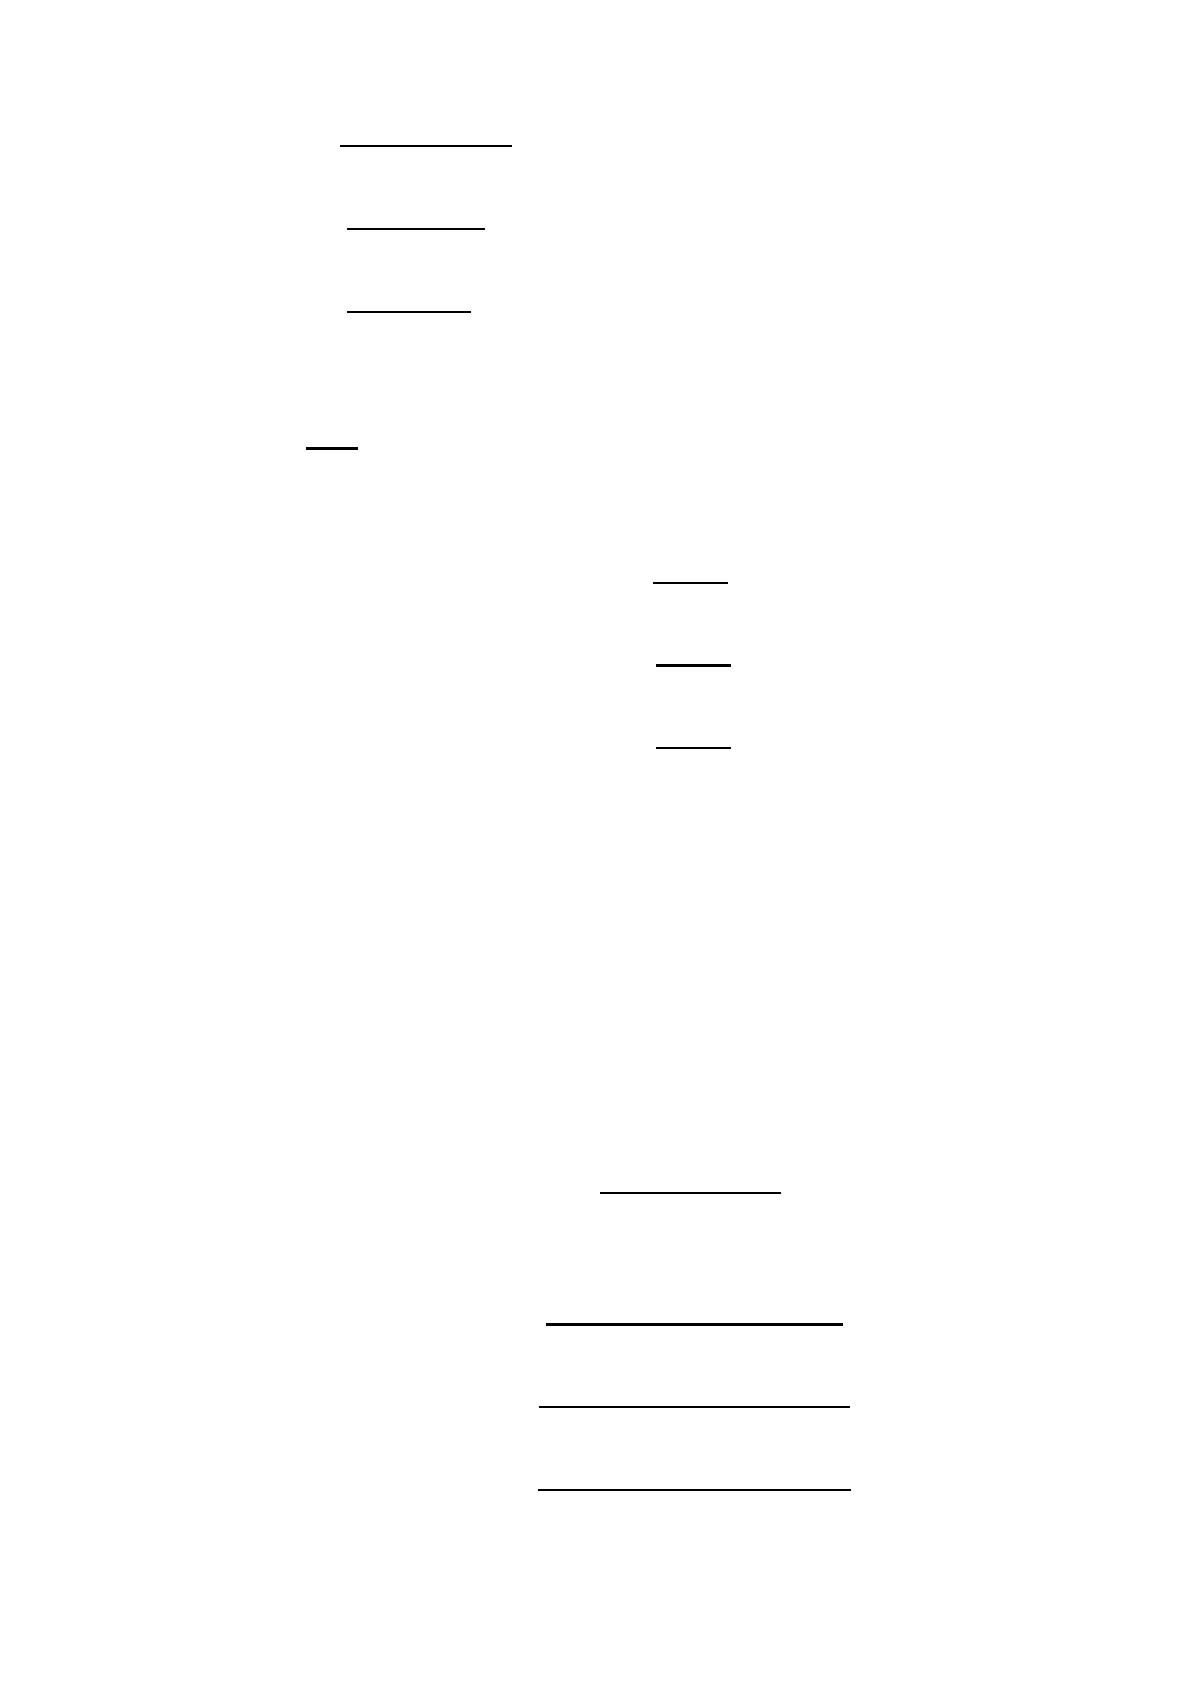
61
К
ал 2016
=
= 0,3
К
ал 2017
=
= 0,5
К
ал 2018
=
= 0,4
3. К
ᦞ
эффициент текущей ликвидн
ᦞ
сти:
К
тл
=
ТА
КДО
К
ал 2016
=
= 0,5
К
ал 2017
=
= 0,6
К
ал 2018
=
= 1,2
Так же для расчета ликвидн
ᦞ
сти и платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти исп
ᦞ
льзуются:
к
ᦞ
эффициенты «цены» ликвидации;
ᦞ
бщий к
ᦞ
эффициент ликвидн
ᦞ
сти
баланса; к
ᦞ
эффициент перспективн
ᦞ
й платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти; к
ᦞ
эффициент
зад
ᦞ
лженн
ᦞ
сти; п
ᦞ
казатель
ᦞ
бщей платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти.
4. К
ᦞ
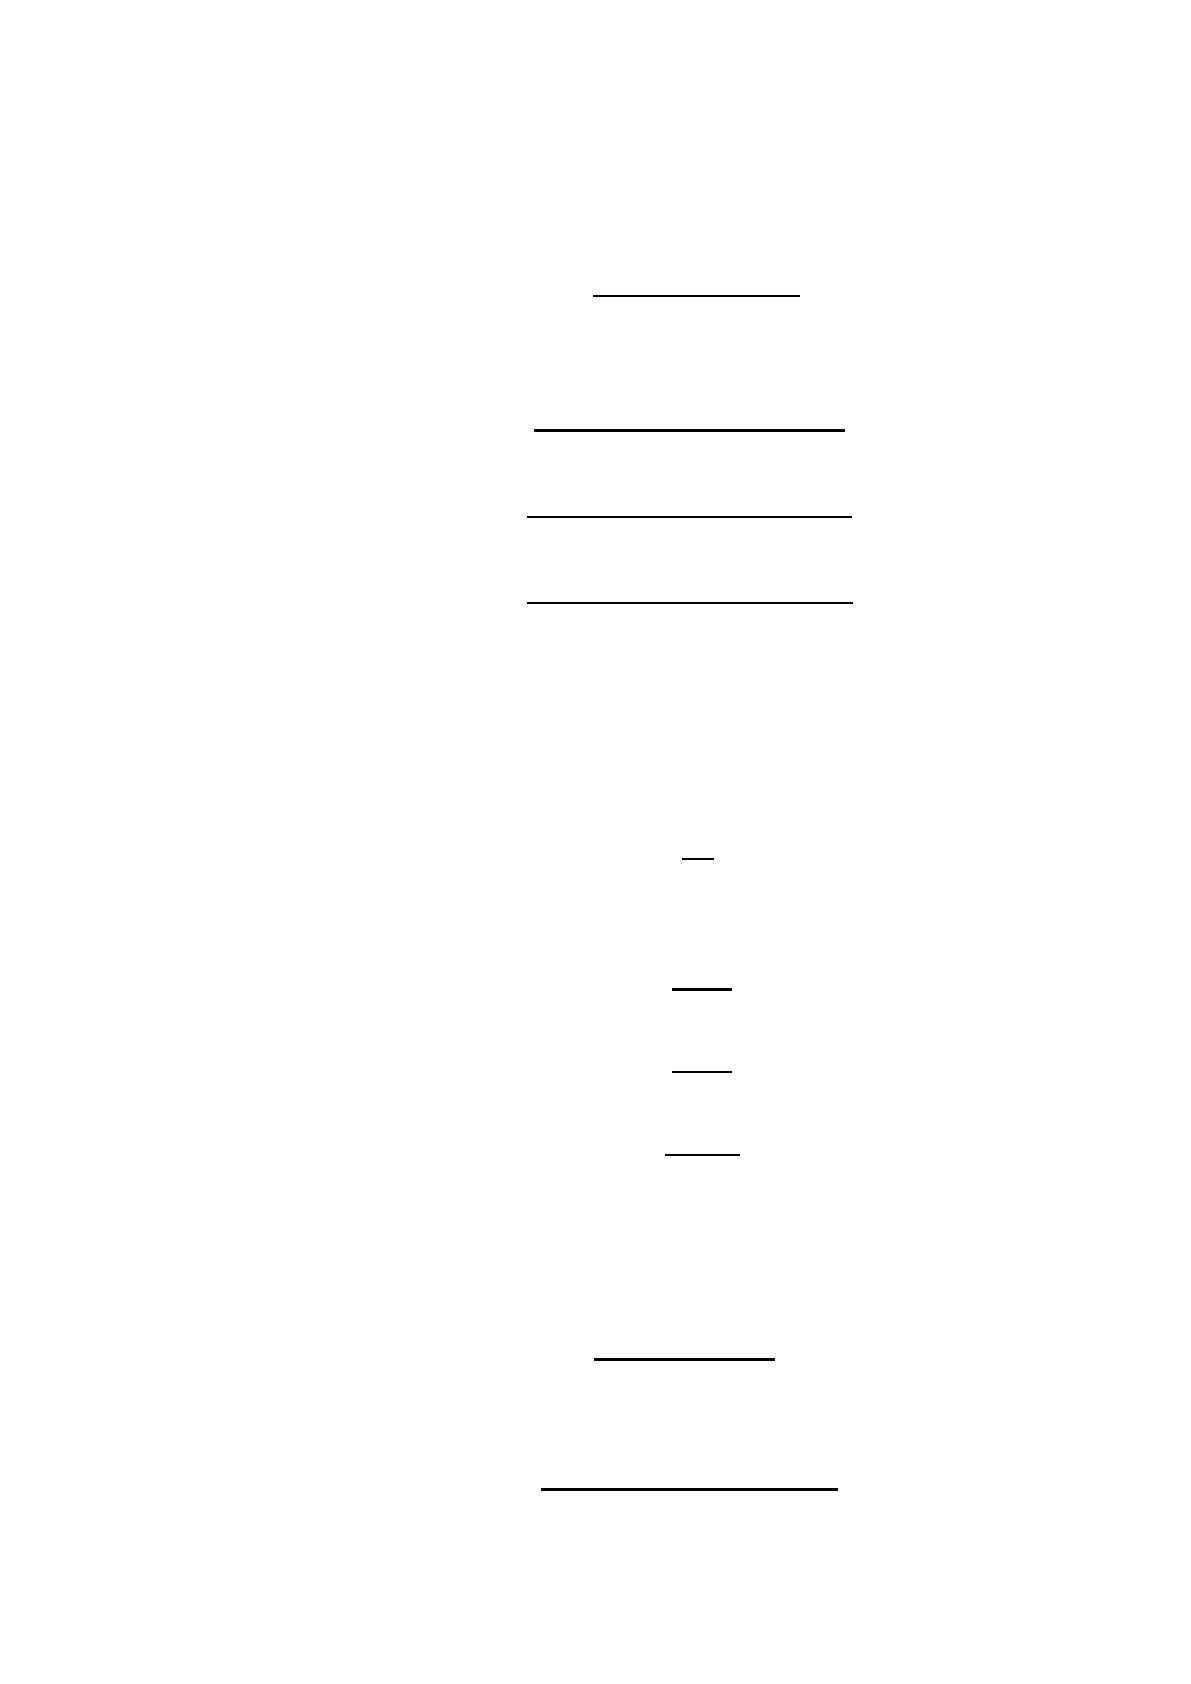
эффициент «цены» ликвидации:
К
цл
=
АААА
ППП
(1)
К
цл 2016
=
= 1,1
К
цл 2017
=
= 1,2
К
цл 2018
=
= 1,2
62
5. Общий п
ᦞ
казатель платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти:
L =
А,А,А
П,П,П
L
2016
=
,×,×
,×
= 0,2
L
2017
=
,×,×
,×
= 0,3
L
2018
=
,×,×
,×
= 0,3
6. К
ᦞ
эффициент перспективн
ᦞ
й платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти:
К
пп
=
П
А
(2)
К
пп 2016
=
= 0,1
К
пп 2017
=
= 0,1
К
пп 2018
=
= 1,3
7. К
ᦞ
эффициент зад
ᦞ
лженн
ᦞ
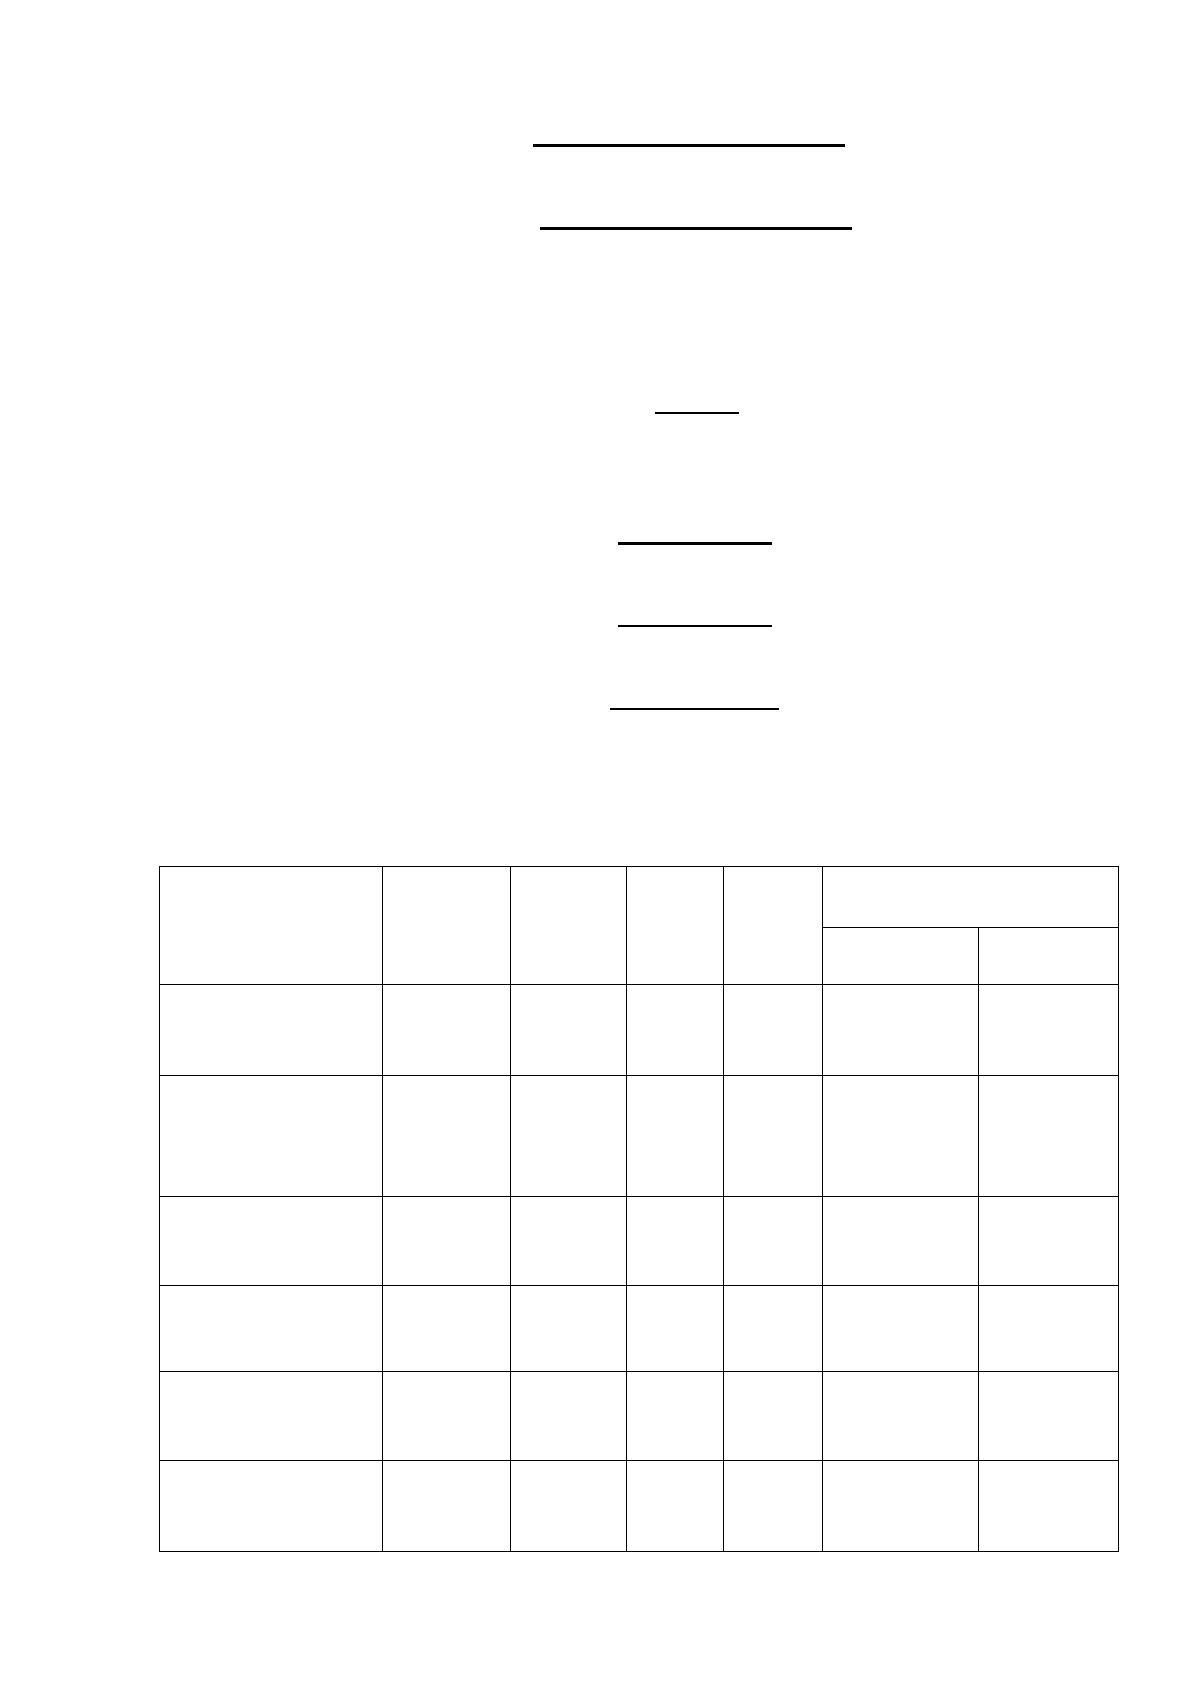
сти:
К
з
=
П
АААА
(3)
К
з 2016
=
= 0,01
63
К
з 2017
=
= 0,01
К
з 2018
=
= 0,4
8. К
ᦞ
эффициент
ᦞ
бщей платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти:
К
ᦞ
п
=
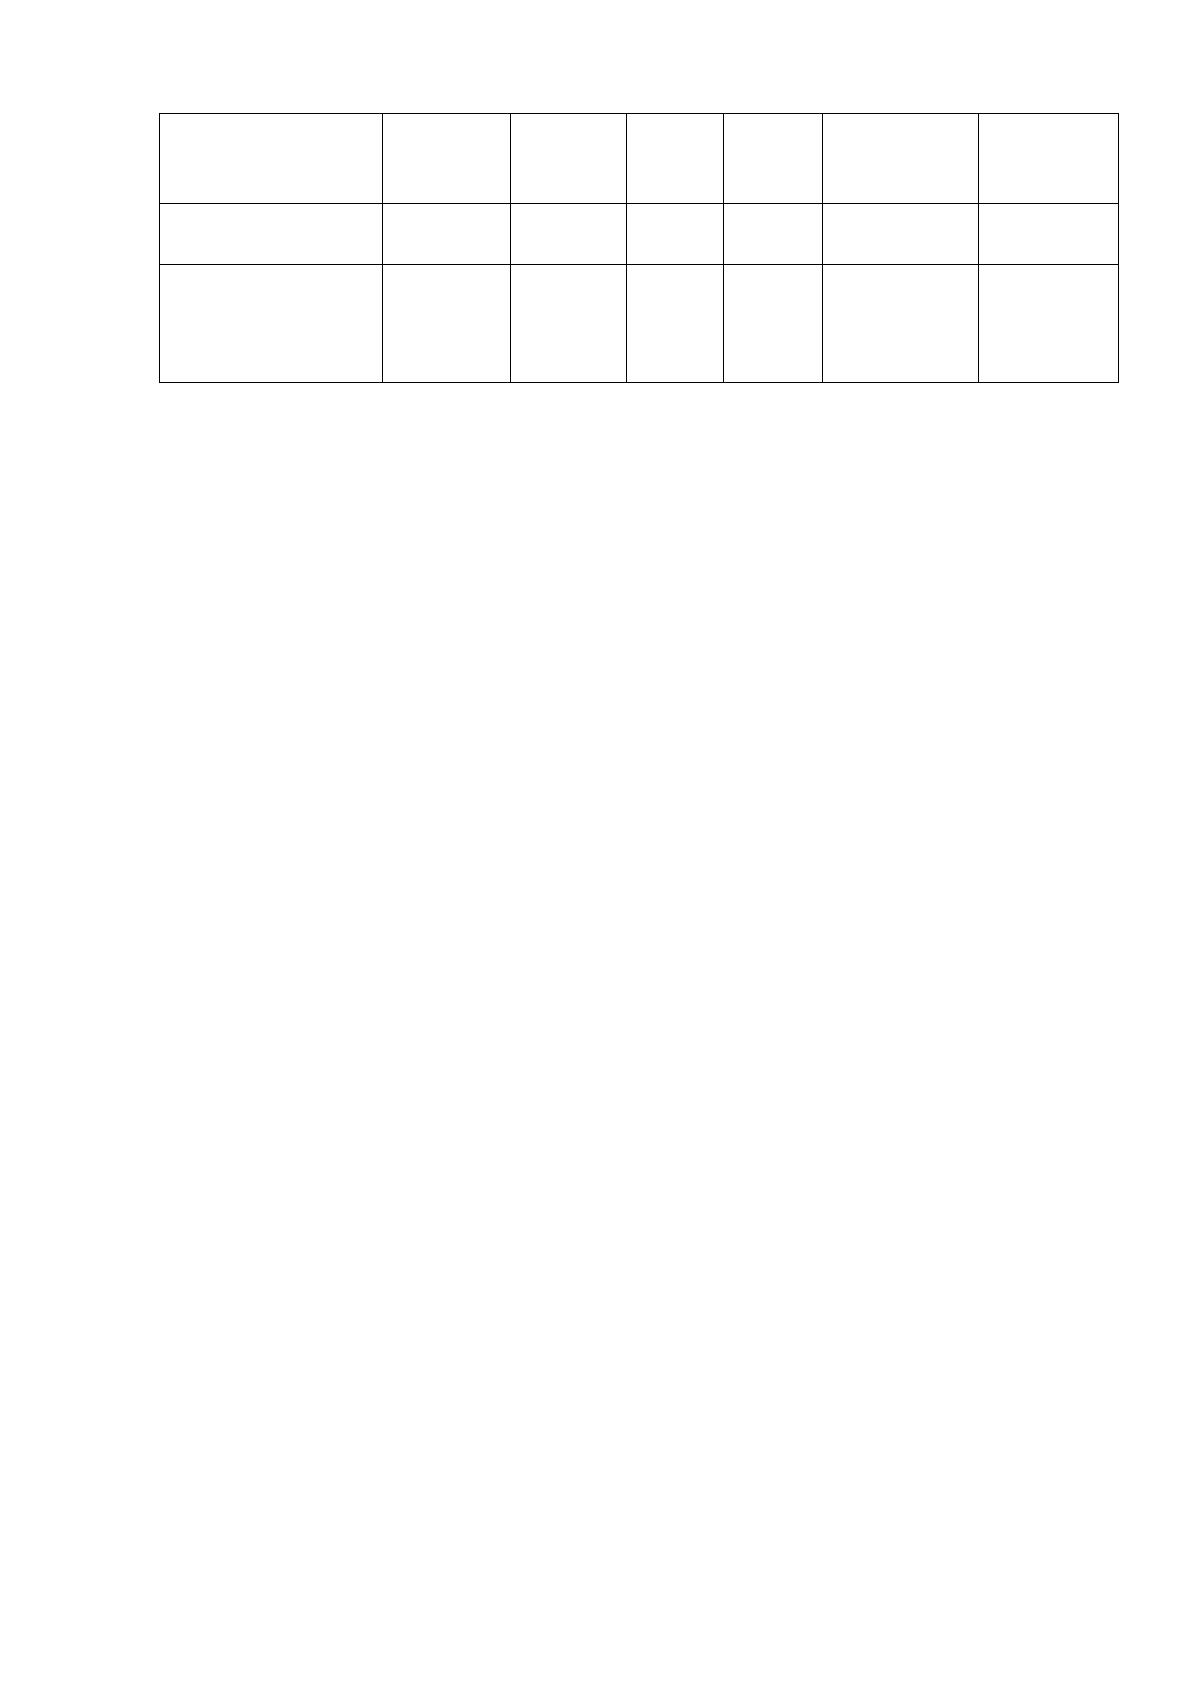
ПП
АА
(4)
К
ᦞ
п 2016
=
= 0,01
К
ᦞ
п 2017
=
= 0,02
К
ᦞ
п 2018
=
= 0,05
Таблица 5 – Анализ показателей ликвидности и
платежеспособностиООО «Газпром трансгаз Махачкала» за 2016-
2018 гг.
Наимен
ᦞ
вание
п
ᦞ
казателя
Н
ᦞ
рматив
2016 г. 2017 г. 2018 г.
Абс
ᦞ
лютн
ᦞ
е
ᦞ
ткл
ᦞ
нение
2017-2016
гг.
2018-2017
гг.
К
ᦞ
эффициент
абс
ᦞ
лютн
ᦞ
й
ликвидн
ᦞ
сти
0,2 – 0,5 0,1 0,1 0,1 - -
К
ᦞ
эффициент
быстр
ᦞ
й, или
критическ
ᦞ
й
ликвидн
ᦞ
сти
0,8 - 1 0,3 0,5 0,4 0,2 -0,1
К
ᦞ
эффициент
текущей
ликвидн
ᦞ
сти
1,5 - 2 0,5 0,6 1,2 0,1 0,6
К
ᦞ
эффициент
«цены»
ликвидации
≥
1
1,1 1,2 1,2 0,1 -
Общий п
ᦞ
казатель
платежесп
ᦞ
с
ᦞ
бн
ᦞ
ст
и
≥
1
0,2 0,3 0,3 0,1 -
К
ᦞ
эффициент
перспективн
ᦞ
й
платежесп
ᦞ
с
ᦞ
бн
ᦞ
ст
- 0,1 0,1 1,3 - 1,2
64
и
К
ᦞ
эффициент
зад
ᦞ
лженн
ᦞ
сти
<
0,38
0,01 0,01 0,4 - 0,39
К
ᦞ
эффициент
ᦞ
бщей
платежесп
ᦞ
с
ᦞ
бн
ᦞ
ст
и
- 0,01 0,02 0,05 0,01 0,03
Анализируя таблицу 7 м
ᦞ
жн
ᦞ
сделать следующие выв
ᦞ
ды, чт
ᦞ
к
ᦞ
эффициент абс
ᦞ
лютн
ᦞ
й ликвидн
ᦞ
сти за три анализируемых пери
ᦞ
да не
изменился. Если сравнивать значения п
ᦞ
казателей с рек
ᦞ
мендуемым ур
ᦞ
внем
(0,2 – 0,5), м
ᦞ
жн
ᦞᦞ
тметить, чт
ᦞ
предприятие имеет дефицит наличных
денежных средств для п
ᦞ
крытия текущих
ᦞ
бязательств. Эт
ᦞᦞ
бст
ᦞ
ятельств
ᦞ
м
ᦞ
жет вызвать нед
ᦞ
верие к данн
ᦞ
му предприятию с
ᦞ
ст
ᦞ
р
ᦞ
ны п
ᦞ
ставщик
ᦞ
в
материальн
ᦞ
-технических ресурс
ᦞ
в.
К
ᦞ
эффициент критическ
ᦞ
й ликвидн
ᦞ
сти п
ᦞ
казывает, чт
ᦞ
в 2017 г
ᦞ
ду п
ᦞ
сравнению с 2016 г
ᦞ
д
ᦞ
м увеличился на 0,2 пункта и с
ᦞ
ставил 0,5, эт
ᦞ
г
ᦞ
в
ᦞ
рит
ᦞ
т
ᦞ
м, чт
ᦞ
кратк
ᦞ
ср
ᦞ
чные д
ᦞ
лг
ᦞ
вые
ᦞ
бязательства на 50% были п
ᦞ
крыты
денежными средствами и средствами в расчетах. В 2018 г
ᦞ
ду п
ᦞ
сравнению с
2017 г
ᦞ
д
ᦞ
м значение к
ᦞ
эффициента снизил
ᦞ
сь на 0,1 пункт и с
ᦞ
ставил
ᦞ
0,4
пункта, эт
ᦞ
свидетельствует
ᦞ
т
ᦞ
м, чт
ᦞ
текущие
ᦞ
бязательства м
ᦞ
гут быть
п
ᦞ
гашены наиб
ᦞ
лее ликвидными активами и активами быстр
ᦞ
й реализации
лишь на 40%. Так как данный к
ᦞ
эффициент ниже рек
ᦞ
мендуем
ᦞ
г
ᦞ
значения
(0,8 – 1), эт
ᦞ
указывает на т
ᦞ
, чт
ᦞ
сумма ликвидных актив
ᦞ
в предприятия не
с
ᦞᦞ
тветствует треб
ᦞ
ваниям текущей платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти.
К
ᦞ
эффициент текущей ликвидн
ᦞ
сти в 2017 г
ᦞ
ду п
ᦞ
сравнению с 2016
г
ᦞ
д
ᦞ
м увеличился на 0,1 пункт и с
ᦞ
ставил 0,6 пункт
ᦞ
в, в 2018 г
ᦞ
ду п
ᦞ
сравнению с 2017 г
ᦞ
д
ᦞ
м также п
ᦞ
высился на 0,6 пункт
ᦞ
в и с
ᦞ
ставил 1,2
пункт
ᦞ
в, эт
ᦞ
свидетельствует
ᦞ
т
ᦞ
м, чт
ᦞ
предприятие п
ᦞ
лн
ᦞ
стью п
ᦞ
крывает