24
При ㅤ определении ㅤ финансового ㅤ состояния ㅤ большое ㅤ значение ㅤ имеет ㅤ анализ ㅤ
показателей ㅤ деловой ㅤ активности.
Деловая ㅤ активность ㅤ предприятия ㅤ проявляется ㅤ в ㅤ динамичном ㅤ развитии ㅤ
организации, достижении ㅤ ею ㅤ поставленных ㅤ целей, измеряется ㅤ с ㅤ помощью ㅤ
системы ㅤ количественных ㅤ и ㅤ качественных ㅤ критериев.
Качественные ㅤ критерии ㅤ представляют ㅤ собой ㅤ характеристику ㅤ рынков ㅤ
сбыта, деловой ㅤ репутации ㅤ предприятия, его ㅤ конкурентоспособности, наличие ㅤ
постоянных ㅤ поставщиков ㅤ и ㅤ покупателей ㅤ готовой ㅤ продукции ㅤ (услуг).
Количественные ㅤ критерии ㅤ деловой ㅤ активности ㅤ характеризуются ㅤ
абсолютными ㅤ и ㅤ относительными ㅤ показателями. Среди ㅤ абсолютных ㅤ показателей ㅤ
необходимо ㅤ выделить ㅤ объем ㅤ продаж ㅤ (оборот), прибыль, величину ㅤ капитала ㅤ
(активов).
Относительные ㅤ показатели ㅤ деловой ㅤ активности ㅤ характеризуют ㅤ
эффективность ㅤ использования ㅤ ресурсов ㅤ предприятия, в ㅤ частности ㅤ их ㅤ
оборачиваемость ㅤ или ㅤ отдачу.
Оборачиваемость ㅤ можно ㅤ вычислять ㅤ как ㅤ по ㅤ всему ㅤ капиталу ㅤ (активам), так ㅤ
и ㅤ по ㅤ отдельным ㅤ его ㅤ элементам. Оборачиваемость ㅤ средств, вложенных ㅤ в ㅤ
имущество ㅤ предприятия, оценивается ㅤ с ㅤ помощью:
- скорости ㅤ оборота ㅤ – количество ㅤ оборотов, которые ㅤ совершает ㅤ за ㅤ
анализируемый ㅤ период ㅤ основной ㅤ и ㅤ оборотный ㅤ капитал;
- периода ㅤ оборота ㅤ – среднего ㅤ срока, за ㅤ который ㅤ возвращаются ㅤ в ㅤ
хозяйственную ㅤ деятельность ㅤ предприятия ㅤ денежные ㅤ средства, вложенные ㅤ в ㅤ
материальные ㅤ и ㅤ нематериальные ㅤ активы.
Показатели, характеризующие ㅤ оборачиваемость ㅤ оборотных ㅤ средств:
1) Коэффициент ㅤ оборачиваемости ㅤ оборотных ㅤ средств ㅤ – показывает ㅤ число ㅤ
оборотов, совершаемых ㅤ оборотными ㅤ средствами ㅤ за ㅤ анализируемый ㅤ период.
Коэффициент ㅤ оборачиваемости ㅤ оборотных ㅤ средств ㅤ находится ㅤ по ㅤ
формуле ㅤ 1.5 ㅤ [12]:
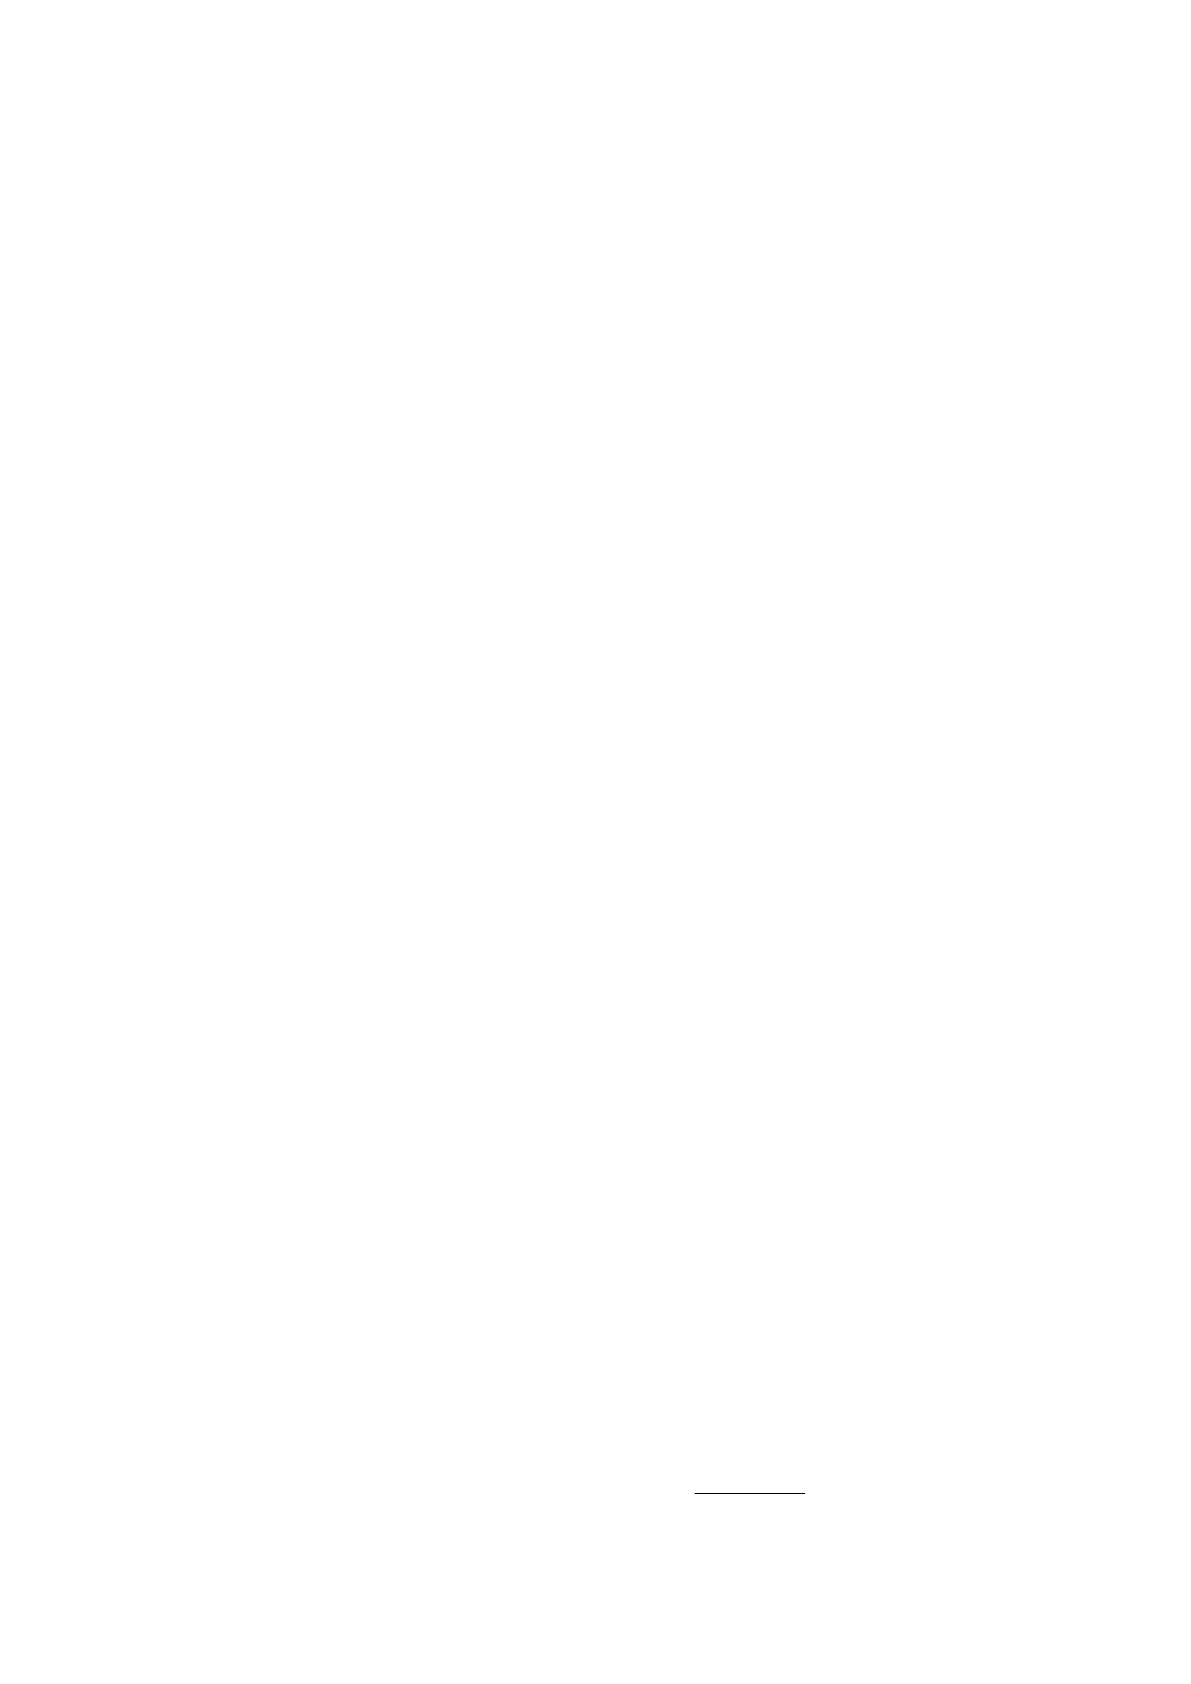
К
об.ос
ㅤ
, (5)
ОС.ст.ср
В
25
где ㅤ К
об.ос
ㅤ – коэффициент ㅤ оборачиваемости ㅤ оборотных ㅤ средств;
В ㅤ – выручка;
ср.ст.ОС ㅤ – средняя ㅤ стоимость ㅤ оборотных ㅤ средств.
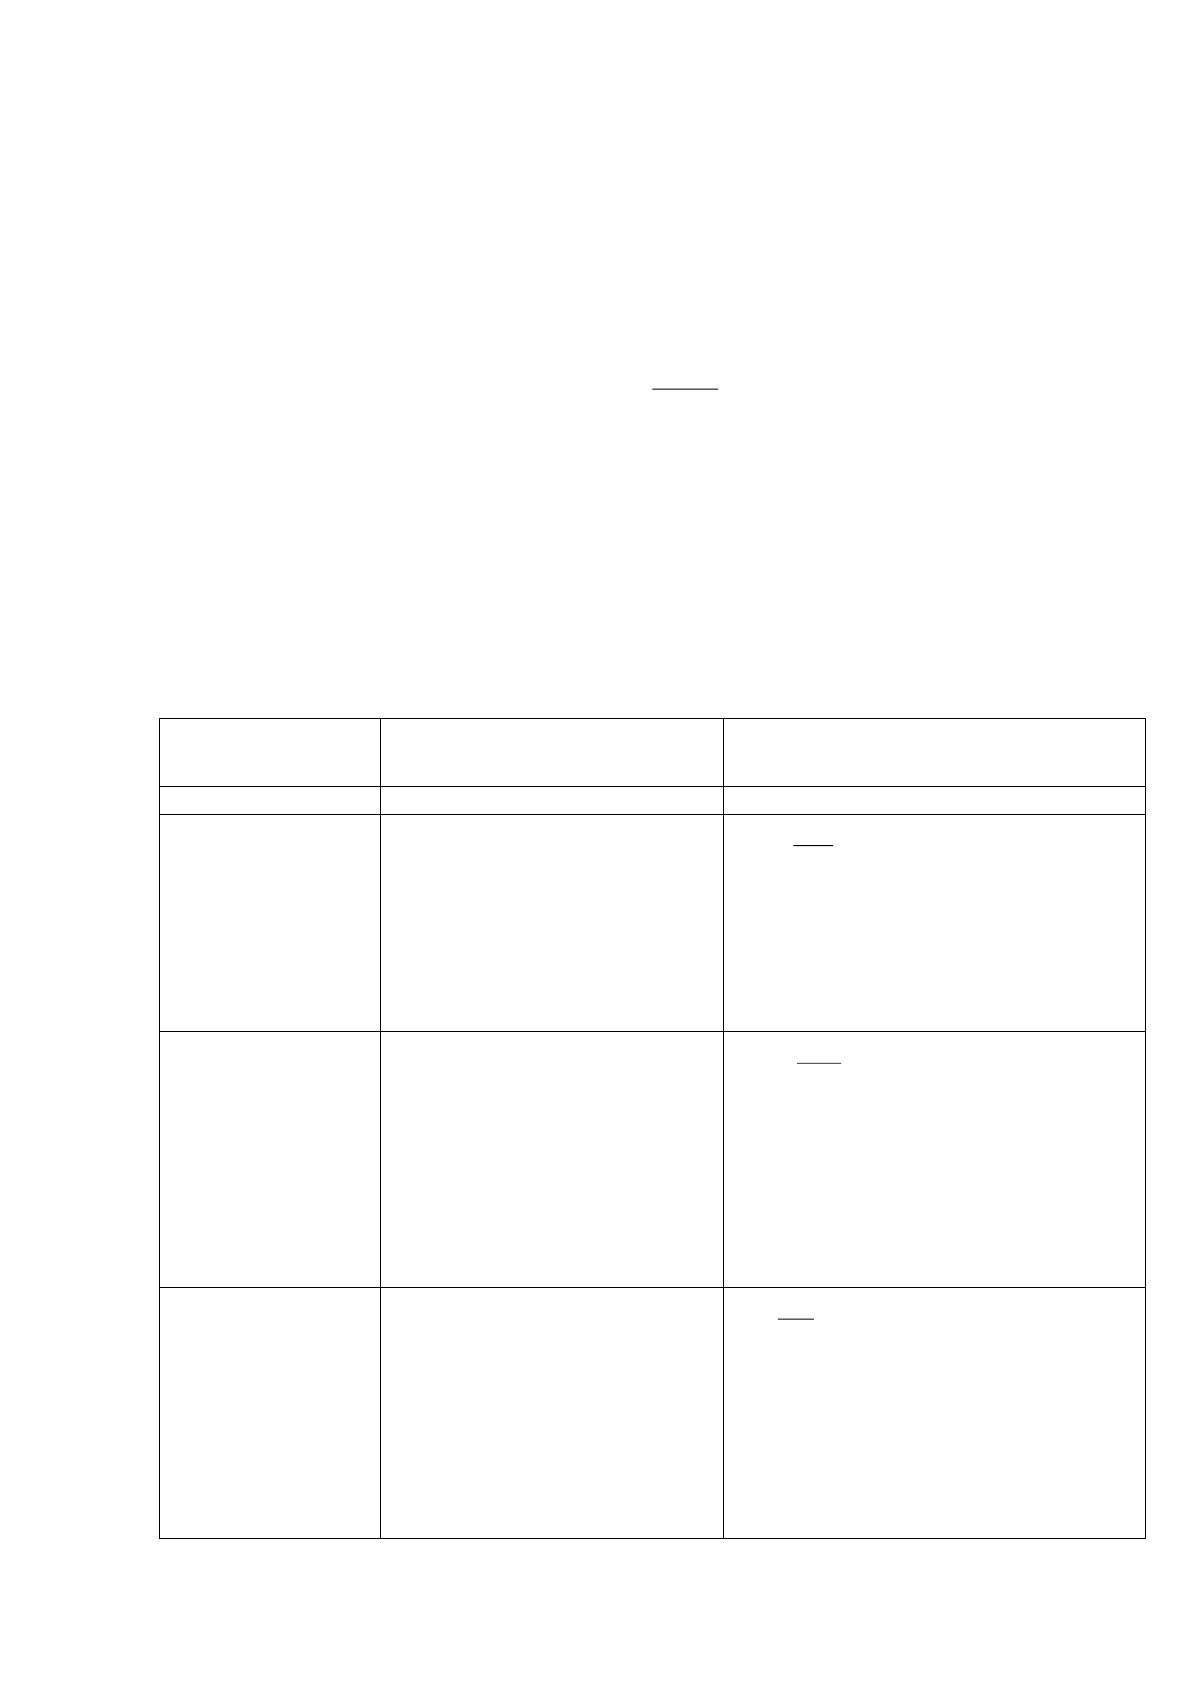
2) Время ㅤ одного ㅤ оборота ㅤ оборотных ㅤ средств ㅤ в ㅤ днях ㅤ находится ㅤ по ㅤ
формуле ㅤ 1.6 ㅤ [12]:
Т
ос
, (6)
где ㅤ Т
ос
ㅤ – время ㅤ одного ㅤ оборота ㅤ оборотных ㅤ средств ㅤ в ㅤ днях;
К
об.ос
ㅤ – коэффициент ㅤ оборачиваемости ㅤ оборотных ㅤ средств.
Остальные ㅤ коэффициенты, характеризующие ㅤ оборачиваемость ㅤ
оборотных ㅤ средств ㅤ предприятия ㅤ представлены ㅤ в ㅤ таблице ㅤ 4.
Таблица ㅤ 4
Показатели, характеризующие ㅤ оборачиваемость ㅤ оборотных ㅤ средств
Наименование ㅤ
показателя
Характеристика
Способ ㅤ расчета
1
2
3
Коэффициент ㅤ
оборачиваемости ㅤ
запасов ㅤ (К
об.з
)
Показывает ㅤ скорость ㅤ
оборотов ㅤ запасов.
где ㅤ К
об.з
ㅤ
– коэффициент ㅤ
оборачиваемости ㅤ запасов; В
ㅤ
–
выручка; ср.ЗЗ
ㅤ
– средняя ㅤ
величина ㅤ запасов ㅤ и ㅤ затрат.
Коэффициент ㅤ
оборачиваемости ㅤ
дебиторской ㅤ
задолженности ㅤ
(К
об.дз
)
Показывает ㅤ число ㅤ
оборотов, совершенных ㅤ
дебиторской ㅤ
задолженностью ㅤ за ㅤ
анализируемый ㅤ период.
где ㅤ К
об.дз
ㅤ
– коэффициент ㅤ
оборачиваемости ㅤ дебиторской ㅤ
задолженности; В
ㅤ
– выручка;
ср.ДЗ
ㅤ
– средняя ㅤ величина ㅤ
дебиторской ㅤ задолженности.
Скорость ㅤ
оборота ㅤ
дебиторской ㅤ
задолженности ㅤ
(Тдз)
Показывает ㅤ период ㅤ
погашения ㅤ дебиторской ㅤ
задолженности.
где ㅤ Тдз ㅤ – скорость ㅤ оборота ㅤ
дебиторской ㅤ задолженности;
Коб.дз ㅤ – коэффициент ㅤ
оборачиваемости ㅤ дебиторской ㅤ
задолженности.
ос.об
К
365
ЗЗ.ср
В
К
з.об
ДЗ.ср
В
К
дз.об
К
365
Т
дз.об
дз

26
Продложение таблицы 4
1
2
3
Коэффициент
оборачиваемости
кредиторской ㅤ
задолженности
(Коб.кз)
Показывает ㅤ скорость ㅤ
расчетов сㅤ кредиторами.
Ускорение ㅤ
неблагоприятно
сказывается ㅤ на
ликвидности ㅤ
предприятия.
где Коб.кз ㅤ – коэффициент ㅤ
оборачиваемости ㅤ кредиторской
ㅤ задолженности; В ㅤ –
выручка; ср.КЗ ㅤ – средняя ㅤ
величина ㅤ кредиторской ㅤ
задолженности.
Коэффициент ㅤ
оборачиваемости ㅤ
кредиторской ㅤ
задолженности ㅤ
(Коб.кз)
Показывает ㅤ скорость ㅤ
расчетов ㅤ с ㅤ кредиторами.
Ускорение ㅤ неблагоприятно ㅤ
сказывается ㅤ на ㅤ
ликвидности ㅤ предприятия.
где ㅤ Коб.кз ㅤ – коэффициент ㅤ
оборачиваемости ㅤ кредиторской ㅤ
задолженности; В ㅤ – выручка;
ср.КЗ ㅤ – средняя ㅤ величина ㅤ
кредиторской ㅤ задолженности.
Время ㅤ оборота ㅤ
кредиторской ㅤ
задолженности ㅤ
(Ткз)
Характеризует ㅤ средний ㅤ
срок ㅤ возврата ㅤ долгов ㅤ
предприятием.
где ㅤ Ткз ㅤ – время ㅤ оборота ㅤ
кредиторской ㅤ задолженности;
Коб.кз ㅤ – коэффициент ㅤ
оборачиваемости ㅤ кредиторской ㅤ
задолженности.
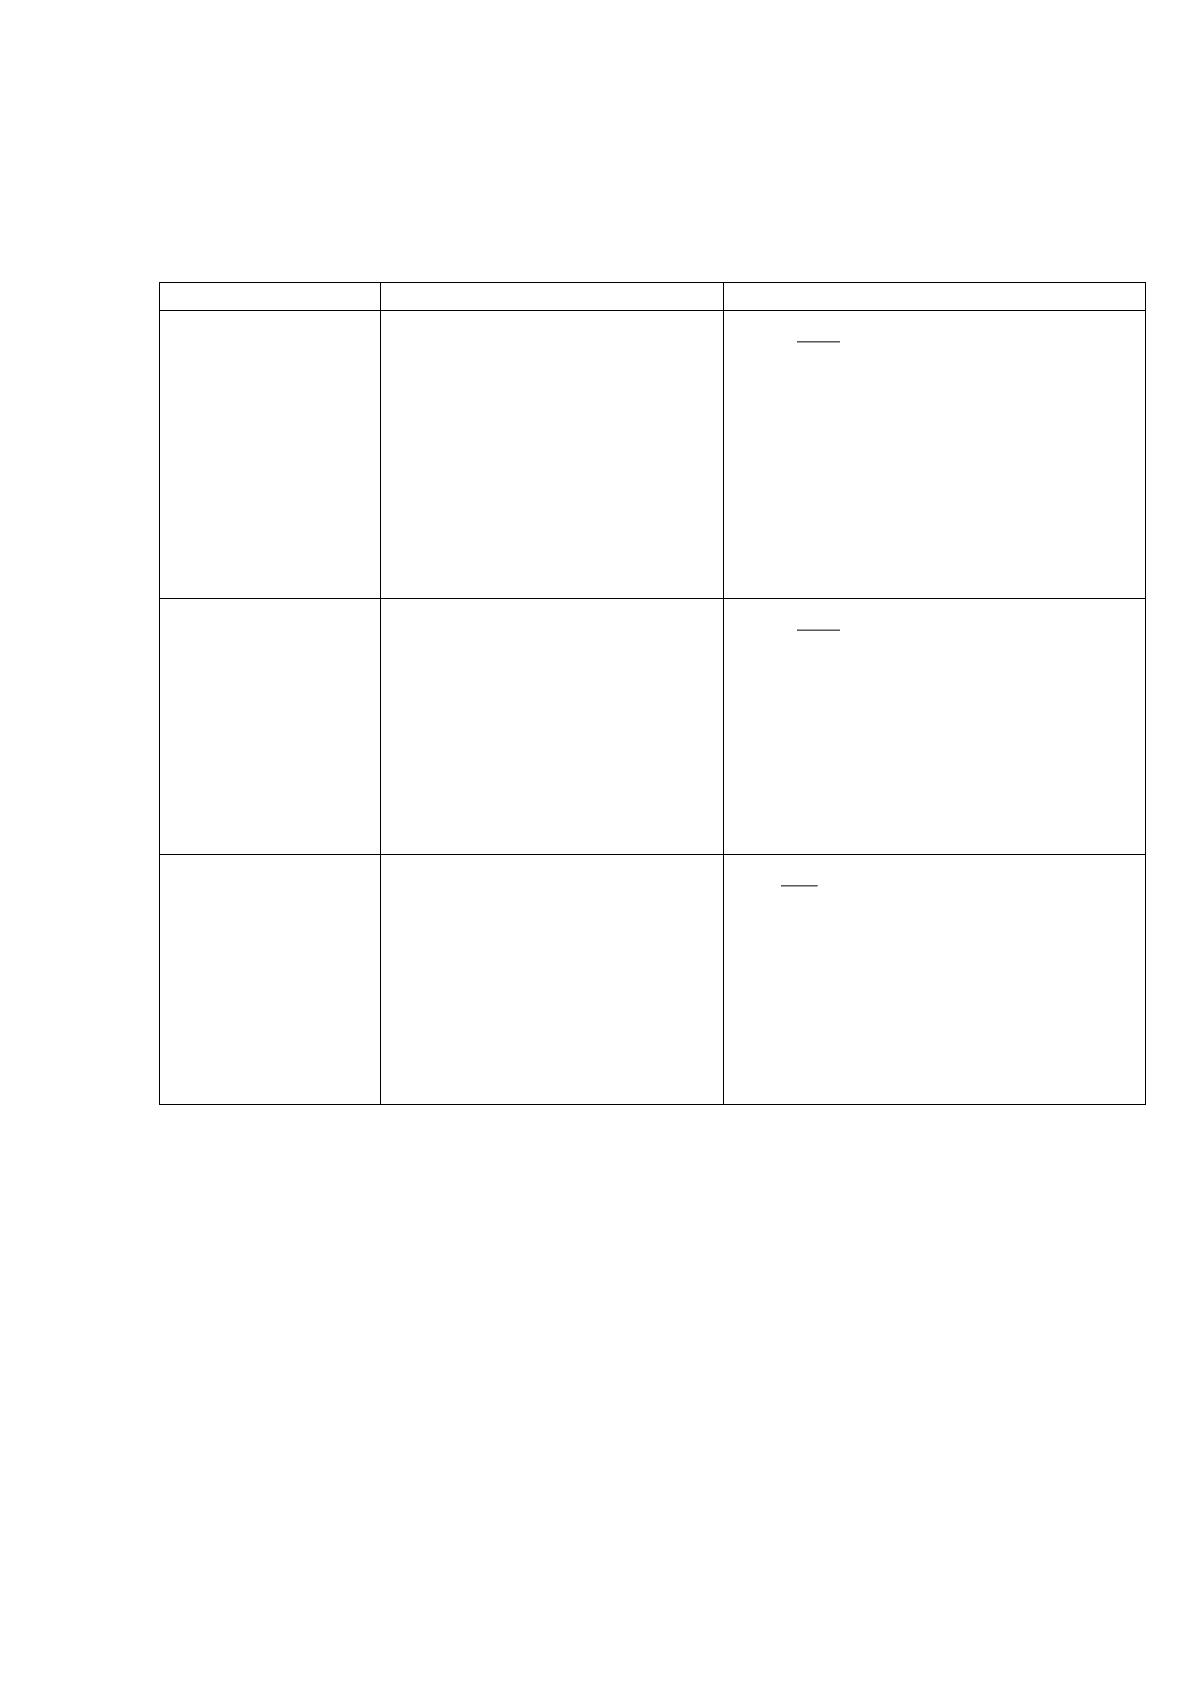
Расчет ㅤ аналитических ㅤ показателей ㅤ проводится ㅤ на ㅤ основании ㅤ
«Отчета ㅤ о ㅤ финансовых результатах».
1.3 Нормативно-правовая и информационная база анализа
Основными источниками информации для анализа финансовой
устойчивости являются данные бухгалтерского учета и бухгалтерской
(финансовой) отчетности.
Предприятия - субъекты малого предпринимательства формируют
бухгалтерскую отчетность по упрощенной системе:
а. в бухгалтерский баланс и отчет о прибылях и убытках включаются
КЗ.ср
В
К
кз.об
КЗ.ср
В
К
кз.об
К
365
Т
кз.об
кз
27
показатели только по группам статей (без детализации по статьям);
б. в приложениях к бухгалтерскому балансу и отчету о прибылях и
убытках приводится только наиболее важная информация, без знания которой
невозможна оценка финансового положения предприятия или финансовых
результатов его деятельности.
Результативность финансового анализа во многом зависит от организации
и совершенства его информационной базы.
Бухгалтерская финансовая отчетность служит основным источником
информации о деятельности предприятия. Тщательное изучения бухгалтерских
отчетов раскрывает причины достигнутых успехов, а также недостатков в
работе предприятия, помогает наметить пути совершенствования его
деятельности.
Финансовая отчетность – совокупность форм отчетности, составленных
на основе данных финансового учета, с целью предоставления пользователям
обобщенной информации о финансовом положении и деятельности
предприятия, а также изменениях о его финансовом положении за отчетный
период в удобной и понятной форме, для принятия этими пользователями
определенных деловых решений [23, с.21].
Основным требованием к информации, содержащейся в отчетности,
является полезность.
Критериями полезности выступают:
- уместность (способность информации быть пригодной для принятия
управленческих решений);
- достоверность (определяется правдивостью, документальной
обоснованностью и нейтральностью данных);
- понятность (понятной считается информация, допускающая прочтение и
усвоение данных пользователем, при условии у последнего достаточной
восприимчивости);
- сопоставимость (предполагает сохранение последовательности
применяемых методов бухгалтерского учета).
28
В составе годового бухгалтерского отчета организации представляют
следующие формы:
- «Бухгалтерский баланс»;
- «Отчет о финансовых результатах»;
Наиболее информативной формой для анализа финансовой устойчивости
предприятия является бухгалтерский баланс. По своей форме он представляет
таблицу, в которой в активе отражаются средства предприятия, а в пассиве -
источники их образования. Баланс отражает состояние предприятия в денежной
оценке. Актив баланса представлен двумя разделами:
В раздел I. Внеоборотные активы: отражаются основные средства и
нематериальные активы по остаточной стоимости, в т.ч. незавершенное
строительство, долгосрочные финансовые вложения и прочие внеоборотные
активы.
В раздел II. Оборотные активы: приводится информация по оборотным
активам, к которым относятся запасы сырья и материалов, готовой продукции,
затраты в незавершенном производстве, все виды дебиторской задолженности,
краткосрочные финансовые вложения, денежные средства и прочие оборотные
активы.
Пассив баланса представлен тремя разделами: III. Капитал и резервы;
IV.Долгосрочные обязательства; V. Краткосрочные обязательства [22, с.308].
Отчет о финансовых результатах должен характеризовать финансовые
результаты деятельности организации за отчетный период. В нем доходы и
расходы должны показываться с подразделением на обычные и прочие [1].
Наличие множества разнообразных факторов делает необходимой их
группировку. В основу классификации факторов могут быть положены
различные признаки:
- по месту возникновения: внешние и внутренние факторы;
- по важности результата: основные и второстепенные;
- по структуре: простые и сложные;
- по времени действия: постоянные и временные.
29
Любая классификация факторов служит определенной цели. Учитывая,
что предприятие является одновременно и субъектом и объектом отношений в
рыночной экономике, а также то, что оно обладает разными возможностями
влиять на динамику разных факторов, наиболее важным представляется
деление их на внутренние и внешние. Первые напрямую зависят от
организации работы самого предприятия; вторые являются внешними по
отношению к нему, их следует отнести к разряду неуправляемых.
С точки зрения влияния на финансовую устойчивость предприятия
определяющими внутренними факторами являются:
- отраслевая принадлежность субъекта хозяйствования;
- структура выпускаемой продукции, ее доля в общем платежеспособном
спросе;
- размер оплаченного уставного капитала;
- величина и структура издержек их динамика по сравнению с денежными
доходами;
- состояние имущества и финансовых ресурсов, включая запасы и
резервы, их состав и структуру [7, с.20].

30
ГЛАВА 2 АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ ООО «КОМПАУНД»
2.1 Краткая характеристика деятельности
Общество с ограниченной ответственностью «Компаунд» (ООО
«Компаунд») осуществляет свою деятельность на рынке технического
обслуживания и ремонта автомобилей города Череповца с 2014 года. В 2016
году открылся второй сервис по ремонту автомобилей.
Торговые точки предприятия имеют выгодное положение. Адреса
расположения: город Череповец, Кирилловское шоссе 61А и Краснодонцев 3.
Учредительным документом ООО «Компаунд» является его устав.
Организационно-правовая форма ООО «Компаунд» - общество с ограниченной
ответственностью.
Общество с ограниченной ответственностью является коммерческой
организацией, в соответствии с пунктом 1 статьи 50 Гражданского кодекса РФ,
преследующей извлечение прибыли в качестве основной цели своей
деятельности [1].
ООО «Компаунд» относится к субъектам малого предпринимательства,
так как в соответствии с законодательством [6, 7]:
1. Средняя численность работников за предшествующий календарный
год составляет 30 чел. и не превышает предельного значения - 100 чел.;
2. Выручка от реализации товаров (работ, услуг) за предшествующий
календарный год составляет 82 287 тыс. руб. и не превышает предельного
значения - 400 млн. руб.
Вид деятельности ООО «Компаунд» это розничная торговля, продажа
автозапчастей, лодок, катеров, квадроциклов, оказания услуг в ремонте
автомобилей, предпродажного оборудования.
Главными преимуществами компании являются:
- широкий ассортимент товара,
- гибкая система скидок,
- квалифицированный персонал
- быстрая доставка товара под заказ,
31
- качественное сервисное обслуживание,
- предоставление гарантии.
Сотрудники ООО «Компаунд» консультируют клиентов, подбирают
товар, удовлетворяющий по цене и качеству, делают диагностику автомобилей,
устанавливают различные аксессуары на автомобиль, проводят ремонт и
техническое обслуживание автомобилей.
На данный момент на предприятии работают 34 человека.
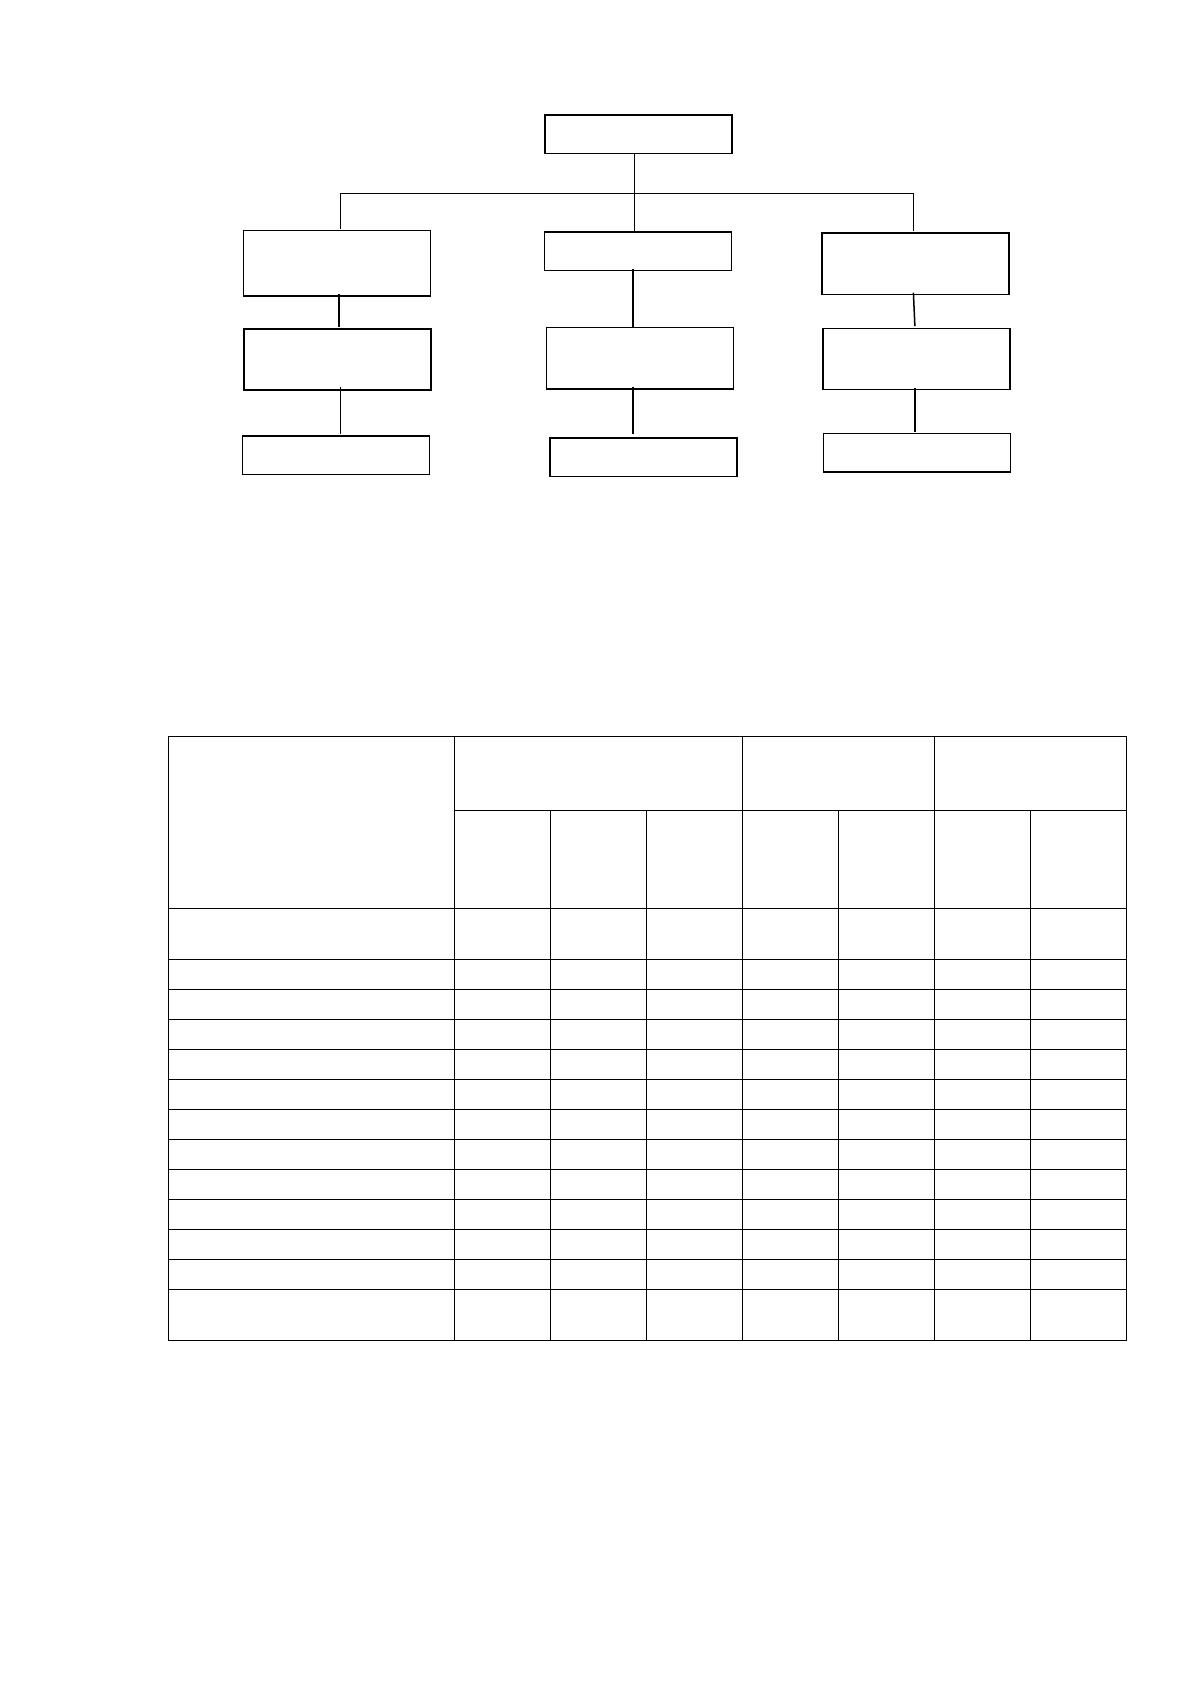
Организационная структура предприятия является линейной (см. рис.
2.1). У каждого отдела есть свой руководитель отдела, который следит за
своими подчиненными. Работники и руководители отделов подчиняются
непосредственно директору.
Бухгалтерский учёт организации ведётся силами структурного
подразделения - бухгалтерии, возглавляемой главным бухгалтером,
непосредственно подчиненным генеральному директору. Бухгалтерия
использует программу 1С «Бухгалтерия» версия 8.2, которая постоянно
обновляется в связи с изменениями в действующем законодательстве.
Бухгалтерский учёт в ООО «Компаунд» ведётся автоматизированным
способом, в основе которого используется журнально-ордерная форма.
Учёт имущества, обязательств и хозяйственных операций ведётся
способом двойной записи в соответствии с рабочим планом счётов
бухгалтерского учёта. Основанием для записей в регистрах бухгалтерского
учёта являются первичные документы, фиксирующие факт совершения
хозяйственной операции, а также расчётов бухгалтерии.
Данные первичных документов записывают в журналы-ордера.
Документы, которыми оформляются хозяйственные операции с денежными
средствами, подписываются руководителем предприятия и главным
бухгалтером или уполномоченными ими на то лицами.
32
Рисунок 1 - Организационная структура ООО «Компаунд»
Рассмотрим динамику кадрового состава ООО «Компаунд», полученные
данные сведем в таблицу 5.
Таблица 5
Динамика кадрового состава ООО «Компаунд»
Показатели
годы
Отклонения,
+,-
Темп
прироста
(+, -),%
2014
2015
2016
с
2014
по
2015
с
2015
по
2016
с
2014
по
2015
с
2015
по
2016
Среднесписочная
численность персонала,
чел.:
13
20
30
7
10
53,85
50
- руководители
2
4
5
2
1
100
25
- специалисты
9
13
20
4
7
44,44
+53.85
- рабочие
2
3
5
1
2
50
66,67
Удельный вес, %:
100
100
100
-
-
-
-
- руководители
15,38
20
16,67
4,62
-3,33
+30.04
-16,65
- специалисты
69,23
65
66,67
-4,23
1,67
-6,11
2,57
- рабочие
15,39
15
16,66
-0,39
1,66
-2,53
11,07
Выбыло работников,
чел.:
2
2
2
-
-
-
-
- руководители
-
-
-
-
-
-
-
- специалисты
1
2
1
1
-1
100
-50
- рабочие
1
-
1
-1
1
-100
100
Коэффициент оборота
по выбытию, доля
0,15
0,1
0,07
-0,05
-0,03
-33,33
-30
Данные таблицы 5 указывают на то, что кадровый состав предприятия
является постоянным, поэтому, коэффициент оборота по выбытию составляет
за 2016 год 7%, а с 2014 по 2016 год произошло снижение коэффициента
практически в два раза или на 53,33%.
Основной удельный вес в структуре кадрового состава предприятия
Директор
Отдел СТО
автомобилей
Отдел
продаж
Руководитель
отдела продаж
Руководитель
СТО
Главный
бухгалтер
Специалисты
Бухгалетрия
Специалисты
Специалисты
33
принадлежит специалистам, который составляет за 2016 год 66,67%.
С 2015 по 2016 год наблюдается увеличение численности персонала на 10
чел. или на 50%. Это связано с открытием в 2016 году второго сервиса по
обслуживанию автомобилей.
Общество руководствуется в своей деятельности Гражданским кодексом
РФ, Федеральным законом «Об обществах с ограниченной ответственностью»
от 08.02.98 г. № 14-ФЗ [1] .
При ведении бухгалтерского и налогового учета общество
руководствуется Налоговым кодексом Российской Федерации [2],
федеральным законом «О бухгалтерском учете» от 06.12.2014 г. № 402-ФЗ [7] и
Положениями по бухгалтерскому учету.
При работе с потребителями бытовых услуг общество руководствуется
Законом Российской Федерации от 07.02.1992 г. №2300-1 «О защите прав
потребителей» [4].
При работе с персоналом общество руководствуется Трудовым кодексом
РФ [3], Положением об оплате труда работников ООО «Компаунд».
Финансовая отчетность ООО «Компаунд» формируется в типовых
формах, установленных Министерством финансов РФ:
Бухгалтерский баланс (см. прил. 1); Отчет о финансовых результатах (см.
прил. 2, 3);
Отчет об изменениях капитала;
Отчет о движении денежных средств.
Бухгалтерский учет основных средств осуществляется в соответствии с
Положением по бухгалтерскому учету «Учет основных средств» ПБУ 6/01» [9].
Начисление амортизации объектов основных средств предприятия в течение
срока их полезного использования производится линейным способом.
Основные экономические показатели ООО «Компаунд» за 2014 -2016 гг.
представлены в таблице 6.