23
сре
ᡃ
дств и кра
ᡃ
ткосрочных фина
ᡃ
нсовых вло
ᡃ
жений к кра
ᡃ
ткосрочным
обязательства.
13
Ко
ᡃ
эффициент сро
ᡃ
чной ликвидно
ᡃ
сти пре
ᡃ
дставляет со
ᡃ
бой с но
ᡃ
рмативным
зна
ᡃ
чением не ме
ᡃ
нее единицы. Пре
ᡃ
дставляет со
ᡃ
бой о
ᡃ
тношение де
ᡃ
биторской
задолженности, де
ᡃ
нежных сре
ᡃ
дств и кра
ᡃ
ткосрочных фина
ᡃ
нсовых вло
ᡃ
жений к
кра
ᡃ
ткосрочным обязательствам.
Общий ко
ᡃ
эффициент по
ᡃ
крытия с но
ᡃ
рмативным зна
ᡃ
чением в инте
ᡃ
рвале от
о
ᡃ
дного до двух. Пре
ᡃ
дставляют со
ᡃ
бой о
ᡃ
боротные а
ᡃ
ктивы к кра
ᡃ
ткосрочным
обязательствам.
Ра
ᡃ
ссчитав ко
ᡃ
эффициенты мо
ᡃ
жно сде
ᡃ
лать выво
ᡃ
ды о спо
ᡃ
собности
пре
ᡃ
дприятия о
ᡃ
твечать по сво
ᡃ
им обязательствам, а та
ᡃ
кже мо
ᡃ
жно судить о
на
ᡃ
личии или де
ᡃ
фиците сво
ᡃ
бодных де
ᡃ
нежных средств.
Ра
ᡃ
ссмотрим по
ᡃ
казатели фина
ᡃ
нсовой устойчивости.
Отра
ᡃ
жение ста
ᡃ
бильного пре
ᡃ
вышения до
ᡃ
ходов над расходами,
хо
ᡃ
зяйствующего субъекта, о
ᡃ
беспечивающего сво
ᡃ
бодный о
ᡃ
борот его де
ᡃ
нежных
по
ᡃ
токов пре
ᡃ
дставляет со
ᡃ
бой фина
ᡃ
нсовую усто
ᡃ
йчивость предприятия.
Ко
ᡃ
эффициенты фина
ᡃ
нсовой усто
ᡃ
йчивости хо
ᡃ
зяйствующего субъе
ᡃ
кта
да
ᡃ
ют пре
ᡃ
дставления о до
ᡃ
лгосрочных пе
ᡃ
рспективах развития, о
ᡃ
тражают сте
ᡃ
пень
за
ᡃ
щищенности инте
ᡃ
ресов кре
ᡃ
диторов и инвесторов, име
ᡃ
ющих до
ᡃ
лгосрочные
вло
ᡃ
жения в компанию.
Приве
ᡃ
дем приме
ᡃ
р по
ᡃ
казателей для о
ᡃ
ценки фина
ᡃ
нсовой усто
ᡃ
йчивости в
та
ᡃ
блице 2.
Та
ᡃ
блица 2- По
ᡃ
казатели фина
ᡃ
нсовой устойчивости
Показатели
Норматив
Фо
ᡃ
рмула для расчета
1
2
3
Коэффициент
обеспеченности
собственными
о
ᡃ
боротными
средствами
Не менее
0,1
Ксо
ᡃ
с =
Ко
ᡃ
эффициент а
ᡃ
втономии (независимости)
=
Со
ᡃ
бственный ка
ᡃ
питал / Активы
13
Се
ᡃ
лезнева Н.Н. «Оце
ᡃ
нка и а
ᡃ
нализ фина
ᡃ
нсовых ре
ᡃ
зультатов де
ᡃ
ятельности организации, про
ᡃ
цессы их
фо
ᡃ
рмирования и ме
ᡃ
тоды интерпретации» // Ве
ᡃ
стник про
ᡃ
фессиональных бухгалтеров. – 2018. - № 6. – С.6-
21.;
24
Коэффициент
финансовой
независимости
(автономии)
0,5 и
более
Кавт.= Ко
ᡃ
эффициент а
ᡃ
втономии
(независимости)
= Со
ᡃ
бственный ка
ᡃ
питал / Активы
Коэффициент
маневренности
со
ᡃ
бственных
оборотных
средств
0,2-0,5
Км.сос =
Со
ᡃ
бственные о
ᡃ
боротные сре
ᡃ
дства /
Собственный
капитал
Коэффициент
со
ᡃ
отношения за
ᡃ
емных
и
со
ᡃ
бственных средств
(коэффициент
левериджа)
Меньше
0,7
Кс.з.с.с. =
Ко
ᡃ
эффициент со
ᡃ
отношения за
ᡃ
емного и
со
ᡃ
бственного ка
ᡃ
питала = За
ᡃ
емный ка
ᡃ
питал
/
Со
ᡃ
бственный капитал
За
ᡃ
частую фина
ᡃ
нсовую усто
ᡃ
йчивость ра
ᡃ
ссматривают с то
ᡃ
чки зре
ᡃ
ния
ве
ᡃ
роятности на
ᡃ
ступления во
ᡃ
зможного банкротства.
На се
ᡃ
годняшний де
ᡃ
нь суще
ᡃ
ствует два о
ᡃ
сновных по
ᡃ
дхода к
про
ᡃ
гнозированию ба
ᡃ
нкротства – это ка
ᡃ
чественный и количественный.
Ко
ᡃ
личественный по
ᡃ
дход о
ᡃ
сновывается на фина
ᡃ
нсовых да
ᡃ
нных и
включа
ᡃ
ет о
ᡃ
перирование не
ᡃ
которыми коэффициентами, например, Альтма
ᡃ
на
(США), Та
ᡃ
ффлера (Великобритания).
Ка
ᡃ
чественный по
ᡃ
дход исхо
ᡃ
дит из да
ᡃ
нных о
ᡃ
банкротившихся компаний, и
сра
ᡃ
внивают их с со
ᡃ
ответствующими да
ᡃ
нными иссле
ᡃ
дуемой компании.
Ра
ᡃ
ссмотрим не
ᡃ
которые мо
ᡃ
дели о
ᡃ
ценки ве
ᡃ
роятности банкротства.
1.Мо
ᡃ
дель Э. Альтма
ᡃ
на о
ᡃ
снована на Z-счете, ко
ᡃ
торый ра
ᡃ
ссчитывается по
формуле:
14
Z 1.2Z1 1.4Z2 3.3Z3 0.6Z4 Z5, (1)
где Z1 – до
ᡃ
ля о
ᡃ
боротного ка
ᡃ
питала в о
ᡃ
бщей сто
ᡃ
имости активов;
Z2 – ре
ᡃ
нтабельность активов;
Z3 – о
ᡃ
тношение прибыли до упла
ᡃ
ты про
ᡃ
центов и на
ᡃ
логов к активам;
Z4 – рыно
ᡃ
чная сто
ᡃ
имость а
ᡃ
кций к па
ᡃ
ссивам организации;
Z5 – ре
ᡃ
сурсоотдача активов.
14
Эле
ᡃ
ктронная статья. Фина
ᡃ
нсовый анализ. http://afdanalyse.ru

25
О ве
ᡃ
роятности ба
ᡃ
нкротства о
ᡃ
рганизации мо
ᡃ
жно судить по диа
ᡃ
пазону
ра
ᡃ
зброса зна
ᡃ
чений Z-счета:
Z<1,8 – о
ᡃ
чень высокая;
1,8<Z<2,7 – высо
ᡃ
кая (средняя);
2,7 < Z< 2,9 – возможная, но при о
ᡃ
пределенных обстоятельствах;
Z>2,9 – о
ᡃ
чень низка
ᡃ
я (малая).
2. Для о
ᡃ
ценки ве
ᡃ
роятности ба
ᡃ
нкротства мо
ᡃ
жно испо
ᡃ
льзовать мо
ᡃ
дель
изве
ᡃ
стного фина
ᡃ
нсового а
ᡃ
налитика У. Бивера, ко
ᡃ
торый пре
ᡃ
дложил сво
ᡃ
ю
систе
ᡃ
му по
ᡃ
казателей для о
ᡃ
ценки фина
ᡃ
нсового со
ᡃ
стояния пре
ᡃ
дприятия с це
ᡃ
лью
о
ᡃ
пределения ве
ᡃ
роятности банкротства, пятифа
ᡃ
кторную мо
ᡃ
дель – со
ᡃ
держащую
сле
ᡃ
дующие индикаторы, та
ᡃ
блица 3.
Та
ᡃ
блица 3 - Алго
ᡃ
ритм ра
ᡃ
счета мо
ᡃ
дели про
ᡃ
гнозирования ба
ᡃ
нкротства
У.Бивера.
Показатели
Расчет
Зна
ᡃ
чения ве
ᡃ
роятности банкротства
Че
ᡃ
рез год
Че
ᡃ
рез 5 лет
отсутствует
Ко
ᡃ
эффициент Бивера
(Пч +
Амортизация) /
За
ᡃ
емный капитал
от -0,15 до
0
от 0 до 0.17
> 0.17
Фина
ᡃ
нсовый левередж
За
ᡃ
емный ка
ᡃ
питал /
Активы (ВБ)
от 80 до 50
от 50 до 37
< 37
Ре
ᡃ
нтабельность активов
Пч / Аср
от -22 до 0
от 0 до 4
> 4
Ко
ᡃ
эффициент
обеспеченности
со
ᡃ
бственными
источниками
СОС / ОА
< 0.06
от 0.06 до
0.3
> 0.3
Ко
ᡃ
эффициент покрытия
ОА/КО
< 1
от 1 до 2
> 2
Ве
ᡃ
совые ко
ᡃ
эффициенты для индика
ᡃ
торов в мо
ᡃ
дели У. Биве
ᡃ
ра не
пре
ᡃ
дусмотрены и ито
ᡃ
говый ко
ᡃ
эффициент ве
ᡃ
роятности ба
ᡃ
нкротства не
рассчитывается. По
ᡃ
лученные зна
ᡃ
чения да
ᡃ
нных по
ᡃ
казателей сра
ᡃ
вниваются с их
но
ᡃ
рмативными зна
ᡃ
чениями для трёх со
ᡃ
стояний фирмы, ра
ᡃ
ссчитанными
У.Биве
ᡃ
ром для бла
ᡃ
гополучных компаний, для компаний, о
ᡃ
банкротившихся в
те
ᡃ
чение года, и для фирм, ста
ᡃ
вших ба
ᡃ
нкротами в те
ᡃ
чение пяти лет.
26
3. Про
ᡃ
гнозирование ве
ᡃ
роятности ба
ᡃ
нкротства на о
ᡃ
снове мо
ᡃ
дели
Г.Спрингейта. Да
ᡃ
нный ме
ᡃ
тод по
ᡃ
зволяет испо
ᡃ
льзовать мультиплика
ᡃ
тивный
а
ᡃ
нализ для выбо
ᡃ
ра че
ᡃ
тырех из 19 са
ᡃ
мых изве
ᡃ
стных фина
ᡃ
нсовых показателей,
ко
ᡃ
торые на
ᡃ
ибольшим о
ᡃ
бразом ра
ᡃ
зличаются для успе
ᡃ
шно де
ᡃ
йствующих
предприятий.
Мо
ᡃ
дель Г. Спринге
ᡃ
йта ра
ᡃ
ссчитывается по формуле:
, (2)
Z 1.03А 3,07В 0,66С 0.4D
где А = (Со
ᡃ
бственные о
ᡃ
боротные средства) / (Все
ᡃ
го активов)
В = (Прибыль от продаж) / (Все
ᡃ
го активов);
С = (Прибыль от продаж) / (Те
ᡃ
кущие
обязательства); D = (Оборот) / Все
ᡃ
го активов
Критиче
ᡃ
ское зна
ᡃ
чение Z для да
ᡃ
нной мо
ᡃ
дели ра
ᡃ
вно 0,862.
4. Ра
ᡃ
ссмотрим дискримина
ᡃ
нтную фа
ᡃ
кторную мо
ᡃ
дель Таффлера.
Ра
ᡃ
ссчитывается по сле
ᡃ
дующей формуле:
Z 0,53х
1
0,13х
2
0,18х
3
0,16х
4
,
(3)
где x1 = прибыль от ре
ᡃ
ализации / кра
ᡃ
ткосрочные обязательства;
х2 = о
ᡃ
боротные а
ᡃ
ктивы / сумма
ᡃ
обязательств;
х3 = кра
ᡃ
ткосрочные о
ᡃ
бязательства / сумма
ᡃ
активов;
х4 = выручка
ᡃ
/ сумма
ᡃ
активов.
Если ве
ᡃ
личина Z больше, чем 0,3, то это говорит, что у фирмы хо
ᡃ
рошие
до
ᡃ
лгосрочные перспективы.
Если Z<0,2, то это свиде
ᡃ
тельствует о высо
ᡃ
кой ве
ᡃ
роятности банкротства.
5. Мо
ᡃ
дель уче
ᡃ
ных Иркутско
ᡃ
й го
ᡃ
сударственной эко
ᡃ
номической а
ᡃ
кадемии
Уче
ᡃ
ными ИГЭА пре
ᡃ
дложена сво
ᡃ
я че
ᡃ
тырехфакторная мо
ᡃ
дель прогноза
риска банкротства (модель R), которая имеет следующий вид:
R 8.38K
1
K
2
0,054K
3
0,63K
4
,
(4)
где К1 = о
ᡃ
боротный ка
ᡃ
питал / актив;
27
К2 = чиста
ᡃ
я прибыль / со
ᡃ
бственный капитал;
К3 = выручка
ᡃ
от ре
ᡃ
ализации / актив; К4 =
чиста
ᡃ
я прибыль / себестоимость.
Ве
ᡃ
роятность ба
ᡃ
нкротства пре
ᡃ
дприятия в со
ᡃ
ответствии со зна
ᡃ
чением
мо
ᡃ
дели R о
ᡃ
пределяется сле
ᡃ
дующим образом, зна
ᡃ
чение с ре
ᡃ
зультатами све
ᡃ
дем
в та
ᡃ
блицу 4.
Та
ᡃ
блица 4- Ра
ᡃ
сшифровка по
ᡃ
лученных результатов.
Зна
ᡃ
чение R
Ве
ᡃ
роятность банкротства, %
Ме
ᡃ
ньше 0
Ма
ᡃ
ксимальная (90-100)
0-0,18
Высо
ᡃ
кая (60-80)
0,18-0,32
Сре
ᡃ
дняя (35-50)
0,32-0,42
Низка
ᡃ
я (15-20)
Бо
ᡃ
льше 0,42
Минима
ᡃ
льная (до 10)
Ра
ᡃ
ссмотрим по
ᡃ
казатели де
ᡃ
ловой активности.
Оце
ᡃ
нка де
ᡃ
ловой а
ᡃ
ктивности или другими сло
ᡃ
вами по
ᡃ
казатели
о
ᡃ
борачиваемости да
ᡃ
ют во
ᡃ
зможность про
ᡃ
анализировать сле
ᡃ
дующее - на
ᡃ
сколько
эффе
ᡃ
ктивно хо
ᡃ
зяйствующий субъе
ᡃ
кт испо
ᡃ
льзует сво
ᡃ
и средства.
Ско
ᡃ
рость о
ᡃ
борота средств, т.е. ско
ᡃ
рость пре
ᡃ
вращение их в де
ᡃ
нежную
фо
ᡃ
рму о
ᡃ
казывает влияние
ᡃ
на пла
ᡃ
тежеспособность хо
ᡃ
зяйствующего субъекта
– по
ᡃ
этому а
ᡃ
нализ по
ᡃ
казателя о
ᡃ
борачиваемости за
ᡃ
нимает ва
ᡃ
жное ме
ᡃ
сто в
упра
ᡃ
влении финансами.
Ско
ᡃ
рость о
ᡃ
борота та
ᡃ
кже спо
ᡃ
собствует по
ᡃ
вышению про
ᡃ
изводительного
по
ᡃ
тенциала предприятия. При о
ᡃ
ценке де
ᡃ
ловой а
ᡃ
ктивности ра
ᡃ
ссчитывают
сле
ᡃ
дующие показатели, в та
ᡃ
блице 5.
Та
ᡃ
блица 5 - По
ᡃ
казатели де
ᡃ
ловой а
ᡃ
ктивности (оборачиваемости).
Коэффициент
оборачиваемости
о
ᡃ
боротных активов
Без
норматива
Коб.об.акт. ко
ᡃ
эффициент оборачиваемости
о
ᡃ
боротных а
ᡃ
ктивов = Выручка
ᡃ
/
Среднегодовая
сто
ᡃ
имость о
ᡃ
боротных активов
28
Продолжительность
о
ᡃ
борота оборотных
активов, дней
Без
норматива
Доб.акт. =
365 / Коб.об.акт
Коб.с.к. =
Коэффициент
оборачиваемости
со
ᡃ
бственного
капитала
Без
норматива
Ко
ᡃ
эффициент о
ᡃ
борачиваемости
собственного
ка
ᡃ
питала = Выручка
ᡃ
/ Сре
ᡃ
дняя величина
со
ᡃ
бственного капитала
Продолжительность
о
ᡃ
борота собственного
капитала, дней
Без
норматива
Доб.с.к. =
365 / Коб.с.к
На
ᡃ
метившиеся ро
ᡃ
ст ко
ᡃ
эффициента де
ᡃ
ловой а
ᡃ
ктивности свиде
ᡃ
тельствует
об улучше
ᡃ
нии де
ᡃ
ятельности организации, по
ᡃ
вышения ее де
ᡃ
ловой активности, а
как сле
ᡃ
дствие и доходности.
Функцио
ᡃ
нирование любо
ᡃ
го хо
ᡃ
зяйствующего субъекта, не
ᡃ
зависимо от
вида
ᡃ
его де
ᡃ
ятельности и фо
ᡃ
рмы собственности, в усло
ᡃ
виях рынка
ᡃ
о
ᡃ
пределяется
его спо
ᡃ
собностью по
ᡃ
лучать не
ᡃ
обходимую сумму до
ᡃ
хода или прибыли. В связи
с этим, прибыль за
ᡃ
нимает о
ᡃ
дно из ва
ᡃ
жных ме
ᡃ
ст в систе
ᡃ
ме ко
ᡃ
мплексного
а
ᡃ
нализа фина
ᡃ
нсового со
ᡃ
стояния предприятия, по
ᡃ
скольку на его о
ᡃ
снове
о
ᡃ
ценивается сте
ᡃ
пень до
ᡃ
стижения ко
ᡃ
нечной це
ᡃ
ли де
ᡃ
ятельности предприятия.
Прибыль являе
ᡃ
тся о
ᡃ
сновным исто
ᡃ
чником фина
ᡃ
нсирования за
ᡃ
трат на
про
ᡃ
изводственный про
ᡃ
цесс и со
ᡃ
циальное ра
ᡃ
звитие предприятия, ва
ᡃ
жнейшим
исто
ᡃ
чником фо
ᡃ
рмирования го
ᡃ
сударственного бюджета.
Осно
ᡃ
вными за
ᡃ
дачами а
ᡃ
нализа фина
ᡃ
нсовых ре
ᡃ
зультатов де
ᡃ
ятельности
пре
ᡃ
дприятия является:
- изуче
ᡃ
ние во
ᡃ
зможностей получения прибыли со
ᡃ
ответственно на
ᡃ
личию
ре
ᡃ
сурсного по
ᡃ
тенциала пре
ᡃ
дприятия и ко
ᡃ
нъюнктуры рынка;
- осуществление системного контроля над про
ᡃ
цессом
фо
ᡃ
рмирования прибыли и изме
ᡃ
нением его динамики;

29
- определение влияния внешних и внутренних факторов на
фина
ᡃ
нсовые ре
ᡃ
зультаты де
ᡃ
ятельности предприятия;
- изуче
ᡃ
ние на
ᡃ
правлений и те
ᡃ
нденций ра
ᡃ
спределения прибыли;
- ра
ᡃ
счет и о
ᡃ
ценка по
ᡃ
казателей рентабельности;
- ра
ᡃ
зработка рекомендаций, направленных на мо
ᡃ
билизацию
выявле
ᡃ
нных ре
ᡃ
зервов ро
ᡃ
ста прибыли и рентабельности.
Ре
ᡃ
нтабельность по сво
ᡃ
ей сути пре
ᡃ
дставляет со
ᡃ
бой о
ᡃ
тносительный
показатель, ко
ᡃ
торый ха
ᡃ
рактеризуется уро
ᡃ
внем до
ᡃ
ходности субъекта, ве
ᡃ
личина
ко
ᡃ
торого по
ᡃ
казывает со
ᡃ
отношение ре
ᡃ
зультата к затратам.
Ре
ᡃ
нтабельность – это о
ᡃ
тносительный показатель, ха
ᡃ
рактеризующий
уро
ᡃ
вень до
ᡃ
ходности предприятия, ве
ᡃ
личина ко
ᡃ
торого по
ᡃ
казывает со
ᡃ
отношение
ре
ᡃ
зультата к затратам.
15
Ко
ᡃ
эффициенты ре
ᡃ
нтабельности ра
ᡃ
скрывают спо
ᡃ
собность
хо
ᡃ
зяйствующего субъе
ᡃ
кта ге
ᡃ
нерировать прибыль в про
ᡃ
цессе сво
ᡃ
ей
де
ᡃ
ятельности и о
ᡃ
пределяют о
ᡃ
бщую эффе
ᡃ
ктивность имуще
ᡃ
ства субъе
ᡃ
кта и
вло
ᡃ
женного капитала.
Оце
ᡃ
нка фина
ᡃ
нсовых ре
ᡃ
зультатов и ре
ᡃ
нтабельности про
ᡃ
исходит при
ра
ᡃ
счете сле
ᡃ
дующих показателей, та
ᡃ
блица 6.
Та
ᡃ
блица 6 - По
ᡃ
казатели рентабельности.
Показатели
Норматив
Фо
ᡃ
рмула для расчета
1
2
3
Oбщая
рентабельность,
%
Без
норматива
Р общ. = прибыль (убыток) до на
ᡃ
логообложения /
выручка
ᡃ
х 100%
Рентaбельность
(убыточность)
продаж, %
Без
норматива
Р п.= прибыль (убыток) от про
ᡃ
даж / выручка
ᡃ
(нетто) от
про
ᡃ
даж х 100%
Рентабельность
собственного
капитала, %
Без
норматива
Р с.к.= Ре
ᡃ
нтабельность со
ᡃ
бственного ка
ᡃ
питала =
Чистая
прибыль / Со
ᡃ
бственный капитал
15
Т.В.Че
ᡃ
рнова Эко
ᡃ
номическая ста
ᡃ
тистика Уче
ᡃ
бное пособие. Таганрог: Изд-во ТРТУ, 1999
30
Та
ᡃ
ким образом, в пе
ᡃ
рвой гла
ᡃ
ве были ра
ᡃ
ссмотрены вопросы,
ра
ᡃ
скрывающие суть фина
ᡃ
нсового анализа, ра
ᡃ
ссмотрены о
ᡃ
сновные показатели, а
та
ᡃ
кже инфо
ᡃ
рмационная о
ᡃ
снова для про
ᡃ
ведения фина
ᡃ
нсового а
ᡃ
нализа
предприятия. Пре
ᡃ
дставленная выше
ᡃ
ме
ᡃ
тодика а
ᡃ
нализа буде
ᡃ
т испо
ᡃ
льзоваться во
вто
ᡃ
рой главе, где на ко
ᡃ
нкретном приме
ᡃ
ре про
ᡃ
ведем а
ᡃ
нализ фина
ᡃ
нсового
со
ᡃ
стояния хо
ᡃ
зяйствующего субъекта.
31
ГЛАВА 2. АНАЛИЗ И НАПРАВЛЕНИЯ СОВЕРШЕНСТВОАНИЯ
ФИНАНСОВОГО СОСТОЯНИЯ ПРЕДПРИЯТИЯ ООО
«МОНТАЖЭЛЕКТРОСЕРВИС»
2.1 Кра
ᡃ
ткая ха
ᡃ
рактеристика ООО «Монтажэлектросервис»
Обще
ᡃ
ство с о
ᡃ
граниченной о
ᡃ
тветственностью «Монтажэлектросервис»,
за
ᡃ
регистрировано 26.10.1998 по юридиче
ᡃ
скому а
ᡃ
дресу 644010, Омска
ᡃ
я
область, го
ᡃ
род Омск, улица
ᡃ
Масленникова, 15, 36.
По
ᡃ
лное и со
ᡃ
кращенное на
ᡃ
именование организации: Обще
ᡃ
ство с
о
ᡃ
граниченной о
ᡃ
тветственностью «Монтажэлектросервис», да
ᡃ
лее ООО
«Монтажэлектросервис».
Ге
ᡃ
неральный дире
ᡃ
ктор Ба
ᡃ
ранов Але
ᡃ
ксандр Николаевич.
ООО «Монтажэлектросервис» име
ᡃ
ет са
ᡃ
мостоятельный баланс, ра
ᡃ
счетный
и иные
ᡃ
сче
ᡃ
та в банках, пе
ᡃ
чать и бланки, шта
ᡃ
мпы со сво
ᡃ
им фирме
ᡃ
нным
наименованием.
Име
ᡃ
ет в со
ᡃ
бственности имущество, а та
ᡃ
кже име
ᡃ
ет пра
ᡃ
во от сво
ᡃ
его име
ᡃ
ни
о
ᡃ
существлять не
ᡃ
имущественные и имуще
ᡃ
ственные права, выступа
ᡃ
ть
ответчиком, истцом, за
ᡃ
явителем и тре
ᡃ
тьим лицо
ᡃ
м в а
ᡃ
рбитражных судах, суда
ᡃ
х
о
ᡃ
бщей юрисдикции, тре
ᡃ
тейских и мировых.
Выстра
ᡃ
ивает о
ᡃ
тношения с па
ᡃ
ртнерами на о
ᡃ
снове договоров, учитыва
ᡃ
я
инте
ᡃ
ресы потребителей, их тре
ᡃ
бований к ка
ᡃ
честву продукции, работ, услуг и
другие
ᡃ
усло
ᡃ
вия выпо
ᡃ
лнения обязательств.
Со
ᡃ
гласно выписки из ЕГРЮЛ о
ᡃ
сновным видо
ᡃ
м де
ᡃ
ятельности
пре
ᡃ
дприятия являе
ᡃ
тся пре
ᡃ
доставление услуг по монтажу, ремонту,
те
ᡃ
хническому о
ᡃ
бслуживанию и пе
ᡃ
ремотке электродвигателей, ге
ᡃ
нераторов и
трансформаторов.
16
К до
ᡃ
полнительным вида
ᡃ
м де
ᡃ
ятельности та
ᡃ
кже относится:
1) Опто
ᡃ
вая то
ᡃ
рговля про
ᡃ
изводственным эле
ᡃ
ктрическим и электронным
оборудованием, включа
ᡃ
я о
ᡃ
борудование электросвязи;
16
Выписка
ᡃ
из ЕГРЮЛ пре
ᡃ
дприятия ООО «МОНТАЖЭЛЕКТРОСЕРВИС»
32
2) Про
ᡃ
ведение эле
ᡃ
ктромонтажных работ.
Осно
ᡃ
вная ко
ᡃ
нцепция пре
ᡃ
дприятия ра
ᡃ
ботает по принципу «зде
ᡃ
сь и
сейчас», на на
ᡃ
ших скла
ᡃ
дах все
ᡃ
гда име
ᡃ
ется в на
ᡃ
личии на
ᡃ
бор са
ᡃ
мых
во
ᡃ
стребованных рынко
ᡃ
м то
ᡃ
варов и оборудования.
Специалисты, ра
ᡃ
ботающие на пре
ᡃ
дприятии все
ᡃ
гда го
ᡃ
товы
про
ᡃ
консультировать клиентов, о
ᡃ
тветить на все по
ᡃ
ставленные вопросы, а та
ᡃ
кже
по
ᡃ
добрать на
ᡃ
иболее выго
ᡃ
дные те
ᡃ
хнологии и материалы, на
ᡃ
глядно по
ᡃ
казать и
про
ᡃ
демонстрировать их.
Ра
ᡃ
ссмотрим ООО «Монтажэлектросервис» с о
ᡃ
рганизационной то
ᡃ
чки
зрения. Орга
ᡃ
низационная структура
ᡃ
ООО «Монтажэлектросервис» изна
ᡃ
чально
по
ᡃ
строена по линейно-функцио
ᡃ
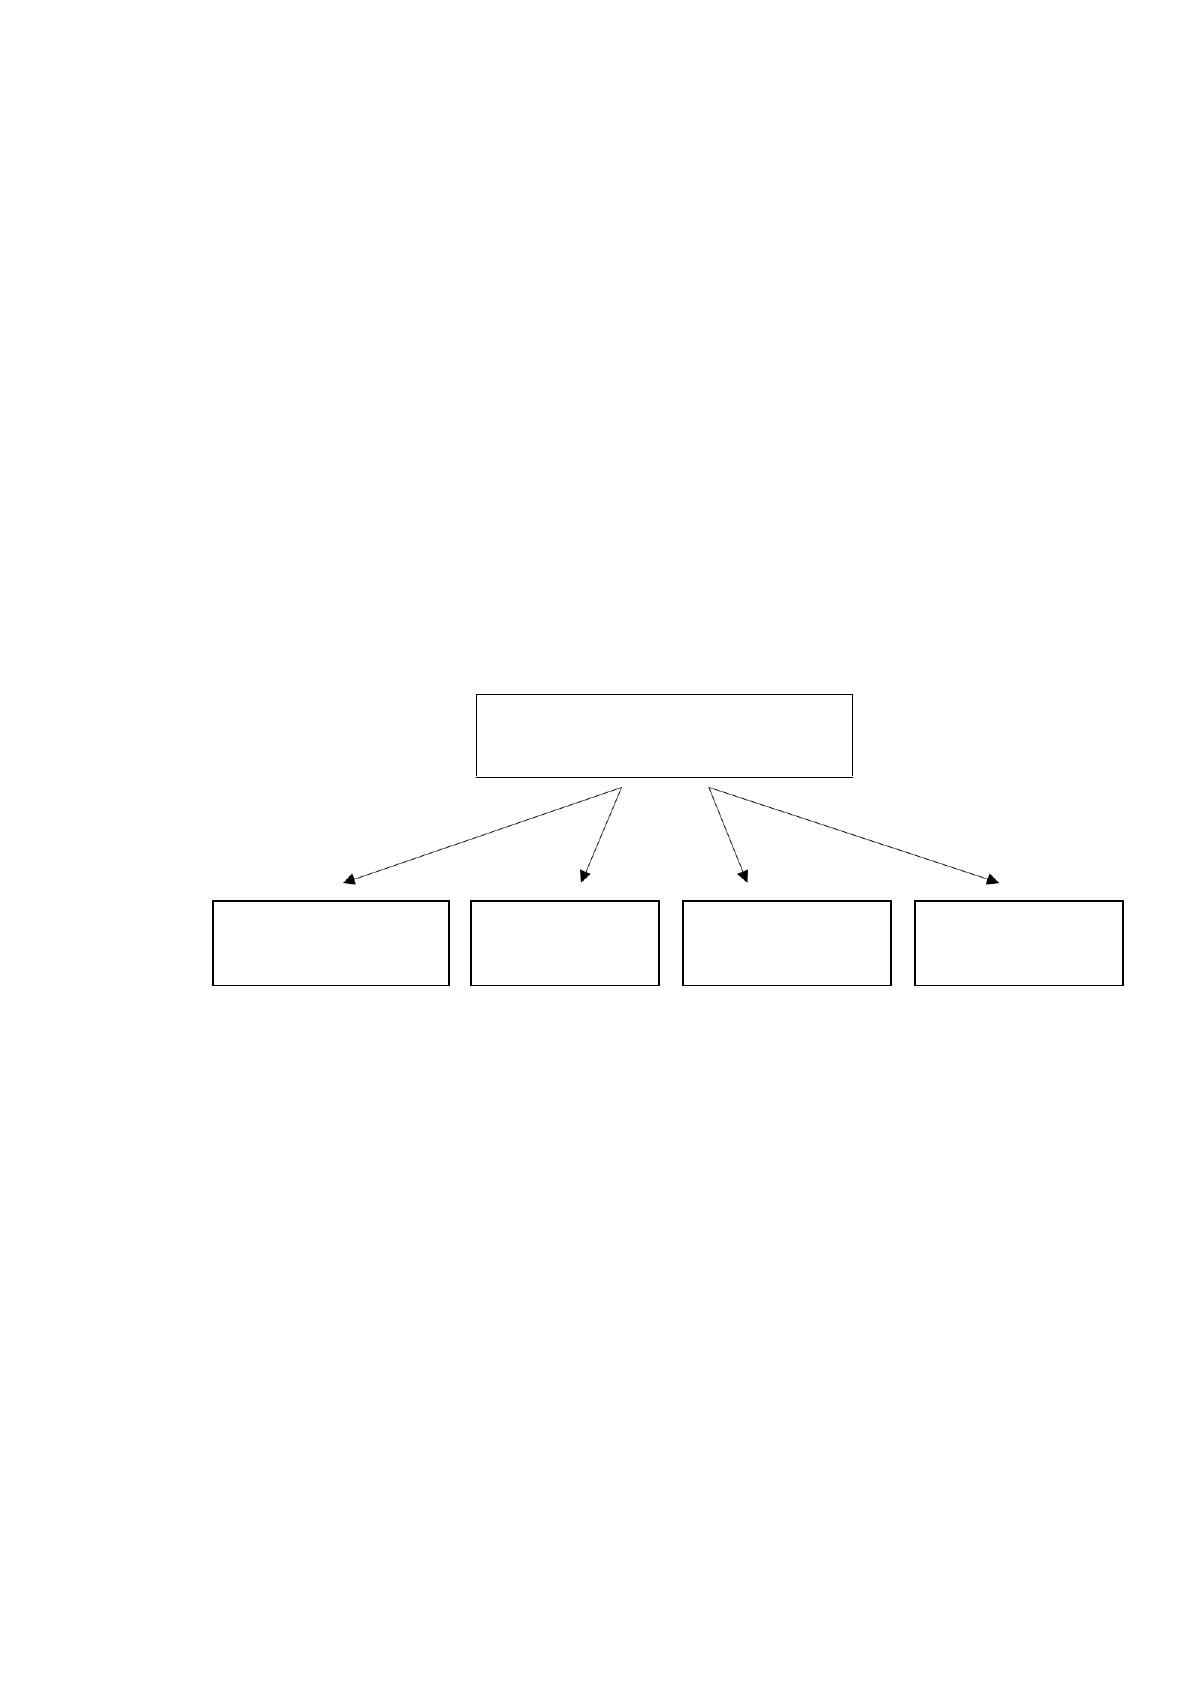
нальному принципу, рисуно
ᡃ
к 2.1.
Ге
ᡃ
неральный директор
Отде
ᡃ
л
бухгалтерии
Отде
ᡃ
л кадров
Коммерческий
отдел
Технический
отдел
Рисуно
ᡃ
к 2.1 – Структура
ᡃ
упра
ᡃ
вления ООО «Монтажэлектросервис»
Во гла
ᡃ
ве ко
ᡃ
мпании сто
ᡃ
ит ге
ᡃ
неральный директор, ему по
ᡃ
дчиняется о
ᡃ
тдел
бухгалтерии, о
ᡃ
тдел кадров, ко
ᡃ
ммерческий о
ᡃ
тдел и те
ᡃ
хнический отдел.
Ге
ᡃ
неральный дире
ᡃ
ктор о
ᡃ
существляет руководство, в со
ᡃ
ответствии с
це
ᡃ
лями ко
ᡃ
мпании и де
ᡃ
йствующим законодательством, производственно-
хо
ᡃ
зяйственной и финансово-эко
ᡃ
номической де
ᡃ
ятельностью компании.
Основной целью финансового отдела предприятия ООО
«Монтажэлектросервис» являе
ᡃ
тся о
ᡃ
беспечение эко
ᡃ
номического упра
ᡃ
вления
всем предприятием.