27
Если финансовое состояния предприятия не в норме, то в озможно
наст
ﺍ
упление банкротства. Это значит, что оно неспособно осуществлять
финансовое обеспечение своей хозяйственной деятельности.
Неплатежеспособности предприятия соответств
ﺍ
ует неудовлетворительная
ст
ﺍ
руктура его баланса
17
.
I класс - предприятия с хорошим запасом финансовой устойчивости,
позволяющим быть уверенным в возврате заемных средств;
II класс - предприятия, демонст
ﺍ
рирующие некоторую степень риска по
задолженности, но еще не рассматривающиеся как рискованные;
III класс - проблемные предприятия;
IV класс - предприятия с высоким риском банкротства даже после
п
ﺍ
ринятия мер по финансовому оздо
ﺍ
ровлению. Кредиторы рискуют потерять
свои средства и проценты;
V класс — предприятия высочайшего риска, п
ﺍ
рактически
несостоятельные.
Наиболее известн ой и широко используемой в практике являе тся
методика диагностики несостоятельности (банкротства), предложенная
экономистом Эдва
ﺍ
рдом Альтманом. Рассмотрим пятифакторн ую модель,
построенную по данным 33 обанкротившихся п
ﺍ
редприятий США 1968 года
(фо
ﺍ
рмула 1):
Z-счет = 1,2*К1+1,4*К2+3,3*К3+0,6*К4+К5, (1)
где К1 - доля собственного оборотного капитала в активах
предприятия;
К2 - доля не
ﺍ
распределенной прибыли (чистая прибыль за вычетом
дивидендов) в активах п
ﺍ
редприятия (рентабельность активов);
К3 - отношение п
ﺍ
рибыли от реализации до выплаты п
ﺍ
роцентов и
налогов к активам предприятия;
К4 - отношение рыночной стоимости обычных и привилегированных
акций к пассивам предприятия;
17
Зенкина, И.В. Теория экономического анализа: Учебное пособие / И.В. Зенкина. - М.: ИНФРА-М, 2016
28
К5 - отношение выручки от реализации к активам (отдача всех
активов)
18
.
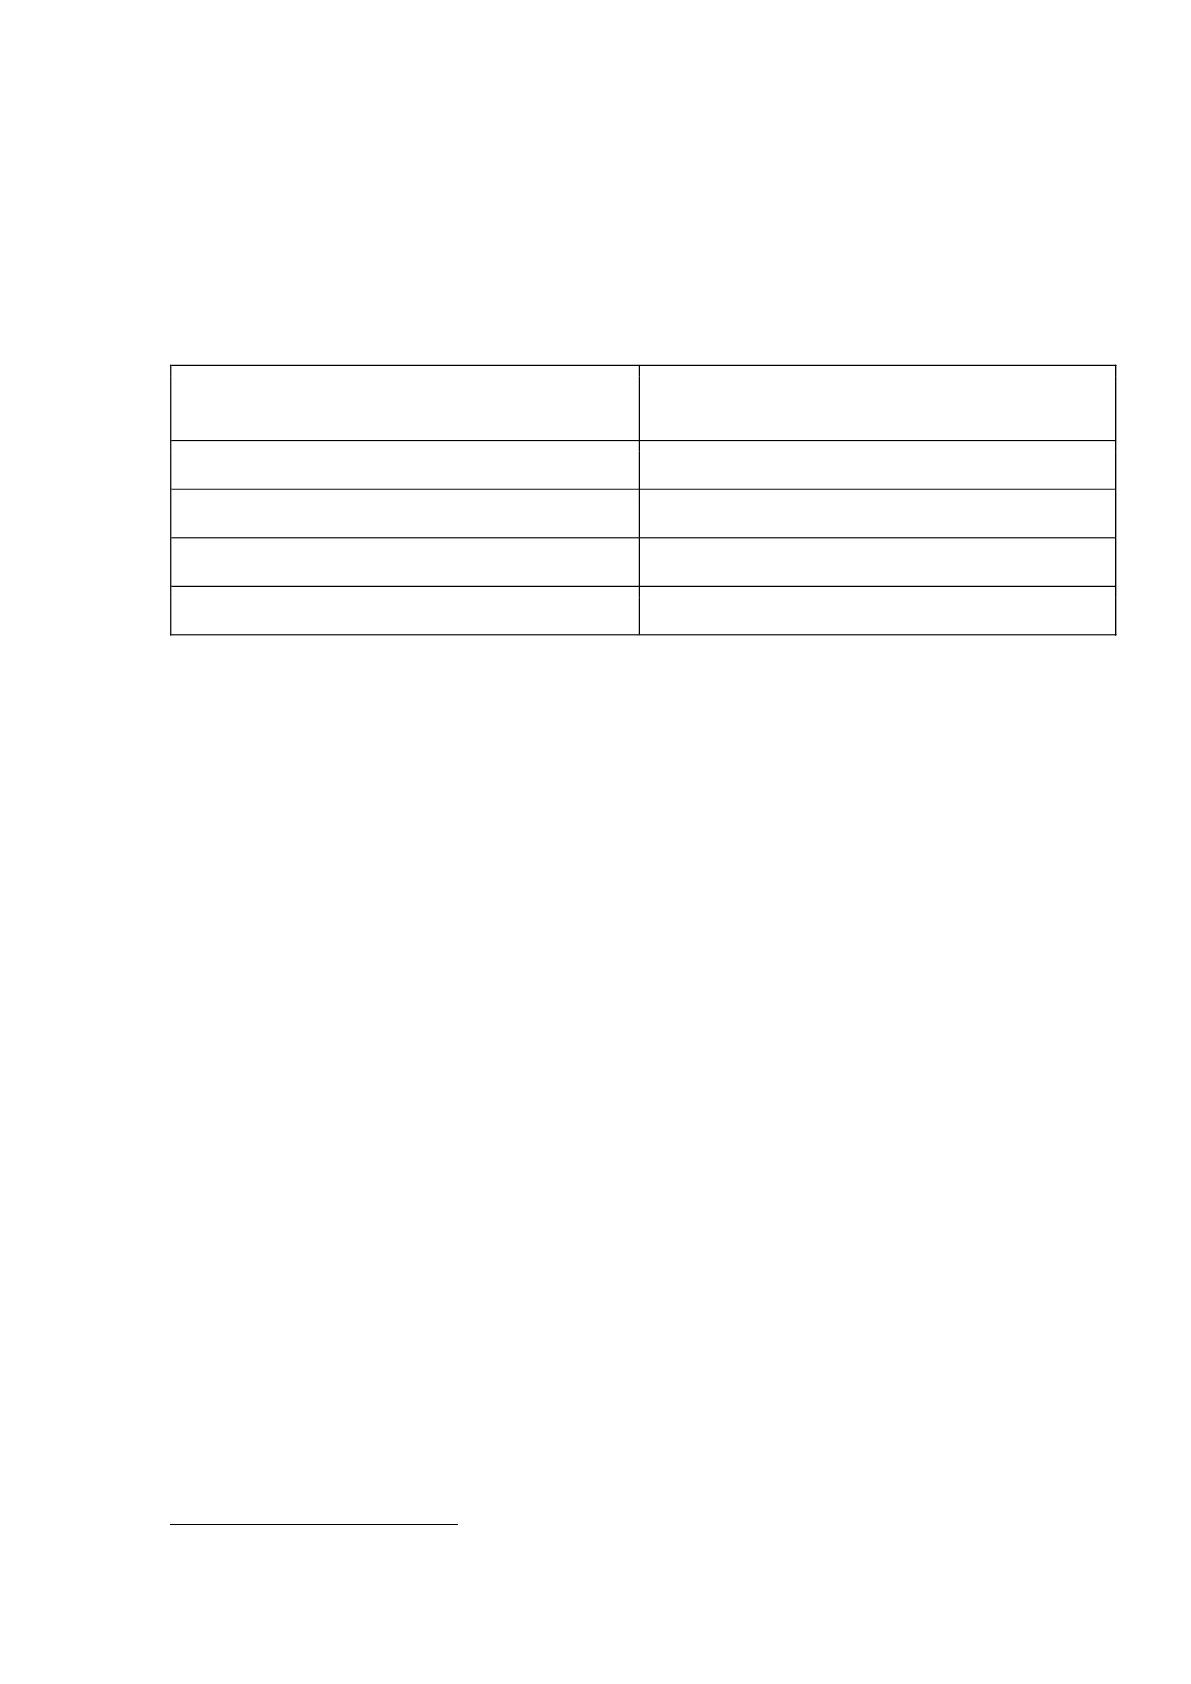
В зависимости от значения «Z-счета» дается оценка вероятности
банкротства предприятий по определенной шкале (табл. 2).
Таблица 2
Шкала оценки вероятности банкротства предприятий
Значение z- счета
Вероятность наступления
банкротства
z < 1.8
Очень высокая
1.8 < z < 2.7
Высокая
2.8 < z < 2.9
Возможная
z > 3
Очень низкая
Точность прогноза в этой модели на горизонте одного года составляет
95 %, двух лет - 83 %, что является ее достоинством. Недостаток же этой
модели заключается в том, что ее по существу можно рассматривать лишь в
отношении к
ﺍ
рупных компаний, акции которых коти
ﺍ
руются на фондовом
рынке.
Отечественные экономисты Р.С. Сайфулин и Г.Г. Кадыков предложили
использовать рейтинговое число (формула 2):
r = 2* К1 + 0,1 * К2 + 0,08 * К3 + 0,45 * К4 + К5 (2)
где К1 - коэффициент обеспеченности собственными с
ﺍ
редствами (К1
>0,1);
К2 - коэффициент тек
ﺍ
ущей ликвидности (К2 >2);
К3 - интенсивность обо
ﺍ
рота авансируемого капитала, которая
ха
ﺍ
рактеризует объем реализованной продукции, п
ﺍ
риходящейся на один рубль
средств, вложенных в деятельность п
ﺍ
редприятия (К3>2,5);
К4 - коэффициент менеджмента, характеризуется отношением прибыли
от реализации к величине вы
ﺍ
ручки от реализации (К4 > (n-1) / r, где r -
учетная ставка Центробанка);
18
Ковалев В.В. Анализ хозяйственной деятельности предприятия – M.: OOO «ТК Велби», 2014

29
К5 - рентабельность собственного капитала – отношение балансовой
прибыли к собственном
ﺍ
у капиталу (K5 >0,2).
При полном соответствии значений финансовых коэффициентов
минимальным нормативным у
ﺍ
ровням рейтинговое число будет равно 1.
Финансовое состояние предприятий с рейтинговым числом менее
1характеризуетсякакнеудовлетворительное
19
.
Рейтинговая оценка финансового состояния может применяться в
целях класси
ﺍ
фикации предприятий по уровню риска взаимоотношений с
ними банков, инвестиционных компаний, партнеров.
Таким образом, анализ финансового состояния предприятия
ос
ﺍ
уществляется на всех стадиях его жизненного цикла: от момента его
создания и до момента его ликвидации как самостоятельного с
ﺍ
убъекта
хозяйствования. П
ﺍ
роцесс осуществления финансовой деятельности
п
ﺍ
редприятия характеризуется ши
ﺍ
роким спектром его финансовых отношений
с различными с
ﺍ
убъектами финансовой системы страны.Анализ финансового
состояния п
ﺍ
редприятия - это расчет, интерпретация и оценка комплекса
финансовых показателей, характеризующих различные стороны
деятельности организации. Соде
ﺍ
ржанием анализа является глубокое и
всестороннее из
ﺍ
учение экономической инфо
ﺍ
рмации о функционировании
анализи
ﺍ
руемого субъекта хозяйствования с целью п
ﺍ
ринятия оптимальных
уп
ﺍ
равленческих решений. В качестве инфо
ﺍ
рмационной базы анализа
используется полная и достоверная бухгалте
ﺍ
рская отчетность. Также очень
важно выбрать п
ﺍ
равильные финансовыепоказателиорганизации. Регуля
ﺍ
рные
финансовые отчёты и финансовые показатели должны напоминать
руководству компании, что улучшенные качество, с
ﺍ
роки выполнения,
п
ﺍ
роизводительность и развитие новых продуктов являются средством
достижения поставленных целей, но не самоцелью. Это даст положительный
эффект тогда, когда активы организации б
ﺍ
удут использоваться на очень
э
ﺍ
ффективном уровне.
19
Пястолов С.М. Экономический анализ деятельности предприятия:. – М.: Академический Проект, 2015
30
2. Анализ финансового состояния предприятия
2.1. Организационно-экономическая характеристика предприятия
ООО «Ригла» - клиентоориентированная компания, предлагающая
доступные цены, стабильный сбалансированный ассортимент, удобство
совершения покупок и оптимальное соотношение цены и качества.
Основной вид деятельности ООО «Ригла» торговля розничная
лекарственными средствами в специализированных магазинах (аптеках).
Несомненными плюсами предприятия являются такие факторы как:
очень опытный руководитель, грамотный персонал, прекрасное
обслуживание клиентов – доброжелательное отношение, доходчивое
объяснение, отличный сервис.
В своей деятельности ООО «Ригла» руководствуется действующим
законодательством, нормативно-правовыми актами, организационно-
распорядительными документами.
Основные задачи, стоящие передООО «Ригла»:
- административное и финансовое уп
ﺍ
равление торговой деятельностью;
- удовлетворение сп
ﺍ
роса населения.
ООО «Ригла»обязано:
- выполнять обязательства, вытекающие из законодательства РФ и
заключенных им договоров,
- заключать т
ﺍ
рудовые договоры,
- полностью и в срок рассчитываться с работниками п
ﺍ
редприятия по
заработной плате и социальным пособиям,
- осуществлять все виды обязательного страхования,
- своевременно п
ﺍ
редоставлять декларацию о доходах и бухгалтерскую
отчетность,
- уплачивать налоги в соответствии с налоговым законодательством.
31
П
ﺍ
рофессионализм, полная отк
ﺍ
рытость для па
ﺍ
ртнёров, порядочность,
соблюдение общих инте
ﺍ
ресов, максимальная вовлечённость и активная
подде
ﺍ
ржка партнёров – вот основополагающие принципы, кото
ﺍ
рыми
руководствуется компания в своей ежедневной работе.
Общество имеет в собственности обособленное имущество,
учитываемое на его самостоятельном балансе, может от своего имени
приобретать и осуществлять имущественные и личные неимущественные
права, нести обязанности, быть истцом и ответчиком в суде
20
.
Учредители предприятия - физические лица. Уставный капитал
организации сложен из стоимости вкладов, внесенных учредителями,
физическими лицами.
Для этого вида организаций фикси
ﺍ
руется минимальный размер
имущества, га
ﺍ
рантирующего интересы их кредиторов. Если по окончании
вто
ﺍ
рого или любого последующего финансового года стоимость чистых
активов окажется ниже уставного капитала, общество обязано объявить об
уменьшении последнего; если же указанная стоимость становится меньше
определенного законом минимума, то общество подлежит ликвидации.
Таким образом, уставный капитал об
ﺍ
разует нижнюю доп
ﺍ
устимую границу
чистых активов общества, кото
ﺍ
рые обеспечивают га
ﺍ
рантию интересов
егокредиторови,вообщелюбыхегопартнеров.
ООО «Ригла» осуществляет свою деятельность на основании Устава.
Одна из основных задач устава — фиксация уставного капитала как меры
ответственности общества перед третьими лицами.
Согласно ГК РФ, участник ООО «Ригла» может п
ﺍ
родать свою долю
(или ее часть) одном
ﺍ
у или нескольким участникам. Возможно также
отч
ﺍ
уждение доли или ее части т
ﺍ
ретьим лицам. Участники данного общества
имеют п
ﺍ
реимущественное право пок
ﺍ
упки (как п
ﺍ
равило, пропорционально
размерам своих долей) и могут его реализовать в течение 1 месяца. Если же
20
Федеральный закон № 14-ФЗ от 08.02.1998 г. «Об обществах с ограниченной ответственностью» (с
изменениями и дополнениями)
32
участники отказываются от приобретения доли, а устав зап
ﺍ
рещает продажу
ее третьим лицам, то общество обязано выплатить участнику ее стоимость
или выдать ему имущество, соответств
ﺍ
ующее ее стоимости. В последнем
сл
ﺍ
учае общество должно затем либо реализовать эту долю (
ﺍ
участникам или
т
ﺍ
ретьим лицам), либо уменьшить свой уставный капитал.
Реализация поставленных целей в деятельности предприятия
происходит путем решения задач текущего планирования, к числу которых
следует отнести:
1) расширение портфеля заказов за счет поиска новых крупных
клиентов;
2) расширение географии присутствия предприятия на
потребительском рынке региона;
3) преимущественное развитие долгосрочных партнерских отношений
с покупателями реализуемых предприятием услуг и др.
В таблице 3 приведена классификация нормативно-методических
документов на предприятии.
Таблица 3
Классификация нормативно-методических
документов
Тип документов
Виды документов
Нормативно-справочные
Гражданский кодекс, Трудовой кодекс;
Закон РФ «О защите прав потребителей»;
Организационно-
распорядительные
Правила внутреннего распорядка; Штатное
расписание
Организационно-
регламентирующие
Положение о подразделении; Должностная
инструкция; Тарифно-квалификационная
характеристика
Организационно-
методические
Рекомендации по организации подбора и
отбора персонала; Положение о системе
оплаты труда; Инструкция по соблюдения
правил техники безопасности
Экономические
Положение о премировании работников

33
На способность предприятия адаптироваться к изменениям внешней
среды влияет то, как организовано предприятие, как построена структура
управления. Организационная структура предприятия — это совокупность
звеньев (структурных подразделений) и связей между ними.
На рис. 2 представлена организационная структура управления
Рисунок 2. Организационная структура управления ООО «Ригла»
Основным документом, регулирующим трудовые п
ﺍ
равоотношения в
компании является Трудовой кодекс Российской Феде
ﺍ
рации. Права и
обязанности каждого конкретного работника прописываются также в
должностных инст
ﺍ
рукциях работника. В день п
ﺍ
риема на работу работник
должен ознакомиться с правилами внут
ﺍ
реннего трудового распорядка,
должностными инст
ﺍ
рукциями.
Главный бухгалтер
Бухгалтерия
Генеральный
директор
Юридический
отдел
Заместитель
генерального директора
по экономике и финансам
Планово-
экономический
отдел
Отдел труда и
заработной
платы
Отдел
кадров
Коммерческий
отдел
Отдел снабжения
34
Трудовой догово
ﺍ
р – это доб
ﺍ
ровольное соглашение, означающее, что
обе стороны сделали свободный выбо
ﺍ
р, что п
ﺍ
редприятию подходит
квали
ﺍ
фикация работника, а работнику условия, которые п
ﺍ
редложила
организация.
Исполнительным органом является руководитель предприятия –
генеральный директор ООО «Ригла», который выполняет организационные
функции на предприятии, а также контролирует все финансовые процессы и
ему подчиняются все отделы и подразделения предприятия. Руководитель
занимается организацией финансовой деятельности предприятия,
направленной на обеспечение финансовыми ресурсами заданий плана,
сохранности и эффективности использования основных фондов и оборотных
средств, трудовых и финансовых ресурсов предприятия, своевременности
платежей по обязательствам в государственный бюджет, поставщикам и
учреждениям банков.
Планово-экономический отдел занимается планированием доходов и
себестоимости, формированием фактической себестоимости, формирование
бюджета доходов и расходов. Отдел взаимодействует с основными
подразделениями компании.
Отдел кадров в ООО «Ригла» состоит из начальника управления
персоналом и менеджера по персоналу. Вся текущая работа, которая связана
с управлением персоналом, полностью лежит на менеджере по персоналу.
Начальник отдела кадров занимается только общими вопросами и
осуществляет связи с другими подразделениями.
С
ﺍ
реди основных ф
ﺍ
ункций бухгалтерского отдела организации можно
выделить след
ﺍ
ующие:
1. Ведение бухгалте
ﺍ
рского и налогового учета
финансово-хозяйственной деятельности.
2. Осуществление контроля:
- за сохранностью собственности;
35
- целевым расходованием денежных с
ﺍ
редств и материальных
ценностей;
-засвоевременнымп
ﺍ
роведениеминвентаризации;
- правильным ведением расчетов по заработной плате.
3. Применение утве
ﺍ
ржденных типовых унифици
ﺍ
рованных форм.
4. Своевременное и качественное составление первичных док
ﺍ
ументов,
передача их в установленные с
ﺍ
роки для от
ﺍ
ражения в бухучете.
5. Обеспечение сох
ﺍ
ранности бухгалтерских документов.
6. Учет основных фондов.
7. Организация расчетов по хозяйственным договорам.
8. Обеспечение ст
ﺍ
рогого соблюдения кассовой и расчетной
дисциплины, расходование денежных средств по назначению.
9. Осуществление п
ﺍ
редварительного контроля за своевременным и
правильным офо
ﺍ
рмлением документов и законностью сове
ﺍ
ршаемых
операций.
10. Обеспечение своев
ﺍ
ременного и правильного от
ﺍ
ражения на счетах
бухгалте
ﺍ
рского учета и отчетности хозяйственных операций и т.д.
П
ﺍ
роведение котировок по всем способам размещения заказа,
мониторинг зак
ﺍ
упок товаров, оказания услуг, регистрация на официальном
сайте муниципальных контрактов.
12. Оформление док
ﺍ
ументов и участие на заседании коти
ﺍ
ровочных
комиссий и т.д.
Анализ должностных обязанностей экономиста предприятия показал
следующее, экономист
21
:
Подготавливает первичные данные для составления проектов
перспективных, годовых и оперативных планов хозяйственной,
финансовой и производственной деятельности.
Разрабатывает плановые показатели на год с разбивкой по кварталам
по товарообороту, прибыли, труду и заработной плате.
21
Должностная инструкция экономиста от 01.01.2018 года
36
Разрабатывает положения о премиях, условиях материального
стимулирования.
Принимает участие в составлении планов социального развития
коллектива, в создании и осуществлении мер по укреплению трудовой
дисциплины, сокращению текучести кадров, усилению контроля за
использованием рабочего времени и соблюдением правил внутреннего
трудового распорядка.
Осуществляет контроль за соблюдением штатной дисциплины,
расходованием фонда заработной платы, соблюдением плановых
соотношений между темпами роста производительности труда и
средней работной платы, за правильностью установления
наименования профессий и должностей, применения должностных
окладов, доплат, надбавок и коэффициентов к заработной плате.
На основе данных бухгалтерского учета и отчетности проводит анализ
хозяйственно-финансовой и производственной деятельности.
Составляет статистическую отчетность по установленным формам и
т.д.
Комме
ﺍ
рческий отдел занимается организацией, подготовкой и
реализацией заказов. Отдел взаимодейств
ﺍ
ует с основными под
ﺍ
разделениями
компании.
Отдел снабжения ос
ﺍ
уществляет комплектацию заказов, заключением
догово
ﺍ
ров на поставку, монито
ﺍ
рингом цен.
Ю
ﺍ
рист осуществляет п
ﺍ
роверку соответствия деятельности предприятия
закон
ﺍ
у, проверку и подготовку документов.
Комплексный характер системы экономических показателей позволяет
адекватно оценить деятельность предприятия. Для анализа деятельности
предприятия в работе используется бухгалтерский баланс ООО «Ригла»
(Приложение 1). Также используются данные из отчета о финансовых
результатах (Приложение 2).