27
независимости степени финансового риска);
-оптимальность структуры активов (соответствие уровня ликвидности
активов степени производственного риска);
-платежеспособность и инвестиционная привлекательность;
-вероятность банкротства;
-порог рентабельности и запас финансовой прочности.
25
В настоящее время существует множество методик анализа финансовой
устойчивости. Особо значимые и широко используемые методики Стояновой
Е.С., Ефимовой О.В., Шеремета А.Д., Ковалева В.В., Колчиной Н.В., Бернстайн
Л. А. и других. Методика каждого автора имеет свои особенности, которые
заключаются в способах проведения анализа.
Обычно анализ финансовой устойчивости предполагает анализ
следующих направлений:
1) анализ имущества предприятия и источников его формирования, т.е.
анализ бухгалтерского баланса;
2) анализ показателей платежеспособности и ликвидности, в том числе
анализ ликвидности баланса;
3) анализ показателей финансовой устойчивости и оценка финансового
состояния.
26
Стоянова Е.С. в своей методике к этим показателям добавляет анализ
рентабельности и кредитоспособности.
27
Колчина Н.В. в методику анализа финансовой устойчивости включает
следующие показатели:
-анализ состава, динамики имущества предприятия;
25
Комплексный экономический анализ хозяйственной деятельности: учебное пособие / А.И. Алексеева,
Ю.В. Васильев, А.В. Малеева, Л.И. Ушвицкий. – М.: КНОРУС, 2017. С.187.
26
Грачев А. В. Анализ управления финансовой устойчивости предприятия: Учеб.-практ. пос. / А.В.
Грачев.- М.: Фин-пресс.- 2019.С.43.
27
Стоянова Е. С. Финансовый менеджмент: российская практика./ Е.С. Стоянова - М.: Перспектива,
2017.С.56.
28
-анализ состава, структуры и динамики источников формирования
имущества;
-анализ наличия и динамики собственных оборотных средств;
-анализ структуры и динамики кредиторской задолженности;
-анализ состава и структуры оборотных средств;
-анализ структуры и динамики дебиторской задолженности;
-анализ коэффициентов платежеспособности.
28
Методику Шеремета А.Д. и Сайфулиной Р.С. основанную на
трехкомпонентном показателе типа финансовой устойчивости целесообразно
применять для производственных отраслей.
29
В торговых организациях одним из основных источников покрытия
товарных запасов является кредиторская задолженность по товарным
операциям. Поэтому далее рассмотрена методика Ковалева В.В., согласно
которой выделяют два источника покрытия запасов:
1.Собственные оборотные средства (Е
с
).
2.Нормальные источники формирования запасов (ИФЗ).
ИФЗ = Е
с
+ КК + задолженность поставщикам, (1)
где КК – краткосрочные кредиты.
30
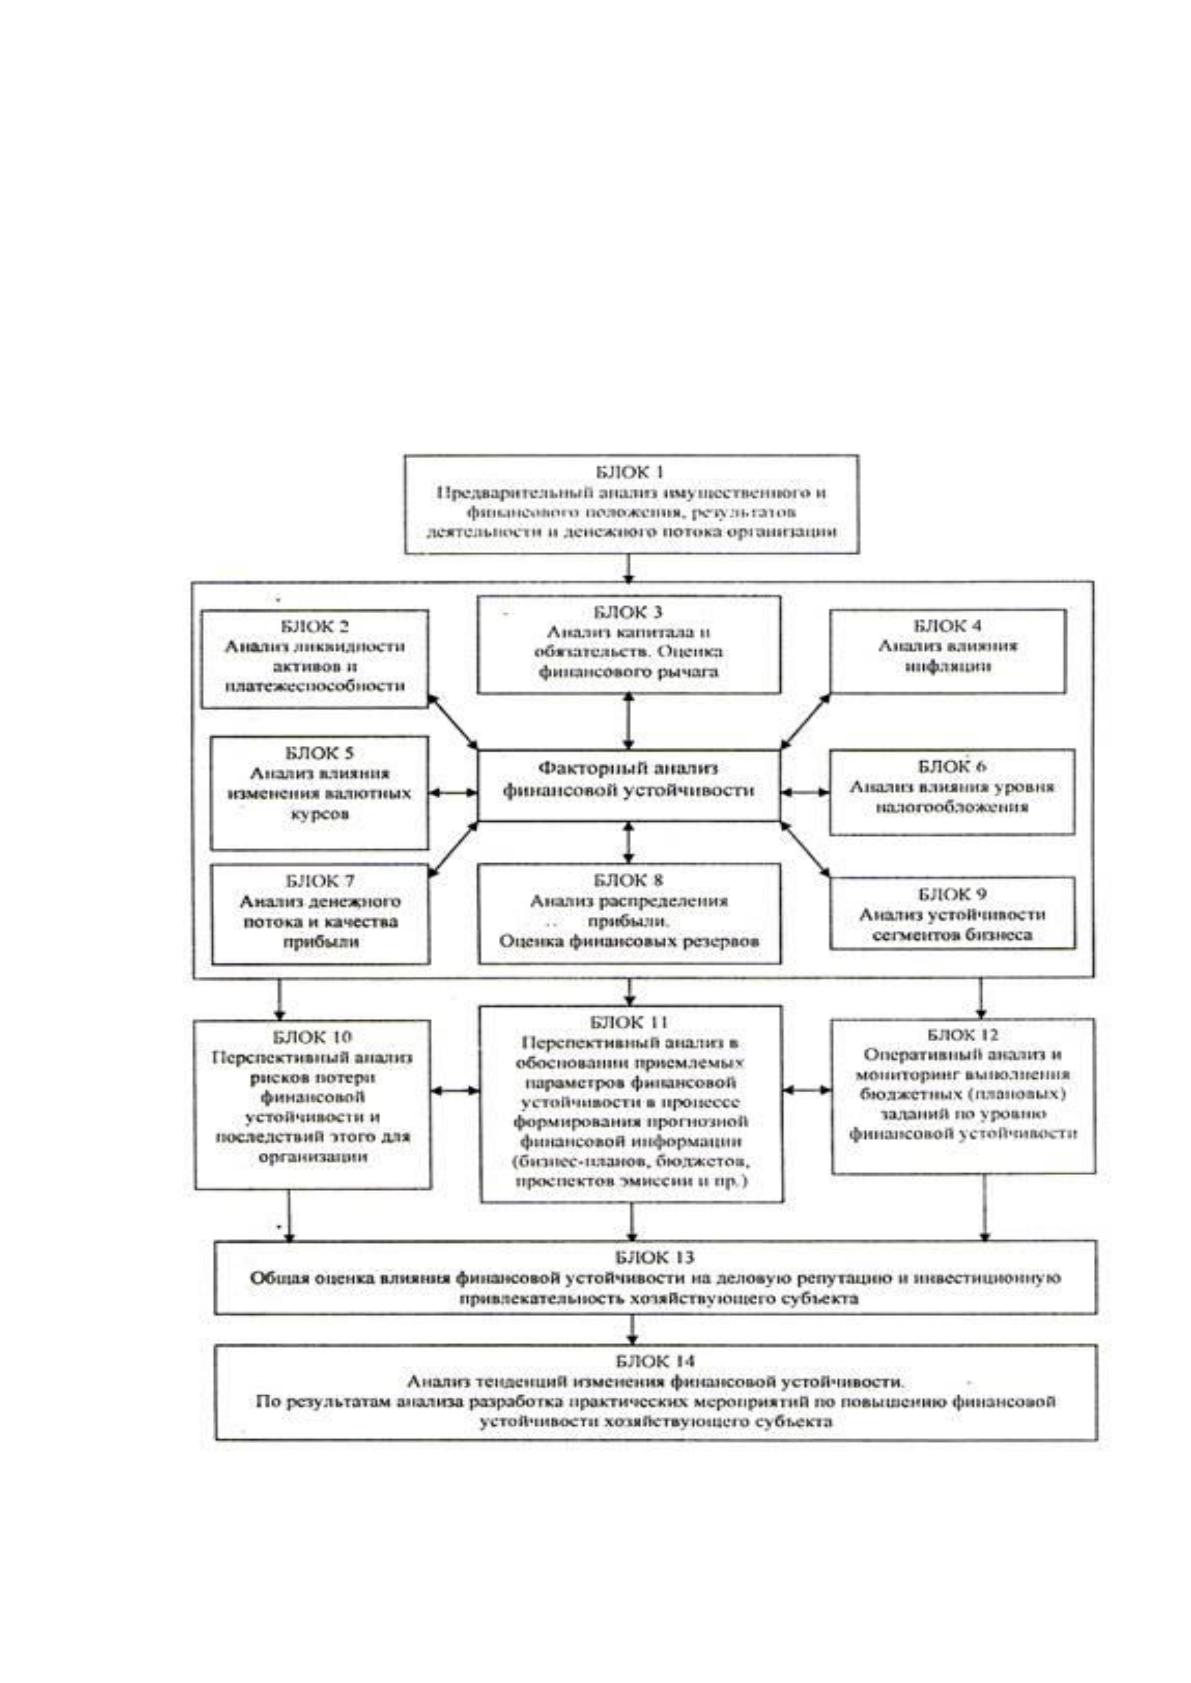
По мнению. Ендовицкого Д. А система комплексного анализа
финансовой устойчивости организации должна состоять из четырнадцати блоков
(Рисунок 2).
Финансовая устойчивость предприятия оценивается с помощью системы
абсолютных и относительных показателей.
Абсолютными показателями финансовой устойчивости являются
показатели, характеризующие состояние запасов и степень их обеспеченности
28
Колчина Н.В. Финансы предприятий: учебное пособие./ Н.В. Колчина – Издательство «Дело и сервис»,
2017. С.98.
29
Шеремет А.Д., Сайфулин Р.С. Финансы предприятий. / А.Д. Шеремет, Р.С. Сайфуллин - М.: ИНФРА-
М, 2019.С.115.
30
Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятия./ В.В. Ковалев, О.Н.
Волкова – М.: Проспект, 2018.С.233.

29
основными экономически обоснованными источниками формирования
(финансовая устойчивость в краткосрочном аспекте).
Для характеристики источников формирования запасов используют три
основных показателя: наличие (излишек или недостаток) собственных
оборотных средств (СОС); наличие (излишек или недостаток) собственных и
долгосрочных заемных источников формирования запасов и затрат (СДИ);
общая величина основных источников формирования запасов и затрат (ОИФЗ).
30
Рисунок 2. Схема комплексного анализа финансовой устойчивости
предприятия
31
В результате определяются три показателя обеспеченности запасов
источниками их формирования: ΔСОС, ΔСДИ, ΔОИФЗ, которые выступают в
качестве абсолютных показателей финансовой устойчивости.
32
Расчет абсолютных показателей финансовой устойчивости предприятия
приведен в таблице 3.
Таблица 3
Абсолютные показатели финансовой устойчивости организации
Показатель устойчивости
Формула расчета по данным
финансовой устойчивости
1.Излишек или недостаток
собственных оборотных
средств (ΔСОС)
ΔСОС = СОС – З,
где СОС – собственные оборотные средства,
З - запасы
2.Излишек или недостаток
собственных и долгосрочных
источников формирования
запасов (ΔСДИ)
ΔСДИ = СДИ – З,
где СДИ – собственные и долгосрочные
источники формирования запасов,
З – запасы
3.Излишек или недостаток
общей величины основных
источников формирования
запасов (ΔОИФЗ)
ΔОИФЗ =ОИФЗ– З ,
где ОИФЗ – общая величина основных
источников формирования запасов;
З - запасы
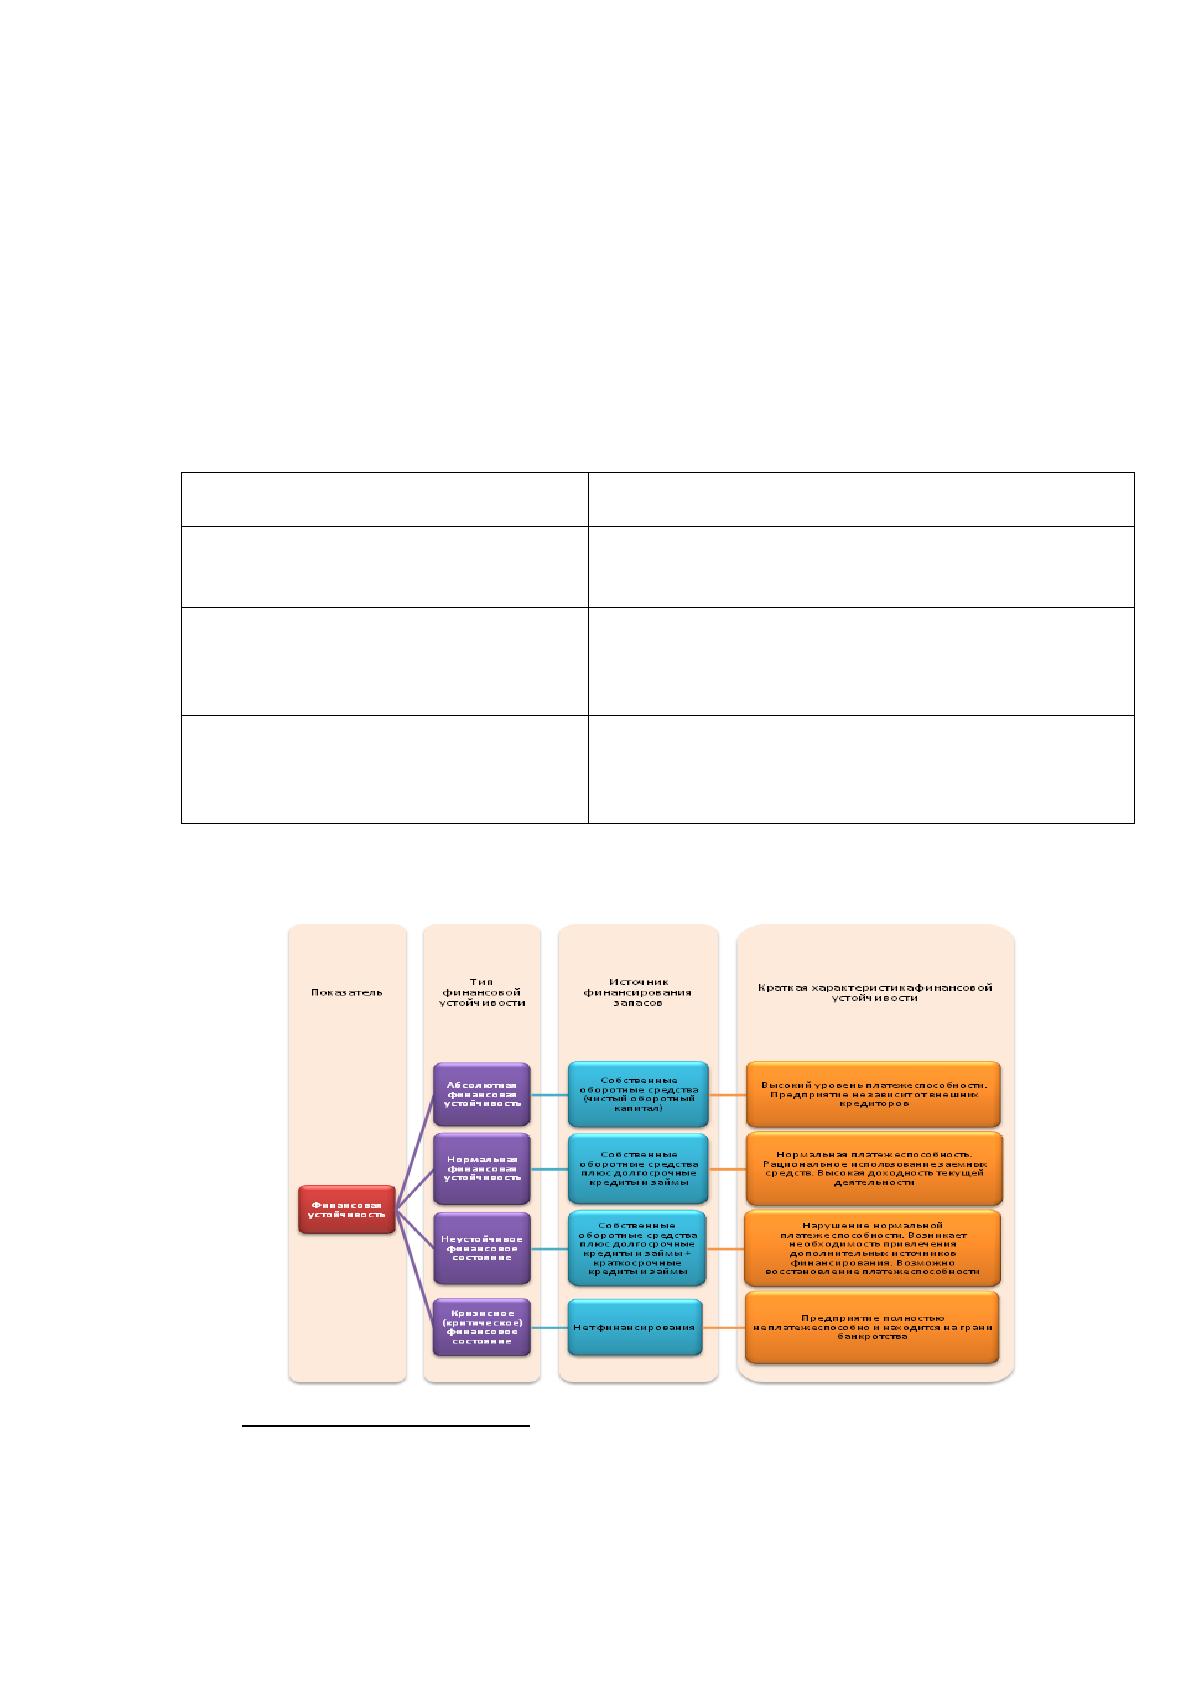
На основании данных показателей определяются типы финансовой
устойчивости предприятия (Рисунок 3).
31
Ендовицкий Д. А. Системный подход к анализу финансовой устойчивости коммерческой организации
// Экономический анализ: теория и практика. – 2019. - № 5. - С.9.
32
Суховейко О. В. К вопросу о методах оценки финансовой устойчивости организации// Экономика и
управления в современных условиях. – 2019 - №4. - С.353.
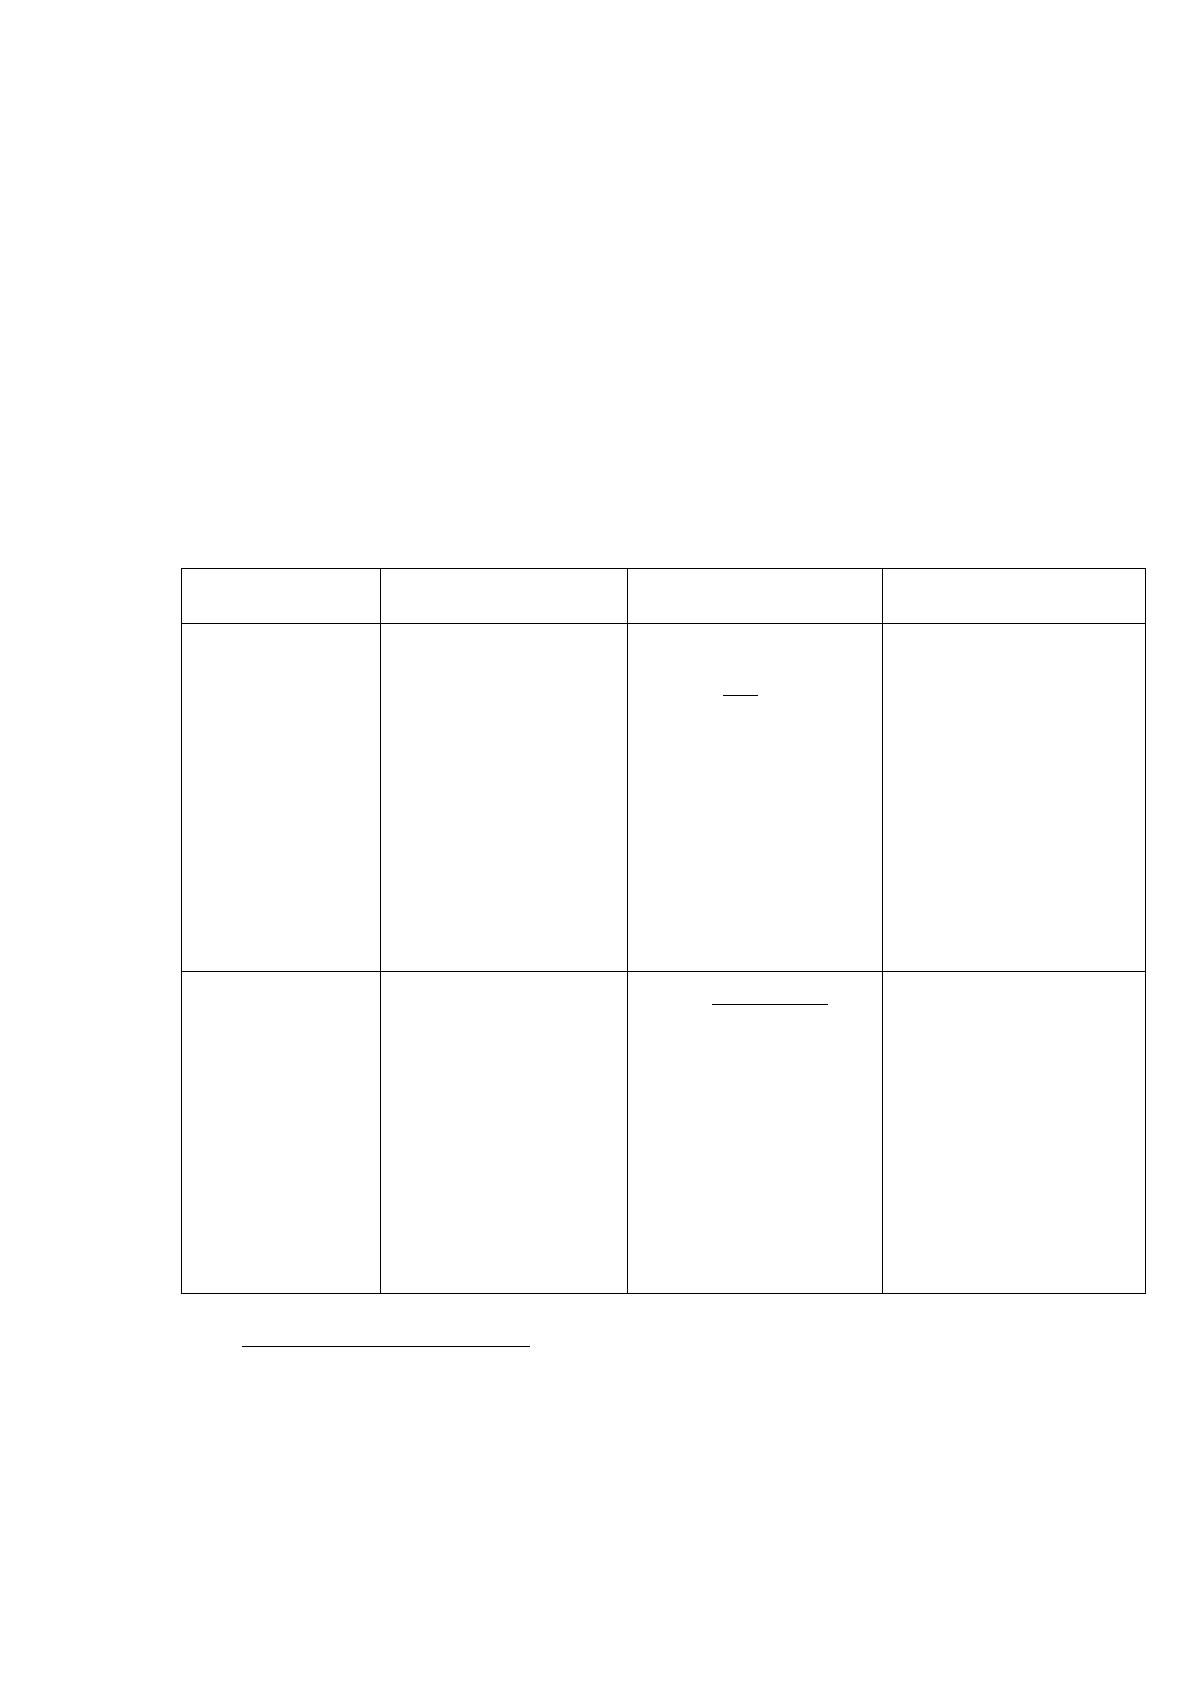
31
Рисунок 3. Типы финансовой устойчивости
33
Финансовое состояние предприятий характеризует и система
относительных показателей финансовых коэффициентов, расчет производится
согласно вида соотношений абсолютных показателей актива и пассива баланса.
34
Бернстайн Л.А. утверждает, что коэффициенты относятся к самым
известным и широко применяемым инструментам финансового анализа.
35
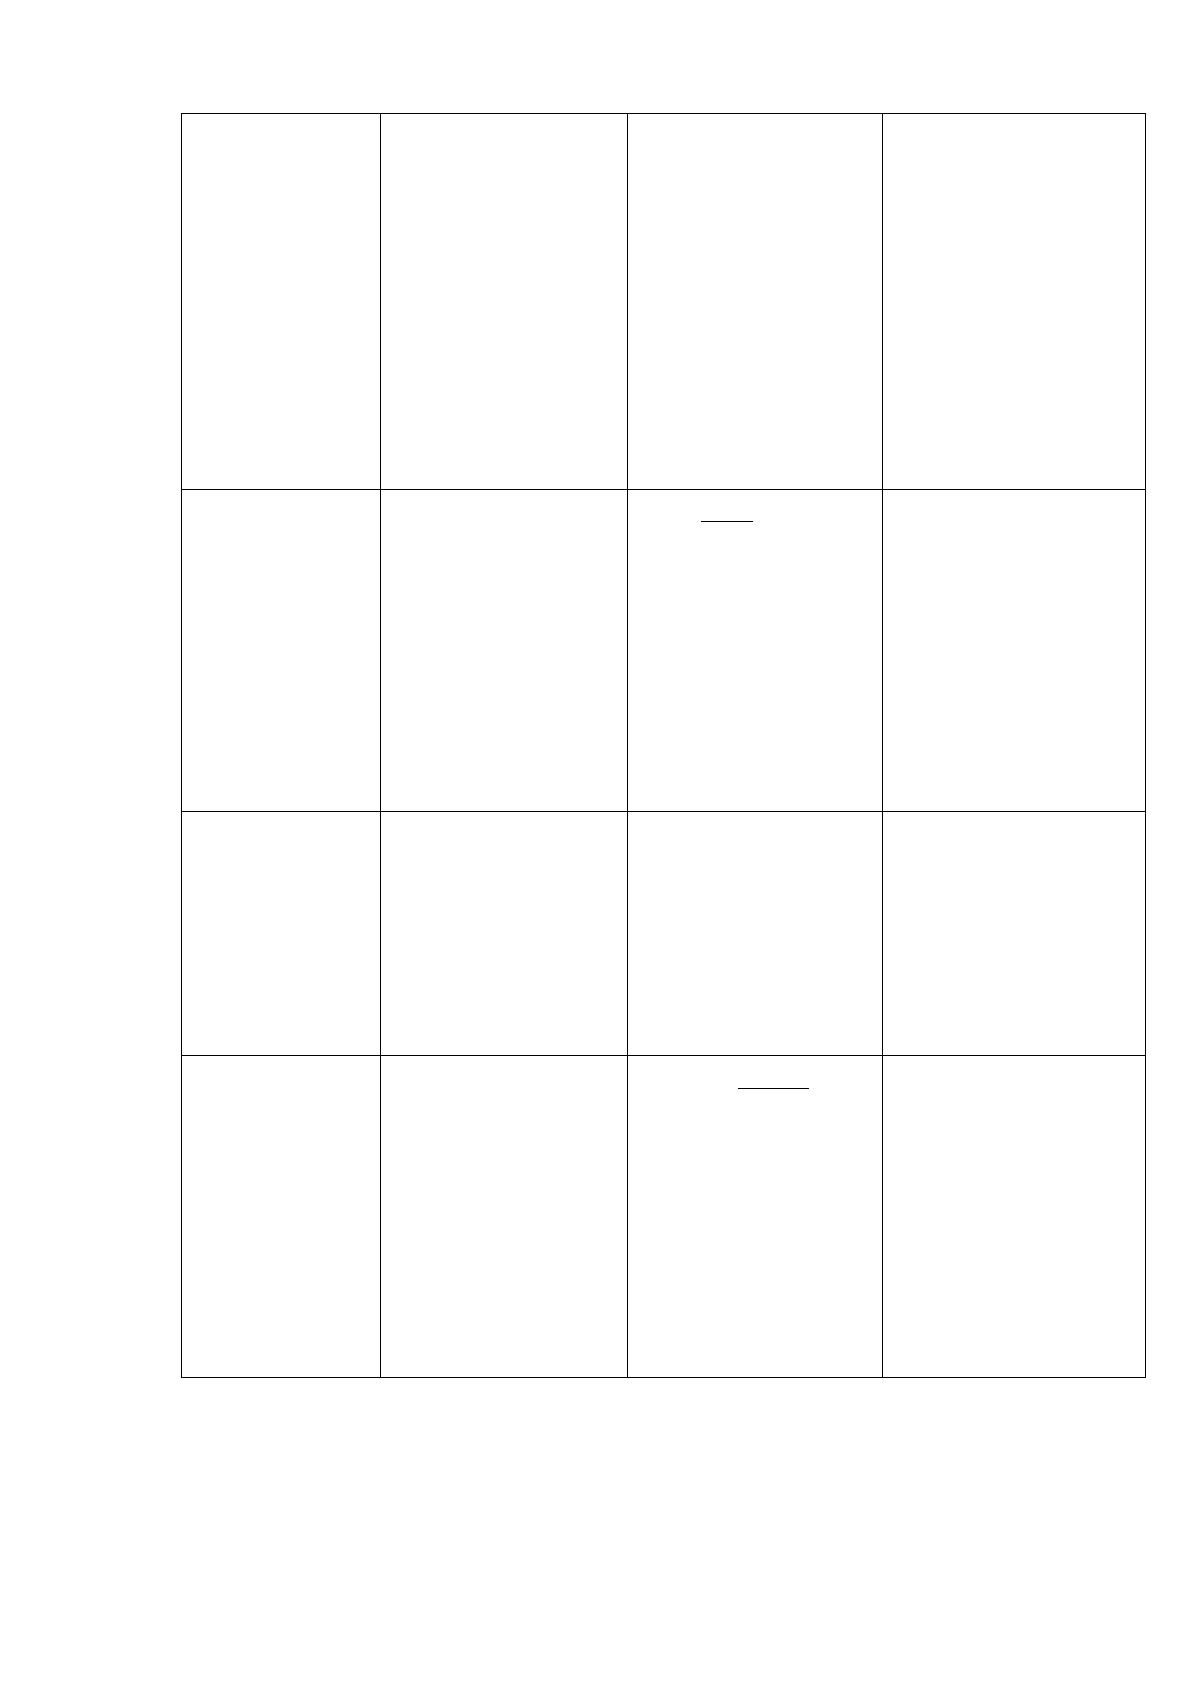
Основные финансовые коэффициенты, используемые в процессе оценки
финансовой устойчивости коммерческой организации, представлены в табл. 4.
Таблица 4
Финансовые коэффициенты, применяемые для оценки финансовой
устойчивости предприятия
36
Коэффициент
Что показывает
Как
рассчитывается
Комментарий
1.
Коэффициент
автономии
Характеризует
независимость от
заемных средств.
Показывает долю
собственных
средств в общей
сумме всех средств
предприятия, т.е. к
валюте баланса.
В
СК
Ка =
Минимальное поро-
говое значение на
уровне 0,5.
Превышение
указывает на
увеличение
финансовой
независимости,
расширение
возможности
привлечения средств
со стороны.
2.
Коэффициент
соотношения
заемных и
собственных
средств
Сколько заемных
средств привлекло
предприятие на 1
руб. вложенных в
активы
собственных
средств
СК
КЗКДЗК
Кз/с
+
=
Отношение всех
обязательств к
собственным
средствам
К
з/с
< 0,7
Превышение указан-
ной границы
означает
зависимость
предприятия от
внешних источников
средств, потерю
финансовой
устойчивости
(автономности).
33
Финансовая устойчивость предприятия. // Финансовый анализ: http://1-fin.ru.
34
Настредникова З. Т. Анализ финансовой устойчивости по относительным показателям предприятия //
Международный финансовый вестник. - 2019. - № 4-5. - С.695.
35
Бернстайн Л. А. Анализ финансовой отчетности: Теория, практика и интерпретация / Л. А. Бернстайн -
М.: Книга по Требованию, 2017. С.67.
36
Ефимова О.В. Финансовый анализ: современный инструментарий для принятия экономических
решений: учебник /О.В.Ефимова.-2-е изд., стер.- М.: Издательство «Омега-Л», 2018.С.238.
32
3.
Коэффициент
обеспеченно-
сти собствен-
ными
средствами
Наличие у
предприятия
собственных
оборотных средств,
необходимых для
его финансовой
устойчивости.
Критерий для
определения
неплатежеспо-
собности
(банкротства)
предприятия
активы)
оротныеРазд.II(Об
СОС/Ко =
К
о
≥ 0,1
Чем выше
показатель (0,5), тем
лучше финансовое
состояние предпри-
ятия, тем больше у
него возможностей
проведения незави-
симой финансовой
политики.
4.
Коэффициент
маневрен-
ности
Способность
предприятия
поддерживать
уровень
собственного
оборотного
капитала и
пополнять
оборотные средства
за счет
собственных
источников
СК
СОС
Км =
Отношение
собственных
оборотных средств к
общей величине
собственных
средств
(собственного
капитала)
К
ми
≥ 0.5
Чем ближе значение
показателя к
верхней границе,
тем больше
возможность
финансового
маневра у
предприятия
5.
Коэффициент
соотношения
мобильных и
иммобилизо-
ванных
средств
Сколько
внеоборотных
средств приходится
на 1 рубль
оборотных активов
активы
ыеВнеоборотн
средства/
ОборотныеКми =
Отношение оборот-
ных средств к
внеоборотным
активам
Чем выше значение
показателя, тем
больше средств
предприятие
вкладывает в
оборотные активы
6.
Коэффициент
имущества
производстве
нного
назначения
Долю имущества
производственного
назначения в
общей стоимости
всех средств
предприятия
В
ЗВА
Кп..им
+
=
Отношение суммы
внеоборотных акти-
вов и
производственных
запасов к итогу
баланса
К
п.им
≥ 0.5
При снижении
показателя ниже
рекомендуемой
границы
целесообразно при-
влечение долгосроч-
ных заемных средств
для увеличения
имущества
производственного
назначения.
Расчет и анализ относительных коэффициентов (показателей)
существенно дополняет оценку абсолютных показателей финансовой
устойчивости предприятия.

33
Учитывая многообразие показателей финансовой устойчивости, многие
отечественные и зарубежные экономисты рекомендуют использовать
интегральную оценку финансовой устойчивости на основе скорингового анализа
– методику Д.Дюрана.
Методика Дюрана представляет собой суммирование трех основных
показателей, которые характеризуют платежеспособность предприятия
(рентабельность совокупного капитала; коэффициент текущей ликвидности;
коэффициент финансовой независимости) с определенными весовыми
коэффициентами.
37
В соответствии с данной моделью, предприятия имеют
следующее распределение по классам:
I - предприятия с хорошим запасом финансовой устойчивости,
позволяющим быть уверенным в возврате заемных средств;
II - предприятия, демонстрирующие некоторую степень риска по
задолженности, но еще не рассматриваются как рискованные;
III - проблемные предприятия;
IV - предприятия с высоким риском банкротства даже после принятия мер
по финансовому оздоровлению;
V - предприятия высочайшего риска, практически несостоятельные.
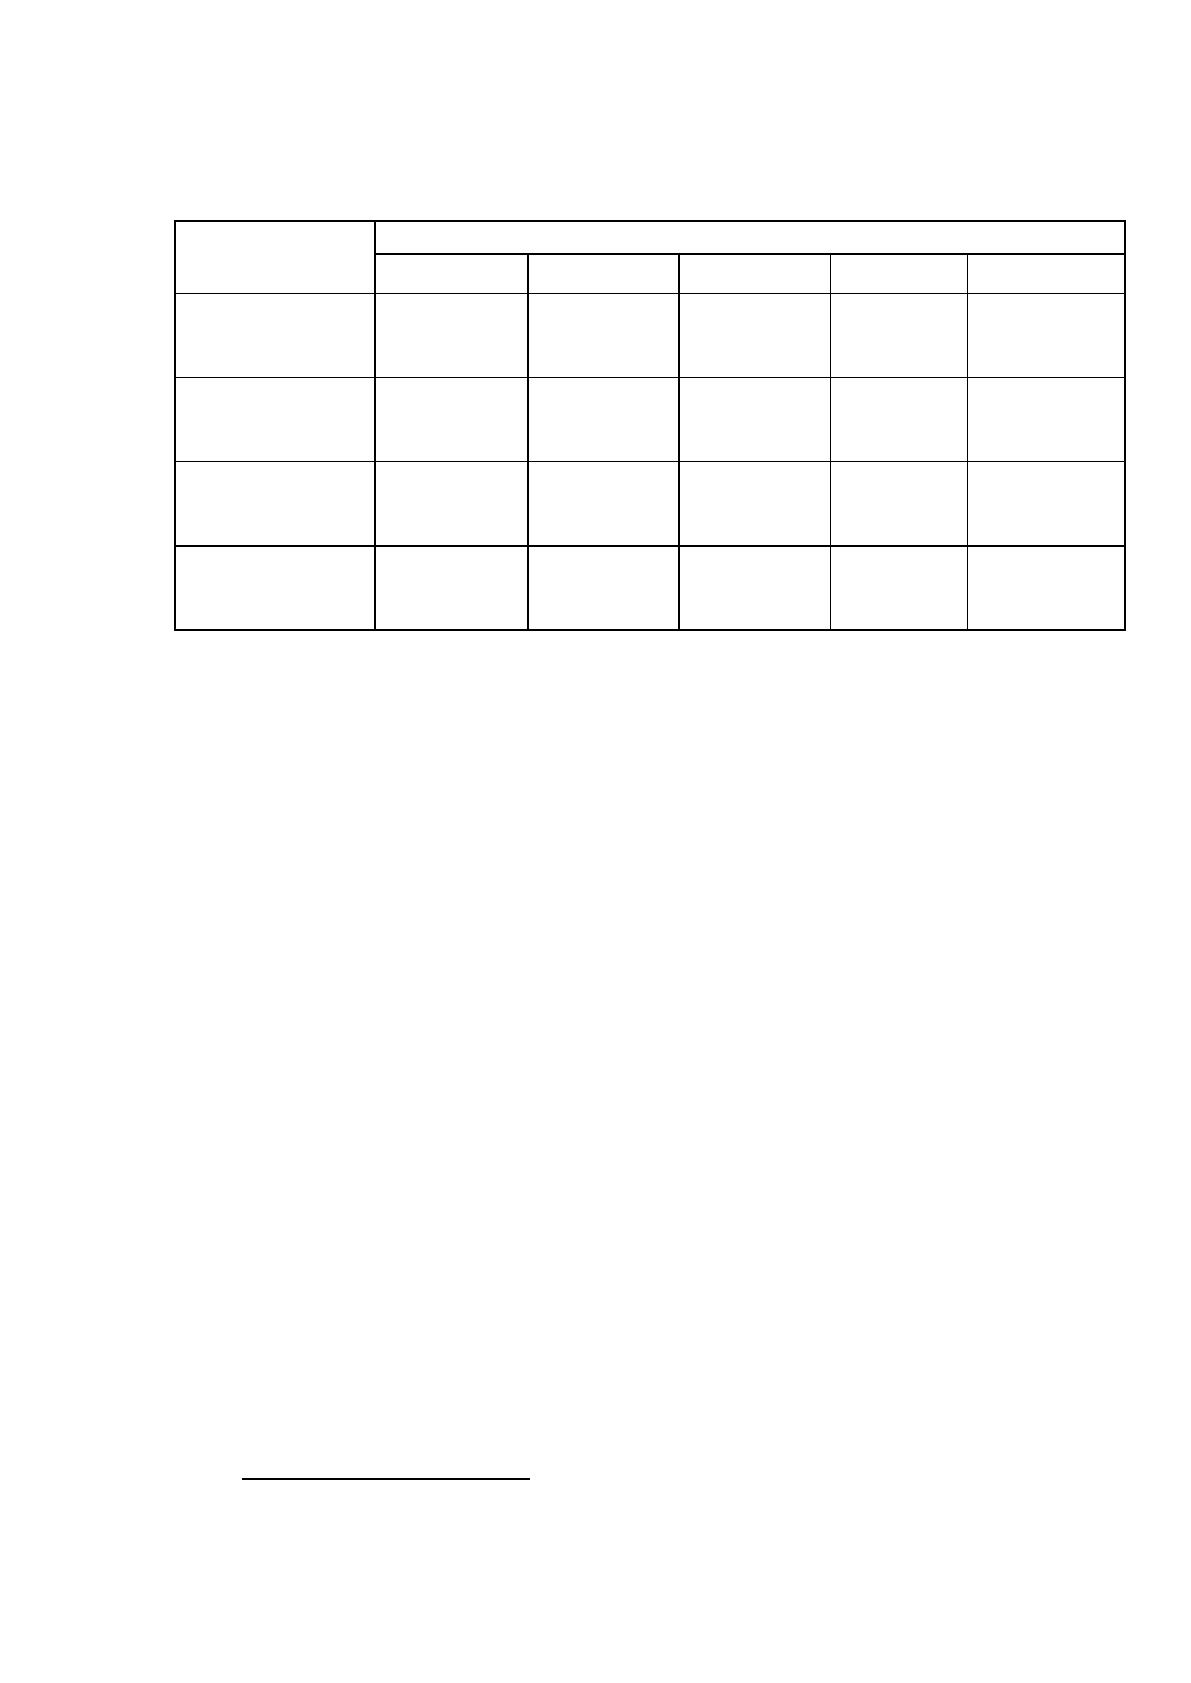
В таблице 5 представлена группировка предприятий на классы по уровню
платежеспособности.
Расчетная формула для интегральной оценки платежеспособности по
методике Д. Дюрана:
,321 EtTAbCRbROAbD ++=
(2)
где D – оценка платежеспособности по Дюрану, баллов;
b1, b2, b3 – коэффициенты пересчета в баллы в соответствии с табл. 5;
ROA – рентабельность активов (Return on Assets), десятые доли;
CR – коэффициент текущей ликвидности (Current Ratio), десятые доли;
37
Дягель О.Ю., Энгельгардт Е.О. Диагностика вероятности банкротства организации: сущность, задачи и
сравнительная характеристика методов // Экономический анализ: теория и практика. – 2019. - №13. - С.14.
34
EtTA – коэффициент автономии (Equity to Total Assets), десятые доли.
Таблица 5
Классификация предприятий по степени риска
Показатель
Границы классов согласно критериям
I класс
II класс
III класс
IV класс
V класс
Рентабель-
ность сово-
купного капи-
тала, %
30 и выше =
=50 баллов
29,9-20 =
= 49,9-35
баллов
19,9-10 =
= 34,9-20
баллов
9,9-1 =
= 19,9-5
баллов
Менее 1 =
= 0 баллов
Коэффициент
текущей
ликвидности
2,0 и выше
30 баллов
1,99-1,77 =
= 29,9-20
баллов
1,69-1,4 =
= 19,9-10
баллов
1,39-1,1 =
= 9,9-1
балл
1 и ниже =
= 0 баллов
Коэффициент
финансовой
независимости
0,7 и выше
20 баллов
0,69-0,45 =
= 19,9-10
баллов
0,44-0,30 =
= 9,9-5
баллов
0,29-0,2 =
= 5-1 балл
Менее 0,2 =
= 0 баллов
Границы
классов
100 баллов
и выше
99-65
баллов
64-35
баллов
34-6
баллов
0
баллов
Завершающим этапом оценки финансовой устойчивости коммерческой
организации является оценка вероятности банкротства предприятия.
В современной литературе по финансовому анализу предлагается целый
ряд западных и российских моделей. Модель Альтмана при анализе ее
применении на российских предприятиях показала возможность ее
использования и наибольшую реальность получаемых значений по сравнению с
другими западными моделями.
38
Модели вероятности банкротства приведены в приложении 2.
Источниками информации анализа финансовой устойчивости являются
«Бухгалтерский баланс», «Отчет о финансовых результатах», «Отчет об
изменениях капитала», «Сведения о затратах на производство и реализацию
продукции (работ, услуг)», «Сведения о наличии и движении основных фондов
(средств) и других нефинансовых активов».
Для правильного проведения анализа финансовой устойчивости
необходимо учитывать требования действующего законодательства.
В настоящее время в России предприятия при проведении анализа
финансовой устойчивости опираются на федеральные законы, указы Президента
38
Зонова А.В. Шесть этапов анализа бухгалтерского баланса. // Анализ финансового состояния
предприятия: http://afdanalyse.ru.
35
РФ и постановления Правительства, регламентирующие прямо или косвенно
организацию и проведение анализа финансовой устойчивости.
Предотвращение угрозы банкротства предприятия является одной из
задач анализа финансовой устойчивости. Основания для признания предприятия
банкротом, перечень мероприятий по предупреждению банкротства, а также
порядок удовлетворения требований кредиторов содержатся в Федеральном
законе от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)» (в ред. от
24.04.2020 г. № 149-ФЗ).
39
Постановление Правительства РФ от 25 июня 2003 г. № 367 «Об
утверждении Правил проведения арбитражными управляющими финансового
анализа» регулирует порядок проведения арбитражным управляющим анализа
финансовой устойчивости.
40
Положения учетной политики, выбранные предприятием, согласно ПБУ
1/2008 «Учетная политика организации», утв. приказом Минфина РФ от 06.10.08
г. № 106 н. (в ред. от 07.02.2020 № 18н) оказывают влияние на финансовую
устойчивость предприятия. Эти методологические приемы оказывают
непосредственное влияние на количество и суммы перечисляемых налогов,
структуру бухгалтерского баланса, значения ряда ключевых финансово-
экономических показателей деятельности предприятия.
41
Бухгалтерская отчетность служит основным источником информации
при проведении анализа финансового состояния. ПБУ 4/99 «Бухгалтерская
отчетность организации», утверждено Приказом Минфина России от 06.07.1999
39
Федеральный закон от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)» (в ред. от 24.04.2020
г. № 149-ФЗ). Собрание законодательства РФ, 28.10.2002, № 43, ст. 4190. // СПС Консультант Плюс:
http://www.consultant.ru.
40
Постановление Правительства РФ от 25 июня 2003 г. № 367 «Об утверждении Правил проведения
арбитражными управляющими финансового анализа». Собрание законодательства РФ. 30.06.2003. № 26. ст.
2664. // СПС Консультант Плюс: http://www.consultant.ru.
41
Приказ Минфина РФ от 06.10.2008 № 106н (в ред. от 07.02.2020 № 18н), «Об утверждении положения
по бухгалтерскому учету «Учетная политика организации» (ПБУ 1/2008). Бюллетень нормативных актов
федеральных органов исполнительной власти. № 44. 03.11.2008. // СПС Консультант Плюс:
http://www.consultant.ru.
36
№ 43н (в ред. от 29.01.2018 № АКПИ17-1010) установлен состав и содержание
бухгалтерской отчетности организаций, а также методика ее составления.
42
План счетов бухгалтерского учета финансово-хозяйственной
деятельности организации и Инструкция по его применению, утверждены
приказом Минфина РФ от 31.10.2000 г. № 94н (в редакции от 08.11.2010 г. №
142н) содержит синтетические и аналитические счета. Информация, подлежащая
отражению на счетах бухгалтерского учета, служит информационной базой для
оценки финансовой устойчивости.
43
Приказом Минфина России от 02.07.2010 № 66н «О формах
бухгалтерской отчетности организаций» (в ред. от 19.04.2019 г. № 61н)
утверждены состав и формы бухгалтерской отчетности предприятий, которая
служит основным источником информации для проведения анализа финансовой
устойчивости организации.
44
Приказ Минэкономразвития России от 21 апреля 2006 г. № 104 «Об
утверждении Методики проведения Федеральной налоговой службой учета и
анализа финансового состояния и платежеспособности стратегических
предприятий и организаций» (в ред. от 13.12.2011 № 730) содержит методику
проведения ИФНС учета и анализа финансовой устойчивости и
платежеспособности стратегических предприятий и организаций.
45
Методологические рекомендации по проведению анализа финансово-
хозяйственной деятельности организаций (утв. Госкомстатом России 28.11.2002)
42
Приказ Минфина РФ от 06.07.1999 № 43н. (в ред. от 29.01.2018 № АКПИ17-1010), «Об утверждении
положения по бухгалтерскому учету «Бухгалтерская отчетность организации» (ПБУ 4/99). Финансовая газета. №
34. 1999. // СПС Консультант Плюс: http://www.consultant.ru.
43
Приказ Минфина РФ от 31.10.2000 г. № 94н (в ред. от 08.11.2010 № 142н) «Об утверждении Плана
счетов бухгалтерского учета финансово-хозяйственной деятельности организации и Инструкции по его
применению». Нормативные акты для бухгалтера от 30 ноября 2000 г. № 23. // СПС Консультант Плюс:
http://www.consultant.ru.
44
Приказ Минфина РФ от 02.07.2010 № 66н «О формах бухгалтерской отчетности организаций» (в ред.
от 19.04.2019 г. № 61н). Бюллетень нормативных актов федеральных органов исполнительной власти, 30.08.2010,
№ 35. // СПС Консультант Плюс: http://www.consultant.ru.
45
Приказ Минэкономразвития России от 21 апреля 2006 г. № 104 «Об утверждении Методики
проведения Федеральной налоговой службой учета и анализа финансового состояния и платежеспособности
стратегических предприятий и организаций» (в ред. от 13.12.2011 № 730). Российская газета. № 138. 29.06.2006.
// СПС Консультант Плюс: http://www.consultant.ru.