15
Распределение прибыли производится в соответствии с
законодательством и учредительными документами коммерческого банка.
Согласно действующему плану счетов, требуется регистрация доходов и
расходов по кассовому методу: когда банк получает или выплачивает средства
или их эквивалент. Поэтому финансовый результат формируется путём
сопоставления начисленных и полученных доходов с начисленными и
произведёнными расходами. Таким образом, формируется финансовый
результат для налогообложения.
Но согласно международной практике в финансовых отчётах банков
должны отражаться все доходы и расходы, относящиеся к отчётному периоду,
независимо от того, когда получены или оплачены средства или их эквивалент.
Банковские операции должны отражаться в учёте в день возникновения
возникших прав или обязательств.
Поэтому данным методом наращивания предусматривается образование
финансового результата сопоставлением начисленного дохода, независимо от
поступления денег и начисленного расхода за отчётный период, независимо от
расходования средств. Таким образом, определяется финансовый результат для
самого банка и Банка России.
Операционные доходы должны составлять большую долю в структуре
совокупных доходов, а их темпы роста должны быть ритмичными. Рост
неоперационных доходов (от прочего вида деятельности) свидетельствует о
неэффективном управлении активно-пассивными операциями, следует
обращать внимание на то, что при увеличении абсолютного значения
неоперационных доходов, их удельный вес должен быть ниже, чем у
операционных. Для более наглядного вида следует построить круговые
диаграммы, отражающие доли операционных и неоперационных доходов за
каждый из исследуемых периодов.
Виды операционных и неоперационных доходов, возникающих в
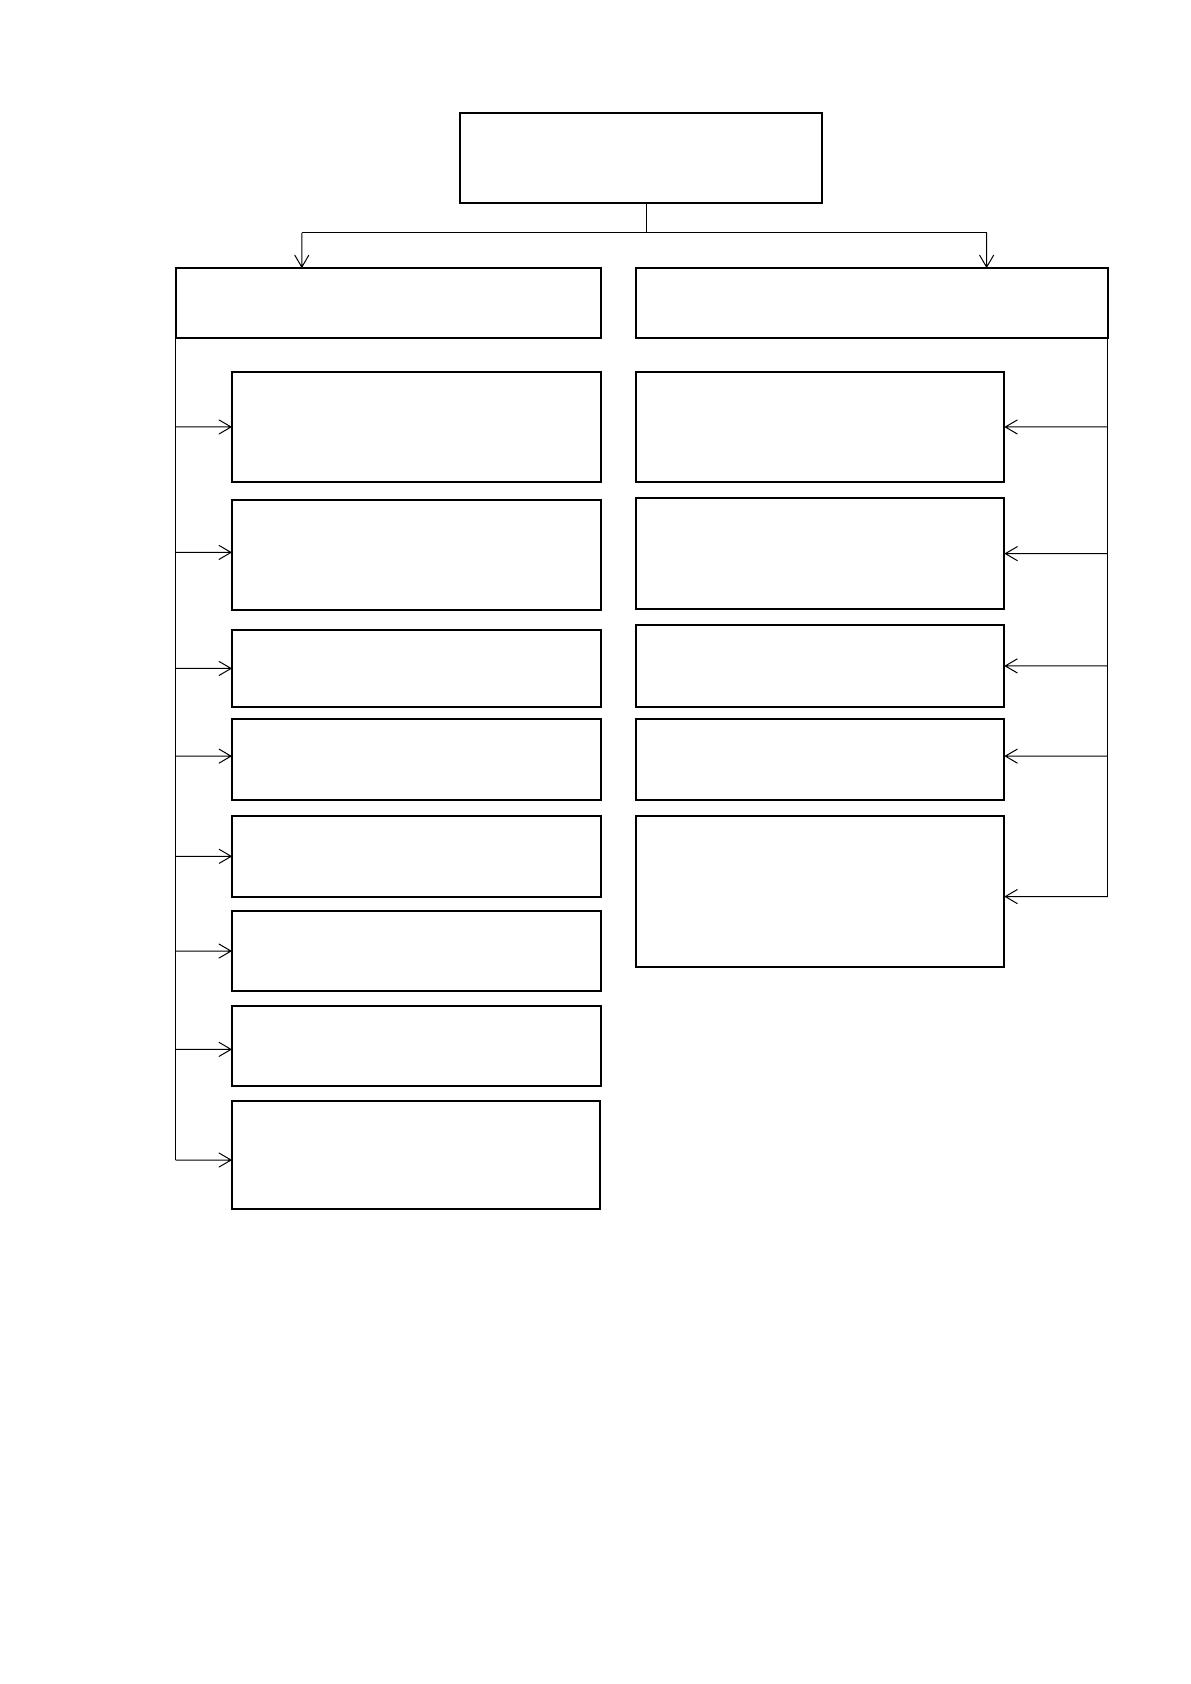
деятельности коммерческого банка, представлены на рисунке 1.
16
Рисунок 1 – Виды операционных и неоперационных доходов
коммерческого банка [10, с. 37]
Кроме общей классификации операционных доходов коммерческого
банка, они классифицируются на две группы: процентные и непроцентные
доходы. Наиболее значимыми для банка являются процентные доходы,
являющиеся составной частью доходов от операционной деятельности.
Виды доходов коммерческого
банка
Операционные доходы
Неоперационные доходы
Начисленные и полученные
проценты по кредитным
операциям
Полученная комиссия по
услугам (расчетно-платежные,
кассовые операции)
Доходы от операций с ценными
бумагами
Доходы по валютным
операциям
Комиссия по расчетно-
кассовому обслуживанию
Доходы от выдачи гарантий и
поручительств
Доходы от операций
доверительного управления
Доходы от срочных сделок с
фондовыми и валютными
активами
Доходы от участия в
деятельности банков,
предприятий, организаций
Плата за оказанные услуги
(консультационные,
информационные)
Доходы от сдачи имущества в
аренду
Штрафы, пени, неустойки
полученные
Прочие доходы (факторинг,
форфейтинг, восстановление
резерва под возможные потери и
др.) доходы

17
При анализе динамики каждого из двух видов доходов необходимо
рассчитать коэффициент опережения, рассчитываемый по формуле 1:
К
о
=
ТР
од
ТР
неопд
, (1)
где К
о
− коэффициент опережения;
ТР
од
– темп роста операционных доходов, %
ТР
неопд
– темп роста неоперационных доходов, % [25, с. 38]
Для коммерческого банка, который реализует эффективную политику
управления активно-пассивными операциями, коэффициент опережения
должен составлять более 1.
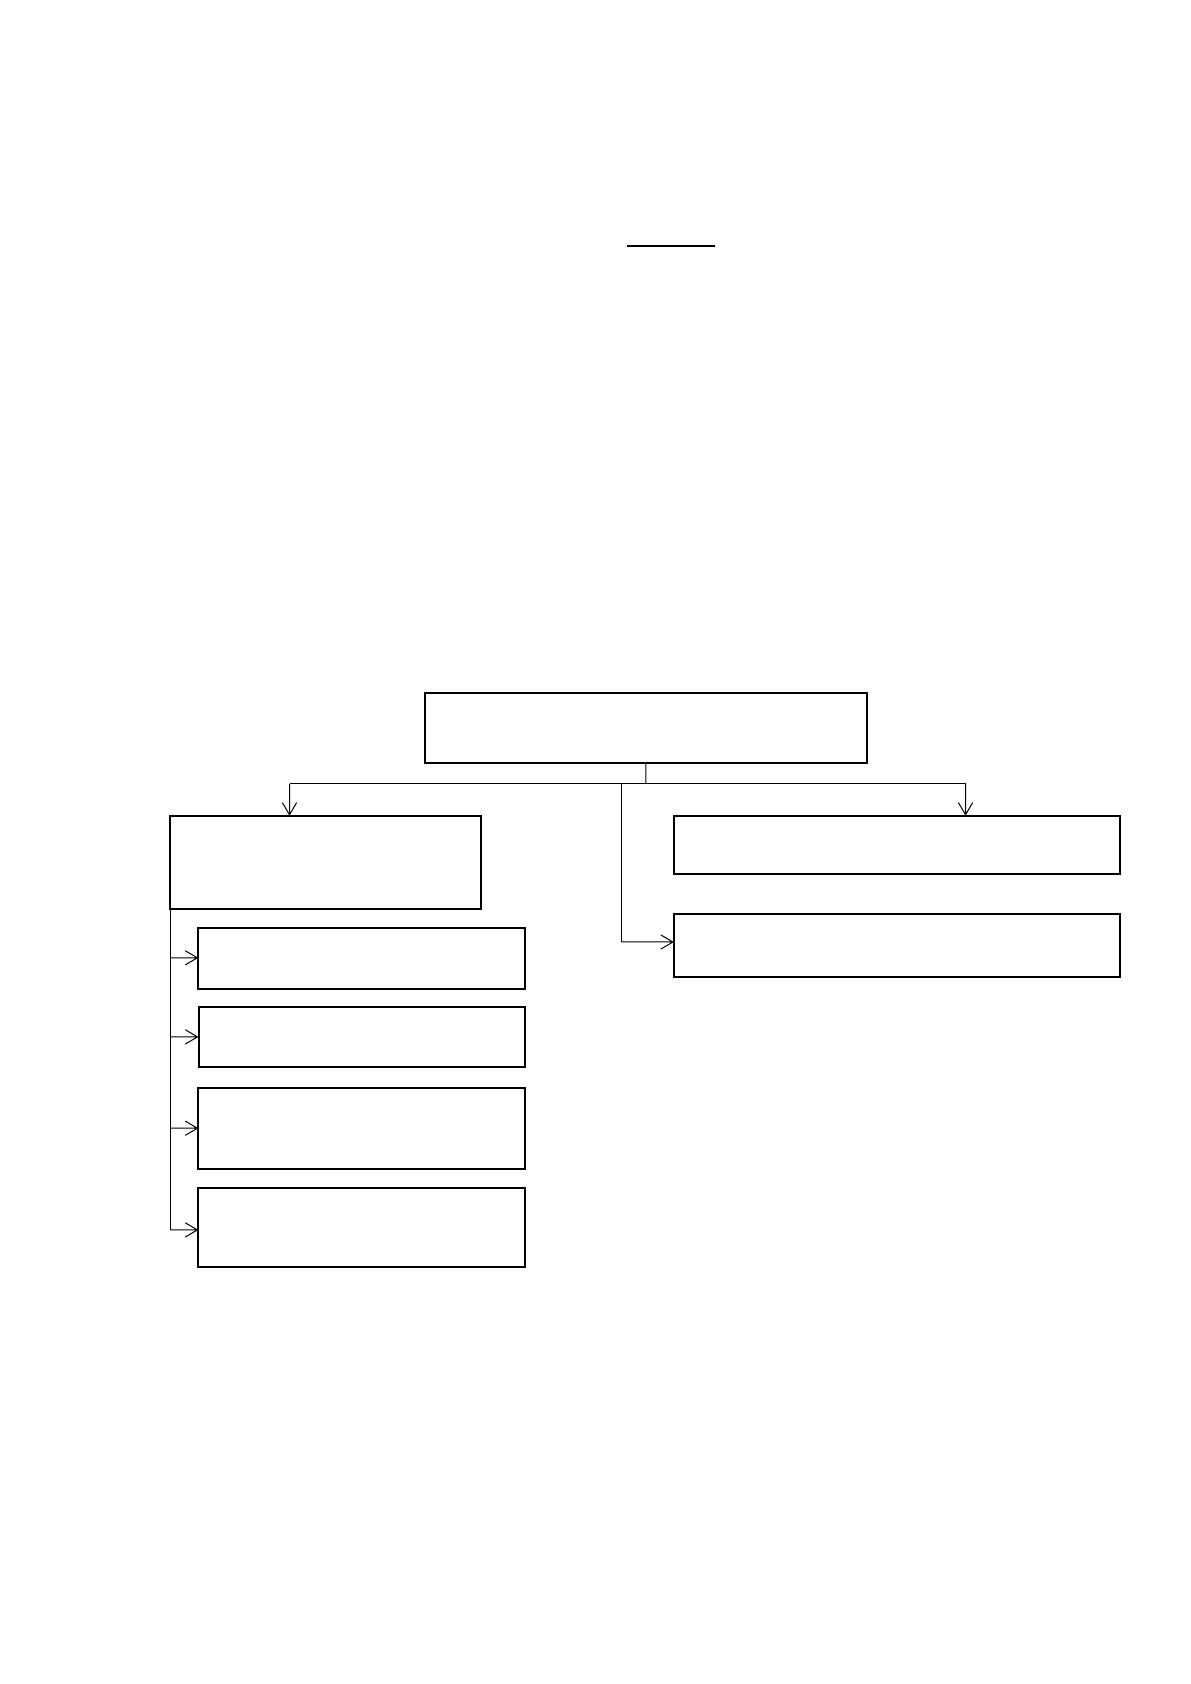
Классификация расходов коммерческого банка имеет соответствующую
классификацию (относительно определенного вида доходов) (см. рисунок 2).
Рисунок 2 – Виды расходов коммерческого банка [25, с. 42]
Расходы коммерческих банков представляют собой использование
денежных средств, необходимых для реализации банковской деятельности.
Они подразделяются на следующие виды (по форме образования,
характеру, периоду):
Расходы коммерческого банка
Операционные расходы
Неоперационные расходы
Прочие банковские расходы
Процентные расходы
Комиссионные расходы
Расходы от операций на
финансовом рынке
Прочие операционные
расходы
18
операционные расходы, в том числе процентные расходы,
комиссионные расходы, по операциям на финансовых рынках и др. (расходы,
непосредственно связанные с реализацией банковской деятельности. Их объем
зависит от объема и структуры совершаемых банковских операций, в связи с
чем, операционные расходы носят название прямых расходов);
расходы по обеспечению функционирования деятельности банка;
прочие расходы.
Проведение анализа доходов и расходов коммерческого банка дает
возможность определить, за счет каких факторов, в своей основе, получен
доход: либо за счет изменения цены на размещаемые ресурсы (размещение
активов), либо за счет увеличения объема размещаемых активов. Также,
уровень доходов может увеличиваться единовременно, в результате влияния
обоих факторов.
При оценке и анализе формирования прибыли коммерческого банка
производится оценка влияния каждого вида дохода на изменение прибыли, для
дальнейшего изучения комплексного влияния всех факторов на ее изменение
[28, с. 113].
При использовании комплексного метода в анализе, существует
возможность выявления условий, необходимых для нормального
функционирования и развития коммерческого банка.
Абсолютное и относительное изменение показателей финансовых
результатов и прибыли производится последовательно, что дает возможность
определить их изменение в динамике.
Интенсивность развития коммерческого банка характеризуется
привлечением дополнительных вкладов клиентов, что позволяет разместить
больший объем средств в активах. Интенсивность развития коммерческого
банка зависит от повышения объема доходов и от роста банковского капитала,
на что оказывает влияние рост финансовых результатов и реинвестированной
прибыли.
19
Уровень финансовых результатов коммерческого банка зависит от
объёма спроса на кредитные банковские продукты. Снижение спроса на
банковские продукты может привести к снижению объема маржинального
дохода и прибыли.
В условиях роста и повышения интенсивности конкуренции, объем
предоставленных кредитов увеличивается, от чего зависит объем получаемой
прибыли коммерческого банка [16, с. 142]
Таким образом, на основании вышесказанного, следует сделать вывод,
что на уровень финансовых результатов и прибыли коммерческого банка
влияет множество факторов, которые могут являться как внутренними, так и
внешними. Развитие и рост интенсивности конкуренции приводит к
необходимости разработки привлекательных кредитных продуктов и
банковских вкладов, что способствует расширению банковских вкладов и
расширению направлений размещения кредитных средств, что приводит к
росту финансовых результатов и прибыли.
Формирование финансовых результатов и прибыли зависит от влияния
основных и прочих факторов, включающие соответствующие доходы и
расходы. От того, насколько велика разница между доходами и расходами,
зависит и уровень, динамика и финансово-экономическое развитие
коммерческого банка.
1.2 Методика проведения анализа рентабельности коммерческого банка
Банковская деятельность и формирование финансовых результатов
коммерческого банка в Российской Федерации регулируются следующими
нормативно-правовыми актами:
Банк России устанавливает обязательные для коммерческих банков
правила проведения и регулирования кредитных операций для денежного
обращения. Перечень основных нормативных актов Банка России по вопросам
20
банковского надзора и регулирования рисков, определен следующими
нормативно-правовыми актами:
Федеральный закон от 10.07.2002 № 86-ФЗ «О Центральном банке
Российской Федерации (Банке России)» (ред. от 31.12.2017) [1];
Федеральный закон Российской Федерации от 02.12.1990 № 395-1
«О банках и банковской деятельности» (с изм. и доп., вступ. в силу с
31.12.2017) [2];
Положение Центрального Банка РФ от 28.06.2017 № 590-П «О
порядке формирования кредитными организациями резервов на возможные
потери по ссудам, по ссудной и приравненной к ней задолженности» [3];
Положение Центрального Банка РФ от 20.03.2006 №283-П «О
порядке формирования кредитными организациями резервов на возможные
потери» (с изм. и доп., вступ. в силу с 01.02.2017) [4];
Указание Банка России от 12.11.2009 № 2332-У «О перечне, формах
и порядке составления и представления форм отчетности кредитных
организаций в Центральный банк Российской Федерации» [5];
Инструкция Банка России от 28.06.2017 № 180-И «Об обязательных
нормативах банков» (ред. от 06.12.2017) [6].
Направление развития коммерческого банка в банковской деятельности
в условиях рыночных отношений состоит в получении максимальной прибыли
по операциям при стремлении к оптимизации операционных и неоперационных
затрат.
Прибыль или убыток, которые получает коммерческий банк – это
финансовые результаты, которые образуются в результате совершения
операций активно-пассивного характера. Следовательно, формирование
финансовых результатов зависит от влияния основной операционной и
неоперационной деятельности, что приводит к образованию влияния основных
и прочих факторов.

21
Методика анализа результативности деятельности коммерческого банка
осуществляется на основании проведения анализа доходов и расходов,
являющихся основой формирования прибыли коммерческого банка.
Информационной базой для проведения анализа финансовых
результатов и рентабельности деятельности коммерческого банка служит
следующая банковская бухгалтерская (финансовая) отчетность:
форма № 0409806 «Бухгалтерский баланс»;
форма № 0409807 «Отчет о финансовых результатах» [10, с. 204].
Рентабельность деятельности коммерческого банка – это относительный
показатель эффективности банковской деятельности коммерческого банка.
Уровень рентабельности деятельности банка характеризуется
коэффициентом рентабельности, которые рассчитываются, исходя из
соблюдения соотношений прибыли к отдельным группам активов
коммерческого банка, работающего капитала. Рентабельность деятельности
коммерческого банка характеризует, сколько прибыли получает коммерческий
банк в одного рубля размещенных средств и активах [10, с. 211].
Проведение анализ доходности проводится на основании следующей
методики:
определение абсолютного и относительного прироста или снижения
за рассматриваемый период активов, которые приносят доход;
определение динамики и структуры удельного веса работающих и
неработающих активов в совокупности активов коммерческого банка;
изучение динамики структуры работающих и неработающих
активов в совокупности активов;
выявление активов с наибольшей доходностью;
определение соотношения активов с наибольшей доходностью. [17,
с. 201]
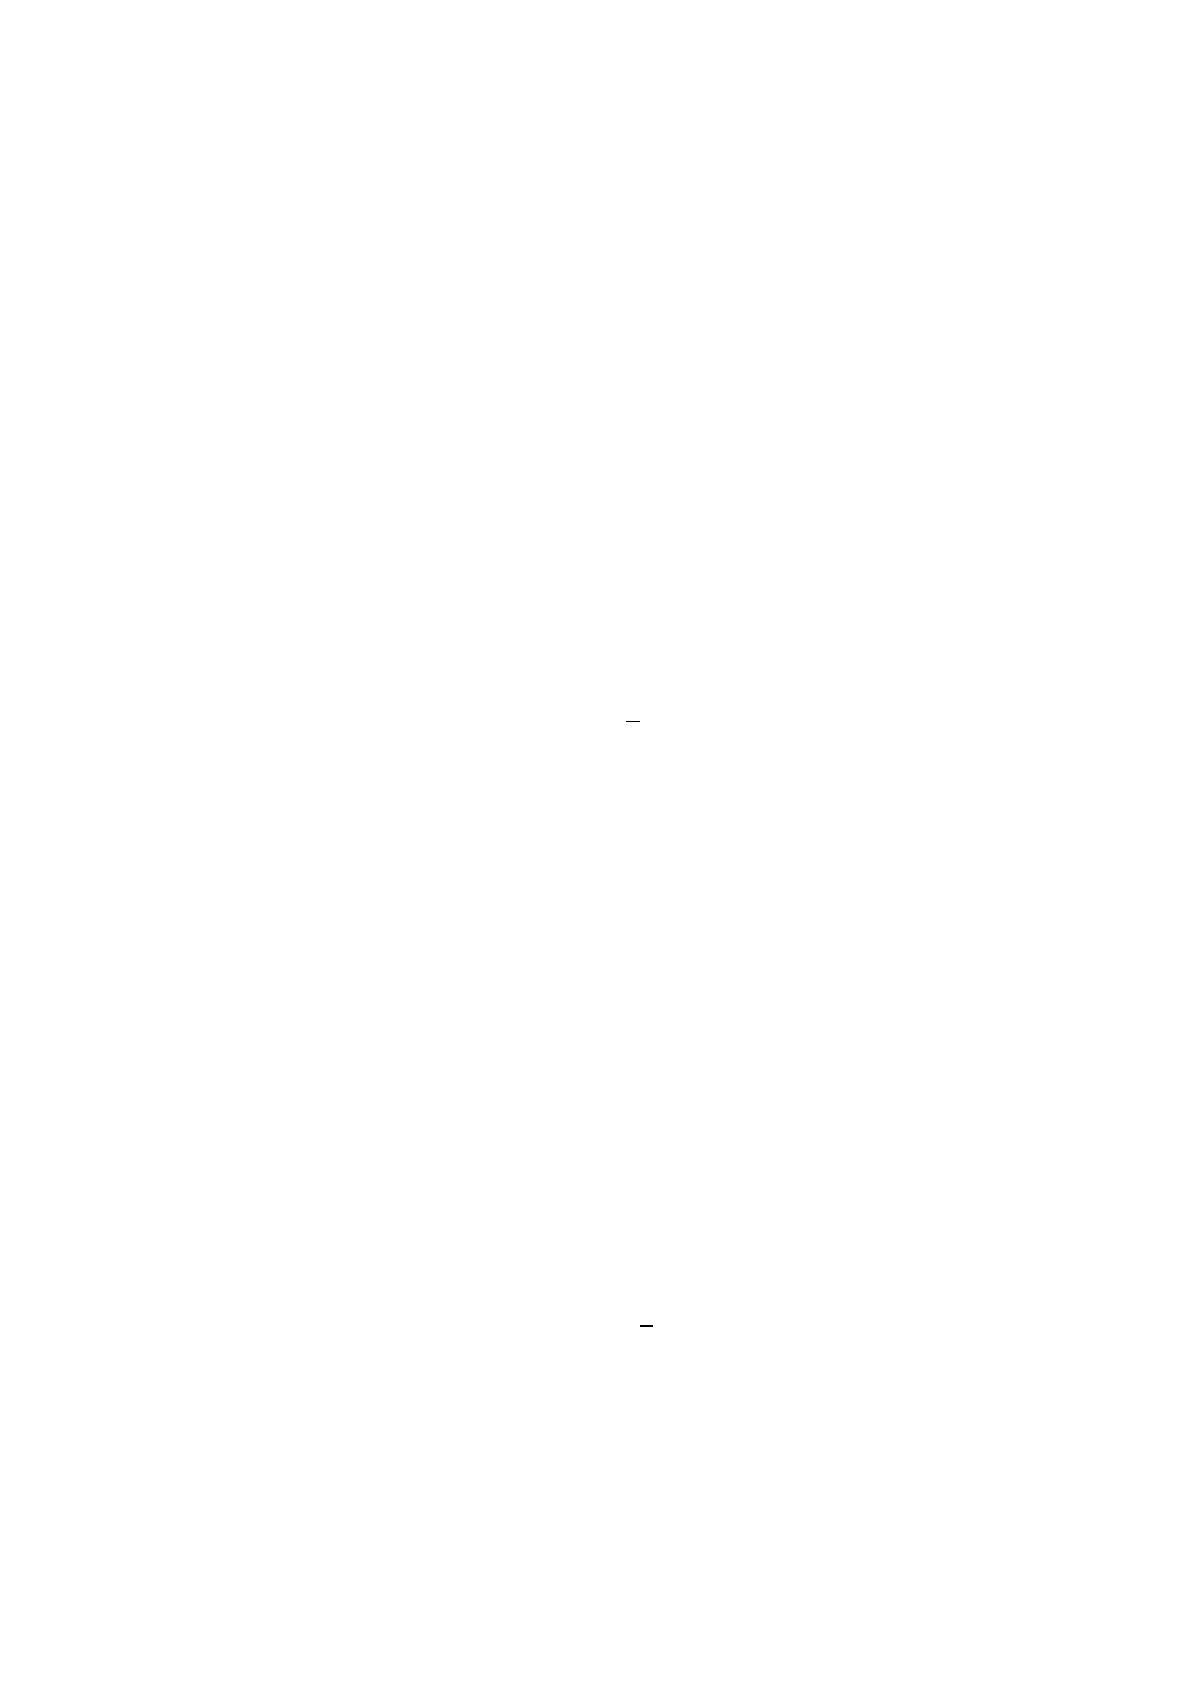
Доходность активов определяется по следующей формуле 2:
Д
А????
=
Д
С
∙ 100% ; (2)
22
где Д
А????
− доходность i-ого вида актива, %;
Д − доход от размещения i-ого вида актива, ден. ед.;
С − стоимость i-ого вида актива, ден. ед. [16, с. 52]
На основании расчета доходности i-ого вида актива, производится его
анализ в динамике с целью определения целесообразности размещения средств
в определенном виде активов. При этом, приоритет по размещению средств в
активах следует отдавать наиболее доходным видам активов, что позволяет
получить наиболее высокий потенциальный уровень процентного дохода.
Общая рентабельность деятельности коммерческого банка отражает
общую прибыльность банка, а также прибыль, приходящуюся на 1 руб. дохода
(доля прибыли в доходах), что выражается в формуле 3:
????
общ
=
П
Д
∙ 100%, (3)
где ????
общ
− общая рентабельность коммерческого банка, %;
П − прибыль отчетного периода, ден. ед.;
Д − доход коммерческого банка, ден. ед.
Важнейшим показателем общей рентабельности банковской
деятельности кредитного учреждения является норма прибыльности активов
(ROA – return on assets), которая показывает объем прибыли, приходящийся на
один рубль банковских активов.
Этот показатель используется при анализе эффективности активных
операций банка, эффективности управления банка в целом и определяется по
следующей формуле 4:
???????????? =
П
А
∙ 100%; (4)
где ???????????? −рентабельность активов,%;
П − прибыль отчетного периода, ден. ед.;
А − стоимость активов, ден. ед. [16, с. 54]
23
Положительная динамика показателя рентабельности активов
характеризует повышение эффективности использования активов банка.
Одновременно быстрый рост этого показателя указывает на увеличение
степени рисков, связанных с размещением активов (возрастает доля активов с
высокой степенью риска).
Анализ различных аспектов рентабельности активов определяет, что
активные операции являются главным источником доходов банка и, исходя из
этого, рентабельность банка определяется эффективностью активных операций.
Для расчета и анализа рентабельности отдельных видов активных
операций (кредитные, инвестиционные, валютные операции), определяется
объем доходов, полученных по каждой однотипной группе активных операций
и сопоставление с соответствующей суммой произведенных расходов по
данным видам операций.
При определении рентабельности следует изучать динамику
рентабельности работающих активов, которая определяется отношением
неиспользованной прибыли отчетного периода к сумме работающих активов
(см. формулу 5):
????????????
раб
=
П
А
раб
∙ 100%; (5)
где ????????????
раб
− рентабельность работающих активов,%;
П − прибыль отчетного периода, ден. ед.;
А
раб
− стоимость работающих активов, ден. ед. [16, с. 66]
Определить влияние факторов на формирование прибыли
коммерческого банка позволяет проведение факторного анализа прибыли на
основании следующей мультипликативной факторной модели, представленной
в формуле 6:
П
ф
= СК ∙ М ∙ Э ∙ СК
д
; (6)
где П
ф
− прибыль коммерческого банка за отчетный период;
24
СК −стоимость собственного капитала;
М − маржинальная прибыль;
Э − эффективность использования активов;
СК
д
− доля собственного капитала в активах коммерческого банка. [16, с.
89]
Влияние каждого фактора на формирование прибыли коммерческого
банка за определенный период времени производится на основании
использования методики абсолютных разниц.
Проведение факторного анализа позволяет сделать вывод о влиянии
факторов, отрицательно отражающихся на ее формировании, что и является
неиспользованным резервом повышения прибыли коммерческого банка.
На основании первой главы выпускной квалификационной работы
можно сделать следующие выводы.
Финансовые результаты и прибыль коммерческого банка – это основа
успешного развития деятельности коммерческого банка. Достаточный уровень
прибыли позволяет коммерческому банку достигать текущих и стратегических
целей развития. Анализ финансовых результатов и рентабельности
коммерческого банка носит стратегическое и информационное значение для
руководства коммерческого банка. Информационное значение анализа
активных операций заключается в формировании определения доходности и
определения путей их повышения за счет управления структурой активных
операций. Стратегическое значение анализа активных операций заключается в
следовании заданным целям банка за счет повышения доходности, что является
основной формирования прибыли и повышения рентабельности коммерческого
банка в целом.
Чем выше уровень рентабельности, тем эффективнее коммерческий банк
осуществляет свою операционную деятельность. Методикой проведения
анализа финансовых результатов и рентабельности коммерческого банка
является группировка доходов и расходов счетов баланса, вертикальный и
горизонтальный анализ финансовых результатов. Также повсеместно