Таблица 2.1
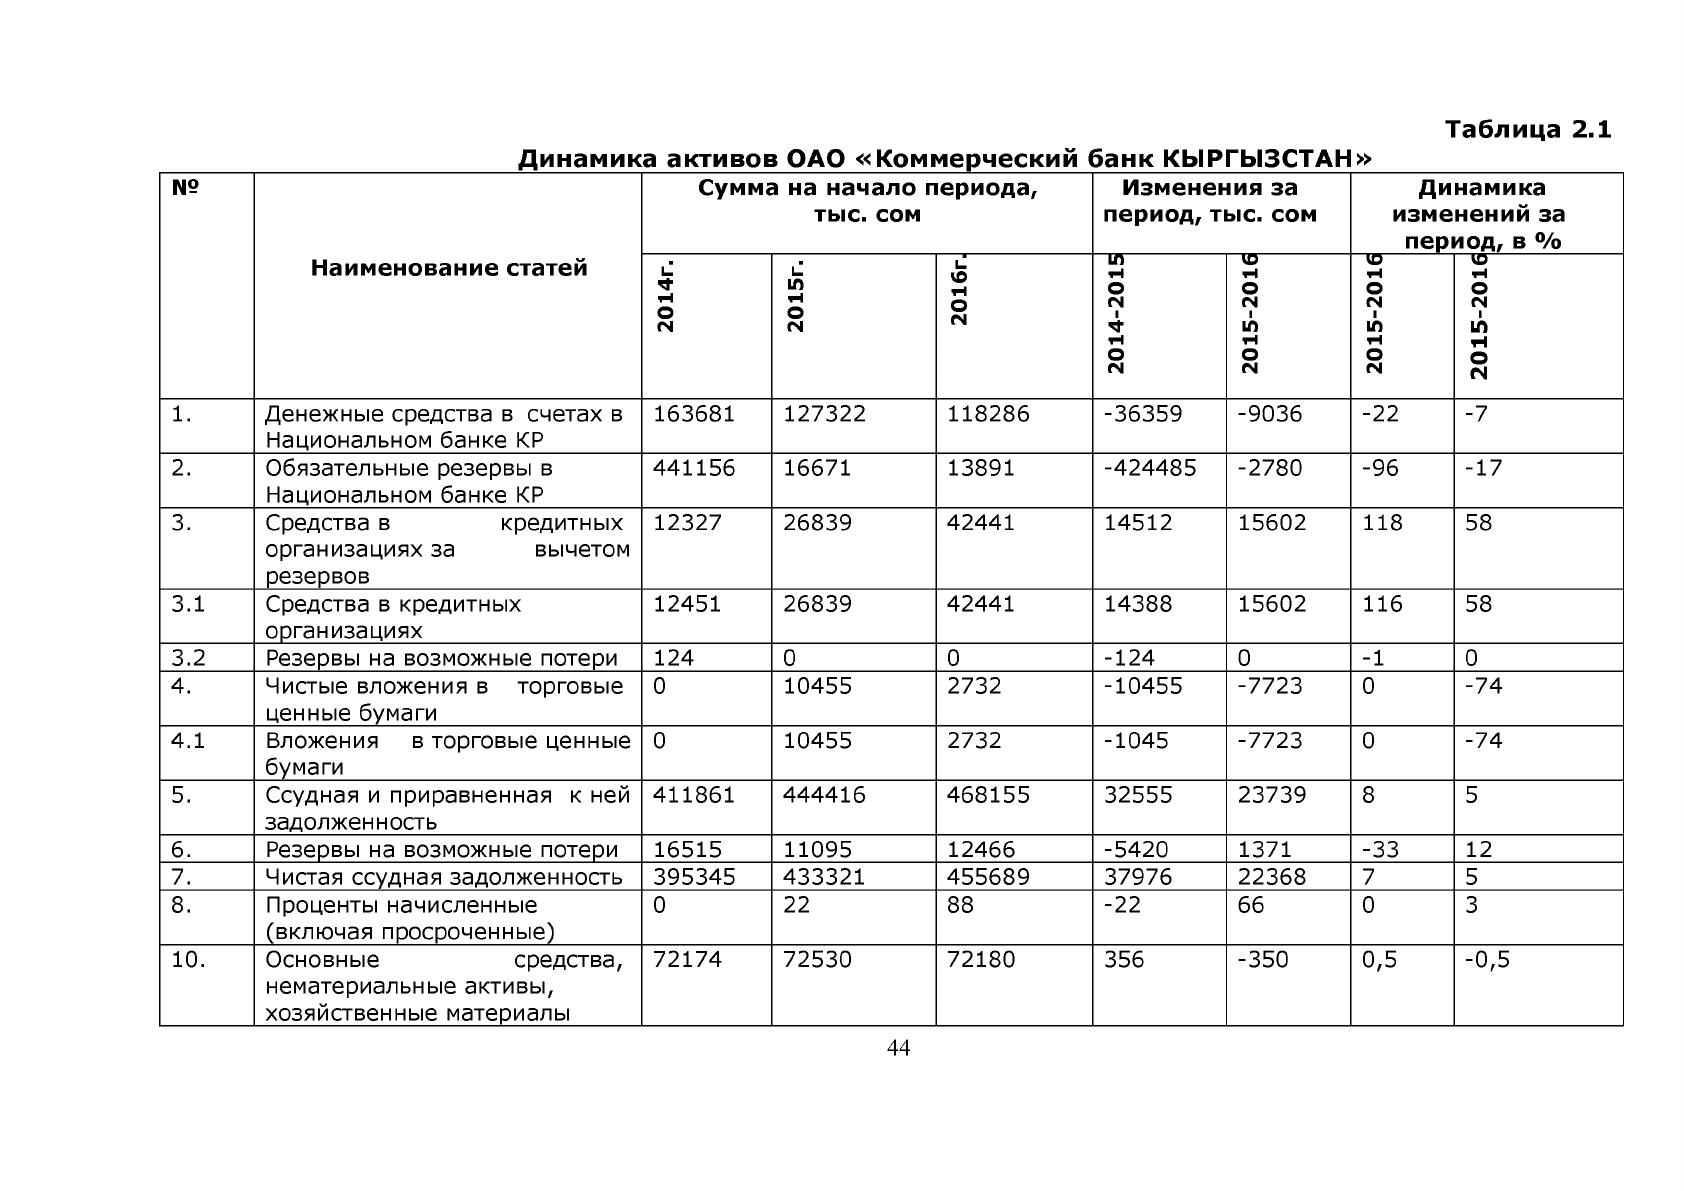
Динамика активов ОАО «Коммерческий банк КЫРГЫЗСТАН»
№
Наименование статей
Сумма на начало периода,
тыс. сом
Изменения за
период, тыс. сом
Динамика
изменений за
период, в %
2014г.
2015г.
L
Ю
тЧ
О
гм
2014-2015
2015-2016
2015-2016
2015-2016
1.
Денежные средства в счетах в
Национальном банке КР
163681
127322
118286 -36359 -9036
-22 -7
2.
Обязательные резервы в
Национальном банке КР
441156
16671
13891 -424485 -2780 -96
-17
3.
Средства в кредитных
организациях за вычетом
резервов
12327
26839
42441 14512 15602
118 58
3.1
Средства в кредитных
организациях
12451 26839
42441
14388
15602
116 58
3.2 Резервы на возможные потери 124
0 0
-124
0
-1
0
4.
Чистые вложения в торговые
ценные бумаги
0 10455
2732
-10455 -7723 0
-74
4.1
Вложения в торговые ценные
бумаги
0 10455
2732
-1045 -7723 0
-74
5.
Ссудная и приравненная к ней
задолженность
411861 444416 468155 32555 23739 8 5
6.
Резервы на возможные потери
16515 11095 12466 -5420
1371
-33
12
7. Чистая ссудная задолженность
395345
433321
455689 37976 22368
7
5
8. Проценты начисленные
(включая просроченные)
0
22
88
-22
66 0 3
10. Основные средства,
нематериальные активы,
хозяйственные материалы
72174
72530 72180 356 -350 0,5 -0,5
44
11.
Чистые вложения в ценные
бумаги, имеющиеся в наличии
для продажи
341 341 341
0 0 0 0
11.1
Ценные бумаги, имеющиеся в
наличии для продажи
341 341 341
0 0 0 0
12. Расходы будущих периодов по
другим операциям,
908
607
468 -301 -139 -33 -23
13.
Прочие активы за вычетом
резервов
88846 46105
9894 -42741 -36211
-48 -79
13.1 Прочие активы
137314 94577
58396
-42737
-36181 -31 38
13.2 Резервы на возможные потери
48468
48472 48502 4
30 0,008 0,06
14. Всего активов
777778 734213 716010 -43565 -18203 -6
-2
45

Обеспечение роста ресурсной базы осуществлялось за счет притока
новых клиентов и расширения спектра предлагаемых инструментов
привлечения средств. В 2016 г. ресурсная база была сформирована следующим
образом:
1. Платные ресурсы - 15000 тыс. сом (остатки вкладов на депозитных
счетах).
2. Прочие ресурсы - 2647 тыс. сом.
На 2016 год филиалом была запланирована прибыль в размере 15000
тыс. сом. Фактическая прибыль составила 15490 тыс. сом
Проанализируем изменение динамики активов. Изменения в структуре и
динамике активов ОАО «Коммерческий банк КЫРГЫЗСТАН» за период 2014
2016 гг. :
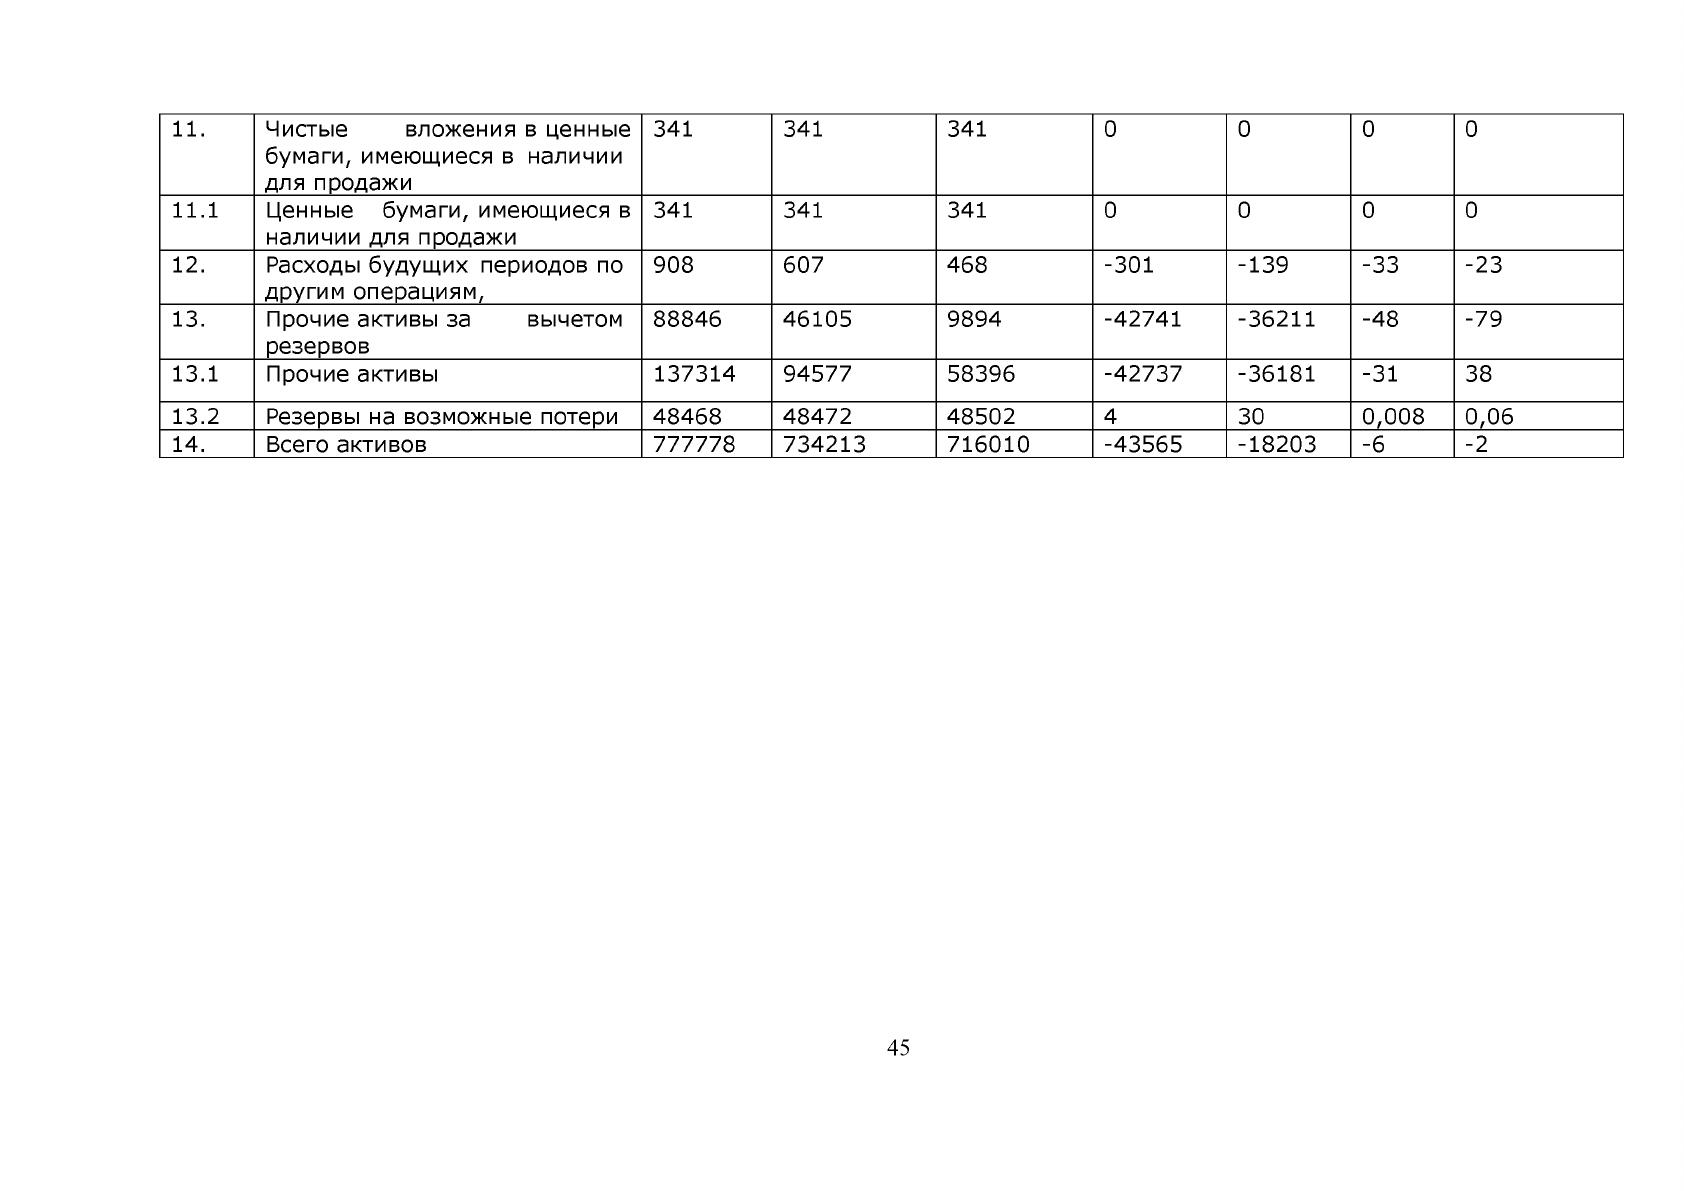
1. С целью повышения общей ликвидности средств банк увеличил объем
вложений в кредитные организации на 116%.
2. Были увеличены вложения в средства кредитных организаций на 118%.
3. Снижены резервы на возможные потери (на 33%) и в обязательные
резервы в Нацбанка КР (на 96%).
Эти изменения можно рассматривать как антикризисные меры по
стабилизации деятельности банка. В целом их можно рассматривать как
успешные, что и доказывает изменения, произошедшие в следующем периоде.
Период 2015-2016 гг. можно отметить следующими изменениями по
всем направлениям деятельности:
1. Снизился объем выданных кредитов с 8% до 5%, что соответственно
отразилось на доходах по ним, они составили 3%.
2. Уменьшились денежные поступления на счетах кредитных организаций
и составили 58%.
3. Были увеличены вложения на возможные потери на 12%
4. Объем обязательных резервов в этом периоде сокращен до 17%.
46
5. Общий прирост активов снизился на 2%. Все эти изменения в структуре
активов данного банка позволяет сделать выводы о нестабильном уровне
дохода, некачественной структуре и как следствие отрицательной
динамике.
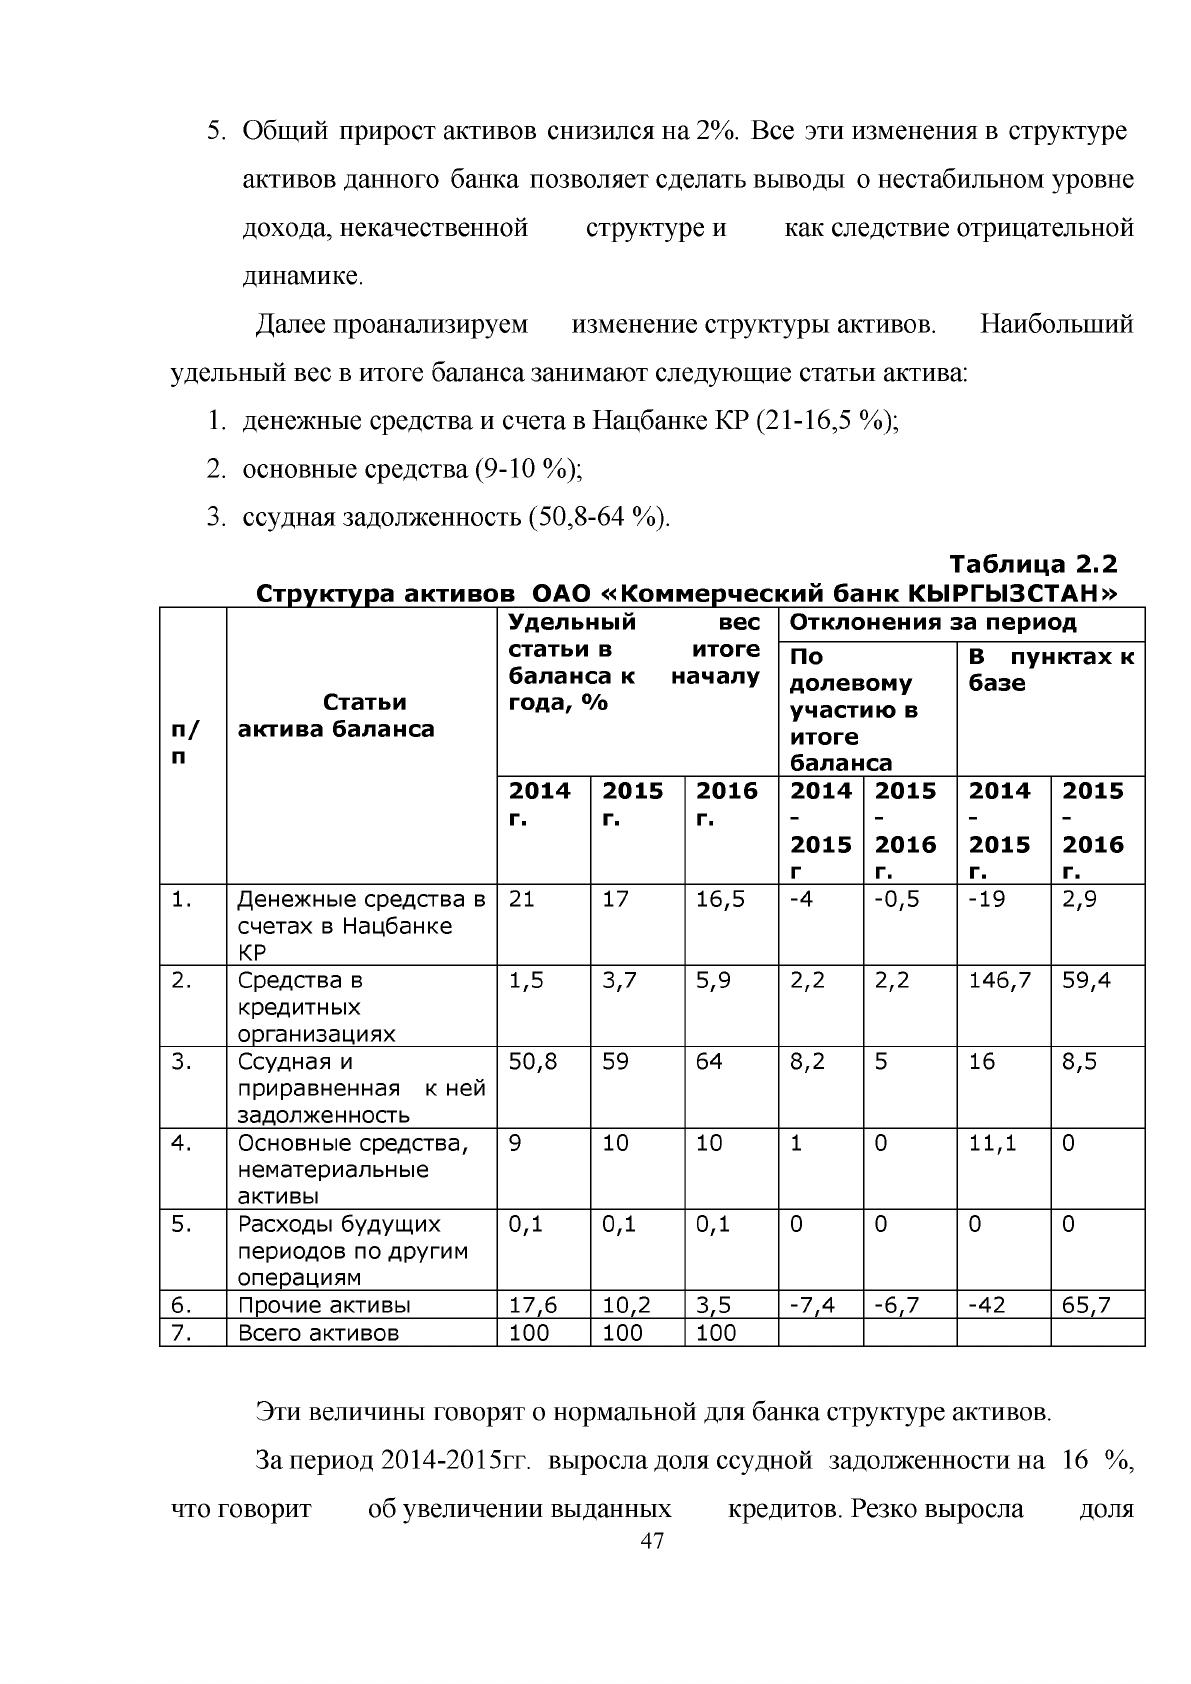
Далее проанализируем изменение структуры активов. Наибольший
удельный вес в итоге баланса занимают следующие статьи актива:
1. денежные средства и счета в Нацбанке КР (21-16,5 %);
2. основные средства (9-10 %);
3. ссудная задолженность (50,8-64 %).
Таблица 2.2
Структура активов ОАО «Коммерческий банк КЫРГЫЗСТАН»
п/
п
Статьи
актива баланса
Удельный вес
статьи в итоге
баланса к началу
года, %
Отклонения за период
По
долевому
участию в
итоге
баланса
В пунктах к
базе
2014
г.
2015
г.
2016
г.
2014
2015
г
2015
2016
г.
2014
2015
г.
2015
2016
г.
1.
Денежные средства в
счетах в Нацбанке
КР
21 17
16,5
-4
-0,5 -19 2,9
2.
Средства в
кредитных
организациях
1,5
3,7
5,9 2,2
2,2 146,7 59,4
3.
Ссудная и
приравненная к ней
задолженность
50,8 59
64
8,2 5 16 8,5
4.
Основные средства,
нематериальные
активы
9 10 10
1
0
11,1
0
5.
Расходы будущих
периодов по другим
операциям
0,1 0,1 0,1
0 0 0 0
6. Прочие активы 17,6
10,2
3,5
-7,4 -6,7 -42 65,7
7. Всего активов
100 100 100
Эти величины говорят о нормальной для банка структуре активов.
За период 2014-2015гг. выросла доля ссудной задолженности на 16 %,
что говорит об увеличении выданных кредитов. Резко выросла доля
4 7
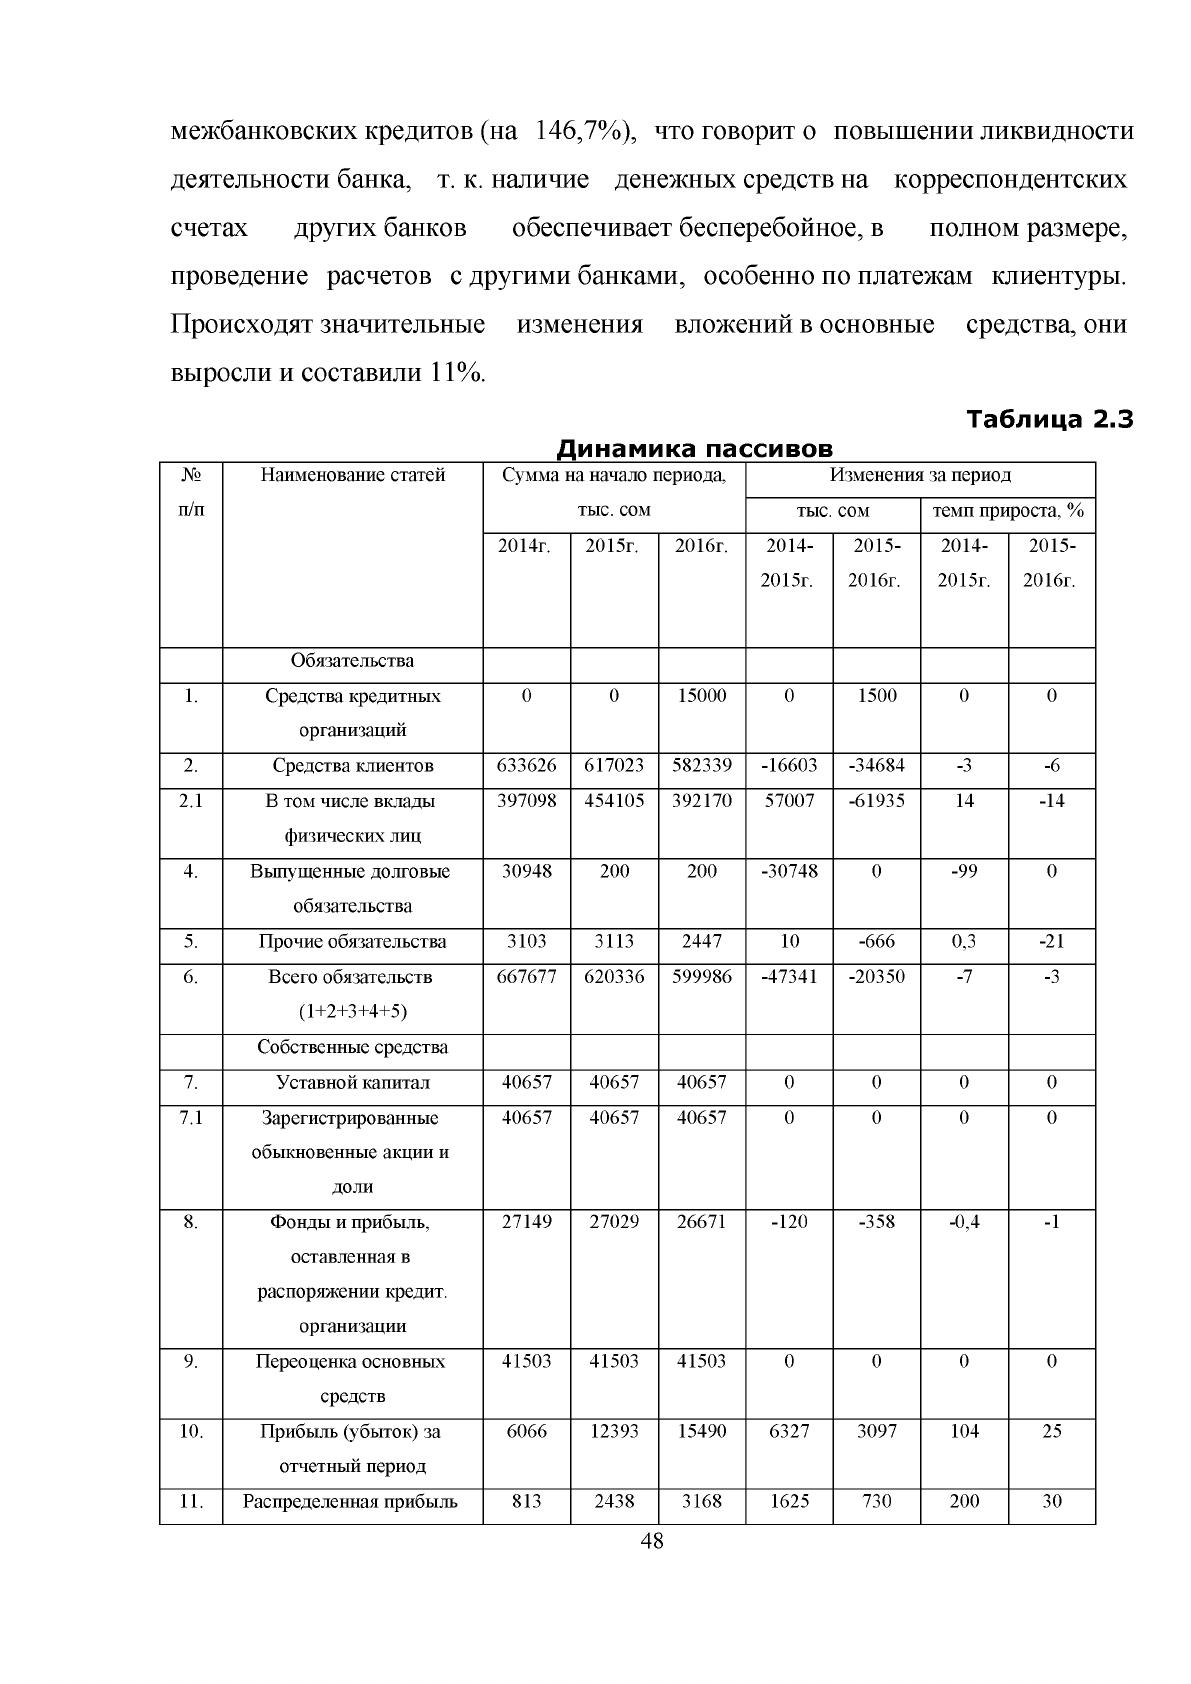
межбанковских кредитов (на 146,7%), что говорит о повышении ликвидности
деятельности банка, т. к. наличие денежных средств на корреспондентских
счетах других банков обеспечивает бесперебойное, в полном размере,
проведение расчетов с другими банками, особенно по платежам клиентуры.
Происходят значительные изменения вложений в основные средства, они
выросли и составили 11%.
Таблица 2.3
______________________
Динамика пассивов
_______________
№
п/п
Наименование статей Сумма на начало периода,
тыс. сом
Изменения за период
тыс. сом темп прироста, %
2014г. 2015г. 2016г. 2014
2015г.
2015
2016г.
2014
2015г.
2015
2016г.
Обязательства
1.
Средства кредитных
организаций
0 0 15000 0 1500 0 0
2.
Средства клиентов
633626 617023 582339 -16603 -34684 -3 -6
2.1 В том числе вклады
физических лиц
397098 454105 392170 57007 -61935 14 -14
4.
Выпущенные долговые
обязательства
30948 200 200 -30748 0 -99 0
5.
Прочие обязательства
3103 3113 2447 10 -666 0,3 -21
6. В сего обязательств
(1+2+3+4+5)
667677 620336 599986 -47341 -20350 -7 -3
Собственные средства
7. Уставной капитал 40657 40657 40657 0 0 0 0
7.1
Зарегистрированные
обыкновенные акции и
доли
40657 40657 40657 0 0 0 0
8. Фонды и прибыль,
оставленная в
распоряжении кредит.
организации
27149 27029 26671 -120 -358 -0,4 -1
9.
Переоценка основных
средств
41503 41503 41503 0 0 0 0
10.
Прибыль (убыток) за
отчетный период
6066 12393 15490 6327 3097 104 25
11.
Распределенная прибыль 813 2438 3168 1625 730 200 30
48
(исключая дивиденды)
12. Нераспределенная
прибыль (10-11)
5253 9955 12322 4702 2367 90 24
13. Расходы и риски,
влияющие на собственные
средства
4294 5120 5032 826 -88 19 -2
14. В сего собственных
средств (7+8+9+12-13)
110101 113877 116024 3776 2147 3 2
Всего пассивов (6+14) 777778 734213 716010 -43565 -18203 -6 -2
Внебалансовые
обязательства
Безотзывные обязательства
кредитной организации
0 3143 0 3143 0 0 0
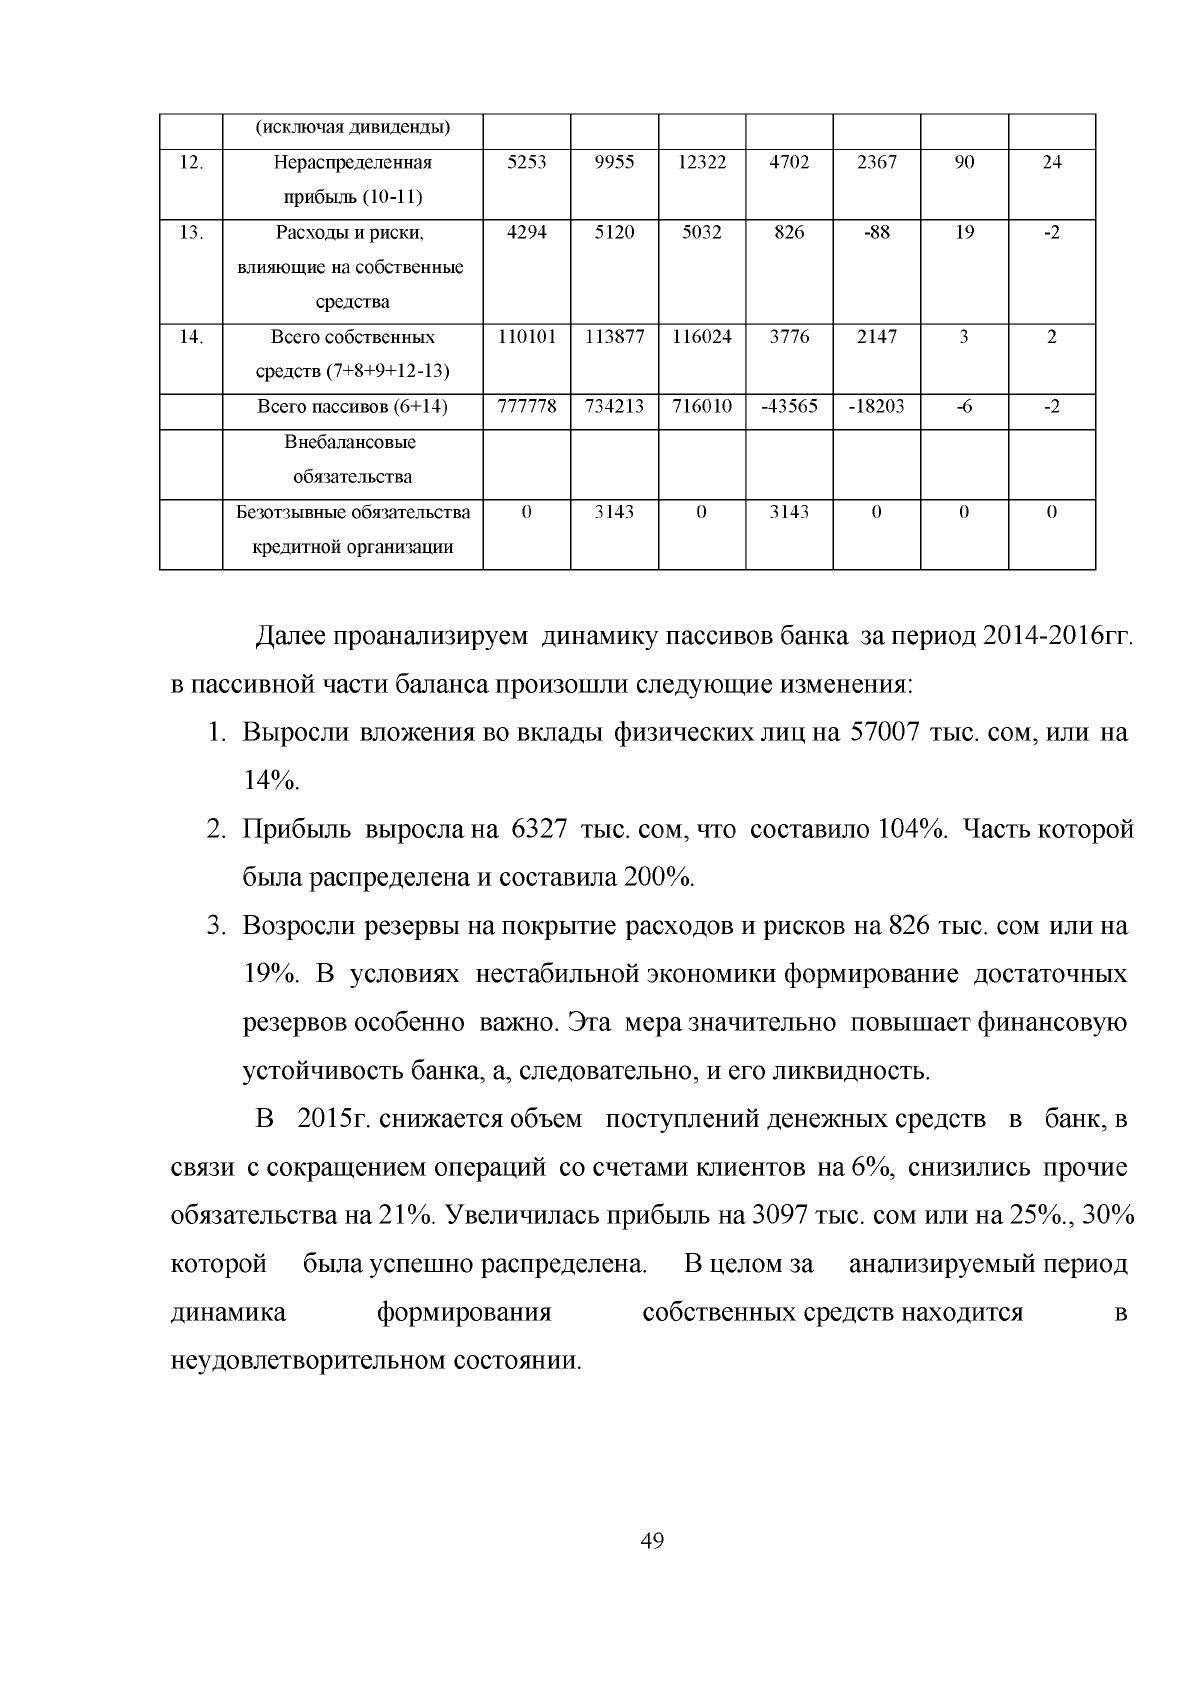
Далее проанализируем динамику пассивов банка за период 2014-2016гг.
в пассивной части баланса произошли следующие изменения:
1. Выросли вложения во вклады физических лиц на 57007 тыс. сом, или на
14%.
2. Прибыль выросла на 6327 тыс. сом, что составило 104%. Часть которой
была распределена и составила 200%.
3. Возросли резервы на покрытие расходов и рисков на 826 тыс. сом или на
19%. В условиях нестабильной экономики формирование достаточных
резервов особенно важно. Эта мера значительно повышает финансовую
устойчивость банка, а, следовательно, и его ликвидность.
В 2015г. снижается объем поступлений денежных средств в банк, в
связи с сокращением операций со счетами клиентов на 6%, снизились прочие
обязательства на 21%. Увеличилась прибыль на 3097 тыс. сом или на 25%., 30%
которой была успешно распределена. В целом за анализируемый период
динамика формирования собственных средств находится в
неудовлетворительном состоянии.
49

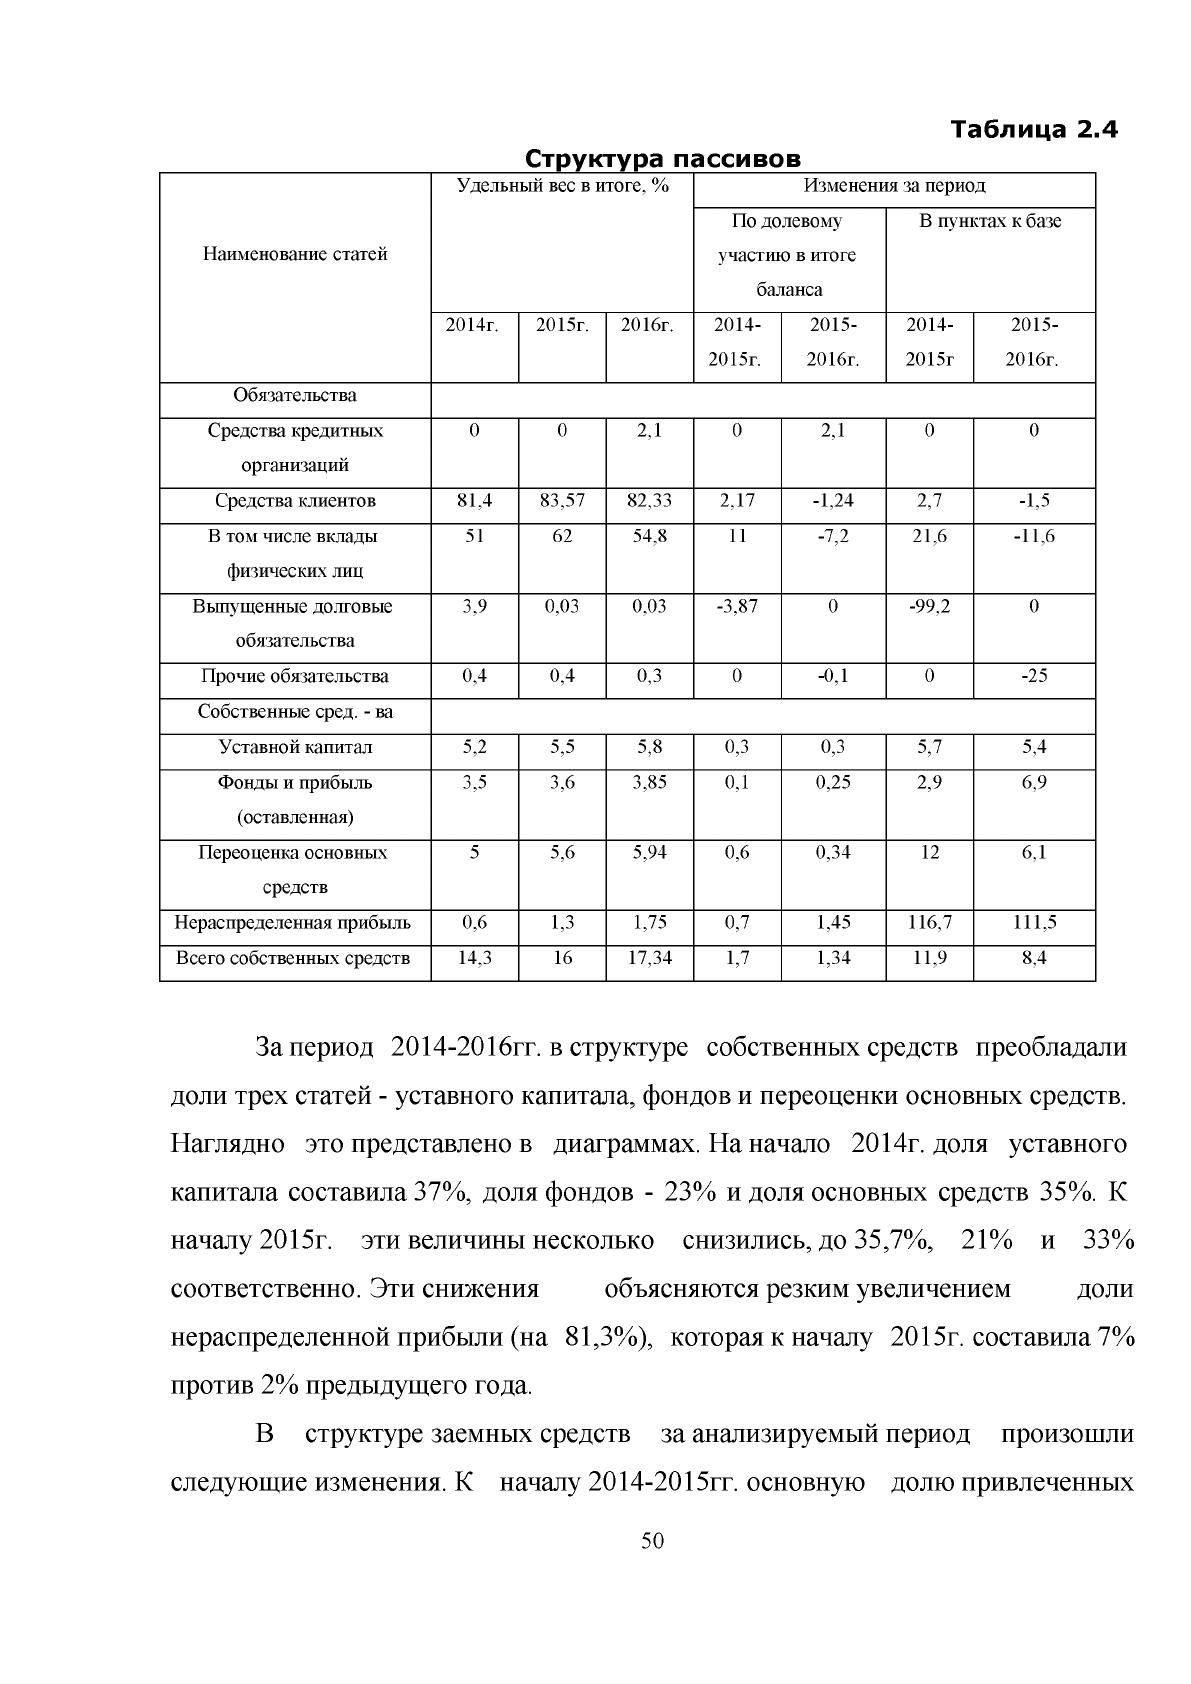
Таблица 2.4
Структура пассивов
Наименование статей
Удельный вес в итоге, %
Изменения за период
По долевому
участию в итоге
баланса
В пунктах к базе
2014г. 2015г. 2016г. 2014
2015г.
2015
2016г.
2014
2015г
2015
2016г.
Обязательства
Средства кредитных
организаций
0 0
2,1
0
2,1
0 0
Средства клиентов
81,4 83,57 82,33 2,17 -1,24
2,7
-1,5
В том числе вклады
физических лиц
51 62 54,8 11
-7,2
21,6 -11,6
Выпущенные долговые
обязательства
3,9 0,03 0,03 -3,87 0 -99,2 0
Прочие обязательства 0,4 0,4
0,3 0
-0,1
0 -25
Собственные сред. - ва
Уставной капитал
5,2 5,5 5,8
0,3 0,3
5,7 5,4
Фонды и прибыль
(оставленная)
3,5
3,6 3,85
0,1
0,25
2,9 6,9
Переоценка основных
средств
5
5,6
5,94 0,6 0,34 12
6,1
Нераспределенная прибыль 0,6
1,3
1,75 0,7 1,45
116,7 111,5
Всего собственных средств 14,3 16 17,34
1,7
1,34
11,9
8,4
За период 2014-2016гг. в структуре собственных средств преобладали
доли трех статей - уставного капитала, фондов и переоценки основных средств.
Наглядно это представлено в диаграммах. На начало 2014г. доля уставного
капитала составила 37%, доля фондов - 23% и доля основных средств 35%. К
началу 2015г. эти величины несколько снизились, до 35,7%, 21% и 33%
соответственно. Эти снижения объясняются резким увеличением доли
нераспределенной прибыли (на 81,3%), которая к началу 2015г. составила 7%
против 2% предыдущего года.
В структуре заемных средств за анализируемый период произошли
следующие изменения. К началу 2014-2015гг. основную долю привлеченных
50
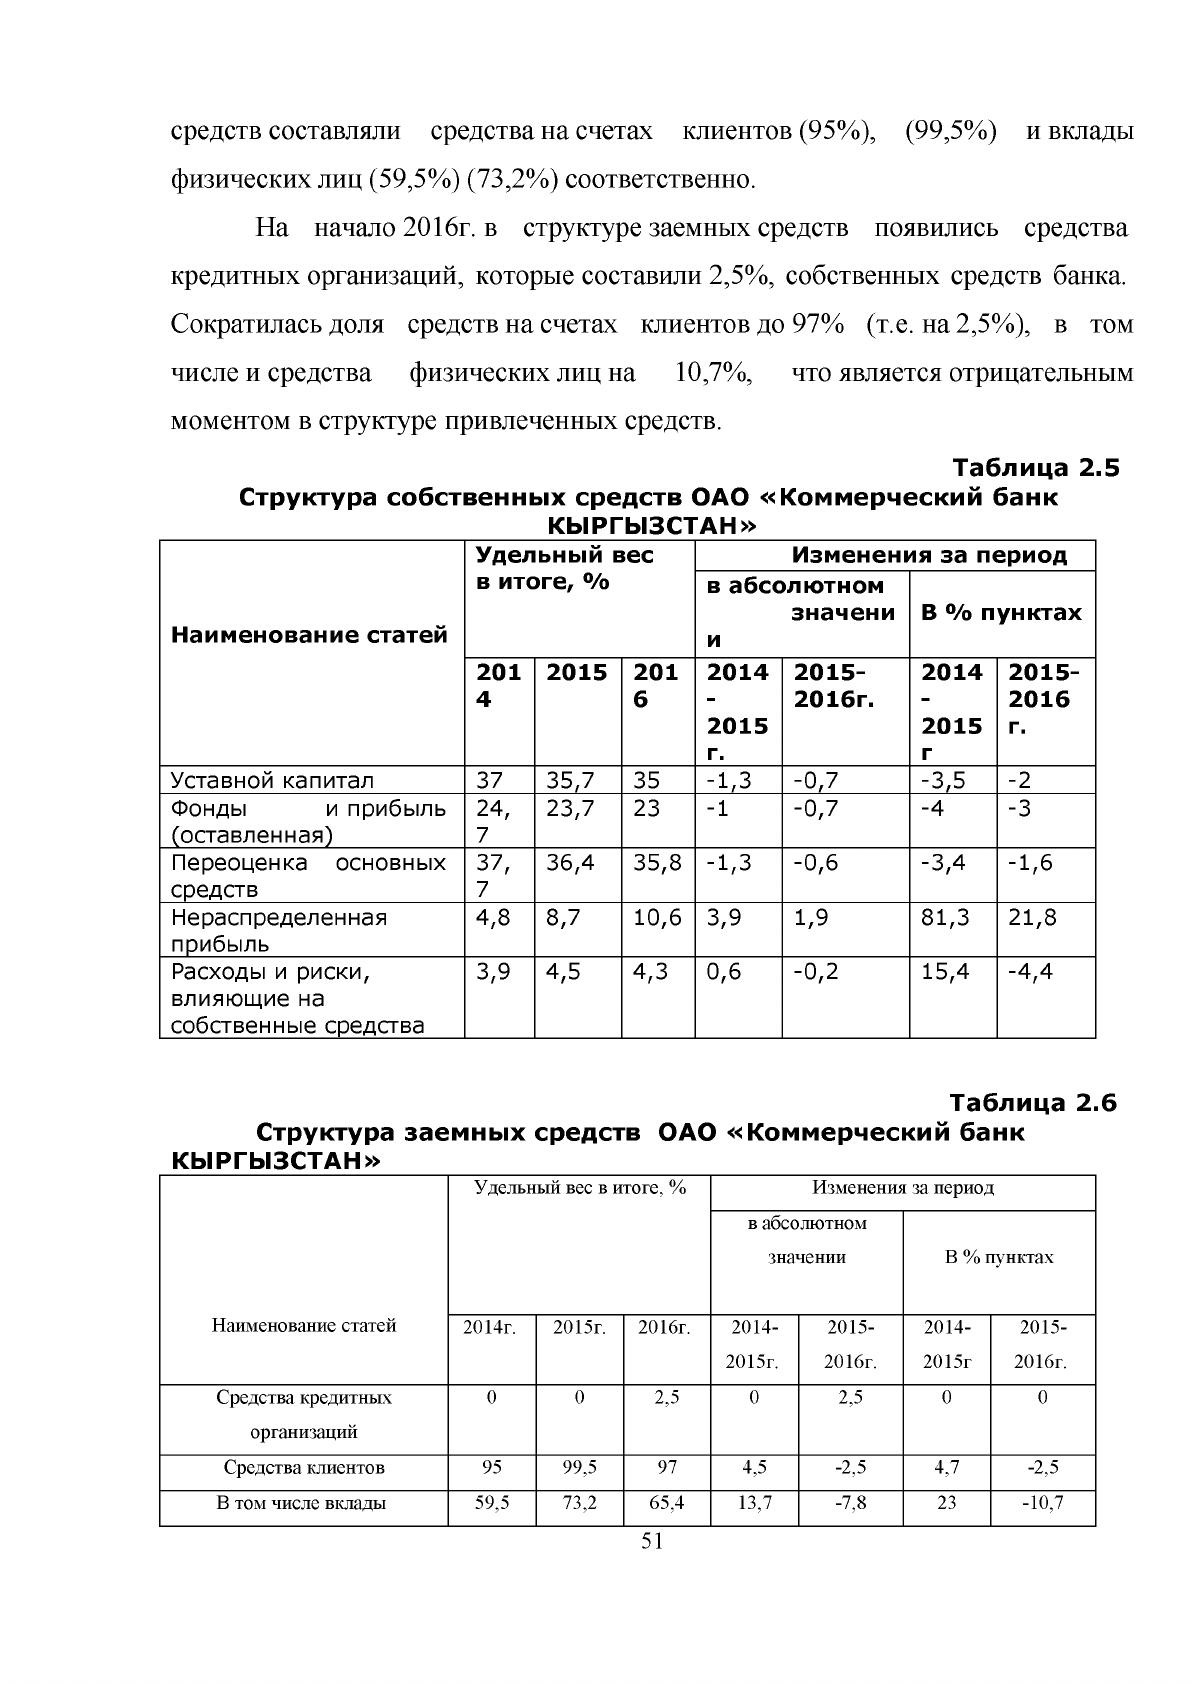
средств составляли средства на счетах клиентов (95%), (99,5%) и вклады
физических лиц (59,5%) (73,2%) соответственно.
На начало 2016г. в структуре заемных средств появились средства
кредитных организаций, которые составили 2,5%, собственных средств банка.
Сократилась доля средств на счетах клиентов до 97% (т.е. на 2,5%), в том
числе и средства физических лиц на 10,7%, что является отрицательным
моментом в структуре привлеченных средств.
Таблица 2.5
Структура собственных средств ОАО «Коммерческий банк
КЫРГЫЗСТАН»
Наименование статей
Удельный вес
в итоге, %
Изменения за период
в абсолютном
значени
и
В % пунктах
201
4
2015 201
6
2014
2015
г.
2015
2016г.
2014
2015
г
2015
2016
г.
Уставной капитал 37 35,7
35 -1,3
-0,7
-3,5
-2
Фонды и прибыль
(оставленная)
24,
7
23,7
23
-1 -0,7 -4
-3
Переоценка основных
средств
37,
7
36,4
35,8
-1,3
-0,6
-3,4
-1,6
Нераспределенная
прибыль
4,8
8,7
10,6 3,9
1,9
81,3 21,8
Расходы и риски,
влияющие на
собственные средства
3,9
4,5 4,3 0,6
-0,2 15,4 -4,4
Таблица 2.6
Структура заемных средств ОАО «Коммерческий банк
КЫРГЫЗСТАН»
Наименование статей
Удельный вес в итоге, %
Изменения за период
в абсолютном
значении В % пунктах
2014г. 2015г. 2016г. 2014
2015г.
2015
2016г.
2014
2015г
2015
2016г.
Средства кредитных
организаций
0 0
2,5
0
2,5
0 0
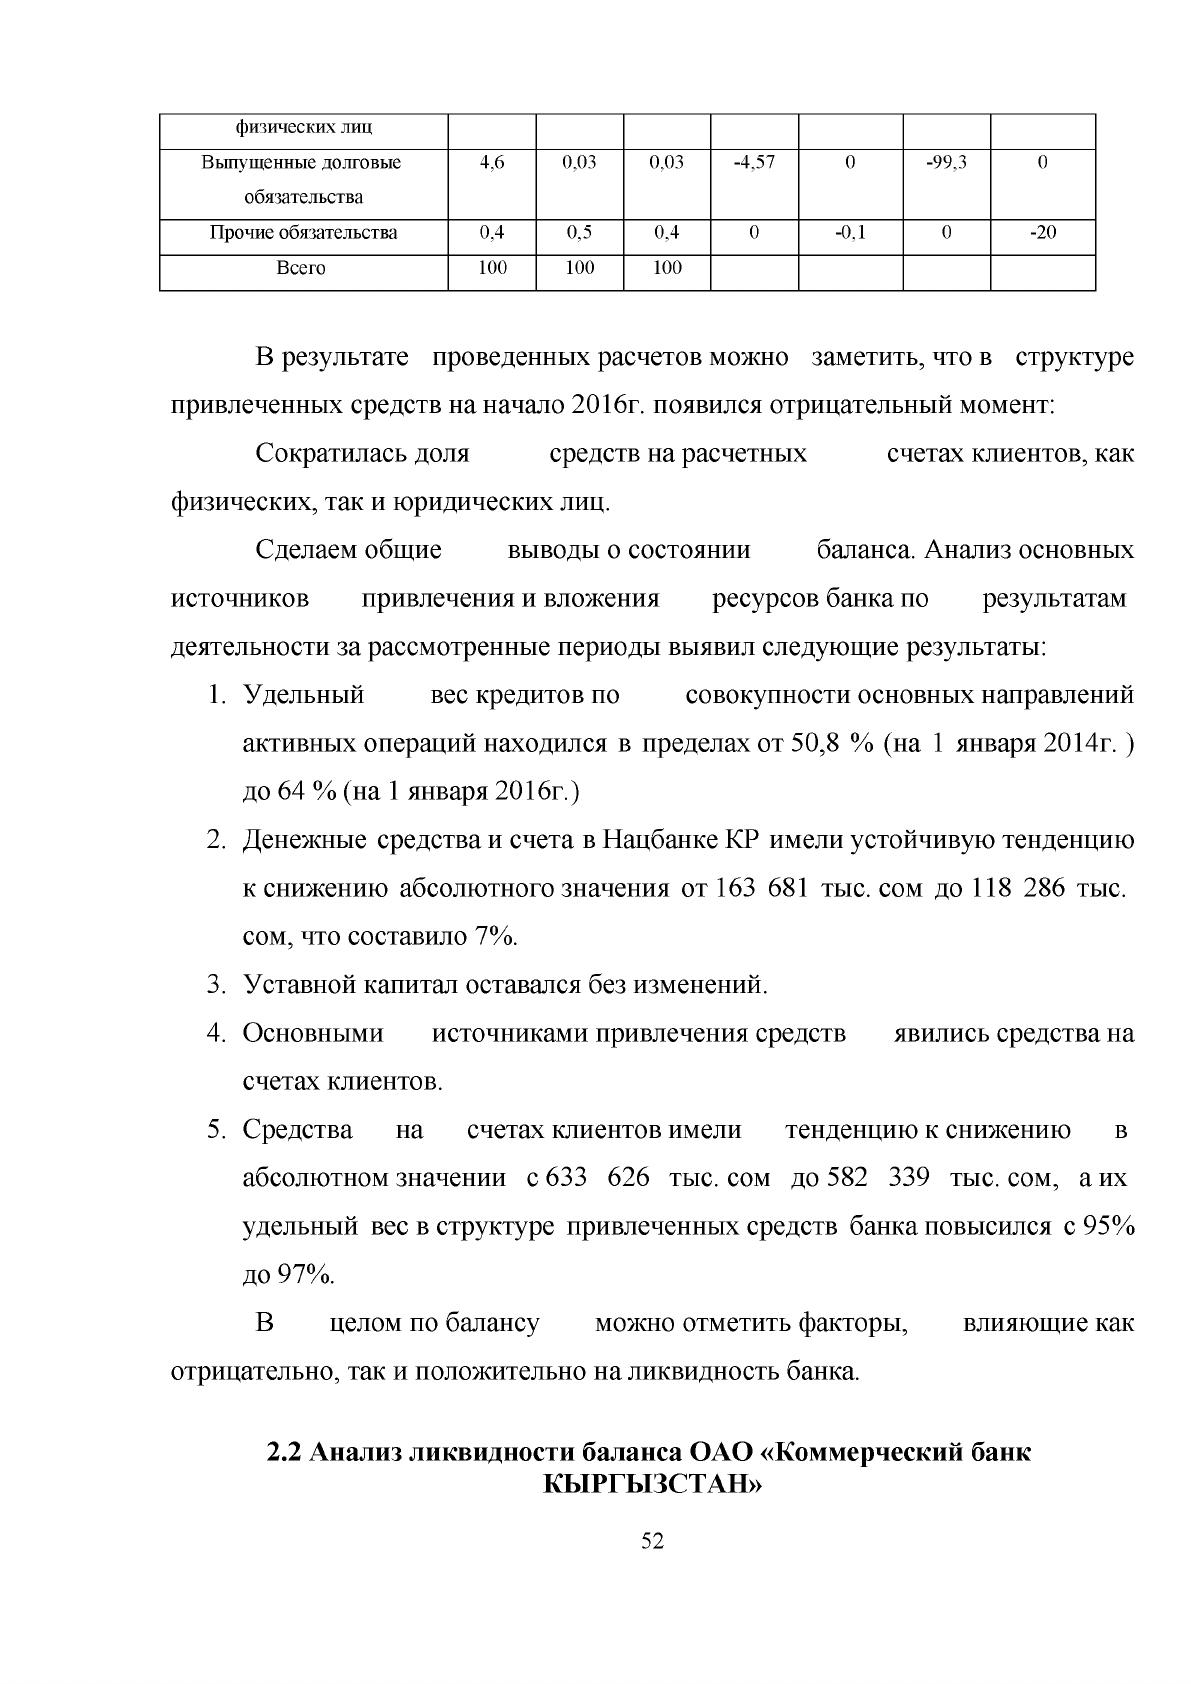
Средства клиентов
95 99,5 97
4,5 -2,5 4,7 -2,5
В том числе вклады 59,5 73,2 65,4 13,7 -7,8 23 -10,7
51
физических лиц
Выпущенные долговые
обязательства
4,6
0,03 0,03 -4,57 0 -99,3 0
Прочие обязательства 0,4 0,5 0,4
0
-0,1
0 -20
Всего
100 100 100
В результате проведенных расчетов можно заметить, что в структуре
привлеченных средств на начало 2016г. появился отрицательный момент:
Сократилась доля средств на расчетных счетах клиентов, как
физических, так и юридических лиц.
Сделаем общие выводы о состоянии баланса. Анализ основных
источников привлечения и вложения ресурсов банка по результатам
деятельности за рассмотренные периоды выявил следующие результаты:
1. Удельный вес кредитов по совокупности основных направлений
активных операций находился в пределах от 50,8 % (на 1 января 2014г. )
до 64 % (на 1 января 2016г.)
2. Денежные средства и счета в Нацбанке КР имели устойчивую тенденцию
к снижению абсолютного значения от 163 681 тыс. сом до 118 286 тыс.
сом, что составило 7%.
3. Уставной капитал оставался без изменений.
4. Основными источниками привлечения средств явились средства на
счетах клиентов.
5. Средства на счетах клиентов имели тенденцию к снижению в
абсолютном значении с 633 626 тыс. сом до 582 339 тыс. сом, а их
удельный вес в структуре привлеченных средств банка повысился с 95%
до 97%.
В целом по балансу можно отметить факторы, влияющие как
отрицательно, так и положительно на ликвидность банка.
2.2 Анализ ликвидности баланса ОАО «Коммерческий банк
КЫРГЫЗСТАН»
52
Положительными факторами, повышающими ликвидность банка,
являются рост денежных средств и счетов в других банках, рост денежных
средств на счетах клиентов, увеличение уставного капитала.
Отрицательными факторами, снижающими ликвидность банка, является
увеличение зависимости от межбанковских кредитов и снижение в источниках
привлеченных средств доли средств клиентов.
Далее по данным баланса были рассчитаны экономические нормативы
ликвидности в соответствии с требования Инструкции № 110-И
Национального банка Кыргызской Республики от 16 января 2004 года. Из 14
рассчитываемых нормативов во внимание можно принимать лишь нормативы
Н2, Н3, Н4 и то с достаточной долей условности.
Это объясняется тем, что филиал не является самостоятельным банком,
нормативы ликвидности рассчитываются и поддерживаются головным банком.
Кредитование и привлечение денежных вкладов филиал ОАО «Коммерческий
банк КЫРГЫЗСТАН» осуществляет в пределах предоставленных ему
полномочий.
1. Н2 - 2014г. - 178202/419962=42
2. Н2 - 2015г. - 154366/444119=34
3. Н2 - 2016г. - 134775/384328=35
4. Н3 - 2014г - 705623/849832=83
5. Н3-2015г. - 733181/834278=88
6. Н3-2016г. - 525095/743743=71
7. Н4 - 2014г. - 185560/ (115532+49988) =112
8. Н4 - 2015г. - 234655/ (115506+92783) =113
9. Н4-2016г. - 232872/ (107679+112796) =106
10. Н5 - 2014г. - 669455: (4295342-13057) =16
11. Н5 - 2015г. - 733181: (5286114-15822) =14
12. Н5 - 2016г. - 525095 (495444-15875) =21
53