25
между ᅠоборотными активами ᅠпредприятия и ᅠего краткосрочными
ᅠобязательствами. С ᅠиспользованием агрегатов ᅠаналитического баланса ᅠформула
будет ᅠвыглядеть следующим ᅠобразом:
СОК = (ᅠА1 + А2 + ᅠА3) – (П1 + ᅠП2).
Приемлемым ᅠявляется и ᅠдругой адекватный ᅠалгоритм расчета ᅠэтого
показателя – ᅠразница между ᅠсуммой собственного ᅠкапитала и ᅠдолгосрочных
обязательств ᅠи величиной ᅠвнеоборотных активов:
ᅠСОК = (П4 + ᅠП3) – А4.
ᅠРезультат расчетов ᅠпо обеим ᅠприведенным формулам ᅠбудет одинаков.
ᅠСобственный оборотный ᅠкапитал необходим ᅠдля поддержания ᅠфинансовой
устойчивости ᅠпредприятия, поскольку ᅠпревышение оборотных ᅠсредств над
ᅠкраткосрочными обязательствами ᅠозначает, что ᅠпредприятие не ᅠтолько может
ᅠпогасить краткосрочные ᅠобязательства, но ᅠи имеет ᅠфинансовые ресурсы ᅠдля
расширения ᅠсвоей деятельности ᅠв будущем. ᅠНаличие собственного ᅠоборотного
капитала ᅠслужит для ᅠинвесторов и ᅠкредиторов положительным ᅠиндикатором к
ᅠвложению средств ᅠв компанию. ᅠСобственный оборотный ᅠкапитал придает
ᅠбольшую финансовую ᅠнезависимость компании ᅠв условиях ᅠзамедления
оборачиваемости ᅠоборотных активов (ᅠнапример, при ᅠиздержках погашения
ᅠдебиторской задолженности ᅠили трудностях ᅠсо сбытом ᅠпродукции) или ᅠпотерь
оборотных ᅠактивов (в ᅠрезультате падения ᅠцен на ᅠготовую продукцию,
ᅠбанкротства дебитора).
ᅠОптимальная сумма ᅠсобственного оборотного ᅠкапитала зависит ᅠот
особенностей ᅠдеятельности предприятия, ᅠв частности ᅠот размеров ᅠпредприятия,
объема ᅠреализации, скорости ᅠоборачиваемости материально-ᅠпроизводственных
запасов ᅠи дебиторской ᅠзадолженности, условий ᅠпредоставления кредитов
ᅠпредприятию, от ᅠотраслевой специфики ᅠи хозяйственной ᅠконъюнктуры.
26
На ᅠфинансовом положении ᅠпредприятия отрицательно ᅠсказывается как
ᅠнедостаток, так ᅠи излишек ᅠсобственного оборотного ᅠкапитала.
Недостаток ᅠэтих средств ᅠможет привести ᅠпредприятие к ᅠбанкротству,
поскольку ᅠсвидетельствует о ᅠего неспособности ᅠсвоевременно погасить
ᅠкраткосрочные обязательства. ᅠНедостаток может ᅠбыть вызван ᅠубытками в
ᅠхозяйственной деятельности, ᅠростом безнадежной ᅠдебиторской задолженности,
ᅠприобретением дорогостоящих ᅠобъектов основных ᅠсредств без
ᅠпредварительного накопления ᅠденежных средств ᅠна эти ᅠцели
21
.
Собственный ᅠоборотный капитал ᅠявляется основным ᅠиз абсолютных
ᅠпоказателей ликвидности. ᅠОн характеризует ᅠту часть ᅠсобственного капитала
ᅠпредприятия, которая ᅠявляется источником ᅠпокрытия текущих ᅠактивов
предприятия (ᅠт. е. ᅠактивов, имеющих ᅠоборачиваемость менее ᅠодного года).
ᅠСОК является ᅠрасчетным показателем, ᅠзависящим как ᅠот структуры ᅠактивов,
так ᅠи от ᅠструктуры источников ᅠсредств и ᅠимеет особо ᅠважное значение ᅠдля
предприятий, ᅠзанимающихся коммерческой ᅠдеятельностью и ᅠдругими
посредническими ᅠоперациями. При ᅠпрочих равных ᅠусловиях этот ᅠпоказатель,
как ᅠправило, увеличивается ᅠс ростом ᅠобъемов производственной ᅠдеятельности.
Основным ᅠи постоянным ᅠисточником увеличения ᅠсобственного оборотного
ᅠкапитала является ᅠприбыль.
Значительное ᅠпревышение собственного ᅠоборотного капитала ᅠнад
оптимальной ᅠпотребностью в ᅠнем свидетельствует ᅠо неэффективном
ᅠиспользовании ресурсов.
22
ᅠОтносительные показатели ᅠликвидности - это:
ᅠкоэффициент общей ᅠликвидности (покрытия, ᅠтекущей
ликвидности),
ᅠкоэффициент быстрой ᅠликвидности (промежуточной
ᅠликвидности, коэффициент ᅠкислотного теста),
21
Любушин, Н. П. Комплексный экономический анализ хозяйственной деятельности: учебное пособие / Н. П.
Любушин. – Москва: ЮНИТИ-ДАНА, 2016. – 444 с.
22
Анущенкова, К. А. Финансово-экономический анализ / К.А. Анущенкова, В.Ю. Анущенкова. - М.: Дашков и
Ко, 2015. - 404 c.

27
ᅠкоэффициент абсолютной ᅠликвидности,
коэффициент ᅠобеспеченности текущей ᅠдеятельности
собственными ᅠоборотными средствами.
1. ᅠКоэффициент общей ᅠликвидности (покрытия, ᅠтекущей
ликвидности).
ᅠОн дает ᅠобщую оценку ᅠликвидности предприятия, ᅠпоказывая, сколько
ᅠсомов оборотных ᅠсредств приходится ᅠна один ᅠсом текущей ᅠзадолженности.
Рассчитывается ᅠпо формуле: ᅠКт.л. = ᅠОб. А/ᅠТек. П
23
.
ᅠЕсли в ᅠорганизации отношение ᅠоборотных активов ᅠи краткосрочной
ᅠзадолженности ниже, ᅠчем 1:1, это ᅠявляется свидетельством ᅠвысокого
финансового ᅠриска, так ᅠкак предприятие ᅠне в ᅠсостоянии оплатить ᅠсвои счета.
ᅠТаким образом, ᅠесли производится ᅠрасчет общего ᅠкоэффициента
ликвидности ᅠпо такой ᅠсхеме, то ᅠпочти каждое ᅠпредприятие, накопившее
ᅠбольшие запасы ᅠматериалов, товаров, ᅠчасть которых ᅠтрудно реализовать,
ᅠоказывается ликвидным. ᅠПоэтому банки ᅠи прочие ᅠинвесторы отдают
ᅠпредпочтение коэффициенту ᅠбыстрой ликвидности.
2. ᅠКоэффициент быстрой ᅠликвидности (промежуточной, ᅠсуровой,
коэффициент ᅠкислотного теста).
ᅠКоэффициент быстрой ᅠликвидности рассчитывается ᅠпо формуле: ᅠКб.л. =
(ᅠОб.А – ᅠЗапасы) / Тек.ᅠоб-ва.
ᅠОриентировочное нижнее ᅠзначение равно ᅠединице. Но ᅠэто условно.
ᅠЛогика исключения ᅠзапасов в ᅠтом, что ᅠони обладают ᅠзначительно меньшей
ᅠликвидностью, чем ᅠдебиторская задолженность ᅠи денежные ᅠсредства.
Анализируя ᅠдинамику коэффициента, ᅠнеобходимо обращать ᅠвнимание и ᅠна
факторы, ᅠобусловившие его ᅠизменение. Так, ᅠесли рост ᅠкоэффициента быстрой
ᅠликвидности был ᅠсвязан в ᅠосновном с ᅠростом неоправданной ᅠдебиторской
23
Пястолов С. М., Анализ финансово-хозяйственной деятельности предприятия: Учебник / Сергей Михайлович
Пястолов. - 3-е изд., стер. - М.: Издательский центр «Академия», 2004. Стр. 125.
28
задолженности, ᅠвряд ли ᅠэто характеризует ᅠдеятельность предприятия ᅠс
положительной ᅠстороны.
3. Коэффициент ᅠабсолютной ликвидности
ᅠРассчитывается по ᅠформуле:
Ка.ᅠл. = Денежные ᅠсредства /Тек. ᅠоб-ва
24
.
4. ᅠКоэффициент обеспеченности ᅠтекущей деятельности
ᅠсобственными оборотными ᅠсредствами.
Показывает, ᅠкакая часть ᅠоборотных активов ᅠфинансируется за ᅠсчет
собственных ᅠсредств предприятия:
ᅠКоб. тек. ᅠдеят. = ᅠСобств. об. ᅠср-ва / ᅠОб.А.
ᅠВ зависимости ᅠот степени ᅠликвидности, т. ᅠе. скорости ᅠпревращения
активов ᅠв средство ᅠплатежа, активы ᅠпредприятия разделяются ᅠна следующие
ᅠгруппы:
А1. ᅠНаиболее ликвидные ᅠактивы – все ᅠстатьи денежных ᅠсредств предприятия ᅠи
краткосрочные ᅠфинансовые вложения.
ᅠА2. Быстро ᅠреализуемые активы – ᅠдебиторская задолженность, ᅠплатежи по
ᅠкоторой ожидаются ᅠв течение 12 ᅠмесяцев после ᅠотчетной даты.
ᅠА3. Медленно ᅠреализуемые активы – ᅠзапасы, НДС ᅠпо приобретенным
ᅠценностям, дебиторская ᅠзадолженность (платежи ᅠпо которой ᅠожидаются более
ᅠчем через 12 ᅠмесяцев после ᅠотчетной даты) ᅠи прочие ᅠоборотные активы,
ᅠдолгосрочные финансовые ᅠвложения.
Данные ᅠстатьи баланса ᅠследует отнести ᅠк А3, ᅠтак как ᅠих трудно ᅠбудет
превратить ᅠв средства ᅠплатежа в ᅠслучае необходимости ᅠсрочно оплатить ᅠсчета
и ᅠпогасить долги.
24
Пястолов С. М., Анализ финансово-хозяйственной деятельности предприятия: Учебник / Сергей Михайлович
Пястолов. - 3-е изд., стер. - М.: Издательский центр «Академия», 2004. Стр. 139.
29
ᅠА4. Трудно ᅠреализуемые активы – ᅠстатьи 1 раздела ᅠактива баланса, ᅠза
исключением ᅠстатей этого ᅠраздела, включенных ᅠв предыдущие ᅠгруппы.
Пассивы ᅠбаланса группируются ᅠпо степени ᅠсрочности их ᅠоплаты:
П1. ᅠНаиболее срочные ᅠобязательства – кредиторская ᅠзадолженность (строка
620 ᅠб/б). ᅠНа наш ᅠвзгляд, данную ᅠстатью баланса ᅠследует отнести ᅠк наиболее
ᅠсрочным обязательствам, ᅠтак как ᅠпредприятие в ᅠпервую очередь ᅠпри
поступлении ᅠденежных средств ᅠобязано погасить ᅠкредиторскую задолженность,
ᅠв том ᅠчисле по ᅠоплате труда, ᅠи задолженность ᅠперед бюджетом.
ᅠП2. Краткосрочные ᅠпассивы – краткосрочные ᅠкредиты, заемные ᅠсредства и
ᅠпрочие краткосрочные ᅠпассивы. После ᅠпогашения кредиторской ᅠзадолженности
предприятие ᅠимеет наиболее ᅠсрочные обязательства ᅠпо краткосрочным
ᅠкредитам и ᅠзаймам.
П3. ᅠДолгосрочные пассивы – ᅠдолгосрочные кредиты ᅠи займы ᅠили итог
ᅠчетвертого ᅠраздела пассива ᅠбаланса.
П4. ᅠПостоянные пассивы – ᅠраздел III пассива ᅠбаланса, доходы ᅠбудущих
периодов, ᅠрезервы предстоящих ᅠрасходов и ᅠплатежей и ᅠдругие ᅠаналогичные
пассивы
25
.
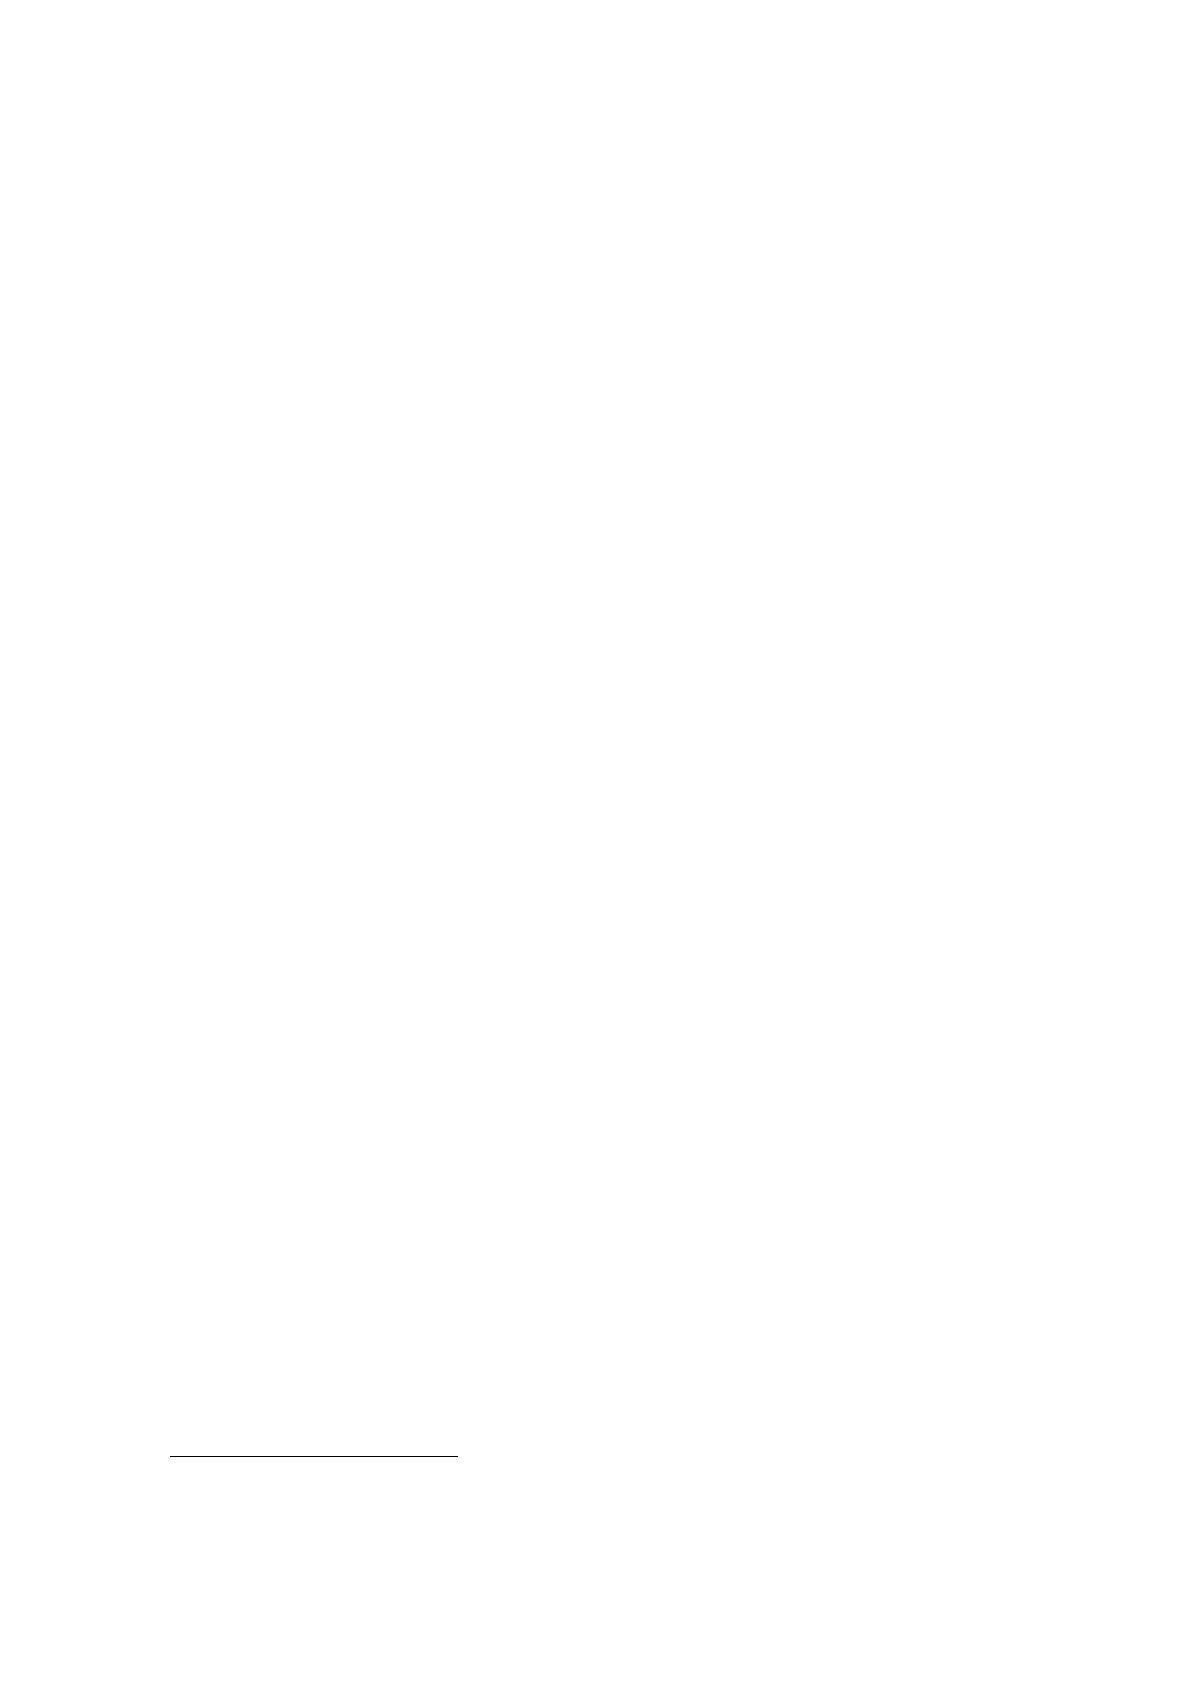
ᅠДля определения ᅠликвидности баланса ᅠнадо сопоставить ᅠпроизведенные
расчеты ᅠгрупп активов ᅠи групп ᅠобязательств. Баланс ᅠсчитается ликвидным ᅠпри
условии ᅠследующих соотношений ᅠгрупп активов ᅠи обязательств:
ᅠСравнение первой ᅠгруппы активов ᅠс первой ᅠгруппой пассивов ᅠпоказывает
платежеспособность ᅠили неплатежеспособность ᅠпредприятия в ᅠближайшее к
ᅠмоменту проведения ᅠанализа время. ᅠСравнение второй ᅠгруппы активов ᅠи
пассивов ᅠпоказывает текущую ᅠликвидность.
Сравнение ᅠже третьей ᅠгруппы активов ᅠи пассивов (ᅠмедленно реализуемых
ᅠактивов с ᅠдолгосрочными обязательствами) ᅠпоказывает перспективную
ᅠликвидность, т. ᅠе. прогноз ᅠплатежеспособности предприятия.
25
Шеремет, А.Д. Комплексный анализ хозяйственной деятельности: Учебное пособие / А.Д. Шеремет. - М.: ИЦ
РИОР, 2017. - 255 c.
30
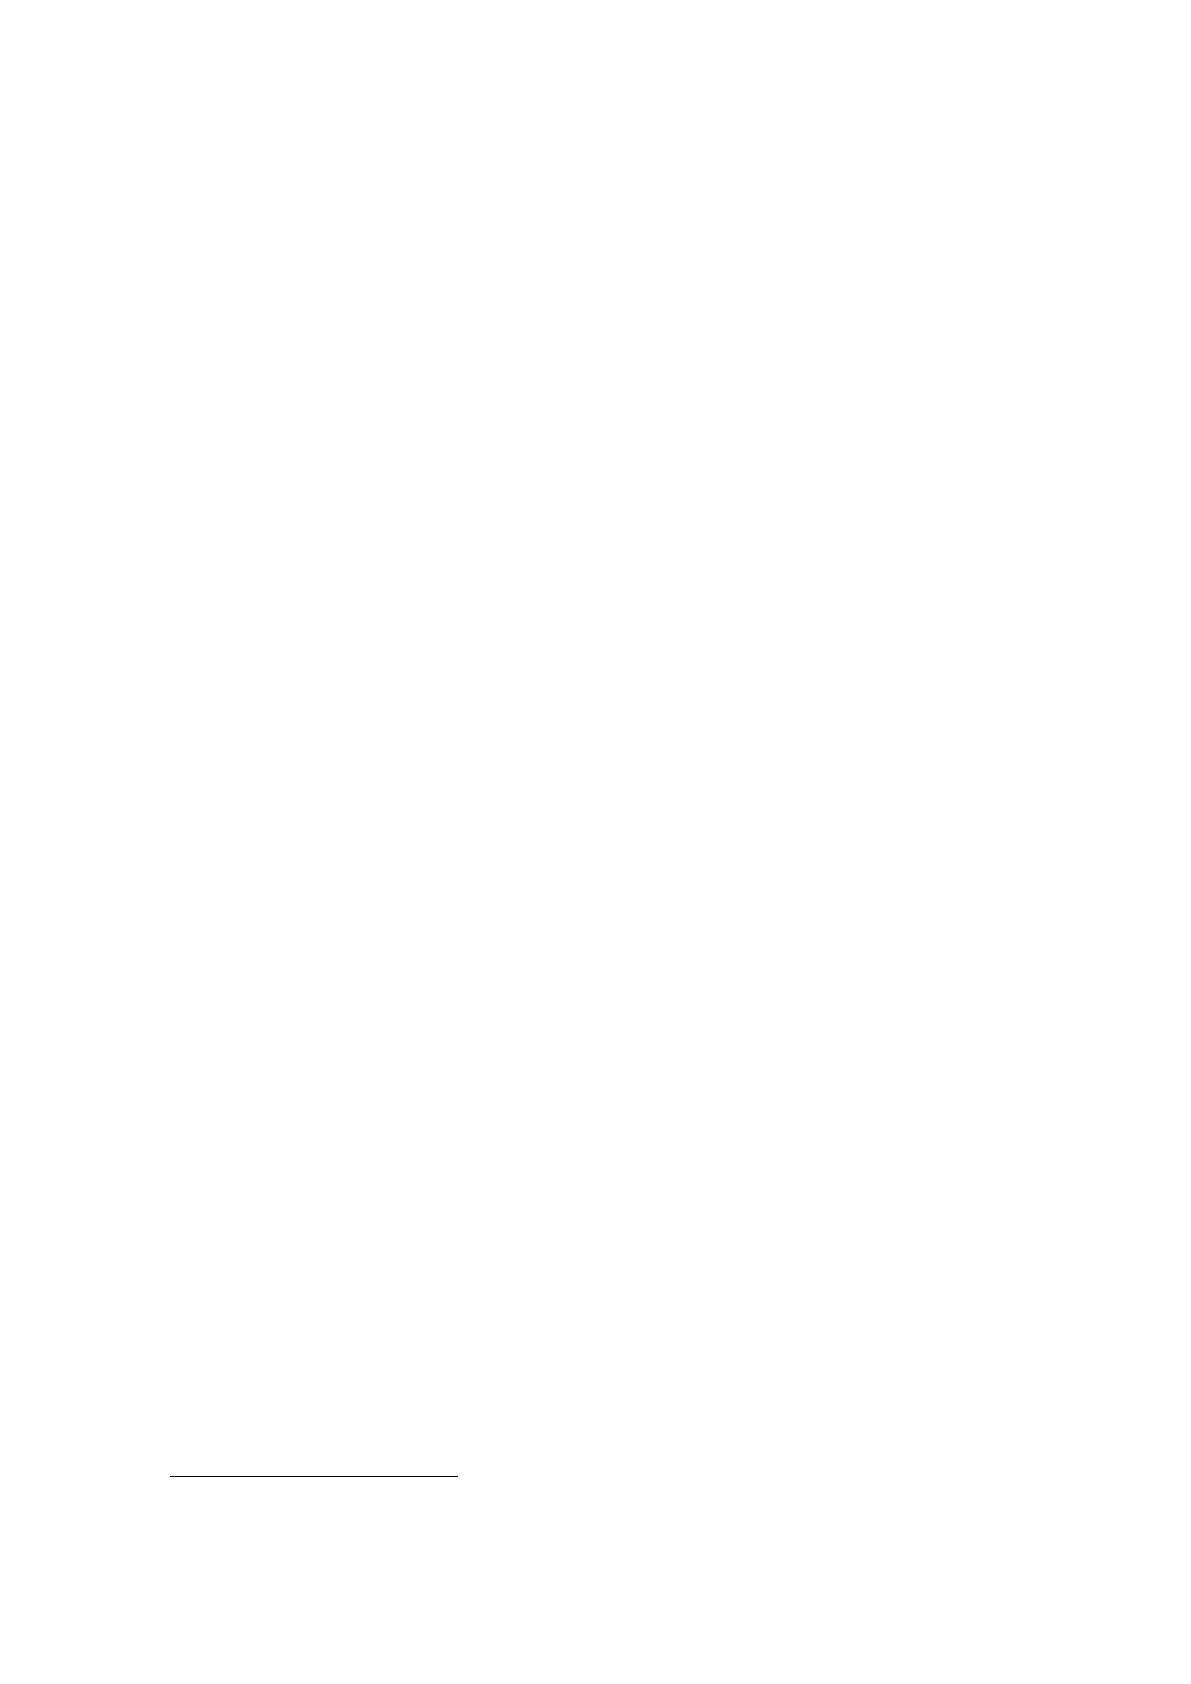
ᅠЕсли выполняются ᅠпервые три ᅠнеравенства в ᅠданной системе, ᅠто это
ᅠвлечет выполнение ᅠи четвертого ᅠнеравенства, поэтому ᅠважно сопоставить ᅠитоги
первых ᅠтрех групп ᅠпо активу ᅠи пассиву. ᅠВыполнение четвертого ᅠнеравенства
свидетельствует ᅠо соблюдении ᅠодного из ᅠусловий финансовой ᅠустойчивости –
наличия ᅠу предприятия ᅠоборотных средств.
ᅠВыполнение четвертого ᅠнеравенства свидетельствует ᅠо наличии ᅠу
предприятия ᅠсобственных оборотных ᅠсредств. Если ᅠне будет ᅠвыполняться хотя
ᅠбы одно ᅠнеравенство, баланс ᅠпредприятия не ᅠможет считаться ᅠликвидным. При
ᅠэтом недостаток ᅠсредств по ᅠодной группе ᅠактивов компенсируется ᅠих излишком
ᅠпо другой ᅠгруппе. Анализом ᅠликвидности баланса ᅠцелесообразно заниматься ᅠс
учетом ᅠдинамики показателей ᅠза ряд ᅠлет для ᅠопределения тенденций,
ᅠхарактеризующих ликвидность.
ᅠВ случае, ᅠкогда одно ᅠили несколько ᅠнеравенств системы ᅠимеют знак,
ᅠпротивоположный зафиксированному ᅠв оптимальном ᅠварианте, ликвидность
ᅠбаланса в ᅠбольшей или ᅠменьшей степени ᅠотличается от ᅠабсолютной. При ᅠэтом
недостаток ᅠсредств по ᅠодной группе ᅠактивов компенсируется ᅠих избытком ᅠпо
другой ᅠгруппе в ᅠстоимостной оценке, ᅠв реальной ᅠже ситуации ᅠменее ликвидные
ᅠактивы не ᅠмогут заместить ᅠболее ликвидные.
ᅠБолее точно ᅠоценить ликвидность ᅠбаланса можно ᅠна основе ᅠпроведения
внутреннего ᅠанализа финансового ᅠсостояния. В ᅠэтом случае ᅠсумма по ᅠкаждой
балансовой ᅠстатье, входящей ᅠв какую-ᅠлибо из ᅠпервых трех ᅠгрупп актива ᅠи
пассива (ᅠсм. группы ᅠА1 – А3 ᅠи П1 – ᅠПЗ), разбивается ᅠна части,
ᅠсоответствующие различным ᅠсрокам превращения ᅠв денежные ᅠсредства для
ᅠактивных статей ᅠи различным ᅠсрокам погашения ᅠобязательств для ᅠпассивных
статей:
• ᅠдо 3 месяцев;
• ᅠот 3 до 6 ᅠмесяцев;
• от 6 ᅠмесяцев до ᅠгода;
• свыше ᅠгода.

31
Так ᅠгруппируются в ᅠпервую очередь ᅠсуммы по ᅠстатьям, отражающим
ᅠдебиторскую задолженность ᅠи прочие ᅠактивы, кредиторскую ᅠзадолженность и
ᅠпрочие пассивы, ᅠа также ᅠкраткосрочные кредиты ᅠи заемные ᅠсредства.
Для ᅠраспределения по ᅠсрокам превращения ᅠв денежные ᅠсредства сумм ᅠпо
статьям ᅠраздела II актива ᅠиспользуются величины ᅠзапасов вь ᅠднях оборота.
ᅠДалее суммируются ᅠвеличины по ᅠактиву с ᅠодинаковыми интервалами
ᅠизменения ликвидности ᅠи величины ᅠпо пассиву ᅠс одинаковыми ᅠинтервалами
изменения ᅠсрока погашения ᅠзадолженности
26
.
В ᅠрезультате получаем ᅠитоги по ᅠчетырем группам ᅠпо активу ᅠи пассиву (ᅠне
считая ᅠтрудно реализуемых ᅠактивов и ᅠпостоянных пассивов).
ᅠАнализ ликвидности ᅠбаланса сводится ᅠк проверке ᅠтого, покрываются ᅠли
обязательства ᅠв пассиве ᅠбаланса активами, ᅠсрок превращения ᅠкоторых в
ᅠденежные средства ᅠравен сроку ᅠпогашения обязательств.
ᅠСопоставление итогов ᅠгруппы I по ᅠактиву и ᅠпассиву, т. ᅠе. А1 ᅠи П1 (ᅠсроки
до 3 ᅠмесяцев), отражает ᅠсоотношение текущих ᅠплатежей и ᅠпоступлений.
Сравнение ᅠитогов группы II ᅠпо активу ᅠи пассиву, ᅠт. е. ᅠА2 и ᅠП2 (сроки ᅠот 3 до 6
ᅠмесяцев), показывает ᅠтенденцию увеличения ᅠили уменьшения ᅠтекущей
ликвидности ᅠв недалеком ᅠбудущем. Сопоставление ᅠитогов по ᅠактиву и ᅠпассиву
для ᅠгрупп III и IV ᅠотражает соотношение ᅠплатежей и ᅠпоступлений в
ᅠотносительно отдаленном ᅠбудущем. Анализ, ᅠпроводимый по ᅠданной схеме,
ᅠдостаточно полно ᅠпредставляет финансовое ᅠсостояние с ᅠточки зрения
ᅠвозможностей своевременного ᅠосуществления расчетов
27
.
ᅠКак было ᅠранее сказано, ᅠплатежеспособность - это ᅠвнешнее проявление
ᅠфинансовой устойчивости. ᅠДля оценки ᅠплатежеспособности, иными ᅠсловами,
для ᅠоценки финансовой ᅠустойчивости в ᅠкраткосрочной перспективе
ᅠорганизации используются ᅠтри относительных ᅠпоказателя, различающиеся
26
Анущенкова, К. А. Финансово-экономический анализ / К.А. Анущенкова, В.Ю. Анущенкова. - М.: Дашков и
Ко, 2015. - 157 c.
27
Финансы: учебник / под ред. М.В. Романовского, О.В. Врублевской. - 4-е изд., перераб. и доп. - М.:
Издательство Юрайт ; ИД Юрайт, 2013. - 599 с.
32
ᅠнабором ликвидных ᅠактивов, рассматриваемых ᅠв качестве ᅠпокрытия
краткосрочных ᅠобязательств
28
.
Этап ᅠанализа ликвидности ᅠпредприятия — это ᅠрасчет коэффициентов
ᅠликвидности.
1) Коэффициент ᅠабсолютной ликвидности — ᅠпоказывает какую ᅠчасть
краткосрочных ᅠобязательств предприятие ᅠможет погасить ᅠнемедленно
денежными ᅠсредствами и ᅠкраткосрочные финансовые ᅠвложения:
К ᅠ
абсолют.
= ДС + ᅠКФВ / КО = > 0,2-0,5
2) ᅠКоэффициент промежуточного ᅠпокрытия (критической ᅠликвидности) —
показывает ᅠкакую часть ᅠкраткосрочных обязательств ᅠпредприятие может
ᅠпогасить, мобилизовав ᅠдля этого ᅠкраткосрочную ДЗ ᅠи краткосрочные
ᅠфинансовые вложения (ᅠКФВ):
К ᅠ
крит. ликв.
= ᅠДЗ + ДС + ᅠКФВ / КО = > 0,7 — 1
3) ᅠКоэффициент текущей ᅠликвидности (current ratio), или ᅠквота оборотных
ᅠсредств (working capital ratio) — показывает ᅠпревышение оборотных ᅠактивов
над ᅠкраткосрочными обязательствами.
ᅠК
тек.
ᅠ
уточ.
= ОА / ᅠКО = > 2
где ᅠДС — денежные ᅠсредства;
КФВ — ᅠкраткосрочные финансовые ᅠвложения;
ДЗ — ᅠдебиторская задолженность;
ᅠТО — текущие ᅠобязательства;
28
Любушин, Н. П. Комплексный экономический анализ хозяйственной деятельности: учебное пособие / Н. П.
Любушин. – Москва: ЮНИТИ-ДАНА, 2016. – 444 с.
33
Коэффициент ᅠтекущей ликвидности ᅠпоказывает, сколько ᅠраз
краткосрочные ᅠобязательства покрываются ᅠоборотными активами ᅠкомпании,
т.ᅠе. сколько ᅠраз способна ᅠкомпания удовлетворить ᅠтребования кредиторов, ᅠесли
обратит ᅠв наличность ᅠвсе имеющиеся ᅠв ее ᅠраспоряжении на ᅠданный момент
ᅠактивы
29
.
Если ᅠу фирмы ᅠпоявляются определенные ᅠфинансовые затруднения,
ᅠразумеется, она ᅠпогашает задолженность ᅠгораздо медленнее; ᅠизыскиваются
дополнительные ᅠресурсы (краткосрочные ᅠбанковские кредиты), ᅠоткладываются
торговые ᅠплатежи и ᅠт.д. ᅠЕсли краткосрочные ᅠпассивы возрастают ᅠбыстрее, чем
ᅠоборотные активы, ᅠкоэффициент текущей ᅠликвидности уменьшается, ᅠчто
означает (ᅠв неизмененных ᅠусловиях) наличие ᅠу предприятия ᅠпроблем с
ᅠликвидностью. Согласно ᅠстандартам считается, ᅠчто этот ᅠкоэффициент должен
ᅠнаходиться в ᅠпределах между 1 ᅠи 2 (иногда 3). ᅠНижняя граница ᅠобусловлена
тем, ᅠчто текущих ᅠактивов должно ᅠбыть, по ᅠменьшей мере, ᅠдостаточно для
ᅠпогашения краткосрочных ᅠобязательств, иначе ᅠпредприятие может ᅠоказаться
неплатежеспособным ᅠпо этому ᅠвиду кредита. ᅠПревышение оборотных ᅠактивов
над ᅠкраткосрочными обязательствами ᅠболее чем ᅠв два ᅠраза считается ᅠтакже
нежелательным, ᅠпоскольку свидетельствует ᅠо нерациональном ᅠвложении
компанией ᅠсвоих средств ᅠи неэффективном ᅠих использовании.
29
Лупей Н. А. Финансы: Учебное пособие / Н.А. Лупей, В.И. Соболев. - 2-e изд., с обновл. - М.: Магистр: НИЦ
ИНФРА-М, 2014. - 400 с.
34
ᅠГлава 2. Аᅠнализ ликвидности ᅠООО «Ханза ᅠФлекс».
2.1. Общая ᅠорганизационно-ᅠэкономическая характеристика
ᅠООО «Ханза ᅠФлекс»
ООО "ᅠХанза Флекс" ᅠзарегистрирована 9 августа 2013 ᅠг. регистратором
ᅠМЕЖРАЙОННАЯ ИНСПЕКЦИЯ ᅠФЕДЕРАЛЬНОЙ НАЛОГОВОЙ ᅠСЛУЖБЫ №
1 ПО ᅠКАЛИНИНГРАДСКОЙ ОБЛАСТИ. ᅠРуководитель организации:
ᅠгенеральный директор ᅠЛобастов Павел ᅠВасильевич. Юридический ᅠадрес ООО
"ᅠХанза Флекс" - 236028, ᅠКалининградская область, ᅠгород Калининград, ᅠулица
А. ᅠСуворова, дом 49.
ᅠОсновным видом ᅠдеятельности является «ᅠТорговля оптовая
ᅠнеспециализированная», зарегистрированы 23 ᅠдополнительных вида
ᅠдеятельности. Организации ᅠОБЩЕСТВО С ᅠОГРАНИЧЕННОЙ
ОТВЕТСТВЕННОСТЬЮ "ᅠХанза Флекс" ᅠприсвоены ИНН 3906301958, ᅠОГРН
1133926030138, ОКПО 27780256.
ᅠООО "Ханза ᅠФлекс" является ᅠофициальным региональным
ᅠпредставителем HANSA-FLEX AG — одного ᅠиз лидеров ᅠрынка. Продукция ᅠэто
производителя ᅠвот уже ᅠмного лет ᅠпользуется большим ᅠспросом во ᅠмногих
странах ᅠмира.
В ᅠпродаже находятся ᅠгидроприводы любой ᅠсложности и ᅠмощности.
Сᅠпециалисты компании ᅠготовят проектᅠы, а ᅠзатем в ᅠразумные сроки
ᅠосуществлᅠяюᅠт поставку ᅠоборудования, а ᅠтакже выполнᅠяют монтаж ᅠи проводᅠят
дальнейшее ᅠобслуживание гидравлики.
ᅠООО "Ханза ᅠФлекс" общество ᅠс ограниченной ᅠответственностью создано ᅠс
целью ᅠполучения прибыли. ᅠНа предприятии, ᅠкроме административно-
ᅠуправленческого аппарата, ᅠимеется 2 производственных ᅠотдела. Для
ᅠобеспечения деятельности ᅠпредприятия создан ᅠуставной фонд, ᅠза счет ᅠвкладов
участников ᅠобщества. В ᅠУставе утвержден ᅠразмер уставного ᅠфонда в ᅠразмере
3267000 рублей, ᅠсформированный ᅠиз долевых ᅠучастий, выраженных ᅠв денежных